



Segmentation du marché mondial des hémostatiques, par type de produit (hémostatiques à base de thrombine, combinés, à base de cellulose régénérée oxydée, à base de gélatine et à base de collagène), formulation (hémostatiques matriciels et en gel, hémostatiques en feuille et en tampon, hémostatiques en éponge et hémostatiques en poudre), application (chirurgie orthopédique, générale, neurochirurgie, chirurgie cardiovasculaire, chirurgie reconstructive et chirurgie gynécologique), indication (fermeture de plaies et chirurgie), utilisateur final (hôpitaux, cliniques, centres ambulatoires, soins de santé communautaires et autres) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que la taille du marché et le taux de croissance des Hemostats
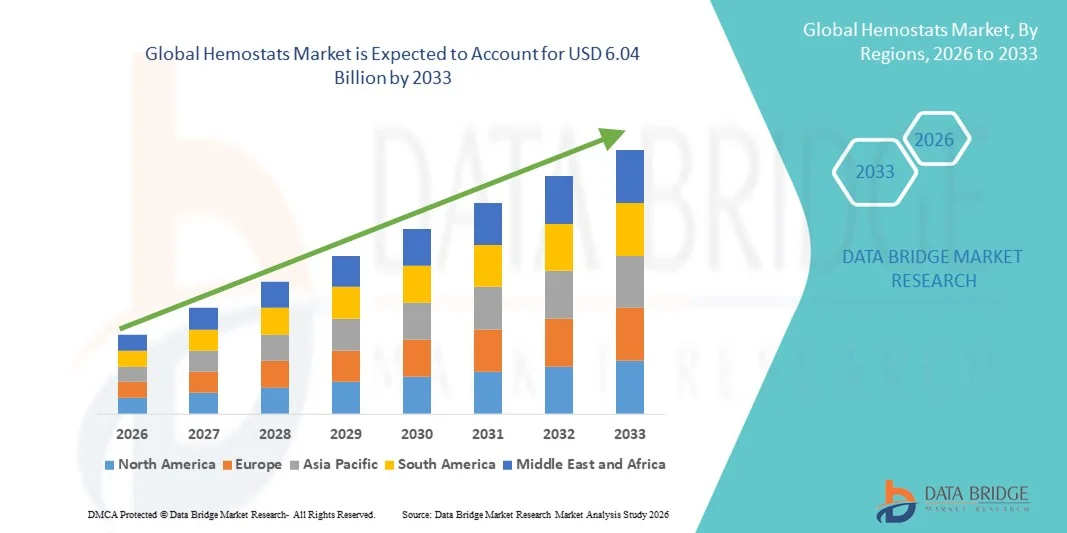
- Selon Data Bridge études de marché Analyse La taille du marché mondial des Hemostats a été évaluée à3,55 milliards de dollars en 2025et devrait atteindre6,04 milliards de dollars en 2033, à unTCAC de 6,85%pendant la période de prévision
- La croissance du marché est largement alimentée par l'incidence croissante des interventions chirurgicales dans le monde entier et par le besoin croissant d'une gestion efficace des pertes de sang, en particulier dans les situations de traumatisme et de soins d'urgence. hémostats jouent un rôle crucial dans l'amélioration de l'efficacité chirurgicale en offrant un contrôle rapide et localisé des saignements, réduisant ainsi les complications intraopératoires et améliorant les résultats des patients
- De plus, les progrès dans les technologies hémostatiques, y compris les matériaux bioabsorbables, les agents à base de thrombine et les produits combinés, accélèrent l'adoption des hémostats dans les interventions chirurgicales générales, cardiovasculaires et orthopédiques. Ces innovations améliorent non seulement l'efficacité, mais permettent également une application plus large dans les chirurgies laparoscopiques et peu invasives, ce qui stimule considérablement la croissance du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 3,55 milliards de dollars
- Valeur marchande prévue (2033): 6,04 milliards de dollars
- Prévisions CAGR (2026-2033): 6.85%
Hémostats Analyse du marché
- Les hémostats, agents chirurgicaux vitaux conçus pour contrôler les saignements et faciliter la coagulation pendant les chirurgies, sont de plus en plus indispensables dans les soins de traumatologie, les interventions orthopédiques, les chirurgies cardiovasculaires et les interventions peu invasives en raison de leur capacité à assurer une hémostasie rapide et à améliorer les résultats chirurgicaux.
- La demande croissante d ' hémostats est principalement due au volume croissant des interventions chirurgicales à l ' échelle mondiale, à l ' incidence croissante des traumatismes et des accidents et à l ' augmentation de la population âgée exposée aux maladies chroniques nécessitant des soins opérationnels.
- L'Amérique du Nord a dominé le marché des hémostats avec la plus grande part de chiffre d'affaires de 38,5 % en 2025, appuyée par des infrastructures de soins de santé de pointe, des volumes élevés d'intervention chirurgicale et la forte présence des principaux fabricants d'appareils médicaux. La région bénéficie d'une adoption précoce de produits hémostatiques innovants, d'une demande croissante de chirurgies peu invasives et de cadres de remboursement favorables. Les États-Unis continuent d'assister à une croissance substantielle de l'utilisation des hémostats dans les hôpitaux et les centres chirurgicaux ambulatoires, en raison de l'augmentation des cas de traumatisme, des chirurgies cardiovasculaires et des progrès technologiques dans les agents hémostatiques absorbants et combinés. L'innovation continue des produits et une forte sensibilisation clinique renforcent encore le leadership du marché régional
- On prévoit que l'Asie-Pacifique sera la région qui connaîtra la croissance la plus rapide sur le marché des hémostats au cours de la période de prévision, et qu'elle enregistrera un TCAC d'environ 9,3 % entre 2026 et 2033, en raison de l'urbanisation croissante, de l'expansion des infrastructures de soins de santé et de l'augmentation des revenus disponibles. L'augmentation des volumes chirurgicaux, l'amélioration de l'accès aux traitements médicaux avancés et la sensibilisation accrue à la gestion des pertes de sang accélèrent l'adoption du produit. En outre, les investissements publics dans la modernisation des soins de santé et l'expansion des réseaux hospitaliers privés dans des pays tels que la Chine et l'Inde soutiennent davantage la croissance du marché régional.
- Le segment Chirurgie a dominé la plus grande part des revenus du marché de 72,5 % en 2025, attribuée à l'utilisation intensive d'agents hémostatiques pendant les procédures opérationnelles entre spécialités
Portée du rapport et segmentation du marché des hémostats
|
Attributs |
Hemostats Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des hémostats
Demande croissante d'agents hémostatiques avancés en chirurgie moderne
- Une tendance significative et accélérée sur le marché mondial des hémostats est l'adoption croissante d'agents hémostatiques avancés dans divers domaines chirurgicaux, y compris l'orthopédie, les maladies cardiovasculaires, les traumatismes et la neurochirurgie. L'évolution des techniques chirurgicales a conduit à une demande accrue de solutions fiables à action rapide pour gérer efficacement les saignements intraopératoires
- Les hémostats modernes, y compris les agents actifs tels que les scellants à thrombine et à fibrine, gagnent en popularité en raison de leur efficacité supérieure, en particulier dans les procédures complexes ou peu envahissantes où les méthodes mécaniques traditionnelles (comme les sutures ou les ligatures) ne sont pas suffisantes.
- Les hôpitaux et les centres chirurgicaux ambulatoires favorisent de plus en plus la combinaison d'hémostats qui offrent des mécanismes doubles – physiques et biochimiques – pour contrôler les saignements. Ce changement reflète une préférence plus large pour les agents polyvalents qui peuvent être utilisés dans un éventail de situations chirurgicales et de types de plaies
- De plus, l'augmentation de la population gériatrique à l'échelle mondiale, plus sujette aux maladies chroniques nécessitant une intervention chirurgicale, a directement influencé la consommation accrue de produits hémostatiques dans les soins opérationnels et la récupération post-chirurgicale.
- Les principaux fabricants se concentrent sur le développement d'hémostats de nouvelle génération avec une biocompatibilité accrue, une réponse immunogène minimale et des délais d'application plus rapides, qui s'alignent sur la tendance croissante à réduire la durée chirurgicale et à améliorer les résultats des patients
- Avec l'augmentation des investissements dans les infrastructures de soins de santé et l'innovation chirurgicale, en particulier dans les économies émergentes, le marché mondial des Hemostats est prêt pour une croissance soutenue, grâce à l'efficacité clinique, à la sécurité des patients et à la portée croissante des interventions chirurgicales nécessitant un contrôle précis des pertes de sang.
Dynamique du marché des hémostats
Chauffeur
La demande croissante de traitement de la perte de sang dans les spécialités chirurgicales
- Le volume chirurgical mondial croissant – en particulier dans les procédures cardio-vasculaires, orthopédiques, de traumatismes et de neurochirurgie – est à l'origine de la demande d'agents hémostatiques efficaces.
- Les hôpitaux et les centres chirurgicaux privilégient l'utilisation d'Hémostats avancés pour gérer plus efficacement les saignements intraopératoires et postopératoires, réduisant ainsi les taux de complications et améliorant les résultats des patients
- Par exemple, l'adoption croissante de techniques chirurgicales peu invasives, où la visibilité et la précision sont primordiales, a renforcé le besoin d'agents hémostatiques topiques à action rapide.
- Cela encourage les fabricants à développer des solutions innovantes qui fournissent une coagulation rapide sans interférer avec le champ opérationnel
- Des affections chroniques comme le diabète, les maladies hépatiques et les coagulopathies, qui augmentent le risque de saignement pendant la chirurgie, propulsent davantage la demande de solutions hémostatiques fiables dans les procédures électives et d'urgence
- L'utilisation des hémostats auxiliaires devient une pratique courante dans de nombreuses chirurgies à haut risque
Restriction/Défi
Coûts élevés et contraintes réglementaires
- Malgré leur efficacité clinique, le coût élevé associé aux Hemostats biologiques et actifs avancés, comme les produits à base de thrombine ou de fibrine, demeure un obstacle clé dans les milieux de soins de santé limités en ressources. Nombre d'hôpitaux publics et de petits centres chirurgicaux, en particulier dans les économies en développement, dépendent toujours de méthodes mécaniques de base en raison de contraintes de coûts
- De plus, le cadre réglementaire rigoureux régissant l'approbation des produits hémostatiques dérivés de la biologie accroît la complexité et le coût de l'entrée sur le marché. Les fabricants doivent investir massivement dans la validation clinique et respecter des exigences de conformité rigoureuses, qui peuvent ralentir l'innovation et l'accessibilité
- Un autre défi réside dans la compatibilité des produits et la facilité d'utilisation. Certains agents hémostatiques nécessitent un stockage ou une préparation spécialisée, ce qui les rend moins commodes en cas d'urgence ou en milieu rural. En conséquence, la demande de produits prêts à l'emploi et de produits de table est de plus en plus forte et les procédures sont largement applicables.
- La méconnaissance des avantages des Hemostats avancés sur certains marchés en développement limite leur adoption. Les chirurgiens et les services d'approvisionnement peuvent continuer de dépendre des techniques traditionnelles en raison de la formation limitée ou de l'exposition aux nouvelles technologies.
- Les problèmes de remboursement dans plusieurs régions freinent également la croissance du marché. De nombreux systèmes de santé n'offrent pas de remboursement complet pour les produits hémostatiques coûteux, ce qui crée une charge financière pour les fournisseurs et les patients
- Les perturbations de la chaîne d'approvisionnement, en particulier lors d'événements mondiaux comme la pandémie de COVID-19, peuvent entraver la disponibilité constante des Hemostats essentiels dans les hôpitaux et les centres chirurgicaux, affectant les protocoles de traitement et les décisions d'inventaire
- Les rappels de produits et les préoccupations liées à la sécurité ou à la contamination peuvent avoir une incidence significative sur la confiance et l'adoption de la marque. Par exemple, les produits biologiques peuvent présenter un risque de réaction immunogène ou de transmission virale s'ils ne sont pas manipulés ou traités correctement.
- On s'inquiète également de plus en plus de l'impact environnemental et de la production de déchets à partir de produits hémostatiques à usage unique, ce qui pousse les organismes de réglementation et les hôpitaux à chercher des solutions de rechange plus durables.
Étendue du marché des hémostats
Le marché est segmenté en fonction du type de produit, de la formulation, de l'application, de l'indication et de l'utilisateur final.
- Par type de produit
Sur la base du type de produit, le marché Hemostats est segmenté en Hemostats basés sur la thrombine, la combinaison, la cellulose régénérée oxydée, la gélatine et la collagène. Le segment des hémostats basés sur la thrombine a dominé la plus grande part du marché de 32,8 % en 2025, principalement en raison de leur mécanisme rapide et efficace de promotion de la formation de caillots pendant les interventions chirurgicales. Ces produits sont largement adoptés dans les chirurgies cardiovasculaires, neurologiques et orthopédiques où un contrôle précis des saignements est essentiel. Leur grande efficacité dans la gestion des saignements modérés à sévères renforce leur préférence clinique. L'augmentation des volumes chirurgicaux mondiaux et l'augmentation du fardeau des maladies chroniques contribuent à la domination des segments. Les progrès technologiques dans les formulations recombinantes de thrombine améliorent la sécurité et réduisent les risques immunogènes. Les hôpitaux préfèrent les agents à base de thrombine en raison de performances prévisibles et d'un temps de fonctionnement plus rapide. L'augmentation des cas de traumatisme et des interventions d'urgence stimule également la demande. Une forte familiarité des médecins et des résultats cliniques favorables favorisent l'utilisation répétée. L'expansion des hôpitaux de soins tertiaires sur les marchés émergents continue de soutenir la croissance.
Le segment des Hemostats combinés devrait connaître le taux de croissance le plus rapide de 8,7 % CAGR de 2026 à 2033, alimenté par leur mécanisme à double action combinant hémostasie active et mécanique. Ces produits offrent un meilleur contrôle des saignements dans les chirurgies complexes et à risque élevé. Les chirurgiens privilégient de plus en plus les médicaments combinés pour améliorer la fiabilité et réduire les complications chirurgicales. La préférence croissante pour les matériaux bioabsorbables avancés accélère encore l'adoption. Une sensibilisation accrue à la sécurité des patients et à la gestion des pertes de sang favorise la pénétration du marché. L'augmentation des investissements dans les soins de santé dans les économies émergentes crée de nouvelles possibilités. L'innovation technologique dans les matrices multicomposantes améliore la performance des produits. De plus, l'expansion des applications dans des chirurgies peu invasives et assistées par robotique entraîne une forte demande future.
- Par formulation
Sur la base de la formulation, le marché des Hemostats est segmenté en Hemostats Matrix & Gel, Feuille & Pad Hemostats, Hemostats d'éponge et Hemostats de poudre. Le segment Matrix & Gel Hemostats détenait la plus grande part du marché en 2025, soit 36,4 %, en raison de leur capacité d'adaptation supérieure aux surfaces irrégulières des plaies et à de fortes propriétés adhésives. Ces formulations sont très efficaces pour contrôler les saignements dans des procédures peu invasives et laparoscopiques. Leur facilité d'application et leur capacité de coagulation rapide les rendent adaptés aux opérations complexes. La demande croissante d'outils chirurgicaux de précision renforce le leadership du segment. Les hôpitaux préfèrent les hémostats gelés pour une livraison contrôlée et un gaspillage réduit. Les chirurgies cardio-vasculaires et neurologiques en hausse augmentent encore la demande. Les améliorations continues des produits améliorent les taux de biocompatibilité et d'absorption. L'adoption croissante dans les systèmes de santé développés maintient la domination.
Le segment des Hémostats en poudre devrait connaître le TCAC le plus rapide de 9,1 % entre 2026 et 2033, en raison de l'utilisation accrue des soins d'urgence et de la gestion des traumatismes. Les formulations en poudre permettent une application rapide et pratique, particulièrement en milieu préhospitalier et champ de bataille. Investissements croissants dans les services médicaux d'urgence. La prise de conscience du contrôle des saignements de premiers secours élargit encore la base des consommateurs. L'adoption croissante dans les établissements de soins ambulatoires et ambulatoires accélère la croissance. La nature légère et portable des hémostats de poudre améliore la facilité d'utilisation. L'augmentation de la disponibilité des produits sur les marchés en développement renforce encore les perspectives de croissance futures.
- Par demande
Sur la base de l'application, le marché Hemostats est segmenté en chirurgie orthopédique, chirurgie générale, chirurgie neurologique, chirurgie cardiovasculaire, chirurgie reconstructive et chirurgie gynécologique. En 2025, le segment de la chirurgie générale a représenté la plus grande part des revenus du marché, soit 29,7 %, en raison du volume élevé de procédures abdominales et de tissus mous dans le monde. Les agents hémostatiques sont couramment utilisés pour minimiser la perte de sang et améliorer la visibilité chirurgicale. L'augmentation de la prévalence des troubles gastro-intestinaux et des résections tumorales soutient une forte demande. L'adoption croissante de chirurgies peu invasives accélère encore l'utilisation. Les hôpitaux comptent beaucoup sur les hémostats pour améliorer les résultats des patients et réduire les complications. Le vieillissement de la population et les interventions chirurgicales contribuent à la stabilité des segments. Les progrès continus dans les technologies chirurgicales améliorent également les taux d'utilisation.
Le segment de la chirurgie cardiovasculaire devrait connaître le TCAC le plus rapide de 8,9 % entre 2026 et 2033, alimenté par la prévalence croissante des maladies cardiovasculaires dans le monde. De plus en plus de chirurgies de contournement, de remplacement de valves et de procédures cardiaques complexes exigent des solutions efficaces de contrôle des saignements. Les hémostats sont essentiels dans les opérations cardiaques délicates pour assurer la sécurité du patient. Les progrès technologiques dans les matériaux biomécaniques améliorent encore l'efficacité. L'élargissement de l'accès aux soins de santé dans les économies émergentes favorise la croissance. L'investissement croissant dans les hôpitaux spécialisés en cardiologie renforce encore les perspectives du segment.
- Par indication
Sur la base d'indications, le marché des Hemostats est segmenté en fermeture et chirurgie des plaies. En 2025, le segment de la chirurgie a dominé la plus grande part des revenus du marché, soit 72,5 %, attribuable à l'utilisation intensive d'agents hémostatiques pendant les procédures opérationnelles dans toutes les spécialités. L'augmentation des volumes chirurgicaux mondiaux contribue considérablement au leadership du segment. Une sensibilisation accrue à la gestion intraopératoire du sang renforce la demande. Les hôpitaux privilégient les hémostats avancés pour améliorer la précision et l'efficacité chirurgicales. L'incidence croissante des traumatismes et des blessures liées aux accidents favorise encore la croissance. L'expansion continue de l'infrastructure des soins de santé maintient des volumes élevés de procédures. Les innovations technologiques améliorent la fiabilité des produits et la sécurité des patients.
Le segment de la fermeture des plaies devrait connaître le TCAC le plus rapide de 8,4% entre 2026 et 2033, en raison de l'augmentation des cas de blessures traumatiques et de l'adoption croissante de produits de soins avancés. L'expansion des installations de traitement ambulatoire stimule la demande. Une prise de conscience accrue de la gestion rapide des saignements dans les établissements de soins communautaires accélère l'adoption. L'accent mis de plus en plus sur les soins préventifs et la préparation aux premiers secours favorise l'expansion du segment. Les progrès technologiques dans les matériaux absorbants améliorent l'acceptation des produits.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché Hemostats est segmenté en hôpitaux, cliniques, centres ambulatoires, soins de santé communautaires, etc. Le segment des hôpitaux a dominé la plus grande part du marché de 48,9 % en 2025, soutenue par des volumes élevés de chirurgie et la disponibilité d'infrastructures de pointe. Les grands hôpitaux gèrent des opérations complexes et à haut risque nécessitant des solutions hémostatiques efficaces. La présence de chirurgiens qualifiés et de départements spécialisés renforce encore la domination. Des cadres de remboursement favorables encouragent l'adoption de produits premium. L'augmentation des investissements publics et privés dans les soins de santé soutient la croissance des procédures. L'augmentation des traumatismes et des cas d'urgence contribue également à une forte utilisation des produits.
Le segment des centres ambulatoires devrait connaître le TCAC le plus rapide de 9,5 % entre 2026 et 2033, en raison de la préférence croissante pour les chirurgies ambulatoires rentables. Ces centres offrent des séjours hospitaliers plus courts et des coûts de traitement moins élevés. L'augmentation des procédures peu invasives soutient considérablement la demande. L'expansion des infrastructures de soins de santé privées sur les marchés émergents accélère l'adoption. L'augmentation de la préférence des patients pour les procédures de congé du même jour renforce encore la croissance. Les progrès technologiques continus dans les outils chirurgicaux compacts soutiennent également l'utilisation croissante des hémostats dans les environnements ambulatoires.
Analyse régionale du marché des hémostats
- L'Amérique du Nord a dominé le marché des hémostats avec la plus grande part des revenus de 38,5 % en 2025, soutenue par des infrastructures de soins de santé de pointe, des volumes élevés d'interventions chirurgicales et la forte présence de fabricants d'instruments médicaux de premier plan
- La région bénéficie d'une adoption précoce de produits hémostatiques innovants et d'une demande croissante de chirurgies peu invasives dans plusieurs spécialités. Des cadres de remboursement favorables et des réseaux hospitaliers bien établis renforcent encore la pénétration des produits. L'augmentation de la prévalence des troubles cardiovasculaires, des affections orthopédiques et des cas de traumatisme continue d'entraîner des volumes procéduraux. Les progrès technologiques continus dans les agents hémostatiques absorbants et combinés améliorent les résultats cliniques. Une forte sensibilisation des médecins et le respect des protocoles de sécurité chirurgicale contribuent également à la demande soutenue
- Le leadership de la région est encore renforcé par d'importantes dépenses de soins de santé et des investissements continus dans les activités de recherche et de développement. Les hôpitaux et les centres chirurgicaux ambulatoires intègrent de plus en plus des solutions hémostatiques avancées pour réduire le temps de fonctionnement et minimiser les complications. La présence d'acteurs du marché mondial assure une innovation et une accessibilité cohérentes des produits. Augmentation de la population gériatrique et interventions chirurgicales associées En outre, l'expansion du marché des carburants en Amérique du Nord
États-Unis Hemostats Market Insight
Le marché américain des hémostats a remporté la plus grande part des revenus en Amérique du Nord en 2025, représentant le marché régional, grâce à des volumes chirurgicaux élevés et à l'adoption rapide d'agents hémostatiques technologiquement avancés. La forte base pharmaceutique et médicale du pays soutient l'innovation continue dans les hémostats à base de thrombine et de combinaison. L'augmentation des traumatismes et des chirurgies cardiovasculaires contribue grandement à l'utilisation du produit. La préférence croissante pour des procédures peu invasives et ambulatoires augmente la demande dans les hôpitaux et les centres chirurgicaux ambulatoires. Des politiques de remboursement favorables et des dépenses de santé élevées accélèrent encore l'adoption. De plus, une prise de conscience clinique accrue de la gestion efficace des pertes sanguines favorise l'intégration de solutions hémostatiques avancées. Le système de santé américain met l'accent sur la sécurité des patients et l'amélioration de l'efficacité chirurgicale continue de renforcer la croissance du marché.
Perspectives du marché en Europe
Le marché européen des hémostats devrait s'étendre à un TCAC important au cours de la période de prévision, soutenu par des systèmes de santé solides et une attention croissante à l'efficacité chirurgicale et à la sécurité des patients. La prévalence croissante des maladies chroniques et le vieillissement de la population contribuent à augmenter les taux d'intervention chirurgicale. Les gouvernements de la région investissent dans la modernisation de l'infrastructure hospitalière et l'amélioration de l'accès aux technologies médicales de pointe. Des normes réglementaires strictes concernant les résultats chirurgicaux et le contrôle des infections encouragent l'adoption de produits hémostatiques de haute qualité. L'utilisation accrue de techniques peu invasives et de protocoles de rétablissement améliorés stimule la demande. Des pays comme l'Allemagne, la France et le Royaume-Uni sont témoins d'une utilisation croissante d'hémostats absorbants et biomécaniques dans des procédures complexes.
Royaume-Uni Hemostats Market Insight
Le marché des hémostats du Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'augmentation des volumes chirurgicaux au sein du National Health Service (NHS) et des fournisseurs de soins de santé privés. La sensibilisation à des stratégies efficaces de gestion du sang favorise l'adoption de produits. De plus, le nombre croissant de chirurgies orthopédiques et cardiovasculaires accélère la demande d'agents hémostatiques avancés. Les initiatives gouvernementales visant à améliorer l'efficacité chirurgicale et à réduire les séjours dans les hôpitaux contribuent davantage à la croissance du marché. L'expansion des centres chirurgicaux ambulatoires et l'amélioration de l'accessibilité des soins de santé renforcent également les perspectives du marché britannique.
Allemagne Hemostats Market Insight
Le marché allemand des hémostats devrait connaître une expansion considérable au cours de la période de prévision, alimentée par une infrastructure de soins de santé bien établie et des normes procédurales élevées. Allemagne L'accent mis sur l'innovation médicale et les technologies chirurgicales avancées soutient l'adoption régulière de solutions hémostatiques modernes. L'augmentation de la population gériatrique et l'augmentation de l'incidence des maladies cardiovasculaires et orthopédiques chroniques sont des facteurs clés de croissance. Les hôpitaux adoptent de plus en plus de combinaisons et d'hémostats absorbants pour améliorer les résultats des patients. Les investissements continus dans la recherche et la modernisation des soins de santé renforcent encore la position de l'Allemagne sur le marché européen.
Aperçu du marché des hémostats de l'Asie-Pacifique
Le marché des hémostats de l'Asie et du Pacifique est sur le point d'augmenter au rythme le plus rapide de TCAC d'environ 9,3 % entre 2026 et 2033, en raison de l'urbanisation rapide, de l'expansion des infrastructures de santé et de l'augmentation des revenus disponibles. L'augmentation des volumes chirurgicaux et l'amélioration de l'accès aux traitements médicaux avancés accélèrent considérablement l'adoption du produit. Les gouvernements de pays comme la Chine et l'Inde investissent massivement dans la modernisation des soins de santé et l'expansion des réseaux hospitaliers. Une sensibilisation accrue à la gestion efficace des pertes de sang et à la charge croissante des traumatismes et des maladies chroniques contribue davantage à la croissance. L'expansion des établissements de santé privés et du tourisme médical dans la région soutient également la demande. En outre, l'amélioration des politiques de remboursement et des progrès technologiques améliore l'accessibilité aux produits hémostatiques de pointe.
Japon Hemostats Market Insight
Le marché japonais des hémostats s'accélère grâce à son système de santé avancé et à l'adoption de technologies médicales innovantes. Le vieillissement de la population augmente considérablement le besoin d'interventions chirurgicales, en particulier dans les spécialités cardiovasculaires et orthopédiques. L'accent mis sur la sécurité des patients et la précision chirurgicale soutient l'utilisation d'hémostats absorbants avancés. Les initiatives gouvernementales en matière de soins de santé et l'amélioration continue de l'infrastructure hospitalière renforcent encore la croissance du marché. L'augmentation de la demande de procédures peu invasives contribue également à une expansion régulière au Japon.
Chine Hemostats Aperçu du marché
Le marché chinois des Hemostats a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à l'expansion rapide des infrastructures de soins de santé et à l'augmentation de la population de patients. L'augmentation des interventions chirurgicales dans les hôpitaux urbains et semi-urbains augmente considérablement la demande. Les initiatives gouvernementales visant à renforcer les systèmes de santé publics et à accroître l'accessibilité médicale accélèrent encore la croissance du marché. L'expansion des hôpitaux privés et des capacités de fabrication d'appareils médicaux domestiques favorise également l'accessibilité et la disponibilité des produits. La prise de conscience croissante des solutions avancées de contrôle des saignements et l'amélioration des normes cliniques continuent de stimuler fortement le marché en Chine.
Part de marché des hémostats
L'industrie des Hemostats est principalement dirigée par des entreprises bien établies, notamment :
- CR Bard, Inc. (États-Unis)
- B. Braun Melsungen AG (Allemagne)
- Baxter International, Inc. (États-Unis)
- Integra LifeSciences (États-Unis)
- Marine Polymer Technologies, Inc. (États-Unis)
- Téléflex (États-Unis)
- Ethicon, Inc. (États-Unis)
- Pfizer, Inc. (États-Unis)
- Z-Medica LLC (États-Unis)
- Gelita Medical GmbH (Allemagne)
- Anika Therapeutics, Inc. (États-Unis)
- Stryker (États-Unis)
- Integra LifeSciences Corporation (États-Unis)
Les derniers développements du marché mondial des hémostats
- En juillet 2021, Baxter International Inc., un fournisseur mondial de produits chirurgicaux et de soins critiques, a annoncé le lancement de PERCLOT Absorbable Hemostatic Powder aux États-Unis. Cette poudre hémostatique passive prête à l'emploi est conçue pour aider les chirurgiens à contrôler rapidement les saignements légers pendant les interventions chirurgicales et complète le portefeuille plus large de produits hémostatiques actifs et passifs de Baxter.
- En décembre 2021, Becton, Dickinson and Company (BD), une importante entreprise de technologie médicale, a terminé l'acquisition de Tissuemed Ltd., un développeur britannique de films de scellants chirurgicaux autocollants. Cette acquisition a élargi les offres de BD-S dans les scellants chirurgicaux et les solutions hémostatiques, renforçant sa position sur le marché du contrôle des saignements et de la gestion des plaies
- En avril 2023, Baxter International Inc. a présenté son hémostat flottable Floseal + Recothrom à l'Association des infirmières autorisées périopératives (AORN) Global Surgical Conference & Expo. Le produit hémostatique combiné intègre deux composants actifs pour améliorer le contrôle des saignements intraopératoires dans un large éventail de spécialités chirurgicales
- En novembre 2023, Ethicon (filiale de Johnson & Johnson) a annoncé que son lot d'étanchéité hémostatique ETHIZIA a reçu l'approbation CE Mark en Europe en tant qu'hémostat auxiliaire pour contrôler les saignements internes difficiles pendant la chirurgie. Le produit devait être lancé à l'EMEA au début de 2024, et des introductions futures étaient prévues dans d'autres régions après approbation réglementaire.
- En juillet 2023, Teleflex Incorporated a reçu une clairance accrue de la FDA américaine pour l'appareil hémostatique QuikClot Control+, élargissant son utilisation marquée à d'autres scénarios de saignement internes et externes. Cette clairance élargie permet aux cliniciens d'utiliser l'appareil dans un ensemble plus large d'environnements de trauma et de chirurgie
- En avril 2024, Baxter International Inc. a lancé une version améliorée de son Hemostat d'étanchéité à température ambiante, éliminant ainsi le besoin de réfrigération et améliorant l'accessibilité dans la salle d'opération. Ce développement permet d'améliorer la préparation du chirurgien et d'accélérer la réponse dans le contrôle des saignements pendant les chirurgies ouvertes et peu invasives
- En janvier 2025, Cresilon Inc. a annoncé le lancement de TRAUMAGEL, un nouveau gel hémostatique à base de plantes aux États-Unis, conçu pour contrôler rapidement les saignements au point de soins. Le gel dérivé entièrement non animal répond à la demande croissante de solutions bio-basées et efficaces de coagulation dans les situations d'urgence et de trauma
- En avril 2025, Baxter International Inc. a annoncé l'élargissement de la disponibilité de l'Hemopatch Sealing Hemostat avec stockage de la température ambiante dans toute l'Europe, améliorant la commodité opérationnelle et élevant les normes de gestion des saignements chirurgicaux dans plusieurs spécialités, y compris les chirurgies générales, cardiovasculaires et peu invasives
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











