



Segmentation mondiale du marché du cloud hybride, par composante (solutions et services), type de service (gestion et orchestre de nuages, reprise après sinistre et hébergement hybride), modèle de service (infrastructure en tant que service, plate-forme en tant que service et logiciel en tant que service), charge de travail (stockage, sauvegarde et récupération après sinistre, mise au point d'applications et essais, gestion des bases de données, analyse des affaires, intégration et orchestration, gestion des relations avec la clientèle, gestion des ressources d'entreprise, collaboration en nuage et gestion du contenu, etc.), taille de l'organisation (petites et moyennes entreprises, et grandes entreprises), verticale (banques, services financiers et assurances, TI et télécommunications, secteur public et gouvernemental, produits de détail et de consommation, fabrication, énergie et services publics, médias et divertissement, santé et sciences de la vie, etc.)- Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché du cloud hybride et le taux de croissance
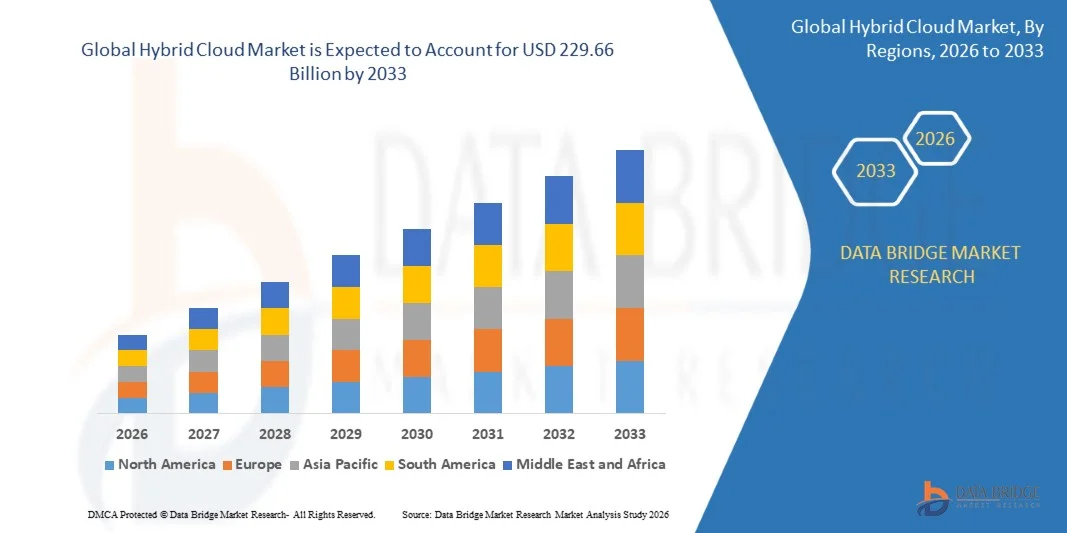
- Selon l'analyse de Data Bridge Market Research, le marché du cloud hybride a été évalué à80,51 milliards de dollars en 2025et devrait atteindreUSD 229,66 milliards pour 2033, croissance à unTCAC de 14,00 % de 2026 à 2033.
- Le marché se développe en raison de l'adoption croissante du cloud computing, de la demande croissante d'infrastructures informatiques flexibles et évolutives, des initiatives de transformation numérique croissantes et des exigences croissantes en matière de gestion sûre des données et de flexibilité de la charge de travail entre les entreprises.
- Le cloud hybride combine des environnements cloud public et privé, permettant aux organisations de gérer leur charge de travail avec une plus grande évolutivité, flexibilité, optimisation des coûts, contrôle des données et sécurité. Son adoption augmente à mesure que les entreprises s'intègrentintelligence artificielle, l'analyse des mégadonnées, l'IoT, la cybersécurité et les technologies cloud-native dans leur infrastructure numérique.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 80,51 milliards
- Valeur marchande prévue (2033) : 229,66 milliards de dollars
- Prévisions CAGR (2026-2033): 14.00%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quelles sont les principales tendances du marché du cloud hybride
- L'Amérique du Nord a dominé le marché mondial du cloud hybride avec la plus grande part de revenus de 35,8 % en 2025, soutenue par une forte adoption d'infrastructures en nuage, la présence de grands fournisseurs de services en nuage, l'augmentation des investissements des entreprises dans la transformation numérique et le déploiement généralisé d'environnements informatiques hybrides.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide, avec un TCAC de 20,7 % de 2026 à 2033, grâce à la numérisation rapide, à l'adoption croissante des technologies du cloud par les entreprises, à l'augmentation des investissements dans les centres de données et à la demande croissante d'infrastructures de TI évolutives.
- Le segment des solutions dominait la catégorie des composants avec une part de marché de 60,65 % en 2025, sous l'effet de la demande croissante des entreprises pour des plates-formes intégrées de cloud hybride qui relient le cloud public, le cloud privé et l'infrastructure sur site.
- Le segment des services devrait connaître la croissance la plus rapide, enregistrant un TCAC de 20,1 % entre 2026 et 2033, soutenu par une demande croissante de services de consultation en nuage, de migration, d'intégration, de services gérés et d'expertise en déploiement en nuage hybride.
- Le segment de la gestion du cloud et de l'orchestration a dominé la catégorie des types de services avec une part des revenus de 40,45 % en 2025, soutenue par les exigences croissantes de l'entreprise en matière de contrôle centralisé, d'automatisation, de gestion de la charge de travail et d'amélioration de la visibilité dans les environnements hybrides et multicloud.
- Le secteur de la reprise après sinistre devrait enregistrer la croissance la plus rapide parmi les types de services à un TCAC de 22,4 %, de 2026 à 2033, en raison de l'augmentation des menaces à la cybersécurité, des risques liés aux ransomwares, des exigences réglementaires et du besoin croissant de continuité des activités et d'infrastructures informatiques résilientes.
- Le segment Infrastructure as a Service (IaaS) a représenté la plus grande part de la catégorie de modèles de services à 45,50 % en 2025, tandis que le segment Plateforme as a Service (PaaS) devrait croître au plus vite CAGR de 22,5% de 2026 à 2033, avec l'adoption croissante du développement d'applications cloud-native, DevOps, conteneurisation et déploiement de logiciels agiles.
Portée du rapport et segmentation du marché des nuages hybrides
|
Attributs |
Aperçus clés du marché du Cloud hybride |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché du cloud hybride
- L'adoption croissante de l'IA dans les environnements nuageux hybrides est en train de devenir une tendance majeure, les entreprises déployant de plus en plus de charges de travail dans les infrastructures sur site, les nuages privés et les plates-formes de cloud public. Cette approche favorise la flexibilité de la charge de travail, le contrôle des données, l'évolutivité et l'intégration aux systèmes d'entreprise existants.
- Par exemple, en mai 2026, IBM a annoncé l'élargissement des capacités de gestion du cloud hybride et de l'IA, y compris la gestion du cloud hybride alimentée par l'IA, l'orchestration des agents, les capacités de données en temps réel et les contrôles de gouvernance et de souveraineté. Le développement démontre l'intégration croissante de la gestion de l'IA avec l'infrastructure cloud hybride.
- La connectivité hybride et multicloud prend également de l'importance, car les entreprises cherchent à exploiter des charges de travail sur plusieurs fournisseurs de cloud tout en réduisant la complexité du réseau. La souveraineté des données, la sécurité et la conformité à la réglementation deviennent des tendances importantes, en particulier pour les organisations qui traitent des renseignements sensibles.
- L'infrastructure hybride distribuée et l'informatique de pointe prennent de l'ampleur, car les organisations ont besoin d'un traitement en temps quasi réel pour des applications à forte intensité de données. Les architectures hybrides sont de plus en plus étendues à des emplacements de pointe pour soutenir les charges de travail à faible latence tout en maintenant une gouvernance et une sécurité centralisées.
- Dans l'ensemble, le marché du cloud hybride est de plus en plus façonné par l'intégration de l'IA, l'interopérabilité multicloud, la souveraineté des données, la cybersécurité, l'informatique de pointe et la gestion automatisée du cloud. Les entreprises se concentrent donc non seulement sur le transfert de la charge de travail vers le cloud, mais aussi sur la création d'architectures flexibles qui permettent aux applications, aux données et aux charges de travail en matière d'IA de fonctionner dans des environnements locaux, privés, publics et bordés tout en maintenant la sécurité, la conformité et le contrôle opérationnel.
Quels sont les principaux moteurs du marché du cloud hybride
- La demande croissante d'infrastructures informatiques flexibles, évolutives et sécurisées devient un moteur majeur sur le marché du cloud hybride, car les entreprises cherchent de plus en plus à combiner l'évolutivité des environnements publics du cloud avec les capacités de contrôle, de sécurité et de conformité des infrastructures privées et sur site. Cela soutient l'adoption du cloud hybride dans l'ensemble de la BFSI, des soins de santé, de la fabrication, du commerce de détail, des télécommunications et d'autres industries.
- Par exemple, en juillet 2025, le LSEG a signalé que 82 % des entreprises de services financiers interrogées utilisaient une stratégie hybride ou multicloud, tandis que 87 % avaient augmenté les dépenses en nuage au cours des deux années précédentes. Les résultats mettent en lumière le rôle croissant du cloud hybride dans le soutien de l'évolutivité, de la résilience, de la conformité réglementaire et des activités commerciales liées à l'IA.
- L'intégration croissante de l'intelligence artificielle et de l'IA génératrice accélère également l'adoption hybride du cloud, car les organisations ont besoin d'une infrastructure souple pour la charge de travail de l'IA tout en maintenant le contrôle des données sensibles. La modernisation du cloud et la transformation des applications soutiennent davantage la croissance du marché
- Dans l'ensemble, le marché du cloud hybride est de plus en plus façonné par la transformation numérique, l'adoption de l'IA, la sécurité des données, la conformité réglementaire, la modernisation du cloud, l'évolutivité et la flexibilité opérationnelle. Les entreprises investissent donc dans des architectures hybrides qui permettent de répartir les charges de travail et les données entre les environnements sur site, le cloud privé et le cloud public en fonction des besoins des entreprises, de la sécurité et des performances.
Quels sont les facteurs qui entravent la croissance du marché du cloud hybride
- La complexité croissante de la gestion des environnements hybrides et multicloud devient un défi majeur, car les organisations doivent intégrer une infrastructure sur site avec de multiples plateformes cloud tout en maintenant des performances, une sécurité, une gouvernance et une visibilité cohérentes.
- La sécurité des données, la protection de la vie privée et la conformité à la réglementation demeurent des défis importants, particulièrement pour les organisations qui exercent des activités dans des industries hautement réglementées. La dépendance et l'interopérabilité des fournisseurs suscitent également des préoccupations, car les entreprises comptent de plus en plus sur de multiples fournisseurs de cloud, des modèles d'IA et des plateformes d'infrastructure.
- Par exemple, en mai 2026, IBM et Oracle ont élargi leur partenariat pour répondre aux besoins des clients en matière de fondations intégrées, d'automatisation et de modernisation du cloud hybride. L'intégration de la charge de travail de l'IA et les exigences en matière d'infrastructure créent une complexité supplémentaire, car les entreprises cherchent à gérer la charge de travail de l'IA dans les locaux, le cloud privé, le cloud public et les environnements périphériques.
- Dans l'ensemble, le marché du cloud hybride est de plus en plus façonné par les exigences en matière de sécurité et de souveraineté des données, les défis d'interopérabilité, la modernisation du système hérité, les dépendances des fournisseurs, les exigences en matière d'infrastructure de l'IA et la nécessité d'une gouvernance et d'une visibilité opérationnelles accrues. Par conséquent, les participants au marché se concentrent sur les plateformes de gestion intégrée, l'automatisation, la cybersécurité, la gouvernance des données et les architectures hybrides flexibles pour simplifier les environnements cloud d'entreprise.
Comment le marché du cloud hybride est-il segmenté
Le marché du cloud hybride est segmenté en fonction des composantes, du type de service, du modèle de service, de la charge de travail, de la taille de l'organisation et de la verticale.
- Par composante
Sur la base de la composante, le marché mondial du cloud hybride est segmenté en solutions et services. Le segment des solutions a dominé le marché avec une part de 60,65 % en 2025, sous l'effet de la demande croissante des entreprises pour des plates-formes intégrées de cloud hybride qui relient le cloud public, le cloud privé et les infrastructures sur site. Les solutions cloud hybrides assurent une gestion centralisée de la charge de travail, l'automatisation, le contrôle de sécurité et une meilleure visibilité dans les environnements informatiques distribués.
Le segment des services devrait enregistrer la croissance la plus rapide à un TCAC de 20,1 % de 2026 à 2033, appuyé par une demande croissante de services de conseil en nuage, de migration, d'intégration, de services gérés et d'un soutien technique spécialisé. La pénurie croissante de professionnels du cloud qualifiés encourage davantage les entreprises à compter sur des prestataires de services extérieurs.
- Par type de service
Sur la base du type de service, le marché mondial du cloud hybride est segmenté en gestion et orchestration du cloud, récupération après sinistre et hébergement hybride. Le segment de la gestion du cloud et de l'orchestration a dominé le marché avec une part des revenus de 40,45 % en 2025, en raison des exigences croissantes de l'entreprise en matière de contrôle centralisé, d'automatisation, de gestion de la charge de travail et de visibilité dans les environnements hybrides et multicloud.
Le secteur de la reprise après sinistre devrait enregistrer la croissance la plus rapide à un TCAC de 22,4 %, de 2026 à 2033, en raison de l'augmentation des menaces à la cybersécurité, des risques liés aux ransomwares, des exigences réglementaires et de la demande croissante de continuité des activités. Les solutions de récupération après sinistre en nuage hybride permettent aux organisations de maintenir des sauvegardes sécurisées et de restaurer efficacement les applications critiques.
- Par modèle de service
Sur la base du modèle de service, le marché mondial du cloud hybride est segmenté enl'infrastructure comme service(IaaS),plate-forme comme service(PaaS) et le logiciel comme service (SaaS). L'infrastructure en tant que segment de services a dominé le marché avec une part de 45,50 % en 2025, soutenue par la demande croissante des entreprises pour l'informatique évolutive, le stockage et l'infrastructure de réseautage. IaaS permet aux organisations de combiner l'infrastructure privée et les ressources en nuage public tout en améliorant l'évolutivité et l'utilisation des ressources.
La plateforme en tant que segment de service devrait enregistrer la croissance la plus rapide à un TCAC de 22,5% entre 2026 et 2033, en raison de l'adoption croissante du développement d'applications cloud-native, DevOps, conteneurisation, microservices et déploiement de logiciels agiles. PaaS permet aux développeurs de construire, tester et déployer des applications sans gérer l'infrastructure sous-jacente.
- Par charge de travail
Sur la base de la charge de travail, le marché mondial du cloud hybride est segmenté en stockage, sauvegarde et récupération après sinistre, développement et essais d'applications, gestion des bases de données, analyse d'affaires, intégration et orchestration, gestion de la relation client, gestion des ressources d'entreprise, collaboration en nuage et gestion du contenu, etc. Le secteur du stockage, de la sauvegarde et de la reprise après sinistre a dominé le marché avec une part de 30,35 % en 2025, en raison de l'augmentation des besoins de l'entreprise en matière d'infrastructure de gestion des données sûre, évolutive et résistante.
Le segment du développement et des essais d'applications devrait enregistrer la croissance la plus rapide à un TCAC de 20,7 % de 2026 à 2033, en raison de l'adoption croissante du développement cloud-natif, DevOps, l'automatisation et les pratiques de livraison de logiciels agiles. Les environnements nuageux hybrides fournissent une infrastructure flexible pour développer et tester des applications dans les environnements informatiques distribués.
- Selon la taille de l'organisation
Sur la base de la taille de l'organisation, le marché mondial du cloud hybride est segmenté en petites et moyennes entreprises et grandes entreprises. Le segment des grandes entreprises a dominé le marché avec une part de 65,70 % en 2025, soutenue par des investissements considérables dans la transformation numérique, des infrastructures informatiques complexes, des applications critiques pour la mission et la modernisation du cloud à l'échelle de l'entreprise.
Le segment des petites et moyennes entreprises devrait enregistrer la croissance la plus rapide à un TCAC de 200,9 % entre 2026 et 2033, en raison de la disponibilité accrue de services cloud abordables, de solutions cloud hybrides gérées et de plates-formes de déploiement simplifiées. Les PME adoptent de plus en plus des environnements nuageux hybrides pour accéder à des capacités informatiques évolutives tout en contrôlant les investissements dans les infrastructures.
- Par verticale
Sur la base de la verticale, le marché mondial du cloud hybride est segmenté en banques, services financiers et assurances, elle et les télécommunications, le gouvernement et le secteur public, les biens de détail et de consommation, la fabrication, l'énergie et les services publics, les médias et le divertissement, les soins de santé et les sciences de la vie, et d'autres. Le segment de l'entreprise et des télécommunications a dominé le marché avec une part de 25,30 % en 2025, soutenue par de vastes besoins en infrastructures infonuagiques, la gestion à grande échelle des données, la modernisation du réseau et l'adoption croissante de technologies de l'IA, de l'informatique de pointe et de la 5G.
Le secteur des soins de santé et des sciences de la vie devrait enregistrer la croissance la plus rapide à un TCAC de 22,6 % entre 2026 et 2033, en raison de l'adoption croissante de soins de santé numériques, des dossiers de santé électroniques, de l'analyse médicale, des applications d'intelligence artificielle et des exigences croissantes en matière de gestion des données sécurisée et conforme. Le cloud hybride permet aux organismes de soins de santé d'équilibrer la sécurité des données et les exigences réglementaires avec des capacités de calcul en nuage évolutives.
Quelle région détient la plus grande part du marché du cloud hybride
- L'Amérique du Nord a représenté la plus grande part du marché mondial du cloud hybride, avec une part de 35,8 % des revenus en 2025, soutenue par une forte adoption d'infrastructures en nuage, la présence de grands fournisseurs de services en nuage, l'augmentation des investissements des entreprises dans la transformation numérique et le déploiement généralisé d'environnements informatiques hybrides.
- La région bénéficie également de l'adoption généralisée de stratégies hybrides et multicloud parmi les grandes entreprises, d'une forte demande de solutions de sécurité et de gestion de la charge de travail dans le cloud, et d'un déploiement accru de l'intelligence artificielle et d'applications à forte intensité de données. Les investissements croissants dans la modernisation du cloud, l'informatique de pointe et l'automatisation des entreprises continuent de renforcer la position de l'Amérique du Nord sur le marché mondial du cloud hybride.
Aperçu du marché américain du cloud hybride
Le marché américain du cloud hybride est soutenu par l'adoption généralisée de l'informatique en nuage, la transformation numérique en cours et la demande croissante d'infrastructures informatiques flexibles, évolutives et sécurisées. Les organismes des services financiers, des soins de santé, du commerce de détail, de la fabrication et des télécommunications combinent de plus en plus le cloud public, le cloud privé et les environnements sur place pour gérer diverses charges de travail et besoins en données. L'adoption croissante de l'intelligence artificielle, de l'analyse, de l'informatique de pointe et des applications cloud-natives augmente encore la demande d'architectures hybrides. De plus, des investissements importants dans la cybersécurité, la gouvernance des données, l'automatisation et la modernisation du cloud soutiennent l'adoption continue de solutions de cloud hybrides dans les entreprises américaines.
Aperçu du marché canadien des nuages hybrides
Le marché canadien du cloud hybride se développe à mesure que les entreprises adoptent de plus en plus une infrastructure de cloud souple pour appuyer la transformation numérique, la gestion des données et la modernisation des applications. La demande est soutenue par des investissements croissants dans la cybersécurité, l'intelligence artificielle, l'analyse des données et les technologies de cloud-native dans les services financiers, les soins de santé, les télécommunications, le gouvernement et le commerce de détail. Les organisations combinent de plus en plus des environnements cloud privés et publics pour améliorer l'évolutivité tout en maintenant un contrôle accru des données sensibles et des exigences réglementaires. L'expansion des fournisseurs de services en nuage, des centres de données et des services en nuage gérés favorise l'adoption, tandis que la demande de portabilité de la charge de travail et la continuité des activités continuent de créer des débouchés.
Aperçu du marché du cloud hybride Asie-Pacifique
Le marché du cloud hybride Asie-Pacifique connaît une expansion rapide, soutenue par l'accélération de la transformation numérique, l'adoption croissante du cloud et les investissements croissants dans les centres de données et l'infrastructure informatique d'entreprise. Les organisations de la Chine, de l'Inde, du Japon, de la Corée du Sud et de l'Asie du Sud-Est adoptent de plus en plus des environnements nuageux hybrides pour améliorer l'évolutivité, la flexibilité, la gestion des données et l'efficacité opérationnelle. L'adoption croissante de l'intelligence artificielle, de l'analyse des mégadonnées, de l'IoT et des applications cloud-native soutient encore davantage la demande. De plus, l'expansion des petites et moyennes entreprises et les initiatives de numérisation dirigées par le gouvernement créent de nouvelles possibilités pour les fournisseurs de services en nuage hybrides dans toute la région.
China Hybrid Cloud Market Insight
Le marché chinois du cloud hybride se développe à mesure que les entreprises accélèrent la transformation numérique, l'adoption du cloud et la modernisation de l'infrastructure informatique. Les investissements croissants dans l'intelligence artificielle, l'analyse des mégadonnées, l'Internet des objets et les applications cloud-natives augmentent la demande d'environnements hybrides flexibles qui combinent les capacités du cloud public et privé. Les initiatives gouvernementales appuyant la numérisation et le développement de l'infrastructure cloud contribuent également à la croissance du marché. De plus, l'augmentation des exigences en matière de sécurité des données, de conformité à la réglementation, de flexibilité de la charge de travail et de continuité des activités incite les organisations de services financiers, de fabrication, de télécommunications, de détail et de soins de santé à adopter des solutions de cloud hybrides.
Aperçu du marché japonais du cloud hybride
Le marché japonais du cloud hybride se développe à mesure que les entreprises adoptent de plus en plus le cloud computing pour soutenir la transformation numérique, la modernisation des données et l'évolutivité de l'infrastructure informatique. La demande croissante de gestion des données sécurisée, de continuité des activités, d'intelligence artificielle et d'analyse avancée encourage les organisations à intégrer les environnements cloud privés et publics. L'écosystème technologique solide du Japon et l'accent mis sur la cybersécurité, l'efficacité opérationnelle et la conformité à la réglementation favorisent l'adoption de nuages hybrides. Les services financiers, la fabrication, les télécommunications, les soins de santé et les organisations gouvernementales déploient de plus en plus de solutions infonuagiques hybrides pour moderniser les systèmes existants tout en maintenant un plus grand contrôle sur les données sensibles et les charges de travail critiques pour la mission.
Allemagne Aperçu du marché du cloud hybride
Le marché allemand du cloud hybride est soutenu par la numérisation croissante des entreprises, l'adoption croissante du cloud computing et la demande croissante d'infrastructures informatiques flexibles et sécurisées. Les organisations allemandes combinent de plus en plus le cloud privé, le cloud public et les systèmes sur site pour améliorer l'évolutivité tout en maintenant un meilleur contrôle sur les données sensibles. La demande est également soutenue par des investissements dans l'intelligence artificielle, l'analyse des données, la cybersécurité et les applications cloud-natives dans la fabrication, l'automobile, les services financiers, les soins de santé et les télécommunications. En outre, des exigences strictes en matière de protection des données et de conformité encouragent les entreprises à adopter des architectures hybrides qui assurent un meilleur contrôle des données, de la charge de travail et de l'infrastructure.
Aperçu du marché du cloud hybride au Royaume-Uni
Le marché du cloud hybride au Royaume-Uni est soutenu par la transformation numérique croissante des entreprises, l'adoption croissante d'applications basées sur le cloud et la demande croissante d'infrastructures informatiques flexibles et évolutives. Les organismes des secteurs des services financiers, des soins de santé, de la vente au détail, de la fabrication et du secteur public combinent de plus en plus les environnements cloud privé et public pour améliorer la flexibilité de la charge de travail, la gestion des données et l'efficacité opérationnelle. L'accent mis sur la cybersécurité, la souveraineté des données et la conformité à la réglementation encourage également les entreprises à adopter des architectures hybrides contrôlées. De plus, des investissements croissants dans l'intelligence artificielle, l'analyse, l'informatique de pointe et la modernisation du cloud devraient créer de nouvelles possibilités pour les fournisseurs de cloud hybrides au Royaume-Uni.
Quelles sont les meilleures entreprises du marché du cloud hybride
L'industrie du cloud hybride est principalement dirigée par des entreprises bien établies, notamment:
- IBM(États-Unis)
- Microsoft(États-Unis)
- Amazon Web Services, Inc.(États-Unis)
- Oracle(États-Unis)
- Cisco Systems, Inc.(États-Unis)
- Dell Inc. (États-Unis)
- Hewlett Packard Enterprise Development LP (États-Unis)
- Red Hat, Inc. (États-Unis)
- VMware, LLC (États-Unis)
- Nutanix, Inc. (États-Unis)
- Broadcom Inc. (États-Unis)
- NetApp, Inc. (États-Unis)
- TECHNOLOGIE RACKSPACE (États-Unis)
- Verizon Communications Inc. (États-Unis)
- Alibaba Cloud (Chine)
- Huawei Technologies Co., Ltd. (Chine)
- SAP SE (Allemagne)
- Fujitsu Limited (Japon)
- Hitachi, Ltd (Japon)
Quels sont les derniers développements sur Hybrid Cloud Market
- En août 2026, AWS a annoncé l'avant-première publique d'AWS Interconnect multicloud avec Microsoft Azure, permettant aux clients d'établir des connexions privées et résistantes entre AWS et Azure à travers une expérience gérée. Le développement s'appuie sur un effort plus large de l'AWS pour simplifier la connectivité et l'interopérabilité multicloud.
- En juillet 2026, AWS a annoncé la disponibilité générale d'AWS Interconnect multicloud avec Oracle Cloud Infrastructure (OCI), permettant aux clients d'établir une connectivité privée évolutive entre AWS et OCI. Le service vise à simplifier la connectivité pour les organisations qui exploitent des charges de travail dans plusieurs environnements cloud.
- En juin 2026, IBM et Google Cloud ont annoncé un partenariat stratégique pour développer l'IA d'entreprise et moderniser les systèmes de base, combinant les capacités d'IBM Consulting avec la plateforme Gemini Enterprise Agent, la cybersécurité et les technologies de données. L'initiative appuie la modernisation des environnements nuageux hybrides et d'entreprise.
- En mai 2026, IBM et Oracle ont élargi leur partenariat stratégique pour faire progresser l'IA et la modernisation hybride du cloud. Les capacités prévues comprennent une plus grande intégration entre Oracle Cloud Infrastructure et Red Hat Enterprise Linux, ainsi que des outils pour l'optimisation de la charge de travail, la sécurité des données, l'automatisation et la gestion des applications d'entreprise.
- En novembre 2025, IBM Consulting a ouvert son premier centre d'innovation Red Hat à Bengaluru, offrant aux entreprises un environnement pour explorer les technologies hybrides du cloud et de l'IA et accélérer les initiatives de transformation numérique.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DU CLOUD HYBRIDE
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.1.1 ARRIVER SUR LE MARCHÉ MONDIAL DU CLOUD HYBRIDE
2.1.2 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.1.3 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.1.4 GUIDE DU MARCHÉ
2.1.5 GRILLE DE POSITIONNEMENT DE L'ENTREPRISE
2.1.6 ANALYSE DES PARTS DE MARCHÉ DE L'ENTREPRISE
2.1.7 MODÉLISATION MULTIVARIÉE
2.1.8 ANALYSE DE HAUT EN BAS
2.1.9 NORMES DE MESURE
2.1.10 ANALYSE DES PARTS DES FOURNISSEURS
2.1.11 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.1.12 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.2 MARCHÉ MONDIAL DU CLOUD HYBRIDE : APERÇU DE LA RECHERCHE
2.3 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 APERÇUS PREMIUM
5.1 LES CINQ FORCES DE PORTER
5.2 NORMES RÉGLEMENTAIRES
5.3 TENDANCES TECHNOLOGIQUES
5.4 ANALYSE DES BREVETS
5.5 ÉTUDE DE CAS
5.6 ANALYSE DE LA CHAÎNE DE VALEUR
5.7 ANALYSE COMPARATIVE DES ENTREPRISES
6 MARCHÉ MONDIAL DU CLOUD HYBRIDE, PAR OFFRE
6.1 APERÇU
6.2 SOLUTION
6.3 SERVICES
6.3.1 PAR TYPE DE SERVICE
6.3.1.1. GESTION ET ORCHESTRATION DU CLOUD
6.3.1.2. REPRISE APRÈS SINISTRE
6.3.1.3. HÉBERGEMENT HYBRIDE
6.3.2 PAR MODÈLE DE SERVICE
6.3.2.1. INFRASTRUCTURE EN TANT QUE SERVICE (IAAS)
6.3.2.2. PLATEFORME EN TANT QUE SERVICE (PAAS)
6.3.2.3. LOGICIEL EN TANT QUE SERVICE (SAAS)
7 MARCHÉS MONDIAUX DU CLOUD HYBRIDE, PAR TYPE D'ENVIRONNEMENT
7.1 APERÇU
7.2 CLOUD PUBLIC
7.3 CLOUD PRIVÉ SUR SITE
7.4 CLOUD PRIVÉ HÉBERGÉ
7.5 SUR SITE (HÉRITAGE)
8 MARCHÉ MONDIAL DU CLOUD HYBRIDE, PAR TAILLE D'ENTREPRISE
8.1 APERÇU
8.2 PETITES ET MOYENNES ENTREPRISES
8.3 GRANDE ENTREPRISE
9 MARCHÉ MONDIAL DU CLOUD HYBRIDE, PAR CHARGES DE TRAVAIL
9.1 APERÇU
9.2 STOCKAGE, SAUVEGARDE ET REPRISE APRÈS SINISTRE
9.3 DÉVELOPPEMENT ET TEST D'APPLICATIONS
9.4 GESTION DE LA BASE DE DONNÉES
9.5 INTÉGRATION ET ORCHESTRATION
9.6 GESTION DE LA RELATION CLIENT
9.7 GESTION DES RESSOURCES DE L'ENTREPRISE
9.8 COLLABORATION ET GESTION DE CONTENU DANS LE CLOUD
9,9 AUTRES
10 MARCHÉS MONDIAUX DU CLOUD HYBRIDE, PAR UTILISATEUR FINAL
10.1 APERÇU
10.2 BFSI
10.2.1 EN OFFRANT
10.2.1.1. SOLUTION
10.2.1.2. SERVICES
10.2.1.2.1. PAR TYPE DE SERVICE
10.2.1.2.1.1 GESTION ET ORCHESTRATION DU CLOUD
10.2.1.2.1.2 REPRISE APRÈS SINISTRE
10.2.1.2.1.3 HÉBERGEMENT HYBRIDE
10.2.1.2.2. PAR MODÈLE DE SERVICE
10.2.1.2.2.1 INFRASTRUCTURE EN TANT QUE SERVICE (IAAS)
10.2.1.2.2.2 PLATEFORME EN TANT QUE SERVICE (PAAS)
10.2.1.2.2.3 LOGICIEL EN TANT QUE SERVICE (SAAS)
10.3 Informatique et télécommunications
10.3.1 EN OFFRANT
10.3.1.1. SOLUTION
10.3.1.2. SERVICES
10.3.1.2.1. PAR TYPE DE SERVICE
10.3.1.2.1.1 GESTION ET ORCHESTRATION DU CLOUD
10.3.1.2.1.2 REPRISE APRÈS SINISTRE
10.3.1.2.1.3 HÉBERGEMENT HYBRIDE
10.3.1.2.2. PAR MODÈLE DE SERVICE
10.3.1.2.2.1 INFRASTRUCTURE EN TANT QUE SERVICE (IAAS)
10.3.1.2.2.2 PLATEFORME EN TANT QUE SERVICE (PAAS)
10.3.1.2.2.3 LOGICIEL EN TANT QUE SERVICE (SAAS)
10.4 SOINS DE SANTÉ
10.4.1 EN OFFRANT
10.4.1.1. SOLUTION
10.4.1.2. SERVICES
10.4.1.2.1. PAR TYPE DE SERVICE
10.4.1.2.1.1 GESTION ET ORCHESTRATION DU CLOUD
10.4.1.2.1.2 REPRISE APRÈS SINISTRE
10.4.1.2.1.3 HÉBERGEMENT HYBRIDE
10.4.1.2.2. PAR MODÈLE DE SERVICE
10.4.1.2.2.1 INFRASTRUCTURE EN TANT QUE SERVICE (IAAS)
10.4.1.2.2.2 PLATEFORME EN TANT QUE SERVICE (PAAS)
10.4.1.2.2.3 LOGICIEL EN TANT QUE SERVICE (SAAS)
10.5 DÉTAIL
10.5.1 EN OFFRANT
10.5.1.1. SOLUTION
10.5.1.2. SERVICES
10.5.1.2.1. PAR TYPE DE SERVICE
10.5.1.2.1.1 GESTION ET ORCHESTRATION DU CLOUD
10.5.1.2.1.2 REPRISE APRÈS SINISTRE
10.5.1.2.1.3 HÉBERGEMENT HYBRIDE
10.5.1.2.2. PAR MODÈLE DE SERVICE
10.5.1.2.2.1 INFRASTRUCTURE EN TANT QUE SERVICE (IAAS)
10.5.1.2.2.2 PLATEFORME EN TANT QUE SERVICE (PAAS)
10.5.1.2.2.3 LOGICIEL EN TANT QUE SERVICE (SAAS)
10.6 MÉDIAS ET DIVERTISSEMENT
10.6.1 EN OFFRANT
10.6.1.1. SOLUTION
10.6.1.2. SERVICES
10.6.1.2.1. PAR TYPE DE SERVICE
10.6.1.2.1.1 GESTION ET ORCHESTRATION DU CLOUD
10.6.1.2.1.2 REPRISE APRÈS SINISTRE
10.6.1.2.1.3 HÉBERGEMENT HYBRIDE
10.6.1.2.2. PAR MODÈLE DE SERVICE
10.6.1.2.2.1 INFRASTRUCTURE EN TANT QUE SERVICE (IAAS)
10.6.1.2.2.2 PLATEFORME EN TANT QUE SERVICE (PAAS)
10.6.1.2.2.3 LOGICIEL EN TANT QUE SERVICE (SAAS)
10.7 FABRICATION
10.7.1 EN OFFRANT
10.7.1.1. SOLUTION
10.7.1.2. SERVICES
10.7.1.2.1. PAR TYPE DE SERVICE
10.7.1.2.1.1 GESTION ET ORCHESTRATION DU CLOUD
10.7.1.2.1.2 REPRISE APRÈS SINISTRE
10.7.1.2.1.3 HÉBERGEMENT HYBRIDE
10.7.1.2.2. PAR MODÈLE DE SERVICE
10.7.1.2.2.1 INFRASTRUCTURE EN TANT QUE SERVICE (IAAS)
10.7.1.2.2.2 PLATEFORME EN TANT QUE SERVICE (PAAS)
10.7.1.2.2.3 LOGICIEL EN TANT QUE SERVICE (SAAS)
10.8 GOUVERNEMENT
10.8.1 EN OFFRANT
10.8.1.1. SOLUTION
10.8.1.2. SERVICES
10.8.1.2.1. PAR TYPE DE SERVICE
10.8.1.2.1.1 GESTION ET ORCHESTRATION DU CLOUD
10.8.1.2.1.2 REPRISE APRÈS SINISTRE
10.8.1.2.1.3 HÉBERGEMENT HYBRIDE
10.8.1.2.2. PAR MODÈLE DE SERVICE
10.8.1.2.2.1 INFRASTRUCTURE EN TANT QUE SERVICE (IAAS)
10.8.1.2.2.2 PLATEFORME EN TANT QUE SERVICE (PAAS)
10.8.1.2.2.3 LOGICIEL EN TANT QUE SERVICE (SAAS)
10.9 TRANSPORT ET LOGISTIQUE
10.9.1 EN OFFRANT
10.9.1.1. SOLUTION
10.9.1.2. SERVICES
10.9.1.2.1. PAR TYPE DE SERVICE
10.9.1.2.1.1 GESTION ET ORCHESTRATION DU CLOUD
10.9.1.2.1.2 REPRISE APRÈS SINISTRE
10.9.1.2.1.3 HÉBERGEMENT HYBRIDE
10.9.1.2.2. PAR MODÈLE DE SERVICE
10.9.1.2.2.1 INFRASTRUCTURE EN TANT QUE SERVICE (IAAS)
10.9.1.2.2.2 PLATEFORME EN TANT QUE SERVICE (PAAS)
10.9.1.2.2.3 LOGICIEL EN TANT QUE SERVICE (SAAS)
10.1 VOYAGES ET HÔTELLERIE
10.10.1 EN OFFRANT
10.10.1.1. SOLUTION
10.10.1.2. SERVICES
10.10.1.2.1. PAR TYPE DE SERVICE
10.10.1.2.1.1 GESTION ET ORCHESTRATION DU CLOUD
10.10.1.2.1.2 REPRISE APRÈS SINISTRE
10.10.1.2.1.3 HÉBERGEMENT HYBRIDE
10.10.1.2.2. PAR MODÈLE DE SERVICE
10.10.1.2.2.1 INFRASTRUCTURE EN TANT QUE SERVICE (IAAS)
10.10.1.2.2.2 PLATEFORME EN TANT QUE SERVICE (PAAS)
10.10.1.2.2.3 LOGICIEL EN TANT QUE SERVICE (SAAS)
10.11 ÉDUCATION
10.11.1 EN OFFRANT
10.11.1.1. SOLUTION
10.11.1.2. SERVICES
10.11.1.2.1. PAR TYPE DE SERVICE
10.11.1.2.1.1 GESTION ET ORCHESTRATION DU CLOUD
10.11.1.2.1.2 REPRISE APRÈS SINISTRE
10.11.1.2.1.3 HÉBERGEMENT HYBRIDE
10.11.1.2.2. PAR MODÈLE DE SERVICE
10.11.1.2.2.1 INFRASTRUCTURE EN TANT QUE SERVICE (IAAS)
10.11.1.2.2.2 PLATEFORME EN TANT QUE SERVICE (PAAS)
10.11.1.2.2.3 LOGICIEL EN TANT QUE SERVICE (SAAS)
10.12 AUTRES
11 MARCHÉS MONDIAUX DU CLOUD HYBRIDE, PAR ZONE GÉOGRAPHIQUE
11.1 MARCHÉ MONDIAL DU CLOUD HYBRIDE (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
11.1.1 AMÉRIQUE DU NORD
11.1.1.1. États-Unis
11.1.1.2. CANADA
11.1.1.3. MEXIQUE
11.1.2 EUROPE
11.1.2.1. ALLEMAGNE
11.1.2.2. FRANCE
11.1.2.3. Royaume-Uni
11.1.2.4. ITALIE
11.1.2.5. ESPAGNE
11.1.2.6. RUSSIE
11.1.2.7. TURQUIE
11.1.2.8. BELGIQUE
11.1.2.9. PAYS-BAS
11.1.2.10. NORVÈGE
11.1.2.11. FINLAND
11.1.2.12. SUISSE
11.1.2.13. DANEMARK
11.1.2.14. SUÈDE
11.1.2.15. POLOGNE
11.1.2.16. RESTE DE L'EUROPE
11.1.3 ASIE-PACIFIQUE
11.1.3.1. JAPON
11.1.3.2. CHINE
11.1.3.3. CORÉE DU SUD
11.1.3.4. INDE
11.1.3.5. AUSTRALIE
11.1.3.6. NOUVELLE-ZÉLANDE
11.1.3.7. SINGAPOUR
11.1.3.8. THAÏLANDE
11.1.3.9. MALAISIE
11.1.3.10. INDONÉSIE
11.1.3.11. PHILIPPINES
11.1.3.12. TAÏWAN
11.1.3.13. VIETNAM
11.1.3.14. RESTE DE L'ASIE-PACIFIQUE
11.1.4 AMÉRIQUE DU SUD
11.1.4.1. BRÉSIL
11.1.4.2. ARGENTINE
11.1.4.3. RESTE DE L'AMÉRIQUE DU SUD
11.1.5 MOYEN-ORIENT ET AFRIQUE
11.1.5.1. AFRIQUE DU SUD
11.1.5.2. ÉGYPTE
11.1.5.3. ARABIE SAOUDITE
11.1.5.4. Émirats arabes unis
11.1.5.5. OMAN
11.1.5.6. BAHREÏN
11.1.5.7. ISRAËL
11.1.5.8. KOWEÏT
11.1.5.9. QATAR
11.1.5.10. RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
11.2 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
12 MARCHÉ MONDIAL DU CLOUD HYBRIDE, PAYSAGE DES ENTREPRISES
12.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
12.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
12.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
12.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
12.5 FUSIONS ET ACQUISITIONS
12.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
12.7 EXTENSION
12.8 MODIFICATIONS RÉGLEMENTAIRES
12.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
13 MARCHÉ MONDIAL DU CLOUD HYBRIDE, ANALYSE SWOT ET DBMR
14 MARCHÉ MONDIAL DU CLOUD HYBRIDE, PROFIL DE L'ENTREPRISE
14.1 GOOGLE
14.1.1 INSTANTANÉ DE L'ENTREPRISE
14.1.2 ANALYSE DES REVENUS
14.1.3 PRÉSENCE GÉOGRAPHIQUE
14.1.4 PORTEFEUILLE DE PRODUITS
14.1.5 ÉVOLUTION RÉCENTE
14.2 MICROSOFT
14.2.1 INSTANTANÉ DE L'ENTREPRISE
14.2.2 ANALYSE DES REVENUS
14.2.3 PRÉSENCE GÉOGRAPHIQUE
14.2.4 PORTEFEUILLE DE PRODUITS
14.2.5 ÉVOLUTION RÉCENTE
14.3 AMAZON WEB SERVICES, INC.
14.3.1 INSTANTANÉ DE L'ENTREPRISE
14.3.2 ANALYSE DES REVENUS
14.3.3 PRÉSENCE GÉOGRAPHIQUE
14.3.4 PORTEFEUILLE DE PRODUITS
14.3.5 ÉVOLUTION RÉCENTE
14.4 ORACLE
14.4.1 INSTANTANÉ DE L'ENTREPRISE
14.4.2 ANALYSE DES REVENUS
14.4.3 PRÉSENCE GÉOGRAPHIQUE
14.4.4 PORTEFEUILLE DE PRODUITS
14.4.5 ÉVOLUTION RÉCENTE
14.5 CISCO SYSTEMS, INC.
14.5.1 INSTANTANÉ DE L'ENTREPRISE
14.5.2 ANALYSE DES REVENUS
14.5.3 PRÉSENCE GÉOGRAPHIQUE
14.5.4 PORTEFEUILLE DE PRODUITS
14.5.5 ÉVOLUTION RÉCENTE
14.6 IBM
14.6.1 INSTANTANÉ DE L'ENTREPRISE
14.6.2 ANALYSE DES REVENUS
14.6.3 PRÉSENCE GÉOGRAPHIQUE
14.6.4 PORTEFEUILLE DE PRODUITS
14.6.5 ÉVOLUTION RÉCENTE
14.7 NETAPP
14.7.1 INSTANTANÉ DE L'ENTREPRISE
14.7.2 ANALYSE DES REVENUS
14.7.3 PRÉSENCE GÉOGRAPHIQUE
14.7.4 PORTEFEUILLE DE PRODUITS
14.7.5 ÉVOLUTION RÉCENTE
14.8 VMWARE, INC.
14.8.1 INSTANTANÉ DE L'ENTREPRISE
14.8.2 ANALYSE DES REVENUS
14.8.3 PRÉSENCE GÉOGRAPHIQUE
14.8.4 PORTEFEUILLE DE PRODUITS
14.8.5 ÉVOLUTION RÉCENTE
14.9 CITRIX SYSTEMS, INC.
14.9.1 INSTANTANÉ DE L'ENTREPRISE
14.9.2 ANALYSE DES REVENUS
14.9.3 PRÉSENCE GÉOGRAPHIQUE
14.9.4 PORTEFEUILLE DE PRODUITS
14.9.5 ÉVOLUTION RÉCENTE
14.1 HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP
14.10.1 INSTANTANÉ DE L'ENTREPRISE
14.10.2 ANALYSE DES REVENUS
14.10.3 PRÉSENCE GÉOGRAPHIQUE
14.10.4 PORTEFEUILLE DE PRODUITS
14.10.5 ÉVOLUTION RÉCENTE
14.11 NUTANIX
14.11.1 INSTANTANÉ DE L'ENTREPRISE
14.11.2 ANALYSE DES REVENUS
14.11.3 PRÉSENCE GÉOGRAPHIQUE
14.11.4 PORTEFEUILLE DE PRODUITS
14.11.5 ÉVOLUTION RÉCENTE
14.12 HITACHI VANTARA LLC
14.12.1 INSTANTANÉ DE L'ENTREPRISE
14.12.2 ANALYSE DES REVENUS
14.12.3 PRÉSENCE GÉOGRAPHIQUE
14.12.4 PORTEFEUILLE DE PRODUITS
14.12.5 ÉVOLUTION RÉCENTE
14.13 CLOUDFLARE, INC.
14.13.1 INSTANTANÉ DE L'ENTREPRISE
14.13.2 ANALYSE DES REVENUS
14.13.3 PRÉSENCE GÉOGRAPHIQUE
14.13.4 PORTEFEUILLE DE PRODUITS
14.13.5 ÉVOLUTION RÉCENTE
14.14 FORTINET, INC.
14.14.1 INSTANTANÉ DE L'ENTREPRISE
14.14.2 ANALYSE DES REVENUS
14.14.3 PRÉSENCE GÉOGRAPHIQUE
14.14.4 PORTEFEUILLE DE PRODUITS
14.14.5 ÉVOLUTION RÉCENTE
14.15 INTEL CORPORATION
14.15.1 INSTANTANÉ DE L'ENTREPRISE
14.15.2 ANALYSE DES REVENUS
14.15.3 PRÉSENCE GÉOGRAPHIQUE
14.15.4 PORTEFEUILLE DE PRODUITS
14.15.5 ÉVOLUTION RÉCENTE
14.16 LUMEN TECHNOLOGIES
14.16.1 INSTANTANÉ DE L'ENTREPRISE
14.16.2 ANALYSE DES REVENUS
14.16.3 PRÉSENCE GÉOGRAPHIQUE
14.16.4 PORTEFEUILLE DE PRODUITS
14.16.5 ÉVOLUTION RÉCENTE
14.17 HCL TECHNOLOGIES LIMITÉE
14.17.1 INSTANTANÉ DE L'ENTREPRISE
14.17.2 ANALYSE DES REVENUS
14.17.3 PRÉSENCE GÉOGRAPHIQUE
14.17.4 PORTEFEUILLE DE PRODUITS
14.17.5 ÉVOLUTION RÉCENTE
14.18 DELL INC.
14.18.1 INSTANTANÉ DE L'ENTREPRISE
14.18.2 ANALYSE DES REVENUS
14.18.3 PRÉSENCE GÉOGRAPHIQUE
14.18.4 PORTEFEUILLE DE PRODUITS
14.18.5 ÉVOLUTION RÉCENTE
14.19 TELEFONAKTIEBOLAGET LM ERICSSON
14.19.1 INSTANTANÉ DE L'ENTREPRISE
14.19.2 ANALYSE DES REVENUS
14.19.3 PRÉSENCE GÉOGRAPHIQUE
14.19.4 PORTEFEUILLE DE PRODUITS
14.19.5 ÉVOLUTION RÉCENTE
14.2 FUJITSU
14.20.1 INSTANTANÉ DE L'ENTREPRISE
14.20.2 ANALYSE DES REVENUS
14.20.3 PRÉSENCE GÉOGRAPHIQUE
14.20.4 PORTEFEUILLE DE PRODUITS
14.20.5 ÉVOLUTION RÉCENTE
14.21 ACCENTURE
14.21.1 INSTANTANÉ DE L'ENTREPRISE
14.21.2 ANALYSE DES REVENUS
14.21.3 PRÉSENCE GÉOGRAPHIQUE
14.21.4 PORTEFEUILLE DE PRODUITS
14.21.5 ÉVOLUTION RÉCENTE
14.22 PURE STORAGE, INC.
14.22.1 INSTANTANÉ DE L'ENTREPRISE
14.22.2 ANALYSE DES REVENUS
14.22.3 PRÉSENCE GÉOGRAPHIQUE
14.22.4 PORTEFEUILLE DE PRODUITS
14.22.5 ÉVOLUTION RÉCENTE
14.23 QUEST SOFTWARE INC.
14.23.1 INSTANTANÉ DE L'ENTREPRISE
14.23.2 ANALYSE DES REVENUS
14.23.3 PRÉSENCE GÉOGRAPHIQUE
14.23.4 PORTEFEUILLE DE PRODUITS
14.23.5 ÉVOLUTION RÉCENTE
14.24 UNITÉS MONDIALES
14.24.1 INSTANTANÉ DE L'ENTREPRISE
14.24.2 ANALYSE DES REVENUS
14.24.3 PRÉSENCE GÉOGRAPHIQUE
14.24.4 PORTEFEUILLE DE PRODUITS
14.24.5 ÉVOLUTION RÉCENTE
14.25 NTT COMMUNICATIONS CORPORATION
14.25.1 INSTANTANÉ DE L'ENTREPRISE
14.25.2 ANALYSE DES REVENUS
14.25.3 PRÉSENCE GÉOGRAPHIQUE
14.25.4 PORTEFEUILLE DE PRODUITS
14.25.5 ÉVOLUTION RÉCENTE
14.26 OPEN TEXT CORPORATION (MICRO FOCUS)
14.26.1 INSTANTANÉ DE L'ENTREPRISE
14.26.2 ANALYSE DES REVENUS
14.26.3 PRÉSENCE GÉOGRAPHIQUE
14.26.4 PORTEFEUILLE DE PRODUITS
14.26.5 ÉVOLUTION RÉCENTE
14.27 ÉQUINIX
14.27.1 INSTANTANÉ DE L'ENTREPRISE
14.27.2 ANALYSE DES REVENUS
14.27.3 PRÉSENCE GÉOGRAPHIQUE
14.27.4 PORTEFEUILLE DE PRODUITS
14.27.5 ÉVOLUTION RÉCENTE
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
15 CONCLUSION
16 QUESTIONNAIRE
17 RAPPORTS CONNEXES
18 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











