


Marché mondial de l'hyperlipidémie, par type (familial, acquis), traitement (statines, inhibiteurs de PCSK9, chélateurs des acides biliaires, inhibiteurs de l'absorption du cholestérol , dérivés de l'acide fibrique, combinaison, autres), voie d'administration (orale, parentérale, autres), utilisateurs finaux (hôpitaux, cliniques spécialisées, soins à domicile, autres), canal de distribution (pharmacie hospitalière, pharmacie de détail, pharmacie en ligne, autres) – Tendances et prévisions du secteur jusqu'en 2029
Quelle est la taille du marché de l'hyperlipidémie et le taux de croissance
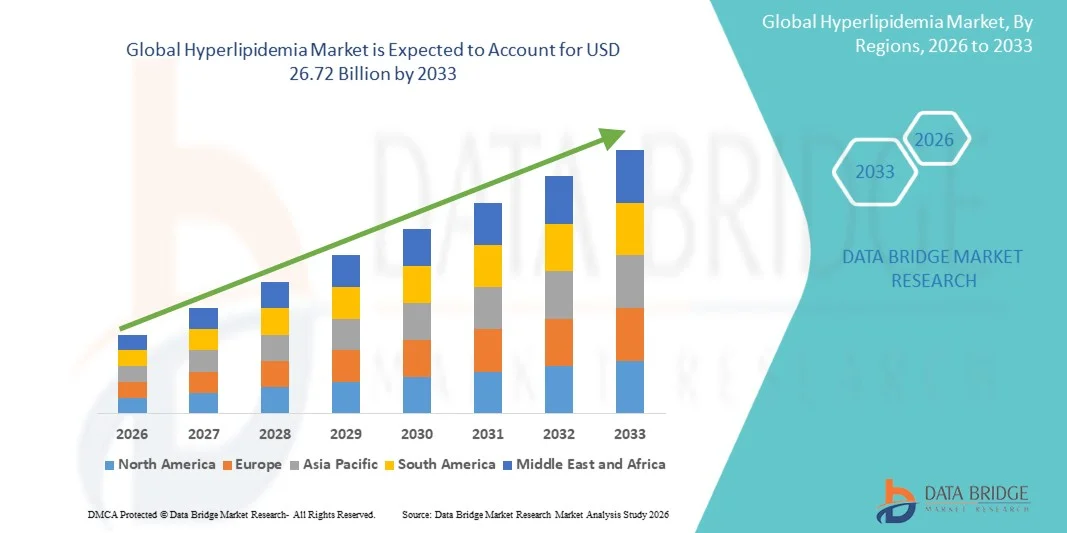
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de l'hyperlipidémie a été évaluée à21,26 milliards de dollars en 2025et devrait atteindre26,72 milliards de dollars en 2033, à unTCAC de 2,90%pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante des modes de vie sédentaires, de l'obésité et des troubles cardiovasculaires, ce qui entraîne une augmentation de la demande de thérapies lipidiques efficaces et de solutions de soins de santé préventives dans les systèmes de santé mondiaux.
- De plus, une prise de conscience croissante de la prise en charge du cholestérol, l'adoption accrue de médicaments à faible teneur en lipides avancés et l'attention croissante portée à la cardiologie préventive établissent des traitements thérapeutiques novateurs comme approche de traitement préférée pour l'hyperlipidémie. Ces facteurs convergents accélèrent l'adoption de solutions de traitement d'hyperlipidémie, stimulant ainsi significativement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):USD 21.26 milliards
- Valeur marchande prévue (2033) :26,72 milliards de dollars
- Prévisions CAGR (2026-2033): 2.90%
Quelles sont les principales tendances du marché de l'hyperlipidémie
- Les thérapies d'hyperlipidémie sont de plus en plus vitales dans les soins cardio-vasculaires préventifs et la gestion des maladies chroniques dans les hôpitaux, les cliniques et les établissements de soins à domicile en raison de leur efficacité à réduire le taux de cholestérol et le risque de complications cardiaques
- La demande croissante de traitements contre l'hyperlipidémie est principalement alimentée par la prévalence croissante de l'obésité, du diabète, des maladies cardiovasculaires et des habitudes de vie malsaines, ainsi que par une prise de conscience croissante de la prise en charge du cholestérol et des soins de santé préventifs.
- L'Amérique du Nord a dominé le marché de l'hyperlipidémie avec la plus grande part de revenus de 44,3 % en 2025, caractérisée par une infrastructure de soins de santé avancée, une forte adoption de thérapies lipidiques, et une forte présence de grandes entreprises pharmaceutiques, les États-Unis connaissant une forte croissance de l'utilisation des statines et des inhibiteurs de PCSK9 entraînés par l'augmentation du fardeau des maladies cardiovasculaires et des politiques de remboursement favorables
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché de l'hyperlipidémie au cours de la période de prévision en raison de l'augmentation des dépenses de santé, de la sensibilisation accrue à la cardiologie préventive et de la prévalence croissante des troubles liés au mode de vie.
- Le segment oral a représenté la plus grande part des revenus du marché (71,3 %) en 2025, en raison de la disponibilité et de la commodité généralisées de médicaments administrés par voie orale, tels que les statines, les fibrates et les inhibiteurs de l'absorption du cholestérol.
Portée du rapport et hyperlipidémie Segmentation du marché
|
Attributs |
Hyperlipidémie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de l'hyperlipidémie
(en milliers de dollars)Accent croissant sur les thérapies combinées et la gestion personnalisée des lipides(en milliers de dollars)
- Une tendance importante et en évolution rapide sur le marché mondial de l'hyperlipidémie est l'attention croissante accordée aux thérapies combinées et aux approches personnalisées de gestion des lipides visant à améliorer les résultats cardiovasculaires et les soins à long terme des patients
- Les entreprises pharmaceutiques et les fournisseurs de soins de santé adoptent de plus en plus des stratégies de traitement de pointe qui combinent les statines avec de nouvelles thérapies hypolipidiques telles que les inhibiteurs de PCSK9, l'acide benpédoïque et les formulations d'acide gras oméga-3 pour améliorer le contrôle du cholestérol chez les patients à haut risque
- Par exemple, plusieurs entreprises développent des activités de recherche et de développement pour les médicaments de nouvelle génération qui diminuent les lipides et ciblent le cholestérol LDL, les triglycérides et d'autres facteurs de risque cardiovasculaire associés à l'hyperlipidémie.
- L'adoption croissante d'approches de médecine de précision et de traitement à base de biomarqueurs permet aux professionnels de la santé d'adapter les thérapies en fonction des profils de risque individuels des patients, des prédispositions génétiques et des réponses thérapeutiques, améliorant ainsi l'efficacité thérapeutique
- De plus, les progrès des technologies diagnostiques, de la surveillance numérique de la santé et des programmes de dépistage cardio-vasculaire préventif appuient la détection précoce et la gestion continue de l'hyperlipidémie chez les patients du monde entier.
- L'intégration croissante de programmes de gestion du mode de vie, de conseils alimentaires et d'initiatives de soins préventifs aux côtés des thérapies pharmaceutiques transforme également le paysage de traitement global de l'hyperlipidémie
- Cette tendance vers des soins personnalisés, des thérapies avancées de réduction des lipides et une prise en charge cardio-vasculaire préventive modifie considérablement les stratégies de traitement et améliore les résultats des patients dans les systèmes de santé mondiaux
Hyperlipidémie Dynamique du marché
Chauffeur
Besoin de croissance en raison de la hausse du fardeau des maladies cardiovasculaires et des modes de vie sédentaires
- La prévalence croissante des maladies cardiovasculaires, de l'obésité, du diabète et des modes de vie sédentaires dans le monde entier est un facteur important de la croissance du marché mondial de l'hyperlipidémie
- L'augmentation de la consommation de régimes alimentaires malsains riches en graisses saturées, l'augmentation de la consommation d'alcool, les habitudes de tabagisme et la réduction des niveaux d'activité physique contribuent de façon significative à l'augmentation des taux de cholestérol et des troubles lipidiques chez les adultes et les personnes âgées.
- Par exemple, une prise de conscience croissante de l'importance de la prise en charge du cholestérol et des soins cardio-vasculaires préventifs encourage les patients à rechercher un diagnostic précoce et un traitement à long terme de l'hyperlipidémie. De plus, l'augmentation des dépenses de soins de santé et l'élargissement des programmes de dépistage appuient la croissance du marché au cours de la période de prévision.
- De plus, les progrès dans les traitements hypolipidiques tels que les statines, les inhibiteurs de PCSK9, les fibrates et les médicaments combinés améliorent l'efficacité du traitement et réduisent le risque de crises cardiaques, d'AVC et d'autres complications cardiovasculaires.
- La population vieillissante croissante, plus sensible aux maladies métaboliques et cardiovasculaires chroniques, augmente également la demande mondiale de thérapies de gestion des lipides à long terme
- De plus, les initiatives gouvernementales de soutien en matière de santé, l'élargissement de la couverture d'assurance pour les traitements des maladies chroniques et la sensibilisation accrue des patients aux soins de santé préventifs contribuent à l'expansion du marché de l'hyperlipidémie.
Restriction/Défi
(en milliers de dollars)Coûts élevés du traitement et défis liés au respect des médicaments(en milliers de dollars)
- Le coût élevé associé aux thérapies avancées de réduction des lipides, en particulier les produits biologiques tels que les inhibiteurs de PCSK9 et les nouveaux traitements combinés, demeure un défi important qui freine la croissance générale du marché de l'hyperlipidémie.
- De nombreux patients souffrant d'hyperlipidémie chronique ont besoin d'un traitement tout au long de leur vie et d'un suivi continu, ce qui crée des charges financières pour les individus et les systèmes de santé, en particulier dans les pays à faible revenu et à revenu intermédiaire.
- Par exemple, les nouvelles thérapies hypocholestérolémiantes et les médicaments biologiques injectables peuvent entraîner des coûts beaucoup plus élevés que les thérapies traditionnelles à base de statine, ce qui limite l'accessibilité parmi les populations de patients sensibles aux coûts.
- De plus, la non-adhésion aux médicaments causée par les effets secondaires, les longues durées du traitement et le manque de sensibilisation à la gravité de la maladie continuent d'entraver les résultats optimaux du traitement dans la prise en charge de l'hyperlipidémie.
- De plus, l'accès limité aux services de santé préventifs, le diagnostic retardé et l'insuffisance du dépistage systématique du cholestérol dans certaines régions peuvent restreindre le traitement en temps opportun et la prise en charge des maladies.
- Les préoccupations croissantes concernant les effets indésirables associés à certains médicaments hypolipidiques, y compris les complications musculaires et les effets secondaires liés au foie, peuvent également décourager les patients de se conformer aux traitements prescrits.
- Pour soutenir la croissance à long terme du marché mondial de l'hyperlipidémie, il sera essentiel de relever ces défis par des options de traitement abordables, une meilleure éducation des patients, des programmes de dépistage élargis et la mise au point de thérapies plus sûres et plus efficaces.
Comment le marché de l'hyperlipidémie est-il segmenté
Le marché est segmenté en fonction du type, du traitement, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
• Par type
Sur la base du type, le marché de l'hyperlipidémie est segmenté en famille et acquis. En 2025, le segment acquis a dominé la plus grande part des revenus du marché, soit 68,4%, en raison de la prévalence croissante des habitudes alimentaires malsaines, des modes de vie sédentaires, de l'obésité et de l'incidence croissante du diabète et des maladies cardiovasculaires dans le monde. L'hyperlipidémie acquise est significativement plus fréquente que les formes héréditaires, en particulier parmi la population vieillissante et les personnes atteintes de troubles métaboliques. La consommation croissante d'aliments transformés riches en graisses saturées et en cholestérol contribue également à l'augmentation du bassin de patients dans le monde. De plus, une prise de conscience accrue de la prise en charge du cholestérol et du nombre croissant de dépistages systématiques du profil lipidique favorisent le diagnostic précoce et l'adoption du traitement. Les fournisseurs de soins de santé prescrivent de plus en plus des traitements hypolipidiques pour l'hyperlipidémie acquise afin de réduire le risque de complications cardiovasculaires et d'AVC. Les initiatives gouvernementales favorables à la prévention des soins de santé et à la gestion des maladies cardiovasculaires renforcent également la demande du marché. De plus, les progrès continus dans le domaine des médicaments hypoglycémiants et l'accessibilité accrue aux solutions thérapeutiques à long terme continuent de soutenir la domination de ce segment.
Le segment familial devrait connaître le taux de croissance le plus rapide, avec un TCAC de 21,9 % de 2026 à 2033, alimenté par une sensibilisation accrue aux troubles lipidiques génétiques et aux progrès des technologies de diagnostic. Les cas d'hyperlipidémie familiale sont de plus en plus identifiés à des stades antérieurs en raison de l'adoption croissante de programmes de dépistage génétique et d'une meilleure compréhension clinique des risques cardiovasculaires hérités. L'augmentation des investissements dans la médecine de précision et les thérapies ciblées accélère l'expansion du segment à l'échelle mondiale. Les entreprises pharmaceutiques se concentrent de plus en plus sur le développement de produits biologiques innovants et d'inhibiteurs PCSK9 ciblant spécifiquement les troubles du cholestérol héréditaires. De plus, les campagnes de sensibilisation croissantes des organismes de soins de santé au diagnostic et à la prise en charge précoces de l'hyperlipidémie familiale appuient l'adoption du traitement. L'expansion des cliniques spécialisées dans les troubles cardiovasculaires et lipidiques devrait également contribuer de façon significative à la croissance du marché au cours de la période de prévision.
• Par traitement
Sur la base du traitement, le marché de l'hyperlipidémie est segmenté en statines, inhibiteurs du PCSK9, séquestres de l'acide biliaire, inhibiteurs de l'absorption du cholestérol, dérivés de l'acide fibrique, association et autres. Le segment des statines détenait la plus grande part de revenu du marché en 2025, soit 47,6 %, en raison de leur utilisation clinique généralisée comme option de traitement primaire pour réduire les taux de lipoprotéine cholestérol (LDL-C) à faible densité. Les statines demeurent la norme de soins pour la prise en charge de l'hyperlipidémie en raison de leur efficacité avérée dans la réduction des risques cardiovasculaires et la prévention des complications cardiaques. Les médecins prescrivent souvent des statines en raison de leur coût abordable, de leur profil de sécurité établi et de leur grande disponibilité dans l'ensemble des systèmes de santé à l'échelle mondiale. L'augmentation de la prévalence des maladies cardiovasculaires et l'adoption croissante de traitements préventifs hypolipidiques contribuent également à la domination du segment. De plus, des lignes directrices cliniques favorables recommandant les statines comme traitement de première ligne pour la gestion du cholestérol continuent de soutenir une forte demande du marché. Les sociétés pharmaceutiques mettent également en place des formulations de statine de pointe avec une efficacité accrue et des effets secondaires réduits, renforçant ainsi la croissance du segment. La sensibilisation accrue à la surveillance du cholestérol et aux soins cardiaques préventifs devrait continuer à conduire l'adoption dans le monde entier.
Le segment des inhibiteurs du PCSK9 devrait connaître le TCAC le plus rapide de 23,2 % entre 2026 et 2033, en raison de la demande croissante de thérapies biologiques avancées pour les patients présentant une hyperlipidémie sévère ou résistante au traitement. Les inhibiteurs de PCSK9 fournissent une réduction substantielle du cholestérol LDL et sont de plus en plus utilisés pour les patients cardiovasculaires à haut risque qui n'atteignent pas les taux cibles de lipides avec des statines seules. La croissance des données cliniques appuyant l'efficacité des inhibiteurs de PCSK9 dans la réduction des événements cardiovasculaires contribue de façon significative à l'expansion du segment. De plus, l'adoption croissante d'approches médicales personnalisées et les progrès dans le développement de médicaments biologiques favorisent une pénétration accrue du marché. Les fournisseurs de soins de santé recommandent de plus en plus d'inhibiteurs de PCSK9 pour les patients atteints d'hyperlipidémie familiale et les personnes souffrant d'intolérance à la statine. L'élargissement de la couverture de remboursement pour les produits biologiques à faible teneur en lipides et l'augmentation des investissements dans les thérapies cardiovasculaires devraient accélérer la croissance du segment mondial.
• Par voie d'administration
Sur la base de la voie d'administration, le marché de l'hyperlipidémie est segmenté en voie orale, parentérale et autres. En 2025, le segment oral a représenté la plus grande part des revenus du marché (71,3 %), en raison de la disponibilité et de la commodité généralisées de médicaments administrés par voie orale, comme les statines, les fibrates et les inhibiteurs de l'absorption du cholestérol. Les médicaments oraux sont très préférés par les patients en raison de la facilité d'administration, de la conformité à long terme et de la réduction de la dépendance au traitement en milieu hospitalier. Les médecins privilégient également les thérapies buccodentaires parce qu'elles offrent un dosage flexible et une gestion efficace des maladies chroniques pour réduire les risques cardiovasculaires. L'augmentation de la prévalence de l'hyperlipidémie et la prise de conscience accrue de la prise en charge préventive du cholestérol favorisent de façon significative la croissance du segment mondial. De plus, les fabricants de produits pharmaceutiques continuent d'investir dans des formulations orales de pointe avec une efficacité accrue et un minimum d'effets indésirables. Les politiques de remboursement favorables et l'accessibilité générale des médicaments hypolipidiques oraux par l'intermédiaire des pharmacies de détail contribuent également à la domination du segment. On s'attend également à ce que la population vieillissante et l'incidence croissante des troubles liés à l'obésité maintiennent une forte demande de thérapies buccales au cours de la période de prévision.
On prévoit que le segment parentéral sera témoin du TCAC le plus rapide de 22,4% entre 2026 et 2033, alimenté par l'utilisation croissante de produits biologiques injectables tels que les inhibiteurs de PCSK9 pour la gestion avancée des lipides. Les thérapies parentérales offrent une action thérapeutique ciblée et une efficacité améliorée pour les patients présentant une hyperlipidémie sévère et un risque cardiovasculaire élevé. L'adoption croissante de thérapies biologiques et les progrès dans le développement d'anticorps monoclonaux contribuent de façon significative à l'expansion du segment à l'échelle mondiale. Les professionnels de la santé recommandent de plus en plus des thérapies injectables hypolipidiques pour les patients qui ne réagissent pas ou qui sont intolérants aux médicaments oraux conventionnels. De plus, les investissements croissants dans les thérapies cardiovasculaires spécialisées et la médecine personnalisée favorisent l'adoption plus large de traitements parentaux. L'amélioration de l'infrastructure des soins de santé et l'accessibilité accrue aux services de perfusion spécialisée et de traitement injectable devraient également contribuer à la croissance du marché au cours de la période de prévision.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché de l'hyperlipidémie est segmenté en hôpitaux, cliniques spécialisées, soins à domicile et autres. Le segment des hôpitaux a dominé la plus grande part du marché de 45,8 % en 2025, en raison de la disponibilité d'installations avancées de diagnostic cardiovasculaire, de professionnels de la santé multidisciplinaires et de services complets de gestion des patients. Les hôpitaux demeurent les principaux centres de diagnostic et de traitement des cas d'hyperlipidémie sévère et des complications cardiovasculaires associées. L'augmentation des hospitalisations liées aux maladies cardiaques, à l'obésité et aux troubles métaboliques contribue de façon significative à la croissance du segment. De plus, les hôpitaux sont les principaux fournisseurs de thérapies de gestion des lipides avancées, y compris les produits biologiques et les traitements combinés nécessitant une surveillance continue des patients. Les investissements publics dans l'infrastructure des soins de santé et l'expansion des établissements de soins cardiovasculaires renforcent également la demande du marché. Les hôpitaux participent fréquemment à des essais cliniques et à des initiatives préventives axées sur la gestion du cholestérol et la réduction des risques cardiovasculaires. En outre, la disponibilité de technologies avancées d'analyse en laboratoire et de profilage des lipides renforce la domination de ce segment à l'échelle mondiale.
Le segment des cliniques spécialisées devrait connaître le TCAC le plus rapide (21,1 %) de 2026 à 2033, en raison de la demande croissante de services spécialisés de gestion des troubles cardiovasculaires et métaboliques. Les cliniques spécialisées offrent une expertise ciblée dans les troubles lipidiques, permettant un diagnostic plus rapide, une planification de traitement personnalisée et une surveillance continue des patients. Une préférence croissante pour les soins ambulatoires et des délais d'attente plus courts contribuent à l'adoption accrue des patients à l'échelle mondiale. De plus, les cliniques spécialisées offrent des solutions de gestion rentables et facilitent l'accès aux spécialistes en lipides et aux cardiologues. Les progrès technologiques dans le dépistage du cholestérol et la sensibilisation accrue aux soins cardiaques préventifs appuient davantage la croissance du marché. L'expansion des cliniques cardiovasculaires privées et des centres de soins métaboliques spécialisés devrait également accélérer l'adoption des services de cliniques spécialisées au cours de la période de prévision.
• Par canal de distribution
Sur la base du canal de distribution, le marché de l'hyperlipidémie est segmenté en pharmacie hospitalière, pharmacie de détail, pharmacie en ligne, et d'autres. En 2025, le segment des pharmacies de détail détenait la plus grande part des revenus du marché, soit 51,6 %, en raison du volume élevé d'ordonnances à long terme pour les médicaments hypoglycémiants et de l'accessibilité facile des médicaments de gestion du cholestérol. Les pharmacies de détail jouent un rôle crucial dans la disponibilité continue des statines, des fibrates et des combinaisons thérapeutiques pour la prise en charge des maladies chroniques. Les patients préfèrent généralement les pharmacies de détail en raison de la commodité, de la présence géographique étendue et de la disponibilité de médicaments génériques abordables. Une sensibilisation accrue aux soins de santé cardio-vasculaires préventifs et à la demande croissante de thérapies de gestion des lipides à long terme favorisent considérablement la croissance du segment. En outre, les collaborations entre les sociétés pharmaceutiques et les chaînes pharmaceutiques de détail améliorent l'accessibilité des médicaments et renforcent les réseaux de distribution à l'échelle mondiale. Une couverture d'assurance favorable pour les médicaments couramment prescrits pour réduire le cholestérol contribue également à l'expansion du marché. La population vieillissante croissante et la prévalence croissante de troubles cardiovasculaires liés au mode de vie devraient également stimuler la forte demande de services pharmaceutiques de détail au cours de la période de prévision.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide de 24,1 % entre 2026 et 2033, alimenté par l'expansion rapide des plateformes de soins de santé numériques et une préférence croissante des consommateurs pour les circuits d'achat de médicaments pratiques. Les pharmacies en ligne offrent des avantages tels que la livraison à domicile, des prix réduits, des services de recharge d'abonnement et une meilleure accessibilité aux médicaments à long terme. La pénétration croissante d'Internet et l'adoption de smartphones contribuent de façon significative à l'expansion des services de cyberpharmacie dans le monde entier. Les patients préfèrent de plus en plus les plates-formes en ligne pour les achats répétés d'ordonnance en raison de la commodité et de la réduction des besoins de voyage. En outre, des cadres réglementaires favorables à la télémédecine et aux écosystèmes numériques de soins de santé accélèrent la croissance du marché mondial. L'amélioration des systèmes de paiement numériques sécurisés et de l'infrastructure logistique pharmaceutique favorise également l'adoption plus large des services pharmaceutiques en ligne au cours de la période de prévision.
Quelle région détient la plus grande part du marché de l'hyperlipidémie
- L'Amérique du Nord a dominé le marché de l'hyperlipidémie avec la plus grande part de revenus de 44,3 % en 2025, caractérisée par une infrastructure de soins de santé avancée, une forte adoption de thérapies lipidiques et une forte présence de grandes entreprises pharmaceutiques. La région connaît une croissance substantielle de l'utilisation des statines et des inhibiteurs du PCSK9, entraînée par la charge croissante des maladies cardiovasculaires et des politiques de remboursement favorables à l'adoption de traitements à long terme.
- La sensibilisation accrue à la gestion du cholestérol, l'importance croissante accordée aux soins de santé préventifs et l'intensification des initiatives de dépistage des facteurs de risque cardiovasculaire contribuent à la croissance du marché en Amérique du Nord. En outre, la disponibilité d'options de traitement avancées et de solides activités de recherche clinique accélèrent l'adoption de thérapies innovantes pour la gestion de l'hyperlipidémie
- La présence généralisée d'établissements de soins spécialisés, d'initiatives gouvernementales de soutien et d'investissements croissants dans la recherche cardiovasculaire continue de renforcer la position de leader de la région sur le marché de l'hyperlipidémie
Aperçu du marché américain de l'hyperlipidémie
Le marché américain de l'hyperlipidémie a enregistré la plus grande part des revenus en 2025 en Amérique du Nord, alimentée par la forte prévalence de l'obésité, du diabète et des troubles cardiovasculaires au sein de la population. Le pays connaît une forte croissance de l'adoption de statines, d'inhibiteurs de PCSK9 et de thérapies combinées hypolipidiques, soutenues par de fortes dépenses de santé et des polices d'assurance favorables. De plus, la sensibilisation accrue à la cardiologie préventive, l'expansion des activités de recherche clinique et la présence de grands fabricants pharmaceutiques contribuent grandement à l'expansion du marché aux États-Unis.
Europe Hyperlipidémie Aperçu du marché
Le marché européen de l'hyperlipidémie devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de la sensibilisation accrue à la santé cardiovasculaire et de la demande croissante de thérapies efficaces pour réduire le cholestérol. La région bénéficie de systèmes de santé avancés, d'initiatives gouvernementales favorables en matière de soins de santé et de l'adoption croissante d'approches de traitement préventif. En outre, l'accent mis de plus en plus sur le diagnostic précoce et la gestion des troubles lipidiques favorise l'utilisation généralisée de thérapies innovantes dans toute l'Europe.
Aperçu du marché de l'hyperlipidémie au Royaume-Uni
Le marché de l'hyperlipidémie au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'augmentation de la prévalence des maladies cardiovasculaires et de la sensibilisation croissante à la gestion du cholestérol. La solidité de l'infrastructure de santé du pays et l'adoption croissante de programmes de soins préventifs encouragent l'utilisation de médicaments hypolipidiques. En outre, des cadres de remboursement favorables et une attention croissante à la réduction des taux de mortalité cardiovasculaire devraient stimuler davantage la croissance du marché au Royaume-Uni.
Allemagne Hyperlipidémie Aperçu du marché
Le marché allemand de l'hyperlipidémie devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par l'augmentation des dépenses de soins de santé et l'accent croissant mis sur la cardiologie préventive. Allemagne L'industrie pharmaceutique de pointe et l'accent mis sur l'innovation médicale soutiennent l'adoption de thérapies de réduction des lipides de pointe, y compris les produits biologiques et les traitements combinés. En outre, une sensibilisation accrue des patients à la gestion des risques cardiovasculaires et à la disponibilité de services de santé spécialisés contribue à la croissance du marché dans le pays.
Aperçu du marché de l'hyperlipidémie en Asie-Pacifique
On s'attend à ce que le marché de l'hyperlipidémie en Asie-Pacifique soit la région qui connaît la croissance la plus rapide au cours de la période de prévision en raison de l'augmentation des dépenses de santé, de la sensibilisation accrue à la cardiologie préventive et de la prévalence croissante des troubles liés au mode de vie. L'urbanisation rapide, l'évolution des habitudes alimentaires et les modes de vie sédentaires dans des pays comme la Chine, le Japon et l'Inde contribuent de façon significative à l'incidence croissante de l'hyperlipidémie. De plus, l'amélioration de l'infrastructure des soins de santé, l'élargissement de l'accès aux thérapies lipidiques et la multiplication des initiatives gouvernementales favorisant la santé cardiovasculaire stimulent la croissance du marché dans toute la région.
Aperçu du marché japonais de l'hyperlipidémie
Le marché japonais de l'hyperlipidémie prend de l'ampleur en raison du vieillissement de la population, de l'augmentation de la prévalence des maladies cardiovasculaires et de la forte concentration sur les soins de santé préventifs. Japon L'infrastructure de soins de santé avancée et l'adoption croissante de thérapies innovantes pour réduire les lipides soutiennent l'expansion du marché. De plus, une prise de conscience accrue du mode de vie sain et une demande croissante de thérapies anticholestéroliques à long terme contribuent de façon significative à la croissance du marché japonais.
Chine Hyperlipidémie Aperçu du marché
Le marché chinois de l'hyperlipidémie représentait la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuée à la population en croissance rapide du pays affectée par l'obésité, le diabète et les troubles cardiovasculaires. La Chine est témoin de l'adoption croissante de thérapies hypocholestérolémiantes en raison de la sensibilisation accrue aux soins de santé et de l'élargissement de l'accès aux options de traitement avancées. De plus, l'augmentation des dépenses de soins de santé, l'amélioration des capacités diagnostiques et des initiatives gouvernementales vigoureuses visant à réduire le fardeau des maladies cardiovasculaires sont des facteurs clés qui propulsent la croissance du marché dans le pays.
Quelles sont les meilleures entreprises du marché de l'hyperlipidémie
L'industrie de l'hyperlipidémie est principalement dirigée par des entreprises bien établies, notamment :
•Pfizer Inc. (États-Unis)
•AstraZeneca (Royaume-Uni)
• Merck & Co., Inc. (États-Unis)
• Novartis AG (Suisse)
• Amgen Inc. (États-Unis)
•Sanofi (France)
• Eli Lilly and Company (États-Unis)
• Bristol Myers Squibb (États-Unis)
•AbbVie Inc. (États-Unis)
• Regeneron Pharmaceuticals, Inc. (États-Unis)
•Daiichi Sankyo Company, Limited (Japon)
• Esperion Therapeutics, Inc. (États-Unis)
• Kowa Company, Ltd. (Japon)
• Viatris Inc. (États-Unis)
• Teva Pharmaceutical Industries Ltd. (Israël)
• Sun Pharmaceutical Industries Ltd. (Inde)
• Dr Reddy (Inde)
• Lupin Limited (Inde)
• Cipla Limited (Inde)
• Bayer AG (Allemagne)
Quelles sont les dernières évolutions du marché de l'hyperlipidémie
- En février 2021, Regeneron Pharmaceuticals a annoncé que la Food and Drug Administration (FDA) des États-Unis a approuvé EVKEEZA (evinacumab-dgnb) comme premier inhibiteur de type 3 (ANGPTL3) pour le traitement de l'hypercholestérolémie familiale homozygote (HoFH). Le traitement a été développé pour réduire significativement les taux de cholestérol lipoprotéine de faible densité (LDL-C) chez les patients présentant une hyperlipidémie héréditaire sévère
- En décembre 2021, Novartis a annoncé que la FDA a approuvé Leqvio (inclissiran), la première petite thérapie d'ARN interfère (siRNA) pour diminuer le cholestérol LDL avec un schéma posologique deux fois par an. Le lancement représentait une avancée majeure dans la gestion à long terme du cholestérol chez les patients atteints d'athérosclérose cardiovasculaire et d'hypercholestérolémie familiale
- En juillet 2023, Novartis a annoncé que la FDA a approuvé une indication élargie pour Leqvio® (inclisiran) afin d'inclure les adultes atteints de LDL-C élevé qui sont à risque accru de maladies cardiaques, ce qui permet une utilisation plus large du traitement dans la prise en charge de l'hyperlipidémie primaire. L'approbation a renforcé le rôle des thérapies à base d'ARN dans le paysage mondial du traitement de l'hyperlipidémie
- En mars 2024, Esperion Therapeuticsn a annoncé que la FDA a approuvé des indications élargies sur l'étiquette de NEXLETOL (acide bempédoïque) et de NEXLIZET pour la réduction du risque cardiovasculaire et la réduction de la LDL-C chez les patients de prévention primaire et secondaire. La mise à jour de l'étiquetage a élargi l'utilisation de thérapies non-statines lipidiques pour la prise en charge de l'hyperlipidémie
- En juillet 2025, Novartis a annoncé que la FDA a approuvé une nouvelle mise à jour de l'étiquette pour Leqvio (inclisiran), permettant son utilisation en monothérapie avec le régime alimentaire et l'exercice pour réduire la LDL-C chez les adultes atteints d'hypercholestérolémie. La mise à jour de l'indication a supprimé l'exigence précédente de traitement concomitant par statine, augmentant la flexibilité du traitement pour les patients intolérants aux statines
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DE L'HYPERLIPIDÉMIE
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DE L'HYPERLIPIDÉMIE
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED
2.2.4 GUIDE DU MARCHÉ
2.2.5 MODÉLISATION MULTIVARIÉE
2.2.6 ANALYSE DE HAUT EN BAS
2.2.7 MATRICE DE DÉFIS
2.2.8 GRILLE DE COUVERTURE DES APPLICATIONS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DES PARTS DES FOURNISSEURS
2.2.11 MODÈLE BASÉ SUR L'ÉPIDÉMIOLOGIE
2.2.12 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.13 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DE L'HYPERLIPIDÉMIE : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE PESTEL
5.2 MODÈLE DES CINQ FORCES DE PORTER
6 APERÇUS DE L'INDUSTRIE
6.1 FACTEURS MICRO ET MACRO ÉCONOMIQUES
6.2 CARTOGRAPHIE DES PROSPECTS DE PÉNÉTRATION ET DE CROISSANCE
6.3 STRATÉGIES DE TARIFICATION CLÉS
6.4 ENTRETIENS AVEC UN SPÉCIALISTE
6.5 ANALYSE ET RECOMMANDATION
7 PORTEFEUILLE DE PROPRIÉTÉ INTELLECTUELLE (PI)
7.1 QUALITÉ ET FORCE DU BREVET
7.2 FAMILLES DE BREVETS
7.3 LICENCES ET COLLABORATIONS
7.4 PAYSAGE CONCURRENTIEL
7.5 STRATÉGIE ET GESTION DE LA PI
7.6 AUTRE
8 DÉCOMPOSITION DE L'ANALYSE DES COÛTS
9 FEUILLE DE ROUTE TECHNOLOGIQUE
10 INNOVATION TRACKER ET ANALYSE STRATÉGIQUE
10.1 ANALYSE DES PRINCIPALES AFFAIRES ET DES ALLIANCES STRATÉGIQUES
10.1.1 COENTREPRISES
10.1.2 FUSIONS ET ACQUISITIONS
10.1.3 LICENCES ET PARTENARIATS
10.1.4 COLLABORATIONS TECHNOLOGIQUES
10.1.5 DÉSINVESTISSEMENTS STRATÉGIQUES
10.2 NOMBRE DE PRODUITS EN DÉVELOPPEMENT
10.3 STADE DE DÉVELOPPEMENT
10.4 ÉCHÉANCIERS ET JALONS
10.5 STRATÉGIES ET MÉTHODOLOGIES D'INNOVATION
10.6 ÉVALUATION ET ATTÉNUATION DES RISQUES
10.7 FUSIONS ET ACQUISITIONS
10.8 PERSPECTIVES D'AVENIR
11 ÉPIDÉMIOLOGIE
11.1 INCIDENCE DE TOUS PAR SEXE
11.2 TAUX DE TRAITEMENT
11.3 TAUX DE MORTALITÉ
11.4 MODÈLE D'ADHÉRENCE AU TRAITEMENT ET DE CHANGEMENT DE THÉRAPIE
11.5 TAUX DE RÉUSSITE DU TRAITEMENT DES PATIENTS
12 CONFORMITÉ RÉGLEMENTAIRE
12.1 AUTORITÉS DE RÉGLEMENTATION
12.2 CLASSIFICATIONS RÉGLEMENTAIRES
12.2.1 CLASSE I
12.2.2 CLASSE II
12.2.3 CLASSE III
12.3 SOUMISSIONS RÉGLEMENTAIRES
12.4 HARMONISATION INTERNATIONALE
12.5 SYSTÈMES DE GESTION DE LA CONFORMITÉ ET DE LA QUALITÉ
12.6 DÉFIS ET STRATÉGIES RÉGLEMENTAIRES
13 ANALYSE DU PIPELINE
13.1 ESSAIS CLINIQUES ET ANALYSE DE PHASE
13.2 PIPELINE DE THÉRAPIES MÉDICAMENTEUSES
13.3 CANDIDATS DE PHASE III
13.4 CANDIDATS DE LA PHASE II
13.5 CANDIDATS DE LA PHASE I
13.6 AUTRES (PRÉCLINIQUE ET RECHERCHE)
TABLEAU 1 MARCHÉ MONDIAL DES ESSAIS CLINIQUES MARCHÉ DE L'HYPERLÉPIDÉMIE
Nom de l'entreprise Nom du produit
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
TABLEAU 2 RÉPARTITION DES PRODUITS ET PROJETS PAR PHASE POUR LE MARCHÉ DES HYPERLÉPIDÉMIES
Nombre de phases des projets
Projets précliniques/de recherche XX
Développement clinique XX
Phase I XX
Phase II XX
Phase III XX
Déposé/approuvé aux États-Unis mais pas encore commercialisé XX
Total XX
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
TABLEAU 3 RÉPARTITION DES PROJETS PAR DOMAINE THÉRAPEUTIQUE ET PAR PHASE POUR LE MARCHÉ DE L'HYPERLÉPIDÉMIE
Domaine thérapeutique Projet préclinique/de recherche
XX XX
XX XX
XX XX
XX XX
XX XX
Total des projets XX
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
TABLEAU 4 RÉPARTITION DES PROJETS PAR APPROCHE SCIENTIFIQUE ET PAR PHASE DU MARCHÉ DE L'HYPERLÉPIDÉMIE
Projet de recherche/préclinique technologique
XX XX
XX XX
XX XX
XX XX
XX XX
Total des projets XX
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
FIGURE 1 PRINCIPALES ENTITÉS SELON UN APERÇU DE R&D POUR LE MARCHÉ DE L'HYPERLÉPIDÉMIE
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
14 CADRE DE REMBOURSEMENT
15 ANALYSE DE LA CARTE DES OPPORTUNITÉS
16 ANALYSE DE LA CHAÎNE DE VALEUR
17 ÉCONOMIE DE LA SANTÉ
17.1 DÉPENSES DE SANTÉ
17.2 DÉPENSES D'INVESTISSEMENT
17.3 TENDANCES DES DÉPENSES D'INVESTISSEMENT
17.4 ALLOCATION DES DÉPENSES D'INVESTISSEMENT
17.5 SOURCES DE FINANCEMENT
17.6 REPÈRES DE L'INDUSTRIE
17,7 % DU PIB DANS LE PIB GLOBAL
17.8 STRUCTURE DU SYSTÈME DE SANTÉ
17.9 POLITIQUES GOUVERNEMENTALES
17.1 DÉVELOPPEMENT ÉCONOMIQUE
18 MARCHÉ MONDIAL DE L'HYPERLÉPIDÉMIE, PAR TYPE
18.1 APERÇU
18.2 FAMILIAL
18.3 ACQUIS
19 MARCHÉ MONDIAL DE L'HYPERLÉPIDÉMIE, PAR TRAITEMENT
19.1 APERÇU
19.2 STATINES
19.2.1 PAR TYPE
19.2.1.1. ATORVASTATINE
19.2.1.2. SIMVASTATINE
19.2.1.3. ROSUVASTATINE
19.2.1.4. PRAVASTATINE
19.2.1.5. LOVASTATINE
19.2.1.6. FLUVASTATINE
19.2.1.7. PITAVASTATINE
19.2.1.8. AUTRES
19.2.2 PAR CLASSE DE MÉDICAMENTS
19.2.2.1. MARQUE
19.2.2.1.1. LIPITOR
19.2.2.1.2. ZOCOR
19.2.2.1.3. AUTRES
19.2.2.2. GÉNÉRIQUE
19.3 SÉQUESTRANTS DES ACIDES BILIAIRES
19.3.1 PAR TYPE
19.3.1.1. HOLESTYRAMINE
19.3.1.2. COLESEVELAM
19.3.1.3. COLESTIPOL
19.3.1.4. AUTRES
19.3.2 PAR CLASSE DE MÉDICAMENTS
19.3.2.1. MARQUE
19.3.2.1.1. QUESTRAN
19.3.2.1.2. WELCHOL
19.3.2.1.3. AUTRES
19.3.2.2. GÉNÉRIQUE
19.4 DÉRIVÉS DE L'ACIDE FIBRIQUE
19.4.1 PAR TYPE
19.4.1.1. FÉNOFIBRATE
19.4.1.2. GÉMFIBROZIL
19.4.1.3. AUTRES
19.4.2 PAR CLASSE DE MÉDICAMENTS
19.4.2.1. MARQUE
19.4.2.1.1. LOPID
19.4.2.1.2. TRILIPIX
19.4.2.1.3. AUTRES
19.4.2.2. GÉNÉRIQUE
19.5 INHIBITEURS DE PCSK9
19.5.1 PAR TYPE
19.5.1.1. ALIROCUMAB
19.5.1.2. ÉVOLOCUMAB
19.5.1.3. AUTRES
19.5.2 PAR CLASSE DE MÉDICAMENTS
19.5.2.1. MARQUE
19.5.2.1.1. PRALUENT
19.5.2.1.2. AUTRES
19.5.2.2. GÉNÉRIQUE
19.6 COMBINAISON
19.6.1 PAR TYPE
19.6.1.1. ÉZÉTIMIBE/SIMVASTATINE
19.6.1.2. ÉZÉTIMIBE/ATORVASTATINE
19.6.1.3. ÉZÉTIMIBE/ROSUVASTATINE
19.6.1.4. AMLODIPINE/ATORVASTATINE
19.6.1.5. AUTRES
19.6.2 PAR CLASSE DE MÉDICAMENTS
19.6.2.1. MARQUE
19.6.2.2. GÉNÉRIQUE
19.7 INHIBITEURS DE L'ABSORPTION DU CHOLESTÉROL
19.7.1 PAR CLASSE DE MÉDICAMENTS
19.7.1.1. MARQUE
19.7.1.2. GÉNÉRIQUE
19.8 AGENTS ANTIHYPERLIPIDÉMIQUES DIVERS
19.8.1 PAR CLASSE DE MÉDICAMENTS
19.8.1.1. MARQUE
19.8.1.2. GÉNÉRIQUE
19,9 AUTRES
20 MARCHÉ MONDIAL DE L'HYPERLÉPIDÉMIE, PAR CLASSE DE MÉDICAMENTS
20.1 APERÇU
20.2 MARQUE
20.3 GÉNÉRIQUES
21 MARCHÉ MONDIAL DE L'HYPERLÉPIDÉMIE, PAR TYPE
21.1 APERÇU
21.2 COMMERCIALISÉ
21.3 PIPELINE
22 MARCHÉ MONDIAL DE L'HYPERLÉPIDÉMIE, PAR TRANCHE D'ÂGE
22.1 APERÇU
22.2 PÉDIATRIQUE
22,3 ADULTE
22.4 GÉRIATRIQUE
23 MARCHÉ MONDIAL DE L'HYPERLÉPIDÉMIE, PAR SEXE
23.1 APERÇU
23,2 HOMMES
23,3 FEMME
24 MARCHÉ MONDIAL DE L'HYPERLÉPIDÉMIE, PAR MODE DE PRESCRIPTION
24.1 APERÇU
24.2 EN VENTE LIBRE
24.3 SUR ORDONNANCE
25 MARCHÉ MONDIAL DE L'HYPERLÉPIDÉMIE, PAR VOIE D'ADMINISTRATION
25.1 APERÇU
25.2 ORALE
25.3 PARENTÉRALE
25.4 AUTRES
26 MARCHÉ MONDIAL DE L'HYPERLÉPIDIMIE, PAR UTILISATEUR FINAL
26.1 APERÇU
26.2 HÔPITAUX
26.2.1 PUBLIC
26.2.2 PRIVÉ
26.3 SOINS À DOMICILE
26.4 CENTRES CHIRURGICAUX AMBULATOIRES
26.5 CLINIQUES SPÉCIALISÉES
26,6 AUTRES.
27 MARCHÉ MONDIAL DE L'HYPERLÉPIDIMIE, PAR CANAL DE DISTRIBUTION
27.1 APERÇU
27.2 APPEL D'OFFRES DIRECT
27.3 VENTES AU DÉTAIL
27.3.1 PHARMACIE DE L'HÔPITAL
27.3.2 PHARMACIE DE DÉTAIL
27.3.3 PHARMACIE EN LIGNE
27.4 AUTRES
28 MARCHÉ MONDIAL DE L'HYPERLÉPIDIMIE, PAR GÉOGRAPHIE
28.1 MARCHÉ MONDIAL DE L'HYPERLÉPIDIMIE (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
28.1.1 AMÉRIQUE DU NORD
28.1.1.1. États-Unis
28.1.1.2. CANADA
28.1.1.3. MEXIQUE
28.1.2 EUROPE
28.1.2.1. ALLEMAGNE
28.1.2.2. FRANCE
28.1.2.3. Royaume-Uni
28.1.2.4. HONGRIE
28.1.2.5. LITUANIE
28.1.2.6. AUTRICHE
28.1.2.7. IRLANDE
28.1.2.8. NORVÈGE
28.1.2.9. POLOGNE
28.1.2.10. ITALIE
28.1.2.11. ESPAGNE
28.1.2.12. RUSSIE
28.1.2.13. TURQUIE
28.1.2.14. BELGIQUE
28.1.2.15. PAYS-BAS
28.1.2.16. SUISSE
28.1.2.17. RESTE DE L'EUROPE
28.1.3 ASIE-PACIFIQUE
28.1.3.1. JAPON
28.1.3.2. CHINE
28.1.3.3. CORÉE DU SUD
28.1.3.4. INDE
28.1.3.5. AUSTRALIE
28.1.3.6. SINGAPOUR
28.1.3.7. THAÏLANDE
28.1.3.8. MALAISIE
28.1.3.9. INDONÉSIE
28.1.3.10. PHILIPPINES
28.1.3.11. VIETNAM
28.1.3.12. RESTE DE L'ASIE-PACIFIQUE
28.1.4 AMÉRIQUE DU SUD
28.1.4.1. BRÉSIL
28.1.4.2. ARGENTINE
28.1.4.3. PÉROU
28.1.4.4. RESTE DE L'AMÉRIQUE DU SUD
28.1.5 MOYEN-ORIENT ET AFRIQUE
28.1.5.1. AFRIQUE DU SUD
28.1.5.2. ARABIE SAOUDITE
28.1.5.3. Émirats arabes unis
28.1.5.4. ÉGYPTE
28.1.5.5. KOWEÏT
28.1.5.6. ISRAËL
28.1.5.7. RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
29 MARCHÉ MONDIAL DE L'HYPERLÉPIDIMIE, PAYSAGE DES ENTREPRISES
29.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIAL
29.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
29.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
29.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
29.5 FUSIONS ET ACQUISITIONS
29.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
29.7 EXTENSION
29.8 MODIFICATIONS RÉGLEMENTAIRES
29.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
30 MARCHÉ MONDIAL DE L'HYPERLÉPIDIMIE, ANALYSE SWOT ET DBMR
31 MARCHÉ MONDIAL DE L'HYPERLÉPIDIMIE, PROFIL DE L'ENTREPRISE
31.1 PFIZER INC.
31.1.1 PRÉSENTATION DE L'ENTREPRISE
31.1.2 ANALYSE DES REVENUS
31.1.3 PRÉSENCE GÉOGRAPHIQUE
31.1.4 PORTEFEUILLE DE PRODUITS
31.1.5 ÉVOLUTIONS RÉCENTES
31.2 F. HOFFMANN-LA ROCHE AG
31.2.1 PRÉSENTATION DE L'ENTREPRISE
31.2.2 ANALYSE DES REVENUS
31.2.3 PRÉSENCE GÉOGRAPHIQUE
31.2.4 PORTEFEUILLE DE PRODUITS
31.2.5 ÉVOLUTIONS RÉCENTES
31.3 SANOFI
31.3.1 PRÉSENTATION DE L'ENTREPRISE
31.3.2 ANALYSE DES REVENUS
31.3.3 PRÉSENCE GÉOGRAPHIQUE
31.3.4 PORTEFEUILLE DE PRODUITS
31.3.5 ÉVOLUTIONS RÉCENTES
31.4 MYLAN NV
31.4.1 PRÉSENTATION DE L'ENTREPRISE
31.4.2 ANALYSE DES REVENUS
31.4.3 PRÉSENCE GÉOGRAPHIQUE
31.4.4 PORTEFEUILLE DE PRODUITS
31.4.5 ÉVOLUTIONS RÉCENTES
31,5 GLAXOSMITHKLINE PLC
31.5.1 PRÉSENTATION DE L'ENTREPRISE
31.5.2 ANALYSE DES REVENUS
31.5.3 PRÉSENCE GÉOGRAPHIQUE
31.5.4 PORTEFEUILLE DE PRODUITS
31.5.5 ÉVOLUTIONS RÉCENTES
31.6 B. BRAUN MEDICAL INC
31.6.1 PRÉSENTATION DE L'ENTREPRISE
31.6.2 ANALYSE DES REVENUS
31.6.3 PRÉSENCE GÉOGRAPHIQUE
31.6.4 PORTEFEUILLE DE PRODUITS
31.6.5 ÉVOLUTIONS RÉCENTES
31.7 TARO PHARMACEUTICAL INDUSTRIES LTD.
31.7.1 PRÉSENTATION DE L'ENTREPRISE
31.7.2 ANALYSE DES REVENUS
31.7.3 PRÉSENCE GÉOGRAPHIQUE
31.7.4 PORTEFEUILLE DE PRODUITS
31.7.5 ÉVOLUTIONS RÉCENTES
31,8 ASTRA ZENECA
31.8.1 PRÉSENTATION DE L'ENTREPRISE
31.8.2 ANALYSE DES REVENUS
31.8.3 PRÉSENCE GÉOGRAPHIQUE
31.8.4 PORTEFEUILLE DE PRODUITS
31.8.5 ÉVOLUTIONS RÉCENTES
31,9 NOVARTIS SA
31.9.1 PRÉSENTATION DE L'ENTREPRISE
31.9.2 ANALYSE DES REVENUS
31.9.3 PRÉSENCE GÉOGRAPHIQUE
31.9.4 PORTEFEUILLE DE PRODUITS
31.9.5 ÉVOLUTIONS RÉCENTES
31.1 MERCK & CO., INC.
31.10.1 PRÉSENTATION DE L'ENTREPRISE
31.10.2 ANALYSE DES REVENUS
31.10.3 PRÉSENCE GÉOGRAPHIQUE
31.10.4 PORTEFEUILLE DE PRODUITS
31.10.5 ÉVOLUTIONS RÉCENTES
31.11 BRISTOL MYERS SQUIBB
31.11.1 PRÉSENTATION DE L'ENTREPRISE
31.11.2 ANALYSE DES REVENUS
31.11.3 PRÉSENCE GÉOGRAPHIQUE
31.11.4 PORTEFEUILLE DE PRODUITS
31.11.5 ÉVOLUTIONS RÉCENTES
31.12 ELI LILLY ET COMPAGNIE
31.12.1 PRÉSENTATION DE L'ENTREPRISE
31.12.2 ANALYSE DES REVENUS
31.12.3 PRÉSENCE GÉOGRAPHIQUE
31.12.4 PORTEFEUILLE DE PRODUITS
31.12.5 ÉVOLUTIONS RÉCENTES
31.13 REGENERON PHARMACEUTICALS INC.
31.13.1 PRÉSENTATION DE L'ENTREPRISE
31.13.2 ANALYSE DES REVENUS
31.13.3 PRÉSENCE GÉOGRAPHIQUE
31.13.4 PORTEFEUILLE DE PRODUITS
31.13.5 ÉVOLUTIONS RÉCENTES
31.14 AMGEN INC.
31.14.1 PRÉSENTATION DE L'ENTREPRISE
31.14.2 ANALYSE DES REVENUS
31.14.3 PRÉSENCE GÉOGRAPHIQUE
31.14.4 PORTEFEUILLE DE PRODUITS
31.14.5 ÉVOLUTIONS RÉCENTES
31.15 SOCIÉTÉ DAIICHI SANKYO, LIMITÉE.
31.15.1 PRÉSENTATION DE L'ENTREPRISE
31.15.2 ANALYSE DES REVENUS
31.15.3 PRÉSENCE GÉOGRAPHIQUE
31.15.4 PORTEFEUILLE DE PRODUITS
31.15.5 ÉVOLUTIONS RÉCENTES
31.16 ALNYLAM PHARMACEUTICALS, INC.
31.16.1 PRÉSENTATION DE L'ENTREPRISE
31.16.2 ANALYSE DES REVENUS
31.16.3 PRÉSENCE GÉOGRAPHIQUE
31.16.4 PORTEFEUILLE DE PRODUITS
31.16.5 ÉVOLUTIONS RÉCENTES
31.17 LABORATOIRES DR. REDDY'S LTÉE.
31.17.1 PRÉSENTATION DE L'ENTREPRISE
31.17.2 ANALYSE DES REVENUS
31.17.3 PRÉSENCE GÉOGRAPHIQUE
31.17.4 PORTEFEUILLE DE PRODUITS
31.17.5 ÉVOLUTIONS RÉCENTES
31.18 ESPERION THÉRAPEUTIQUES, INC.
31.18.1 PRÉSENTATION DE L'ENTREPRISE
31.18.2 ANALYSE DES REVENUS
31.18.3 PRÉSENCE GÉOGRAPHIQUE
31.18.4 PORTEFEUILLE DE PRODUITS
31.18.5 ÉVOLUTIONS RÉCENTES
31.19 ABBVIE, INC.
31.19.1 PRÉSENTATION DE L'ENTREPRISE
31.19.2 ANALYSE DES REVENUS
31.19.3 PRÉSENCE GÉOGRAPHIQUE
31.19.4 PORTEFEUILLE DE PRODUITS
31.19.5 ÉVOLUTIONS RÉCENTES
31.2 FORMAC PHARMACEUTICALS NV
31.20.1 PRÉSENTATION DE L'ENTREPRISE
31.20.2 ANALYSE DES REVENUS
31.20.3 PRÉSENCE GÉOGRAPHIQUE
31.20.4 PORTEFEUILLE DE PRODUITS
31.20.5 ÉVOLUTIONS RÉCENTES
31.21 ZYDUS LIFESCIENCES
31.21.1 PRÉSENTATION DE L'ENTREPRISE
31.21.2 ANALYSE DES REVENUS
31.21.3 PRÉSENCE GÉOGRAPHIQUE
31.21.4 PORTEFEUILLE DE PRODUITS
31.21.5 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
32 RAPPORTS CONNEXES
33 CONCLUSION
34 QUESTIONNAIRE
35 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











