


Marché mondial des dispositifs pour unités de soins intensifs (USI), par type (ventilateurs mécaniques, moniteurs cardiaques, équipements de surveillance constante, sondes d'alimentation , sondes nasogastriques, pompes d'aspiration, drains et cathéters), utilisateur final (hôpitaux, centre de chirurgie ambulatoire), application (USI pour adultes, USI néonatale) - Tendances et prévisions de l'industrie jusqu'en 2029.
Unité de soins intensifs (UCI) Appareils Taille du marché et taux de croissance
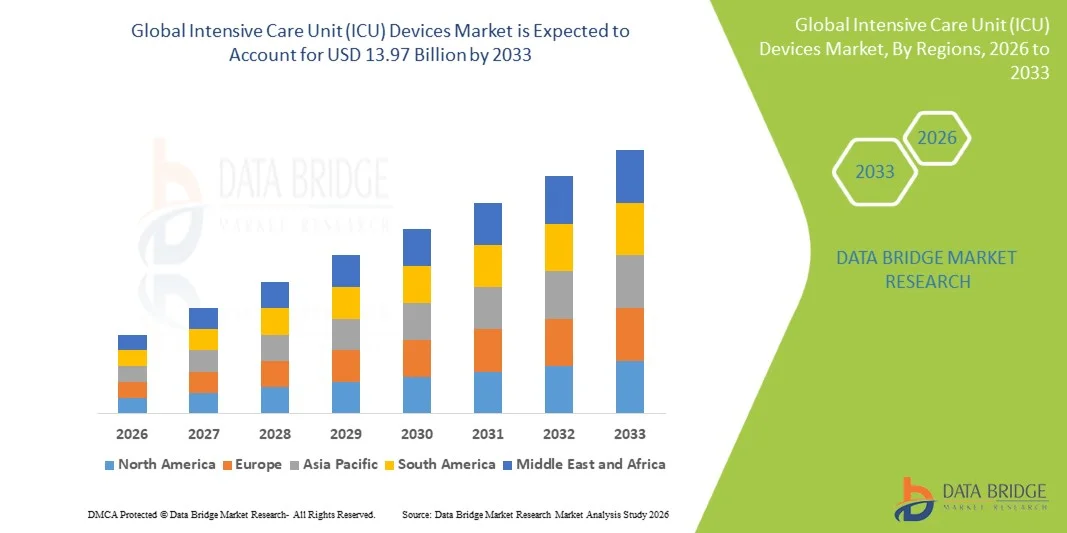
- Selon l'analyse de marché de Data Bridge, la taille du marché des appareils de l'Unité mondiale de soins intensifs (UCI) a été évaluée à9,14 milliards de dollars en 2025et devrait atteindre13,97 milliards de dollars en 2033, à uneTCAC de 5,45 %pendant la période de prévision
- La croissance du marché est en grande partie alimentée par l'augmentation de l'incidence des maladies critiques, l'augmentation des interventions chirurgicales et le fardeau croissant des maladies chroniques, qui stimule la demande de matériel de survie et de surveillance des patients en soins intensifs
- De plus, les progrès technologiques continus dans les ventilateurs, les systèmes de surveillance des patients, les pompes à perfusion et les équipements de dialyse, ainsi que l'expansion croissante de l'infrastructure de soins de santé et la capacité des soins intensifs dans le monde entier, mettent en place des dispositifs de soins intensifs comme composants essentiels de la prestation des soins essentiels. Ces facteurs convergents accélèrent l'adoption des technologies ICU, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions:
- Valeur marchande mondiale (2025):9,14 milliards de dollars
- Valeur marchande prévue (2033) :13,97 milliards de dollars
- Prévisions CAGR (2026-2033):5.45%
Analyse du marché des appareils de l'unité de soins intensifs
- Les dispositifs de l'unité de soins intensifs (UCI) offrant des solutions avancées de survie, de surveillance et de gestion des patients, comme les ventilateurs, les moniteurs cardiaques, les tubes d'alimentation et les dispositifs d'accès vasculaire, sont des éléments essentiels de l'infrastructure de soins de santé moderne, largement déployés dans les UCI hospitalières pour gérer les patients gravement malades nécessitant des soins continus et spécialisés.
- La demande croissante d'appareils de l'Unité de soins intensifs (UCI) est principalement due à la prévalence croissante des maladies chroniques, à l'incidence croissante des affections respiratoires et cardiovasculaires et à un nombre croissant d'interventions chirurgicales et de traumatismes nécessitant une surveillance postopératoire intensive et une intervention de survie.
- L'Amérique du Nord a dominé le marché des appareils de l'Unité de soins intensifs (UCI) avec la plus grande part des revenus de 38,5 % en 2025, appuyée par une infrastructure de soins de santé de pointe, une capacité élevée en lits d'unité de soins intensifs, une forte adoption de technologies de pointe en matière de soins critiques et la présence de grands fabricants d'appareils médicaux, les États-Unis ayant assisté à une utilisation importante des systèmes d'UCI dans les hôpitaux de soins d'urgence et tertiaires.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des appareils de l'Unité de soins intensifs (UCI) au cours de la période de prévision en raison de l'expansion rapide de l'infrastructure de soins de santé, de l'augmentation des investissements publics dans les établissements de soins essentiels, de l'augmentation de la population de patients et de l'amélioration de l'accès aux soins hospitaliers avancés dans les économies émergentes comme la Chine et l'Inde.
- Le segment des ventilateurs mécaniques domine le marché des appareils de l'Unité de soins intensifs (UCI) avec une part de marché de 44,1 % en 2025, en raison de leur rôle essentiel dans le soutien aux patients souffrant d'insuffisance respiratoire, l'augmentation de la prévalence des troubles pulmonaires et les progrès technologiques continus dans les systèmes de soutien ventilatoire utilisés dans les soins intensifs
Rapport sur la portée et la segmentation du marché des appareils de l'unité de soins intensifs
|
Attributs |
Dispositifs de l'unité de soins intensifs (UCI) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord · États-Unis · Canada · Mexique Europe · Allemagne · France · Royaume-Uni · Pays-Bas · Suisse · Belgique · Russie · Italie · Espagne · Turquie · Reste de l'Europe Asie-Pacifique · Chine · Japon · Inde · Corée du Sud · Singapour · Malaisie · Australie · Thaïlande · Indonésie · Philippines · Reste de l'Asie-Pacifique Moyen-Orient et Afrique · Arabie saoudite · U.A.E. · Afrique du Sud · Égypte · Israël · Reste du Moyen-Orient et de l'Afrique Amérique du Sud · Brésil · Argentine · Reste de l'Amérique du Sud |
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
· L'intégration croissante des systèmes de surveillance prédictive de l'IA dans les dispositifs de l'unité de soins intensifs (UCI) · Développement des structures modulaires et mobiles de l'USI dans les économies émergentes |
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Tendances du marché des appareils de l'unité de soins intensifs
Intégration de la surveillance prédictive conduite par l'IA dans les systèmes de soins critiques
- L'intégration croissante de l'intelligence artificielle (IA) et de l'analyse prédictive dans les systèmes de surveillance et de survie des patients, l'amélioration de la détection précoce de la détérioration des patients et l'amélioration de la prise de décisions cliniques dans les centres de soins intensifs constituent une tendance importante et accélérée sur le marché mondial des appareils de l'Unité de soins intensifs (UCI).
- Par exemple, des plates-formes avancées de surveillance de l'unité de soins intensifs sont maintenant intégrées avec des ventilateurs et des moniteurs cardiaques compatibles avec l'IA qui analysent en permanence les signes vitaux des patients en temps réel et fournissent des alertes automatisées aux professionnels de la santé
- L'intégration de l'IA dans les dispositifs de l'unité de soins intensifs (UCI) permet d'obtenir des caractéristiques telles que le score de détérioration prédictive, la réduction automatique des alarmes et l'ajustement intelligent des paramètres de ventilation ou de perfusion en fonction des tendances de la réponse du patient au fil du temps.
- L'intégration harmonieuse des dispositifs de soins intensifs avec les systèmes d'information hospitalière et les plates-formes de surveillance centralisée permet aux cliniciens de gérer plusieurs patients gravement malades au moyen de tableaux de bord unifiés, améliorant l'efficacité des processus et le temps d'intervention dans les situations d'urgence
- L'utilisation croissante de dispositifs de soins intensifs à l'aide de capteurs permet d'améliorer la précision continue de la saisie des données, de soutenir des interventions cliniques plus précises et de réduire le risque d'erreur humaine dans les milieux de soins intensifs.
- Cette tendance vers des écosystèmes de soins intensifs intelligents, interconnectés et axés sur les données est fondamentalement en train de remodeler la prestation des soins essentiels, des entreprises telles que GE HealthCare et Philips développant des solutions de surveillance des soins intensifs avec des capacités accrues de soutien à la décision.
- La demande de dispositifs de l'unité de soins intensifs intégrés à l'IA (ICU) augmente rapidement dans les hôpitaux et les centres de soins d'urgence, les fournisseurs de soins de santé privilégiant de plus en plus les soins de précision, l'efficacité opérationnelle et l'amélioration des résultats en matière de survie des patients
Dynamique du marché des appareils de l'unité de soins intensifs
Chauffeur
Le fardeau croissant des maladies critiques et l'expansion de l'infrastructure de l'USI
- La prévalence croissante des maladies chroniques, des troubles respiratoires et des cas d'insuffisance multi-organes, associée à l'expansion de l'infrastructure des soins intensifs dans les hôpitaux, est un facteur important de la demande croissante de dispositifs de l'Unité de soins intensifs (UCI).
- Par exemple, en avril 2025, plusieurs réseaux hospitaliers ont élargi leur capacité de soins essentiels en ajoutant des ventilateurs avancés et des moniteurs multiparamètres pour renforcer la préparation aux situations d'urgence et les systèmes d'intervention en cas d'urgence.
- Alors que la population mondiale de patients nécessitant des soins essentiels continue d'augmenter, les dispositifs de l'Unité de soins intensifs (UCI) fournissent un soutien essentiel par une surveillance continue, des fonctions de survie et une évaluation physiologique en temps réel
- En outre, le nombre croissant d'interventions chirurgicales et de cas de traumatismes rend les dispositifs de soins intensifs essentiels dans la gestion des soins postopératoires, assurant la stabilité des patients et réduisant les risques de mortalité dans les hôpitaux.
- L'accent de plus en plus mis sur la modernisation des soins de santé et l'expansion de la capacité des lits d'unité de soins intensifs dans les pays développés comme dans les pays émergents est à l'origine de l'adoption de dispositifs perfectionnés dans tous les milieux cliniques.
- L'augmentation des dépenses de soins de santé et les initiatives gouvernementales visant à renforcer les infrastructures de soins essentiels accélèrent encore l'acquisition d'équipement avancé en soins intensifs dans les hôpitaux publics et privés
- La demande croissante en matière de préparation aux situations d'urgence à la suite d'éclosions de maladies infectieuses pousse les hôpitaux à améliorer et à développer les capacités de l'USI grâce à des systèmes avancés de surveillance et de ventilation
Restriction/Défi
Coûts élevés de l'équipement et exigences réglementaires complexes
- Les préoccupations concernant le coût élevé des dispositifs de soins intensifs et des processus d'approbation réglementaires rigoureux posent un défi important à une plus grande pénétration du marché, en particulier dans les systèmes de soins de santé sensibles aux coûts et en développement.
- Par exemple, les besoins d'investissement élevés pour les ventilateurs avancés, les moniteurs multiparamètres et les systèmes intégrés d'USI limitent souvent l'adoption dans les petits hôpitaux et les établissements de santé sous-financés
- Les voies d'approbation réglementaires complexes pour les appareils de l'unité de soins intensifs (UCI), y compris des normes de validation clinique et de sécurité strictes, peuvent retarder le lancement des produits et augmenter les délais de développement pour les fabricants
- Pour améliorer l'accessibilité et l'adoption des technologies de l'USI, il est essentiel de relever ces défis en matière de coûts et de conformité grâce à l'évolutivité de la fabrication, au soutien au remboursement et à la rationalisation des cadres réglementaires.
- En outre, la variabilité des budgets des soins de santé entre les régions limite encore davantage le déploiement uniforme des dispositifs avancés de l'Unité de soins intensifs, en particulier dans les marchés émergents avec un financement limité des soins essentiels.
- La pénurie de professionnels qualifiés en soins intensifs capables de faire fonctionner des systèmes de soins intensifs limite également l'utilisation efficace de dispositifs sophistiqués dans de nombreux établissements de soins de santé.
- Les problèmes d'intégration avec l'infrastructure hospitalière existante et les systèmes existants compliquent encore l'adoption, exigeant des investissements supplémentaires dans les mises à niveau numériques et les solutions d'interopérabilité
Unité de soins intensifs (UCI) Portée du marché
Le marché est segmenté en fonction du type, de l'utilisateur final et de l'application.
- Par type
Sur la base du type, le marché des appareils de l'unité de soins intensifs (UCI) est segmenté en ventilateurs mécaniques, moniteurs cardiaques, équipements de surveillance constante, tubes d'alimentation, tubes nasogastriques, pompes d'aspiration, drains et cathéters. Le segment des ventilateurs mécaniques a dominé le marché avec la plus grande part de revenus de 44,1 % en 2025, en raison de leur rôle essentiel dans le soutien aux patients souffrant d'insuffisance respiratoire et de complications multi-organes dans les soins intensifs. Les hôpitaux privilégient largement les ventilateurs en raison de leur fonctionnalité vitale, particulièrement dans les soins d'urgence et postopératoires. En outre, les progrès technologiques tels que les ventilateurs portatifs et les systèmes de soutien respiratoire assistés par l'IA renforcent encore leur domination. L'augmentation des cas de maladies respiratoires et des initiatives de préparation aux pandémies continue également de renforcer la demande pour ce segment dans l'ensemble des systèmes de santé mondiaux.
Le segment des moniteurs cardiaques devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'augmentation de la prévalence des maladies cardiovasculaires et le besoin croissant de surveillance cardiaque continue en temps réel chez les patients gravement malades. Ces dispositifs sont de plus en plus intégrés à des systèmes avancés de télémétrie et de détection d'arythmie à base d'IA, améliorant ainsi les capacités d'intervention précoce dans les environnements de soins intensifs. Les hôpitaux adoptent rapidement des systèmes de surveillance cardiaque multiparamètres pour améliorer la sécurité des patients et réduire les risques de mortalité. L'expansion des UCI cardiaques et l'attention croissante accordée au diagnostic précoce des complications cardiaques accélèrent encore la croissance du segment. De plus, l'intégration avec les réseaux centralisés de surveillance hospitalière rend les moniteurs cardiaques plus efficaces et largement déployés dans les installations modernes de l'USI.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché des appareils de l'unité de soins intensifs (UCI) est segmenté en hôpitaux et centres chirurgicaux ambulatoires. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus en 2025, en raison de la forte concentration de lits en soins intensifs, de la disponibilité d'infrastructures de soins intensifs et de la présence de professionnels de la santé spécialisés. Les hôpitaux sont les principaux centres de gestion des maladies graves et mortelles nécessitant une surveillance continue et des systèmes de survie. L'augmentation du nombre d'admissions d'urgence, de cas de traumatisme et d'interventions chirurgicales complexes renforce encore la demande hospitalière de dispositifs de soins intensifs. De plus, les investissements à grande échelle dans la modernisation des hôpitaux et l'expansion des unités de soins essentiels dans le monde continuent de renforcer cette domination.
Le segment des centres chirurgicaux ambulatoires devrait connaître le taux de croissance le plus rapide de 2026 à 2033, entraîné par le changement croissant vers des interventions peu invasives et des soins chirurgicaux ambulatoires. Ces centres adoptent de plus en plus des dispositifs compacts de surveillance et de soutien pour gérer la récupération postopératoire et la stabilisation d'urgence. La rentabilité et la réduction du séjour des patients dans les établissements de soins ambulatoires encouragent l'adoption rapide de technologies essentielles de soins intensifs. De plus, la demande croissante de services de santé décentralisés et l'expansion des centres chirurgicaux sur les marchés émergents stimulent la croissance du segment. L'intégration de systèmes de surveillance portatifs et de dispositifs d'USI légers favorise également leur utilisation croissante dans ces installations.
- Par demande
Sur la base de l'application, le marché des appareils de l'Unité de soins intensifs (UCI) est segmenté en UCI adultes et en UCI néonatales. Le segment des soins intensifs pour adultes a dominé le marché avec la plus grande part des revenus en 2025, sous l'effet du poids des maladies chroniques, des troubles cardiovasculaires, des défaillances respiratoires et des traumatismes chez les adultes. Les UCI adultes représentent la majorité des admissions de soins critiques dans le monde, nécessitant une utilisation continue des ventilateurs, des moniteurs cardiaques et des systèmes de perfusion. L'augmentation de la population vieillissante et l'incidence croissante des maladies liées au mode de vie contribuent également à la demande soutenue dans ce segment. De plus, les hôpitaux accordent la priorité à l'expansion des soins intensifs aux adultes en raison de l'afflux accru de patients et de la complexité des cas de soins critiques.
Le secteur des soins intensifs néonatals devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'accent accru mis sur la réduction de la mortalité infantile et l'amélioration des infrastructures de soins néonatals dans le monde. L'augmentation des cas de naissances prématurées et de complications à la naissance augmente considérablement la demande de systèmes spécialisés de surveillance néonatale et de soutien respiratoire. Les gouvernements et les organismes de santé investissent massivement dans les établissements de soins intensifs néonatals pour améliorer les taux de survie des nouveau-nés. Les ventilateurs néonatals avancés et les incubateurs dotés de systèmes de surveillance intégrés sont rapidement adoptés. En outre, la prise de conscience croissante de la santé néonatale et l'expansion des maternités dans les économies émergentes appuient fortement la croissance du segment.
Unité de soins intensifs (UCI) Marché des appareils Analyse régionale
- L'Amérique du Nord a dominé le marché des appareils de l'Unité de soins intensifs (UCI) avec la plus grande part de revenus de 38,5 % en 2025, appuyée par des infrastructures de soins de santé de pointe, une capacité élevée en lits d'unité de soins intensifs, une forte adoption de technologies de soins critiques de pointe et la présence de fabricants d'appareils médicaux de premier plan
- Les dispensateurs de soins de santé de la région ont une grande valeur pour les dispositifs de soins intensifs tels que les ventilateurs, les moniteurs cardiaques et les systèmes multiparamètres de surveillance des patients en raison de leur rôle essentiel dans l'amélioration de la survie des patients et la prise de décisions cliniques en temps réel
- Cette large adoption s'appuie en outre sur des dépenses élevées en soins de santé, l'intégration rapide des technologies médicales de pointe et la forte présence de fabricants mondiaux d'instruments médicaux de premier plan, la mise en place d'un service de soins intensifs (UCI) en tant que composante essentielle de la prestation de soins critiques.
U.S. Intensive Care Unit (ICU) Devices Market Insight
Le marché des appareils de l'unité de soins intensifs (UIC) des États-Unis a enregistré la plus grande part de revenus en 2025 en Amérique du Nord, en raison d'une forte prévalence de maladies chroniques, d'une infrastructure hospitalière avancée et d'une forte capacité de lit en UCI dans les établissements de soins de santé. Les fournisseurs de soins de santé privilégient de plus en plus les systèmes de survie évolués tels que les ventilateurs, les moniteurs cardiaques et les dispositifs de surveillance multiparamètres pour améliorer les résultats de survie des patients. L'adoption croissante de solutions de soins critiques adaptées à l'IA, conjuguée à d'importants investissements dans la modernisation des hôpitaux et la préparation aux situations d'urgence, propulse la croissance du marché. De plus, l'intégration continue des plates-formes de santé numériques et des systèmes de surveillance des patients en temps réel contribue de façon significative à l'expansion des dispositifs de l'Unité de soins intensifs (UCI) dans le pays.
Système européen de soins intensifs (ICU)
Le marché des appareils de l'Unité européenne de soins intensifs (UCI) devrait se développer à un TCAC important tout au long de la période de prévision, principalement en raison du vieillissement de la population, de l'augmentation de l'incidence des maladies respiratoires et cardiovasculaires et de la vigueur des systèmes de santé publique. La demande croissante d'infrastructures de soins intensifs favorise l'adoption d'appareils de soins intensifs comme les ventilateurs, les pompes à perfusion et les systèmes de surveillance cardiaque dans les hôpitaux. Les établissements de santé européens sont fortement axés sur la sécurité des patients et la surveillance continue, ce qui accélère encore l'utilisation des dispositifs. De plus, les initiatives gouvernementales visant à accroître la capacité des unités de soins intensifs et à moderniser l'infrastructure hospitalière appuient considérablement la croissance du marché dans la région.
U.K. Unité de soins intensifs (UIC) Dispositifs Aperçu du marché
On s'attend à ce que le marché des appareils de l'Unité de soins intensifs du Royaume-Uni augmente au cours de la période de prévision, en raison de la demande croissante de services de soins essentiels de pointe et des préoccupations croissantes concernant la préparation aux situations d'urgence. De plus en plus de cas de maladies chroniques et de maladies infectieuses encouragent les hôpitaux à accroître leurs capacités en soins intensifs et à adopter des systèmes modernes de survie. La solidité du système de santé du pays et l'augmentation des investissements dans la numérisation hospitalière soutiennent davantage l'expansion du marché. En outre, l'intégration de systèmes de surveillance avancés et de technologies ICU connectées améliore l'efficacité de la gestion des patients dans les établissements de soins de santé.
Allemagne Unité de soins intensifs (UCI) Dispositifs Aperçu du marché
Le marché allemand des appareils de l'unité de soins intensifs (UCI) devrait se développer à un TCAC considérable au cours de la période de prévision, sous l'impulsion d'une solide infrastructure de soins de santé, d'une augmentation de la population gériatrique et d'une augmentation de la demande d'équipements médicaux de pointe. Allemagne L'accent mis sur la médecine de précision et l'innovation hospitalière accélère l'adoption d'appareils de soins intensifs tels que des ventilateurs, des systèmes de surveillance et des équipements de soins à base de cathéter. Le pays met l'accent sur la qualité des soins aux patients et l'intégration numérique de la santé soutient la croissance du marché. De plus, l'augmentation des investissements dans la modernisation des hôpitaux et la mise à niveau des soins essentiels favorise la pénétration des appareils de soins intensifs dans les établissements de soins de santé.
Aperçu du marché des appareils de l'Unité de soins intensifs Asie-Pacifique
Le marché des appareils de l'unité de soins intensifs Asie-Pacifique (UIC) est sur le point de croître au rythme le plus rapide du TCAC au cours de la période de prévision de 2026 à 2033, en raison de l'expansion rapide de l'infrastructure de soins de santé, de l'augmentation des admissions aux UCI et de l'augmentation du fardeau des maladies chroniques et infectieuses. Les investissements gouvernementaux croissants dans le développement des hôpitaux et la capacité de soins essentiels stimulent considérablement la demande d'appareils de soins intensifs. L'expansion de la population de la classe moyenne dans la région et l'amélioration de l'accès aux services de soins de santé avancés favorisent encore l'adoption du marché. De plus, l'accent croissant mis sur la transformation numérique des soins de santé et des solutions de soins critiques abordables accélère la croissance du marché dans les économies émergentes.
Aperçu du marché des appareils de l'unité japonaise de soins intensifs
Le marché japonais des appareils de soins intensifs (ICU) prend de l'ampleur en raison de son système de santé avancé, du vieillissement de la population et de la forte demande de solutions médicales technologiquement sophistiquées. Le pays met fortement l'accent sur la sécurité des patients et la surveillance de la précision, en conduisant à l'adoption de dispositifs de soins intensifs tels que les ventilateurs et les systèmes de surveillance cardiaque. L'intégration des technologies de soins de santé compatibles avec l'IoT et des systèmes automatisés de surveillance améliore encore l'efficacité des soins critiques. De plus, l'augmentation des cas de maladies liées à l'âge contribue à la demande soutenue de systèmes d'appui aux soins intensifs dans les hôpitaux et les centres de soins spécialisés.
India Intensive Care Unit (ICU) Dispositifs Aperçu du marché
En 2025, le marché des appareils de l'Unité de soins intensifs de l'Inde (UCI) a représenté la plus grande part des revenus du marché en Asie-Pacifique, attribuable à l'urbanisation rapide, à l'expansion des infrastructures de soins de santé et à l'augmentation de la prévalence des maladies chroniques et infectieuses. Le pays connaît une forte croissance de la capacité des soins intensifs dans les hôpitaux publics et privés. L'augmentation des initiatives gouvernementales telles que la modernisation des soins de santé et les projets d'hôpitaux intelligents stimulent davantage l'adoption des appareils de soins intensifs. En outre, la disponibilité croissante de technologies médicales rentables et la sensibilisation accrue à la gestion des soins essentiels propulsent la croissance du marché en Inde.
Les meilleures entreprises du marché des appareils de l'unité de soins intensifs
L'industrie des appareils de l'unité de soins intensifs est principalement dirigée par des entreprises bien établies, notamment :
- GE Santé(États-Unis)
- Koninklijke Philips N.V.(Pays-Bas)
- Médtronic(Irlande)
- Drägerwerk AG & Co. KGaA(Allemagne)
- Hamilton Medical AG(Suisse)
- Getinge AB (Suède)
- Vyaire Medical, Inc. (États-Unis)
- Mindray Medical International Limited (Chine)
- BD (États-Unis)
- Smiths Medical (Royaume-Uni)
- ResMed Inc. (États-Unis)
- Fisher & Paykel Healthcare Corporation Limited (Nouvelle-Zélande)
- B. Braun SE (Allemagne)
- NIHON KOHDEN CORPORATION (Japon)
- ZOLL Medical Corporation (États-Unis)
- Hill-Rom Holdings, Inc. (États-Unis)
- Löwenstein Medical Technology GmbH + Co. KG (Allemagne)
- Stryker (États-Unis)
- Inovytec Medical Solutions Ltd. (Israël)
Quelles sont les évolutions récentes du marché mondial des appareils de l'unité de soins intensifs (UCI)
- En novembre 2025, GE HealthCare a lancé des solutions de surveillance et d'anesthésie de la prochaine génération conçues pour des environnements de soins de haute acuité, avec des capacités avancées de surveillance des patients, un suivi hémodynamique amélioré et un soutien décisionnel adapté à l'IA. Ces systèmes visent à améliorer les connaissances cliniques en temps réel, à améliorer l'efficacité des processus et à renforcer les résultats en matière de soins essentiels dans les établissements de soins intensifs. Le lancement met en évidence le virage croissant vers des écosystèmes intégrés de l'USI combinant la surveillance, l'analyse et les technologies de survie
- En octobre 2025, des entreprises de premier plan, dont GE HealthCare, Dräger et B. Braun, ont avancé des concepts d'ICU silencieux avec des solutions de surveillance intégrées visant à réduire la fatigue d'alarme dans les réglages de l'unité de soins intensifs. Ces systèmes centralisent les alertes et transmettent des notifications critiques aux appareils mobiles et aux postes de contrôle, améliorant ainsi l'efficacité de la réponse et la sécurité des patients. L'innovation représente une étape importante vers des environnements de soins intensifs plus intelligents et plus efficaces
- En juin 2025, les chercheurs ont introduit des modèles d'apprentissage de renforcement basés sur l'IA pour optimiser la ventilation mécanique dans les environnements de l'unité de soins intensifs (UCI), permettant un soutien respiratoire personnalisé basé sur des données physiologiques en temps réel du patient. Le système améliore la performance du ventilateur en ajustant dynamiquement les réglages pour améliorer la sécurité et l'efficacité du traitement. Cette innovation marque une avancée importante dans la gestion des soins essentiels assistés par l'IA
- En janvier 2025, Philips a mis en place une plate-forme de surveillance des patients IntelliVue pour les environnements de l'unité de soins intensifs (UCI), intégrant une analyse améliorée axée sur l'IA, la connectivité sans fil et les tableaux de bord cliniques en temps réel. Le système est conçu pour soutenir la surveillance continue des patients et améliorer l'exactitude des décisions dans les unités de soins critiques. Cette évolution reflète l ' adoption croissante de solutions de surveillance numériques et connectées dans l ' infrastructure des soins intensifs à l ' échelle mondiale
- En mars 2024, d'importantes entreprises d'appareils médicaux, dont Philips, Medtronic, ResMed et GE HealthCare, ont introduit des technologies améliorées de ventilation de qualité ICU avec des modes de ventilation hybrides améliorés, une surveillance assistée par l'IA et des caractéristiques de sécurité avancées. Ces innovations visent à soutenir les patients atteints d'insuffisance respiratoire sévère et à améliorer la capacité d'adaptation dans les milieux de l'unité de soins intensifs. Le développement souligne l'avancement continu des systèmes de survie en tant qu'exigence essentielle des soins intensifs.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES APPAREILS POUR UNITÉS DE SOINS INTENSIFS (USI)
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DES APPAREILS POUR UNITÉS DE SOINS INTENSIFS (USI)
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED
2.2.4 GUIDE DU MARCHÉ
2.2.5 MODÉLISATION MULTIVARIÉE
2.2.6 ANALYSE DE HAUT EN BAS
2.2.7 MATRICE DE DÉFIS
2.2.8 GRILLE DE COUVERTURE DES APPLICATIONS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DES PARTS DES FOURNISSEURS
2.2.11 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.12 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DES APPAREILS POUR UNITÉS DE SOINS INTENSIFS (USI) : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE PESTALE
5.2 LES CINQ FORCES DE PORTER
5.3 IMPACT ÉCONOMIQUE DU LAIT DE DONNEES DANS L'UNITÉ DE DISPOSITIFS DE SOINS INTENSIFS (USI)
5.4 DIRECTIVES CLINIQUES POUR LES BANQUES DE LAIT HUMAIN ET L'UTILISATION DU LAIT DE DONNEUSE DANS L'UNITÉ DE DISPOSITIFS DE SOINS INTENSIFS (USI)
6 APERÇUS DE L'INDUSTRIE
7 CADRE RÉGLEMENTAIRE
8 MARCHÉS MONDIAUX DES APPAREILS POUR UNITÉS DE SOINS INTENSIFS (USI), PAR TYPE DE PRODUIT
8.1 VUE D'ENSEMBLE
8.2 DISPOSITIFS THÉRAPEUTIQUES
8.2.1 VENTILATEUR, PAR TYPE
8.2.1.1. INVASIF
8.2.1.1.1. VENTILATEURS À CYCLE VOLUMIQUE
8.2.1.1.1.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.2.1.1.1.2 VOLUME DU MARCHÉ (UNITÉS)
8.2.1.1.1.3 PRIX DE VENTE MOYEN (USD)
8.2.1.1.2. VENTILATEURS À CYCLE DE PRESSION
8.2.1.1.2.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.2.1.1.2.2 VOLUME DU MARCHÉ (UNITÉS)
8.2.1.1.2.3 PRIX DE VENTE MOYEN (USD)
8.2.1.1.3. VENTILATEURS À PRESSION POSITIVE CONTINUE
8.2.1.1.3.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.2.1.1.3.2 VOLUME DU MARCHÉ (UNITÉS)
8.2.1.1.3.3 PRIX DE VENTE MOYEN (USD)
8.2.1.1.4. VENTILATEURS À PRESSION POSITIVE À DEUX NIVEAUX
8.2.1.1.4.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.2.1.1.4.2 VOLUME DU MARCHÉ (UNITÉS)
8.2.1.1.4.3 PRIX DE VENTE MOYEN (USD)
8.2.1.1.5. VENTILATEURS À CYCLE DE FLUX
8.2.1.1.5.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.2.1.1.5.2 VOLUME DU MARCHÉ (UNITÉS)
8.2.1.1.5.3 PRIX DE VENTE MOYEN (USD)
8.2.1.1.6. AUTRES
8.2.1.2. NON INVASIF
8.2.1.2.1. PRESSION POSITIVE CONTINUE DES VOIES RESPIRATOIRES (PPC)
8.2.1.2.1.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.2.1.2.1.2 VOLUME DU MARCHÉ (UNITÉS)
8.2.1.2.1.3 PRIX DE VENTE MOYEN (USD)
8.2.1.2.2. PRESSION POSITIVE AUTOTITRANTE (RÉGLABLE) DES VOIES RESPIRATOIRES
8.2.1.2.2.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.2.1.2.2.2 VOLUME DU MARCHÉ (UNITÉS)
8.2.1.2.2.3 PRIX DE VENTE MOYEN (USD)
8.2.1.2.3. AUTRES
8.2.2 VENTILATEUR, PAR PRODUIT
8.2.2.1. VENTILATEURS HAUT DE GAMME
8.2.2.1.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.2.2.1.2. VOLUME DU MARCHÉ (UNITÉS)
8.2.2.1.3. PRIX DE VENTE MOYEN (USD)
8.2.2.2. VENTILATEURS MILIEU DE GAMME
8.2.2.2.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.2.2.2.2. VOLUME DU MARCHÉ (UNITÉS)
8.2.2.2.3. PRIX DE VENTE MOYEN (USD)
8.2.2.3. VENTILATEURS DE BASE
8.2.2.3.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.2.2.3.2. VOLUME DU MARCHÉ (UNITÉS)
8.2.2.3.3. PRIX DE VENTE MOYEN (USD)
8.2.3 POMPE À SERINGUE
8.2.3.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.2.3.2. VOLUME DU MARCHÉ (UNITÉS)
8.2.3.3. PRIX DE VENTE MOYEN (USD)
8.2.4 DÉFIBRILLATEUR ET POMPE D'ASPIRATION
8.2.4.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.2.4.2. VOLUME DU MARCHÉ (UNITÉS)
8.2.4.3. PRIX DE VENTE MOYEN (USD)
8.2.4.4. AUTRES
8.3 DISPOSITIFS DE SURVEILLANCE DES PATIENTS
8.3.1 DISPOSITIFS DE SURVEILLANCE CARDIAQUE
8.3.1.1. APPAREILS ECG
8.3.1.1.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.1.1.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.1.1.3. PRIX DE VENTE MOYEN (USD)
8.3.1.2. ENREGISTREUR DE BOUCLE IMPLANTABLE
8.3.1.2.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.1.2.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.1.2.3. PRIX DE VENTE MOYEN (USD)
8.3.1.3. MONITEURS D'ÉVÉNEMENTS
8.3.1.3.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.1.3.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.1.3.3. PRIX DE VENTE MOYEN (USD)
8.3.1.4. DISPOSITIFS DE SURVEILLANCE MULTIPARAMÈTRES
8.3.1.4.1. DISPOSITIFS DE SURVEILLANCE À FAIBLE ACUITÉ
8.3.1.4.1.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.3.1.4.1.2 VOLUME DU MARCHÉ (UNITÉS)
8.3.1.4.1.3 PRIX DE VENTE MOYEN (USD)
8.3.1.4.2. DISPOSITIFS DE SURVEILLANCE DE MALADIE MOYENNE
8.3.1.4.2.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.3.1.4.2.2 VOLUME DU MARCHÉ (UNITÉS)
8.3.1.4.2.3 PRIX DE VENTE MOYEN (USD)
8.3.1.4.3. DISPOSITIFS DE SURVEILLANCE À HAUTE ACUITÉ
8.3.1.4.3.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.3.1.4.3.2 VOLUME DU MARCHÉ (UNITÉS)
8.3.1.4.3.3 PRIX DE VENTE MOYEN (USD)
8.3.1.5. DISPOSITIFS DE SURVEILLANCE RESPIRATOIRE
8.3.1.5.1. OXYMÈTRES DE POULS
8.3.1.5.1.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.3.1.5.1.2 VOLUME DU MARCHÉ (UNITÉS)
8.3.1.5.1.3 PRIX DE VENTE MOYEN (USD)
8.3.1.5.2. SPIROMÈTRES
8.3.1.5.2.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.3.1.5.2.2 VOLUME DU MARCHÉ (UNITÉS)
8.3.1.5.2.3 PRIX DE VENTE MOYEN (USD)
8.3.1.5.3. CAPNOGRAPHES
8.3.1.5.3.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.3.1.5.3.2 VOLUME DU MARCHÉ (UNITÉS)
8.3.1.5.3.3 PRIX DE VENTE MOYEN (USD)
8.3.1.5.4. DÉBITMÈTRES DE POINTE
8.3.1.5.4.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.3.1.5.4.2 VOLUME DU MARCHÉ (UNITÉS)
8.3.1.5.4.3 PRIX DE VENTE MOYEN (USD)
8.3.2 DISPOSITIFS DE SURVEILLANCE DE LA TEMPÉRATURE
8.3.2.1. DISPOSITIFS DE SURVEILLANCE DE LA TEMPÉRATURE PORTABLES
8.3.2.1.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.2.1.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.2.1.3. PRIX DE VENTE MOYEN (USD)
8.3.2.2. DISPOSITIFS DE SURVEILLANCE DE LA TEMPÉRATURE DE TABLE
8.3.2.2.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.2.2.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.2.2.3. PRIX DE VENTE MOYEN (USD)
8.3.2.3. DISPOSITIFS DE SURVEILLANCE INVASIFS DE LA TEMPÉRATURE
8.3.2.3.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.2.3.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.2.3.3. PRIX DE VENTE MOYEN (USD)
8.3.3 DISPOSITIFS DE SURVEILLANCE HÉMODYNAMIQUE/DE PRESSION
8.3.3.1. MONITEURS HÉMODYNAMIQUES
8.3.3.1.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.3.1.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.3.1.3. PRIX DE VENTE MOYEN (USD)
8.3.3.2. MONITEURS DE TENSION ARTÉRIELLE
8.3.3.2.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.3.2.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.3.2.3. PRIX DE VENTE MOYEN (USD)
8.3.3.3. PRODUITS JETABLES
8.3.3.3.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.3.3.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.3.3.3. PRIX DE VENTE MOYEN (USD)
8.3.4 DISPOSITIFS DE NEUROMonitoring
8.3.4.1. ÉLECTROENCÉPHALOGRAPHES
8.3.4.1.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.4.1.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.4.1.3. PRIX DE VENTE MOYEN (USD)
8.3.4.2. APPAREILS D'ÉLECTROMYOGRAPHIE
8.3.4.2.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.4.2.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.4.2.3. PRIX DE VENTE MOYEN (USD)
8.3.4.3. OXYMÈTRES CÉRÉBRAUX
8.3.4.3.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.4.3.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.4.3.3. PRIX DE VENTE MOYEN (USD)
8.3.4.4. MONITEURS DE PRESSION INTRACRÂNIENNE
8.3.4.4.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.4.4.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.4.4.3. PRIX DE VENTE MOYEN (USD)
8.3.4.5. APPAREILS DE MAGNÉTOENCÉPHALOGRAPHIE
8.3.4.5.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.4.5.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.4.5.3. PRIX DE VENTE MOYEN (USD)
8.3.4.6. APPAREILS DOPPLER TRANSCRANIENS
8.3.4.6.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.3.4.6.2. VOLUME DU MARCHÉ (UNITÉS)
8.3.4.6.3. PRIX DE VENTE MOYEN (USD)
8.4 DISPOSITIFS DE DIAGNOSTIC
8.4.1 ÉCHOGRAPHIE
8.4.1.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.4.1.2. VOLUME DU MARCHÉ (UNITÉS)
8.4.1.3. PRIX DE VENTE MOYEN (USD)
8.4.2 ÉLECTROCARDIOGRAMME (ECG)
8.4.2.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.4.2.2. VOLUME DU MARCHÉ (UNITÉS)
8.4.2.3. PRIX DE VENTE MOYEN (USD)
8.4.3 APPAREIL À RAYONS X MOBILE
8.4.3.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.4.3.2. VOLUME DU MARCHÉ (UNITÉS)
8.4.3.3. PRIX DE VENTE MOYEN (USD)
8.4.4 APPAREIL ABG
8.4.4.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.4.4.2. VOLUME DU MARCHÉ (UNITÉS)
8.4.4.3. PRIX DE VENTE MOYEN (USD)
8.5 UNITÉS ET SYSTÈMES
8.5.1 SYSTÈMES D'APPROVISIONNEMENT MÉDICAL
8.5.1.1. UNITÉ D'ALIMENTATION DE PLAFOND
8.5.1.1.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.5.1.1.2. VOLUME DU MARCHÉ (UNITÉS)
8.5.1.1.3. PRIX DE VENTE MOYEN (USD)
8.5.1.2. SYSTÈME DE BRAS DE PLAFOND
8.5.1.2.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.5.1.2.2. VOLUME DU MARCHÉ (UNITÉS)
8.5.1.2.3. PRIX DE VENTE MOYEN (USD)
8.5.1.3. SYSTÈME DE POUTRES DE PLAFOND
8.5.1.3.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.5.1.3.2. VOLUME DU MARCHÉ (UNITÉS)
8.5.1.3.3. PRIX DE VENTE MOYEN (USD)
8.5.1.4. SYSTÈME DE MONTAGE MURAL
8.5.1.4.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.5.1.4.2. VOLUME DU MARCHÉ (UNITÉS)
8.5.1.4.3. PRIX DE VENTE MOYEN (USD)
8.5.1.5. UNITÉ D'ALIMENTATION MURALE
8.5.1.5.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.5.1.5.2. VOLUME DU MARCHÉ (UNITÉS)
8.5.1.5.3. PRIX DE VENTE MOYEN (USD)
8.5.2 ÉCLAIRAGES CHIRURGICAUX ET D'EXAMEN
8.5.2.1. ÉCLAIRAGES MÉDICAUX
8.5.2.1.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.5.2.1.2. VOLUME DU MARCHÉ (UNITÉS)
8.5.2.1.3. PRIX DE VENTE MOYEN (USD)
8.5.2.2. ÉCLAIRAGE CHIRURGICAL
8.5.2.2.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.5.2.2.2. VOLUME DU MARCHÉ (UNITÉS)
8.5.2.2.3. PRIX DE VENTE MOYEN (USD)
8.5.2.3. LUMIÈRE D'EXAMEN
8.5.2.3.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.5.2.3.2. VOLUME DU MARCHÉ (UNITÉS)
8.5.2.3.3. PRIX DE VENTE MOYEN (USD)
8.5.3 AUTRES
8.6 AUTRES APPAREILS
8.6.1 POMPES À PERFUSION
8.6.1.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.6.1.2. VOLUME DU MARCHÉ (UNITÉS)
8.6.1.3. PRIX DE VENTE MOYEN (USD)
8.6.2 APPAREILS POUR L'APNÉE DU SOMMEIL
8.6.2.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.6.2.2. VOLUME DU MARCHÉ (UNITÉS)
8.6.2.3. PRIX DE VENTE MOYEN (USD)
8.6.3 RÉCHAUFFEUR DE SANG
8.6.3.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.6.3.2. VOLUME DU MARCHÉ (UNITÉS)
8.6.3.3. PRIX DE VENTE MOYEN (USD)
8.6.4 RÉCHAUFFEURS ET INCUBATEURS
8.6.4.1. INCUBATEUR DE TRANSPORT
8.6.4.1.1. INCUBATEUR DE TRANSPORT EXTERNE
8.6.4.1.1.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.6.4.1.1.2 VOLUME DU MARCHÉ (UNITÉS)
8.6.4.1.1.3 PRIX DE VENTE MOYEN (USD)
8.6.4.1.2. INCUBATEUR DE TRANSPORT INTERNE
8.6.4.1.2.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.6.4.1.2.2 VOLUME DU MARCHÉ (UNITÉS)
8.6.4.1.2.3 PRIX DE VENTE MOYEN (USD)
8.6.4.2. TRAVAIL ET ACCOUCHEMENT
8.6.4.2.1. RÉCHAUFFEUR POUR LE TRAVAIL ET L'ACCOUCHEMENT
8.6.4.2.1.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.6.4.2.1.2 VOLUME DU MARCHÉ (UNITÉS)
8.6.4.2.1.3 PRIX DE VENTE MOYEN (USD)
8.6.4.2.2. INCUBATEUR DE TRAVAIL ET D'ACCOUCHEMENT
8.6.4.2.2.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.6.4.2.2.2 VOLUME DU MARCHÉ (UNITÉS)
8.6.4.2.2.3 PRIX DE VENTE MOYEN (USD)
8.6.4.3. UNITÉ DE DISPOSITIFS DE SOINS INTENSIFS (USI)
8.6.4.3.1. RÉCHAUFFEUR/INCUBATEUR CONVERTIBLE POUR USIN
8.6.4.3.1.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.6.4.3.1.2 VOLUME DU MARCHÉ (UNITÉS)
8.6.4.3.1.3 PRIX DE VENTE MOYEN (USD)
8.6.4.3.2. INCUBATEUR DE L'USIN
8.6.4.3.2.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.6.4.3.2.2 VOLUME DU MARCHÉ (UNITÉS)
8.6.4.3.2.3 PRIX DE VENTE MOYEN (USD)
8.6.4.3.3. RÉCHAUFFEUR DE L'USIN
8.6.4.3.3.1 VALEUR MARCHANDE (EN MILLIONS USD)
8.6.4.3.3.2 VOLUME DU MARCHÉ (UNITÉS)
8.6.4.3.3.3 PRIX DE VENTE MOYEN (USD)
8.6.5 APPAREIL D'ANESTHÉSIE
8.6.5.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.6.5.2. VOLUME DU MARCHÉ (UNITÉS)
8.6.5.3. PRIX DE VENTE MOYEN (USD)
8.6.6 ACCESSOIRES ET CONSOMMABLES MÉDICAUX
8.6.6.1. SYSTÈME DE PRESSION POSITIVE DES VOIES RESPIRATOIRES (PAP)
8.6.6.1.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.6.6.1.2. VOLUME DU MARCHÉ (UNITÉS)
8.6.6.1.3. PRIX DE VENTE MOYEN (USD)
8.6.6.2. KITS DE CIRCUIT D'ANESTHÉSIE
8.6.6.2.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.6.6.2.2. VOLUME DU MARCHÉ (UNITÉS)
8.6.6.2.3. PRIX DE VENTE MOYEN (USD)
8.6.6.3. DÉRIVATIONS ECG
8.6.6.3.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.6.6.3.2. VOLUME DU MARCHÉ (UNITÉS)
8.6.6.3.3. PRIX DE VENTE MOYEN (USD)
8.6.6.4. BABYFLOW PLUS
8.6.6.4.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.6.6.4.2. VOLUME DU MARCHÉ (UNITÉS)
8.6.6.4.3. PRIX DE VENTE MOYEN (USD)
8.6.6.5. CATHÉTERS
8.6.6.5.1. VALEUR MARCHANDE (EN MILLIONS USD)
8.6.6.5.2. VOLUME DU MARCHÉ (UNITÉS)
8.6.6.5.3. PRIX DE VENTE MOYEN (USD)
8.6.6.6. AUTRES
8.6.7 AUTRES
9 MARCHÉS MONDIAUX DES APPAREILS POUR UNITÉS DE SOINS INTENSIFS (USI), PAR APPLICATION
9.1 VUE D'ENSEMBLE
9.2 USI NÉONATALE
9.3 ADULTES USI
10 MARCHÉS MONDIAUX DES APPAREILS DE SOINS INTENSIFS (USI), PAR MODE D'ACHAT
10.1 VUE D'ENSEMBLE
10.2 ORGANISATION D'ACHAT GROUPÉ
10.3 ACHAT INDIVIDUEL
11 MARCHÉS MONDIAUX DES APPAREILS POUR UNITÉS DE SOINS INTENSIFS (USI), PAR TAILLE D'ÉTABLISSEMENT
11.1 VUE D'ENSEMBLE
11.2 GRAND
11.3 MOYEN ET PETIT
12 MARCHÉS MONDIAUX DES APPAREILS POUR UNITÉS DE SOINS INTENSIFS (USI), PAR UTILISATEUR FINAL
12.1 VUE D'ENSEMBLE
12.2 HÔPITAUX
12.2.1 PRIVÉ
12.2.2 PUBLIC
12.3 CLINIQUES SPÉCIALISÉES
12.4 CENTRES CHIRURGICAUX AMBULATOIRES
12.5 RÉGLAGE D'URGENCE
12.6 AUTRES
13 MARCHÉS MONDIAUX DES APPAREILS POUR UNITÉS DE SOINS INTENSIFS (USI), PAR CANAL DE DISTRIBUTION
13.1 VUE D'ENSEMBLE
13.2 APPELS D'OFFRES DIRECTS
13.3 VENTES AU DÉTAIL
13.4 DISTRIBUTION À DES TIERS
13,5 AUTRES
14 MARCHÉS MONDIAUX DES APPAREILS POUR UNITÉS DE SOINS INTENSIFS (USI), PAR RÉGION GÉOGRAPHIQUE
Marché mondial des dispositifs pour unités de soins intensifs (USI) (toutes les segmentations fournies ci-dessus sont représentées dans ce chapitre par pays)
14.1 AMÉRIQUE DU NORD
14.1.1 États-Unis
14.1.1.1. MARCHÉ DES DISPOSITIFS DE SOINS INTENSIFS AUX ÉTATS-UNIS, PAR TYPE DE PRODUIT
14.1.1.2. MARCHÉ DES DISPOSITIFS DE SOINS INTENSIFS AUX ÉTATS-UNIS, PAR UTILISATEUR FINAL
14.1.1.3. MARCHÉ DES DISPOSITIFS DE SOINS INTENSIFS AUX ÉTATS-UNIS, PAR CANAL DE DISTRIBUTION
14.1.2 CANADA
14.1.3 MEXIQUE
14.2 EUROPE
14.2.1 ALLEMAGNE
14.2.2 FRANCE
14.2.3 Royaume-Uni
14.2.4 ITALIE
14.2.5 ESPAGNE
14.2.6 RUSSIE
14.2.7 TURQUIE
14.2.8 BELGIQUE
14.2.9 PAYS-BAS
14.2.10 SUISSE
14.2.11 RESTE DE L'EUROPE
14.3 ASIE-PACIFIQUE
14.3.1 JAPON
14.3.2 CHINE
14.3.3 CORÉE DU SUD
14.3.4 INDE
14.3.5 AUSTRALIE
14.3.6 SINGAPOUR
14.3.7 THAÏLANDE
14.3.8 MALAISIE
14.3.9 INDONÉSIE
14.3.10 PHILIPPINES
14.3.11 RESTE DE L'ASIE-PACIFIQUE
14.4 AMÉRIQUE DU SUD
14.4.1 BRÉSIL
14.4.2 ARGENTINE
14.4.3 RESTE DE L'AMÉRIQUE DU SUD
14.5 MOYEN-ORIENT ET AFRIQUE
14.5.1 AFRIQUE DU SUD
14.5.2 ARABIE SAOUDITE
14.5.3 Émirats arabes unis
14.5.4 ÉGYPTE
14.5.5 ISRAËL
14.5.6 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
14.6 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
15 MARCHÉS MONDIAUX DES APPAREILS DE SOINS INTENSIFS (USI), ANALYSE SWOT ET DBR
16 MARCHÉ MONDIAL DES APPAREILS DE SOINS INTENSIFS (USI), PAYSAGE DES ENTREPRISES
16.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
16.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
16.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
16.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
16.5 FUSIONS ET ACQUISITIONS
16.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
16.7 EXTENSION
16.8 MODIFICATIONS RÉGLEMENTAIRES
16.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
17 MARCHÉ MONDIAL DES APPAREILS POUR UNITÉS DE SOINS INTENSIFS (USI), PROFIL DE L'ENTREPRISE
17.1 KONINKLIJKE PHILIPS NV
17.1.1 PRÉSENTATION DE L'ENTREPRISE
17.1.2 ANALYSE DES REVENUS
17.1.3 PRÉSENCE GÉOGRAPHIQUE
17.1.4 PORTEFEUILLE DE PRODUITS
17.1.5 ÉVOLUTIONS RÉCENTES
17.2 COMPAGNIE D'ÉLECTRICITÉ GÉNÉRALE
17.2.1 PRÉSENTATION DE L'ENTREPRISE
17.2.2 ANALYSE DES REVENUS
17.2.3 PRÉSENCE GÉOGRAPHIQUE
17.2.4 PORTEFEUILLE DE PRODUITS
17.2.5 ÉVOLUTIONS RÉCENTES
17.3 CUISINE MÉDICAL
17.3.1 PRÉSENTATION DE L'ENTREPRISE
17.3.2 ANALYSE DES REVENUS
17.3.3 PRÉSENCE GÉOGRAPHIQUE
17.3.4 PORTEFEUILLE DE PRODUITS
17.3.5 ÉVOLUTIONS RÉCENTES
17,4 BD
17.4.1 PRÉSENTATION DE L'ENTREPRISE
17.4.2 ANALYSE DES REVENUS
17.4.3 PRÉSENCE GÉOGRAPHIQUE
17.4.4 PORTEFEUILLE DE PRODUITS
17.4.5 ÉVOLUTIONS RÉCENTES
17,5 GETINGE AB
17.5.1 PRÉSENTATION DE L'ENTREPRISE
17.5.2 ANALYSE DES REVENUS
17.5.3 PRÉSENCE GÉOGRAPHIQUE
17.5.4 PORTEFEUILLE DE PRODUITS
17.5.5 ÉVOLUTIONS RÉCENTES
17.6 HEYER MEDICAL AG
17.6.1 PRÉSENTATION DE L'ENTREPRISE
17.6.2 ANALYSE DES REVENUS
17.6.3 PRÉSENCE GÉOGRAPHIQUE
17.6.4 PORTEFEUILLE DE PRODUITS
17.6.5 ÉVOLUTIONS RÉCENTES
17.7 DRÄGERWERK AG & CO.KGAA
17.7.1 PRÉSENTATION DE L'ENTREPRISE
17.7.2 ANALYSE DES REVENUS
17.7.3 PRÉSENCE GÉOGRAPHIQUE
17.7.4 PORTEFEUILLE DE PRODUITS
17.7.5 ÉVOLUTIONS RÉCENTES
17,8 MEDTRONIC
17.8.1 PRÉSENTATION DE L'ENTREPRISE
17.8.2 ANALYSE DES REVENUS
17.8.3 PRÉSENCE GÉOGRAPHIQUE
17.8.4 PORTEFEUILLE DE PRODUITS
17.8.5 ÉVOLUTIONS RÉCENTES
17.9 B. BRAUN MELSUNGEN AG
17.9.1 PRÉSENTATION DE L'ENTREPRISE
17.9.2 ANALYSE DES REVENUS
17.9.3 PRÉSENCE GÉOGRAPHIQUE
17.9.4 PORTEFEUILLE DE PRODUITS
17.9.5 ÉVOLUTIONS RÉCENTES
17.1 ICU MEDICAL INC
17.10.1 PRÉSENTATION DE L'ENTREPRISE
17.10.2 ANALYSE DES REVENUS
17.10.3 PRÉSENCE GÉOGRAPHIQUE
17.10.4 PORTEFEUILLE DE PRODUITS
17.10.5 ÉVOLUTIONS RÉCENTES
17.11 SOCIÉTÉ NIHON KOHDEN
17.11.1 PRÉSENTATION DE L'ENTREPRISE
17.11.2 ANALYSE DES REVENUS
17.11.3 PRÉSENCE GÉOGRAPHIQUE
17.11.4 PORTEFEUILLE DE PRODUITS
17.11.5 ÉVOLUTIONS RÉCENTES
17.12 FRESENIUS SE & CO. KGAA
17.12.1 PRÉSENTATION DE L'ENTREPRISE
17.12.2 ANALYSE DES REVENUS
17.12.3 PRÉSENCE GÉOGRAPHIQUE
17.12.4 PORTEFEUILLE DE PRODUITS
17.12.5 ÉVOLUTIONS RÉCENTES
17.13 SKANRAY TECHNOLOGIES PVT. LTD
17.13.1 PRÉSENTATION DE L'ENTREPRISE
17.13.2 ANALYSE DES REVENUS
17.13.3 PRÉSENCE GÉOGRAPHIQUE
17.13.4 PORTEFEUILLE DE PRODUITS
17.13.5 ÉVOLUTIONS RÉCENTES
17.14 ABBOTT
17.14.1 PRÉSENTATION DE L'ENTREPRISE
17.14.2 ANALYSE DES REVENUS
17.14.3 PRÉSENCE GÉOGRAPHIQUE
17.14.4 PORTEFEUILLE DE PRODUITS
17.14.5 ÉVOLUTIONS RÉCENTES
17h15 SCHILLER
17.15.1 PRÉSENTATION DE L'ENTREPRISE
17.15.2 ANALYSE DES REVENUS
17.15.3 PRÉSENCE GÉOGRAPHIQUE
17.15.4 PORTEFEUILLE DE PRODUITS
17.15.5 DÉVELOPPEMENTS RÉCENTS
17.16 STERIS PLC
17.16.1 PRÉSENTATION DE L'ENTREPRISE
17.16.2 ANALYSE DES REVENUS
17.16.3 PRÉSENCE GÉOGRAPHIQUE
17.16.4 PORTEFEUILLE DE PRODUITS
17.16.5 ÉVOLUTIONS RÉCENTES
17.17 HILL-ROM SERVICES, INC.
17.17.1 PRÉSENTATION DE L'ENTREPRISE
17.17.2 ANALYSE DES REVENUS
17.17.3 PRÉSENCE GÉOGRAPHIQUE
17.17.4 PORTEFEUILLE DE PRODUITS
17.17.5 ÉVOLUTIONS RÉCENTES
17.18 MASIMO
17.18.1 PRÉSENTATION DE L'ENTREPRISE
17.18.2 ANALYSE DES REVENUS
17.18.3 PRÉSENCE GÉOGRAPHIQUE
17.18.4 PORTEFEUILLE DE PRODUITS
17.18.5 ÉVOLUTIONS RÉCENTES
17.19 NATUS MEDICAL
17.19.1 PRÉSENTATION DE L'ENTREPRISE
17.19.2 ANALYSE DES REVENUS
17.19.3 PRÉSENCE GÉOGRAPHIQUE
17.19.4 PORTEFEUILLE DE PRODUITS
17.19.5 ÉVOLUTIONS RÉCENTES
17.2 SHENZHEN MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD
17.20.1 PRÉSENTATION DE L'ENTREPRISE
17.20.2 ANALYSE DES REVENUS
17.20.3 PRÉSENCE GÉOGRAPHIQUE
17.20.4 PORTEFEUILLE DE PRODUITS
17.20.5 DÉVELOPPEMENTS RÉCENTS
17.21 BOSTON SCIENTIFIC CORPORATION
17.21.1 PRÉSENTATION DE L'ENTREPRISE
17.21.2 ANALYSE DES REVENUS
17.21.3 PRÉSENCE GÉOGRAPHIQUE
17.21.4 PORTEFEUILLE DE PRODUITS
17.21.5 ÉVOLUTIONS RÉCENTES
17.22 SOINS DE SANTÉ FISHER ET PAYKEL
17.22.1 PRÉSENTATION DE L'ENTREPRISE
17.22.2 ANALYSE DES REVENUS
17.22.3 PRÉSENCE GÉOGRAPHIQUE
17.22.4 PORTEFEUILLE DE PRODUITS
17.22.5 ÉVOLUTIONS RÉCENTES
17.23 NONIN
17.23.1 PRÉSENTATION DE L'ENTREPRISE
17.23.2 ANALYSE DES REVENUS
17.23.3 PRÉSENCE GÉOGRAPHIQUE
17.23.4 PORTEFEUILLE DE PRODUITS
17.23.5 ÉVOLUTIONS RÉCENTES
17.24 DIXION
17.24.1 PRÉSENTATION DE L'ENTREPRISE
17.24.2 ANALYSE DES REVENUS
17.24.3 PRÉSENCE GÉOGRAPHIQUE
17.24.4 PORTEFEUILLE DE PRODUITS
17.24.5 ÉVOLUTIONS RÉCENTES
17.25 SS TECHNOMED (P) LTD.
17.25.1 PRÉSENTATION DE L'ENTREPRISE
17.25.2 ANALYSE DES REVENUS
17.25.3 PRÉSENCE GÉOGRAPHIQUE
17.25.4 PORTEFEUILLE DE PRODUITS
17.25.5 ÉVOLUTIONS RÉCENTES
17.26 VIA SANTÉ MONDIALE
17.26.1 PRÉSENTATION DE L'ENTREPRISE
17.26.2 ANALYSE DES REVENUS
17.26.3 PRÉSENCE GÉOGRAPHIQUE
17.26.4 PORTEFEUILLE DE PRODUITS
17.26.5 ÉVOLUTIONS RÉCENTES
17.27 CROWN HEALTHCARE
17.27.1 PRÉSENTATION DE L'ENTREPRISE
17.27.2 ANALYSE DES REVENUS
17.27.3 PRÉSENCE GÉOGRAPHIQUE
17.27.4 PORTEFEUILLE DE PRODUITS
17.27.5 ÉVOLUTIONS RÉCENTES
17.28 ADVIN SOINS DE SANTÉ
17.28.1 PRÉSENTATION DE L'ENTREPRISE
17.28.2 ANALYSE DES REVENUS
17.28.3 PRÉSENCE GÉOGRAPHIQUE
17.28.4 PORTEFEUILLE DE PRODUITS
17.28.5 DÉVELOPPEMENT RÉCENT
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES ; ELLE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE. RAPPORTS ASSOCIÉS
18 CONCLUSION
19 QUESTIONNAIRE
20 À PROPOS DE L'ÉTUDE DE MARCHÉ DATA BRIDGE

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











