



Segmentation du marché mondial des systèmes d'imagerie par tomographie de cohérence optique (OCT) intravasculaire, par type d'implant (OCT intravasculaire à domaine temporel et OCT à domaine fréquentiel), utilisateur final (hôpitaux, laboratoires de diagnostic, cliniques ophtalmologiques et centres de soins ambulatoires) - Tendances du secteur et prévisions jusqu'en 2033
Dimensions du marché
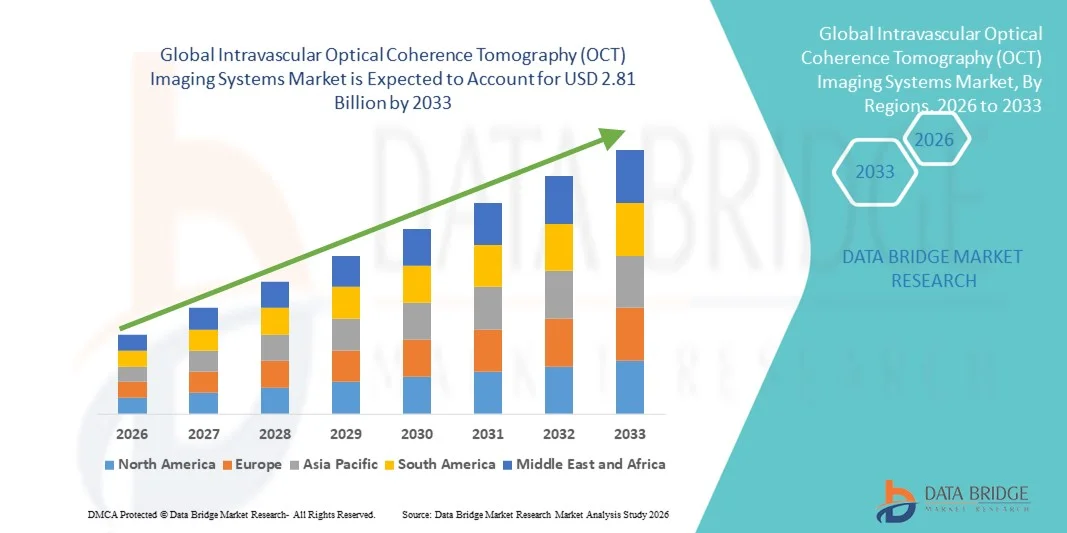
- Selon l'analyse de marché de Data Bridge, la taille du marché des systèmes mondiaux d'imagerie par tomographie optique intravasculaire (OTC) a été évaluée à1,60 milliard de dollars en 2025et devrait atteindre2,81 milliards de dollars en 2033, à unTCAC de 7,31 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des maladies cardiovasculaires et les progrès technologiques rapides dans les technologies d'imagerie intravasculaire, conduisant à une plus grande adoption de procédures de diagnostic minimalement invasives dans les hôpitaux et les centres de soins cardiaques dans les systèmes de santé développés et émergents.
- De plus, la demande croissante de cliniciens pour la visualisation en temps réel et à haute résolution des vaisseaux et l'amélioration de l'orientation procédurale établissent des systèmes d'imagerie par tomographie optique intravasculaire (TOC) comme solution privilégiée en cardiologie interventionnelle. Ces facteurs convergents accélèrent l'adoption de systèmes d'imagerie intravasculaire optique de la tomographie (OCT), ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1 60 milliards de dollars
- Valeur marchande prévue (2033) :2,81 milliards de dollars
- Prévisions CAGR (2026-2033):7.31%
Analyse du marché des systèmes d'imagerie par Tomographie optique intravasculaire (TOC)
- Les systèmes d'imagerie par tomographie optique intravasculaire (OTC), qui fournissent une visualisation intravasculaire à haute résolution pour l'évaluation des artères coronaires et périphériques, sont de plus en plus essentiels aux procédures de cardiologie interventionnelle modernes dans les hôpitaux et les centres cardiaques spécialisés en raison de leur précision d'imagerie supérieure, de leur orientation procédurale en temps réel et de leur capacité à améliorer la prise de décisions cliniques.
- La demande croissante de systèmes d'imagerie intravasculaire OCT est principalement alimentée par le fardeau mondial croissant des maladies cardiovasculaires, l'adoption croissante d'interventions cardiaques peu invasives et la préférence croissante des cliniciens pour des technologies d'imagerie de pointe qui améliorent l'exactitude des procédures et les résultats des patients
- L'Amérique du Nord a dominé le marché des systèmes d'imagerie par tomographie optique intravasculaire (TOC) avec la plus grande part de revenu de 39,4 % en 2025, caractérisée par l'adoption de technologies de cardiologie interventionnelle de pointe, des dépenses élevées en soins de santé et une présence importante de fabricants d'appareils médicaux de premier plan, les États-Unis ayant connu une forte croissance des procédures coronaires guidées par les TOC, mues par des innovations technologiques continues et des cadres de remboursement favorables.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché des systèmes d'imagerie par tomographie optique intravasculaire (OTC) au cours de la période de prévision en raison de l'augmentation de la prévalence des maladies cardiovasculaires, de l'expansion de l'infrastructure de soins de santé et de l'adoption croissante de technologies de diagnostic à base de cathéter dans les économies émergentes comme la Chine et l'Inde.
- Le segment du domaine de fréquence OCT a dominé le marché, représentant la plus grande part des revenus d'environ 68,4% en 2025, en raison de sa vitesse d'imagerie supérieure, de sa plus grande résolution et de sa précision de diagnostic accrue par rapport aux systèmes temporels.
Portée du rapport et segmentation du marché des systèmes d'imagerie par tomographie intravasculaire optique
|
Attributs |
Systèmes d'imagerie de la Tomographie Optique de Cohérence Intravasculaire (TOC) |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Tendances du marché des systèmes d'imagerie par Tomographie optique intravasculaire (TOC)
Précision accrue de l'imagerie grâce à l'analyse assistée par l'IA et à l'intégration du système
- Une tendance significative et accélérée sur le marché mondial des systèmes d'imagerie par imagerie par imagerie intravasculaire (OCT) est l'intégration accrue de l'intelligence artificielle (IA) avec les plateformes d'imagerie intravasculaire avancées
- Cette intégration transforme les diagnostics cardiovasculaires en permettant la détection automatisée des lésions, la caractérisation des plaques et l'interprétation en temps réel des images OCT, améliorant ainsi l'efficacité procédurale et la prise de décisions cliniques
- Par exemple, plusieurs systèmes OCT de nouvelle génération intègrent des logiciels basés sur l'IA capables d'identifier automatiquement la morphologie des vaisseaux, de mesurer les dimensions de la lumen et d'aider les cliniciens à choisir les tailles d'endoprothèse appropriées lors d'interventions coronaires percutanées, à réduire la variabilité d'interprétation et à améliorer les résultats procéduraux.
- Grâce à l'imagerie OCT, l'analyse prédictive, l'optimisation automatisée des flux de travail et l'amélioration de la visualisation des données permettent aux cardiologues d'interpréter rapidement des ensembles de données d'imagerie complexes. De plus, l'intégration aux systèmes d'information hospitalière et aux plates-formes de laboratoire de cathétérisme facilite le stockage, la récupération et la comparaison des données d'imagerie dans les délais de traitement des patients
- La convergence croissante des systèmes d'imagerie OCT avec les écosystèmes de santé numériques, y compris les plateformes d'analyse en nuage et les réseaux de télécardiologie, permet une gestion centralisée des données et des diagnostics collaboratifs dans les établissements de santé. Cet environnement interconnecté favorise une prise de décisions cliniques plus rapide et améliore l'efficacité globale de la prestation des soins cardiovasculaires
- Étant donné que les fournisseurs de soins de santé privilégient de plus en plus la médecine de précision et les procédures cardio-vasculaires minimalement invasives, les fabricants investissent dans des plateformes d'imagerie OCT assistées par l'IA qui offrent une meilleure automatisation, une meilleure précision d'imagerie et des capacités avancées d'orientation procédurale.
- La demande de systèmes d'imagerie OCT technologiquement avancés, dotés de capacités d'analyse intégrées, augmente dans les hôpitaux et les centres spécialisés cardiaques à l'échelle mondiale, en raison du fardeau croissant des maladies cardiovasculaires et de la nécessité d'un diagnostic intravasculaire précis.
Dynamique du marché des systèmes d'imagerie Tomographie optique intravasculaire (TOC)
Chauffeur
L'augmentation du fardeau des maladies cardiovasculaires et l'élargissement de l'adoption des procédures d'invasion minimale
- La prévalence mondiale croissante des maladies cardiovasculaires, y compris les maladies coronariennes et les troubles vasculaires périphériques, est l'un des principaux moteurs de l'adoption croissante de systèmes d'imagerie OCT intravasculaires.
- Ces systèmes fournissent une imagerie transversale haute résolution des vaisseaux sanguins, permettant aux cliniciens de détecter les caractéristiques des plaques, le rétrécissement des vaisseaux et les complications procédurales avec une plus grande précision que les techniques d'imagerie conventionnelles.
- Par exemple, le nombre croissant de procédures d'intervention coronaire percutanée (PCI) dans le monde encourage les hôpitaux et les centres cardiaques à déployer des plateformes d'imagerie OCT pour améliorer la précision du placement de l'endoprothèse et optimiser les résultats du traitement, renforçant ainsi la demande de technologies d'imagerie intravasculaire avancées
- De plus, l'expansion de l'infrastructure de soins de santé dans les économies émergentes, l'augmentation de la disponibilité de centres cardiaques spécialisés et l'augmentation des investissements dans les technologies avancées de laboratoire de cathétérisme accélèrent encore l'adoption des systèmes d'imagerie des PTOM à l'échelle mondiale.
- La sensibilisation accrue des médecins aux avantages cliniques des interventions guidées par les OCT, y compris l'amélioration de la clarté du diagnostic et l'amélioration des résultats des patients, continue d'appuyer l'expansion du marché dans les systèmes de soins de santé développés et en développement.
Restriction/Défi
Coûts élevés du système et accessibilité limitée dans les nouveaux établissements de santé
- Les coûts d'acquisition et d'exploitation relativement élevés associés aux systèmes d'imagerie intravasculaire OCT constituent un défi important pour l'adoption généralisée, en particulier sur les marchés des soins de santé sensibles aux coûts
- Le besoin de consoles d'imagerie spécialisées, de cathéters d'imagerie jetables et de personnel clinique formé augmente le coût total des procédures, limitant l'adoption dans les petits hôpitaux et les établissements de soins de santé à faibles ressources
- Par exemple, de nombreux fournisseurs de soins de santé dans les régions en développement continuent de s'appuyer sur l'angiographie classique ou l'échographie intravasculaire (IVUS) en raison de coûts procéduraux moins élevés, ce qui ralentit la transition vers l'imagerie basée sur les PTOM malgré sa résolution supérieure et ses avantages diagnostiques.
- En outre, les restrictions au remboursement dans certains systèmes de soins de santé et la nécessité d'une formation supplémentaire des cliniciens dans les procédures guidées par les PTOM peuvent retarder l'adoption dans certaines régions.
- Il sera essentiel de relever ces défis grâce à la mise au point de systèmes rentables, à l'amélioration de la couverture des remboursements, à l'élargissement des programmes de formation des cliniciens et à l'augmentation de la fabrication nationale de composants d'imagerie pour permettre l'adoption mondiale de technologies d'imagerie intravasculaires OCT et la poursuite de la croissance du marché à long terme.
Systèmes d'imagerie par Tomographie optique intravasculaire (TOC) Portée du marché
Le marché est segmenté en fonction du type d'implant et de l'utilisateur final.
Par type d'implant
Sur la base du type d'implant, le marché mondial des systèmes d'imagerie par tomographie intravasculaire optique (OCT) est segmenté en OCT intravasculaire et domaine de fréquence OCT. Le segment du domaine de la fréquence OCT a dominé le marché, représentant la plus grande part de revenus d'environ 68,4% en 2025, en raison de sa vitesse d'imagerie supérieure, de sa plus haute résolution et de sa précision diagnostique accrue par rapport aux systèmes du domaine temporel. Le domaine de fréquence OCT permet d'accélérer le retrait et la visualisation en temps réel des artères coronaires, réduisant ainsi le temps de procédure et l'utilisation des contrastes. Ces systèmes sont largement adoptés dans des procédures de cardiologie interventionnelle complexes, y compris la caractérisation des plaques et l'optimisation de l'endoprothèse. L'adoption de preuves cliniques solides à l'appui de l'amélioration des résultats chez les patients. La compatibilité avancée avec les conceptions modernes de cathéter et les logiciels d'imagerie améliore l'efficacité du flux de travail. Une préférence médicale accrue et une installation croissante dans les hôpitaux de soins tertiaires soutiennent la domination. Les mises à niveau technologiques continues et la forte présence des principaux fabricants renforcent le leadership du marché. Par conséquent, ce segment devrait maintenir sa position dominante tout au long de la période de prévision.
Le segment des OCT intravasculaires du domaine du temps devrait connaître le TCAC le plus rapide de 7,9 % entre 2026 et 2033, en raison de son coût relativement inférieur et de l'adoption croissante sur les marchés émergents. Ces systèmes gagnent en traction dans les établissements de santé avec des contraintes budgétaires à la recherche de solutions d'imagerie intravasculaire fiables. La sensibilisation aux diagnostics basés sur les PTOM et le développement progressif des infrastructures soutiennent la croissance. L'expansion des programmes de formation et l'amélioration de la connaissance des cliniciens accélèrent l'adoption. Le domaine temporel OCT reste adapté aux applications d'imagerie coronaire de base. Les initiatives gouvernementales visant à améliorer l'accessibilité des soins cardiaques stimulent encore la demande. Les améliorations technologiques qui améliorent les performances et la convivialité contribuent également. Ensemble, ces facteurs appuient une forte dynamique de croissance durant la période de prévision.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial des systèmes d'imagerie par tomographie intravasculaire optique (OCT) est segmenté en hôpitaux, laboratoires de diagnostic, cliniques ophtalmiques et centres ambulatoires. Le segment des hôpitaux a dominé le marché, détenant la plus grande part des revenus d'environ 52,6 % en 2025, grâce à des volumes élevés de patients et à la disponibilité de laboratoires de cathétérisme cardiaque avancés. Les hôpitaux sont des centres primaires pour les procédures de cardiologie interventionnelle nécessitant l'imagerie intravasculaire OCT. La présence de cardiologues qualifiés et l'accès à une infrastructure d'imagerie avancée soutiennent des taux d'utilisation élevés. Les hôpitaux gèrent fréquemment des cas complexes de maladies coronaires, ce qui augmente la demande de systèmes d'imagerie précis. Une forte capacité d'investissement en capital permet l'adoption de plates-formes OCT avancées dans le domaine de la fréquence. Les cadres de remboursement favorables dans les régions développées soutiennent davantage la croissance. Les hôpitaux agissent également comme centres de référence, conduisant des volumes d'intervention cohérents. L'expansion continue des hôpitaux de soins tertiaires maintient la domination du segment.
On s'attend à ce que le segment des centres de soins ambulatoires augmente au taux le plus rapide de TCAC de 8,6 %, passant de 2026 à 2033, grâce à l'évolution croissante vers des interventions cardiaques peu invasives et ambulatoires. La préférence croissante pour des structures de soins rentables et des séjours plus courts conduit à l'adoption. Les progrès technologiques permettant des systèmes OCT compacts et efficaces adaptés à l'utilisation ambulatoire accélèrent la croissance. L'expansion des centres cardiaques ambulatoires au niveau mondial soutient davantage la demande. L'amélioration du remboursement des interventions ambulatoires dans plusieurs régions stimule l'adoption. La sensibilisation accrue des patients et les facteurs de commodité favorisent l'utilisation. L'augmentation des investissements privés dans l'infrastructure de soins cardiaques ambulatoires contribue à l'expansion. Ces facteurs font des centres ambulatoires le segment de l'utilisateur final qui connaît la croissance la plus rapide au cours de la période de prévision.
Analyse régionale du marché des systèmes d'imagerie par Tomographie optique intravasculaire (TOC)
- L'Amérique du Nord a dominé le marché des systèmes d'imagerie par tomographie optique intravasculaire (OTC) avec la plus grande part des revenus de 39,4 % en 2025, soutenue par l'adoption de technologies de cardiologie interventionnelle de pointe, des dépenses élevées en soins de santé et la disponibilité généralisée de laboratoires de cathétérisme bien équipés
- La région bénéficie d'une infrastructure de soins de santé mature, de l'adoption rapide de procédures coronaires guidées par les PTOM et d'une forte présence des principaux fabricants d'appareils médicaux qui introduisent continuellement des plateformes d'imagerie technologiquement avancées
- Des politiques de remboursement favorables pour les procédures d'imagerie intravasculaire, associées à une préférence croissante des médecins pour l'évaluation des vaisseaux à haute résolution, renforcent encore le leadership du marché régional dans les hôpitaux et les centres spécialisés cardiaques
Système d'imagerie de la Tomographie Optique Intravasculaire (OCT) des États-Unis
Le marché américain des systèmes d'imagerie par tomographie optique de cohérence intravasculaire (OTC) a représenté la plus grande part de revenus en Amérique du Nord en 2025, en raison d'une croissance substantielle des interventions coronaires guidées par les OCT et de l'intégration rapide des technologies d'imagerie de pointe dans la pratique clinique courante. La présence des principaux fabricants de systèmes d'OCT, les innovations continues de produits et les investissements importants dans la recherche cardiovasculaire favorisent l'adoption généralisée. De plus, des cadres de remboursement favorables et une sensibilisation accrue des cardiologues interventionnels aux avantages cliniques de l'imagerie OCT – comme l'évaluation précise des lésions et le déploiement optimisé de l'endoprothèse – accélèrent l'expansion du marché dans les grandes installations de soins de santé.
Europe Systèmes d'imagerie Tomographie optique intravasculaire (OCT) Aperçu du marché
Le marché européen des systèmes d'imagerie par tomographie optique de cohérence intravasculaire (OCT) devrait s'étendre à un TCAC stable tout au long de la période de prévision, principalement en raison de l'augmentation de la prévalence des maladies cardiovasculaires, de l'adoption de procédures de diagnostic minimalement invasives et de l'importance accordée aux pratiques cliniques fondées sur des données probantes. Les systèmes de soins de santé bien établis de la région et les investissements croissants dans les technologies d'imagerie cardiovasculaire de pointe soutiennent le déploiement plus large des systèmes d'OCT dans les hôpitaux publics et privés. L'augmentation de la participation aux essais cliniques et le respect des lignes directrices normalisées en matière de traitement contribuent à une croissance soutenue du marché.
U.K. Systèmes d'imagerie par tomographie intravasculaire optique (OCT)
On s'attend à ce que le marché des systèmes d'imagerie par tomographie optique intravasculaire (TOC) du Royaume-Uni se développe à un TCAC remarquable au cours de la période de prévision, appuyé par la disponibilité généralisée de centres cardiaques spécialisés et l'utilisation croissante de l'imagerie intravasculaire pour améliorer les résultats des patients. L'accent mis sur le diagnostic précoce et les interventions guidées par la précision au sein du Service national de la santé (SSN), ainsi que l'adoption croissante de l'imagerie OCT pour les cas coronaires complexes, favorisent la pénétration du marché. Les investissements continus dans la modernisation des soins de santé et les programmes de formation des cliniciens renforcent encore l'adoption des systèmes des PTOM partout au pays.
Allemagne Systèmes d'imagerie par tomographie intravasculaire optique de cohérence
Le marché allemand des systèmes d'imagerie par tomographie optique intravasculaire (OCT) devrait connaître une croissance considérable sur le marché des systèmes d'imagerie intravasculaires OCT, en raison de dépenses élevées en soins de santé, de l'importance accordée à l'innovation technologique et de la disponibilité généralisée d'infrastructures de cardiologie interventionnelle avancées. Le pays met l'accent sur la médecine de précision, associée à l'adoption croissante de l'imagerie OCT pour l'évaluation vasculaire détaillée, soutient la demande dans les hôpitaux et les établissements de recherche. En outre, l'écosystème de fabrication d'appareils médicaux robustes de l'Allemagne facilite l'adoption plus rapide des plates-formes PTOM de nouvelle génération.
Aperçu du marché des systèmes d'imagerie de la Tomographie optique intravasculaire (TOC)
La région du marché des systèmes d'imagerie par tomographie optique intravasculaire (TOC) en Asie et dans le Pacifique devrait croître au rythme le plus rapide au cours de la période de prévision, en raison de la prévalence croissante des maladies cardiovasculaires, de l'expansion rapide de l'infrastructure de soins de santé et de l'adoption croissante de technologies diagnostiques de pointe fondées sur le cathéter. L'amélioration de l'accès aux soins cardiaques spécialisés, l'augmentation des dépenses de soins de santé et la sensibilisation aux interventions guidées par les PTOM accélèrent la croissance du marché dans les économies émergentes. La région est également témoin d'investissements accrus dans des laboratoires de cathétérisme modernes et des programmes de formation en cardiologie interventionnelle.
Japon Systèmes d'imagerie par tomographie intravasculaire optique de cohérence
Le marché japonais des systèmes d'imagerie par tomographie optique intravasculaire (OTC) gagne en résistance grâce à son système de soins de santé avancé, à l'accent mis sur la précision technologique et à l'adoption rapide de solutions innovantes d'imagerie cardiovasculaire. La forte utilisation de procédures peu invasives, combinée à une population vieillissante de plus en plus exposée aux maladies cardiovasculaires, appuie la demande constante de diagnostics guidés par les OCT. Les progrès continus dans la précision de l'imagerie et l'intégration avec les flux de travail de cardiologie existants renforcent encore la croissance du marché au Japon.
Chine Systèmes d'imagerie par tomographie intravasculaire optique de cohérence
En 2025, le marché chinois des systèmes d'imagerie par tomographie optique de cohérence intravasculaire (OCT) a représenté une part importante des revenus du marché Asie-Pacifique, en raison de l'expansion rapide de l'infrastructure hospitalière, de l'augmentation du fardeau des maladies cardiovasculaires et de l'augmentation des investissements dans les technologies d'imagerie médicale de pointe. Le nombre croissant d'hôpitaux tertiaires, l'expansion des centres de soins cardiaques et l'adoption croissante de procédures diagnostiques basées sur le cathéter alimentent la demande de systèmes d'imagerie des PTOM. En outre, les initiatives gouvernementales visant à améliorer l'accès aux soins de santé et la présence de fabricants nationaux d'appareils médicaux améliorent l'accessibilité et accélèrent la pénétration du marché dans les régions urbaines et semi-urbaines.
Part de marché des systèmes d'imagerie par Tomographie optique intravasculaire (TOC)
L'industrie des systèmes d'imagerie par imagerie intravasculaire optique (OCT) est principalement dirigée par des entreprises bien établies, notamment :
- Abbott (États-Unis)
- Boston Scientific Corporation (États-Unis)
- Société Terumo (Japon)
- Philips Healthcare (Pays-Bas)
- Canon Medical Systems Corporation (Japon)
- Carl Zeiss Meditec AG (Allemagne)
- Siemens Healthineers (Allemagne)
- Plc Medtronic (Irlande)
- Hamamatsu Photonics (Japon)
- Société Topcon (Japon)
- NIDEK Co., Ltd. (Japon)
- Thorlabs, Inc. (États-Unis)
- Leica Microsystems (Allemagne)
- Agfa HealthCare (Belgique)
- Société Bruker (États-Unis)
- Santec Corporation (Japon)
- Wasatch Photonics (États-Unis)
Les derniers développements dans le marché mondial des systèmes d'imagerie par tomographie intravasculaire optique (OCT)
- En mars 2025, GE HealthCare a élargi sa collaboration avec NVIDIA à GTC 2025 pour faire progresser l'innovation en imagerie autonome, y compris les développements dans les technologies de rayons X autonomes et les applications dans l'imagerie par échographie. Ces améliorations devraient profiter à l'imagerie médico-légale en améliorant l'automatisation, la clarté de l'image et l'efficacité du déroulement des opérations dans les systèmes de saisie des preuves utilisés par les instituts judiciaires et les unités d'enquête.
- En mars 2025, Canon Medical a annoncé d'importantes améliorations à ses scanners CT Aquilion ONE / INSIGHT Edition, en introduisant la nouvelle matrice PIQE 1024 et en élargissant la technologie SilverBeam – des étapes qui stimulent significativement la qualité d'image haute résolution et les performances diagnostiques cruciales pour l'imagerie toxicologique légale et les applications d'autopsie virtuelle
- En août 2025, des chercheurs du Kasturba Medical College, Mangaluru a développé une nouvelle méthode d'imagerie capable de différencier les menstruations des taches de sang non menstruelles, une technique d'imagerie médico-légale prête à améliorer la précision de l'analyse des lieux de crime, en particulier dans les enquêtes sur les agressions sexuelles, en améliorant la fiabilité et la valeur probante des données d'imagerie dans des contextes juridiques
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











