


Segmentation du marché mondial des boulettes de minerai de fer, par source (hématite, magnétite, taconite et autres), qualité (haut fourneau et réduction directe), technologie (à base d'oxygène/haut fourneau, four à arc électrique et four à induction électrique), processus de bouletage (four à grille et grille mobile droite), technologie de bouletage (disque de bouletage et tambour de bouletage), application (produits chimiques à base de fer et production d'acier), industrie (construction, automobile, chemin de fer, biens de consommation, transport maritime, industrie, aérospatiale et autres) - Tendances et prévisions de l'industrie jusqu'en 2031
Quelle est la taille du marché et le taux de croissance du minerai de fer
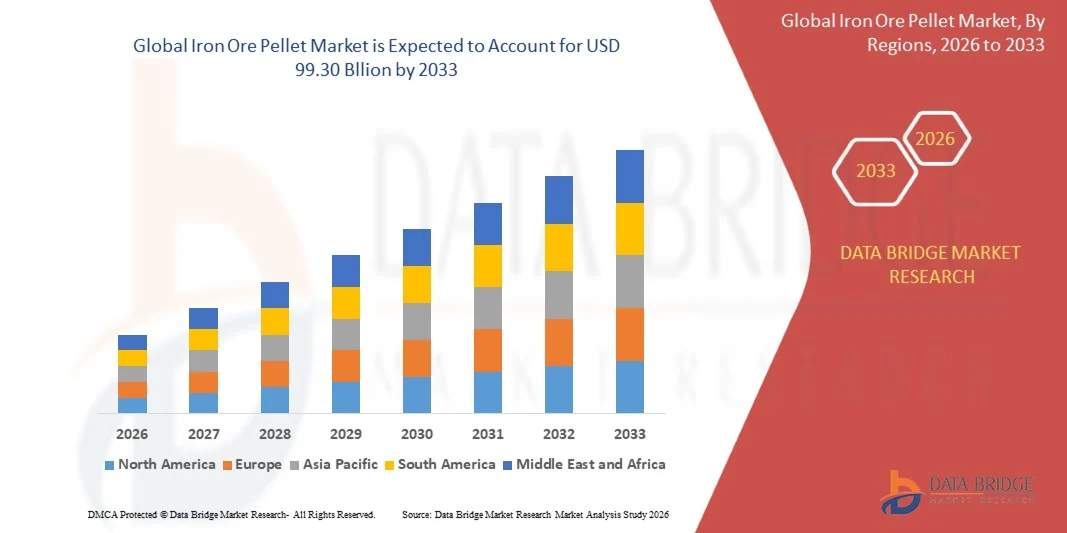
- Selon l'analyse de Data Bridge Market Research, le marché des granulés de minerai de fer a été évalué à73,12 milliards de dollars en 2025et devrait atteindre99,30 milliards de dollars en 2033, croissance à unTCAC de 3,9% de 2026 à 2033.
- Le marché connaît une croissance constante due à l'augmentation de la demande d'acier, à l'adoption croissante de routes de réduction directe et de fours à arc électrique et à l'expansion des applications dans les secteurs de la construction, de l'automobile, des machines et de l'énergie.
- L'évolution croissante vers des matières premières ferrifères de qualité élevée, la fabrication d'acier à faible teneur en carbone et l'efficacité des opérations de hauts fourneaux, conjuguée à des investissements croissants dans la capacité de réduction directe et les usines de granulation, appuie l'adoption du marché. Des granulés de minerai de fer sont appliqués dans la fabrication du fer de haut fourneau, la réduction directe de la production du fer, le mélange d'aggloméré et l'alimentation des fours à arc électrique, offrant aux aciéries une teneur en fer plus élevée, des émissions plus faibles et une meilleure productivité dans les opérations intégrées d'acier.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 73,12 milliards de dollars
- Valeur marchande prévue (2033) : 99,30 milliards de dollars
- Prévisions TCAC (2026-2033): 3,9%
- Région phare en 2025: Asie-Pacifique
- Région en pleine croissance : Moyen-Orient et Afrique
Quelles sont les principales recettes du marché du minerai de fer
- L'Asie-Pacifique a dominé le marché des granulés de minerai de fer avec la plus grande part de revenus de 61,80 % en 2025, soutenue par la production d'acier de haut fourneau à grande échelle, la capacité nationale de granulation et la forte demande de construction et de fabrication dans toute la région.
- On s'attend à ce que le Moyen-Orient et l'Afrique soient la région qui connaît la croissance la plus rapide, avec un TCAC de 5,40 % entre 2026 et 2033, alimenté par l'expansion de la capacité de réduction directe, de nouvelles usines de granulation et des investissements en acier à faible teneur en carbone.
- Le segment des granulés de haut fourneau a dominé le marché avec une part de 57,9% en 2025, grâce à une utilisation intensive dans les aciéries intégrées, des gains de productivité et une consommation de coke plus faible.
- Les granulés de réduction directe sont le type de produit qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 5,6 %, ce qui reflète l'augmentation de la demande de matières premières de haute qualité pour la fabrication de fer à base de gaz.
- Le segment de la teneur en fer de 63 à 65 % a dominé la catégorie de qualité avec une part des revenus de 44,7 % en 2025, sous l'impulsion d'une large utilisation dans les opérations de hauts fourneaux dans les principaux producteurs d'acier.
- En 2025, 59,4 % de la part de marché de la fabrication de fer à haut fourneau provenait de la demande croissante d'opérations efficaces et à forte productivité dans les aciéries intégrées.
- Le secteur de l'énergie et de l'électricité est la catégorie d'utilisateurs finaux qui connaît la plus forte croissance, avec un TCAC de 5,3 %, en raison de la demande croissante d'acier dans les projets d'énergie éolienne, de réseau et de pipeline.
Portée du rapport et segmentation du marché des granulés de fer
|
Attributs |
Les principales perspectives du marché du minerai de fer |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé sur le marché du minerai de fer
- Les producteurs de granulés de minerai de fer passent de plus en plus de l'approvisionnement standard en hauts fourneaux à une qualité élevée, à faible impureté, à des grades de réduction directe, combinant une meilleure beneficiation, des lignes de granulation flexibles et des centres régionaux de transformation pour servir la fabrication d'acier à faible teneur en carbone.
- Par exemple, en janvier 2026, selon le Centre GMK, Vale s'attendait à une décision finale d'investissement en 2026 sur un moyeu de 5 milliards de dollars à Duqm, en Oman, pour produire des granulés de carbone et du fer à briquet chaud pour les aciéries du Moyen-Orient, la première phase étant prévue en 2026 et la construction devrait être achevée en 2029.
- Les usines de réduction directe sont à l'origine d'une demande élevée de granulés à faible gangue et de tolérances chimiques serrées, encourageant les fournisseurs à consacrer des lignes de granulation à la production de qualité DR.
- Les producteurs localisent également la transformation à proximité des aciéries, avec des usines de granulation et des centres de distribution dans le Golfe desservant des usines régionales d'IRD tout en fournissant des clients asiatiques, en réduisant la distance logistique et en améliorant la fiabilité de l'approvisionnement.
- Par exemple, en janvier 2026, selon l'Année de l'énergie, l'usine de granulat de Vale à Sohar (Oman), initialement construite pour 9 millions de tonnes par an, a atteint 9,9 millions de tonnes par an, fournissant des aciéries de premier plan en Arabie saoudite, aux Émirats arabes unis et au Qatar, soulignant le rôle croissant de la capacité de granulation basée sur le Golfe dans les chaînes d'approvisionnement régionales d'IRD.
- Comme la capacité de réduction directe, l'adoption des fours à arc électrique et les investissements en acier vert continuent de se développer, les granulés de minerai de fer devraient évoluer au-delà d'un apport de haut fourneau pour devenir un catalyseur stratégique de la fabrication d'acier à faible teneur en carbone dans le monde.
Quels sont les principaux moteurs du marché du minerai de fer
- La demande croissante d'acier pour la construction, l'infrastructure et la fabrication a accru le besoin de matières premières ferrifères de qualité supérieure qui améliorent la productivité des fours, réduisent la consommation de coke et réduisent les émissions.
- Par exemple, selon Reuters, en novembre 2022, la demande maritime de produits agglomérés de haute qualité utilisés pour la réduction directe pourrait augmenter de 100 millions de tonnes au cours des 15 à 20 prochaines années, soutenant la demande à long terme de granulés et l'investissement dans la capacité d'alimentation spécialisée dans le Moyen-Orient et d'autres régions.
- Les aciéries, les producteurs d'IRD et les exploitants de fours à arc électrique développent la fabrication de fer à base de gaz et la faible capacité en carbone, ce qui augmente la consommation de granulés de qualité supérieure à haute teneur en fer et à faible teneur en impuretés.
- Par exemple, en octobre 2022, le Centre national de développement industriel de Vale et d'Arabie saoudite a signé un protocole d'entente pour une usine de granulés de 4 millions de tonnes par an à Ras Al-Khair, estimée à environ 1,1 milliard de dollars, dans un pays où plus de 16 millions de tonnes de capacité en acier utilisent des granulés comme matières premières.
- Avec le durcissement des règlements sur les émissions, les granulés offrent une consommation d'énergie plus faible et une fabrication de fer plus propre que l'aggloméré et le minerai en morceaux, ce qui favorise l'adoption par les grands producteurs d'acier intégrés du monde entier.
Quels sont les facteurs qui mettent en cause la croissance du marché des granulés de fer
- La production de granulés de fer est à forte intensité de capital et à forte intensité énergétique, nécessitant des concentrés de qualité élevée, des usines de granulation et une logistique à longue distance, tandis que la volatilité des prix affecte la rentabilité des producteurs.
- Par exemple, en juillet 2025, selon Reuters, Vale a réduit ses prévisions de production de minerai de fer de 2025 à 31 à 35 millions de tonnes, passant de 38 à 42 millions de tonnes, citant une offre excédentaire et une demande réduite pour des produits de haute qualité.
- Les cycles de demande d'acier, les marges faibles et la suroffre peuvent pousser les aciéries vers des aliments moins chers, réduire les primes de granulés et retarder les investissements des producteurs, en particulier lorsque la demande de hauts fourneaux est sous pression.
- Les usines de granulés dépendent de l'alimentation en granulés de qualité limitée, et les longues routes d'expédition, les contraintes portuaires et les coûts de fret peuvent augmenter les prix livrés, influer sur les négociations contractuelles et limiter la flexibilité de l'approvisionnement pour les aciéries éloignées.
- La combinaison de prix volatils du minerai de fer, d'une demande inégale en acier, de coûts élevés en capital et en énergie et de contraintes logistiques peut limiter l'expansion parmi les producteurs sensibles aux coûts, en particulier lorsque l'aggloméré et le minerai en vrac répondent déjà aux besoins de base en fer.
Comment le marché des granulés de minerai de fer est-il segmenté
Le marché des granulés de minerai de fer est segmenté en fonction du produit, de la teneur en fer, de l'application et de l'utilisateur final.
- Par produit
Sur la base du produit, le marché des granulés de minerai de fer est segmenté en granulés de haut fourneau et en granulés de réduction directe. Le segment des granulés de haut fourneau a dominé le marché avec une part de 57,9% en 2025, soutenue par une large utilisation dans les aciéries intégrées et la fabrication de fer axée sur la productivité. Les boulettes de four à ballast améliorent la perméabilité des charges et réduisent la consommation de coke par rapport aux aliments traditionnels. Ils sont de plus en plus utilisés par les grands producteurs d'acier en Asie, en Europe et dans les Amériques. L'amélioration de la résistance des granulés, du contrôle de base et des produits transformés renforce encore la demande. L'intégration aux contrats d'approvisionnement à long terme permet également une disponibilité stable des matières premières pour les aciéries.
Le segment des granulés de réduction directe devrait enregistrer la croissance la plus rapide à un TCAC de 5,6 % entre 2026 et 2033, en raison de la demande croissante de matières premières de qualité élevée dans la fabrication de fer à base de gaz. Les granulés DR nécessitent une teneur en fer très élevée et de faibles impuretés, ce qui permet une réduction efficace des fours à puits. Leurs applications incluent le DRI et la production de fer à bûcher chaud pour les fours à arc électrique. L'augmentation des investissements dans l'acier vert et la faible capacité en carbone crée une demande supplémentaire au Moyen-Orient, en Europe et en Amérique du Nord. L'amélioration des technologies de beneficiation et de granulation améliore la qualité. Des lignes de granulation de qualité DR dédiées et des centres régionaux de traitement améliorent également la disponibilité de l'offre. Ils prennent également en charge de nouveaux modules DRI.
- Par teneur en fer
Sur la base de la teneur en fer, le marché des granulés de minerai de fer est segmenté en moins de 63 %, 63 à 65 % et plus de 65 %. Le segment de 63 à 65 % dominait le marché avec une part de 44,7 % en 2025, soutenue par une large utilisation des hauts fourneaux dans les principaux producteurs d'acier. Cette gamme offre une combinaison équilibrée de productivité, d'efficience et de disponibilité. Son offre provenant de plusieurs mines et usines élargit la clientèle potentielle. Les opérateurs de fours à ballast l'utilisent pour maintenir une qualité de charge stable et une production de métal chaud constante dans des conditions d'exploitation variées. Le segment bénéficie également de contrats à long terme et de réseaux logistiques.
Le segment ci-dessus de 65 % devrait enregistrer la croissance la plus rapide à un TCAC de 5,8 % entre 2026 et 2033, avec l'appui de l'adoption croissante de routes de réduction directe et de fours à arc électrique. L'augmentation de la teneur en fer réduit les volumes de laitier, la consommation d'énergie et les émissions à tous les stades de la sidérurgie. Les granulés de haute qualité sont particulièrement importants pour les opérations de four à puits nécessitant une faible gangue. Les aciéries assurent de plus en plus un approvisionnement de qualité grâce à des accords à long terme et à des investissements conjoints. L'amélioration de la rentabilité et du contrôle de la qualité renforce encore l'attractivité du segment. La disponibilité limitée d'aliments pour granulés appropriés demeure une considération importante pour l'expansion, en particulier en dehors des régions ayant une offre intérieure.
- Par demande
Sur la base de l'application, le marché des granulés de minerai de fer est segmenté en fer de haut fourneau, production directe réduite de fer, mélange de frittage, etc. Le secteur de la fabrication de hauts fourneaux a dominé la catégorie d'application avec une part de 59,4 % en 2025, soutenue par une demande croissante d'opérations efficaces et à forte productivité dans les aciéries intégrées. Les granulés permettent une répartition stable de la charge et des taux de carburant plus faibles. L'accent mis par la réglementation sur la réduction des émissions augmente l'utilisation de granulés dans les charges des hauts fourneaux. Les grands producteurs d'acier intégrés en Asie et en Europe continuent de dépendre des granulés pour leur productivité. Les aciéries recherchent également des matériaux qui combinent résistance, taille uniforme et chimie cohérente.
Le segment direct réduit de la production de fer devrait enregistrer la croissance la plus rapide à un TCAC de 5,7 % entre 2026 et 2033, en raison de la demande croissante d'acier à faible teneur en carbone et de l'augmentation de la capacité des fours à arc électrique. Les granulés de qualité DR peuvent favoriser une réduction efficace à base de gaz avec des émissions inférieures aux routes classiques. Les producteurs du Moyen-Orient, de l'Afrique du Nord et de l'Inde investissent dans de nouveaux modules et pôles. Les usines prêtes à l'hydrogène et les projets d'acier vert créent une demande supplémentaire de granulés de haute qualité. De longs cycles contractuels et des exigences chimiques strictes rendent l'approvisionnement qualifié particulièrement important. Les politiques de soutien à la décarbonisation peuvent améliorer encore la visibilité des projets dans toutes les régions.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des granulés de minerai de fer est segmenté en construction et infrastructure, automobile, machines et équipements, énergie et énergie, etc. Le secteur de la construction et de l'infrastructure a dominé la catégorie des utilisateurs finaux avec une part de 41,3% en 2025, soutenue par des exigences croissantes pour les produits en acier long et plat. Les constructeurs, les entrepreneurs et les promoteurs d'infrastructures dépendent de l'acier pour sa résistance et sa durabilité. Les granulés supportent la production efficace de barres d'armature, de sections structurales et de plaques. L'augmentation des investissements dans le logement, les transports et les infrastructures urbaines crée de nouvelles possibilités. Les pipelines de grands projets font également de l'approvisionnement fiable en acier une considération importante dans les décisions d'achat.
Le segment de l'énergie et de l'énergie devrait enregistrer la croissance la plus rapide au TCAC de 5,3% entre 2026 et 2033, en raison de la demande croissante d'acier dans les éoliennes, les réseaux électriques, les pipelines et les équipements de production. Les grandes structures et les plaques à haute résistance exigent une qualité d'acier constante et un approvisionnement fiable en matières premières. Les concepteurs et les fabricants d'équipements développent des projets d'énergies renouvelables et de réseaux dans le monde entier. Une collaboration plus étroite entre les aciéries et les fournisseurs accélère le développement de produits sur mesure. L'investissement public dans l'énergie propre favorise l'adoption. La compétitivité, la qualité et la logistique des coûts demeurent des considérations importantes pour le déploiement à grande échelle de projets. Le vent en mer et l'expansion de la transmission créent également de grandes commandes d'acier.
Quelle est la région qui détient la plus grande part du marché du minerai de fer
- L'Asie-Pacifique a dominé le marché des granulés de minerai de fer avec la plus grande part de revenus de 61,80 % en 2025, soutenue par la production d'acier de haut fourneau à grande échelle, la capacité nationale de granulation et la forte demande de construction et de fabrication dans toute la région.
- La région bénéficie également d'une forte production d'acier, d'importants investissements dans l'infrastructure et de la présence de producteurs miniers et sidérurgiques établis, ainsi que d'une forte demande de granulés dans les usines intégrées. L ' utilisation croissante de granulés pour réduire l ' efficacité et les émissions, ainsi que l ' expansion des projets de réduction directe, continuent de renforcer la position de l ' Asie et du Pacifique sur le marché mondial.
Aperçu du marché chinois du minerai de fer Pellet
Le marché chinois des granulés de fer connaît une croissance constante en raison de l'augmentation des investissements dans les opérations de hauts fourneaux, les améliorations environnementales et l'utilisation de matières premières de haute qualité. Les aciéries intégrées, les producteurs de granulés et les grands groupes d'acier adoptent de plus en plus de granulés pour réduire la consommation de carburant et les émissions. De plus, l'offre intérieure de concentrés, la grande capacité industrielle et l'adoption croissante des fours à arc électrique contribuent à la croissance du marché en Chine.
Aperçu du marché indien du minerai de fer Pellet
Le marché indien des granulés de fer connaît une croissance rapide, en raison de l'accroissement de la capacité sidérurgique, de l'augmentation des dépenses d'infrastructure et de l'adoption croissante de technologies de réduction directe par les producteurs intégrés et secondaires. L'utilisation croissante de granulés dans les hauts fourneaux et les installations d'IRD stimule la demande du marché. De plus, de solides ressources intérieures en minerai de fer, de nouvelles capacités de granulation et le soutien gouvernemental à l'autosuffisance de l'industrie sidérurgique placent l'Inde comme un marché de croissance clé pour les granulés dans toute l'Asie-Pacifique, soutenu par une consommation intérieure croissante.
Moyen-Orient et Afrique Iron Ore Pellet Market Insight
Le marché des granulés de fer au Moyen-Orient et en Afrique devrait connaître une croissance rapide, en raison de l'expansion de la capacité de réduction directe, des nouvelles installations de granulation et de l'augmentation des investissements dans l'acier à faible teneur en carbone dans des pays comme l'Arabie saoudite, les États-Unis et Oman. La demande croissante de granulés de qualité DR, d'approvisionnement en énergie concurrentiel et de sites portuaires stratégiques appuie l'expansion du marché régional. En outre, les nouveaux projets de mégacentres et l'adoption croissante de la sidérurgie à base de gaz accélèrent la demande de granulés de haute qualité.
Afrique du Sud Iron Ore Pellet Market Insight
Le marché sud-africain des granulés de minerai de fer est alimenté par la production croissante d'acier, le développement des infrastructures et la demande de matériaux ferronniers de haute qualité. La Pellétisation soutient des procédés efficaces de haut fourneau et de réduction directe, améliorant la productivité et réduisant les émissions. La croissance du marché dépend de la disponibilité du minerai de fer, des coûts énergétiques, de la demande d'exportation et des prix mondiaux de l'acier. Toutefois, les contraintes d'infrastructure, les défis logistiques et la concurrence d'autres fournisseurs peuvent limiter l'expansion. Les investissements dans la valorisation et les technologies durables offrent des possibilités prometteuses de croissance à long terme.
Aperçu du marché du minerai de fer des EAU
Le marché des granulés de minerai de fer des EAU est soutenu par l'expansion de la production d'acier, le développement des infrastructures et la demande croissante de matières premières de haute qualité. Les importations de granulés jouent un rôle essentiel dans la fourniture d'installations de réduction directe du fer (DRI) et dans le soutien de la fabrication d'acier à faible émission. La croissance du marché est influencée par l'activité de construction, les investissements industriels, les prix mondiaux du minerai de fer et l'efficacité de la chaîne d'approvisionnement. Parmi les possibilités, mentionnons les initiatives en faveur de l'acier vert, les technologies de production de pointe et la demande croissante d'acier durable dans toute la région.
Quelles sont les meilleures entreprises du marché du minerai de fer
L'industrie des granulés de fer est principalement dirigée par des entreprises bien établies, notamment :
- - Vale S.A.(Brésil)
- Cleveland-Cliffs Inc.(États-Unis)
- Luossavaara-Kiirunavaara AB (LKAB)(Suède)
- Ferrexpo plc(Suisse)
- Société de gestion Metalloinvest LLC(Russie)
- Samarco Mineração S.A. (Brésil)
- Bahreïn Acier BSC (Bahreïn)
- Iron Ore Company of Canada (Canada)
- Kudremukh Iron Ore Company Limited (Inde)
- ArcelorMittal S.A. (Luxembourg)
- Tata Steel Limited (Inde)
- JSW Steel Limited (Inde)
- Nippon Steel Corporation (Japon)
- POSCO Holdings Inc. (Corée du Sud)
- Chine Baowu Steel Group Corporation Limited (Chine)
- HBIS Group Co., Ltd. (Chine)
- Rio Tinto plc (Royaume-Uni)
- Anglo American plc (Royaume-Uni)
- Metinvest B.V. (Pays-Bas)
- Gerdau S.A. (Brésil)
Quels sont les derniers développements sur le marché du minerai de fer
- En juillet 2026, Mesabi Metallics a lancé sa marque Patriot Pellet de granulés de minerai de fer de qualité supérieure à réduction directe au Minnesota, aux États-Unis, ciblant les aciéries nationales et soutenant la production d'acier à faible teneur en carbone.
- En janvier 2026, Vale a indiqué qu'une décision finale d'investissement sur son méga-hub d'Oman de 5 milliards de dollars à Duqm devrait être prise au cours de l'année, le complexe étant conçu pour produire des granulés de carbone et du fer brodé à chaud pour les aciéries du Moyen-Orient, la première phase de mise en œuvre en 2026 et la construction prévue pour 2029.
- En juin 2026, Rio Tinto et China Baowu ont terminé des essais à l'échelle industrielle en utilisant le minerai Pilbara Blend pour la granulation et la réduction directe à base d'hydrogène, faisant progresser la fabrication d'acier à faible émission.
- En avril 2026, Resources Pellets and Concentrates Private Limited (RPCL) a attribué au groupe SMS un contrat de fourniture d'une usine de 2 millions de tonnes par an de granulés de minerai de fer à Karnataka, en Inde, intégrant des solutions numériques pour améliorer l'efficacité énergétique et la stabilité de la production.
- En mai 2024, U.S. Steel a inauguré son usine de production de granulés de minerai de fer de qualité réduite directe à l'usine Keetac au Minnesota après un investissement de 150 millions de dollars, ciblant la production annuelle d'environ quatre millions de tonnes.
- En février 2024, Godawari Power & Ispat a reçu une autorisation environnementale pour augmenter sa capacité de granulation de minerai de fer de 2,7 millions à 4,7 millions de tonnes par an, renforçant ainsi ses capacités de production dans le secteur sidérurgique indien.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











