


Marché mondial des emballages de diodes électroluminescentes (LED), par type d'emballage (puce sur carte (COB), dispositif à montage en surface (CMS), emballage à puce (CSP) et autres), application (éclairage général, éclairage automobile, rétroéclairage, éclairage flash, industriel et autres), plage de puissance (emballages LED basse et moyenne puissance et emballages LED haute puissance), longueur d'onde (visible et infrarouge et UV profond), matériau d'emballage (plastique, nano-céramique, céramique, matériaux en silicone, composé de moulage époxy, alliages métalliques, polymères, composites de verre et autres), pays (États-Unis, Canada, Mexique, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, France, Italie, Royaume-Uni, Belgique, Espagne, Russie, Turquie, Pays-Bas, Suisse, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Émirats arabes unis, Arabie saoudite, Égypte, Afrique du Sud, Israël, reste du Moyen-Orient et de l'Afrique) Tendances et prévisions de l'industrie jusqu'en 2028
Quelle est la taille et le taux de croissance du marché de l'emballage des diodes électroluminescentes mondiales (DEL)
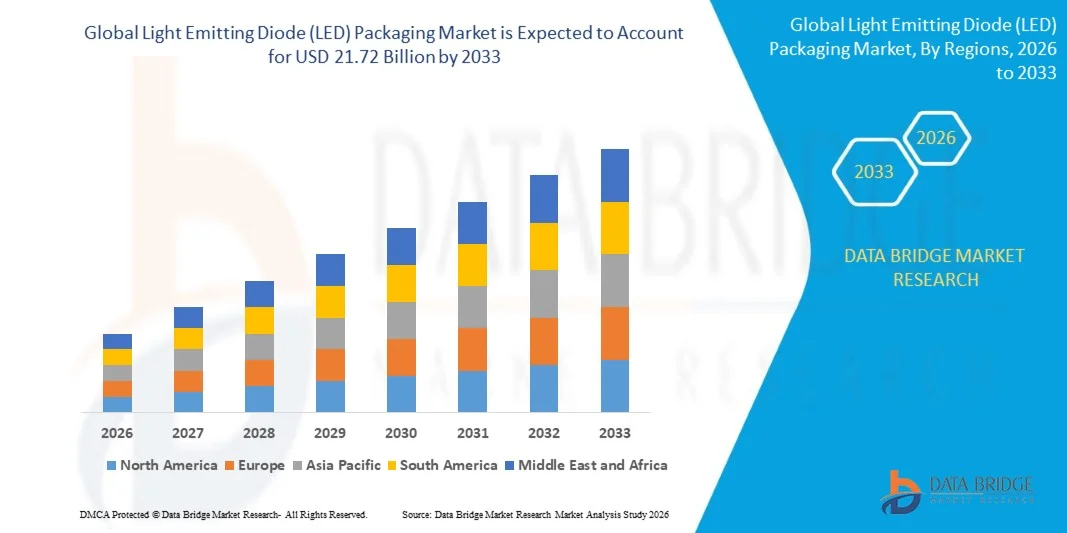
- Selon Data Bridge études de marché Analyse la taille du marché mondial des emballages de diodes émettrices de lumière (DEL) a été évaluée à15,63 milliards de dollars en 2025et devrait atteindre21,72 milliards de dollars en 2033, à unTCAC de 4,20%pendant la période de prévision
- L'accent est mis de plus en plus sur l'adoption de luminaires compatibles avec l'IoT etéclairage intelligentdes solutions apparaîtront comme le principal facteur de croissance du marché
- L'industrialisation croissante et les initiatives croissantes du gouvernement pour promouvoir l'utilisation des LED aggraveront encore la valeur marchande
Taille du marché et prévisions
- Valeur marchande mondiale (2025):15,63 milliards de dollars
- Valeur marchande prévue (2033) :21,72 milliards de dollars
- Prévisions CAGR (2026-2033):4.20%
Quels sont les principaux débouchés de l'emballage des diodes électroluminescentes (DEL)
- L'adoption croissante par le secteur automobile d'un ensemble d'échelles de puces (CSP) et l'augmentation de la demande de systèmes de désinfection dans le cadre de COVID-19 permettront d'accroître la croissance du marché
- Toutefois, le ralentissement du taux de production dû aux crises de covid-19 sera un frein à la croissance du marché. La saturation due à la présence d'un grand nombre de fabricants freinera davantage le taux de croissance du marché. Le manque d'expertise technique dans les économies sous-développées constitue une autre entrave à la croissance du marché
- L'Asie-Pacifique a dominé le marché de l'emballage à diodes électroluminescentes (DEL) avec une part de 44,8 % des revenus en 2025, en raison de la forte croissance de la fabrication d'électronique, de l'expansion rapide de la production de semi-conducteurs et de l'adoption croissante de solutions d'éclairage économes en énergie dans les grandes économies comme la Chine, le Japon, la Corée du Sud et l'Inde.
- L'Amérique du Nord devrait enregistrer le TCAC le plus rapide de 6,59% entre 2026 et 2033 en raison de la forte adoption de systèmes d'éclairage économes en énergie, de technologies d'éclairage automobile de pointe et de la demande croissante d'infrastructures d'éclairage intelligentes.
- Le segment des appareils de montage en surface (SMD) a dominé le marché avec une part de 45,8% en 2025, car il reste la configuration d'emballage LED la plus largement utilisée dans les applications électroniques grand public, l'éclairage commercial et l'affichage
Rapport sur la portée et la segmentation du marché de l'emballage des diodes électroluminescentes (DEL)
|
Attributs |
Conditionnement des diodes électroluminescentes (DEL) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé du marché de l'emballage des diodes électroluminescentes (DEL)
(en milliers de dollars)Accroître l'adoption de technologies avancées d'emballage à LED miniaturisées et à haute efficacité(en milliers de dollars)
- Le marché de l'emballage à diode électroluminescente (LED) connaît une forte adoption de solutions d'emballage compactes, à haut rendement et optimisées thermiquement, conçues pour améliorer l'efficacité lumineuse, la dissipation de chaleur et la longévité des appareils dans les applications d'éclairage et d'affichage
- Les fabricants introduisent de plus en plus d'emballages à l'échelle des puces (CSP), d'emballages à puces et de technologies d'emballage au niveau des plaquettes qui améliorent la lumière, réduisent la taille des emballages et améliorent les performances optiques
- La demande croissante de systèmes d'éclairage économes en énergie, d'écrans intelligents et de dispositifs électroniques compacts accélère le développement d'architectures d'emballage LED avancées
- Par exemple, des sociétés telles que Nichia Corporation, OSRAM GmbH, Lumileds, Séoul Semiconductor et Samsung présentent des solutions d'emballage LED avancées avec une meilleure gestion thermique, des niveaux de luminosité plus élevés et une fiabilité accrue
- L'adoption croissante de technologies mini-LED et micro-LED pour les affichages haute résolution, l'éclairage automobile et l'électronique grand public de nouvelle génération est un moteur supplémentaire de l'innovation dans l'emballage LED
- Alors que la demande d'éclairage économe en énergie et de technologies d'affichage de pointe continue d'augmenter, les technologies d'emballage LED demeureront essentielles pour améliorer les performances, la durabilité et l'efficacité énergétique des appareils
Quels sont les principaux moteurs du marché de l'emballage des diodes électroluminescentes (DEL)
- La demande croissante de solutions d'éclairage économes en énergie et de technologies d'affichage avancées dans les secteurs résidentiel, commercial et industriel est à l'origine de la croissance du marché des emballages LED
- Par exemple, en 2025, des entreprises telles que Samsung, Nichia Corporation et Everlight Electronics ont élargi leurs portefeuilles d'emballages LED avec une grande luminosité et des solutions thermiquement optimisées conçues pour l'éclairage automobile et les applications d'affichage intelligent
- L'adoption croissante de systèmes d'éclairage LED dans les phares automobiles, l'éclairage des rues, les écrans électroniques grand public et l'éclairage architectural stimule la demande de technologies d'emballage LED de pointe dans le monde
- Les progrès dans les matériaux de gestion thermique, l'intégration de la lentille optique et l'emballage compact de semi-conducteurs ont amélioré l'efficacité LED, la durabilité et la performance globale des appareils
- L'utilisation croissante des technologies d'affichage mini-LED et micro-LED dans les téléviseurs, les smartphones et l'électronique portable crée une forte demande pour des solutions d'emballage LED très efficaces et compactes
- Soutenu par des investissements continus dans l'innovation des semi-conducteurs, le développement des technologies d'affichage et l'efficacité énergétique des infrastructures d'éclairage, le marché des emballages LED devrait connaître une forte croissance à long terme
Quel facteur met en cause la croissance du marché de l'emballage des diodes électroluminescentes (DEL)
- Les coûts de fabrication élevés associés aux technologies avancées d'emballage LED, à la fabrication de semi-conducteurs de précision et aux matériaux de gestion thermique spécialisés demeurent un défi clé pour la croissance du marché
- Ainsi, entre 2024 et 2025, les fluctuations des prix des matériaux semi-conducteurs, les perturbations de la chaîne d'approvisionnement et l'augmentation des coûts de production ont affecté la fabrication d'emballages à DEL pour plusieurs entreprises mondiales.
- Les défis techniques liés à la dissipation thermique, à l'optimisation de l'efficacité optique et à la fiabilité de l'emballage augmentent la complexité du développement de dispositifs LED haute performance
- Une sensibilisation limitée et une adoption plus lente des technologies d'emballage LED avancées dans certains marchés émergents peuvent limiter le rythme de l'expansion de l'industrie
- La concurrence intense des technologies d'éclairage à faible coût et la pression des prix dans le secteur électronique grand public peuvent réduire les marges bénéficiaires pour les fabricants d'emballages LED
- Pour relever ces défis, les entreprises se concentrent sur des techniques de fabrication rentables, des matériaux de gestion thermique de pointe et des conceptions innovantes d'emballages, qui favoriseront l'adoption plus large des technologies d'emballage LED dans le monde entier.
Comment le marché de l'emballage des diodes électroluminescentes (DEL) est-il segmenté
Le marché est segmenté sur la base detype de colis, application, plage de puissance, longueur d'onde et matériau d'emballage.
• Par type de colis
Sur la base du type de colis, le marché de l'emballage à diodes électroluminescentes (DEL) est segmenté en Chip-on-board (COB), Surface-mount Device (SMD), Chip Scale Package (CSP), et d'autres. Le segment des dispositifs de montage en surface (SMD) a dominé le marché avec une part de 45,8% en 2025, car il reste la configuration d'emballage LED la plus largement utilisée dans l'électronique grand public, l'éclairage commercial et les applications d'affichage. Les paquets LED SMD offrent des avantages tels que la taille compacte, la luminosité élevée, la dissipation de chaleur efficace et la compatibilité avec les processus de fabrication automatisés de montage de surface. Ces caractéristiques permettent aux fabricants de produire des produits d'éclairage économes en énergie et des écrans haute performance avec une fiabilité accrue et des coûts de production réduits. Les LED SMD sont largement utilisées dans les panneaux LED, les téléviseurs, les smartphones, l'éclairage urbain et les systèmes d'éclairage intérieur automobile en raison de leur flexibilité et de leur grande efficacité lumineuse.
Le segment du Chip Scale Package (CSP) devrait croître au CAGR le plus rapide de 2026 à 2033, grâce à l'adoption croissante de solutions LED ultra-compactes pour les écrans avancés, les phares automobiles et les technologies d'éclairage de prochaine génération.
• Par demande
Sur la base de l'application, le marché est segmenté en General Lighting, Automotive Lighting, Backlighting, Flash Lighting, Industriel, etc. Le segment de l'éclairage général a dominé le marché avec une part de 40,6% en 2025, soutenue par l'adoption généralisée de solutions d'éclairage LED dans les applications résidentielles, commerciales et d'infrastructure publique. Les gouvernements et les organisations du monde entier remplacent les technologies d'éclairage traditionnelles par des systèmes d'éclairage à DEL économes en énergie pour réduire la consommation d'électricité et les émissions de carbone. Les technologies d'emballage LED sont largement utilisées dans les ampoules LED, les lampadaires, l'éclairage architectural et les systèmes d'éclairage intelligents. Leur longue durée de vie opérationnelle, leur consommation d'énergie réduite et leur luminosité améliorée les rendent idéales pour les installations d'éclairage à grande échelle.
Le segment de l'éclairage automobile devrait croître au CAGR le plus rapide de 2026 à 2033, grâce à l'intégration croissante des technologies LED dans les phares des véhicules, les feux arrière, les feux de jour et les systèmes d'éclairage intérieur ambiant.
• Par gamme de puissance
Sur la base de la gamme de puissance, le marché de l'emballage de la diode émettrice de lumière (DEL) est segmenté en paquets LED de faible et de moyenne puissance et paquets LED de haute puissance. Le segment des paquets LED de faible et moyenne puissance a dominé le marché avec une part de 52,4% en 2025, car ces LED sont largement utilisées dans l'éclairage général, les écrans électroniques grand public, la signalisation et les applications d'éclairage décoratif. Ces emballages assurent un éclairage efficace tout en maintenant une consommation d'énergie moindre et une fabrication rentable. Leur conception compacte et leur flexibilité leur permettent d'être utilisés dans un large éventail d'applications, y compris les téléviseurs, les ordinateurs portables, les panneaux d'affichage numériques et les systèmes intelligents d'éclairage domestique.
Le segment des paquets LED de haute puissance devrait croître au CAGR le plus rapide de 2026 à 2033, en raison de la demande croissante de solutions d'éclairage de haute intensité utilisées dans les phares automobiles, les systèmes d'éclairage industriels, l'éclairage du stade et l'éclairage extérieur.
• Par longueur d'onde
Sur la base de la longueur d'onde, le marché des emballages de diodes électroluminescentes (DEL) est segmenté en UV visibles, infrarouges et profonds. Le segment des longueurs d'onde visibles a dominé le marché avec une part de 63,7 % en 2025, principalement en raison de son application étendue dans les systèmes d'éclairage, d'affichage, de signalisation et d'éclairage automobile. Les LED visibles couvrent un large éventail de couleurs et sont largement utilisées dans l'électronique grand public, l'éclairage architectural, l'éclairage de divertissement et les solutions d'éclairage intelligent. Les progrès continus dans la technologie des puces LED et l'efficacité de l'emballage permettent des niveaux de luminosité plus élevés et une meilleure performance de rendu des couleurs.
On prévoit que le segment des UV profonds augmentera au rythme le plus rapide du TCAC de 2026 à 2033, en raison de l'adoption croissante de technologies à DEL ultraviolets pour la purification de l'eau, la stérilisation, la désinfection de l'air et les applications du matériel médical.
• Par matériaux d'emballage
Sur la base du matériel d'emballage, le marché de l'emballage de la diode électroluminescente (DEL) est segmenté en plastique, nanocéramique, céramique, matériaux de silicone, composé de moulage par époxy, alliages métalliques, polymères, composites de verre, etc. Le segment du plastique a dominé le marché avec une part de 34,9% en 2025, soutenue par son utilisation généralisée dans les emballages LED en raison de sa rentabilité, ses propriétés légères et sa robuste durabilité mécanique. Les matériaux d'emballage en plastique sont couramment utilisés dans les modules LED pour l'électronique grand public, les systèmes d'éclairage et les applications d'affichage, car ils offrent une protection adéquate pour les composants semi-conducteurs tout en maintenant l'efficacité de production.
On s'attend à ce que le segment nanocéramique se développe au CAGR le plus rapide de 2026 à 2033, sous l'effet de sa conductivité thermique supérieure, de l'amélioration de la résistance à la chaleur et de l'amélioration des performances optiques, qui sont de plus en plus nécessaires dans les applications d'éclairage LED de haute puissance et de pointe.
Quelle région détient la plus grande part du marché de l'emballage des diodes électroluminescentes (DEL)
- L'Asie-Pacifique a dominé le marché des emballages à diodes électroluminescentes (DEL) avec une part des revenus de 44,8 % en 2025, en raison de la forte croissance de la fabrication d'électroniques, de l'expansion rapide de la production de semi-conducteurs et de l'adoption croissante de solutions d'éclairage économes en énergie dans les grandes économies comme la Chine, le Japon, la Corée du Sud et l'Inde. La production à grande échelle d'électronique grand public, d'écrans, de systèmes d'éclairage automobile et de produits d'éclairage général continue d'alimenter la demande de technologies d'emballage LED de pointe dans toute la région
- Les principaux fabricants d'Asie-Pacifique se concentrent sur les paquets LED à haute performance, les matériaux de gestion thermique améliorés, les conceptions miniaturisées de puces et les technologies de fabrication rentables, renforçant la compétitivité mondiale de la région. Les investissements continus dans l'éclairage intelligent, les écrans micro-LED, les systèmes d'éclairage automobile et l'éclairage industriel soutiennent davantage l'expansion à long terme du marché
- Des réseaux solides de la chaîne d'approvisionnement, une forte capacité de fabrication et des initiatives gouvernementales en faveur de l'éclairage économe en énergie et de l'innovation dans les semi-conducteurs renforcent encore le leadership du marché régional
China Light Emission Diode (LED) Packaging Market Insight
La Chine est le premier contributeur d'Asie-Pacifique en raison de sa position dominante dans les industries mondiales de fabrication de LED et d'emballages semi-conducteurs. Le pays accueille de nombreux fabricants de puces LED, des installations d'emballage et des usines d'assemblage électronique qui soutiennent la production en grand volume de produits d'éclairage LED. La demande croissante pour l'éclairage intelligent, les systèmes LED automobiles et les technologies d'affichage accélère l'adoption de solutions d'emballage LED avancées. Les initiatives soutenues par le gouvernement en faveur de la fabrication de semi-conducteurs au pays, ainsi que l'augmentation des exportations de produits d'éclairage LED, continuent de renforcer le leadership de la Chine sur le marché mondial des emballages LED.
Aperçu du marché de l'emballage des diodes électroluminescentes au Japon
Le Japon contribue de manière significative à la croissance régionale, avec l'appui de technologies à semi-conducteurs de pointe, de la fabrication électronique de haute qualité et d'une forte innovation dans les composants optiques. Les entreprises japonaises sont reconnues pour leur production de matériaux d'emballage LED haut de gamme et de technologies d'éclairage haute performance utilisés dans les phares automobiles, les systèmes d'éclairage industriels et l'électronique grand public. Les investissements continus dans les écrans micro-LED, l'électronique automobile et les technologies d'éclairage intelligents stimulent la demande de solutions d'emballage LED de pointe partout au pays.
Aperçu du marché de l'emballage des diodes électroluminescentes en Inde
L'Inde devient un marché de croissance clé en raison de l'urbanisation rapide, de l'augmentation de la demande d'éclairage économe en énergie et des programmes d'adoption de LED soutenus par le gouvernement. Des initiatives telles que le remplacement des lampadaires LED à grande échelle et des projets de développement urbain intelligent accélèrent la demande de produits d'éclairage LED. L'augmentation des investissements dans la fabrication d'électroniques, l'expansion des unités d'assemblage nationales et l'adoption croissante de l'éclairage à DEL dans les infrastructures résidentielles et commerciales contribuent à la demande croissante de technologies d'emballage à DEL partout au pays.
Corée du Sud Diode d'émission de lumière (LED) Emballage Aperçu du marché
La Corée du Sud contribue fortement au marché régional en raison de son leadership dans les technologies d'affichage, l'innovation des semi-conducteurs et la fabrication d'électroniques grand public. Les principaux fabricants d'électronique continuent d'investir dans des solutions d'affichage de nouvelle génération telles que les technologies OLED et micro-LED qui reposent sur des processus d'emballage LED avancés. La hausse de la demande de LED à haute luminosité dans les téléviseurs, les smartphones, l'éclairage automobile et les écrans intelligents renforce encore l'adoption de solutions d'emballage LED à haute performance dans tout le pays.
Marché de l'emballage des diodes électroluminescentes (DEL) en Amérique du Nord
L'Amérique du Nord devrait enregistrer le TCAC le plus rapide de 6,59% entre 2026 et 2033 en raison de l'adoption vigoureuse de systèmes d'éclairage économes en énergie, de technologies d'éclairage automobile de pointe et de la demande croissante d'infrastructures d'éclairage intelligentes. La région bénéficie d'une innovation technologique continue, de solides capacités de R-D et d'investissements croissants dans des solutions d'éclairage durables. L'adoption croissante de technologies DEL dans les bâtiments commerciaux, les installations industrielles et les infrastructures publiques contribue à la croissance du marché régional.
Aperçu du marché américain des emballages à diode électroluminescente (DEL)
Les États-Unis sont le principal contributeur en Amérique du Nord, appuyé par l'adoption de technologies d'éclairage à DEL dans les secteurs résidentiel, commercial et industriel. L'augmentation des investissements dans les bâtiments intelligents, l'éclairage LED automobile et les technologies d'affichage haute performance accélèrent la demande de solutions d'emballage LED avancées. La présence de grandes entreprises de technologie d'éclairage, de solides écosystèmes d'innovation et l'accent croissant mis sur une infrastructure éconergétique durable continuent de stimuler le marché des emballages LED dans le pays.
Aperçu du marché de l'emballage des diodes électroluminescentes du Canada (DEL)
Le Canada contribue de façon constante à la croissance du marché régional en raison de l'adoption croissante de systèmes d'éclairage économes en énergie, de l'expansion des initiatives des villes intelligentes et de l'importance croissante accordée au développement durable des infrastructures. Les programmes gouvernementaux favorisant l'adoption de l'éclairage à DEL dans les bâtiments commerciaux, les routes et les installations publiques renforcent la demande du marché. L'intérêt croissant pour les technologies d'éclairage de pointe pour l'éclairage architectural, l'infrastructure des transports en commun et les installations industrielles appuie la croissance des solutions d'emballage à DEL au Canada.
Quelles sont les meilleures entreprises du marché de l'emballage à diodes électroluminescentes (DEL)
L'industrie de l'emballage à diodes électroluminescentes (DEL) est principalement dirigée par des entreprises bien établies, notamment :
- Samsung (Corée du Sud)
- OSRAM GmbH (Allemagne)
- Société Nichia (Japon)
- Séoul Semiconductor Co., Ltd. (Corée du Sud)
- Lumileds Holding B.V. (Pays-Bas)
- La société Everlight Electronics Co., Ltd (Taiwan)
- LED crie (U.S.)
- Société de technologie Lite-On (Taiwan)
- Société Epistar (Taiwan)
- Stanley Electric Co., Ltd. (Japon)
- Hongli Zhihui Group Co., Ltd. (Chine)
- Lextar Electronics Corporation (Taiwan)
- Prolight Concepts (Royaume-Uni) Limited (Royaume-Uni)
- Edison Opto Corp. (Taiwan)
- SCHOTT AG (Allemagne)
- Citizen Electronics Co., Ltd. (Japon)
- Toyoda Gosei Co., Ltd. (Japon)
- TSLC (Tyntek Semiconductor Co., Ltd.) (Taiwan)
- Violumas (États-Unis)
- Chenzhen Crescent Optoelectronic Co., Ltd. (Chine)
Quelles sont les évolutions récentes du marché mondial de l'emballage des diodes électroluminescentes (DEL)
- En mai 2025, Wolfspeed a obtenu 1,25 milliard de dollars en billets garantis financés, sous la conduite d'Apollo Credit Funds, pour développer sa capacité de production de wafer au silicium-carbide (SiC), renforçant ainsi la capacité de l'entreprise à répondre à la demande croissante des industries des véhicules électriques et de l'électronique électrique, favorisant ainsi la croissance à long terme de la fabrication de semi-conducteurs de pointe.
- En avril 2025, Nichia Corporation a remporté une décision de contrefaçon de brevet contre Everlight Electronics Co., Ltd. en Allemagne, obtenant 2,5 millions d'euros en dommages-intérêts, renforçant la protection de la propriété intellectuelle au sein de l'industrie LED et renforçant la position concurrentielle de Nichia sur les marchés mondiaux des technologies d'éclairage
- En avril 2025, Signify a intenté une action contre Nanoleaf, alléguant la violation de six brevets d'éclairage intelligent, soulignant l'intensification de la concurrence et l'importance de l'innovation exclusive dans l'écosystème d'éclairage intelligent en évolution rapide, influençant en fin de compte le développement futur de produits et l'octroi de licences technologiques dans l'industrie.
- En mars 2025, Wolfspeed a décrit les mesures de la structure des capitaux visant à maintenir l'accent stratégique sur le développement des wafers au silicium-carbide de 200 mm, malgré la douceur cyclique du marché dans le secteur des semi-conducteurs, soutenant la feuille de route à long terme de l'entreprise pour l'électronique de nouvelle génération et les applications énergétiques à haut rendement
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











