



Segmentation du marché mondial des accélérateurs linéaires de particules, par type (machines à basse énergie, à moyenne énergie et à haute énergie), produit (rayons X, électrons, protons, faisceaux d'ions et autres), composant (table robotisée et scanner CT intégré), thérapie (radiochirurgie et radiothérapie), méthode (dédiée et non dédiée), applications (cancers de la prostate, du sein, du poumon, de la tête et du cou, colorectaux et autres), utilisateur final (cliniques de radiologie, hôpitaux et autres utilisateurs finaux) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des accélérateurs linéaires de particules
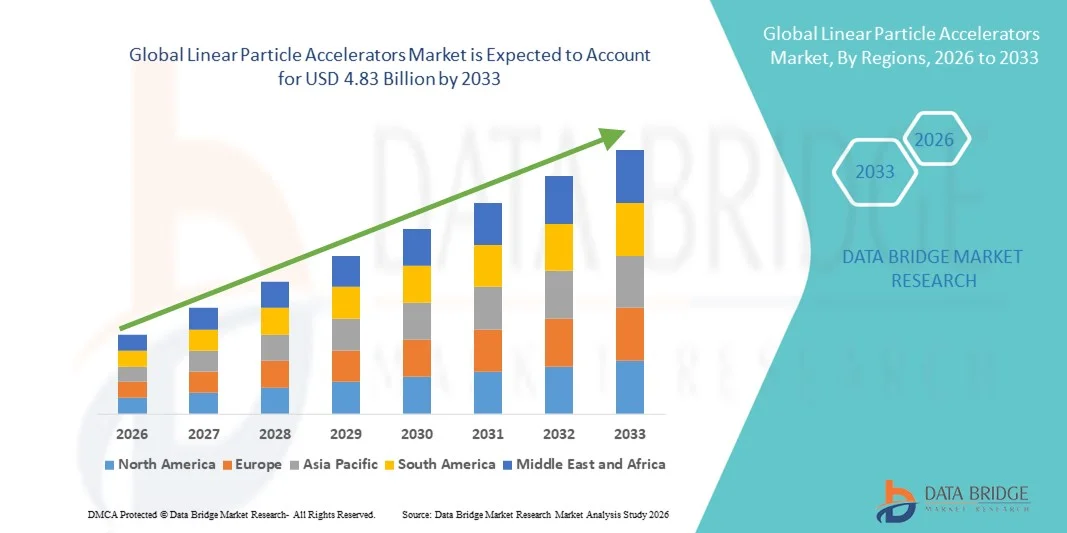
- Selon l'analyse de marché de Data Bridge, la taille du marché des accélérateurs de particules linéaires a été évaluée à3,09 milliards de dollars en 2025et devrait atteindre4,83 milliards de dollars en 2033, à unTCAC de 5,76 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante detraitement du cancerles technologies et les progrès technologiques continus dans les accélérateurs linéaires de particules, ce qui entraîne un déploiement accru dans les hôpitaux, les centres de radiothérapie et les établissements de recherche. Des innovations continues telles que la planification des traitements à l'IA, l'amélioration de la précision du faisceau et la conception de systèmes compacts accélèrent la numérisation et l'efficacité dans les milieux cliniques et de recherche
- De plus, la demande croissante de solutions de radiothérapie précises, efficaces et peu invasives établit des accélérateurs de particules linéaires comme technologie privilégiée pour le traitement oncologique moderne et les applications de recherche à haute énergie. Ces facteurs convergents, notamment l'augmentation de la prévalence du cancer, l'expansion de l'infrastructure des soins de santé et l'augmentation des investissements dans la technologie médicale, accélèrent considérablement l'adoption de solutions d'accélérateurs de particules linéaires, ce qui stimule la croissance globale du marché
Valeur marchande mondiale (2025):3,09 milliards de dollars
Valeur marchande prévue (2033) :4,83 milliards de dollars
Prévisions CAGR (2026-2033):5.76%
Quels sont les principaux débouchés du marché des accélérateurs de particules linéaires
- Les accélérateurs linéaires de particules des machines à haute précision qui accélèrent les particules chargées en ligne droite sont de plus en plus essentiels dans toutes les applications de recherche médicale, industrielle et scientifique en raison de leur capacité à soutenir les traitements avancés du cancer (p. ex., radiothérapie), l'analyse des matériaux,contrôle de sécurité, et des essais non destructifs. Leur précision, leur polyvalence et leur innovation technologique continue en font des éléments indispensables de l'infrastructure de santé et de recherche moderne.
- La demande croissante d'accélérateurs de particules linéaires est principalement alimentée par l'adoption généralisée de la radiothérapie de pointe en oncologie, la croissance des initiatives de recherche scientifique, l'expansion des utilisations industrielles et l'augmentation des investissements dans les secteurs de la santé et de la fabrication de haute technologie. Le progrès technologique rapide — y compris la planification de traitement améliorée par l'IA, les conceptions compactes et l'amélioration du contrôle des faisceaux — rend ces systèmes plus efficaces et plus accessibles, ce qui stimule sensiblement la croissance de l'industrie
- L'Amérique du Nord a dominé le marché des accélérateurs linéaires de particules avec la plus grande part de revenus d'environ 34,2 % en 2025, appuyée par un système de santé bien établi, une forte demande de traitement du cancer, un financement solide de la recherche et la présence de grands fabricants et de centres d'innovation. Les États-Unis sont un contributeur clé, bénéficiant d'investissements robustes en R-D et de cadres de remboursement favorables à l'adoption de nouvelles technologies linac
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des accélérateurs linéaires de particules au cours de la période de prévision, avec une expansion rapide due à l'augmentation des dépenses de santé, à l'augmentation de l'incidence du cancer, à l'accroissement des infrastructures de recherche et à l'expansion des applications industrielles dans des pays comme la Chine et l'Inde.
- Le segment de la radiothérapie a dominé la plus grande part du marché (61,4 %) en 2025, en raison de son utilisation généralisée comme modalité primaire de traitement du cancer pour plusieurs types de cancer.
Étendue du rapport et accélérateurs linéaires de particules Segmentation du marché
|
Attributs |
Accélérateurs linéaires de particules Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des accélérateurs de particules linéaires
Progrès en radiothérapie de précision et applications de recherche
- Une tendance significative et accélérée sur le marché mondial des accélérateurs de particules linéaires est l'adoption croissante de systèmes d'accélérateur avancés dans les applications médicales, de recherche et industrielles, en particulier pour la radiothérapie de haute précision et la recherche en physique des particules
- Par exemple, les accélérateurs de particules linéaires sont de plus en plus utilisés dans les centres de radiothérapie modernes pour fournir des doses de rayonnement hautement ciblées pour le traitement du cancer, améliorant le contrôle tumoral tout en minimisant les dommages aux tissus sains environnants
- Les progrès technologiques tels que l'amélioration du contrôle du faisceau, l'intégration accrue de l'imagerie et la conception de systèmes compacts permettent une plus grande précision, une efficacité opérationnelle et la sécurité des patients.
- L'utilisation croissante d'accélérateurs linéaires dans les établissements de recherche universitaires et gouvernementaux pour la physique nucléaire, la science des matériaux et les expériences basées sur les radiations élargit la portée du marché
- L'innovation continue dans les composants des accélérateurs, y compris les systèmes de radiofréquences et les technologies de diffusion de faisceaux, soutient le développement d'accélérateurs linéaires de nouvelle génération avec des performances et une fiabilité améliorées
- Cette tendance vers des systèmes d'accélérateur linéaires plus précis, efficaces et spécifiques à l'application modifie les attentes dans les secteurs de la santé et de la recherche, ce qui entraîne une demande soutenue à l'échelle mondiale
- Par conséquent, les fabricants se concentrent sur le développement de plates-formes polyvalentes d'accélérateur de particules linéaires pouvant soutenir de multiples applications cliniques et de recherche tout en maintenant des normes de sécurité et de performance élevées
Accélérateurs linéaires de particules Dynamique du marché
Chauffeur
Augmentation de l'incidence du cancer et élargissement de l'infrastructure de recherche scientifique
- L'incidence mondiale croissante du cancer, associée au besoin croissant de solutions de radiothérapie avancées et précises, est un moteur majeur de la demande d'accélérateurs de particules linéaires
- Par exemple, en avril 2025, Varian Medical Systems a annoncé l'introduction d'un accélérateur médical linéaire avancé conçu pour améliorer la précision du traitement et l'efficacité du flux de travail dans les centres d'oncologie, en soutenant l'amélioration des résultats des patients
- Comme les fournisseurs de soins de santé cherchent à améliorer l'efficacité du traitement du cancer, les accélérateurs linéaires offrent des avantages tels que l'administration de doses précises, la réduction des délais de traitement et l'adaptabilité aux géométries tumorales complexes
- Au-delà des soins de santé, l'augmentation des investissements dans l'infrastructure de recherche scientifique est à l'origine de l'adoption d'accélérateurs linéaires pour la physique des particules, l'analyse des matériaux et les applications d'essais radiologiques.
- Le financement gouvernemental, les programmes de recherche universitaire et les partenariats public-privé accélèrent l'installation d'accélérateurs linéaires dans les laboratoires de recherche et les universités
- En outre, l'expansion de l'infrastructure de soins de santé dans les économies émergentes et l'accès accru aux installations de traitement du cancer de pointe propulsent la croissance du marché
Restriction/Défi
Coûts d'investissement élevés et complexité technique
- L'investissement initial élevé requis pour l'achat, l'installation et la mise en service d'accélérateurs linéaires de particules constitue un défi important pour la croissance du marché, en particulier pour les petits hôpitaux et les installations de recherche.
- Par exemple, plusieurs fournisseurs régionaux de soins de santé dans les pays en développement ont retardé l'adoption d'accélérateurs linéaires en raison des coûts élevés associés à l'achat de systèmes, au blindage des installations et aux besoins d'installation.
- Les accélérateurs linéaires de particules nécessitent également du personnel qualifié pour le fonctionnement, l'étalonnage et l'entretien, l'augmentation des coûts opérationnels et la limitation de l'adoption dans les régions où les professionnels formés manquent.
- Des exigences réglementaires strictes et des normes de sécurité régissant les appareils à rayonnement ajoutent encore plus de temps et de coûts associés au déploiement du système
- La maintenance continue, la mise à niveau des logiciels et le remplacement des composants contribuent aux coûts de propriété à long terme, ce qui peut constituer un obstacle pour les établissements qui ne disposent pas d'un budget suffisant.
- Surmonter ces défis au moyen de conceptions de systèmes rentables, de modèles de financement et de crédit-bail et de programmes de formation élargis sera essentiel pour une adoption plus large du marché et une croissance soutenue
Comment le marché des accélérateurs de particules linéaires est-il segmenté
Le marché est segmenté en fonction du type, produit, composant, thérapie, méthode, application et utilisateur final
- Par type
Sur la base du type, le marché des accélérateurs de particules linéaires est segmenté en machine basse énergie, machine moyenne énergie et machine haute énergie. Le segment des machines à haute énergie a dominé la plus grande part du marché de 45,6 % en 2025, en raison de son utilisation intensive dans le traitement avancé du cancer et les procédures complexes de radiothérapie. Les accélérateurs linéaires à haute énergie sont capables de délivrer des doses précises de rayonnement tissulaire profond, ce qui les rend aptes à traiter les tumeurs de grande taille et de grande taille. Ces machines sont largement adoptées dans les hôpitaux tertiaires et les centres d'oncologie spécialisés en raison de leur précision de traitement supérieure et leur capacité à minimiser les dommages aux tissus sains environnants. La prévalence croissante du cancer à l'échelle mondiale, en particulier des cancers de la prostate, des poumons et des cancers colorectaux, continue de stimuler la demande. Le segment bénéficie également de mises à niveau technologiques continues, y compris la radiothérapie modulée en intensité (IMRT) et la radiothérapie guidée par l'image (IGRT). Une base d'installation élevée dans les systèmes de soins de santé développés soutient davantage la domination. De plus, de solides cadres de remboursement en Amérique du Nord et en Europe encouragent l'adoption. Dans l'ensemble, les machines à haute énergie demeurent l'épine dorsale des infrastructures modernes d'oncologie radiologique.
Le segment des machines à énergie moyenne devrait connaître le taux de croissance le plus rapide de 22,4% CAGR de 2026 à 2033, alimenté par l'adoption croissante dans les hôpitaux de taille moyenne et les centres régionaux de traitement du cancer. Ces machines offrent un équilibre entre performance, coût et polyvalence clinique, ce qui les rend adaptés à une large gamme de traitements contre le cancer. L'augmentation des investissements dans les soins de santé dans les économies émergentes stimule la demande de solutions de radiothérapie rentables mais technologiquement avancées. Les accélérateurs à moyenne énergie sont plus faciles à installer et à entretenir que les systèmes à haute énergie, ce qui fait appel aux installations à infrastructure limitée. Les progrès technologiques qui permettent d'améliorer la précision des doses et de réduire les temps de traitement favorisent davantage la croissance. Les initiatives gouvernementales croissantes visant à élargir l'accès aux soins contre le cancer favorisent également ce segment. En outre, la préférence croissante pour des installations de traitement décentralisée du cancer contribue à l'adoption. En conséquence, les machines à énergie moyenne devraient connaître une expansion rapide au cours de la période de prévision.
- Par produit
Sur la base du produit, le marché des accélérateurs de particules linéaires est segmenté en X-Ray, Electron, Proton, Ion Beam, et autres. En 2025, le segment X-Ray a représenté la plus grande part de revenu du marché, soit 48,1 %, en raison de son utilisation généralisée dans les applications de radiothérapie classiques et avancées. Les accélérateurs linéaires à rayons X sont couramment utilisés en raison de leur efficacité dans le traitement d'un large éventail de cancers et de leur compatibilité avec l'infrastructure de radiothérapie existante. Le segment bénéficie d'une grande connaissance clinique chez les oncologues et de protocoles de traitement établis. L'amélioration continue de la modulation des faisceaux et l'intégration de l'imagerie améliorent la précision du traitement et la sécurité des patients. Les systèmes à rayons X sont également relativement rentables par rapport aux systèmes à protons et à faisceaux ioniques, ce qui favorise une adoption plus large. La forte demande des hôpitaux et des centres de lutte contre le cancer renforce encore la domination. De plus, le soutien au remboursement des thérapies à rayons X contribue à une utilisation soutenue. La vaste base installée au niveau mondial assure la production continue de revenus.
On s'attend à ce que le segment de Proton soit témoin du TCAC le plus rapide de 24,6 % entre 2026 et 2033, en raison de la demande croissante de traitements hautement ciblés contre le cancer avec des effets secondaires minimes. La protonothérapie offre une distribution de dose supérieure, réduisant l'exposition aux radiations aux tissus sains environnants. L'adoption croissante de cas d'oncologie pédiatrique et de tumeurs complexes accélère la croissance. L'augmentation des investissements dans les centres de traitement des protons, en particulier en Amérique du Nord et en Asie-Pacifique, favorise l'expansion du marché. Les progrès technologiques réduisent la taille du système et les coûts d'exploitation, rendant la protonothérapie plus accessible. L'augmentation des données cliniques appuyant l'amélioration des résultats stimule l'adoption. De plus, l'élargissement de la couverture d'assurance pour la protonothérapie dans certaines régions accroît le potentiel du marché.
- Par composante
Sur la base de la composante, le marché des accélérateurs de particules linéaires est segmenté en table positionnée robotisée et scanner CT intégré. Le segment des scanners CT intégrés a dominé la plus grande part du marché de 52,3% en 2025, en raison de son rôle essentiel dans l'imagerie en temps réel et la localisation précise des tumeurs pendant la radiothérapie. L'intégration des scanners CT permet une planification précise du traitement et une meilleure position du patient, ce qui améliore les résultats globaux du traitement. L'adoption croissante de la radiothérapie guidée par l'image soutient fortement la demande. Les hôpitaux et les centres du cancer préfèrent les systèmes intégrés pour rationaliser les flux de travail et réduire les erreurs de traitement. Les améliorations technologiques continues améliorent la résolution de l'imagerie et réduisent les temps de balayage. L'accent mis sur la précision de la biologie renforce encore l'adoption. De plus, les systèmes intégrés réduisent le besoin de dispositifs d'imagerie distincts, réduisant ainsi la complexité opérationnelle. Ce segment demeure essentiel pour les solutions de radiothérapie avancées.
Le segment de la table positionnée robotisée devrait croître au taux le plus rapide de TCAC de 21,1 %, passant de 2026 à 2033, en raison d'une demande croissante d'automatisation et d'une meilleure précision de positionnement des patients. Ces systèmes améliorent la précision du traitement en permettant un mouvement multiaxes et des ajustements en temps réel. L'adoption croissante de radiothérapies stéréotaxiques et de haute précision favorise la croissance. L'automatisation réduit le temps de configuration et améliore le confort du patient. L'augmentation des investissements dans l'infrastructure de radiothérapie intelligente poursuit l'adoption du carburant. Au fur et à mesure que les exigences de précision augmentent, les solutions de positionnement robotisées devraient obtenir une traction importante.
- Par thérapie
Sur la base de la thérapie, le marché des accélérateurs de particules linéaires est segmenté en radiochirurgie et radiothérapie. Le segment de la radiothérapie a dominé la plus grande part du marché (61,4 %) en 2025, en raison de son utilisation généralisée comme modalité primaire de traitement du cancer pour plusieurs types de cancer. La radiothérapie est couramment utilisée soit comme traitement autonome, soit en association avec la chirurgie et la chimiothérapie, ce qui améliore l'efficacité globale du traitement. Les progrès continus des techniques d'administration de doses telles que l'IMRT et l'IGRT ont considérablement amélioré la précision du traitement tout en réduisant les dommages aux tissus sains environnants. Le fardeau mondial croissant du cancer, en particulier du sein, des poumons et des cancers colorectaux, continue de soutenir une demande soutenue. Une forte acceptation clinique chez les oncologues et des protocoles de traitement normalisés renforcent encore la domination. En outre, des cadres de remboursement favorables dans les systèmes de santé développés encouragent l'adoption généralisée. La disponibilité d'infrastructures de radiothérapie avancées dans les hôpitaux favorise également la croissance. L'augmentation des investissements dans les services d'oncologie dans le monde renforce encore la position de leader du segment.
On s'attend à ce que le segment de la radiochirurgie soit témoin du TCAC le plus rapide de 23,0 % entre 2026 et 2033, en raison de la préférence croissante pour les options de traitement du cancer non invasif et de haute précision. La radiochirurgie permet l'administration de doses de rayonnement hautement ciblées avec une précision de sous-millimètre, minimisant l'exposition aux tissus sains environnants. L'adoption croissante dans le traitement des tumeurs cérébrales, des tumeurs de la colonne vertébrale et des troubles neurologiques fonctionnels soutient la croissance rapide. Les progrès technologiques tels que la radiochirurgie stéréotaxique et l'intégration de l'imagerie en temps réel améliorent encore les résultats du traitement. La demande croissante de traitements ambulatoires et de traitement de courte durée stimule l'adoption. La sensibilisation accrue des patients aux thérapies peu invasives contribue également à l'expansion. L'augmentation de la disponibilité d'accélérateurs linéaires capables de radiochirurgie dans les centres spécialisés soutient la croissance du marché. À mesure que l'oncologie de précision gagne en traction, la radiochirurgie devrait être le témoin d'une adoption accélérée à l'échelle mondiale.
- Par méthode
Sur la base de la méthode, le marché des accélérateurs de particules linéaires est segmenté en dédiés et non dédiés. Le segment dédié détenait la plus grande part de chiffre d'affaires de 54,7 % en 2025, grâce à sa conception optimisée pour des protocoles de traitement spécifiques et une efficacité opérationnelle supérieure. Les systèmes dédiés sont conçus pour fournir des performances cohérentes pour des applications de radiothérapie définies, assurant une haute précision du traitement. Ces systèmes sont largement déployés dans les centres d'oncologie et les hôpitaux tertiaires qui gèrent des cas complexes de cancer. Les accélérateurs dédiés soutiennent des flux de travail simplifiés, réduisant le temps de traitement et améliorant le débit des patients. La capacité d'intégrer des technologies avancées d'imagerie et de gestion des mouvements accroît encore leur valeur clinique. La forte demande des hôpitaux spécialisés dans le cancer et des centres médicaux universitaires soutient la domination. En outre, la fiabilité des performances et la stabilité opérationnelle à long terme font des systèmes dédiés un investissement privilégié. L'importance croissante accordée au traitement de précision renforce l'adoption soutenue d'accélérateurs linéaires dédiés.
Le segment non dédié devrait croître au TCAC le plus rapide de 20,8%, de 2026 à 2033, grâce à la flexibilité, aux avantages de coûts et à la facilité d'utilisation polyvalente. Ces systèmes sont capables de soutenir de multiples applications de traitement, ce qui les rend attrayants pour les petits et moyens hôpitaux. La baisse des coûts d'installation et d'exploitation encourage l'adoption, en particulier dans les marchés émergents. L'augmentation des investissements dans les soins de santé dans les régions en développement favorise le déploiement de solutions de radiothérapie polyvalentes. Les systèmes non dédiés permettent d'étendre les services d'oncologie sans dépenser d'importantes dépenses en capital. La demande croissante de soins décentralisés pour le cancer favorise également la croissance. Les améliorations technologiques améliorent les capacités de performance des accélérateurs non dédiés. À mesure que l'accès au traitement du cancer s'étendra à l'échelle mondiale, ce segment devrait croître rapidement.
- Par demande
Sur la base de l'application, le marché des accélérateurs de particules linéaires est segmenté en cancer de la prostate, cancer du sein, cancer du poumon, cancers de la tête et du cou, cancers colorectaux et autres. Le segment du cancer du sein a représenté la plus grande part du marché de 29,3 % en 2025, en raison de l'incidence mondiale élevée du cancer du sein et de l'utilisation généralisée de la radiothérapie comme option de traitement standard. La radiothérapie est couramment administrée après la chirurgie afin de réduire le risque de récidive, ce qui favorise la cohérence des volumes de traitement. Les programmes de dépistage précoce et de dépistage augmentent considérablement le nombre de patients nécessitant une radiothérapie. Les progrès dans les techniques de rayonnement ciblées améliorent les résultats cliniques et la sécurité des patients. De solides initiatives de sensibilisation et des programmes de dépistage appuyés par le gouvernement favorisent l'adoption. Des politiques de remboursement favorables favorisent également l'accessibilité au traitement. Les hôpitaux et les centres du cancer privilégient l'infrastructure de radiothérapie du cancer du sein en raison des volumes élevés de patients. Ces facteurs contribuent collectivement à la position dominante du segment.
Le segment du cancer de la prostate devrait connaître le TCAC le plus rapide (22,7 %) de 2026 à 2033, en raison de l'incidence croissante du cancer de la prostate chez les hommes vieillissants dans le monde. Une préférence croissante pour les traitements non chirurgicaux et peu invasifs favorise l'adoption de la radiothérapie. Les progrès technologiques permettant une administration précise des doses réduisent les effets secondaires et améliorent les résultats pour les patients. Une sensibilisation accrue au diagnostic précoce et au traitement alimente la demande. L'élargissement de l'accès aux établissements de soins du cancer de pointe dans les marchés émergents favorise la croissance. En outre, l'intégration de techniques guidées par l'image et stéréotactiques améliore l'efficacité du traitement. Des résultats cliniques favorables et une préférence pour la radiothérapie. Comme la prévalence du cancer de la prostate continue d'augmenter, ce segment devrait croître rapidement.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des accélérateurs de particules linéaires est segmenté en cliniques de radiologie, hôpitaux et autres utilisateurs finaux. Le segment des hôpitaux a dominé la plus grande part du marché de 58,9 % en 2025, en raison de la disponibilité d'une infrastructure d'oncologie avancée et de services complets de soins contre le cancer. Les hôpitaux gèrent des volumes élevés de patients et des cas complexes de cancer nécessitant des approches de traitement multidisciplinaires. La présence de départements d'oncologie spécialisés favorise le déploiement généralisé d'accélérateurs linéaires. De forts investissements dans l'équipement de radiothérapie et la modernisation technologique renforcent encore la domination. Les hôpitaux bénéficient également de mécanismes de remboursement établis et de professionnels de la santé qualifiés. L'intégration de l'imagerie, du diagnostic et du traitement en milieu hospitalier améliore l'efficacité clinique. L'augmentation du financement public et privé des soins hospitaliers contre le cancer favorise l'adoption durable. En tant que centres primaires de traitement du cancer, les hôpitaux continuent de diriger la demande du marché.
Le segment des Cliniques de radiologie devrait croître au rythme le plus rapide du TCAC de 21,5 %, passant de 2026 à 2033, en raison de l'évolution croissante vers le traitement du cancer ambulatoire et la prestation décentralisée des soins de santé. Les cliniques offrent des services de radiothérapie rentables et accessibles, réduisant ainsi le fardeau des patients. L'investissement privé croissant dans les centres de diagnostic et de traitement favorise l'expansion rapide. Des temps d'attente plus courts et la commodité du patient favorisent davantage le traitement en clinique. Les cliniques adoptent de plus en plus des accélérateurs linéaires avancés pour étendre les offres de services. La demande croissante de procédures de radiothérapie ambulatoire favorise la croissance. L'élargissement de la couverture d'assurance pour les traitements en clinique contribue également à l'adoption. À mesure que les systèmes de santé évoluent, les cliniques de radiologie devraient jouer un rôle croissant dans la prestation des traitements contre le cancer.
Quelle région détient la plus grande part du marché des accélérateurs de particules linéaires
- L'Amérique du Nord a dominé le marché des accélérateurs linéaires de particules avec la plus grande part des revenus d'environ 34,2 % en 2025, appuyée par une infrastructure de soins de santé bien établie, une forte demande de solutions de traitement du cancer de pointe, un solide financement public et privé de la recherche, et la présence de grands fabricants et de centres d'innovation
- La région bénéficie de l'adoption généralisée de technologies de radiothérapie de pointe dans les hôpitaux et les centres de traitement du cancer, où les accélérateurs de particules linéaires sont largement utilisés pour la radiothérapie de précision
- Des dépenses de santé élevées, des cadres de remboursement favorables et une collaboration étroite entre les établissements de recherche et les acteurs de l'industrie continuent de soutenir la demande soutenue d'accélérateurs linéaires de particules dans les applications cliniques et de recherche
Accélérateurs de particules linéaires américains
Le marché américain des accélérateurs linéaires de particules a enregistré la plus grande part des revenus en 2025 en Amérique du Nord, en raison de la prévalence élevée du cancer, de l'adoption rapide de technologies de radiothérapie de pointe et d'investissements substantiels dans l'infrastructure des soins de santé. Le pays met fortement l'accent sur la recherche et le développement, avec l'appui des organismes publics de financement et des établissements universitaires, accélère l'innovation dans la conception et la performance du linac. De plus, la présence de fabricants de premier plan et d'une importante base installée de systèmes de radiothérapie continue de favoriser l'expansion du marché dans les hôpitaux, les centres de cancer spécialisés et les laboratoires de recherche.
Europe Accélérateurs de particules linéaires Aperçu du marché
Le marché européen des accélérateurs linéaires de particules devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation de l'incidence du cancer, de la demande croissante de solutions de radiothérapie précises et efficaces et de la solidité des systèmes de santé publique. Les initiatives gouvernementales visant à moderniser l'infrastructure en oncologie et à élargir l'accès au traitement avancé du cancer appuient la croissance du marché. La région est également témoin d'un déploiement accru d'accélérateurs linéaires de particules dans les établissements universitaires et gouvernementaux de recherche en physique nucléaire et en sciences des matériaux.
U.K. Accélérateurs linéaires de particules Aperçu du marché
Le marché des accélérateurs linéaires de particules du Royaume-Uni devrait croître au cours de la période de prévision, grâce à la modernisation des installations d'oncologie du National Health Service (NHS) et à l'augmentation des investissements dans les technologies de radiothérapie de pointe. La prise de conscience croissante du diagnostic précoce du cancer et la nécessité d'un traitement précis encouragent l'adoption d'accélérateurs linéaires de nouvelle génération. En outre, les activités de recherche et les collaborations en cours entre les universités et les fournisseurs de soins de santé contribuent au développement du marché.
Allemagne Accélérateurs linéaires de particules Aperçu du marché
Le marché allemand des accélérateurs linéaires de particules devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par de solides infrastructures de soins de santé, l'innovation technologique et une forte concentration sur la recherche et le développement. Allemagne Le leadership dans la fabrication de technologies médicales et son accent sur la médecine de précision sont à l'origine de l'adoption d'accélérateurs de particules linéaires avancés dans les hôpitaux et les centres de recherche. Le pays bénéficie également d'un financement gouvernemental accru pour la recherche scientifique et les applications basées sur les radiations.
Aperçu du marché des accélérateurs de particules linéaires Asie-Pacifique
Le marché des accélérateurs linéaires de particules de l'Asie et du Pacifique devrait être la région qui connaîtra la croissance la plus rapide au cours de la période de prévision, en raison de l'augmentation des dépenses de soins de santé, de l'augmentation de la prévalence du cancer et de l'expansion rapide des infrastructures de soins de santé dans des pays comme la Chine, l'Inde et le Japon. Les investissements croissants dans les centres d'oncologie, associés à l'expansion des capacités de recherche et aux applications industrielles des accélérateurs de particules, accélèrent la croissance du marché. La région bénéficie également d'initiatives gouvernementales visant à améliorer l'accès aux technologies avancées de traitement du cancer.
Japon Accélérateurs linéaires de particules Aperçu du marché
Le marché japonais des accélérateurs linéaires de particules prend de l'ampleur en raison du système de soins de santé avancé du pays, de l'importance accordée à la médecine de précision et de la demande croissante de traitement du cancer de haute qualité. Japon L'accent mis sur l'innovation technologique et l'excellence en recherche soutient l'adoption d'accélérateurs linéaires avancés dans des contextes de recherche clinique et scientifique. De plus, la population vieillissante demande de plus en plus de solutions de radiothérapie efficaces et précises, ce qui favorise la croissance du marché.
Chine Accélérateurs linéaires de particules
Le marché chinois des accélérateurs linéaires de particules a représenté la plus grande part des revenus en Asie et dans le Pacifique en 2025, en raison de l'expansion rapide des infrastructures de soins de santé, de l'augmentation de l'incidence du cancer et de l'investissement important du gouvernement dans les technologies médicales et les installations de recherche. La Chine met l'accent sur le développement des capacités de fabrication nationales et l'élargissement de l'accès au traitement oncologique avancé accélère l'installation d'accélérateurs linéaires de particules dans les hôpitaux et les instituts de recherche. Les efforts déployés par le pays pour renforcer la recherche scientifique et les applications industrielles des technologies d'accélérateur contribuent encore à une croissance soutenue du marché.
Quelles sont les meilleures entreprises du marché des accélérateurs de particules linéaires
L'industrie des accélérateurs de particules linéaires est principalement dirigée par des entreprises bien établies, notamment :
- Systèmes médicaux Variants(États-Unis)
- Elekta AB(Suède)
- Accuray Incorporée(États-Unis)
- Siemens Santé(Allemagne)
- Hitachi, Ltd (Japon)
- Mitsubishi Industries lourdes (Japon)
- Toshiba Energy Systems & Solutions (Japon)
- (Belgique)
- Shinva Medical Instrument Co., Ltd. (Chine)
- Canon Medical Systems Corporation (Japon)
- Sumitomo Industries lourdes (Japon)
- Technologies ViewRay (États-Unis)
- Mevion Medical Systems (États-Unis)
- Nordion (Canada)
- Instruments de recherche GmbH (Allemagne)
- Groupe Thales (France)
- Oncothérapie avancée (Royaume-Uni)
- Sordina IORT Technologies (Italie)
- Danfysik (Danemark)
- Santé générale électrique (États-Unis)
Quelles sont les dernières évolutions du marché mondial des accélérateurs de particules linéaires
- En mai 2024, Elekta AB, l'un des principaux fournisseurs d'équipements médicaux et d'oncologie, a annoncé le lancement de son accélérateur adaptatif CT-Linear (CT-Linac) alimenté par Elekta Evo AI au Congrès annuel de la Société européenne de radiothérapie et d'oncologie (ESTRO 2024). Le système Elekta Evo intègre la prochaine génération d'imagerie à haute définition améliorée par l'IA et des capacités de radiothérapie adaptative en ligne, permettant aux cliniciens d'adapter leurs plans de traitement en temps réel et d'améliorer la précision du ciblage tout en minimisant l'exposition aux tissus sains. Ce lancement souligne l'engagement d'Elekta à faire progresser les soins de cancer personnalisés et précis à l'aide de technologies d'apprentissage et d'imagerie de pointe
- En juin 2024, Leo Cancer Care, une société d'innovation en radiothérapie basée au Royaume-Uni, a signé une collaboration stratégique avec TibaRay Inc. afin de co-développer un accélérateur linéaire droit de nouvelle génération combinant la technologie linac de pointe de TibaRay avec le système de positionnement et d'imagerie des patients droits de Leo. Le partenariat vise à introduire une solution innovante de photothérapie avec une administration de dose rapide et un meilleur confort du patient, signalant un changement dans la conception de la radiothérapie qui pourrait transformer les flux de travail cliniques et élargir l'accès du patient aux traitements avancés
- En septembre 2024, Elekta, un CT-Linac adapté à l'IA, Elekta Evo, a reçu la certification CE pour la vente et la commercialisation en Europe, rendant la technologie disponible commercialement sur les marchés clés de l'oncologie. La marque CE met en évidence l'approbation réglementaire des fonctions avancées de radiothérapie adaptative et guidée par l'image, permettant un déploiement clinique plus large dans les centres européens du cancer
- En septembre 2025, IHH Healthcare a élargi sa collaboration avec Leo Cancer Care pour introduire des solutions de radiothérapie verticale, y compris des accélérateurs linéaires verticaux et des plates-formes de traitement par particules améliorées, dans son réseau hospitalier en Asie. Cette expansion reflète le renforcement des partenariats mondiaux visant à promouvoir l'accessibilité aux technologies de radiothérapie innovantes et à améliorer les résultats en matière de soins aux patients dans divers systèmes de santé.
- En octobre 2025, Leo Cancer Care a annoncé son intention d'intégrer les accélérateurs linéaires évolués de TibaRay à sa future plateforme de thérapie photon de Grace. L'intégration vise à explorer des modes d'administration de doses plus élevés et de nouveaux paradigmes de traitement tels que la radiothérapie FLASH, offrant des options de traitement plus compactes, efficaces et potentiellement plus efficaces dans les systèmes de radiothérapie de nouvelle génération.
- En décembre 2025, Elekta a présenté son CT-Linac adapté en ligne Elekta Evo AI à l'Association des médecins de l'Inde (AMPICON) 2025 à Guwahati, marquant une introduction régionale importante de cette technologie avancée d'accélérateur linéaire. La démonstration souligne les efforts d'Elekta pour élargir l'accès à la radiothérapie adaptative dans les marchés émergents et soutenir l'oncologie de précision avec l'imagerie en temps réel et l'adaptation du traitement pour les cas de cancer complexes
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











