


Marché mondial des services de sécurité IAM gérés, par modes de déploiement (sur site, cloud), taille de l'organisation (petites et moyennes entreprises (PME), grandes entreprises), secteur vertical (banque, services financiers et assurances (BFSI), gouvernement, vente au détail, soins de santé, informatique, télécommunications, services publics, fabrication, autres), pays (États-Unis, Canada, Mexique, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Arabie saoudite, Émirats arabes unis, Afrique du Sud, Égypte, Israël, reste du Moyen-Orient et de l'Afrique) Tendances et prévisions de l'industrie jusqu'en 2028
Quelle est la taille et le taux de croissance du marché mondial des services de sécurité IAM gérés
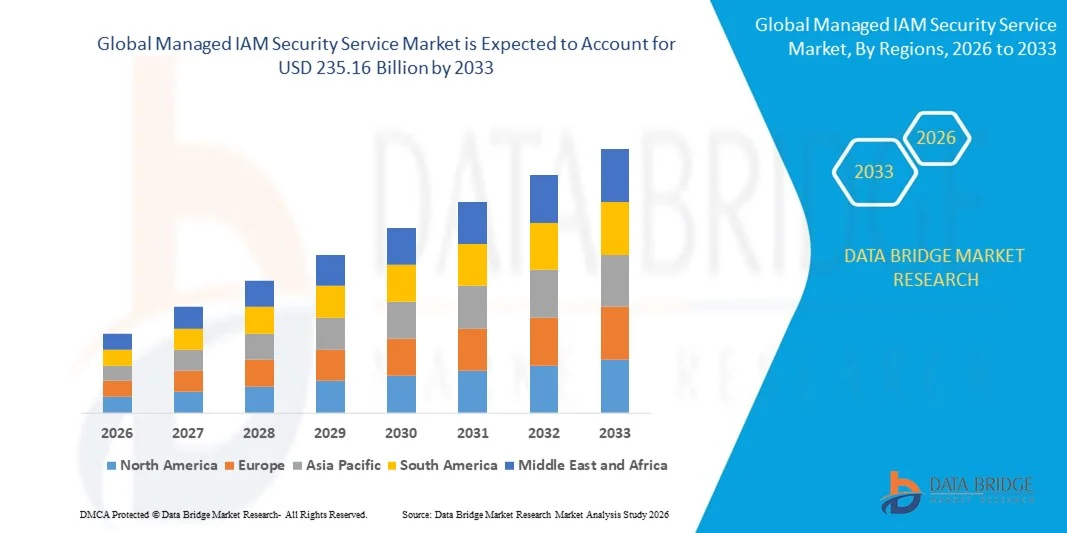
- Selon Data Bridge études de marché Analyse la taille du marché des services de sécurité IAM gérés à l'échelle mondiale a été évaluée à29,00 milliards de dollars en 2025et devrait atteindre235,16 milliards de dollars en 2033, à unTCAC de 29,00 %pendant la période de prévision
- L'augmentation des tendances telles que BYOD, CYOD et WFH est un facteur crucial d'accélération de la croissance du marché, aussi l'augmentation des atteintes à la sécurité et des cyberattaques sophistiquées entre les entreprises, entraînant des pertes financières et de réputation, l'augmentation des activités de cybercriminalité, la tendance croissante des appareils mobiles sur les lieux de travail et l'augmentation des données électroniques sont les principaux facteurs, parmi d'autres, qui stimulent le marché des services de sécurité gérés par IAM
Taille du marché et prévisions
- Valeur marchande mondiale (2025):29,00 milliards de dollars
- Valeur marchande prévue (2033) :USD 235,16 milliards
- Prévisions CAGR (2026-2033):29.00%
Quelles sont les principales tendances du marché des services de sécurité gérés par l'IAM
- La sensibilisation accrue à la sécurité des données, l'importance croissante du commerce électronique et l'augmentation de la demande de services personnalisés créeront de nouvelles possibilités pour le marché des services de sécurité gérés par l'IAM au cours de la période de prévision mentionnée ci-dessus
- Toutefois, le manque de confiance entre les entreprises dans la pleine maîtrise de leur architecture de système par les fournisseurs de services de sécurité gérés constitue les principaux facteurs qui freinent la croissance du marché.
- L'Asie-Pacifique a dominé le marché des services de sécurité de l'IAM géré avec la plus grande part des revenus de 41,25 % en 2025, sous l'effet de la transformation numérique rapide, de l'expansion de l'adoption du cloud et de l'augmentation des investissements en cybersécurité en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est
- L'Amérique du Nord devrait enregistrer le TCAC le plus rapide de 8,14 % entre 2026 et 2033, en raison de l'adoption rapide de technologies de cybersécurité de pointe, de l'augmentation de la mise en oeuvre de Zero Trust et de la demande croissante de solutions de sécurité axées sur l'identité aux États-Unis et au Canada.
- Le segment Cloud a dominé le marché avec une part de 58,6 % en 2025, grâce à l'adoption rapide d'un cloud computing, d'applications SaaS et d'environnements informatiques hybrides dans les entreprises
Portée du rapport et segmentation du marché des services de sécurité de l'IAM
|
Attributs |
Service de sécurité IAM géré Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé du marché des services de sécurité gérés par l'IAM
Adoption croissante des services de sécurité IAM gérés par Cloud-Native, AI-Driven et Zero-Trust
- Le marché des services de sécurité IAM géré connaît une forte évolution vers des plates-formes IAM basées sur le cloud et SaaS conçues pour sécuriser des environnements de travail hybrides, multicloud et distants
- Les fournisseurs de services intègrent de plus en plus l'intelligence artificielle, l'apprentissage automatique et l'analyse comportementale pour permettre la détection en temps réel des menaces, la notation des risques d'identité et l'authentification adaptative
- L'augmentation de la demande pour une gouvernance évolutive, axée sur les politiques et automatisée de l'identité stimule l'adoption dans les entreprises qui gèrent des écosystèmes d'utilisateurs complexes
- Par exemple, des entreprises comme IBM, Accenture, Microsoft, Okta et SailPoint améliorent les offres IAM gérées avec l'analyse d'identité basée sur l'IA, l'authentification sans mot de passe et les cadres Zero Trust
- L'accent mis de plus en plus sur la surveillance continue de l'identité, la gestion privilégiée de l'accès et l'automatisation du cycle de vie accélère le passage à des modèles IAM entièrement gérés
- Au fur et à mesure que les identités numériques s'étendent sur les applications cloud, les API et les environnements IoT, les services de sécurité IAM gérés demeureront essentiels pour le contrôle d'accès sécurisé, la conformité et la réduction des risques
Quels sont les principaux moteurs du marché des services de sécurité gérés par l'IAM
- Augmentation de la demande de gestion centralisée de l'identité, de contrôle de l'accès et d'application de la conformité dans les environnements informatiques distribués
- Par exemple, en 2024-2025, les principaux fournisseurs tels qu'IBM, Wipro, Cognizant et Capgemini ont élargi les portefeuilles IAM gérés pour soutenir Zero Trust, la gouvernance d'identité et la sécurité de la charge de travail dans le cloud
- La croissance rapide du travail à distance, des politiques BYOD et de l'accès de tiers accroît le besoin d'expertise externalisée en matière de MEI
- Les progrès dans l'authentification biométrique, le MFA adaptatif et les plateformes d'orchestration d'identité renforcent l'efficacité du service et l'automatisation
- L'adoption croissante d'applications cloud, de plateformes SaaS et d'écosystèmes basés sur l'API stimule la demande de surveillance continue de la sécurité de l'identité
- Soutenu par l'augmentation des budgets de cybersécurité, des pressions réglementaires et des initiatives de transformation numérique, le marché des services de sécurité de l'IAM géré devrait connaître une croissance soutenue à long terme
Quel est le facteur qui met en cause la croissance du marché des services de sécurité IAM gérés
- Les coûts élevés associés aux plateformes IAM avancées, à l'analyse par l'IA et aux services de surveillance continue limitent l'adoption parmi les petites et moyennes entreprises
- Par exemple, en 2024-2025, l'augmentation des coûts de l'infrastructure infonuagiques et des pénuries de compétences en cybersécurité a fait augmenter les dépenses opérationnelles des fournisseurs d'IAM gérés.
- La complexité de l'intégration des solutions IAM dans les systèmes existants, les environnements multicloud et les applications tierces crée des défis de déploiement
- Une connaissance limitée des marchés émergents concernant la gouvernance de l'identité, l'architecture Zero Trust et les meilleures pratiques de l'IAM ralentit l'adoption
- La concurrence des déploiements internes de l'IAM, des offres de sécurité cloud groupées et des outils de sécurité centrés sur les paramètres crée une pression de tarification et de différenciation
- Pour relever ces défis, les fournisseurs se concentrent sur les modèles modulaires de tarification, l'automatisation, la gestion assistée par l'IA et la simplification de la prestation des services pour élargir l'adoption mondiale des services de sécurité gérés par l'IAM
Comment le marché des services de sécurité IAM géré est-il segmenté
Le marché est segmenté sur la base demodes de déploiement, taille de l'organisation et verticale.
- Par mode de déploiement
Sur la base du mode de déploiement, le marché des services de sécurité IAM géré est segmenté en On-Prises et Cloud. Le segment Cloud a dominé le marché avec une part de 58,6 % en 2025, entraînée par l'adoption rapide d'informatique en nuage, d'applications SaaS et d'environnements informatiques hybrides à travers les entreprises. Les services IAM gérés en nuage offrent une évolutivité, un déploiement plus rapide, une gouvernance d'identité centralisée et des mises à jour continues, ce qui les rend parfaitement adaptés aux organisations qui gèrent les utilisateurs distribués, les travailleurs à distance et les tiers. Ces solutions réduisent également les coûts d'infrastructure et simplifient la gestion de la conformité, en encourageant une forte adoption parmi les entreprises en transformation numérique.
On s'attend à ce que le segment on-premises se développe à un rythme régulier, soutenu par la demande d'industries hautement réglementées comme le gouvernement, la défense et la BFSI qui exigent une résidence stricte des données, une personnalisation et un contrôle interne. Cependant, le segment Cloud devrait enregistrer le TCAC le plus rapide de 2026 à 2033, en raison de l'adoption croissante de Zero Trust, de l'analyse d'identité par l'IA et de la dépendance croissante à l'égard des architectures multiclouds.
- Selon la taille de l'organisation
En fonction de la taille de l'organisation, le marché des services de sécurité de l'IAM géré est segmenté en petites et moyennes entreprises (PME) et en grandes entreprises. Le segment des grandes entreprises a dominé le marché avec une part de 64,2% en 2025, en raison des infrastructures informatiques complexes, des grandes bases d'utilisateurs et des exigences réglementaires strictes. Les grandes organisations comptent de plus en plus sur les services IAM gérés pour gérer la gouvernance de l'identité, la gestion de l'accès privilégié et la conformité des opérations hybrides et mondiales. Des budgets de cybersécurité élevés et une expansion numérique continue favorisent une forte adoption dans ce segment.
Le segment des PME devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, en raison de l'augmentation des cybermenaces, de l'adoption du cloud et du manque d'expertise interne en matière de sécurité. Les services IAM gérés fournissent aux PME une sécurité d'identité économique, évolutive et automatisée sans avoir besoin d'équipes internes dédiées. Une prise de conscience croissante des réglementations en matière de protection des données et une utilisation croissante des plateformes SaaS accélèrent l'externalisation de l'IAM parmi les petites et moyennes entreprises.
- Par verticale
Sur la base de la verticale, le marché des services de sécurité gérés par l'IAM est segmenté en banques, services financiers et assurances (BFSI), gouvernement, commerce de détail, soins de santé, TI, télécommunications, services publics, fabrication, etc. Le segment BFSI a dominé le marché avec une part de 31,7 % en 2025, sous l'impulsion d'une forte demande d'authentification sécurisée des clients, de prévention de la fraude, de conformité réglementaire et de protection des données financières sensibles. Les banques et les assureurs utilisent largement les services IAM gérés pour la gouvernance de l'identité, l'authentification multi-facteurs et le contrôle d'accès privilégié sur les plateformes bancaires numériques.
Le segment des technologies de l'information et des télécommunications devrait croître au rythme le plus rapide, passant de 2026 à 2033, grâce à l'adoption rapide du cloud, à l'expansion des services numériques et aux écosystèmes d'identité à grande échelle. Le déploiement croissant d'API, d'applications SaaS et de modèles d'effectifs à distance intensifie la nécessité d'une surveillance continue de l'identité et d'une gestion de l'accès. L'augmentation des investissements en cybersécurité dans les industries numériques-natives accélère encore l'adoption de services IAM gérés.
Quelle région détient la plus grande part du marché des services de sécurité de l'IAM
- L'Asie-Pacifique a dominé le marché des services de sécurité de l'IAM géré avec la plus grande part de revenus de 41,25 % en 2025, sous l'effet de la transformation numérique rapide, de l'adoption croissante du cloud et de l'augmentation des investissements en cybersécurité en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est. Le déploiement à grande échelle d'applications d'entreprise, l'utilisation croissante d'environnements hybrides et multicloud et l'augmentation des risques d'identité numérique accélèrent la demande de services IAM gérés par les entreprises et les organismes gouvernementaux
- La forte présence des fournisseurs de services informatiques, l'adoption croissante de modèles de sécurité Zero Trust et l'accent accru mis sur la protection des données et la gouvernance de l'identité renforcent encore le leadership du marché régional
- L'expansion de l'infrastructure informatique, l'augmentation de la numérisation de la main-d'oeuvre et la forte croissance des secteurs de la BFSI, de l'industrie manufacturière, des télécommunications et du commerce électronique continuent d'appuyer l'adoption de services IAM à grande échelle dans toute la région.
Chine Gestion du service de sécurité IAM
La Chine est le principal contributeur de l'Asie-Pacifique, appuyée par la numérisation rapide des entreprises, l'expansion des écosystèmes nuageux et des initiatives gouvernementales vigoureuses axées sur la cybersécurité et la souveraineté des données. L'adoption croissante de la gestion de l'identité numérique dans les institutions financières, les plateformes de commerce électronique et les services publics entraîne une demande soutenue de solutions IAM gérées.
Inde Gestion du service de sécurité IAM
L'Inde est en train de devenir un moteur de croissance clé, en raison de l'adoption croissante du cloud, de l'expansion des secteurs des technologies de l'information et des ITES et de la sensibilisation accrue aux cybermenaces fondées sur l'identité. Les initiatives numériques dirigées par le gouvernement, la croissance de l'activité de démarrage et l'augmentation des investissements dans la sécurité des entreprises accélèrent la pénétration du marché.
Japon Gestion du service de sécurité IAM
Le Japon affiche une croissance régulière en raison de l'importance accordée à la sécurité des entreprises, au respect de la réglementation et à la modernisation des systèmes informatiques existants. L'adoption de services IAM gérés augmente dans les secteurs de la BFSI, de la fabrication et des télécommunications pour soutenir des opérations numériques sécurisées.
Amérique du Nord Gestion du marché des services de sécurité IAM
L'Amérique du Nord devrait enregistrer le TCAC le plus rapide de 8,14 % entre 2026 et 2033, en raison de l'adoption rapide de technologies de cybersécurité de pointe, de l'augmentation de la mise en oeuvre de Zero Trust et de la demande croissante de solutions de sécurité axées sur l'identité aux États-Unis et au Canada. De plus en plus de cyberattaques, des environnements informatiques hybrides complexes et une forte dépendance à l'égard des services cloud poussent les entreprises à sous-traiter la gestion de l'IAM à des fournisseurs de services spécialisés. Une forte présence des principaux fournisseurs d'IAM, des FSSM et des fournisseurs de services en nuage, ainsi qu'un investissement continu dans l'analyse d'identité par l'IA, renforcent la croissance régionale rapide
U.S. Gestion du service de sécurité IAM
Les États-Unis dirigent la croissance régionale, soutenue par des dépenses élevées en cybersécurité, de solides exigences réglementaires et l'adoption généralisée de plateformes d'identité en nuage dans les secteurs de la BFSI, des soins de santé, du gouvernement et de la technologie.
Aperçu du marché des services de sécurité de l'IAM gérés par le Canada
Le Canada contribue de façon constante, en raison de l'adoption croissante de services de sécurité gérés, de l'utilisation accrue du cloud et de l'attention accrue accordée à la gouvernance de l'identité dans les organismes des secteurs public et privé.
Quelles sont les meilleures entreprises du marché des services de sécurité IAM gérés
L'industrie des services de sécurité gérés par l'IAM est principalement dirigée par des entreprises bien établies, notamment :
- IBM(États-Unis)
- AT&T(États-Unis)
- DXC Technology Company (États-Unis)
- BT (Royaume-Uni)
- Atos SE (France)
- Infosys Ltd. (Inde)
- Verizon (États-Unis)
- Cognizant (États-Unis)
- Chiffre (Espagne)
- Wipro Ltd. (Inde)
- Accenture(Irlande)
- Optiv Security Inc. (États-Unis)
- Trustwave Holdings Inc. (États-Unis)
- Groupe Hervajec (Royaume-Uni)
- Capgemini(France)
- Centurylink (États-Unis)
- Kudelski Security (Suisse)
- Nupire LLC (États-Unis)
- SOCIÉTÉ DE DONNÉES NTT(Japon)
- Secureworks Inc. (États-Unis)
Quelles sont les évolutions récentes du marché mondial des services de sécurité de l'IAM
- En janvier 2026, CyberArk a commencé à expédier son extension Secure AI Agents, permettant la protection des agents logiciels autonomes grâce aux contrôles d'accès les moins privilégiés et à la gouvernance de l'identité. Ce développement a renforcé les cadres de sécurité de l'identité pour les environnements d'entreprise autonomes axés sur l'IA
- En décembre 2025, Microsoft a lancé Security Copilot pour la détection des menaces d'identité, combinant de grands modèles de langue avec la télémétrie d'authentification en temps réel pour améliorer les opérations de sécurité. Ce lancement a amélioré la surveillance proactive de la menace d'identité et les capacités d'intervention accélérées pour les entreprises
- En novembre 2025, Palo Alto Networks a achevé l'acquisition de CyberArk par 25 milliards de dollars, formant une plateforme d'analyse d'identité et d'infrastructure unifiée. L'acquisition a considérablement élargi les offres de sécurité intégrées et renforcé le leadership dans la cybersécurité axée sur l'identité
- En septembre 2025, Okta a publié son Workforce Identity Cloud, introduisant la confiance continue de l'appareil et les fonctionnalités de notation de risque de niveau API. Cette version améliore la protection de l'identité adaptative et renforce la sécurité d'accès des travailleurs dans les environnements informatiques hybrides
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











