


Segmentation du marché mondial des revêtements médicaux, par type de revêtement (revêtements actifs, revêtements passifs), type de matériau (polymères, métaux, céramiques, composites, verre, autres), application (dispositifs médicaux, implants médicaux, équipements et outils médicaux, vêtements de protection, autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et l'aperçu du marché mondial des revêtements médicaux
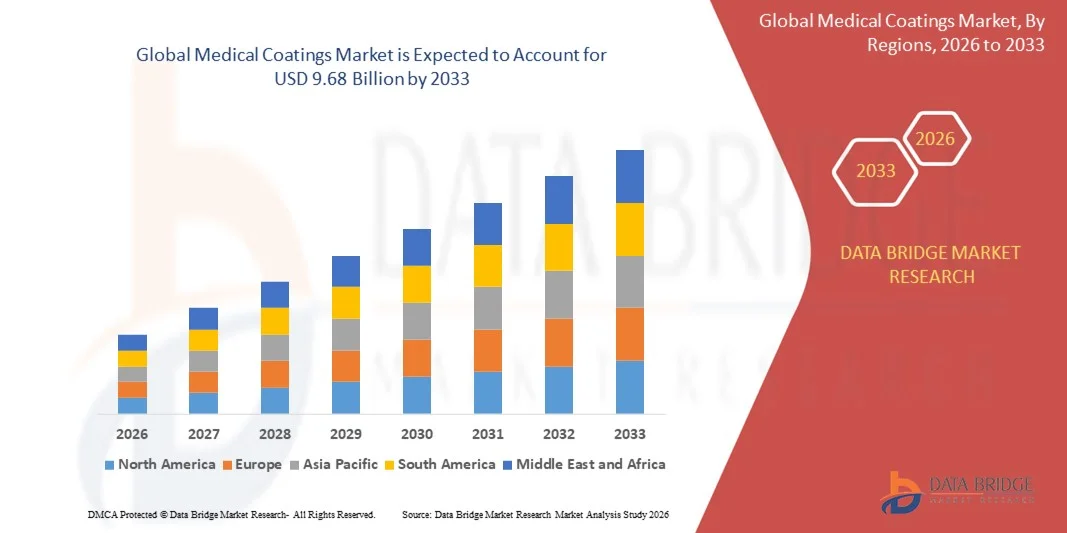
- Selon l'analyse de marché de Data Bridge La taille du marché mondial des revêtements médicaux a été évaluée à2,17 milliards de dollars en 2025et devrait atteindre9,68 milliards de dollars en 2033, à uneTCAC de 20,50 %pendant la période de prévision.
- La croissance du marché est largement alimentée par la demande croissante de dispositifs médicaux et d'implants de pointe, associée à l'accent croissant mis sur la biocompatibilité, la prévention des infections et l'amélioration des performances des dispositifs dans tous les milieux de santé.
- De plus, des investissements croissants dans la recherche et le développement de technologies de revêtement novatrices, comme les revêtements antimicrobiens et les revêtements antidrogue, sont à l'origine de l'adoption dans les applications chirurgicales et diagnostiques. Ces facteurs convergents accélèrent l'adoption de solutions de revêtement médical, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD2,17 milliards
- Valeur marchande prévue (2033): USD9,68 milliards
- Prévisions CAGR (2026-2033):20.50%
Quels sont les principaux débouchés du marché mondial des revêtements médicaux
- Revêtements médicaux, appliquésdispositifs médicauxet les implants pour améliorer les performances, la biocompatibilité et la résistance aux infections sont de plus en plus critiques dans les soins de santé modernes en raison de leur capacité à améliorer les résultats des patients, à prolonger la durée de vie des appareils et à permettre des fonctionnalités thérapeutiques avancées.
- La demande croissante de revêtements médicaux est principalement alimentée par la prévalence croissante de maladies chroniques, l'augmentation des interventions chirurgicales et une attention croissante à la sécurité des patients et à la conformité réglementaire dans les établissements de soins de santé.
- L'Amérique du Nord a dominé le marché mondial des revêtements médicaux avec la plus grande part de revenus de 32,5 % en 2025, tirée par des infrastructures de soins de santé de pointe, des dépenses élevées en soins de santé et une forte présence d'acteurs clés de l'industrie, les États-Unis ayant assisté à l'adoption substantielle de revêtements antimicrobiens, antithrombogènes et antidrogues dans les dispositifs médicaux et les implants.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché mondial des revêtements médicaux au cours de la période de prévision en raison du développement rapide des infrastructures de soins de santé, de l'augmentation des revenus disponibles et de l'augmentation des investissements dans la fabrication d'appareils médicaux.
- Le segment des revêtements actifs a dominé le marché avec la plus grande part de revenus de 46,8 % en 2025, en raison de leur capacité à fournir des fonctionnalités ciblées telles que les propriétés antimicrobiennes, l'éluctisme médicamenteux et les propriétés antithrombogènes.
Portée du rapport et segmentation du marché mondial des revêtements médicaux
Attributs |
Revêtements médicaux Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
•BASE(Allemagne) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché mondial des revêtements médicaux
Amélioration des performances grâce aux technologies de revêtement avancées
- Une tendance importante et accélérée sur le marché mondial des revêtements médicaux est l'adoption croissante de technologies de revêtement de pointe, y compris des revêtements antimicrobiens, des revêtements à élution médicamenteuse et des revêtements biocompatibles. Ces innovations améliorent considérablement la sécurité, la fonctionnalité et la durée de vie des dispositifs médicaux et des implants.
- Par exemple, les endoprothèses médicamenteuses utilisent des revêtements spécialisés pour libérer progressivement les agents thérapeutiques, améliorer les résultats des patients et réduire les complications. De même, les revêtements antimicrobiens sont largement appliqués aux instruments chirurgicaux et aux cathéters pour prévenir les infections acquises en milieu hospitalier.
- Les technologies avancées de revêtement permettent des caractéristiques telles que la libération contrôlée de médicaments, l'amélioration de l'hémocompatibilité et la résistance à l'adhérence bactérienne. Par exemple, certains implants orthopédiques utilisent des revêtements d'hydroxyapatite qui favorisent la croissance osseuse tout en réduisant le risque d'infections liées à l'implant. De plus, les revêtements antimicrobiens sur les outils chirurgicaux peuvent inhiber activement la croissance microbienne, améliorant ainsi la sécurité des patients.
- L'intégration de ces revêtements dans les dispositifs médicaux facilite l'amélioration de la performance globale des dispositifs et le respect de normes réglementaires rigoureuses. Grâce à ces innovations, les fabricants peuvent fournir des produits qui combinent efficacité thérapeutique avec une durabilité et une sécurité accrues.
- Cette tendance vers des revêtements plus intelligents, multifonctionnels et biocompatibles modifie fondamentalement les attentes des appareils médicaux. Par conséquent, des entreprises comme Surmodics et Covalon Technologies développent des revêtements médicaux de nouvelle génération avec des fonctionnalités adaptées, y compris des propriétés antimicrobiennes, anti-thrombogènes et antidrogues.
- La demande de revêtements médicaux dotés de caractéristiques de performance avancées augmente rapidement sur les marchés des soins de santé développés et émergents, car les hôpitaux, les centres chirurgicaux et les fabricants d'appareils médicaux privilégient de plus en plus la sécurité des patients, la conformité réglementaire et la longévité des appareils.
Dynamique du marché mondial des revêtements médicaux
Chauffeur
Besoin croissant en raison de l'augmentation des demandes de soins de santé et de l'adoption avancée d'appareils
- La prévalence croissante des maladies chroniques, le vieillissement de la population et la demande croissante de dispositifs et d'implants médicaux de pointe sont un facteur important de l'adoption accrue de revêtements médicaux.
- Par exemple, en 2025, Surmodics a annoncé l'adoption de nouvelles technologies de revêtement antimicrobien et médicamenteux pour les implants cardiovasculaires et orthopédiques, visant à améliorer les résultats des patients et à réduire les risques d'infection. Ces innovations de la part des entreprises clés devraient stimuler la croissance du marché des revêtements médicaux au cours de la période de prévision.
- Comme les fournisseurs de soins de santé recherchent des dispositifs médicaux plus sûrs, plus durables et plus efficaces, les revêtements médicaux offrent des caractéristiques telles que la prévention des infections, l'amélioration de la biocompatibilité et la libération contrôlée des médicaments, offrant une amélioration convaincante par rapport aux dispositifs non enduits ou traditionnels.
- De plus, l'adoption croissante de chirurgies peu invasives, d'appareils implantables et d'équipements de diagnostic accroît le besoin de revêtements qui améliorent la performance et la conformité réglementaire des appareils, faisant des appareils enduits une composante intégrante des solutions de santé modernes.
- La capacité d'améliorer la fonctionnalité de l'appareil, de prolonger la durée de vie et de réduire les complications postopératoires sont des facteurs clés qui propulsent l'adoption de revêtements médicaux dans les hôpitaux, les centres chirurgicaux et les fabricants d'appareils médicaux. La R-D continue et le développement d'applications de revêtement conviviales contribuent davantage à la croissance du marché.
Restriction/Défi
Préoccupations concernant la conformité réglementaire et les coûts de développement élevés
- Des exigences réglementaires strictes et des processus d'approbation complexes pour les dispositifs médicaux enduits posent des défis importants à une plus grande pénétration du marché. Les revêtements médicaux doivent respecter des normes rigoureuses de sécurité, d'efficacité et de biocompatibilité, ce qui peut retarder le lancement des produits et augmenter les coûts de développement.
- Par exemple, l'examen réglementaire d'organismes comme la FDA des États-Unis et l'Agence européenne des médicaments (EMA) a mis certaines entreprises en garde pour accélérer la mise sur le marché de nouvelles technologies de revêtement.
- S'attaquer à ces défis réglementaires par des essais cliniques approfondis, des systèmes de gestion de la qualité robustes et le respect des normes internationales est crucial pour la croissance du marché. Des entreprises comme Covalon Technologies et DSM Biomedical mettent l'accent sur l'adhésion à la réglementation et la certification dans leurs stratégies de développement et de commercialisation des produits. De plus, le coût relativement élevé de la mise au point de revêtements perfectionnés, tels que les revêtements antimicrobiens ou anti-élutiques, peut être un obstacle, en particulier pour les petits fabricants ou dans les marchés émergents sensibles aux prix.
- Bien que les coûts de production diminuent progressivement avec les progrès technologiques, la prime perçue pour les revêtements à haute performance peut encore limiter l'adoption, en particulier pour les appareils standard où les avantages ne sont pas immédiatement évidents.
- Surmonter ces défis grâce à un soutien réglementaire, à des processus d'approbation simplifiés, à des techniques de fabrication rentables et à l'innovation dans les solutions de revêtement évolutives sera vital pour une croissance soutenue du marché des revêtements médicaux.
Comment le marché mondial des revêtements médicaux est-il segmenté
Le marché des revêtements médicaux est segmenté en fonction du type de revêtement, du type de matériau et de l'application.
- Par type de revêtement
Sur la base du type de revêtement, le marché mondial des revêtements médicaux est segmenté en revêtements actifs et passifs. Le segment des revêtements actifs a dominé le marché avec la plus grande part de revenus de 46,8 % en 2025, en raison de leur capacité à fournir des fonctionnalités ciblées telles que les propriétés antimicrobiennes, l'éluctisme médicamenteux et les propriétés antithrombogènes. Les revêtements actifs sont largement utilisés dans les implants, les instruments chirurgicaux et les dispositifs de diagnostic pour réduire les risques d'infection, améliorer la biocompatibilité et améliorer les résultats thérapeutiques. L'accent de plus en plus mis sur la sécurité des patients, la conformité réglementaire et les traitements médicaux avancés favorise l'adoption de revêtements actifs.
Le segment des revêtements passifs devrait connaître le TCAC le plus rapide de 22,3% entre 2026 et 2033, en raison de leur utilisation croissante dans les applications de protection et de barrière, y compris la résistance à la corrosion, la modification de la surface et la protection contre l'usure. Les revêtements passifs gagnent particulièrement en traction dans les dispositifs médicaux où la durabilité à long terme et la stabilité de la surface sont essentielles pour la performance et la sécurité des dispositifs.
- Par type de matériau
Sur la base du type de matériau, le marché mondial des revêtements médicaux est segmenté en polymères, métaux, céramiques, composites, verre, etc. Le segment des polymères a dominé le marché avec une part de revenus de 42,5 % en 2025, attribuable à sa flexibilité, à sa facilité de traitement, à sa biocompatibilité et à son aptitude à une large gamme d'applications médicales, y compris les cathéters, les systèmes de livraison de médicaments et les revêtements d'implants. Les polymères permettent de personnaliser les propriétés de surface, l'incorporation de médicaments et la fonctionnalité antimicrobienne, ce qui en fait un choix privilégié pour les fabricants d'instruments médicaux.
Le segment céramique devrait connaître le TCAC le plus rapide de 23,1% entre 2026 et 2033, alimenté par leur application croissante dans les implants orthopédiques et dentaires en raison de la résistance à l'usure supérieure, de la biocompatibilité et des propriétés d'osseointégration. L'augmentation des investissements dans la recherche et le développement de revêtements céramiques de pointe et leur adoption dans des interventions chirurgicales peu invasives sont à l'origine de cette croissance.
- Par demande
Sur la base de l'application, le marché mondial des revêtements médicaux est segmenté en dispositifs médicaux, implants médicaux, équipements et outils médicaux, vêtements de protection, etc. Le segment des implants médicaux a dominé le marché avec la plus grande part des revenus de 44,7 % en 2025, en raison de la prévalence croissante des interventions orthopédiques, cardiovasculaires et dentaires. Les revêtements sur les implants améliorent la biocompatibilité, réduisent les risques d'infection et améliorent la stabilité à long terme, ce qui les rend critiques dans les résultats chirurgicaux.
Le segment des instruments médicaux devrait connaître le TCAC le plus rapide (21,9 %) entre 2026 et 2033, en raison de la demande croissante de dispositifs diagnostiques et thérapeutiques enduits, d'outils chirurgicaux peu invasifs et de produits à base de cathéters. L'intégration de technologies de revêtement avancées dans les dispositifs médicaux améliore la sécurité des patients, le respect des normes réglementaires et les performances des dispositifs, ce qui entraîne une adoption rapide dans les hôpitaux, les cliniques et les centres de diagnostic.
Analyse régionale du marché mondial des revêtements médicaux
- L'Amérique du Nord a dominé le marché mondial des revêtements médicaux avec la plus grande part de revenus de 32,5 % en 2025, en raison de l'augmentation des dépenses en soins de santé, de l'infrastructure médicale avancée et d'une forte concentration sur la sécurité des patients et l'innovation des appareils.
- Les hôpitaux, les centres chirurgicaux et les fabricants d'appareils médicaux de la région privilégient les revêtements qui améliorent la biocompatibilité, préviennent les infections et améliorent la longévité et les performances des appareils médicaux et des implants.
- Cette large adoption s'appuie en outre sur des dépenses élevées en soins de santé, des cadres réglementaires bien établis et la présence d'acteurs clés de l'industrie qui investissent dans la recherche et le développement, établissant les revêtements médicaux comme une composante essentielle des solutions de santé modernes dans les applications cliniques et commerciales..
Vue du marché des revêtements médicaux américains
Le marché des revêtements médicaux aux États-Unis a enregistré la plus grande part de revenus de 81 % en 2025 en Amérique du Nord, grâce à une infrastructure de soins de santé de pointe, à l'adoption élevée de dispositifs médicaux et à des règlements rigoureux en matière de sécurité des patients. Les hôpitaux et les fabricants d'appareils médicaux privilégient de plus en plus les revêtements qui améliorent la biocompatibilité, réduisent les infections et améliorent la longévité des appareils. L'accent de plus en plus mis sur les chirurgies peu invasives, les dispositifs implantables et les outils de diagnostic, combiné à de solides investissements en R-D dans des revêtements de pointe commeantimicrobienet les formulations d'élucidation de médicaments, propulsent davantage le marché. De plus, le respect des normes de la FDA et l'intégration de revêtements novateurs dans les nouvelles technologies médicales contribuent grandement à l'expansion du marché.
Perspectives du marché des revêtements médicaux en Europe
Le marché européen des revêtements médicaux devrait s'étendre à un TCAC important au cours de la période de prévision, sous l'impulsion d'une réglementation stricte en matière de soins de santé, d'une prévalence croissante des maladies chroniques et d'une demande croissante de dispositifs et d'implants médicaux de haute performance. L'urbanisation et les progrès de l'infrastructure médicale favorisent l'adoption de revêtements qui améliorent la fonctionnalité des appareils et la sécurité des patients. Des pays comme la France, l'Allemagne et l'Italie connaissent une croissance significative dans les applications d'instruments chirurgicaux, d'outils de diagnostic et de dispositifs implantables, avec à la fois le développement de nouveaux produits et la mise à niveau de dispositifs intégrant des revêtements avancés.
Royaume-Uni Revêtements médicaux Aperçu du marché
On s'attend à ce que le marché des revêtements médicaux au Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, alimenté par l'augmentation des dépenses en soins de santé, les progrès technologiques dans les matériels médicaux et l'accent accru mis sur la prévention des infections et la sécurité des patients. L'adoption d'implants enduits, de cathéters et d'instruments chirurgicaux est dirigée par les hôpitaux, les fournisseurs de soins de santé privés et les fabricants d'appareils médicaux. De plus, la sensibilisation à la longévité des appareils, au respect des normes réglementaires et à l'intégration des revêtements dans des solutions thérapeutiques novatrices devrait continuer de soutenir la croissance du marché.
Allemagne Revêtements médicaux Aperçu du marché
Le marché allemand des revêtements médicaux devrait s'étendre à un TCAC considérable au cours de la période de prévision, avec l'appui d'infrastructures de santé bien développées, l'adoption croissante d'implants médicaux de haute performance et l'accent mis sur l'innovation et la durabilité. L'accent mis sur la qualité, la sécurité des patients et la biocompatibilité encourage l'utilisation de revêtements avancés dans les applications orthopédiques, cardiovasculaires et dentaires. L'intégration des revêtements antidrogue et antimicrobiens dans les instruments médicaux et les instruments chirurgicaux devient de plus en plus courante, répondant ainsi à la demande locale de solutions de santé sûres, fiables et durables.
Vue du marché des revêtements médicaux en Asie-Pacifique
Le marché des revêtements médicaux pour l'Asie et le Pacifique est sur le point de croître au rythme le plus rapide de 24 % au cours de la période de prévision de 2026 à 2033, sous l'effet de l'urbanisation rapide, de l'augmentation des dépenses de santé et de l'adoption croissante de dispositifs médicaux de pointe dans des pays comme la Chine, le Japon et l'Inde. Les initiatives gouvernementales visant à améliorer l'infrastructure des soins de santé, à accroître la prévalence des maladies chroniques et à accroître la fabrication d'appareils médicaux sont à l'origine de la demande d'implants enduits, de matériel de diagnostic et d'outils chirurgicaux. De plus, la production rentable et la disponibilité de technologies de revêtement novatrices élargissent l'accès aux revêtements médicaux dans les marchés émergents de la région.
Le marché japonais des revêtements médicaux
Le marché japonais des revêtements médicaux prend de l'ampleur en raison des infrastructures de santé avancées du pays, de l'adoption technologique élevée et du vieillissement de la population. La demande d'implants enduits, de dispositifs chirurgicaux peu invasifs et d'outils de diagnostic augmente, soutenue par l'accent mis sur la sécurité des patients et l'amélioration des résultats thérapeutiques. L'intégration des revêtements antimicrobiens et des revêtements antidrogue dans les dispositifs médicaux alimente la croissance, tandis que l'accent mis sur la qualité, l'innovation et les solutions de soins de santé durables au Japon assure une demande soutenue dans les milieux résidentiels et cliniques.
Chine Revêtements médicaux Aperçu du marché
Le marché chinois des revêtements médicaux a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à l'urbanisation rapide, à l'augmentation des dépenses de santé et à l'adoption croissante de dispositifs médicaux. Les implants enduits, les outils chirurgicaux et le matériel de diagnostic sont de plus en plus utilisés dans les hôpitaux, les cliniques et les établissements de recherche. L'expansion de la fabrication d'appareils médicaux au pays, les initiatives gouvernementales visant à améliorer l'accès aux soins de santé et la disponibilité de revêtements avancés rentables sont des facteurs clés de la croissance du marché. La sensibilisation accrue à la sécurité des patients et l'adoption de procédures peu invasives soutiennent davantage le marché chinois.
Part du marché mondial des revêtements médicaux
L'industrie des revêtements médicaux est principalement dirigée par des entreprises bien établies, notamment :
•BASE(Allemagne)
• DSM Biomedical (Pays-Bas)
•H.C. Starck(Allemagne)
•Surmodiques(États-Unis)
• Covalon Technologies (Canada)
• Stryker (États-Unis)
• Industries toray (Japon)
• MedCoat (Suède)
• Biocoat (États-Unis)
• Biotechnologie MicroCoat (Allemagne)
• Technologies de revêtement avancées (U.S.)
• Groupe technique de revêtement (États-Unis)
• Services de revêtement de Parylène (États-Unis)
• AkzoNobel (Pays-Bas)
• Revêtements Hanhong de Shanghai (Chine)
• Technologie Chemat (Chine)
• Goodfellow (Royaume-Uni)
• Revêtements médicaux de l'AMCOR (Australie)
• Pfizer (États-Unis)
• Medtronic (Irlande)
Quelles sont les évolutions récentes du marché mondial des revêtements médicaux
- En avril 2024, BASF, un chef de file mondial en solutions chimiques et de revêtement, a lancé une nouvelle gamme de revêtements antimicrobiens et d'éluction de médicaments visant à améliorer la performance des implants médicaux et des instruments chirurgicaux. Cette initiative souligne l'engagement de l'entreprise à fournir des solutions innovantes, fiables et biocompatibles adaptées aux besoins en évolution des fournisseurs de soins de santé et des patients dans le monde entier. En tirant parti de son expertise mondiale et de sa technologie de pointe, BASF renforce sa position sur le marché mondial des revêtements médicaux en croissance rapide.
- En mars 2024, Surmodics Inc., un fournisseur de premier plan de revêtements d'instruments médicaux, a introduit un revêtement antimicrobien de nouvelle génération spécialement conçu pour les implants cardiovasculaires et orthopédiques. Le nouveau revêtement améliore la prévention de l'infection et favorise l'intégration des tissus, soulignant l'engagement de Surmodics à développer des solutions de revêtement avancées qui améliorent la sécurité des patients et les résultats cliniques.
- En mars 2024, Honeywell International Inc. a déployé ses revêtements biocompatibles de pointe en collaboration avec des hôpitaux de Bengaluru, en Inde, pour améliorer la durabilité et la sécurité des outils chirurgicaux critiques. Cette initiative s'appuie sur des technologies de revêtement de pointe pour créer des environnements de santé plus sûrs, mettant l'accent sur l'innovation dans la performance des appareils médicaux.
- En février 2024, Covalon Technologies, un fournisseur de premier plan de revêtements antimicrobiens et de modification de surface, a annoncé un partenariat stratégique avec un réseau d'hôpitaux américains pour fournir des cathéters enduits et des instruments chirurgicaux. Cette collaboration vise à réduire les infections acquises en milieu hospitalier et à améliorer l'efficacité opérationnelle, en soulignant l'engagement de Covalon à faire progresser la sécurité des soins de santé par des revêtements innovants.
- En janvier 2024, DSM Biomedical, pionnier des revêtements antidrogue et biocompatibles, a dévoilé une nouvelle gamme de revêtements à base de polymères pour les dispositifs chirurgicaux peu invasifs à l'exposition MEDICA 2024. Les revêtements permettent une libération contrôlée des médicaments et une amélioration de la performance de l'appareil, ce qui témoigne du dévouement de la DSM à intégrer une technologie de pointe dans les appareils médicaux afin d'améliorer les résultats des patients et l'efficacité clinique.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











