



Segmentation du marché mondial de la connectivité des dispositifs médicaux, par produit et service (solutions et services de connectivité pour dispositifs médicaux), technologie (technologies filaires, sans fil et hybrides), application (moniteurs de signes vitaux et de patients, appareils d'anesthésie et ventilateurs, pompes à perfusion et autres), utilisateur final (hôpitaux, centres de soins à domicile, centres de diagnostic et centres de soins ambulatoires) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché mondial de la connectivité des dispositifs médicaux
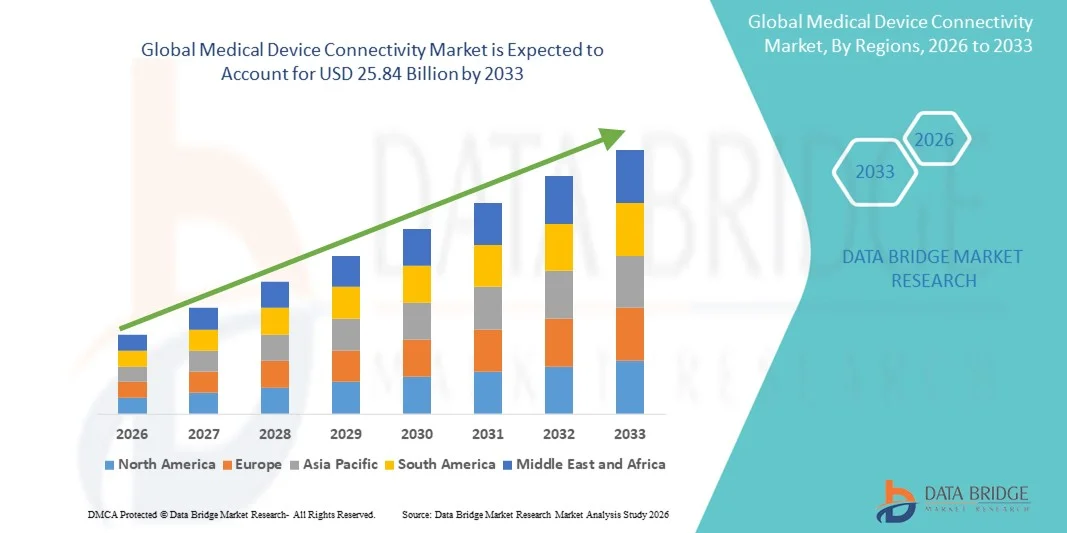
- Selon l'analyse de Data Bridge Market Research, la taille du marché mondial de la connectivité des appareils médicaux a été évaluée à4,20 milliards de dollars en 2025et devrait atteindre25,84 milliards de dollars en 2033, à unTCAC de 25,50%pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de technologies de soins de santé de pointe et le besoin croissant d'intégrer sans heurts les dispositifs médicaux dans les hôpitaux, les cliniques et les centres de diagnostic.
- En outre, l'adoption de solutions de santé connectées est à l'origine d'une demande croissante de surveillance des patients en temps réel, d'une gestion efficace des données et d'un flux de travail clinique amélioré. Ces facteurs accélèrent l'adoption de solutions de connectivité d'appareils médicaux, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):4,20 milliards de dollars
- Valeur marchande prévue (2033) :25,84 milliards de dollars
- Prévisions CAGR (2026-2033):25.50%
Quels sont les principaux débouchés du marché de la connectivité des dispositifs médicaux
- Les solutions de connectivité des dispositifs médicaux, permettant une intégration et une communication sans faille entre les dispositifs médicaux, les systèmes d'information des hôpitaux et les plateformes informatiques de soins de santé, sont des composantes de plus en plus vitales de l'infrastructure de soins de santé moderne tant dans les hôpitaux que dans les établissements de soins ambulatoires, en raison de leur efficacité accrue, de leurs capacités de surveillance en temps réel et de l'appui à la décision fondé sur les données
- La demande croissante en matière de connectivité des dispositifs médicaux est principalement alimentée par l'adoption généralisée de dossiers de santé électroniques, l'accent croissant mis sur la sécurité des patients et l'optimisation des flux de travail, et une préférence croissante pour les solutions de surveillance à distance et de soins de santé connectés
- L'Amérique du Nord a dominé le marché de la connectivité des appareils médicaux avec la plus grande part de revenus de 42 % en 2025, tirée par des infrastructures de santé bien établies, des dépenses élevées en R-D et la présence d'acteurs clés de l'industrie. Les États-Unis ont connu une forte croissance des installations de connectivité des appareils médicaux dans les hôpitaux, les cliniques et les centres de diagnostic, soutenues par des innovations dans l'intégration des appareils sans fil, les plateformes basées sur le cloud et les solutions de surveillance adaptées à l'IA.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché de la connectivité des appareils médicaux au cours de la période de prévision en raison de l'augmentation de l'infrastructure de soins de santé, de l'adoption croissante de solutions de santé numériques, de la demande croissante de surveillance à distance des patients et de l'augmentation des revenus disponibles dans des pays comme la Chine, l'Inde et le Japon. Les progrès technologiques et les initiatives gouvernementales visant à promouvoir les soins de santé liés renforcent encore l'adoption du marché dans la région.
- Le segment des Solutions de connectivité des dispositifs médicaux a dominé la plus grande part de marché de 55,6 % en 2025, en raison du besoin croissant de plateformes intégrées qui permettent un échange de données sans faille entre les dispositifs médicaux et les systèmes informatiques hospitaliers.
Portée du rapport et segmentation du marché de la connectivité des instruments médicaux
|
Attributs |
Connectivité des dispositifs médicaux Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
•Oracle(États-Unis) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de la connectivité des dispositifs médicaux
Amélioration de la connectivité et de l'interopérabilité des instruments médicaux
- Une tendance majeure et accélérée sur le marché mondial de la connectivité des dispositifs médicaux est l'accent de plus en plus mis sur l'interopérabilité entre les divers dispositifs médicaux, permettant un partage de données sans faille entre les réseaux hospitaliers, les laboratoires et les centres de diagnostic. Cette tendance soutient la surveillance intégrée des patients, l'analyse en temps réel et l'amélioration de la prise de décisions cliniques
- Par exemple, en 2024, Philips Healthcare a annoncé des améliorations à sa plateforme IntelliBridge Enterprise, permettant l'intégration en temps réel de moniteurs de signes vitaux, de pompes à perfusion et de dispositifs de laboratoire dans les systèmes EMR hospitaliers. Ces développements permettent aux cliniciens d'accéder à des données complètes sur les patients à partir d'une seule interface, réduisant les erreurs d'entrée manuelle et améliorant l'efficacité opérationnelle.
- L'intégration des dispositifs médicaux aux systèmes informatiques hospitaliers permet des alertes automatisées, une surveillance à distance et des soins aux patients axés sur l'analyse. Les hôpitaux comptent de plus en plus sur ces systèmes pour gérer les données des patients, soutenir la télémédecine et assurer le respect des protocoles de traitement.
- La tendance vers des protocoles de communication normalisés tels que HL7 et FHIR facilite davantage l'interopérabilité des appareils, ce qui facilite l'intégration de nouveaux appareils dans l'infrastructure hospitalière existante.
- Les établissements de santé investissent dans des plateformes qui soutiennent des environnements multivendeurs, permettant une coordination transparente entre les anciens appareils et les nouveaux appareils connectés
- Cette tendance façonne les stratégies informatiques hospitalières et encourage les fournisseurs à fournir des solutions de connectivité plus adaptables et évolutives. Des entreprises comme GE Healthcare et Cerner se concentrent sur des solutions qui unifient le suivi des patients, l'imagerie et les résultats de laboratoire au sein d'une même plateforme
Quels sont les principaux moteurs du marché de la connectivité des appareils médicaux
Chauffeur
Besoin croissant de données en temps réel et d'optimisation des flux de travail
- La demande croissante de données sur les patients en temps réel dans les hôpitaux et les centres de diagnostic est un facteur clé de la croissance du marché. L'accès à une information immédiate et fiable aide les cliniciens à prendre des décisions plus rapides et plus précises.
- Par exemple, Hillrom (une société Baxter) en 2023 a mis en place ses solutions de soins aux patients connectées dans plusieurs hôpitaux américains afin de rationaliser la surveillance et de réduire la documentation manuelle, d'accroître l'efficacité du personnel
- Les prestataires de soins de santé se concentrent de plus en plus sur la prise de décision fondée sur les données, exigeant des solutions de connectivité intégrées qui fournissent des informations complètes sur les appareils
- La surveillance des appareils en temps réel réduit également le risque d'erreurs, améliore la sécurité des patients et favorise une meilleure conformité aux protocoles de traitement
- L'efficacité opérationnelle acquise grâce aux dispositifs médicaux connectés aide les hôpitaux à réduire les coûts, à améliorer la gestion des flux de travail et à optimiser l'allocation des ressources
Restriction/Défi
Préoccupations concernant la sécurité des données et les coûts initiaux élevés
- Les problèmes de cybersécurité et de confidentialité des données demeurent une contrainte majeure sur le marché de la connectivité des appareils médicaux. Les appareils connectés sont sensibles aux cyberattaques, aux violations de données et à l'accès non autorisé, ce qui soulève des préoccupations chez les fournisseurs de soins de santé.
- Par exemple, en 2022, plusieurs hôpitaux des États-Unis ont signalé des atteintes mineures à la sécurité des pompes à perfusion en réseau, soulignant la nécessité d'un chiffrement robuste et d'une authentification sécurisée.
- Des coûts initiaux élevés pour la mise en œuvre de solutions de connectivité à l'échelle des hôpitaux peuvent également constituer un obstacle, en particulier pour les hôpitaux ou les cliniques plus petits dans les régions en développement.
- Le maintien et la mise à jour des systèmes connectés exigent des investissements continus dans l'infrastructure informatique et la formation du personnel, ce qui ajoute aux dépenses opérationnelles
- Relever ces défis par des mesures de sécurité renforcées, des protocoles normalisés et des solutions rentables est crucial pour la croissance à long terme du marché
Comment le marché de la connectivité des dispositifs médicaux est-il segmenté
Le marché est segmenté en fonction des produits et services, de la technologie, des applications et de l'utilisateur final.
- Par produit et service
Sur la base du produit et du service, le marché est segmenté en Solutions de connectivité d'appareils médicaux et Services de connectivité d'appareils médicaux. Le segment des Solutions de connectivité des appareils médicaux a dominé la plus grande part de marché de 55,6 % en 2025, en raison du besoin croissant de plateformes intégrées qui permettent un échange de données sans faille entre les appareils médicaux et les systèmes informatiques hospitaliers. Les hôpitaux et les centres de diagnostic préfèrent de plus en plus des solutions qui permettent une surveillance en temps réel de la santé des patients, des alertes automatisées et un stockage sécurisé des données. La direction de ce segment est soutenue par l'adoption généralisée de dossiers médicaux électroniques et par des initiatives visant à moderniser l'infrastructure des soins de santé. Ces solutions permettent l'interopérabilité entre les anciens et les nouveaux dispositifs médicaux, supportant les flux de travail cliniques et améliorant l'efficacité opérationnelle. Les capacités d'intégration des moniteurs de signes vitaux, des pompes à perfusion, des ventilateurs et des machines d'anesthésie rendent ce segment particulièrement attrayant. Les principaux fournisseurs se concentrent sur le développement de solutions complètes avec des protocoles de communication normalisés pour assurer la compatibilité entre plusieurs types d'appareils. Les hôpitaux bénéficient également d'une documentation manuelle réduite, d'une meilleure sécurité des patients et d'une meilleure conformité aux protocoles de traitement. Les instituts de recherche et les établissements universitaires utilisent ces solutions pour recueillir des données en temps réel dans le cadre d'essais cliniques et d'études expérimentales. L'importance du segment est encore renforcée par l'augmentation des investissements dans la santé numérique et les initiatives hospitalières connectées à l'échelle mondiale. Les progrès technologiques en cours, y compris les solutions basées sur le cloud et l'évolutivité de la plate-forme, continuent de renforcer la domination du segment Solutions de connectivité des appareils médicaux.
Le segment des Services de connectivité des matériels médicaux devrait connaître la croissance la plus rapide au cours de la période de prévision, enregistrant un TCAC de 12,4 % de 2026 à 2033, alimenté par une demande croissante de services gérés, de maintenance du système et de soutien à l'intégration. Les fournisseurs de soins de santé recherchent des services qui assurent le fonctionnement continu des appareils connectés, facilitent la mise à jour des logiciels et fournissent des dépannages en temps réel. Les fournisseurs de services offrent une surveillance à distance, un soutien à l'installation et des conseils pour optimiser la connectivité des appareils dans les hôpitaux, les cliniques et les laboratoires de diagnostic. À mesure que les hôpitaux adoptent des réseaux de dispositifs médicaux plus complexes et hétérogènes, la demande de services qui gèrent l'interopérabilité et la conformité augmente. Les services offerts comprennent également la formation du personnel hospitalier, le soutien à la cybersécurité et l'aide à l'analyse des données, afin d'assurer une utilisation sûre et efficace des appareils connectés. L'expansion de la télésanté et de la surveillance à domicile favorise l'adoption de ces services. Les fournisseurs offrent des modèles basés sur l'abonnement, rendant les solutions de connectivité avancées plus accessibles aux petites cliniques et aux centres de soins à domicile. L'accent mis sur la réduction des temps d'arrêt et l'amélioration de la gestion du cycle de vie des appareils accroît l'attrait des solutions axées sur le service. De plus, les exigences réglementaires en matière de conformité, comme l'HIPAA et le MDR, encouragent les fournisseurs de soins de santé à compter sur des services spécialisés pour la mise en oeuvre de la connectivité. La croissance du segment est renforcée par une prise de conscience accrue des avantages du soutien professionnel dans la gestion de réseaux d'appareils complexes.
- Par technologie
Sur la base de la technologie, le marché est segmenté en technologies filaires, technologies sans fil et technologies hybrides. Le segment des technologies sans fil a dominé la plus grande part de marché en 2025, soit 48,9 %, en raison de sa souplesse, de sa facilité d'installation et de sa capacité à soutenir la surveillance à distance en temps réel. Les hôpitaux et les centres de soins à domicile préfèrent la connectivité sans fil pour réduire les coûts d'infrastructure, permettre l'intégration des appareils mobiles et améliorer la mobilité des patients. Les systèmes sans fil facilitent l'intégration transparente de plusieurs appareils sans câblage étendu, ce qui permet un déploiement plus rapide dans les unités hospitalières. Ils soutiennent la connectivité pour les moniteurs de signes vitaux, les pompes à perfusion, les ventilateurs et les machines d'anesthésie, permettant aux cliniciens d'accéder instantanément aux données des patients. La croissance du segment est renforcée par l'adoption de protocoles de communication normalisés, assurant l'interopérabilité entre les différents fabricants d'appareils. Les technologies sans fil améliorent également l'évolutivité, permettant aux hôpitaux d'ajouter des appareils au réseau sans mise à niveau majeure. Cette technologie permet une analyse avancée, des alertes automatisées et une intégration avec les RME, améliorant ainsi l'efficacité opérationnelle et les soins aux patients. Les hôpitaux bénéficient d'un risque réduit de pannes liées au câblage et de dépannage plus rapide. Le segment appuie également les initiatives de télémédecine et de surveillance des patients à distance, qui sont devenues de plus en plus importantes. L'adoption généralisée de dispositifs médicaux compatibles avec l'IoT renforce encore la domination de la technologie sans fil. Les fournisseurs améliorent continuellement les protocoles sans fil pour améliorer la sécurité, la fiabilité et l'exactitude des données.
Le segment des technologies hybrides devrait connaître la croissance la plus rapide, avec un TCAC de 13,1% entre 2026 et 2033, combinant la stabilité des réseaux filaires et la flexibilité des systèmes sans fil. Les systèmes hybrides sont préférés dans les grands réseaux hospitaliers où les appareils critiques nécessitent des connexions filaires pour être fiables, tandis que les appareils mobiles et de chevet bénéficient d'une intégration sans fil. Ces technologies permettent aux fournisseurs de soins de maintenir des temps d'antenne élevés, d'assurer une transmission sécuritaire des données et d'élargir les capacités de surveillance sans revoir l'infrastructure existante. Les systèmes hybrides facilitent l'accès en temps réel aux données pour les appareils fixes et portables. La croissance des solutions hybrides est conduite par les hôpitaux et les centres de diagnostic qui cherchent à optimiser les coûts, à réduire la complexité de l'installation et à améliorer les résultats des patients. Les fournisseurs fournissent des plateformes hybrides personnalisées pour appuyer l'interopérabilité, la conformité réglementaire et l'échange de données sécurisé. La flexibilité pour mélanger les connexions câblées et sans fil permet aux établissements de soins de déployer des solutions de connectivité progressivement. Les technologies hybrides soutiennent également les services de télésurveillance et de télésanté, répondant ainsi aux besoins croissants de soins décentralisés des patients. En combinant fiabilité, évolutivité et flexibilité, les solutions de connectivité hybride sont positionnées comme un choix privilégié pour les écosystèmes hospitaliers complexes.
- Par demande
Sur la base de l'application, le marché est segmenté en Vital Signs et Patient Monitors, Anesthésie Machines et Ventilateurs, Pompes à perfusion, et autres. Le segment des signes vitaux et des moniteurs de patients a dominé la plus grande part de marché de 46,5 % en 2025, en raison du besoin crucial de surveillance continue des patients dans les hôpitaux et les établissements de soins à domicile. Ces appareils fournissent des données en temps réel sur la fréquence cardiaque, la pression artérielle, la saturation en oxygène et d'autres paramètres vitaux, qui sont essentiels pour des interventions cliniques opportunes. L'intégration avec les systèmes informatiques hospitaliers assure l'enregistrement automatisé des données, réduisant les erreurs associées à la documentation manuelle. Les hôpitaux et les centres de diagnostic utilisent des moniteurs connectés pour améliorer les résultats des patients, améliorer l'efficacité des processus et permettre des consultations à distance. Le leadership du segment est également soutenu par la prévalence croissante des maladies chroniques et des populations vieillissantes, qui stimulent la demande de surveillance constante des patients. Les programmes de surveillance à distance des patients et les initiatives de télésanté renforcent l'importance du segment. Les fournisseurs se concentrent sur les appareils interopérables, évolutifs et compatibles avec les systèmes EMR, permettant une intégration transparente dans les environnements de soins de santé. L'amélioration de l'analyse, des alertes automatisées et des prévisions sont des caractéristiques supplémentaires qui favorisent l'adoption en milieu hospitalier et à domicile. Les établissements de recherche utilisent également des moniteurs de signes vitaux connectés pour les essais cliniques et les études de santé. L'importance du segment est encore renforcée par les progrès technologiques, y compris les solutions de surveillance portables et portables.
Le segment des pompes à perfusion devrait connaître la croissance la plus rapide, avec un TCAC de 12,9% de 2026 à 2033, entraîné par l'utilisation croissante de pompes connectées dans les hôpitaux, les centres de soins ambulatoires et les soins à domicile. Les pompes à perfusion connectées permettent un contrôle précis de l'administration des médicaments, des alertes automatisées pour les occlusions ou les erreurs de dosage, et l'intégration avec les RME des patients pour la surveillance en temps réel. Les hôpitaux préfèrent les pompes connectées pour réduire les erreurs de médicaments, améliorer l'efficacité des processus et améliorer la sécurité des patients. L'adoption de pompes à perfusion intelligentes se développe en raison des exigences réglementaires, de la pression pour la gestion automatisée des médicaments et de la prévalence croissante des maladies chroniques. Les fournisseurs de services offrent de plus en plus de surveillance à distance, de maintenance et de mises à jour logicielles pour les réseaux de pompes à perfusion. La croissance de la télémédecine et des soins à domicile alimente davantage la demande, car les patients peuvent recevoir un traitement automatisé avec une supervision clinique minimale. Les fournisseurs se concentrent sur les solutions de connectivité qui permettent l'interopérabilité, le transfert sécurisé de données et l'analyse prédictive pour la gestion de la thérapie par perfusion.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, centres de soins à domicile, centres de diagnostic et centres de soins ambulatoires. Le segment des hôpitaux a dominé la plus grande part de marché de 52,8 % en 2025, car les grands réseaux hospitaliers exigent une connectivité avancée pour la surveillance des patients, l'optimisation des flux de travail cliniques et la conformité réglementaire. Les hôpitaux mettent en place de plus en plus de systèmes centralisés pour gérer plusieurs appareils, notamment des moniteurs, des ventilateurs, des pompes à perfusion et des machines d'anesthésie, grâce à une seule interface. Cela permet un suivi en temps réel des patients, des alertes automatisées et une prise de décision améliorée. Le segment est renforcé par l'adoption de RME, de programmes de télésanté et d'initiatives de santé numérique. Les principaux hôpitaux se concentrent sur l'interopérabilité, la cybersécurité et des solutions de connectivité évolutives pour améliorer les soins aux patients et l'efficacité opérationnelle. Les investissements dans l'infrastructure des TI hospitalières, les programmes de transformation numérique et la surveillance à distance des patients sont à l'origine de la domination du marché. Les hôpitaux bénéficient également de l'analyse prédictive, de l'optimisation des flux de travail et de l'amélioration des résultats cliniques grâce aux appareils connectés.
Le segment des centres de soins à domicile devrait connaître la croissance la plus rapide, avec un TCAC de 13,3% entre 2026 et 2033, dû à la demande croissante de services de télésurveillance, de gestion des maladies chroniques et de télésanté. Les dispositifs connectés dans les soins à domicile permettent aux patients de surveiller les paramètres vitaux, de recevoir des médicaments par des systèmes de perfusion connectés et de transmettre des données aux cliniciens en temps réel. La tendance est alimentée par le vieillissement des populations, l'augmentation de la prévalence des maladies chroniques et l'adoption croissante de la télémédecine. Les centres de soins à domicile tirent parti de la connectivité des appareils pour réduire les réadmissions dans les hôpitaux, améliorer la conformité des patients et améliorer la qualité globale des soins. Les fournisseurs développent des solutions spécifiquement destinées à leur usage domestique, axées sur la facilité d'installation, la fiabilité et la transmission sécurisée des données. L'expansion des services de soins à domicile, les initiatives gouvernementales et les remboursements d'assurance pour la surveillance à distance sont de plus en plus à l'origine de l'adoption de dispositifs médicaux connectés dans ce segment.
Quelle région détient la plus grande part du marché de la connectivité des appareils médicaux
- L'Amérique du Nord a dominé le marché de la connectivité des appareils médicaux avec la plus grande part de revenus de 42 % en 2025, tirée par des infrastructures de santé bien établies, des dépenses élevées en R-D et la présence d'acteurs clés de l'industrie. L'écosystème médical avancé de la région, associé à une forte adoption de solutions de santé connectées, a créé un environnement favorable à la croissance du marché
- Les consommateurs et les fournisseurs de soins de santé en Amérique du Nord apprécient grandement la commodité, les capacités de surveillance en temps réel et l'intégration transparente des dispositifs médicaux connectés aux systèmes d'information hospitalière, aux dossiers de santé électroniques et aux plateformes en nuage
- Cette adoption généralisée s'appuie également sur une demande croissante de services de surveillance à distance des patients, de services de télésanté et d'outils diagnostiques adaptés à l'IA, en établissant la connectivité des dispositifs médicaux comme composante essentielle de la prestation moderne des soins de santé.
Aperçu du marché américain de la connectivité des dispositifs médicaux
En 2025, le marché américain de la connectivité des appareils médicaux a enregistré la plus grande part de revenus en Amérique du Nord, alimentée par une forte croissance des installations dans les hôpitaux, les cliniques et les centres de diagnostic. Les innovations dans l'intégration des appareils sans fil, les plateformes basées sur le cloud et les solutions de surveillance compatibles avec l'IA sont à l'origine de l'adoption. Les fournisseurs de soins de santé privilégient de plus en plus les systèmes connectés qui améliorent les résultats des patients, permettent un flux de travail efficace et permettent l'accès en temps réel aux données vitales. En outre, les initiatives gouvernementales visant à promouvoir l'adoption numérique de la santé et l'intégration d'Internet des objets médicaux (IoMT) accélèrent l'expansion du marché.
Perspectives du marché européen de la connectivité des dispositifs médicaux
Le marché européen de la connectivité des dispositifs médicaux devrait s'étendre à un TCAC important tout au long de la période de prévision, en raison de l'adoption croissante de technologies de santé connectées, de normes réglementaires strictes et d'une sensibilisation accrue à la sécurité des patients et à l'efficacité opérationnelle. Les hôpitaux et les centres de diagnostic européens intègrent les dispositifs médicaux aux dossiers de santé électroniques et aux plateformes de télésanté, améliorant ainsi l'efficacité des soins aux patients et des flux de travail.
Aperçu du marché de la connectivité des dispositifs médicaux au Royaume-Uni
On s'attend à ce que le marché de la connectivité des dispositifs médicaux au Royaume-Uni augmente régulièrement au cours de la période de prévision, grâce à des investissements dans l'infrastructure numérique des soins de santé, à l'adoption de solutions de surveillance à distance des patients et à l'importance croissante accordée aux soins préventifs. Les établissements de santé du Royaume-Uni déploient de plus en plus de dispositifs médicaux interopérables pour améliorer l'exactitude des données, la sécurité des patients et la prise de décisions cliniques.
Allemagne Aperçu du marché de la connectivité des dispositifs médicaux
Le marché allemand de la connectivité des appareils médicaux devrait connaître une croissance substantielle, grâce à l'adoption de solutions de santé numériques, à l'infrastructure de santé bien développée et à l'intégration croissante des appareils IoMT. Les hôpitaux et instituts de recherche allemands utilisent des solutions connectées pour optimiser le flux de travail, réduire les erreurs et soutenir des initiatives de recherche clinique avancée.
Aperçu du marché de la connectivité des appareils médicaux en Asie-Pacifique
Le marché de la connectivité des dispositifs médicaux en Asie et dans le Pacifique devrait être la région qui connaîtra la croissance la plus rapide au cours de la période de prévision, en raison de l'augmentation de l'infrastructure de soins de santé, de l'adoption croissante de solutions de santé numériques, de la demande croissante de surveillance à distance des patients et de l'augmentation des revenus disponibles dans des pays comme la Chine, l'Inde et le Japon. Les initiatives gouvernementales visant à promouvoir des soins de santé connexes, conjuguées aux progrès technologiques et à l'abordabilité des appareils modernes, alimentent l'adoption dans les hôpitaux, les cliniques et les établissements de soins à domicile.
Aperçu du marché japonais de la connectivité des dispositifs médicaux
Le marché japonais de la connectivité des appareils médicaux prend de l'ampleur en raison de l'importance accordée aux solutions de soins de santé de haute technologie, du vieillissement de la population et de la demande croissante de télésurveillance et de soins à domicile. L'intégration des dispositifs IoMT avec les systèmes de gestion des hôpitaux et les applications mobiles de santé facilite la gestion efficace des patients et la prestation proactive des soins de santé.
China Medical Device Connectivité Market Insight
En 2025, le marché chinois de la connectivité des appareils médicaux a représenté la plus grande part des revenus du marché en Asie-Pacifique. La croissance est motivée par l'urbanisation rapide, l'expansion des infrastructures de soins de santé, les initiatives gouvernementales pour la santé numérique et l'adoption croissante de dispositifs de soins de santé connectés dans les hôpitaux et les cliniques. La poussée vers des hôpitaux intelligents et la disponibilité de dispositifs médicaux connectés rentables sont des facteurs majeurs qui propulsent le marché.
Quelles sont les principales entreprises du marché de la connectivité des dispositifs médicaux
L'industrie de la connectivité des dispositifs médicaux est principalement dirigée par des entreprises bien établies, notamment :
•Oracle(États-Unis)
• Philips Healthcare (Pays-Bas)
• GE Healthcare (États-Unis)
•Siemens Santé(Allemagne)
•Médtronic(Irlande)
• BD (États-Unis)
•Tyler Technologies(États-Unis)
•Cardinal Santé(États-Unis)
• Drägerwerk (Allemagne)
• Spacelabs Healthcare (États-Unis)
• Soins de santé (États-Unis)
• Hill-Rom Holdings (États-Unis)
• Welch Allyn (États-Unis)
• Connexall (France)
• McKesson Corporation (États-Unis)
• Hémonétique (États-Unis)
• Stryker Corporation (États-Unis)
• Teladoc Health (États-Unis)
• Systèmes Medicomp (États-Unis)
Les derniers développements du marché mondial de la connectivité des dispositifs médicaux
- En juillet 2025, Philips a conclu un partenariat stratégique avec de grandes sociétés de matériel médical, dont Dräger, Hamilton Medical, Getinge et B. Braun, afin de promouvoir l'interopérabilité de la connectivité des dispositifs orientée vers le service (SDC) dans les milieux de soins critiques. Cette initiative met l'accent sur la création d'un environnement de soins de santé unifié où les appareils peuvent échanger des données de façon transparente, permettant une surveillance en temps réel, une meilleure efficacité des flux de travail et une meilleure sécurité des patients sur les réseaux hospitaliers.
- En mai 2025, l'IEEE Standards Association a publié la série 2621 de normes pour la cybersécurité des dispositifs médicaux. Ces normes fournissent un cadre aux fabricants pour concevoir des dispositifs sûrs et interopérables qui transmettent en toute sécurité les données des patients dans les systèmes informatiques hospitaliers. L'initiative vise à réduire les risques cybernétiques et à améliorer l'intégration des dispositifs médicaux connectés dans les hôpitaux.
- En mars 2023, la Food and Drug Administration (FDA) des États-Unis a lancé le programme de données diagnostiques dans le cadre de son initiative SHIELD. Ce programme vise à normaliser et à améliorer la saisie, l'harmonisation et l'interopérabilité des données provenant des instruments médicaux et des laboratoires de diagnostic. Il soutient le partage de données en temps réel, la détection précoce des problèmes cliniques et l'intégration plus efficace des dispositifs médicaux dans les réseaux hospitaliers
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











