


Segmentation du marché mondial des médicaments contre le cancer métastatique, par type (cancer de la prostate, cancer de l'ovaire, cancer colorectal, cancer du sein, mélanome, cancer du poumon et autres), produit (trastuzumab, pertuzumab et trastuzumab emtansine), traitement (chimiothérapie, immunothérapie, hormonothérapie, chirurgie et autres), voie d'administration (intraveineuse, intramusculaire et autres), dosage (injection, comprimés et autres), utilisateurs finaux (hôpitaux, cliniques spécialisées et autres), canal de distribution (pharmacies hospitalières, pharmacies de détail et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché du cancer métastatique
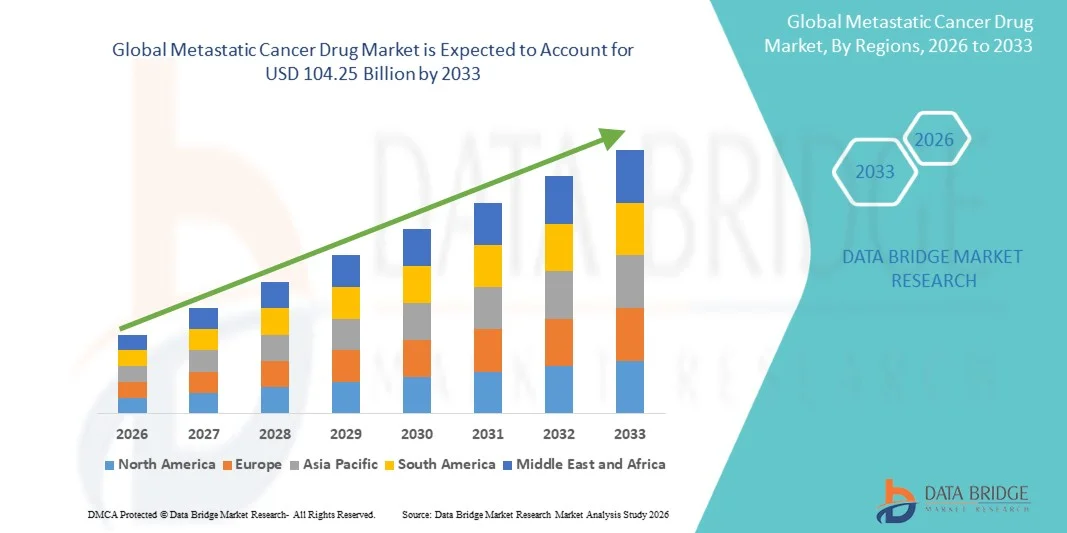
- Selon l'analyse des données de la recherche sur le marché du pont, la taille du marché mondial des médicaments contre le cancer métastatique a été évaluée à60,68 milliards de dollars en 2025et devrait atteindre104,25 milliards de dollars en 2033, à unTCAC de 7,00%pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante des cancers de stade avancé, une sensibilisation accrue aux thérapies ciblées et des progrès importants dans le développement de médicaments en oncologie
- De plus, la demande croissante d'options de traitement personnalisées, associée aux progrès technologiques en médecine de précision et en produits biologiques, fait des médicaments contre le cancer métastatique une solution essentielle pour améliorer la survie et la qualité de vie des patients. Ces facteurs convergents accélèrent l'adoption des solutions anticancéreux métastatiques, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):60,68 milliards de dollars
- Valeur marchande prévue (2033) :104,25 milliards de dollars
- Prévisions CAGR (2026-2033):7.00%
Analyse du marché du cancer métastatique
- Médicaments pour le cancer métastatique, y compris les thérapies ciblées etimmuno-oncologieles agents, sont de plus en plus critiques pour améliorer la survie et la qualité de vie des patients dans les cas de cancer avancés et réfractaires en raison de leur précision, de leur efficacité et de leur capacité à réduire la toxicité systémique
- La demande croissante de médicaments contre le cancer métastatique est principalement alimentée par l'augmentation de la prévalence des cancers tardifs, la sensibilisation croissante à la médecine personnalisée et le développement de produits biologiques de prochaine génération et de thérapies combinées.
- L'Amérique du Nord a dominé le marché des médicaments contre le cancer métastatique avec la plus grande part des revenus de 42,5 % en 2025, sous l'impulsion d'infrastructures de soins de santé de pointe, d'une forte sensibilisation des patients, de solides politiques de remboursement et d'importants investissements des principales entreprises pharmaceutiques dans la recherche et le développement.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché des médicaments contre le cancer métastatique au cours de la période de prévision en raison de l'augmentation de la prévalence du cancer, de l'élargissement de l'accès aux soins de santé, de l'augmentation des revenus disponibles et des initiatives gouvernementales appuyant les soins oncologiques.
- Le segment intraveineux a dominé la part de marché la plus importante de 56,2 % en 2025, en raison de la biodisponibilité rapide et du dosage précis. Les hôpitaux préfèrent l'administration IV pour les traitements combinés
Portée du rapport et segmentation du marché des médicaments contre le cancer métastatique
|
Attributs |
Médicaments contre le cancer métastatique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
•Roche(Suisse) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé dans le Marché des médicaments contre le cancer métastatique
(en milliers de dollars)L'adoption croissante de thérapies ciblées et personnalisées(en milliers de dollars)
- Une tendance clé sur le marché mondial des médicaments contre le cancer métastatique est la tendance croissante vers des thérapies ciblées et des options de traitement personnalisées. Les progrès de la recherche en oncologie ont permis la mise au point de médicaments spécialement conçus pour certains sous-types de cancer, profils de biomarqueurs et caractéristiques génétiques du patient, améliorant ainsi l'efficacité du traitement et réduisant au minimum les effets indésirables
- Par exemple, en 2025, Pfizer a introduit un traitement biomarqueur pour les patients atteints d'un cancer du sein métastatique HER2 positif, démontrant des taux de réponse significativement plus élevés que la chimiothérapie conventionnelle. De même, Roche a élargi son portefeuille de thérapies ciblées pour le cancer colorectal métastatique en intégrant le dépistage de la mutation KRAS pour optimiser les résultats du traitement
- En outre, les thérapies combinées, y compris l'appariementimmunothérapieavec la chimiothérapie conventionnelle, gagnent en popularité pour traiter la résistance aux médicaments et la progression métastatique tardive. Cette approche est particulièrement adoptée dans les hôpitaux et les cliniques spécialisées en Amérique du Nord et en Europe.
- Une autre tendance notable est l'adoption croissante de thérapies ciblées par voie orale, qui fournissent aux patients la commodité du traitement à domicile et améliorent le respect des régimes thérapeutiques. Les entreprises pharmaceutiques investissent de plus en plus dans des formulations qui réduisent les hospitalisations et les visites fréquentes des cliniques.
- La tendance à la médecine de précision s'accompagne également d'une collaboration accrue entre les entreprises pharmaceutiques, les instituts de recherche et les fournisseurs de soins de santé pour développer des solutions thérapeutiques spécifiques à la région qui traitent de la diversité génétique et épidémiologique des cancers métastatiques à l'échelle mondiale.
Dynamique du marché des médicaments contre le cancer métastatique
Chauffeur
Augmentation de la prévalence du cancer et hausse des investissements dans les soins de santé
- L'incidence croissante des cancers métastatiques dans le monde, associée à des dépenses de soins de santé plus élevées et à un meilleur accès des patients aux soins oncologiques, est un des principaux moteurs du marché des médicaments contre le cancer métastatique. Les gouvernements et les établissements de santé privés accordent la priorité aux investissements dans les thérapies avancées pour améliorer les taux de survie et la qualité de vie des patients
- Par exemple, aux États-Unis, le National Cancer Institute a signalé une augmentation des cas de cancer des poumons et des cancers colorectaux métastatiques, la demande de médicaments de marque et de médicaments génériques pour le cancer métastatique dans les hôpitaux, les cliniques spécialisées et les services de soins à domicile.
- En outre, la sensibilisation croissante aux options de diagnostic et de traitement précoces encourage les patients à rechercher des interventions thérapeutiques plus avancées, en particulier chez les adultes et les populations gériatriques. Les entreprises pharmaceutiques développent activement les essais cliniques et lancent des thérapies ciblées pour répondre à cette demande.
- Un autre facteur est la prévalence croissante des diagnostics complémentaires, qui permettent des plans de traitement personnalisés et améliorent l'efficacité des médicaments contre le cancer métastatique. Les hôpitaux et les cliniques spécialisées adoptent de plus en plus ces diagnostics pour optimiser les résultats thérapeutiques
- Les initiatives gouvernementales, comme les programmes de remboursement, les programmes d'aide aux patients et l'expansion de l'infrastructure de soins de santé, en particulier en Amérique du Nord et en Europe, facilitent l'adoption de thérapies avancées contre le cancer métastatique
- De plus, l'augmentation des investissements dans la R-D en oncologie par les principaux intervenants pharmaceutiques accélère l'introduction de médicaments novateurs, y compris des produits biologiques et des inhibiteurs de petites molécules, qui transforment le niveau de soins pour les cancers métastatiques à l'échelle mondiale.
Restriction/Défi
(en milliers de dollars)Coûts de traitement élevés et exigences réglementaires rigoureuses(en milliers de dollars)
- Le coût élevé des médicaments novateurs contre le cancer métastatique, associé à des processus d'approbation réglementaires complexes et propres à une région, pose un défi important à l'expansion du marché. Ces facteurs peuvent limiter l'accès des patients et retarder la disponibilité de nouveaux traitements dans certaines régions.
- Par exemple, les régimes d'immunothérapie pour le mélanome métastatique ou le cancer du poumon avancé peuvent dépasser des dizaines de milliers de dollars par cycle de traitement, ce qui les rend inabordables pour les patients sensibles aux prix, en particulier dans les économies émergentes
- De plus, les obstacles réglementaires, y compris les exigences importantes en matière d'essais cliniques, les processus d'approbation rigoureux et les mandats de surveillance continue après la mise en marché, peuvent ralentir l'introduction de nouvelles thérapies. C'est particulièrement difficile pour lespharmaceutiqueentreprises cherchant à entrer sur des marchés concurrentiels
- Un autre problème est la disponibilité limitée de spécialistes des infrastructures de soins de santé et de l'oncologie dans les pays en développement, qui limite l'accès aux traitements avancés et l'adoption globale de médicaments contre le cancer métastatique.
- Les problèmes d'adhésion et de conformité des patients, en particulier pour les régimes de traitement complexes comportant des thérapies mixtes ou des médicaments oraux, ont aussi une incidence sur la croissance du marché. Des programmes d'éducation et de surveillance sont nécessaires pour assurer un traitement optimal
- Pour relever ces défis, il faut des stratégies comme des programmes d'aide aux patients, des initiatives de réduction des coûts, des approbations réglementaires plus rapides et des partenariats public-privé pour améliorer l'accessibilité et l'abordabilité, assurant une croissance soutenue du marché mondial des médicaments contre le cancer métastatique.
Portée du marché des médicaments contre le cancer métastatique
Le marché est segmenté en fonction du type, du produit, du traitement, de la voie d'administration, de la posologie, des utilisateurs finaux et du canal de distribution.
• Par type
Sur la base du type, le marché est segmenté en cancer de la prostate, cancer de l'ovaire, cancer colorectal, cancer du sein, mélanome, cancer du poumon, etc. Le segment du cancer de la prostate a dominé la plus grande part du marché de 28,6 % en 2025, en raison de la forte prévalence du cancer de la prostate chez les hommes vieillissants et de l'adoption généralisée de thérapies ciblées. Les hôpitaux et les cliniques spécialisées préfèrent les protocoles de traitement combiné, y compris la chimiothérapie et la thérapie hormonale. Les programmes de détection précoce et de dépistage systématique ont amélioré les taux de détection des patients, ce qui favorise la croissance des revenus. Les polices d'assurance et de remboursement renforcent l'adoption. Les preuves cliniques et la préférence du médecin maintiennent la confiance dans le traitement. Les traitements à long terme fournissent une demande récurrente. Les pharmacies hospitalières assurent un approvisionnement régulier en médicaments. Les programmes d'adhésion des patients et la surveillance améliorent les résultats. Les soins de soutien améliorent la survie des patients. Les pipelines de R-D continuent d'élargir les indications. Les initiatives gouvernementales en matière de soins de santé encouragent un accès plus large. Le segment bénéficie de campagnes de sensibilisation et de programmes éducatifs.
Le segment du mélanome devrait connaître le TCAC le plus rapide de 7,2 % entre 2026 et 2033, en raison de l'adoption croissante d'immunothérapies et d'inhibiteurs de contrôle. L'incidence croissante des cancers de la peau et la prise de conscience croissante de la croissance du marché des carburants de détection précoce. Les hôpitaux et les cliniques spécialisées intègrent de nouvelles thérapies dans les voies de soins oncologiques. Les succès des essais cliniques et les nouvelles approbations accélèrent l'adoption. La préférence des patients pour des thérapies ciblées en raison de la réduction des effets secondaires favorise l'expansion. Les programmes d'assurance et de remboursement augmentent l'accessibilité. Les soins à domicile et l'adoption ambulatoire améliorent la commodité. Les innovations en pipeline et les investissements en R-D renforcent les options de traitement. Les campagnes de sensibilisation des médecins stimulent l'adoption. Les marchés émergents montrent une plus grande participation. Les données du monde réel appuient l'efficacité et la sécurité. Les initiatives gouvernementales favorisent le dépistage précoce. Les traitements combinés augmentent l'utilisation.
• Par produit
Sur la base du produit, le marché est segmenté en Trastuzumab, Pertuzumab et Trastuzumab Emtansine. Le segment Trastuzumab a dominé la plus grande part du marché de 34,5 % en 2025, soutenue par l'efficacité prouvée des cancers métastatiques HER2 positifs et l'adoption clinique généralisée. Les hôpitaux et les cliniques spécialisées s'appuient sur l'administration intraveineuse pour un dosage précis. Les programmes d'assurance et de remboursement renforcent l'adoption. Les chaînes d'approvisionnement établies et l'intégration de la pharmacie hospitalière assurent la disponibilité. Les cycles thérapeutiques à long terme fournissent une demande récurrente. Les lignes directrices cliniques et la préférence des médecins renforcent la confiance. Les campagnes de marketing et la sensibilisation des médecins améliorent l'adoption. Les programmes d'adhésion des patients améliorent la conformité. Les pipelines de R-D pour les polythérapies élargissent les indications. Les centres d'oncologie spécialisés gèrent les protocoles de perfusion. Les données des essais cliniques appuient l'efficacité de plusieurs cancers. L'éducation et le suivi des patients améliorent les résultats.
On s'attend à ce que le segment de Pertuzumab soit témoin du TCAC le plus rapide de 6,8 % entre 2026 et 2033, sous l'effet de l'adoption en association de Trastuzumab et de la chimiothérapie pour les cancers HER2 positifs. Les cliniques spécialisées intègrent le double blocage HER2 dans les soins standard. Les agrandissements et les approbations des pipelines accroissent la confiance des médecins. La couverture d'assurance facilite l'accès des patients. Les essais cliniques valident l'efficacité de l'association. L'adoption de marchés émergents favorise la croissance. Les soins à domicile et l'administration ambulatoire améliorent la commodité. Des campagnes de sensibilisation et d'éducation des médecins favorisent l'adoption. Les pharmacies hospitalières gèrent la surveillance de l'approvisionnement et de l'observance. Les patients préfèrent un traitement combiné en raison de meilleurs résultats. L'adoption est appuyée par des données cliniques réelles. La télémédecine et le suivi à distance améliorent la continuité du traitement. La recherche sur d'autres indications de cancer soutient la croissance des pipelines.
• Par traitement
Sur la base du traitement, le marché est segmenté en chimiothérapie, immunothérapie, thérapie hormonale, chirurgie, et autres. En 2025, le segment de la chimiothérapie a dominé la plus grande part des revenus du marché, soit 41,7 %, en raison de son utilisation constante comme colonne vertébrale de la gestion du cancer métastatique. Les hôpitaux administrent une chimiothérapie systémique pour contrôler la progression tumorale. La familiarité des médecins et les lignes directrices cliniques appuient l'adoption. La couverture d'assurance permet l'accès des patients. L'intégration de la pharmacie hospitalière assure la disponibilité immédiate. Les cycles thérapeutiques à long terme fournissent une demande récurrente. Les régimes combinés maintiennent des volumes élevés d'ordonnance. Des installations de perfusion avancées et des oncologues formés renforcent l'efficacité. L'adhésion des patients et la surveillance des résultats maintiennent les revenus. Les données cliniques confirment une utilisation généralisée. La recherche continue d'optimiser le dosage et de réduire la toxicité. Les soins de soutien complètent le traitement.
Le segment de l'immunothérapie devrait connaître le TCAC le plus rapide de 7,5 % entre 2026 et 2033, en raison de l'adoption croissante d'inhibiteurs de contrôle, de traitements CAR-T et de traitements immuno-oncologiques personnalisés. Les hôpitaux et les cliniques spécialisées intègrent de plus en plus l'immunothérapie dans les soins standard. Les essais cliniques valident l'efficacité. Les campagnes de sensibilisation des médecins appuient l'adoption. Les politiques de remboursement d'assurance améliorent l'accès. Le développement de pipelines élargit les thérapies disponibles. La préférence des patients pour des traitements ciblés réduit les effets secondaires. Les marchés émergents adoptent des programmes d'immunothérapie. L'intégration des soins à domicile renforce l'adhésion. Le traitement combiné avec la chimiothérapie augmente l'utilisation. La télémédecine soutient l'administration ambulatoire. Des campagnes éducatives améliorent la sensibilisation des patients. Les cliniques spécialisées accélèrent l'adoption précoce.
• Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en intraveineux, intramusculaire et autres. Le segment intraveineux a dominé la part de marché la plus importante de 56,2 % en 2025, en raison de la biodisponibilité rapide et du dosage précis. Les hôpitaux préfèrent l'IV pour les traitements combinés. Les recommandations cliniques appuient l'administration intraveineuse de médicaments métastatiques. Les pharmacies hospitalières assurent un approvisionnement régulier. Les cycles thérapeutiques à long terme renforcent la demande. La familiarité des médecins améliore l'adhésion. Des centres de perfusion spécialisés permettent une administration sûre. La couverture d'assurance améliore l'accessibilité. Les thérapies combinées augmentent l'utilisation. La surveillance des patients assure la sécurité. Les soins de soutien avancés complètent le traitement. Les essais cliniques appuient l'adoption IV en cours. Des équipes multidisciplinaires facilitent la gestion des thérapies.
Le segment intramusculaire devrait connaître le TCAC le plus rapide de 6,3 % entre 2026 et 2033, sous l'impulsion de formulations adaptées aux patients et d'adoptions ambulatoires. Les injections de GI réduisent les visites à l'hôpital et améliorent la commodité. Les cliniques spécialisées et les soins à domicile intègrent la thérapie IM. Les preuves cliniques confirment l'efficacité. Les nouvelles approbations augmentent l'utilisation. La télémédecine soutient la surveillance des patients. La couverture d'assurance améliore l'accessibilité. Les pharmacies hospitalières fournissent des médicaments. L'éducation des patients encourage l'acceptation. L'adoption se développe dans les marchés émergents. La R-D sur pipeline améliore les options thérapeutiques. La commodité favorise le traitement IV. Les services de soins à domicile élargissent la portée du marché. La surveillance multidisciplinaire assure une bonne administration.
• Par la posologie
Sur la base de la posologie, le marché est segmenté en injection, comprimés et autres. Le segment de l'injection a dominé la plus grande part du marché de 53,4 % en 2025, les formulations injectables assurant une plus grande efficacité et compatibilité avec l'administration IV et IM. Les hôpitaux gèrent la précision du dosage, l'adhérence et la surveillance. Les protocoles de traitement à long terme maintiennent une demande récurrente. La confiance des médecins renforce l'adoption. Les pharmacies hospitalières garantissent la disponibilité. La thérapie combinée augmente l'utilisation. La sécurité des patients et la surveillance améliorent la conformité. Les lignes directrices cliniques favorisent les injections. Les soins de soutien améliorent les résultats. La recherche continue d'optimiser les schémas posologiques. Les centres d'oncologie spécialisés conduisent à l'adoption. Les preuves des essais cliniques appuient le traitement.
Le segment des tablettes devrait connaître le TCAC le plus rapide de 6,9 %, de 2026 à 2033, grâce à des thérapies orales ciblées, à la commodité des soins à domicile et à une meilleure adhésion des patients. Les cliniques externes facilitent la prescription et la surveillance. Les preuves cliniques valident l'efficacité. La préférence du patient pour un traitement non invasif favorise la croissance. Les cliniques spécialisées adoptent des régimes oraux. La couverture d'assurance améliore l'accès. Les marchés émergents contribuent à l'adoption. L'intégration de la télémédecine renforce l'adhésion. Les campagnes d'éducation sensibilisent davantage. Les innovations en pipeline élargissent les options de thérapie orale. Pratique et portabilité préférence de conduite. La surveillance multidisciplinaire assure l'efficacité.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, cliniques spécialisées et autres. En 2025, le segment des hôpitaux a dominé la plus grande part des revenus du marché, soit 62,1 %, grâce à la surveillance des patients hospitalisés, aux soins d'oncologie centralisés et aux équipes multidisciplinaires de traitement. Les hôpitaux administrent des thérapies complexes et tiennent des inventaires de médicaments spécialisés. Les lignes directrices cliniques et la préférence des médecins renforcent l'adoption. La couverture d'assurance améliore l'accessibilité. Les pharmacies hospitalières s'intègrent aux protocoles de traitement. Les programmes d'adhésion à long terme améliorent les résultats. Une infrastructure hospitalière avancée permet la perfusion et la surveillance. La recherche et les essais cliniques appuient la domination hospitalière. Le suivi des patients assure la continuité du traitement. Les centres d'oncologie spécialisés renforcent le leadership.
Le segment des cliniques spécialisées devrait connaître le TCAC le plus rapide de 7,4 % entre 2026 et 2033, sous l'impulsion des services d'oncologie ambulatoire, des plans de traitement personnalisés et de l'intervention précoce. Les cliniques intègrent des thérapies ciblées. La télémédecine soutient l'adhésion des patients. La couverture d'assurance encourage l'utilisation. L'éducation des patients augmente l'adoption. L'intégration des soins à domicile améliore la continuité. Les médicaments pipeliniers élargissent l'offre des cliniques. Les marchés émergents stimulent la croissance. Les campagnes de sensibilisation des médecins appuient l'utilisation. Les programmes de détection précoce augmentent le débit des patients. La commodité ambulatoire améliore la préférence. L'adoption d'un traitement combiné augmente. La surveillance multidisciplinaire assure un traitement sûr.
• Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et autres. En 2025, le segment de la pharmacie hospitalière a dominé la plus grande part du marché, soit 58,7 %, en raison de son intégration aux protocoles de traitement, de la distribution contrôlée de médicaments et de la disponibilité immédiate. Les hôpitaux gèrent l'adhésion des patients et surveillent les résultats thérapeutiques. Les systèmes de pharmacie centralisés améliorent l'efficacité de l'approvisionnement. Les directives cliniques favorisent l'accès à l'hôpital. Les programmes de traitement à long terme soutiennent la demande. Le suivi et le suivi des patients renforcent la conformité au traitement. Les centres d'oncologie spécialisés renforcent l'adoption. La couverture d'assurance facilite l'accès. Des équipes multidisciplinaires assurent une distribution adéquate. Les essais cliniques soutiennent l'adoption d'une pharmacie hospitalière.
Le segment de la pharmacie de détail devrait connaître le TCAC le plus rapide de 6,7 % de 2026 à 2033, alimenté par l'expansion des réseaux de pharmacie, la préférence des patients pour les thérapies orales et l'adoption des soins à domicile. Les pharmacies de détail améliorent la commodité et l'accessibilité. Les campagnes de sensibilisation encouragent l'adoption. Les marchés émergents montrent une utilisation accrue. La télémédecine appuie la gestion des ordonnances à distance. La couverture d'assurance facilite la croissance. Les campagnes d'éducation des patients améliorent la conformité. L'expansion des options de thérapie orale entraîne des ventes. La préférence pour les soins à domicile favorise la croissance du segment. L'accessibilité dans les banlieues et les zones rurales améliore la pénétration du marché. La surveillance multidisciplinaire assure une distribution adéquate.
Cancer métastatique Marché des médicaments Analyse régionale
- L'Amérique du Nord a dominé le marché des médicaments contre le cancer métastatique avec la plus grande part des revenus de 42,5 % en 2025, sous l'impulsion d'infrastructures de soins de santé de pointe, d'une forte sensibilisation des patients, de solides politiques de remboursement et d'importants investissements des principales entreprises pharmaceutiques dans la recherche et le développement.
- Le marché, les géants pharmaceutiques tels que Pfizer, Roche et Novartis ont élargi leurs portefeuilles de médicaments contre le cancer métastatique avec des thérapies et des immunothérapies ciblées innovantes, améliorant les résultats des patients et favorisant l'adoption clinique
- L'adoption par la région de thérapies innovantes, de recherches en oncologie robustes et d'établissements de soins bien établis favorise l'accès généralisé aux traitements du cancer métastatique. Les hôpitaux, les cliniques spécialisées et les fournisseurs de soins à domicile utilisent de plus en plus les traitements oraux, parentaux et combinés, ce qui permet de mieux personnaliser les soins.
Aperçu du marché américain des médicaments contre le cancer métastatique
Le marché américain des médicaments contre le cancer métastatique a représenté la plus grande part en Amérique du Nord en 2025, en raison de la prévalence élevée des cancers métastatiques, de l'accès des patients à des soins d'oncologie avancés et de l'adoption précoce de nouvelles thérapies. Par exemple, en 2025, la FDA a approuvé plusieurs thérapies ciblées pour les cancers du sein métastatiques et colorectaux, accélérant leur intégration dans les protocoles hospitaliers et cliniques spécialisés. Une forte activité de R-D et des investissements de la part des entreprises pharmaceutiques clés entraînent des lancements plus rapides de médicaments, des essais cliniques et des indications élargies de cancers métastatiques, ce qui alimente la croissance des segments de médicaments génériques et de marque. De plus, le marché américain bénéficie de solides cadres de remboursement des soins de santé, de programmes d'aide aux patients et d'un accent croissant sur la médecine de précision, ce qui permet aux patients d'accéder à des thérapies guidées par des biomarqueurs pour obtenir de meilleurs résultats thérapeutiques.
Europe Cancer métastatique Aperçu du marché des médicaments
Le marché européen des médicaments contre le cancer métastatique devrait s'étendre à un TCAC important au cours de la période de prévision, principalement en raison de l'augmentation de la prévalence du cancer, de directives strictes en matière de traitement et d'initiatives gouvernementales en matière de soins de santé. Par exemple, l'Allemagne et la France ont mis en œuvre des programmes nationaux de dépistage du cancer et des programmes de financement en oncologie, qui améliorent le dépistage précoce et permettent un accès rapide aux thérapies contre le cancer métastatique. L'urbanisation croissante, la demande croissante de soins spécialisés contre le cancer et l'intégration de protocoles de traitement avancés dans les hôpitaux et les cliniques spécialisées appuient davantage l'adoption de médicaments contre le cancer métastatique. La région connaît également une croissance des stratégies de traitement multimodal, combinant chimiothérapie, immunothérapie et thérapie ciblée pour optimiser les résultats des patients dans les établissements résidentiels et hospitaliers.
Aperçu du marché des médicaments contre le cancer métastatique au Royaume-Uni
On s'attend à ce que le marché des médicaments contre le cancer métastatique au Royaume-Uni augmente régulièrement, en raison de l'appui du gouvernement aux soins d'oncologie, d'une sensibilisation accrue des patients et d'une forte adoption de thérapies ciblées. Par exemple, les programmes financés par le NHS couvrent de plus en plus des traitements avancés du cancer métastatique comme les inhibiteurs du PARP pour le cancer de l'ovaire et du sein, ce qui améliore l'accessibilité pour les patients. Les infrastructures de santé bien établies du pays et un environnement de recherche clinique solide encouragent l'adoption plus rapide de thérapies innovantes dans les hôpitaux et les cliniques spécialisées. Les campagnes de sensibilisation des patients et l'amélioration de la couverture d'assurance favorisent l'utilisation de médicaments contre le cancer métastatique chez les patients nouvellement diagnostiqués et rechutés.
Allemagne Cancer métastatique Aperçu du marché des médicaments
Le marché allemand des médicaments contre le cancer métastatique devrait se développer à un TCAC considérable, alimenté par des dépenses élevées en soins de santé, des infrastructures d'oncologie avancées et un accent sur la médecine de précision. Par exemple, les hôpitaux allemands et les cliniques spécialisées adoptent activement des thérapies ciblées de nouvelle génération pour les cancers du poumon métastatique et des cancers colorectaux, appuyées par des systèmes de remboursement et des lignes directrices nationales en matière de traitement. L'accent mis par le pays sur la recherche, l'innovation et les solutions de santé durables encourage l'intégration de nouvelles thérapies dans les voies de soins standard, en particulier dans les régions urbaines et technologiques avancées.
Aperçu du marché des médicaments contre le cancer métastatique en Asie-Pacifique
On s'attend à ce que le marché des médicaments contre le cancer métastatique en Asie et dans le Pacifique soit la région qui connaît la croissance la plus rapide du marché des médicaments contre le cancer métastatique au cours de la période de prévision en raison de l'augmentation de la prévalence du cancer, de l'élargissement de l'accès aux soins de santé, de la hausse des revenus disponibles et des initiatives gouvernementales appuyant les soins oncologiques. Par exemple, la Chine, le Japon et l'Inde sont témoins de programmes soutenus par le gouvernement pour améliorer le diagnostic du cancer et l'accessibilité au traitement, ainsi que d'investissements dans les hôpitaux d'oncologie et les cliniques spécialisées. L'augmentation de la population gériatrique et la sensibilisation accrue au dépistage précoce et aux thérapies personnalisées stimulent la demande de médicaments avancés contre le cancer métastatique, y compris les traitements oraux, injectables et combinés. De plus, la croissance de la fabrication de produits pharmaceutiques canadiens dans l'APAC améliore l'accessibilité et l'accessibilité, ce qui accroît l'accès des patients aux médicaments de marque et aux médicaments génériques contre le cancer métastatique.
Le marché japonais du cancer métastatique
Le marché japonais des médicaments contre le cancer métastatique prend de l'ampleur en raison du vieillissement de la population, de la forte sensibilisation des patients et de l'importance accordée aux soins oncologiques innovants. Par exemple, le Japon a vu une adoption accrue d'inhibiteurs de contrôle immunitaire et de thérapies ciblées dans les hôpitaux et les cliniques spécialisées, en particulier pour les cancers pulmonaires, gastriques et colorectaux. L'intégration de protocoles de traitement avancés, d'initiatives de diagnostic précoce et d'un soutien gouvernemental à la recherche et au développement alimente la croissance des populations de patients adultes et de patients gériatriques.
Marché chinois des médicaments contre le cancer métastatique
En 2025, le marché chinois des médicaments contre le cancer métastatique a représenté la plus grande part des revenus de l'Asie et du Pacifique, en raison de l'urbanisation rapide, de l'accès croissant des classes moyennes aux soins de santé et de la forte prévalence des cas de cancer. Par exemple, des initiatives nationales comme le plan Healthy China 2030 améliorent l'infrastructure en oncologie, permettant l'adoption de thérapies innovantes contre le cancer métastatique dans les hôpitaux, les cliniques spécialisées et les établissements de soins à domicile. La présence de fabricants nationaux solides, de génériques abordables et la sensibilisation accrue des patients aux options de dépistage et de traitement précoces propulsent la croissance du marché.
Part du marché des médicaments contre le cancer métastatique
L'industrie du cancer métastatique est principalement dirigée par des entreprises bien établies, notamment :
• Roche (Suisse)
•Novartis (Suisse)
• Pfizer (États-Unis)
• Merck & Co. (États-Unis)
•Bristol-Myers Squibb (États-Unis)
• Johnson & Johnson (États-Unis)
• AstraZeneca (Royaume-Uni)
• Amgen (États-Unis)
• AbbVie (États-Unis)
•Takeda Pharmaceutical (Japon)
• Bayer (Allemagne)
• Eli Lilly and Company (États-Unis)
• Sanofi (France)
• GlaxoSmithKline (Royaume-Uni)
• BeiGene (Chine)
•Regeneron Pharmaceuticals (États-Unis)
• Daiichi Sankyo (Japon)
• La génétique de Seattle (États-Unis)
• Incyte Corporation (États-Unis)
• Zai Lab (Chine)
Les derniers développements du marché mondial des médicaments contre le cancer métastatique
- En décembre 2024, la Food and Drug Administration (FDA) des États-Unis a approuvé le zénocutuzumab (Bizengri) — la première thérapie systémique pour les adultes atteints d'un cancer du poumon non à petites cellules (NSCLC) ou d'un adénocarcinome pancréatique métastatique, non résécable ou métastatique avancé, contenant une fusion du gène de la neuréguline 1 (NRG1), représentant un traitement métastatique ciblé de première classe
- En mars 2025, la FDA a approuvé le pembrolizumab (Keytruda) avec le trastuzumab et la chimiothérapie pour le traitement de première ligne des adultes présentant un adénocarcinome de jonction gastrique ou gastro-oesophagienne HER2 positif localement avancé, exprimant PD‐L1 (CPS ≥1), élargissant les options de traitement du cancer métastatique
- En avril 2025, la FDA a approuvé le nivolumab (Opdivo) avec l'ipilimumab (Yervoy) pour le traitement de première intention des adultes atteints de carcinome hépatocellulaire non résécable ou métastatique (CHC), ce qui marque une avancée importante dans l'association immunothérapie pour le cancer du foie métastatique
- En mai 2025, la FDA a approuvé le retifanlimab-dlwr (Zynyz) — à la fois en association de première intention avec le carboplatine et le paclitaxel et en un seul agent — pour les adultes atteints d'un carcinome squameux localement récurrent ou métastatique du canal anal (SCAC), fournissant une nouvelle voie de traitement métastatique
- En juin 2025, la FDA a approuvé le taletrectinib (Ibtrozi) pour les adultes atteints d'un cancer du poumon non à petites cellules localement avancé ou métastatique ROS1 positif (NSCLC), en élargissant le traitement métastatique ciblé pour certains sous-types génétiques de cancer du poumon
- En octobre 2025, la FDA a élargi l'indication de la lurbinectine, approuvant son utilisation avec l'atezolizumab ou l'atezolizumab avec l' hyaluronidase pour le traitement d'entretien chez les adultes atteints d'un cancer du poumon à petites cellules (ES‐SCLC) à grande échelle dont la maladie n'a pas progressé après un traitement de première ligne, élargissant les options de traitement du cancer métastatique
- En octobre 2025, la FDA des États-Unis a approuvé le cancer du sein avancé ou métastatique (Inluriyo) chez les adultes atteints d'un cancer du sein avancé ou métastatique ER-positif, HER2-négatif, ESR1 après au moins une thérapie endocrinienne antérieure, introduisant une nouvelle thérapie orale ciblée pour le cancer du sein métastatique
- En octobre 2025, AstraZeneca Pharma India a reçu l'approbation réglementaire de la CDSCO Inde pour commercialiser le trastuzumab deruxtecan pour des tumeurs solides HER2-positives non résécables ou métastatiques, marquant le premier médicament conjugué anticorps en Inde avec une indication tumorale-agnostique
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











