


Global Mid-Range Field Programmable Gate Array (FPGA) segmentation du marché, selon la taille des nœuds (moins de 28 NM, 28–90 NM et plus de 90 NM), la technologie (SRAM, Flash et Antifuse), la configuration (Mid-Range Standalone FPGA, Mid-Range System-on-Chip (SoC) FPGA et Mid-Range Embedded FPGA), verticale (télécommunications, électronique de consommation, test, mesure et émulation, centres de données et informatique, militaire et aérospatiale, industrielle, automobile, santé, multimédia et radiodiffusion)- Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de la grille programmable à mi-course
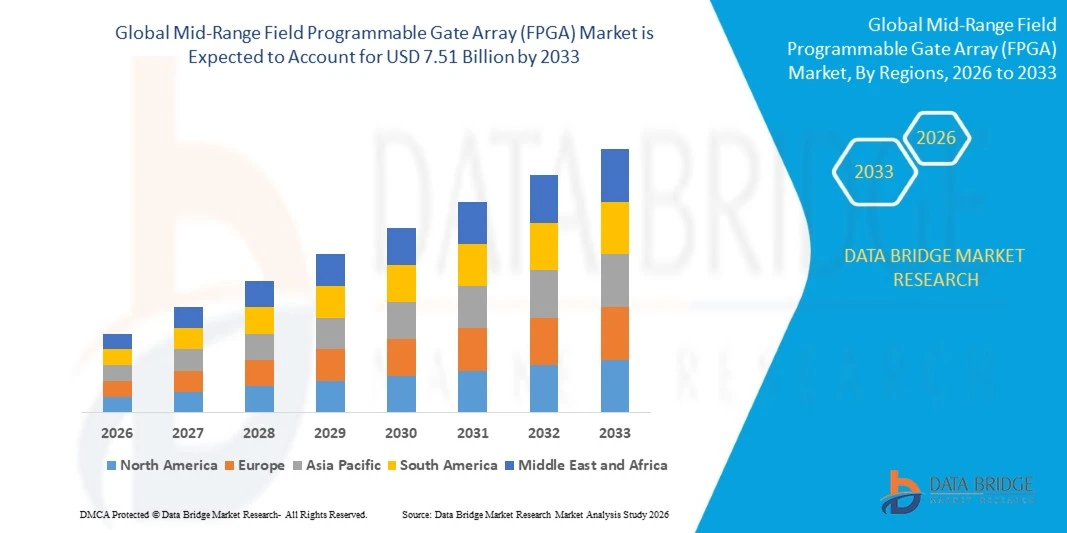
- Selon l'analyse de Data Bridge Market Research, le marché du réseau de portes programmables (FPGA) sur le terrain moyen était évalué à2,97 milliards de dollars en 2025et devrait atteindre7,51 milliards de dollars en 2033, croissance à unTCAC de 12,30 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de l'augmentation de la demande de traitement de données en temps réel, des progrès rapides dans les technologies à semi-conducteurs et de l'expansion des applications dans les télécommunications, l'automatisation industrielle, l'électronique automobile et les centres de données.
- L'adoption croissante de l'intelligence artificielle (AI), des réseaux 5G et des appareils connectés, associée à la demande croissante de solutions informatiques flexibles et économes en énergie, oblige les fabricants à intégrer les FPGA avancés dans les systèmes électroniques. Les FPGA de moyenne portée gagnent en traction en équilibrage des performances de traitement, de l'efficacité énergétique et des coûts, en supportant des applications telles que le traitement de réseau, les systèmes avancés d'assistance au conducteur (ADAS), le contrôle industriel et le calcul de bord
Taille du marché et prévisions
- Valeur marchande mondiale (2025):2,97 milliards de dollars
- Valeur marchande prévue (2033) :7,51 milliards de dollars
- Prévisions CAGR (2026-2033):12.30%
- Région phare en 2025:Amérique du Nord
- Région en pleine croissance :Asie-Pacifique
Quels sont les principaux débouchés du marché de la grille programmable à mi-parcours
- L'Amérique du Nord a dominé le marché du réseau de portes programmables de moyenne portée (FPGA) avec la plus grande part de revenus de 34,4 % en 2025, soutenue par des capacités de semi-conducteurs de pointe, de solides investissements dans l'aérospatiale et la défense et une demande croissante de calcul à haute performance.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide avec un TCAC de 11,49 %, passant de 2026 à 2033, alimenté par l'expansion de la fabrication de semi-conducteurs, les investissements en infrastructure 5G et l'augmentation de la production d'électronique.
- Le segment de 28 à 90 nm a dominé le marché avec une part de 45 % en 2025, sous l'effet de sa balance des performances de transformation, de sa consommation d'énergie, de son coût de fabrication et de sa maturité de conception.
- Moins de 28 nm sont le type de nœuds qui connaît la plus forte croissance, ce qui devrait enregistrer un TCAC de 11,8 %, ce qui reflète l'augmentation de la demande de densité logique, l'amélioration des performances par watt et les capacités avancées de traitement des données.
- Le segment SRAM a dominé la catégorie des technologies avec une part de 70 % des revenus en 2025, sous l'impulsion de sa reprogrammabilité, de sa vitesse d'exploitation élevée et de sa compatibilité avec des conceptions numériques complexes.
- Les FPGA autonomes à mi-parcours représentaient 60 % de la part de marché en 2025, préférées par les fabricants et les développeurs de systèmes à la recherche d'une logique programmable souple et d'une intégration rentable entre les télécommunications, l'automatisation industrielle et les applications informatiques intégrées.
- Les centres de données et le segment informatique sont la catégorie verticale qui connaît la croissance la plus rapide, avec un TCAC de 13,1%, entraîné par une demande croissante d'accélération matérielle, d'inférence AI et de traitement des données en temps réel.
Étendue du rapport et segmentation du marché de la grille programmable à mi-course
|
Attributs |
Array de porte programmable à mi-parcours (FPGA) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé sur le marché de la grille programmable à mi-parcours
- Les fabricants de FPGA à moyenne portée intègrent de plus en plus l'accélération de l'intelligence artificielle (IA), la connectivité à grande vitesse et les capacités de traitement programmables pour soutenir l'informatique en temps réel dans les applications industrielles, automobiles et de communication.
- Par exemple, en septembre 2025, Altera a élargi son portefeuille Agilex 5 D-Series FPGA, augmentant la densité logique jusqu'à 2,5 fois pour soutenir l'inférence AI de bord, le traitement vidéo 4K/8K et les applications sans fil 5G/6G, reflétant la demande croissante de solutions informatiques programmables à plus grande capacité.
- Des architectures matérielles flexibles permettent aux fabricants d'adapter les fonctions de traitement à des normes de communication changeantes, des charges de travail informatiques et des exigences de produits sans redessiner une puce entière.
- Les FPGA à moyenne portée gagnent également en traction dans le calcul de bord, où le traitement à faible latence et le matériel configurable aident à gérer les données plus près des appareils connectés tout en réduisant la dépendance à l'infrastructure informatique centralisée.
- Par exemple, en juin 2025, AMD a annoncé des expéditions en volume de sa Spartan UltraScale+ Famille FPGA, ciblant les applications de bord sensibles aux coûts avec un fonctionnement de faible puissance, une capacité d'entrée/sortie élevée et des caractéristiques de sécurité avancées, démontrant la tendance vers des solutions FPGA compactes, économes en énergie et flexibles.
- À mesure que la demande d'informatique adaptable, d'IA de pointe et de connectivité à grande vitesse augmente, les FPGA de moyenne portée devraient demeurer importants pour les applications nécessitant un équilibre entre la performance de traitement, la flexibilité et les coûts de mise en oeuvre.
Quels sont les principaux moteurs du marché de la grille programmable à mi-course
- L'expansion rapide de l'intelligence artificielle, de l'informatique de pointe et de l'analyse en temps réel augmente la demande de FPGA de moyenne portée capables d'accélérer les charges de travail informatiques tout en maintenant des configurations matérielles flexibles.
- Par exemple, en avril 2024, Intel et Altera ont annoncé des processeurs optimisés de bord, des FPGA et des solutions programmables conçues pour étendre les capacités d'IA à des applications industrielles, sanitaires, automobiles, aérospatiales et de défense. Agilex 5 FPGA d'Altera prend en charge des applications de moyenne gamme avec des capacités d'IA intégrées, une faible latence et des performances améliorées par watt, démontrant ainsi comment l'adoption d'IA conduit la demande de matériel programmable
- Les opérateurs de télécommunications et les fabricants d'équipement de réseau adoptent une logique programmable pour soutenir l'infrastructure 5G, le traitement des signaux à grande vitesse et l'évolution des normes de réseautage qui exigent des plates-formes matérielles adaptables
- Par exemple, en septembre 2024, Altera a dévoilé ses Agilex 3 FPGA de nouvelle génération, optimisés en puissance et en coûts, ainsi que des outils de développement étendus pour les appareils Agilex 5 pour soutenir les applications dans les communications, l'électronique automobile, l'automatisation industrielle et l'informatique intégrée. L'annonce souligne une amélioration de performance 1.9× par rapport à la génération précédente pour Agilex 3, illustrant comment la demande de solutions de traitement efficaces et flexibles soutient l'adoption de la FPGA
- Comme les industries privilégient de plus en plus la flexibilité matérielle, le développement plus rapide des produits et le traitement en temps réel, les FPGA de moyenne gamme devraient jouer un rôle important dans les systèmes embarqués de nouvelle génération et les appareils électroniques intelligents.
Quels sont les facteurs qui remettent en cause la croissance du marché de la grille programmable à mi-parcours
- Le développement du FPGA à mi-parcours peut nécessiter un investissement considérable en ingénierie parce que les langages de description du matériel, les procédures de vérification, l'optimisation du calendrier et les outils de développement spécialisés exigent une expertise technique.
- Par exemple, en novembre 2025, Microchip a souligné que le choix des outils de conception appropriés de FPGA influe directement sur les délais de développement, la performance de conception, l'efficacité énergétique et les coûts globaux du projet. Le besoin d'environnements de développement spécialisés et d'optimisation des outils peut augmenter les dépenses de mise en œuvre pour les fabricants adoptant des FPGA de moyenne gamme
- Ces complexités peuvent augmenter les délais de développement et les coûts de mise en oeuvre, particulièrement pour les petits fabricants et les organisations ayant un accès limité aux ingénieurs FPGA expérimentés.
- La consommation d'énergie et les compromis en matière de performance peuvent restreindre davantage l'adoption d'applications sensibles à l'énergie, tandis que l'octroi de licences pour des outils de développement et la propriété intellectuelle spécialisée peuvent accroître le coût total de la mise en œuvre.
- Par exemple, en avril 2024, les chercheurs Andrea Guerrieri, Srijeet Guha, Lana Josipovic et Paolo Ienne ont souligné que la compilation de FPGA peut prendre plusieurs minutes à des heures, par rapport aux secondes pour la compilation de logiciels conventionnels, en raison de chaînes d'outils complexes de conception et d'augmentation de la capacité des appareils. Cette complexité peut prolonger les cycles de développement et augmenter les coûts d'ingénierie.
- Ces obstacles techniques et financiers peuvent ralentir le déploiement parmi les utilisateurs sensibles aux coûts et les petits développeurs, limitant l'adoption lorsque des processeurs plus simples ou des circuits intégrés spécifiques à une application (ASIC) fournissent une solution plus économique.
Comment le marché de la grille programmable à mi-course est-il segmenté
Le marché du réseau de portes programmables de milieu de gamme (FPGA) est segmenté en fonction de la taille des nœuds, de la technologie, de la configuration et de la verticale
- Taille du nœud
Sur la base de la taille des nœuds, le marché moyen des FPGA est segmenté en moins de 28 nm, 28 à 90 nm et plus de 90 nm. Le segment de 28 à 90 nm dominait le marché moyen de FPGA avec une part estimée à 45 % en 2025, soutenue par son solde de la performance de transformation, de la consommation d'énergie, du coût de fabrication et de la maturité de la conception. Ces nœuds de processus supportent un large éventail d'applications logiques programmables, y compris l'automatisation industrielle, les télécommunications et l'informatique intégrée. Les fabricants bénéficient d'écosystèmes de conception établis et de processus de production matures. Ces appareils fournissent une densité logique et une connectivité suffisantes pour de nombreuses applications de moyenne gamme sans le coût et la complexité des nœuds semi-conducteurs les plus avancés. Leur adéquation aux équipements industriels et de communication de longue durée soutient encore la demande.
On s'attend à ce que le segment de moins de 28 nm enregistre la croissance la plus rapide à un TCAC estimé à 11,8 % entre 2026 et 2033, en raison de l'augmentation de la demande de densité logique, de l'amélioration des performances par watt et des capacités avancées de traitement des données. Les petits nœuds de processus peuvent accueillir plus de transistors dans une zone de puce donnée, soutenant des architectures programmables plus complexes. Ces technologies sont pertinentes pour les applications impliquant le réseautage à grande vitesse, l'accélération de l'intelligence artificielle et les communications avancées. La demande croissante d'un traitement plus rapide et d'un système électronique économe en énergie encourage les fabricants à mettre au point des appareils utilisant des technologies de fabrication de pointe. Cependant, l'augmentation des coûts de fabrication et la complexité de la conception peuvent influer sur l'adoption.
- Par technologie
Sur la base de la technologie, le marché moyen des FPGA est segmenté en SRAM, flash et antifuse. Le segment SRAM a dominé le marché de moyenne gamme FPGA avec une part estimée de 70% en 2025, soutenue par sa reprogrammabilité, sa vitesse d'exploitation élevée et sa compatibilité avec des conceptions numériques complexes. Les FPGA basés sur SRAM permettent aux ingénieurs de modifier les fonctionnalités du matériel à plusieurs reprises pendant le développement et le déploiement du produit. Ils sont largement utilisés dans les télécommunications, le contrôle industriel, le traitement des données et les applications informatiques intégrées. Leurs écosystèmes de développement mature et la grande disponibilité d'outils de conception et de propriété intellectuelle favorisent l'adoption. Ces appareils sont particulièrement adaptés aux applications nécessitant des mises à jour fréquentes et des architectures logiques adaptables. La demande continue d'informatique souple et de traitement à grande vitesse devrait maintenir la position de leader du segment.
Le segment flash devrait enregistrer la croissance la plus rapide à un TCAC estimé de 10,8% entre 2026 et 2033, en raison de la demande croissante pour une logique programmable de faible puissance et non volatile. Les FPGA à base de flash conservent leur configuration sans puissance continue, ce qui les rend attrayants pour les applications intégrées et sensibles à l'énergie. Ils peuvent réduire les besoins en puissance liés à la configuration et soutenir des processus de démarrage sécurisés. Ces caractéristiques sont précieuses dans les équipements industriels, l'électronique automobile et les dispositifs de bord. L'adoption croissante de l'électronique connectée encourage les fabricants à envisager des architectures programmables non volatiles. La demande continue de matériel écoénergétique et sécurisé devrait soutenir l'expansion de ce segment.
- Par configuration
Sur la base de la configuration, le marché des FPGA de moyenne gamme est segmenté en FPGA de moyenne gamme, en FPGA de moyenne gamme, en système sur puce (SoC) et en FPGA embarqués de moyenne gamme. On s'attend à ce que le segment des FPGA autonomes à moyen terme représente la plus grande part du segment de la configuration, représentant une part estimée à 60 % en 2025. Ces appareils fournissent une logique programmable qui peut être intégrée dans les systèmes électroniques aux côtés de processeurs, de mémoire et de composants de communication distincts. Ils sont largement applicables au traitement des signaux, à l'automatisation industrielle, aux télécommunications et au prototypage du matériel. Leurs ressources logiques configurables permettent aux ingénieurs de mettre en œuvre des fonctions spécifiques à une application sans développer un ASIC personnalisé. Les architectures autonomes offrent également de la flexibilité lors de la mise à niveau ou de la modification de composants individuels du système.
On s'attend à ce que le segment des FPGA des systèmes sur puces (SoC) de moyenne portée enregistre la croissance la plus rapide à un TCAC estimé de 12,0 % entre 2026 et 2033, en raison de la demande croissante de traitement intégré et de logique programmable sur un seul appareil. Ces architectures combinent des sous-systèmes processeurs avec du tissu FPGA, permettant l'exécution de logiciels et l'accélération matérielle au sein d'une même plateforme. Ils sont adaptés aux applications de fusion de capteurs, de contrôle en temps réel, de mise en réseau et de calcul de bord. L'intégration peut réduire la complexité du conseil d'administration, le nombre de composantes et les délais de communication entre les éléments de traitement. L'adoption croissante de systèmes embarqués intelligents encourage les fabricants à déployer ces architectures combinées.
- Par verticale
Sur la base de la verticale, le marché moyen de FPGA est segmenté en télécommunications, électronique grand public, test, mesure et émulation, centres de données et informatique, militaire et aérospatiale, industriel, automobile, santé, multimédia et radiodiffusion. Le segment des télécommunications a dominé le marché des FPGA de moyenne gamme avec une part estimée de 32 % en 2025, soutenue par l'utilisation intensive des FPGA dans les infrastructures sans fil, les réseaux optiques, le traitement des signaux et le traitement des paquets de données. Les appareils à moyenne portée offrent une logique programmable adaptée aux stations de base, aux équipements de réseau et aux interfaces de communication. Leur reconfiguration permet aux fabricants d'adapter leurs systèmes à l'évolution des normes de communication et des exigences du réseau. L'augmentation du déploiement de la 5G et la modernisation du réseau maintiennent la demande de matériel de traitement souple. Les FPGA prennent également en charge le traitement à faible latence et la transmission de données à haut débit. Les investissements continus dans l'infrastructure des communications devraient renforcer la position du segment.
Les centres de données et le segment informatique devraient enregistrer la croissance la plus rapide à un TCAC estimé de 13,1% entre 2026 et 2033, en raison de la demande croissante pour l'accélération matérielle, l'inférence AI et le traitement des données en temps réel. Les FPGA peuvent accélérer les charges de travail sélectionnées tout en soutenant des architectures informatiques configurables. Leurs capacités de traitement parallèles les rendent adaptés à l'analyse des données, au réseautage et aux tâches informatiques spécialisées. L'adoption croissante de systèmes informatiques hétérogènes crée une demande supplémentaire d'accélérateurs programmables. Les fournisseurs d'infrastructures en nuage et les développeurs de technologies d'entreprise explorent l'intégration de la FPGA pour améliorer l'efficacité de la charge de travail et réduire la latence. On s'attend à ce que la croissance continue de la charge de travail, de l'informatique de pointe et de l'informatique à haute performance soutienne l'expansion du segment.
Quelle est la région qui détient la plus grande part du marché des portes programmables à mi-parcours
- L'Amérique du Nord a dominé le marché du réseau de portes programmables de moyenne portée (FPGA) avec la plus grande part de revenus de 34,4 % en 2025, soutenue par des capacités de semi-conducteurs de pointe, de solides investissements dans l'aérospatiale et la défense et une demande croissante de calcul à haute performance.
- La région bénéficie également d'investissements substantiels dans l'intelligence artificielle, l'informatique à haute performance, l'infrastructure de télécommunications et l'électronique automobile de pointe. L'adoption croissante de solutions logiques programmables dans les centres de données, l'automatisation industrielle et les applications de défense continue de renforcer la position de leadership de l'Amérique du Nord sur le marché mondial.
Aperçu du marché de la porte programmable à mi-parcours aux États-Unis
Le marché américain du réseau de portes programmables à moyenne portée (FPGA) connaît une forte croissance en raison de l'augmentation des investissements dans l'innovation des semi-conducteurs, l'intelligence artificielle et les technologies informatiques de pointe. L'écosystème de semi-conducteurs établi par le pays, ainsi que la présence de fabricants et de sociétés technologiques de premier plan FPGA, stimulent la demande dans les domaines des télécommunications, de l'aérospatiale et de la défense, de l'électronique automobile et des applications des centres de données. En outre, l'accent croissant mis sur l'accélération matérielle, la cybersécurité et le traitement des données en temps réel accélère l'adoption des FPGA dans toutes les applications industrielles et commerciales.
Aperçu du marché de l'Asie-Pacifique à mi-parcours du champ programmable Gate Array (FPGA)
On s'attend à ce que le marché des FPGA de moyenne gamme en Asie et dans le Pacifique enregistre une croissance rapide, en raison de l'expansion de la fabrication d'électronique, de l'augmentation des investissements dans les infrastructures de télécommunications et de la demande croissante de solutions à semi-conducteurs de pointe en Chine, au Japon, en Corée du Sud et en Inde. L'adoption croissante des réseaux 5G, de l'automatisation industrielle et des appareils connectés soutient l'expansion du marché régional. De plus, l'augmentation des investissements dans la fabrication de semi-conducteurs, l'électronique automobile et l'informatique de pointe accélèrent l'adoption des FPGA dans toutes les applications manufacturières, commerciales et de recherche.
Japan Mid-Range Field Programmable Gate Array (FPGA) Aperçu du marché
Le marché japonais des FPGA de moyenne gamme connaît une croissance constante en raison de la hausse des investissements dans l'automatisation industrielle, l'innovation automobile et les systèmes électroniques avancés. Les fabricants de semi-conducteurs, les entreprises automobiles et les établissements de recherche utilisent de plus en plus les FPGA pour le contrôle en temps réel, le traitement des signaux, le prototypage du matériel et les applications informatiques intégrées. De plus, l'intégration croissante de la logique programmable dans la robotique, l'automatisation des usines et l'électronique automobile, parallèlement à l'accent mis par le pays sur la fabrication de haute précision, contribue davantage à la croissance du marché.
China Mid-Range Field Programmable Gate Array (FPGA) Aperçu du marché
Le marché chinois des FPGA de moyenne gamme connaît une croissance rapide, en raison de l'expansion de la fabrication nationale d'électronique, du développement des infrastructures de télécommunications et de la demande croissante de technologies à semi-conducteurs. L'adoption croissante de solutions logiques programmables dans les équipements 5G, l'automatisation industrielle, l'intelligence artificielle et l'électronique automobile soutient la demande du marché. De plus, l'augmentation des investissements dans les capacités nationales de semi-conducteurs, la fabrication intelligente et les technologies de traitement des données renforce la position de la Chine dans l'industrie mondiale des FPGA.
R.-U. Vue du marché de la grille programmable à mi-course (FPGA)
Au Royaume-Uni, le marché moyen des FPGA connaît une croissance régulière, soutenue par l'adoption croissante de technologies programmables de semi-conducteurs dans les télécommunications, l'aérospatiale et la défense, et les applications informatiques industrielles. L'augmentation des investissements dans la conception de systèmes électroniques, l'informatique intégrée et la recherche et le développement contribuent à la croissance du marché. De plus, l'intégration des FPGA dans l'accélération de l'intelligence artificielle, le traitement des signaux et les systèmes de contrôle en temps réel améliore la flexibilité et les performances du système, soutenant la position du Royaume-Uni dans le développement électronique avancé.
Allemagne Vue d'ensemble du marché de la porte programmable à mi-course (FPGA)
Le marché allemand des FPGA de moyenne gamme est en expansion constante en raison de la forte base industrielle du pays, du secteur automobile avancé et de l'adoption croissante de technologies d'automatisation intelligentes. Les fabricants d'automobiles, les producteurs d'équipement industriel et les organismes de recherche utilisent de plus en plus les FPGA pour le traitement des capteurs, la vision des machines, le contrôle embarqué et l'analyse des données en temps réel. Les progrès continus de la numérisation industrielle, de l'électronique automobile et de l'informatique de pointe, ainsi que l'accent mis par l'Allemagne sur l'efficacité de fabrication et l'innovation technologique, stimulent davantage la croissance du marché.
Quelles sont les meilleures entreprises du marché de la grille programmable à mi-parcours (FPGA)
L'industrie du réseau de portes programmables de milieu de gamme est principalement dirigée par des entreprises bien établies, notamment :
- Micro-appareils avancés, Inc. (États-Unis)
- Société Altera(États-Unis)
- Société de semi-conducteurs de réseau(États-Unis)
- Micropuce Technology Incorporated(États-Unis)
- Société QuickLogic(États-Unis)
- Achronix Semiconductor Corporation (États-Unis)
- Efinix, Inc. (États-Unis)
- GOWIN Semiconductor Corp. (Chine)
- Shanghai Anglogic Infotech Co., Ltd. (Chine)
- Menta S.A.S. (France)
- Flex Logix Technologies, Inc. (États-Unis)
- NanoXplore (France)
- Cologne Chip AG (Allemagne)
- ADICSYS (France)
- Enclustra GmbH (Suisse)
- Trent Electronic GmbH (Allemagne)
- Aldec, Inc. (États-Unis)
- Synopsys, Inc. (États-Unis)
- Cadence Design Systems, Inc. (États-Unis)
- S2C Inc. (États-Unis)
Quels sont les derniers développements sur le marché de la grille programmable à mi-parcours
- En septembre 2025, Altera a élargi son portefeuille Agilex FPGA et annoncé une densité de logique accrue jusqu'à 2,5 fois pour Agilex 5 D-Series FPGA et SoCs, ciblant l'inférence AI, le traitement vidéo 4K/8K et les applications sans fil 5G/6G. La société a également introduit des améliorations à son logiciel de développement Quartus Prime pour simplifier la conception et l'intégration de FPGA. Ce développement met l'accent sur l'amélioration de la capacité de calcul programmable et l'accélération de l'adoption dans les applications intégrées de pointe.
- En juin 2025, AMD a annoncé les premières expéditions de sa Spartan UltraScale+ Famille FPGA, avec dispositifs initiaux disponibles pour la commande. Les appareils combinent logique programmable, haute capacité d'E/S, fonctionnement de faible puissance, et des fonctionnalités de sécurité avancées pour les applications de bord sensibles aux coûts. Le lancement a élargi le portefeuille FPGA optimisé par rapport aux coûts et fourni aux développeurs des options pour les systèmes embarqués nécessitant une connectivité flexible et un traitement efficace
- En décembre 2024, Lattice Semiconductor a introduit les options de capacité intermédiaire de FPGA Avant 30 et Avant 50, élargissant ainsi son portefeuille d'applications informatiques et de connectivité avancées. La société a également introduit la plateforme Nexus 2 et la famille Certus-N2 FPGA, ainsi que des améliorations à son logiciel de développement. Ces développements démontrent que l'industrie met l'accent sur le matériel programmable souple, l'amélioration de l'efficacité énergétique et la sécurité de la connectivité entre les applications industrielles et de communication.
- En décembre 2023, Lattice Semiconductor a lancé ses familles FPGA de gamme moyenne Avant-G et Avant-X, conçues pour le traitement général et les applications de connectivité avancées. Construits sur la plateforme Lattice Avant, les appareils ciblent les marchés des communications, de l'informatique, de l'industrie et de l'automobile. L'entreprise a également élargi ses piles de solutions spécifiques pour l'intelligence artificielle, la vision intégrée, la sécurité et l'automatisation d'usine, renforçant son portefeuille d'applications logiques programmables de moyenne gamme.
- En août 2021, Microchip Technology a introduit des FPGA PolarFire à faible densité et des dispositifs PolarFire SoC conçus pour réduire la consommation d'énergie statique jusqu'à 50% ou plus tout en maintenant les capacités de traitement et de connectivité. Les ajouts sont des systèmes informatiques ciblés nécessitant une faible consommation d'énergie, des empreintes thermiques compactes et des performances fiables. Ce développement a renforcé la disponibilité de solutions programmables de moyenne gamme pour l'informatique embarquée, l'équipement industriel et d'autres applications sensibles à la puissance.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











