


Segmentation du marché mondial des drones militaires, par plateforme (stratégique, tactique et petite taille), vitesse (subsonique et supersonique), type de service (voilure fixe, voilure tournante et hybride/transitionnel), type de propulsion (pile à combustible hybride, alimentée par batterie et autres), mode de lancement (catapulte, décollage et atterrissage automatiques, lancement manuel et décollage vertical), portée (au-delà de la ligne de visée (BLOS), ligne de visée visuelle étendue (EVLOS) et ligne de visée visuelle (VLOS)), application (reconnaissance, surveillance et acquisition d'objectifs (ISRT), renseignement, opérations de combat, livraison et transport, véhicules aériens de combat sans pilote (UCAV) et gestion des dommages de combat), mode de fonctionnement (piloté à distance, piloté en option et entièrement autonome), endurance ( 6 heures, 2 à 6 heures et 150 kilogrammes, 25 à 150 kilogrammes et
Quelle est la taille du marché des drones militaires et le taux de croissance
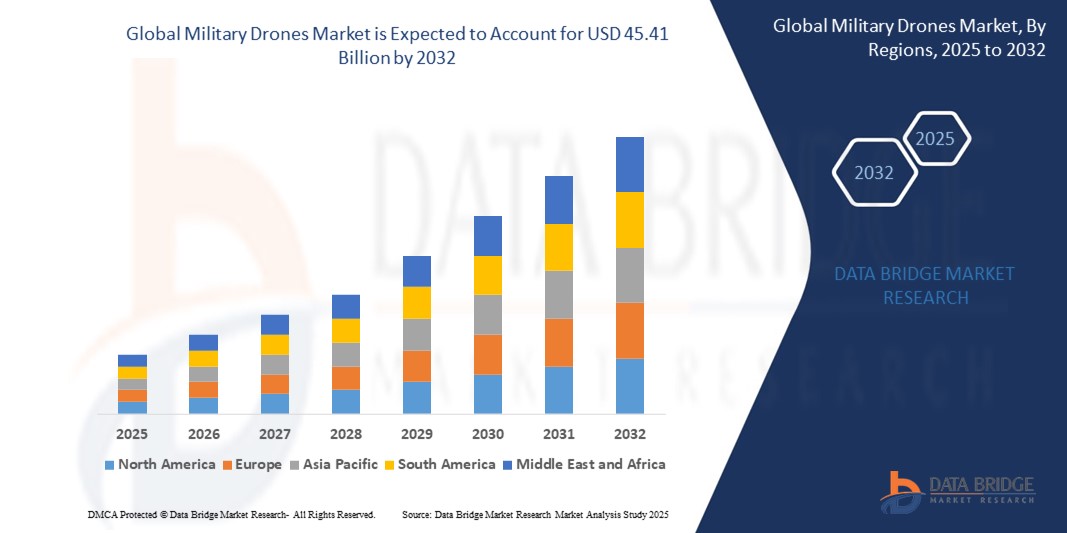
- La taille du marché mondial des drones militaires a été évaluée à15,59 milliards de dollars en 2024et devrait atteindre45,41 milliards de dollars en 2032, à unTCAC de 14,3%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation des dépenses de défense et des progrès rapides dans la technologie des drones, y compris l'intelligence artificielle, la navigation autonome et les systèmes de liaison de données. Ces innovations permettent aux drones militaires d'effectuer un plus large éventail de missions stratégiques, tactiques et de surveillance avec plus d'efficacité et de précision dans divers scénarios de combat.
- De plus, les tensions géopolitiques croissantes, les conflits transfrontaliers et la demande croissante de renseignements, de surveillance et de reconnaissance en temps réel (ISR) accélèrent l'adoption mondiale des UAV par les forces de défense. L'intégration des drones dans les opérations multidomaines stimule considérablement le développement et le déploiement de systèmes aériens sans pilote dans les économies développées et émergentes.
Taille du marché et prévisions:
- Valeur marchande mondiale (2024):15,59 milliards de dollars
- Valeur marchande prévue (2032) :45,41 milliards de dollars
- Prévisions CAGR (2025-2032):14.3%
Quelles sont les principales recettes du marché des drones militaires
- Les drones militaires sont des véhicules aériens sans pilote (UAV) utilisés par les forces armées pour des missions telles que la surveillance, l'acquisition de cibles, la collecte de renseignements, les opérations de combat et le soutien logistique. Ces systèmes, dont la portée, la taille, l'endurance et la capacité varient, sont souvent équipés de capteurs, de caméras, de munitions et de systèmes de communication pour des missions autonomes ou à distance.
- La demande croissante de drones militaires est déterminée par leur efficacité à réduire les risques humains, à améliorer la précision opérationnelle et à appuyer la prise de décisions en temps réel dans les scénarios de temps de paix et de conflit. Les investissements croissants dans les technologies d'essaim de drones, les UAV furtifs et les plateformes éprouvées par le combat contribuent davantage à l'expansion de ce marché.
- L'Amérique du Nord a dominé le marché des drones militaires avec une part de40,5 % en 2024, en raison de budgets de défense robustes, d'infrastructures technologiques de pointe et du déploiement croissant d'UAV pour la surveillance, la sécurité aux frontières et les missions de combat
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des drones militaires pendant la période de prévision en raison de l'augmentation des dépenses de défense, de l'escalade des différends territoriaux et de l'adoption croissante de systèmes sans pilote dans des pays comme la Chine, l'Inde, le Japon et la Corée du Sud.
- Le segment subsonique a dominé le marché avec une part de marché de 63,3 % en 2024, en raison de son utilisation intensive dans les opérations de renseignement, de surveillance et de reconnaissance (ISR) où la longue endurance en vol, l'efficacité énergétique et la stabilité de la navigation sont essentielles. Ces drones sont bien adaptés pour des missions de surveillance persistantes sur de vastes zones et sont favorisés pour leur fonctionnement plus silencieux, des coûts de développement moins élevés, et la compatibilité avec l'infrastructure de défense existante, ce qui en fait le choix préféré parmi les forces armées à l'échelle mondiale
Portée du rapport et segmentation du marché des drones militaires
|
Attributs |
Drones militaires Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelles sont les tendances du marché des drones militaires
L'adoption croissante de technologies Avioniques avancées
- Le marché des drones militaires connaît un changement technologique majeur, car les organismes de défense améliorent leurs capacités en matière de drones avec des moyens avioniques avancés, des commandes de vol pilotées par l'IA, des capteurs multispectraux et des communications chiffrées pour répondre aux besoins de la guerre moderne.
- Par exemple, les RQ-4 Global Hawk et General Atomics de Northrop Grumman sont équipés de systèmes avioniques ultramodernes, offrant une surveillance en temps réel, une navigation autonome et un partage de données intégré avec les centres de commandement pendant les opérations à haut risque.
- Les forces de défense déploient de plus en plus de drones dotés de capacités de vol autonomes et d'une résistance à la guerre électronique pour assurer le succès de la mission dans des environnements contestés par le GPS
- Les UAV tactiques miniaturisés sont de plus en plus importants — stabilisation avancée, imagerie thermique et reconnaissance d'objets basés sur l'IA — permettant à des unités d'infanterie d'effectuer des opérations de reconnaissance et de détection de menaces localisées
- Des entreprises comme Elbit Systems, Thales Group et Turkish Aerospace Industries investissent massivement dans la mise à niveau des plates-formes UAV avec des cibles de next-gen, des déviations radar et des systèmes de vol adaptatifs, soutenant la demande de défense mondiale croissante
- L'adoption d'équipes sans équipage, l'intégration électronique de contre-mesures et l'autonomie de la prochaine génération font de l'avionique avancé un élément central des stratégies modernes de conception et de déploiement d'UAV
Dynamique du marché des drones militaires
Chauffeur
Demande croissante de renseignements, de surveillance et de reconnaissance (ISR)
- L'augmentation des tensions géopolitiques, la guerre asymétrique et les problèmes de sécurité aux frontières ont fait de l'ISR l'application la plus stratégique dans les opérations de drones, propulsant les forces militaires à adopter des plates-formes capables de suivre et de reconnaissance 24/7
- Par exemple, le prédateur général Atomics MQ-1 et le réaper MQ-9, ainsi que l'héron TP d'Israel Aerospace Industries, sont largement utilisés par l'armée de l'air américaine, les Forces armées indiennes et les Forces de défense israéliennes (FDI) pour des missions de haute altitude et de longue durée de la RSR
- Ces drones fournissent une surveillance aérienne persistante, des images en temps réel et des capacités de ciblage de précision, permettant aux forces de défense de prendre des décisions stratégiques plus rapides tout en réduisant la dépendance à l'égard des avions de reconnaissance habités
- Les systèmes ISR améliorés par l'IA – disponibles sur des plateformes telles que BAE Systems-PHASA-35 et Leonardo-S Falco EVO – permettent un traitement plus rapide des renseignements, une classification des objets et une surveillance prédictive des menaces dans les environnements dynamiques du champ de bataille
- De nombreux pays accordent la priorité aux systèmes ISR basés sur des drones dans les programmes de modernisation, y compris l'initiative Indes Project Cheetah et l'initiative Europes MALE RPAS (Eurodrone), qui stimule l'innovation constante dans la technologie UAV militaire. Les drones de l'ISR se lancent maintenant dans la surveillance maritime, avec des plates-formes comme le Boeing MQ-25 Stingray destiné à soutenir les opérations navales de la marine américaine.
Restriction/Défi
Dépendance sur la connectivité par satellite
- L'efficacité opérationnelle des drones militaires, en particulier au-delà de la visibilité (BVLOS), de la reconnaissance stratégique et des missions de frappe, est fortement tributaire de systèmes de communication par satellite fiables, qui présentent des vulnérabilités opérationnelles et sécuritaires.
- Par exemple, les forces utilisant le Northrop Grumman, RQ-4 Global Hawk et General Atomics, MQ-9 Reaper, ont signalé des perturbations de la mission en raison d'une défaillance ou d'un brouillage temporaires de Satcom, en particulier dans les zones de conflit où les adversaires déploient des systèmes perfectionnés de guerre électronique
- Les applications à grande bande passante, telles que la diffusion vidéo HD en temps réel, la télémétrie et la fusion de capteurs ISR, exigent des liaisons satellitaires stables, ce qui accroît la complexité et le coût du déploiement, en particulier dans les régions éloignées ou sous-développées.
- Les principaux fournisseurs de services par satellite tels que Viasat, Inmarsat et Iridium Communications jouent un rôle crucial dans le maintien de l'exploitation des drones, mais la dépendance à l'égard de l'infrastructure de tiers rend ces systèmes plus sensibles aux menaces externes ou aux pannes de service.
- Les fabricants explorent des systèmes de communication hybrides – tels que les réseaux de satellites LEO (par exemple Starlink Military by SpaceX) et les pannes multibandes – afin de réduire l'interférence des signaux de latence et de combat, mais ces solutions sont encore testées sur le plan opérationnel.
Portée du marché des drones militaires
Le marché est segmenté sur la base de la plate-forme, vitesse, type de service, type de propulsion, mode de lancement, portée, application, mode de fonctionnement, endurance et MTOW.
- Par plateforme
Sur la base de la plateforme, le marché des drones militaires est segmenté en stratégique, tactique et petit. Le segment stratégique détenait la plus grande part des revenus en 2024, en raison de son rôle vital dans les missions à longue distance et la surveillance de haute altitude à travers les points chauds géopolitiques. Les drones stratégiques sont appréciés pour leur capacité à transporter des charges utiles sophistiquées, y compris des capteurs, des radars et du matériel de communication, en soutenant des opérations de longue durée pour la collecte de renseignements et la surveillance des menaces. Les gouvernements du monde entier accordent la priorité à ces drones pour la surveillance des frontières, les systèmes d'alerte rapide et les capacités de frappe profonde en raison de leur endurance supérieure et de leur plafond opérationnel élevé.
Le segment des petits drones devrait connaître la croissance la plus rapide de 2025 à 2032, propulsée par l'adoption rapide de la guerre urbaine et des missions de renseignement sur le champ de bataille. Leur portabilité, leur rentabilité et leur facilité de déploiement les rendent idéales pour les unités tactiques et les forces spéciales. L'intégration croissante de la détection d'objets basés sur l'IA, de la coordination des essaims et de la technologie furtive chez les petits drones améliore leur aptitude à la reconnaissance en temps réel et à des missions ciblées sur des terrains complexes.
- Par vitesse
Sur la base de la vitesse, le marché est segmenté en drones subsoniques et supersoniques. Les drones subsoniques ont dominé le marché en 2024 avec une part substantielle de 63,3%, en raison de leur large utilisation dans les opérations de renseignement, de surveillance et de reconnaissance (ISR) où la longue endurance en vol, l'efficacité énergétique et la navigation stable sont critiques. Ces drones sont bien adaptés aux missions de surveillance persistantes sur de vastes zones et sont favorisés pour leur fonctionnement plus silencieux, des coûts de développement moins élevés et la compatibilité avec l'infrastructure de défense existante, ce qui en fait le choix préféré parmi les forces armées à l'échelle mondiale.
Les drones supersoniques devraient enregistrer le taux de croissance le plus rapide de 2025 à 2032 en raison de l'augmentation des investissements dans les drones de combat de nouvelle génération à grande vitesse capables de pénétrer les systèmes de défense avancés. Leur application dans le déploiement de leurres, la guerre électronique et la livraison rapide de frappes se développe avec des programmes de modernisation de la défense mettant l'accent sur des capacités d'intervention plus rapides dans des zones de conflit dynamiques.
- Par type de service
Sur la base du type de service, le marché est divisé en drones à voilure fixe, à voilure tournante et hybrides/transitionnels. Le segment des avions a obtenu la plus forte part du marché en 2024, en grande partie attribuable à son efficacité aérodynamique et à son endurance de vol plus longue, ce qui en a fait la configuration préférée pour les opérations de surveillance et de combat à longue distance. Ces plateformes sont favorisées par les organismes de défense pour les missions exigeant une couverture haute altitude et une flexibilité de charge utile.
Le segment hybride/transitionnel devrait croître au TCAC le plus rapide entre 2025 et 2032, en raison de la demande croissante d'UAV polyvalents qui combinent des capacités de décollage verticales et une gamme étendue de conceptions à voilure fixe. Ces drones sont particulièrement précieux dans les régions où l'infrastructure de piste est limitée ou pour les missions nécessitant un déploiement rapide, suivies d'un vol de longue durée.
- Par type de propulsion
Sur la base du type de propulsion, le marché des drones militaires est classé en pile à combustible hybride, en batterie et autres. En 2024, le segment des batteries a été à la tête du marché en raison des progrès réalisés dans les technologies des batteries au lithium-ion et à l'état solide, qui offrent des durées de mission plus longues et des conceptions d'UAV plus légères. Les systèmes de batteries sont préférés pour les drones tactiques en raison de leur signature acoustique plus faible et de la réduction des émissions de chaleur, soutenant des opérations secrètes.
Le segment des piles à combustible hybrides devrait connaître le taux de croissance le plus rapide jusqu'en 2032, alimenté par sa capacité à combiner la densité énergétique avec des temps de ravitaillement plus faibles, ce qui le rend idéal pour des missions de haute durabilité. Les secteurs de la défense privilégient de plus en plus les drones hybrides à pile à combustible pour étendre la portée de la mission tout en réduisant le soutien logistique et l'empreinte environnementale.
- En lançant le mode
Sur la base du mode de lancement, le marché est segmenté en lanceur catapulte, décollage automatique et atterrissage (ATOL), lancement manuel et décollage vertical. Le segment du décollage et de l'atterrissage automatiques (ATOL) a capté la plus grande part de marché en 2024 en raison de sa précision opérationnelle et de la réduction du besoin d'un pilote qualifié, ce qui améliore la fiabilité du déploiement dans des environnements éloignés ou hostiles. Ces systèmes sont largement utilisés dans les drones stratégiques et à voilure fixe nécessitant un contrôle autonome cohérent.
Le décollage vertical devrait augmenter au rythme le plus rapide en 2025-2032, stimulé par le déploiement croissant de drones à voilure tournante et hybrides dans la surveillance urbaine, les opérations maritimes et les terrains restreints. Leur capacité de lancer et de récupérer sans infrastructure traditionnelle est essentielle pour la logistique militaire moderne et les missions d'intervention rapide.
- Par domaine
Sur la base de la gamme, le marché est segmenté en au-delà de la ligne de vue (BLOS), une ligne de vue étendue (EVLOS) et une ligne de vue visuelle (VLOS). En 2024, le segment du BLOS détenait la plus grande part, sous-tendue par la nécessité de mener des opérations stratégiques au-delà des frontières et en profondeur sur le territoire contradictoire. Ces drones sont essentiels pour la collecte et le soutien de renseignements persistants via les systèmes de communication par satellite, ce qui les rend centraux aux opérations de défense mondiales.
Le segment EVLOS devrait s'étendre au niveau le plus élevé du TCAC, grâce à l'intégration croissante de la télémétrie en temps réel, de l'analyse par l'IA et du relais de données chiffré au sein des drones tactiques et des petits drones. Les capacités EVLOS permettent de combler l'écart entre les opérations à courte portée et la surveillance profonde, offrant ainsi une certaine souplesse dans le renseignement sur le champ de bataille.
- Par demande
Sur la base de l'application, le marché est segmenté en reconnaissance, surveillance et acquisition de cibles (ISRT), renseignement, opérations de combat, livraison et transport, véhicules aériens de combat sans pilote (UCAV) et gestion des dommages de combat. Le segment ISRT a dominé le marché en 2024, en raison de la dépendance croissante des militaires à l'égard des drones pour la collecte de renseignements 24 heures sur 24 et la détection des menaces. Les drones sont des actifs essentiels pour surveiller les mouvements ennemis, fournir des données de ciblage et aider aux frappes de précision.
Le segment de l'UCAV devrait connaître la croissance la plus rapide au cours de la période de prévision, grâce à la demande croissante de capacités offensives sans pilote qui réduisent le risque des pilotes. Les progrès dans les systèmes d'armes autonomes, la technologie furtive et les charges utiles multi-rôles rendent les UCAV au centre des doctrines de guerre aérienne modernes.
- Par mode de fonctionnement
Sur la base du mode d'exploitation, le marché est divisé en pilotage à distance, en option et totalement autonome. Le segment à distance a dirigé le marché en 2024, en raison de son adoption généralisée dans les missions de combat et de surveillance où la prise de décisions humaines en temps réel est essentielle. Les opérateurs militaires préfèrent ces systèmes pour leur fiabilité avérée et leur adaptabilité tactique.
Le segment entièrement autonome va se développer au rythme le plus rapide jusqu'en 2032, grâce à des développements rapides en AI, en informatique embarquée et en fusion de capteurs. Ces systèmes sont déployés pour des tâches qui exigent un fonctionnement continu sans intervention manuelle, comme la patrouille frontalière, la RSR et le ciblage automatisé.
- Par endurance
Sur la base de l'endurance, le marché est segmenté en >6 heures, 2–6 heures et <1–2 heures. Le segment de >6 heures a remporté la plus grande part de marché en 2024, soutenue par le déploiement croissant de drones stratégiques pour des missions prolongées. Ces UAV de longue durée sont essentiels à la surveillance persistante, à la guerre électronique et aux relais de communication sécurisés sur les théâtres d'opérations étendus.
On s'attend à ce que le segment de <1–2 heures augmente le plus rapidement, particulièrement en raison de la demande de drones tactiques légers utilisés pour la reconnaissance de courte durée et le soutien au combat urbain. Ces drones offrent un déploiement rapide, une facilité de contrôle et une adéquation aux renseignements de champ de bataille sensibles au temps.
- Par MTOW
Selon la MTOW, le marché est segmenté en plus de 150 kilogrammes, 25 à 150 kilogrammes et moins de 25 kilogrammes. Le segment >150 kilogrammes a dominé le marché en 2024, dominé par des drones lourds capables de transporter des systèmes ISR avancés, des munitions lourdes et des charges utiles multicapteurs. Ces plateformes sont largement utilisées dans les missions stratégiques et les opérations à long terme.
Le segment de moins de 25 kilogrammes devrait enregistrer le TCAC le plus rapide entre 2025 et 2032, en raison du déploiement croissant de micros et de mini drones dans les combats à quartier rapproché, les opérations spéciales et la patrouille frontalière. Leur nature légère permet des capacités de lancement à main et une mobilité rapide, ce qui les rend idéales pour des applications militaires agiles et en temps réel.
Analyse régionale du marché des drones militaires
- L'Amérique du Nord a dominé le marché des drones militaires avec la plus grande part des revenus de 40,5 % en 2024, tirée par des budgets de défense robustes, des infrastructures technologiques avancées et le déploiement croissant d'UAV pour la surveillance, la sécurité aux frontières et les missions de combat
- La région bénéficie d'une solide base industrielle de défense et de programmes de modernisation dirigés par le gouvernement axés sur les systèmes autonomes, l'intégration de l'IA et les drones de haute endurance
- L'accent de plus en plus mis sur les capacités de renseignement, de surveillance et de reconnaissance (ISR) et le rythme rapide de l'innovation dans les technologies de l'UAV continuent de renforcer le leadership nord-américain dans le paysage des drones militaires mondiaux
Aperçu du marché des drones militaires américains
En 2024, le marché américain des drones militaires représentait la plus grande part des revenus en Amérique du Nord, grâce à des investissements importants du ministère de la Défense et à une feuille de route complète pour l'intégration des drones dans toutes les branches militaires. Les États-Unis poursuivent activement des capacités avancées telles que des drones à essaim, des concepts d'ailier loyal et des véhicules aériens de combat sans pilote (UCAV) pour des missions de frappe de précision. Le pays continue de se concentrer sur la modernisation de son infrastructure de défense aérienne, combinée avec l'accent croissant mis sur les systèmes autonomes et l'ISR en temps réel, renforce sa domination sur le marché mondial des drones militaires.
Perspectives du marché des drones militaires en Europe
L'Europe devrait connaître une croissance substantielle du marché des drones militaires au cours de la période de prévision, soutenue par l'instabilité géopolitique croissante, les menaces transfrontalières et la demande croissante d'UAV tactiques et stratégiques dans les pays alignés par l'OTAN. Les gouvernements européens allouent de plus en plus de budgets de défense au développement de drones indigènes, à des coentreprises et à des collaborations internationales comme le programme Eurodrone. Les applications de la RSR et de la surveillance demeurent une priorité absolue dans toutes les opérations militaires, en particulier dans les missions de sécurité aux frontières et de maintien de la paix. L'intégration des drones dans les opérations multidomaines et dans les plans de modernisation de la défense nationale est un facteur clé pour l'avenir du marché européen.
U.K. Aperçu du marché des drones militaires
Le marché des drones militaires du Royaume-Uni devrait s'étendre à un CAGR sain au cours de la période de prévision, sous l'impulsion des investissements stratégiques du ministère de la Défense dans les systèmes d'UAV de prochaine génération et l'intégration des drones dans le futur système aérien de combat (FCAS). Le Royaume-Uni met l'accent sur le développement de drones d'ailier fidèles et le déploiement d'UAV pour la surveillance maritime, la reconnaissance du champ de bataille et des rôles autonomes de soutien aérien. Ces initiatives s'harmonisent avec les objectifs de transformation de la défense du pays, qui privilégient l'innovation, l'interopérabilité et les capacités de réaction rapide dans la guerre moderne.
Allemagne Aperçu du marché des drones militaires
Allemagne Le marché des drones militaires devrait croître régulièrement alors que le gouvernement continue de mettre l'accent sur l'innovation en matière de défense et la coopération multilatérale au sein de l'Union européenne. Le pays joue un rôle important dans des projets de défense communs comme l'Eurodrone, qui visent à réduire la dépendance à l'égard des plateformes non européennes. Allemagne La Bundeswehr intègre des drones tactiques et de classe MALE dans son cadre de défense pour les opérations de RSI, de surveillance et de sensibilisation à la situation. L'évolution des défis en matière de sécurité et les investissements soutenus dans l'acquisition de drones devraient appuyer l'expansion du marché tout au long de la période de prévision.
Aperçu du marché des drones militaires en Asie et dans le Pacifique
On prévoit que l'Asie-Pacifique augmentera au TCAC le plus rapidement de 2025 à 2032, grâce à l'augmentation des dépenses de défense, à l'escalade des différends territoriaux et à l'adoption croissante de systèmes sans pilote dans des pays comme la Chine, l'Inde, le Japon et la Corée du Sud. La région connaît une militarisation et une modernisation rapides des forces de défense, les drones jouant un rôle central dans la surveillance des frontières, la contre-insurrection et les opérations maritimes. Les gouvernements locaux investissent massivement dans les capacités nationales de fabrication de drones, la navigation autonome et les UAV de haute endurance. Les programmes d'innovation soutenus par le gouvernement, les efforts d'autosuffisance technologique et les partenariats stratégiques renforcent encore la position de l'Asie-Pacifique sur le marché mondial des drones militaires.
Aperçu du marché des drones militaires en Chine
La Chine a représenté la plus grande part des revenus du marché des drones militaires en Asie-Pacifique en 2024, soutenue par les plans de modernisation militaire agressive du pays, la production de drones en volume élevé et l'accent stratégique mis sur les applications de la RSI et des drones de combat. L'armée chinoise exploite des drones pour une patrouille frontalière prolongée, une reconnaissance navale et des capacités de frappe sur divers terrains. Les initiatives gouvernementales encourageant l'autonomie dans la fabrication de défense et l'exportation mondiale d'UAV militaires renforcent encore l'influence de la Chine dans ce secteur. Le développement rapide de technologies d'essaims basées sur l'IA et de systèmes de drones furtifs souligne l'ambition de la Chine de devenir une force dominante dans l'innovation de drones militaires.
Aperçu du marché japonais des drones militaires
Le marché japonais des drones militaires prend de l'ampleur en raison de l'accent mis sur le renforcement des capacités de défense en réponse aux tensions régionales en matière de sécurité et aux contraintes démographiques. Avec un personnel de défense limité, le Japon s'appuie de plus en plus sur des systèmes sans pilote pour effectuer des missions ISR et des patrouilles maritimes dans ses vastes eaux territoriales. Le gouvernement japonais soutient le développement national des technologies UAV et explore l'intégration des fonctionnalités AI, 5G et autonomes pour améliorer la fonctionnalité des drones. L'accent stratégique mis par le Japon sur l'autodéfense, conjugué aux progrès technologiques, devrait stimuler considérablement la croissance de son marché des drones militaires.
Quelles sont les meilleures entreprises du marché des drones militaires
Les drones militaires L'industrie est principalement dirigée par des entreprises bien établies, notamment :
- Groupe Safran (France)
- Atomiques générales(États-Unis)
- IAI(Israël)
- Société Lockheed Martin. (États-Unis)
- AeroVironment, Inc. (États-Unis)
- Textron Inc. (États-Unis)
- Téledyne FLIR LLC (États-Unis)
- Northrop Grumman(États-Unis)
- Systèmes BAE (Royaume-Uni)
- AÉRONAUTIQUES (Israël)
- Boeing (États-Unis)
- Choux(France)
- Leonardo S.p.A. (Italie)
- Elbit Systems Ltd (Israël)
- SAAB (Suède)
Quels sont les derniers développements sur le marché mondial des drones militaires
- En juin 2024, le Groupe Thales a lancé OpenDRobotics, une solution de pointe visant à renforcer le combat collaboratif par l'intégration des technologies robotiques dans les véhicules aériens et terrestres sans pilote. En tirant parti de l'Intelligence Artificielle (AI), la plate-forme permet des missions humaines en boucle et renforce l'autonomie des drones militaires tout en minimisant la charge de travail de l'opérateur. Cette innovation devrait avoir un impact significatif sur le marché des drones militaires en accélérant l'adoption de systèmes de drones pilotés par l'IA et interopérables et en renforçant la transition vers des opérations de combat plus autonomes et plus efficaces au sein des forces de défense mondiales.
- En mars 2023, la Northrop Grumman Corporation, en collaboration avec Shield AI, a été sélectionnée par l'armée américaine pour le concours du futur système tactique sans pilote (FTUAS), Increment 2. Cette opportunité les positionne comme des remplacements potentiels pour le RQ-7B Shadow tactique UAS, mettant en évidence leur technologie de pointe et leur expertise dans les systèmes aériens sans pilote
- En février 2023, Boeing a annoncé que son drone MQ-28 pourrait être un ajout précieux à l'arsenal de l'Aviation américaine, marquant ainsi une étape importante pour le géant de l'aérospatiale. Ce développement ouvre de nouvelles perspectives de croissance et de collaboration dans le secteur de la défense, mettant en évidence l'engagement de Boeing envers l'innovation et sa capacité à s'adapter à l'évolution des besoins militaires
- En mars 2022, Gambit, une plateforme de collaboration autonome (ACP), a été conçue par le biais de l'ingénierie numérique pour accélérer la commercialisation et réduire les coûts d'acquisition. La plate-forme à réaction est construite pour la suprématie de l'air et met à profit les avancées de l'intelligence artificielle et des systèmes autonomes, en vue de révolutionner les capacités de défense futures
- En décembre 2021, Mojave, un véhicule aérien sans pilote (UAV) à courte capacité de décollage et d'atterrissage (STOL), a été introduit. Basé sur l'avionique et les systèmes de commande de vol de la gamme étendue MQ-9 Reaper et MQ-1C Gray Eagle, il dispose d'une cellule Gray Eagle, d'ailes élargies avec des dispositifs de levage, et d'un moteur turbopropulseur Rolls-Royce de 450ch
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











