



Segmentation du marché mondial de la tomographie par cohérence optique en ophtalmologie, par produit (appareils OCT portables, appareils OCT de table et appareils OCT à cathéter), technologie (OCT temporelle, OCT fréquentielle, OCT à codage spatial de fréquence, OCT spectrale et OCT à source balayée), type (semi-automatique et entièrement automatique), utilisateur final (hôpitaux, cliniques, centres de chirurgie ambulatoire, cabinets médicaux et autres) - Tendances du secteur et prévisions jusqu'en 2033
Tomographie de cohérence optique pour l'ophtalmologie Taille du marché
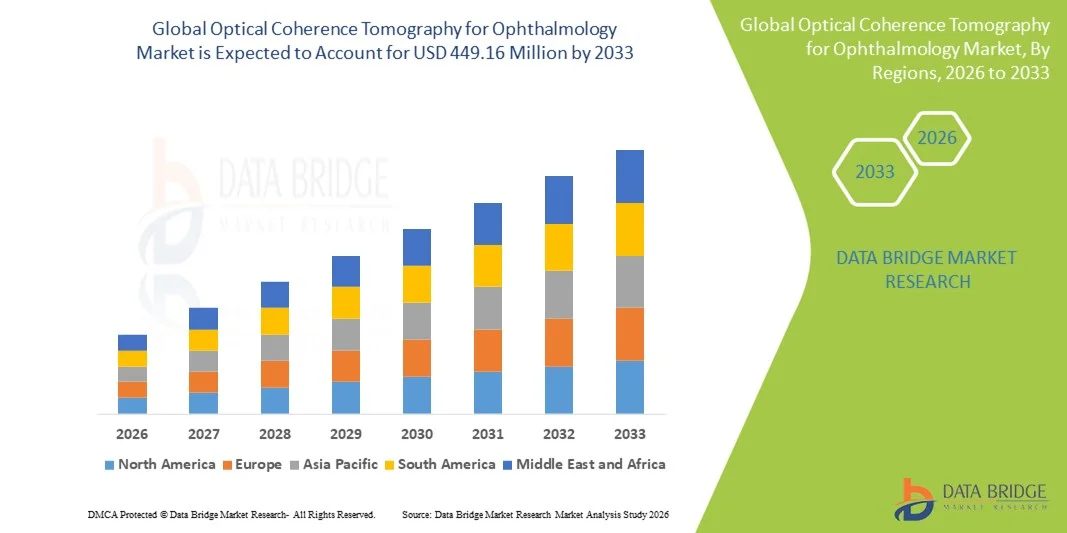
- Selon l'analyse de marché de Data Bridge, la tomographie optique globale pour la taille du marché de l'ophtalmologie a été évaluée à265,96 millions de dollars en 2025et devrait atteindre449,16 millions de dollars en 2033, à unTCAC de 6,77%pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de technologies d'imagerie ophtalmique de pointe et par les progrès technologiques continus dans les systèmes de tomographie de cohérence optique, ce qui permet d'améliorer la précision du diagnostic et la détection précoce des troubles du segment rétinien et antérieur dans les hôpitaux et les cliniques de soins oculaires.
- De plus, la demande croissante de solutions d'imagerie non invasives et à haute résolution, ainsi que la prévalence croissante de maladies oculaires liées à l'âge comme le glaucome, la rétinopathie diabétique et la dégénérescence maculaire, font des OCT une modalité de diagnostic de base en ophtalmologie. Ces facteurs convergents accélèrent l'adoption de solutions de tomographie de cohérence optique, ce qui stimule considérablement la croissance globale du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):265,96 millions de dollars des États-Unis
- Valeur marchande prévue (2033) :449,16 millions de dollars
- Prévisions CAGR (2026-2033):6.77%
Tomographie de cohérence optique pour l'ophtalmologie
- Les systèmes de tomographie de cohérence optique, qui fournissent une imagerie transversale à haute résolution et non invasive des tissus oculaires, sont de plus en plus des composantes vitales du diagnostic ophtalmique moderne dans les hôpitaux et les cliniques de soins oculaires en raison de leur capacité à permettre la détection et la surveillance précoces des troubles rétiniens et des troubles du nerf optique
- La demande croissante de systèmes d'OCT est principalement alimentée par la prévalence croissante de maladies oculaires telles que le glaucome, la rétinopathie diabétique et la dégénérescence maculaire liée à l'âge, ainsi que par l'adoption croissante de technologies d'imagerie avancées qui améliorent la précision diagnostique et la prise de décisions cliniques
- L'Amérique du Nord a dominé la tomographie de cohérence optique pour le marché de l'ophtalmologie avec la plus grande part de revenus d'environ 42,5 % en 2025, appuyée par des infrastructures de soins de santé de pointe, l'adoption de technologies d'imagerie ophtalmique novatrices, des politiques de remboursement favorables et une forte présence des principaux fabricants d'OCT, les États-Unis représentant une part importante de la demande régionale.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide de la tomographie de cohérence optique du marché de l'ophtalmologie au cours de la période de prévision, enregistrant un TCAC d'environ 20,9 %, attribuable au vieillissement rapide de la population, à l'augmentation de l'incidence des troubles liés à la vision, à l'élargissement de l'accès aux services de soins oculaires et à l'augmentation des investissements dans les soins de santé dans les économies émergentes.
- Le segment semi-automatique a dominé la plus grande part du marché en 2025, soit 53,2 %, grâce à l'utilisation généralisée d'opérations manuelles avec contrôle clinique pour l'imagerie précise.
Portée du rapport et cohérence optique Tomographie pour la segmentation du marché de l'ophtalmologie
|
Attributs |
Tomographie de cohérence optique pour l'ophtalmologie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Tomographie de cohérence optique pour l'ophtalmologie Tendances du marché
Précision diagnostique améliorée grâce à l'intégration de l'IA et à l'imagerie automatisée
- L'intégration croissante de l'intelligence artificielle (AI) avec les systèmes OCT est une tendance majeure sur le marché mondial de l'ophtalmologie. Les OCT alimentés par l'IA améliorent la précision du diagnostic et réduisent le temps d'interprétation, ce qui permet aux cliniciens de détecter les maladies rétiniennes plus tôt et avec une plus grande confiance.
- Par exemple, des algorithmes d'IA sont maintenant utilisés pour détecter automatiquement les anomalies rétiniennes, classer la gravité de la maladie et fournir une analyse quantitative des couches rétiniennes. Cette automatisation aide les ophtalmologistes à rationaliser le flux de travail et à fournir des soins plus rapides aux patients.
- L'intégration de l'IA prend également en charge l'amélioration de l'image en temps réel et la réduction du bruit, permettant une visualisation plus claire des structures de la rétine même dans des conditions d'imagerie difficiles
- L'adoption d'un OCT axé sur l'IA est particulièrement importante dans la prise en charge de maladies telles que la rétinopathie diabétique, la dégénérescence maculaire liée à l'âge, le glaucome et l'occlusion de la veine rétinienne, où la détection précoce est critique.
- Cette tendance consiste à remodeler les attentes cliniques, à stimuler la demande de systèmes PTOM plus avancés qui combinent l'imagerie à haute résolution, l'analyse de l'IA et la gestion des données en nuage
Tomographie de cohérence optique pour la dynamique du marché de l'ophtalmologie
Chauffeur
Prévalence croissante des troubles rétiniens et augmentation de la demande de diagnostic précoce
- L'incidence croissante de maladies rétiniennes telles que la rétinopathie diabétique, le glaucome et la DMLA est un facteur clé de la croissance du marché des PTOM. L'augmentation mondiale du diabète et du vieillissement des populations contribue à accroître la demande d'imagerie rétinienne avancée
- Les systèmes OCT offrent une imagerie transversale non invasive et à haute résolution des couches rétiniennes, ce qui les rend essentiels pour le diagnostic précoce et la surveillance des troubles oculaires progressifs
- Par exemple, les hôpitaux aux États-Unis et en Europe utilisent largement les OCT pour le dépistage rétinien de routine, en particulier pour les patients diabétiques.
- L'adoption croissante des PTOM dans les cliniques d'ophtalmologie, les hôpitaux et les centres de diagnostic renforce encore la demande du marché
- Une sensibilisation accrue aux soins de la vue et à l'ophtalmologie préventive encourage les patients à subir des examens oculaires réguliers, favorisant ainsi l'adoption des PTOM.
- Les progrès technologiques, tels que les OCT à source balayée, l'angiographie des OCT et les appareils portatifs OCT, élargissent les applications cliniques et améliorent l'accessibilité des patients
Restriction/Défi
Coût du matériel élevé et politiques de remboursement limitées
- L'un des principaux défis pour la croissance du marché des PTOM est le coût initial élevé des systèmes avancés des PTOM, qui peuvent limiter l'adoption, en particulier dans les régions en développement et les petites cliniques.
- Nombre d'appareils de pointe des PTOM nécessitent des investissements importants et des politiques de remboursement limitées pour l'imagerie diagnostique peuvent décourager les fournisseurs de moderniser l'équipement
- Par exemple, dans plusieurs pays en développement, le remboursement des diagnostics des PTOM est limité, ce qui rend difficile pour les cliniques de justifier l'investissement
- En outre, les exigences en matière de formation et d'expertise pour l'interprétation des images des PTOM peuvent constituer un obstacle dans les régions où les ophtalmologistes spécialisés sont moins nombreux.
- Il sera essentiel de garantir un coût abordable grâce à des dispositifs rentables et à des modèles de services groupés pour une plus large pénétration du marché.
Tomographie de cohérence optique pour l'ophtalmologie Portée du marché
Le marché est segmenté en fonction du produit, de la technologie, du type et de l'utilisateur final.
- Par produit
Sur la base du produit, la Tomographie de cohérence optique pour le marché de l'ophtalmologie est segmentée en dispositifs OCT portatifs, en dispositifs OCT de table et en dispositifs OCT à cathéter. En 2025, le segment des appareils de table des OCT a dominé la plus grande part du marché, soit 45,8 %, grâce à son imagerie à haute résolution et à son adoption généralisée dans les hôpitaux et les cliniques d'ophtalmologie de pointe. Les systèmes Tabletop OCT sont préférés pour leur stabilité, leur facilité d'utilisation et leur intégration aux processus de diagnostic existants. Ces dispositifs offrent une clarté d'image supérieure, permettant un diagnostic précis de la rétine et du glaucome. Les hôpitaux et les grandes cliniques investissent fortement dans les OCT de table en raison de leurs caractéristiques avancées et de leur fiabilité à long terme. Leur forte présence dans les régions développées contribue considérablement à la part des revenus. En outre, les systèmes de table OCT soutiennent l'imagerie multimodale et l'intégration de l'IA, ce qui améliore l'efficacité diagnostique. Ces dispositifs sont également largement utilisés pour les essais cliniques et la recherche, ce qui favorise l'adoption. En conséquence, les PTOM de table demeurent le segment de produits dominant sur le marché mondial.
On s'attend à ce que le segment des appareils portatifs OCT soit témoin du TCAC le plus rapide de 22,4 % entre 2026 et 2033, en raison de la demande croissante de diagnostics portatifs dans les établissements de soins de santé éloignés et pédiatriques. Les OCT portatifs sont de plus en plus utilisés en ophtalmologie néonatale et pédiatrique, où la coopération des patients est limitée. Sa portabilité permet l'imagerie sur place dans les programmes de sensibilisation et les cliniques rurales. La prévalence croissante des troubles oculaires dans les régions mal desservies soutient l'adoption. Les fabricants améliorent la précision des appareils portatifs, les rendant comparables aux systèmes de table. La réduction des coûts et la facilité de transport favorisent également l'utilisation. En outre, les PTOM portatifs deviennent essentiels dans les unités de soins d'urgence et de soins critiques pour une évaluation rapide des yeux. Les progrès technologiques continus, comme la connectivité sans fil et l'imagerie assistée par l'IA, stimulent davantage la croissance. Dans l'ensemble, les PTOM portatifs devraient se développer rapidement sur les marchés émergents et les environnements de soins mobiles.
- Par technologie
Sur la base de la technologie, la Tomographie de Cohérence Optique pour le marché de l'Ophtalmologie est segmentée en OCT, domaine de fréquence OCT, fréquence encodée spatiale, domaine spectral et source balayée. Le segment des OCT du domaine spectral a dominé la plus grande part du marché en 2025, soit 47,6 %, en raison de sa vitesse d'imagerie élevée et de sa résolution supérieure pour le diagnostic rétinien. Spectral-domain OCT est largement utilisé dans les cliniques de rétine et les hôpitaux en raison de sa performance fiable dans le diagnostic de dégénérescence maculaire et la rétinopathie diabétique. La technologie permet l'acquisition rapide d'images de haute qualité, ce qui améliore le débit des patients. Il prend également en charge les outils avancés d'analyse et de diagnostic basés sur l'IA. De nombreux fabricants principaux d'OCT se concentrent sur les systèmes spectraux-domaines, renforçant ainsi leur domination sur le marché. La préférence clinique pour les OCT du domaine spectral reste forte en raison des preuves établies et de l'adoption à long terme. En outre, l'intégration avec les systèmes de RME ophtalmiques augmente son utilité dans les grandes installations de soins de santé. En conséquence, les OCT du domaine spectral détiennent la plus grande part des revenus en 2025.
On s'attend à ce que le segment des OCT de source balayée soit le plus rapide (23,1 %) entre 2026 et 2033, alimenté par sa pénétration plus profonde des tissus et une vitesse d'imagerie accrue. Les OCT de source balayée sont de plus en plus utilisés pour l'imagerie des segments postérieurs et l'évaluation du glaucome. Il fournit une mesure précise de la longueur axiale et supporte la planification avancée IOL. L'adoption croissante d'OCT de source balayée dans les centres de soins oculaires haut de gamme stimule la croissance du marché. L'accroissement de la recherche et du développement dans le domaine de la technologie balayée élargit ses applications cliniques. En outre, sa compatibilité avec les plateformes d'imagerie multimodale améliore l'adoption. La tendance croissante des diagnostics ophtalmiques personnalisés accélère encore la demande. Par conséquent, on s'attend à ce que les PTOM à source balayée connaissent une expansion rapide au cours de la période de prévision.
- Par type
Sur la base du type, la Tomographie de Cohérence Optique pour le marché de l'Ophtalmologie est segmentée en semi-automatique et entièrement automatique. Le segment semi-automatique a dominé la plus grande part de revenu du marché de 53,2% en 2025, en raison de l'utilisation généralisée de l'opération manuelle avec contrôle clinique pour l'imagerie précise. Les dispositifs semi-automatiques OCT sont préférés dans les hôpitaux et les centres de diagnostic où des techniciens formés effectuent des scans. La capacité d'ajuster manuellement les paramètres d'imagerie offre une grande flexibilité et un meilleur contrôle dans les cas complexes. Ce type est particulièrement populaire dans les cliniques rétiniennes et glaucomes où la capture d'images détaillée est essentielle. Les systèmes semi-automatiques sont également rentables par rapport aux solutions entièrement automatiques, soutenant l'adoption dans les régions en développement. De nombreuses cliniques préfèrent les appareils semi-automatiques en raison de l'expertise du personnel et de la familiarité du workflow. De plus, les OCT semi-automatiques offrent une meilleure personnalisation aux patients complexes. En conséquence, il reste le segment dominant en 2025.
Le segment entièrement automatique devrait connaître le TCAC le plus rapide de 21,9 % entre 2026 et 2033, en raison de la demande croissante d'imagerie assistée par l'IA et d'un flux de travail simplifié. Les appareils OCT entièrement automatiques sont préférés dans des environnements à volume élevé tels que les grands hôpitaux et les centres chirurgicaux. Ces systèmes réduisent la dépendance de l'opérateur et permettent l'acquisition d'analyses plus rapides. L'intégration accrue de l'IA pour le diagnostic automatique et la production de rapports stimule l'adoption. L'OTC est également de plus en plus automatique dans les cliniques visant à réduire les besoins en formation. La demande de dépistage ophtalmique et de télémédecine à distance accélère la croissance. En conséquence, on s'attend à ce que les dispositifs d'OTC entièrement automatiques augmentent rapidement au cours de la période de prévision.
- Par Utilisateur final
Sur la base de l'utilisateur final, la Tomographie de Cohérence Optique pour le marché de l'Ophtalmologie est segmentée en hôpitaux, cliniques, ASC, médecins, etc. En 2025, le segment des hôpitaux a représenté la plus grande part des revenus du marché, soit 41,9 %, grâce à des volumes élevés de patients et à des infrastructures ophtalmiques avancées. Les hôpitaux investissent dans les systèmes d'OCT pour appuyer le dépistage à grande échelle de la rétine et du glaucome. La présence d'ophtalmologues qualifiés et de solides capacités de diagnostic favorise l'adoption. En outre, les hôpitaux sont des centres centraux pour les essais cliniques et la recherche, ce qui augmente l'utilisation des PTOM. Une allocation budgétaire élevée et un solide soutien au remboursement favorisent l'adoption des hôpitaux. Le besoin d'imagerie multimodale dans les établissements de soins tertiaires renforce la domination du marché. Les hôpitaux mettent également l'accent sur les soins de santé de qualité supérieure et les diagnostics précis, en appuyant l'investissement des PTOM. Par conséquent, les hôpitaux demeurent le plus grand segment d'utilisateurs finaux.
Le segment des cliniques devrait être témoin du TCAC le plus rapide de 22,6% de 2026 à 2033, dû à l'expansion des centres d'ophtalmologie spécialisés et des services ambulatoires. Les cliniques adoptent de plus en plus de systèmes OCT pour améliorer l'efficacité diagnostique et l'expérience des patients. La prévalence croissante des troubles oculaires et la demande croissante de chirurgie ambulatoire sont des facteurs clés de croissance. La baisse des coûts de propriété et l'amélioration de la portabilité rendent les PTOM adaptés aux cliniques. Les cliniques bénéficient également d'outils diagnostiques adaptés à l'IA, qui réduisent la dépendance à l'interprétation spécialisée. L'expansion des chaînes privées de soins oculaires sur les marchés émergents stimule encore l'adoption. Par conséquent, les cliniques devraient croître rapidement au cours de la période de prévision.
Tomographie de cohérence optique pour l'ophtalmologie
- L'Amérique du Nord a dominé la tomographie de cohérence optique du marché de l'ophtalmologie avec la plus grande part de revenus d'environ 42,5 % en 2025. Cette position forte est soutenue par des infrastructures de soins de santé avancées, une forte adoption de technologies innovantes d'imagerie ophtalmique, des politiques de remboursement favorables et une forte présence de fabricants principaux d'OCT
- Le marché représentait une part importante de la demande régionale. La région est également confrontée à une forte prévalence de maladies oculaires telles que la dégénérescence maculaire liée à l'âge (MDA), la rétinopathie diabétique et le glaucome, ce qui augmente le besoin de diagnostics avancés des PTOM.
- En outre, l'adoption rapide des systèmes PTOM intégrés à l'IA et de l'angiographie PTOM améliore la précision diagnostique et les résultats pour les patients, ce qui stimule la croissance du marché.
Tomographie de cohérence optique pour l'ophtalmologie
La tomographie de cohérence optique pour le marché de l'ophtalmologie aux États-Unis a obtenu la plus grande part des revenus en 2025 en Amérique du Nord. Cette croissance est motivée par une forte concentration sur le diagnostic précoce et les services de soins oculaires avancés. L'adoption rapide de systèmes d'imagerie de pointe, des dépenses élevées en soins de santé et des cliniques et hôpitaux d'ophtalmologie bien établis sont des facteurs importants qui appuient la croissance du marché. En outre, des politiques de remboursement favorables et une innovation technologique continue dans les dispositifs OCT accélèrent l'expansion du marché aux États-Unis.
Europe Cohérence optique Tomographie pour l'ophtalmologie Aperçu du marché
La tomographie européenne de cohérence optique pour le marché de l'ophtalmologie devrait s'étendre à un TCAC important au cours de la période de prévision, sous l'impulsion d'infrastructures de santé bien développées, d'une sensibilisation accrue du public aux maladies oculaires et de la prévalence croissante des troubles rétiniens. Des réglementations strictes en matière de diagnostic médical et l'adoption croissante de systèmes d'imagerie avancés dans les hôpitaux et les centres de diagnostic soutiennent la croissance du marché. La demande d'appareils OCT augmente également en raison de l'augmentation des cas de complications oculaires et de glaucomes liés au diabète dans toute la région.
Tomographie de cohérence optique pour l'ophtalmologie
La tomographie de cohérence optique du marché de l'ophtalmologie au Royaume-Uni devrait croître à un TCAC remarquable, appuyée par une demande croissante de détection précoce des maladies rétiniennes et l'utilisation croissante de technologies d'imagerie ophtalmique de pointe. On s'attend à ce que l'adoption d'outils de diagnostic modernes dans les secteurs public et privé, ainsi que l'augmentation des initiatives gouvernementales en matière de soins de la vision, stimulent la croissance du marché. Le Royaume-Uni constate également une augmentation de l'utilisation des OCT dans les cliniques d'optométrie, ce qui améliore l'accès aux diagnostics rétiniens avancés.
Allemagne Cohérence optique Tomographie pour l'ophtalmologie
On s'attend à ce que la tomographie de cohérence optique du marché de l'ophtalmologie se développe considérablement au cours de la période de prévision, sous l'impulsion d'une forte concentration sur l'innovation en matière de soins de santé et les technologies avancées de diagnostic. Les infrastructures de santé robustes du pays et les investissements importants dans l'équipement médical encouragent l'adoption d'appareils OCT dans les hôpitaux et les cliniques spécialisées. Une prise de conscience croissante des soins oculaires et de l'ophtalmologie préventive stimule la demande de systèmes PTOM.
Tomographie de cohérence optique pour l'ophtalmologie
On s'attend à ce que la tomographie de cohérence optique Asie-Pacifique pour le marché de l'ophtalmologie soit la région qui connaît la croissance la plus rapide de la tomographie de cohérence optique pour le marché de l'ophtalmologie au cours de la période de prévision, enregistrant un TCAC d'environ 20,9 %. Cette croissance rapide est attribuable au vieillissement rapide de la population, à l'augmentation de l'incidence des troubles liés à la vision, à l'élargissement de l'accès aux services de soins oculaires et à l'augmentation des investissements dans les soins de santé dans les économies émergentes. L'augmentation des infrastructures de soins de santé, l'augmentation du revenu disponible et un nombre croissant de cliniques d'ophtalmologie alimentent l'adoption de dispositifs OCT dans des pays comme la Chine, l'Inde et le Japon. Une sensibilisation accrue aux soins oculaires et au diagnostic précoce des maladies favorise également la croissance du marché dans la région.
Japon Cohérence optique Tomographie pour Ophtalmologie Aperçu du marché
La tomographie de cohérence optique pour le marché de l'ophtalmologie s'accélère en raison d'une forte prévalence de troubles oculaires liés à l'âge et d'un fort progrès technologique dans les dispositifs médicaux. La population vieillissante du pays et les dépenses élevées en soins de santé augmentent la demande de systèmes d'imagerie rétinienne avancés. Le Japon est également témoin de l'adoption de l'angiographie des PTOM et de solutions d'AI pour les PTOM, ce qui améliore la détection précoce des maladies rétiniennes.
Tomographie de cohérence optique pour l'ophtalmologie
La tomographie de cohérence optique chinoise pour le marché de l'ophtalmologie a représenté la part de marché la plus importante en Asie-Pacifique en 2025, soutenue par l'augmentation des investissements dans les soins de santé, le nombre croissant de cliniques de soins oculaires et l'adoption croissante de dispositifs d'imagerie diagnostique de pointe. L'augmentation de la population de la classe moyenne et la forte prévalence des maladies oculaires liées au diabète sont à l'origine de la demande pour les systèmes des PTOM. L'accent accru mis par le gouvernement sur l'amélioration de l'accès aux soins de santé et de l'infrastructure médicale soutient également la croissance du marché des PTOM.
Cohérence optique Tomographie pour Ophtalmologie Part de marché
La Tomographie de Cohérence Optique pour l'industrie de l'Ophtalmologie est principalement dirigée par des entreprises bien établies, notamment :
- Carl Zeiss Meditec (Allemagne)
- Heidelberg Engineering (Allemagne)
- Société Topcon (Japon)
- NIDEK Co., Ltd. (Japon)
- Canon Medical Systems (Japon)
- Optovue (États-Unis)
- Alcon (Suisse)
- Johnson & Johnson Vision (États-Unis)
- Bausch + Lomb (États-Unis)
- Canon (Japon)
- Optos (Royaume-Uni)
- OptoVue (États-Unis)
- Société Tomey (Japon)
- Carl Zeiss (Allemagne)
- Quantel Medical (France)
- Optikon (Italie)
Les derniers développements en matière de Tomographie de Cohérence Optique Mondiale pour le Marché de l'Ophtalmologie
- En août 2023, Heidelberg Engineering a lancé une plate-forme améliorée Spectralis OCT 2, qui incluait des capacités d'imagerie améliorées et des outils d'analyse en profondeur pour aider à un diagnostic plus précis et à la surveillance des maladies du glaucome et d'autres affections rétiniennes. Cette mise à jour a apporté de nouveaux algorithmes logiciels et une meilleure réactivité matérielle qui a élargi l'utilité clinique, en particulier dans les grands centres de soins oculaires et les hôpitaux de recherche. L'adoption de Spectralis OCT 2 a contribué au leadership de Heidelberg dans les technologies avancées d'imagerie ophtalmique
- En septembre 2023, Orbis International s'est associé à Heidelberg Engineering Inc. pour élargir les services de vision et les programmes de formation, y compris l'éducation des OCT, en particulier dans les régions mal desservies. Le partenariat visait à permettre aux cliniciens des pays en développement d'utiliser plus efficacement les technologies de pointe des PTOM par le biais de webinaires, de possibilités d'enseignement financées et d'un soutien en ressources. Cette collaboration a permis d'améliorer la sensibilisation à la formation des PTOM et d'élargir l'accès mondial aux diagnostics oculaires avancés.
- En septembre 2023, Topcon Healthcare a élargi ses efforts d'intégration de l'IA en OCT en s'associant à RetInSight GmbH, en vue d'intégrer l'analyse de biomarqueurs rétiniens basée sur l'IA à des systèmes d'imagerie OCT de Topcon. Cette collaboration visait à améliorer la précision diagnostique et les capacités d'analyse automatisée des dispositifs OCT, en particulier dans les processus de dépistage des maladies rétiniennes chroniques
- En juin 2024, NIDEK Co., Ltd. a lancé son système RS-1 Glauvas OCT, un appareil OCT ophtalmique de nouvelle génération doté de 250 kHz de vitesse de balayage et de capacités d'imagerie à grande échelle, ainsi que d'analyses intégrées d'apprentissage profond pour aider les cliniciens à gérer plus efficacement le glaucome et les maladies rétiniennes. Le lancement a permis d'accroître la présence de NIDEKS dans l'imagerie haute performance pour le soin des yeux et a démontré que l'industrie met de plus en plus l'accent sur le diagnostic oculaire assisté par l'IA
- En mai 2024, ZEISS Medical Technology a annoncé des améliorations à sa plateforme CIRRUS 6000 OCT, y compris une base de données de référence américaine élargie et des fonctionnalités de cybersécurité améliorées, renforçant ses solutions d'imagerie axées sur les données pour les ophtalmologistes et permettant des flux de travail cliniques plus sûrs et intégrés. Ces améliorations ont renforcé l'avantage concurrentiel de la plate-forme en imagerie rétinienne avancée et en traitement des données des patients
- En juillet 2024, Heidelberg Engineering a reçu l'autorisation de la FDA pour le module SPECTRALIS OCTA avec la technologie SHIFT, ce qui a permis de réduire considérablement les délais d'acquisition d'images de 50 % tout en fournissant des images d'angiographie OCT à haute résolution. Cette étape réglementaire a élargi la capacité d'utilisation clinique et le potentiel d'adoption de l'imagerie OCTA avancée sur le marché américain, appuyant des évaluations vasculaires rapides dans la gestion des maladies rétiniennes.
- En mai 2025, Intalight a reçu l'approbation CE Mark pour sa plateforme DREAM OCT, permettant la commercialisation dans toute l'Europe. Ce système de prochaine génération d'OCT à source balayée offre une imagerie ultra-large et super-profonde avec des capacités d'angiographie intégrées d'OCT, améliorant le diagnostic rétinien et contribuant à l'adoption plus large de technologies de pointe d'OCT dans les pratiques ophtalmiques européennes
- En juillet 2024, EssilorLuxottica a confirmé l'acquisition d'une participation de 80% dans Heidelberg Engineering, une consolidation stratégique majeure qui a unifié l'un des plus grands groupes de services de lunettes et de soins oculaires au monde avec un fournisseur clé de technologie d'imagerie OCT. Cette acquisition (annoncée mi-2024 et finalisée à la fin de 2024) devrait élargir l'accès direct aux canaux cliniques pour les innovations en matière d'OCT par l'entremise de l'écosystème mondial de produits cliniques et de détail EssilorLuxottica
- En mai 2025, Optos a annoncé que les ventes mondiales de ses solutions d'imagerie MonacoPro intégrées ultra-large et OCT ont dépassé une étape importante de l'adoption, reflétant une forte demande clinique pour des plateformes d'imagerie combinées qui rationalisent les flux de travail et améliorent les diagnostics. Parallèlement, Optos a lancé une base de données de référence complète sur l'imagerie à l'échelle des États-Unis et de l'ensemble du champ afin de soutenir l'analyse de l'IA et d'améliorer la précision diagnostique dans les milieux cliniques.
- En mars 2025, Alcon a annoncé son acquisition de Cylite, un développeur de la propriété intellectuelle d'imagerie OCT hyperparallèle, signalant un engagement stratégique à faire progresser les capacités d'imagerie OCT à plein oeil pour améliorer la planification chirurgicale et les flux de travail diagnostiques ophtalmiques. Cette acquisition permet à Alcon d'intégrer une IP OCT de pointe dans des portefeuilles plus larges de chirurgie et de diagnostic
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











