Marché mondial de la pancytopénie, par médicaments ( immunosuppresseurs, stimulateurs de moelle osseuse, autres), voie d’administration (orale, injectable), utilisateurs finaux (hôpitaux, soins à domicile, centres spécialisés, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) – Tendances et prévisions de l’industrie jusqu’en 2029.
Quelle est la taille du marché et le taux de croissance de Pancytopenia
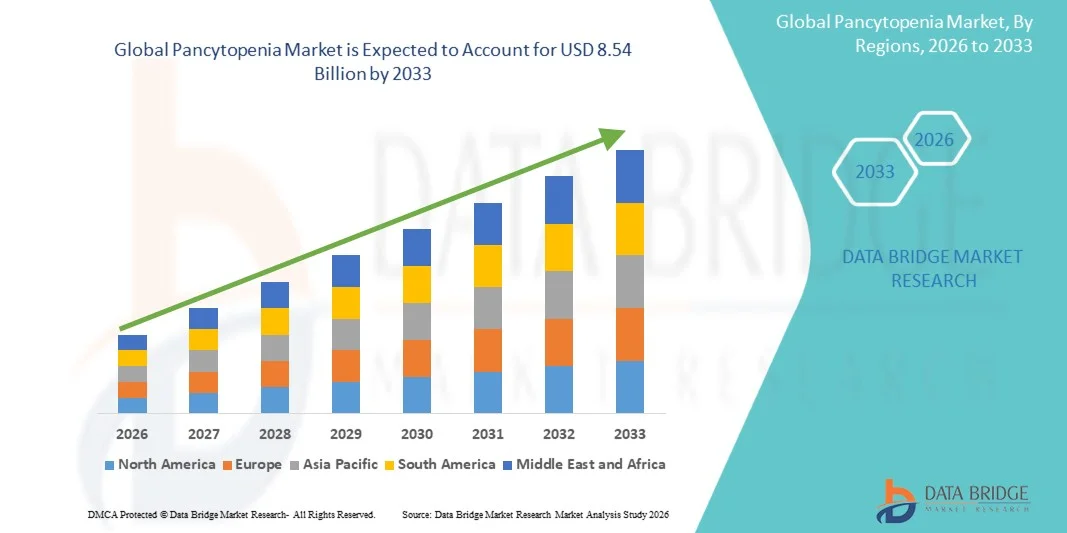
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la pancytopénie a été évaluée à4,72 milliards de dollars en 2025et devrait atteindre8,54 milliards de dollars en 2033, à unTCAC de 7,70%pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante de troubles du sang tels que l'anémie aplasique, la leucémie et les syndromes d'insuffisance médullaire, ainsi que par les progrès des technologies de diagnostic et des options de traitement, ce qui permet d'améliorer la détection et la gestion de la pancytopénie.
- De plus, la demande croissante de thérapies efficaces et ciblées, y compris la transplantation de moelle osseuse et les soins de soutien, place la gestion de la pancytopénie comme un domaine critique en hématologie. Ces facteurs accélèrent l'adoption des traitements contre la pancytopénie, ce qui stimule significativement la croissance du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):4,72 milliards de dollars
- Valeur marchande prévue (2033) :8,54 milliards de dollars
- Prévisions CAGR (2026-2033): 7.70%
Quels sont les principaux débouchés du marché pancytopénie
- La pancytopénie, une maladie hématologique caractérisée par la réduction des globules rouges, des globules blancs et des plaquettes, reçoit une attention clinique en raison de son association avec des troubles sous-jacents graves tels que l'anémie aplasique, la leucémie et l'insuffisance médullaire, rendant le diagnostic précoce et le traitement essentiels
- La demande croissante de traitements contre la pancytopénie est principalement attribuable à l'augmentation de la prévalence des troubles sanguins, à l'augmentation de la population gériatrique, aux progrès des techniques de diagnostic et à l'amélioration de l'accès aux soins et aux traitements d'hématologie.
- L'Amérique du Nord a dominé le marché de la pancytopénie avec la plus grande part des revenus de 35,9 % en 2025, soutenue par des infrastructures de soins de santé avancées, des taux de diagnostic élevés, une forte présence de produits pharmaceutiques clés etbiotechnologieles entreprises et la disponibilité d'options de traitement avancées
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché de la pancytopénie au cours de la période de prévision, sous l'impulsion d'un grand bassin de patients, de l'amélioration des infrastructures de soins de santé, de la sensibilisation accrue et de l'augmentation des dépenses de soins de santé.
- Le segment Injectable détenait la plus grande part du marché en 2025, soit 56,2 %, en raison de son utilisation généralisée en milieu hospitalier pour un traitement rapide et efficace.
Portée du rapport et segmentation du marché de la pancytopénie
|
Attributs |
Pancytopénie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché de la pancytopénie
(en milliers de dollars)Progrès dans les techniques de diagnostic et les approches de traitement ciblées(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial de la pancytopénie est l'accent de plus en plus mis sur des techniques de diagnostic avancées et des stratégies de traitement ciblées pour identifier et gérer efficacement les causes sous-jacentes de la maladie, telles que les troubles de la moelle osseuse, les infections et les maladies auto-immunes.
- Par exemple, des outils de diagnostic tels que la biopsie de la moelle osseuse et le dépistage complet de la numération sanguine (CBC) sont largement utilisés pour déterminer la cause racine de la pancytopénie, tandis que les traitements peuvent inclure des médicaments comme Filgrastim pour stimuler la production de globules blancs chez les patients touchés.
- L'adoption croissante de la médecine personnalisée permet aux fournisseurs de soins d'adapter les traitements en fonction de l'étiologie spécifique de la pancytopénie, d'améliorer les résultats des patients et de réduire les complications
- L'augmentation de la recherche en hématologie conduit au développement de thérapies innovantes, y compris des traitements immunosuppresseurs et la transplantation de cellules souches, en particulier pour les cas graves ou chroniques
- De plus, les progrès des technologies de laboratoire et des méthodes de dépistage précoce facilitent un diagnostic plus rapide et une intervention rapide, qui sont essentiels pour améliorer les taux de survie.
- Cette tendance au diagnostic précis et au traitement individualisé façonne de façon significative l'avenir du paysage de gestion de la pancytopénie
Dynamique du marché pancytopénie
Chauffeur
Prévalence croissante des troubles hématologiques et sensibilisation croissante
- L'incidence croissante de troubles hématologiques tels que l'anémie aplasique, la leucémie et les syndromes myélodysplasiques est un facteur important pour le marché de la pancytopénie, car ces conditions entraînent souvent une diminution de la production de cellules sanguines.
- Par exemple, des affections comme l'anémie aplasique nécessitent des traitements tels que le traitement immunosuppresseur et des soins de soutien avec des agents tels que Filgrastim pour augmenter le nombre de globules blancs, ce qui augmente la demande de solutions thérapeutiques
- Une sensibilisation accrue des professionnels de la santé et des patients aux symptômes précoces tels que la fatigue, les infections fréquentes et les tendances hémorragiques encourage un diagnostic et un traitement opportuns.
- L'augmentation de la disponibilité d'outils de diagnostic avancés et l'amélioration de l'accès aux services de soins de santé soutiennent davantage la croissance du marché dans les régions développées et en développement
- En outre, le nombre croissant de cas de cancer et l'utilisation de la chimiothérapie, qui peut conduire à une pancytopénie comme effet secondaire, contribuent à augmenter la demande de traitements de soutien
- L'expansion des infrastructures de soins de santé et l'augmentation des investissements dans la recherche en hématologie sont également à l'origine du développement et de l'adoption de nouvelles options thérapeutiques.
Restriction/Défi
(en milliers de dollars)Diagnostic complexe, coûts de traitement élevés et accès limité aux thérapies avancées(en milliers de dollars)
- La complexité du diagnostic de pancytopénie, en raison de son association à de multiples affections sous-jacentes, pose un défi important pour une gestion efficace des maladies.
- Par exemple, la confirmation de la cause exacte nécessite souvent des procédures invasives comme la biopsie de la moelle osseuse ainsi que de multiples tests de laboratoire, ce qui peut augmenter les coûts diagnostiques et retarder l'initiation du traitement.
- Les coûts élevés associés aux traitements avancés, y compris la transplantation de cellules souches et les thérapies à long terme, peuvent limiter l'accès des patients dans les régions à faible revenu et à revenu intermédiaire.
- La disponibilité limitée d'établissements de soins spécialisés et de professionnels formés dans certaines régions limite encore davantage l'efficacité du diagnostic et du traitement.
- Les effets indésirables associés aux thérapies, y compris les médicaments immunosuppresseurs, peuvent avoir une incidence sur la conformité des patients et les résultats du traitement.
- La variabilité de la réponse du patient au traitement en raison des différentes causes sous-jacentes accroît la complexité de la prise en charge de la maladie.
- Pour relever ces défis, il faut améliorer l'accessibilité au diagnostic, offrir des options de traitement rentables, améliorer l'infrastructure des soins de santé et sensibiliser davantage les patients et les fournisseurs de soins de santé.
Comment le marché de la pancytopénie est-il segmenté
Le marché est segmenté sur la base des médicaments, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
• Par les drogues
Sur la base des médicaments, le marché de Pancytopénie est segmenté en immunosuppresseur, stimulateurs osseux et autres. Le segment Immunosuppressant a dominé la plus grande part de revenu du marché de 41,7 % en 2025, en raison de son rôle essentiel dans le traitement de la pancytopénie associée à des troubles auto-immuns et des troubles de la moelle osseuse comme l'anémie aplasique. Ces médicaments aident à supprimer la destruction immunitaire des cellules sanguines, améliorant ainsi significativement les résultats des patients. Les médecins prescrivent largement des immunosuppresseurs en raison de leur efficacité avérée dans le rétablissement de la fonction hématopoïétique. L'augmentation de la prévalence des maladies auto-immunes favorise davantage la croissance segmentaire. La disponibilité de thérapies bien établies favorise l'adoption dans tous les milieux de santé. De solides lignes directrices cliniques recommandant des immunosuppresseurs contribuent à une demande constante. La sensibilisation accrue des professionnels de la santé assure une intervention précoce. Les entreprises pharmaceutiques continuent d'investir dans l'amélioration de l'efficacité et de l'innocuité des médicaments. La croissance du bassin de patients au niveau mondial favorise une utilisation durable. Des politiques de remboursement favorables sur les marchés développés renforcent encore l'accessibilité. L'augmentation des admissions à l'hôpital pour les cas graves contribue à augmenter les taux d'ordonnance. La surveillance continue et les besoins thérapeutiques à long terme renforcent la production de revenus. Dans l'ensemble, une forte dépendance clinique assure la domination de ce segment.
Le segment des stimulateurs osseux devrait connaître le taux de croissance le plus rapide de 18,3 % entre 2026 et 2033, alimenté par une demande croissante de thérapies qui stimulent directement la production de cellules sanguines. Ces agents, y compris les facteurs stimulant les colonies, gagnent en popularité pour leur capacité à améliorer rapidement le nombre de sang. La hausse de l'incidence de la pancytopénie induite par la chimiothérapie stimule significativement la demande. Les médecins préfèrent de plus en plus ces agents pour les soins de soutien chez les patients en oncologie. Les progrès dans le domaine de la biotechnologie conduisent à la mise au point de stimulateurs plus efficaces. L'adoption croissante dans les milieux de traitement aigu et chronique favorise la croissance. Une sensibilisation accrue aux interventions de traitement précoce stimule encore la demande. L'expansion des infrastructures de soins de santé dans les marchés émergents améliore l'accessibilité. Les entreprises pharmaceutiques se concentrent sur l'innovation et le développement de pipelines. L'augmentation des dépenses de santé contribue à une utilisation accrue. L'amélioration des résultats des patients et l'accélération des taux de rétablissement favorisent l'adoption. Le soutien des études cliniques renforce la confiance dans le traitement. Dans l'ensemble, les avantages thérapeutiques ciblés font de ce segment le segment qui connaît la croissance la plus rapide.
• Par voie d'administration
Sur la base de la voie d'administration, le marché de Pancytopénie est segmenté en voie orale et injectable. Le segment des produits injectables détenait la plus grande part du marché en 2025, soit 56,2 %, en raison de son utilisation généralisée en milieu hospitalier pour un traitement rapide et efficace. Les thérapies injectables assurent une action plus rapide et une biodisponibilité plus élevée que les médicaments oraux. Les médecins préfèrent les injections pour les cas graves nécessitant une intervention immédiate. L'augmentation des taux d'hospitalisation pour la pancytopénie soutient davantage la demande. La disponibilité de produits biologiques et de thérapies avancées sous forme injectable renforce la croissance du segment. Les hôpitaux comptent beaucoup sur des traitements injectables pour la gestion des soins critiques. L'adoption croissante de thérapies pour perfusion contribue à une utilisation accrue. L'amélioration des technologies de livraison des médicaments améliore l'innocuité et l'efficacité. Les initiatives gouvernementales visant à renforcer l'infrastructure des soins de santé soutiennent l'accessibilité. L'augmentation des cas de pancytopénie induite par la chimiothérapie stimule la demande. Les professionnels de la santé préfèrent les doses contrôlées fournies par les injectables. L'innovation continue dans les formulations injectables favorise l'expansion du marché. Dans l'ensemble, les avantages cliniques assurent la domination du segment.
Le segment Oral devrait connaître le TCAC le plus rapide de 16,5 % entre 2026 et 2033, en raison de la préférence croissante pour des options de traitement pratiques et non invasives. Les patients préfèrent les médicaments oraux pour le traitement à long terme et la facilité d'administration. Une évolution croissante vers les soins ambulatoires favorise l'adoption de médicaments par voie orale. La disponibilité d'immunosuppresseurs oraux efficaces améliore l'accessibilité au traitement. Les entreprises pharmaceutiques se concentrent sur l'élaboration de formulations orales améliorées. La sensibilisation à l'automédication favorise la croissance du segment. La rentabilité par rapport aux thérapies injectables stimule la demande. L'expansion des pharmacies de détail et en ligne assure la disponibilité. L'augmentation de la conformité des patients renforce encore l'adoption. Les progrès technologiques améliorent l'absorption et l'efficacité des médicaments. L'augmentation des coûts des soins de santé encourage l'utilisation de traitements rentables. La demande croissante de soins à domicile favorise l'utilisation de la thérapie orale. Dans l'ensemble, les tendances axées sur la commodité font de ce segment la plus forte croissance.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché de Pancytopenia est segmenté en hôpitaux, soins à domicile, centres spécialisés et autres. En 2025, le segment des hôpitaux a représenté la plus grande part des revenus du marché, soit 52,4 %, en raison de la disponibilité d'installations avancées de diagnostic et de traitement. Les hôpitaux servent de centres primaires pour la gestion des cas graves de pancytopénie. La présence de professionnels de la santé qualifiés assure un diagnostic précis et un traitement efficace. L'afflux élevé de patients contribue à l'utilisation accrue des médicaments. La disponibilité de soins de soutien comme les transfusions améliore les résultats du traitement. Les investissements publics et privés renforcent l'infrastructure hospitalière. De solides cadres de remboursement améliorent l'accessibilité des traitements. L'intégration de technologies de pointe favorise une meilleure gestion des patients. Les hôpitaux participent également aux essais cliniques, ce qui favorise l'adoption de nouvelles thérapies. L'augmentation de la prévalence des troubles du sang entraîne des visites à l'hôpital. Les approches de traitement multidisciplinaires améliorent la qualité des soins. L'augmentation des dépenses de santé soutient encore la croissance. Dans l'ensemble, les hôpitaux demeurent le segment dominant de l'utilisateur final.
Le segment des soins à domicile devrait connaître le TCAC le plus rapide de 15,9 % entre 2026 et 2033, en raison de la préférence croissante pour les traitements à domicile et la gestion des soins de longue durée. Les patients préfèrent les soins à domicile en raison du confort et de la réduction des visites à l'hôpital. L'utilisation croissante des thérapies buccales favorise le traitement à domicile. La population vieillissante contribue grandement à la demande. Les progrès technologiques permettent la télésurveillance et la télémédecine. Les systèmes de santé favorisent des modèles de soins rentables. Une sensibilisation accrue à l'autogestion favorise l'adoption. La disponibilité des services de soins à domicile améliore la conformité des patients. Les tendances de la gestion des maladies chroniques favorisent les soins à domicile. L'augmentation des coûts des soins de santé encourage le virage vers les soins à domicile. Les entreprises pharmaceutiques offrent des programmes d'aide aux patients. L'amélioration de l'accès aux médicaments par les pharmacies favorise la croissance. Dans l'ensemble, les tendances des soins axés sur le patient sont à l'origine d'une expansion rapide de ce segment.
• Par canal de distribution
Sur la base du canal de distribution, le marché de Pancytopenia est segmenté en pharmacie hospitalière, pharmacie en ligne et pharmacie de détail. En 2025, le segment de la pharmacie hospitalière détenait la plus grande part des revenus du marché, soit 47,1 %, grâce à la distribution directe de médicaments dans les hôpitaux. Les patients sous traitement dépendent des pharmacies hospitalières pour avoir un accès immédiat aux médicaments. Une coordination étroite entre les fournisseurs de soins de santé et les pharmaciens assure une prestation efficace du traitement. La disponibilité de médicaments spécialisés favorise la croissance du segment. Les politiques de remboursement améliorent l'accessibilité pour les patients. L'augmentation des admissions à l'hôpital contribue à accroître le volume des ventes. La surveillance pharmaceutique améliore l'observance du patient. L'expansion de l'infrastructure hospitalière renforce les réseaux de distribution. Des chaînes d'approvisionnement fiables assurent une disponibilité uniforme. La prévalence croissante des troubles du sang augmente la demande. Les hôpitaux demeurent les principaux centres de soins pour les maladies graves. L'intégration avec les protocoles de traitement assure une utilisation régulière. Dans l'ensemble, les pharmacies hospitalières dominent le marché.
Le segment Pharmacie en ligne devrait connaître le TCAC le plus rapide de 18,7 % entre 2026 et 2033, grâce à la numérisation rapide des services de santé. L'augmentation de la pénétration d'Internet soutient les achats de médicaments en ligne. Les patients préfèrent la livraison à domicile pour des raisons de commodité et d'accessibilité. Des prix et des rabais concurrentiels attirent davantage de consommateurs. La croissance de la télémédecine complète l'adoption de pharmacie en ligne. La disponibilité d'une large gamme de médicaments améliore le choix des consommateurs. L'amélioration de la logistique assure des services de livraison en temps opportun. Le soutien réglementaire encourage les plateformes numériques de soins de santé. La sensibilisation aux services en ligne stimule l'utilisation. Les modes de vie occupés entraînent la demande de solutions pratiques. Les entreprises pharmaceutiques s'associent à des plateformes numériques. L'expansion du commerce électronique dans le domaine des soins de santé soutient la croissance. Globalement, la transformation numérique place les pharmacies en ligne comme le segment qui connaît la croissance la plus rapide.
Quelle région détient la plus grande part du marché pancytopénie
- L'Amérique du Nord a dominé le marché de la pancytopénie avec la plus grande part des revenus de 35,9 % en 2025, soutenue par des infrastructures de soins de santé de pointe, des taux de diagnostic élevés, une forte présence d'entreprises pharmaceutiques et de biotechnologies clés et la disponibilité d'options de traitement de pointe
- Par exemple, l'utilisation généralisée de procédures diagnostiques telles que la biopsie de la moelle osseuse et le soutien au traitement avec des agents comme Filgrastim pour la gestion de la neutropénie met en évidence les capacités cliniques fortes de la région et l'accès aux soins avancés
- Cette domination est encore renforcée par des cadres de remboursement favorables, des recherches en cours en hématologie et la présence de centres de soins spécialisés axés sur les troubles du sang
Aperçu du marché américain Pancytopenia
Le marché américain de la pancytopénie a enregistré la plus grande part des revenus en 2025 en Amérique du Nord, en raison d'une forte prévalence de troubles hématologiques et d'une forte sensibilisation des fournisseurs de soins de santé et des patients. Le pays bénéficie d'une infrastructure diagnostique avancée qui permet de détecter rapidement les causes sous-jacentes telles que l'anémie aplasique, la leucémie et les troubles de la moelle osseuse. En outre, la présence de sociétés pharmaceutiques et de biotechnologies de premier plan, ainsi que les investissements continus dans la recherche et le développement, accélèrent l'introduction de thérapies innovantes. Des politiques de remboursement favorables et un accès généralisé aux soins spécialisés contribuent à la croissance du marché aux États-Unis.
Perspectives du marché de la Pancytopénie en Europe
Le marché européen de la pancytopénie devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de la sensibilisation accrue aux troubles du sang et aux systèmes de santé bien établis. La région bénéficie de lignes directrices cliniques normalisées et d'un meilleur accès aux services de diagnostic et de traitement. En outre, les investissements croissants dans les infrastructures de soins de santé et les activités de recherche soutiennent l'adoption d'approches thérapeutiques avancées. L'accent de plus en plus mis sur le diagnostic précoce et les soins axés sur le patient contribue à la croissance régulière du marché en Europe.
U.K. Pancytopenia Aperçu du marché
Le marché de la pancytopénie au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'amélioration de l'accès aux services de santé par l'intermédiaire du Service national de santé (NHS) et de la sensibilisation aux conditions hématologiques. Le pays met l'accent sur le diagnostic précoce et les voies cliniques structurées, ce qui permet une gestion efficace de la pancytopénie. En outre, les initiatives de recherche en cours et l'adoption d'options de traitement avancées devraient stimuler davantage la croissance du marché au Royaume-Uni.
Allemagne Pancytopénie Aperçu du marché
Le marché allemand de la pancytopénie devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par un système de santé solide et des dépenses de santé élevées. Allemagne L'accent mis sur la recherche clinique et l'innovation soutient l'adoption d'approches diagnostiques et thérapeutiques avancées. Une sensibilisation accrue des professionnels de la santé et la disponibilité de centres d'hématologie spécialisés contribuent à l'expansion du marché.
Aperçu du marché de la Pancytopénie en Asie-Pacifique
Le marché de la Pancytopénie Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide au cours de la période de prévision, sous l'impulsion d'un vaste bassin de patients, l'amélioration des infrastructures de soins de santé, la sensibilisation accrue et l'augmentation des dépenses de soins de santé. L'urbanisation rapide et l'élargissement de l'accès aux services de santé permettent de mieux diagnostiquer et traiter les troubles hématologiques dans toute la région. De plus, les initiatives gouvernementales visant à renforcer les systèmes de santé et à accroître les investissements dans la recherche médicale soutiennent la croissance du marché.
Aperçu du marché japonais de la pancytopénie
Le marché japonais de la pancytopénie prend de l'ampleur en raison du système de santé avancé du pays et de la prévalence croissante des maladies hématologiques liées à l'âge. L'augmentation de la population âgée est à l'origine de la demande de solutions de diagnostic et de traitement efficaces. L'accent mis par le Japon sur la recherche et la détection précoce des maladies, ainsi que sur l'adoption de thérapies innovantes, contribuent davantage à la croissance du marché.
Chine Pancytopénie Aperçu du marché
Le marché chinois de la pancytopénie a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuée à l'importante population du pays et à l'expansion des infrastructures de soins de santé. Une sensibilisation accrue aux troubles du sang, ainsi qu'une augmentation des dépenses de soins de santé, stimule la demande d'options de diagnostic et de traitement efficaces. En outre, les initiatives gouvernementales visant à améliorer l'accès aux soins de santé et la présence croissante d'entreprises pharmaceutiques nationales et internationales contribuent de façon significative à la croissance du marché en Chine.
Quelles sont les meilleures entreprises du marché pancytopénie
L'industrie pancytopénie est principalement dirigée par des entreprises bien établies, notamment :
•Pfizer (États-Unis)
•Novartis (Suisse)
• F. Hoffmann-La Roche (Suisse)
•GSK (Royaume-Uni)
•Sanofi (France)
• Johnson & Johnson (États-Unis)
• Merck & Co. (États-Unis)
•Bristol Myers Squibb (États-Unis)
• Amgen (États-Unis)
• AbbVie (États-Unis)
• Industries pharmaceutiques de Teva (Israël)
• Industries pharmaceutiques solaires (Inde)
• Cipla (Inde)
• Laboratoires du Dr Reddy (Inde)
• Lupin (Inde)
• Aurobindo Pharma (Inde)
• Zydus Lifesciences (Inde)
• Biogen (États-Unis)
• Société pharmaceutique Takeda (Japon)
• Eli Lilly and Company (États-Unis)
Quels sont les derniers développements sur le marché de Pancytopenia
- En octobre 2021, Oncopeptides AB a annoncé le retrait volontaire de Pepaxto (melphalan flufenamide) du marché américain après la phase 3 des résultats des essais OCEAN qui n'ont pas démontré une amélioration de la survie globale, ce qui a eu des répercussions sur les stratégies de traitement des maladies hématologiques associées aux cytopénies, y compris la pancytopénie.
- En mars 2022, des recherches cliniques publiées par l'American Society of Hématology ont mis en évidence l'utilisation croissante d'agonistes des récepteurs de la thrombopoïétine (ATP-RA) pour gérer les cytopénies induites par la chimiothérapie, y compris la thrombocytopénie et des conditions plus larges de suppression de la moelle osseuse contribuant à la pancytopénie, ce qui indique un changement vers des innovations en matière de soins de soutien en hématologie
- En juin 2024, le Comité d'évaluation des risques de pharmacovigilance de l'Agence européenne des médicaments a entrepris un examen de l'innocuité des médicaments contenant du métamizole en raison des cas signalés d'agranulocytose, un trouble sanguin sévère lié à la pancytopénie, menant à des mesures réglementaires, y compris le retrait dans certains pays et renforçant la surveillance de l'innocuité des médicaments.
- En novembre 2024, une étude de cas clinique publiée dans BMJ Case Reports a identifié le bupropion comme une cause potentielle de pancytopénie induite par les médicaments, renforçant l'importance de la pharmacovigilance et élargissant la compréhension des événements indésirables hématologiques liés aux médicaments
- En février 2025, une revue systématique publiée dans Discover Medicine a documenté un cas rare mais significatif de pancytopénie résultant d'interactions médicamenteuses combinées impliquant le méthotrexate, la lamotrigine et le triméthoprime-sulfaméthoxazole, mettant en évidence l'importance croissante accordée aux complications hématologiques induites par le médicament et à la gestion des risques.
- En juillet 2025, des données plus générales de l'industrie pharmaceutique indiquaient que les médicaments d'hématologie visant les troubles de la moelle osseuse et les cytopénies continuaient de faire l'objet d'approbations réglementaires et d'innovations, reflétant des investissements soutenus et des progrès dans les thérapies pertinentes à la prise en charge de la pancytopénie.
- En janvier 2026, Zydus Lifesciences a reçu l'approbation de la Food and Drug Administration des États-Unis pour des comprimés génériques d'eltrombopag, un agoniste du récepteur de la thrombopoietine utilisé pour traiter de faibles taux de plaquettes dans les troubles du sang, soutenant indirectement la prise en charge des affections associées à la pancytopénie et améliorant l'accès aux thérapies hématologiques.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique
- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.