


Marché mondial des ordinateurs personnels (PC) en tant que service, par offre (matériel, logiciel et maintenance logicielle, services), type d'entreprise (petites et moyennes entreprises, grandes entreprises), secteur d'utilisation finale (banque, services financiers, (BFSI), gouvernement, éducation, santé et sciences de la vie, informatique et télécommunications, autres), pays (États-Unis, Canada, Mexique, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Arabie saoudite, Émirats arabes unis, Afrique du Sud, Égypte, Israël, reste du Moyen-Orient et de l'Afrique) Tendances et prévisions de l'industrie jusqu'en 2029
Qu'est-ce que l'ordinateur personnel (PC) comme taille du marché des services et taux de croissance
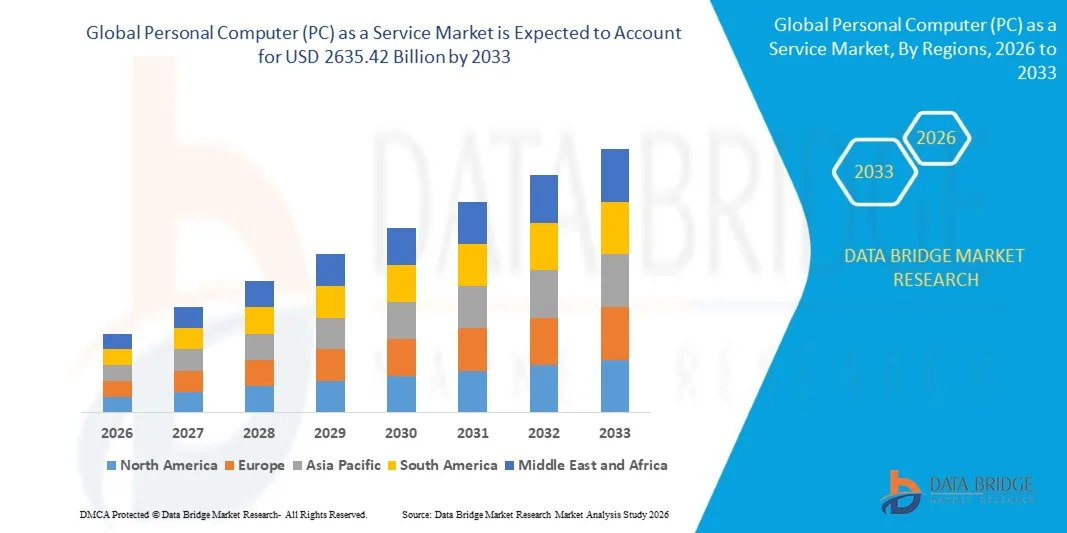
- Selon l'analyse de marché de Data Bridge, l'ordinateur personnel mondial (PC) comme un marché de services a été évalué à116,42 milliards de dollars en 2025et devrait atteindre2635,42 milliards de dollars en 2033, à unTCAC de 47,69 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de solutions informatiques basées sur l'abonnement et les progrès technologiques dans la gestion du cycle de vie des PC, ce qui conduit à une infrastructure informatique plus efficace et évolutive pour les entreprises de toutes tailles
- De plus, la demande croissante de solutions informatiques flexibles, rentables et entièrement gérées par les organisations fait du PC un modèle privilégié pour l'achat d'appareils et la gestion des TI. Ces facteurs convergents accélèrent l'adoption des offres PCaaS, stimulant ainsi significativement la croissance de l'industrie
Taille du marché et prévisions
Valeur marchande mondiale (2025):116,42 milliards de dollars
Valeur marchande prévue (2033) :2635,42 milliards de dollars
Prévisions CAGR (2026-2033):47.69%
Quels sont les principaux avantages de l'informatique personnelle (PC) comme marché de services
- L'ordinateur personnel (PC) en tant que service est un modèle informatique basé sur l'abonnement où les organisations acquièrent du matériel, des logiciels et des services de gestion dans le cadre d'un régime d'abonnement unifié. Ces solutions comprennent la fourniture d'appareils, la mise à jour des logiciels, la sécurité des paramètres et la gestion du cycle de vie, ce qui permet aux entreprises de rationaliser leurs opérations informatiques et de réduire les dépenses d'investissement initiales.
- La demande croissante d'ordinateurs personnels (PC) en tant que service est principalement alimentée par le passage à des modèles de travail hybrides et à distance, l'augmentation des initiatives de transformation numérique et la nécessité de coûts informatiques prévisibles et de gestion simplifiée des appareils. Les entreprises tirent de plus en plus parti de l'informatique personnelle (PC) en tant que service pour assurer la sécurité, l'évolutivité et l'amélioration de la productivité de l'infrastructure de TI dans plusieurs endroits
- L'Amérique du Nord a dominé l'informatique personnelle (PC) comme un marché de services avec une part de 38,4%en 2025, en raison de l'adoption généralisée de solutions informatiques par abonnement et de l'importance croissante accordée à la mobilité des travailleurs et au travail à distance
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide de l'informatique personnelle (PC) en tant que marché de services au cours de la période de prévision en raison de l'augmentation de la numérisation, de l'augmentation des budgets informatiques des entreprises et de l'adoption de modèles de travail hybrides dans des pays comme la Chine, le Japon et l'Inde.
- Le segment du matériel dominait le marché avec une part de marché de 48 % en 2025, en raison de la demande croissante de PC prêts à déployer avec des spécifications préconfigurées et des performances améliorées. Les organisations préfèrent l'informatique personnelle (PC) incluant le matériel comme solution de service pour réduire les dépenses d'immobilisations initiales et simplifier la gestion du cycle de vie grâce à des modèles de location. L'accent de plus en plus mis sur la productivité des employés et l'efficacité de l'infrastructure informatique alimente la demande de matériel
Portée du rapport et ordinateur personnel (PC) en tant que segmentation du marché des services
|
Attributs |
Ordinateur personnel (PC) en tant que service Aperçus clés du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé dans l'informatique personnelle (PC) en tant que marché de services
Croissance du PC basé sur l'abonnement et des solutions informatiques gérées
- Une tendance importante dans le marché de l'informatique personnelle (PC) en tant que service est l'évolution croissante vers des modèles PC basés sur l'abonnement et des solutions informatiques gérées, en raison du besoin croissant d'infrastructures informatiques flexibles, évolutives et rentables dans les entreprises. Ce changement permet aux organisations d'accéder au matériel et aux logiciels les plus récents sans dépenser d'investissement initial tout en bénéficiant d'un soutien intégré et d'une gestion du cycle de vie
- Par exemple, Dell Technologies et HP Inc. offrent un ordinateur personnel complet (PC) comme solutions de service qui incluent l'acquisition d'appareils, le déploiement, la gestion et les cycles de rafraîchissement pour les entreprises de différentes tailles. Ces solutions permettent aux entreprises de rationaliser les opérations informatiques et de réduire le fardeau de la gestion interne du matériel
- L'adoption de l'ordinateur personnel (PC) en tant que service se développe rapidement parmi les environnements de travail éloignés et hybrides, où la fourniture flexible d'appareils et la gestion centralisée assurent la productivité et la sécurité. Les entreprises tirent de plus en plus parti de ces services pour aider rapidement les employés à bord avec des appareils normalisés et sécurisés
- Les petites et moyennes entreprises acceptent l'informatique personnelle (PC) comme un service permettant d'accéder aux capacités informatiques de qualité d'entreprise sans subir la pression financière d'importants investissements en capital. Cette tendance facilite les initiatives de transformation numérique et permet une adoption plus rapide des technologies dans tous les secteurs
- L'intégration Cloud et l'infrastructure virtuelle de bureau (VDI) améliorent la proposition de valeur de l'ordinateur personnel (PC) en tant que service en permettant un accès sans faille aux applications et données de l'entreprise de n'importe où. Cette intégration soutient la continuité opérationnelle et améliore l'efficacité informatique globale
- Le marché connaît une forte croissance des services de TI gérés regroupés avec l'ordinateur personnel (PC) en tant qu'offre de services, qui comprennent des mises à jour de logiciels, un suivi de sécurité et un suivi des actifs. Cette combinaison est de positionner l'ordinateur personnel (PC) comme un service comme une solution informatique complète qui s'harmonise avec les besoins opérationnels modernes
Ordinateur personnel (PC) en tant que dynamique du marché des services
Chauffeur
L'augmentation de la demande de services informatiques flexibles et rentables
- Le besoin croissant d'infrastructures de TI adaptables et d'une gestion du matériel rentable est à l'origine de la demande d'ordinateur personnel (PC) en tant que service, ce qui permet aux entreprises d'évaluer les opérations sans dépenses en capital importantes. Un ordinateur personnel (PC) en tant que service offre des options de gestion du cycle de vie, de soutien et de mise à jour du matériel qui améliorent l'efficacité opérationnelle
- Par exemple, Lenovo-Personal Computer (PC) en tant qu'offre de service fournit des appareils gérés et des services de soutien qui permettent aux entreprises de réduire les frais informatiques tout en assurant la technologie la plus récente est disponible pour les employés. Ces services améliorent la disponibilité des appareils, réduisent les charges d'entretien et optimisent le coût total de possession
- Le passage à des modèles de travail hybrides intensifie la demande de capacités flexibles de déploiement et de gestion à distance. Les organisations préfèrent l'informatique personnelle (PC) comme service pour fournir, sécuriser et gérer rapidement les appareils dans les équipes dispersées
- Les entreprises recherchent de plus en plus des modèles de dépenses informatiques prévisibles que l'ordinateur personnel (PC) fournit en tant que service au moyen de plans basés sur l'abonnement. Cette prévisibilité financière contribue à l'établissement du budget, à la planification des ressources et à la prévention des investissements imprévus.
- L'accent croissant mis sur les initiatives de transformation numérique et de modernisation des TI encourage les entreprises à adopter des solutions PC gérées. L'intégration de la gestion des appareils, de la sécurité et du soutien dans les ordinateurs personnels (PC) en tant que service renforce la gouvernance informatique et la productivité globale de l'effectif
Restriction/Défi
Coûts d'installation élevés et complexité d'intégration
- Le marché de l'informatique personnelle (PC) en tant que service est confronté à des défis liés aux coûts d'installation initiaux élevés associés à l'acquisition d'appareils, à l'embarquement et à l'intégration dans les environnements informatiques existants. Les organisations doivent harmoniser le matériel, les logiciels et les cadres d'appui, ce qui peut impliquer d'importantes ressources techniques et financières.
- Par exemple, le déploiement d'un ordinateur personnel HP (PC) en tant que solution de service dans les grandes entreprises nécessite une planification minutieuse pour s'intégrer aux systèmes informatiques existants et assurer la continuité des flux de travail. Ce processus exige des équipes informatiques compétentes et peut prolonger les délais de déploiement
- La complexité de l'intégration de l'ordinateur personnel (PC) en tant que service avec diverses applications d'entreprise et protocoles de sécurité pose des défis supplémentaires. Assurer la compatibilité avec l'infrastructure informatique existante et maintenir la sécurité des données ajoute des niveaux d'effort opérationnel
- La gestion des accords de service, le suivi des biens et la logistique de soutien pour les déploiements à grande échelle augmentent la complexité opérationnelle. Les entreprises doivent maintenir la coordination entre les équipes informatiques internes et les fournisseurs de services pour répondre aux attentes en matière de performance et de conformité
- Le marché continue de rencontrer des contraintes liées à l'équilibre entre les besoins de personnalisation et les offres de services normalisées. Ces défis nécessitent une stratégie et une allocation des ressources prudentes, qui influencent le rythme d'adoption et la croissance globale du marché.
Comment l'ordinateur personnel (PC) est-il segmenté comme marché de services
Le marché est segmenté en fonction de l'offre, du type d'entreprise et de l'industrie des utilisateurs finaux.
• En offrant
Sur la base de l'offre, le marché de l'informatique personnelle (PC) en tant que service est segmenté en matériel, logiciels, maintenance et services. Le segment du matériel dominait la plus grande part du marché de 48 % en 2025, en raison de la demande croissante de PC prêts à déployer avec des spécifications préconfigurées et des performances améliorées. Les organisations préfèrent l'informatique personnelle (PC) incluant le matériel comme solution de service pour réduire les dépenses d'immobilisations initiales et simplifier la gestion du cycle de vie grâce à des modèles de location. L'accent de plus en plus mis sur la productivité des employés et l'efficacité de l'infrastructure informatique alimente la demande de matériel. Les fournisseurs qui offrent du matériel ainsi que des services de soutien groupés et de garantie gagnent la préférence parmi les entreprises qui recherchent des coûts opérationnels prévisibles.
Le secteur de la maintenance des logiciels devrait connaître le taux de croissance le plus rapide de 2026 à 2033, sous l'impulsion des entreprises. Par exemple, des entreprises telles que Dell Technologies fournissent des progiciels de gestion au sein de l'ordinateur personnel (PC) en tant que service, permettant la surveillance en temps réel, la gestion des patchs et la sécurité des terminaux. Les organisations comptent de plus en plus sur les services de maintenance des logiciels pour assurer la performance des appareils et la conformité aux protocoles de sécurité. La demande est particulièrement forte dans les secteurs où les exigences réglementaires sont élevées, où la fiabilité des logiciels et les mises à jour en temps opportun sont essentielles. L'intégration de la gestion de logiciels avec l'analyse et le support à distance améliore l'efficacité opérationnelle, stimulant l'adoption dans les PME et les grandes entreprises.
• Par type d'entreprise
Sur la base du type d'entreprise, l'ordinateur personnel (PC) en tant que marché des services est segmenté en petites et moyennes entreprises (PME) et grandes entreprises. Les grandes entreprises ont dominé la plus grande part des revenus du marché en 2025, en raison de leur besoin d'infrastructures de TI évolutives et de la gestion centralisée d'importants salariés. Un ordinateur personnel (PC) en tant que service fournit à ces organisations des coûts prévisibles, un déploiement facile d'appareils et des politiques de TI uniformes dans plusieurs endroits. Les entreprises adoptent de plus en plus l'informatique personnelle (PC) comme service pour réduire le fardeau des équipes informatiques internes tout en assurant la normalisation des appareils et la gestion du cycle de vie. Les solutions destinées aux grandes entreprises comprennent souvent des dispositifs de sécurité améliorés, une surveillance à distance et des services gérés, ce qui les rend très attrayants pour l'environnement des entreprises.
Le segment des petites et moyennes entreprises devrait connaître le TCAC le plus rapide de 2026 à 2033, alimenté par l'adoption croissante de solutions de PC par abonnement flexibles. Par exemple, l'ordinateur personnel HP (PC) en tant qu'offre de service permet aux PME d'accéder à du matériel de haute performance sans investissement initial important, fournissant des coûts prévisibles et une infrastructure évolutive. Les PME préfèrent les ordinateurs personnels (PC) comme solutions de service pour soutenir les travailleurs à distance et les modèles de travail hybrides, assurant ainsi la continuité des activités et la productivité. La capacité d'intégrer le matériel, les logiciels et les services de soutien dans un seul forfait d'abonnement accélère encore l'adoption dans les PME.
• Par l'industrie de l'utilisateur final
Sur la base de l'industrie de l'utilisateur final, le marché de l'informatique personnelle (PC) en tant que service est segmenté en banque, services financiers et assurance (BFSI), gouvernement, éducation, santé et sciences de la vie, TI et télécommunications, et autres. L'industrie des TI et des télécommunications a dominé la plus grande part de revenus du marché en 2025, tirée par la transformation numérique rapide et la demande d'appareils informatiques à haute performance. Les entreprises de l'informatique et des télécommunications adoptent de plus en plus l'informatique personnelle (PC) comme service pour assurer le déploiement rapide des appareils, une gestion informatique simplifiée et le respect des protocoles de sécurité. L'ordinateur personnel (PC) en tant que service permet également une surveillance centralisée, des mises à jour logicielles et le dépannage à distance, qui sont critiques dans les environnements exigeants en TI.
L'industrie des soins de santé et des sciences de la vie devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par le besoin croissant de solutions informatiques sûres, conformes et fiables. Par exemple, Lenovos Personal Computer (PC) en tant qu'offre de services pour les organisations de soins de santé assure la gestion intégrée des logiciels, la sécurité des paramètres et le soutien du cycle de vie des appareils, assurant le respect des exigences réglementaires telles que HIPAA. Cette croissance est encore soutenue par l'adoption croissante de systèmes de télémédecine, d'analyse de recherche et de gestion numérique des patients, qui nécessitent des PC à haute performance avec des services de soutien robustes. La capacité d'évaluer les abonnements en fonction de la taille de la main-d'oeuvre et des modes d'utilisation rend l'ordinateur personnel (PC) très attrayant en santé et en sciences de la vie.
Quelle région détient la plus grande part de l'ordinateur personnel (PC) comme marché de services
- L'Amérique du Nord a dominé l'informatique personnelle (PC) en tant que marché de services avec la plus grande part des revenus de 34,4 % en 2025, grâce à l'adoption généralisée de solutions de TI par abonnement et à l'importance croissante accordée à la mobilité des travailleurs et au travail à distance.
- Les entreprises de la région préfèrent de plus en plus PCaaS pour des coûts informatiques prévisibles, une gestion simplifiée des appareils et une surveillance centralisée, permettant une intégration transparente avec l'infrastructure informatique existante et les services cloud
- La forte présence de grands fournisseurs, la forte sensibilisation technologique et l'augmentation des investissements dans les initiatives de transformation numérique alimentent la croissance du marché, faisant de PCaaS une solution privilégiée pour les PME et les grandes entreprises
L'ordinateur personnel américain (PC) en tant que service Market Insight
Le marché américain de l'informatique personnelle (PC) en tant que service a capté la plus grande part de revenus en 2025 en Amérique du Nord, alimentée par l'adoption rapide du cloud computing, des modèles de travail hybrides et des services de TI évolutifs basés sur l'abonnement. Les organisations accordent la priorité à l'efficacité opérationnelle et réduisent les frais généraux de TI par l'entremise d'un ordinateur personnel (PC) en tant que service, qui fournit du matériel, des logiciels et du soutien en un seul paquet. La demande croissante pour la gestion d'appareils à distance, les mises à jour logicielles et la sécurité des terminaux, associée aux capacités d'intégration avec les applications d'entreprise, contribue de façon significative à l'expansion du marché.
Europe Particulier Computer (PC) comme un aperçu du marché des services
L'Europe Personal Computer (PC) en tant que marché des services devrait s'étendre à un important TCAC au cours de la période de prévision, principalement en raison de la nécessité d'une infrastructure informatique rentable et de la transformation numérique du lieu de travail. L'urbanisation croissante, l'adoption croissante de services basés sur le cloud et des réglementations strictes en matière de sécurité des données encouragent les entreprises à adopter l'informatique personnelle (PC) comme service. Les organisations européennes apprécient la flexibilité, la gestion centralisée des appareils et les coûts d'abonnement prévisibles offerts par l'ordinateur personnel (PC) en tant que service, soutenant l'adoption dans les grandes entreprises et les PME.
L'ordinateur personnel du Royaume-Uni (PC) en tant que service
L'ordinateur personnel (PC) du Royaume-Uni en tant que marché de services devrait croître à un TCAC remarquable au cours de la période de prévision, alimenté par la demande croissante de solutions informatiques flexibles et l'adoption de modèles de travail hybrides et à distance. Les organisations mettent de plus en plus en place un service d'informatique personnelle (PC) pour assurer la continuité des activités, réduire les dépenses d'immobilisations et permettre une gestion sécuritaire des appareils. La solide infrastructure numérique, conjuguée à des investissements croissants dans la modernisation des TI, continue de stimuler la croissance du marché dans les secteurs privé et public.
Allemagne Ordinateur personnel (PC) en tant que service
Le marché allemand de l'informatique personnelle (PC) en tant que service devrait s'étendre à un TCAC considérable au cours de la période de prévision, sous l'impulsion des entreprises. Allemagne L'écosystème technologique avancé, associé à l'augmentation des budgets informatiques, soutient le déploiement de l'ordinateur personnel (PC) comme service dans diverses industries. Les entreprises tirent parti de l'informatique personnelle (PC) en tant que service pour simplifier la gestion du cycle de vie, intégrer la sécurité des paramètres et permettre des politiques de TI normalisées dans plusieurs bureaux.
Asia-Pacific Personal Computer (PC) as a Service Market Insight
L'ordinateur personnel Asie-Pacifique (PC) en tant que marché des services est sur le point de croître au rythme le plus rapide du TCAC durant la période de prévision de 2026 à 2033, en raison de la numérisation croissante, de l'augmentation des budgets informatiques des entreprises et de l'adoption de modèles de travail hybrides dans des pays comme la Chine, le Japon et l'Inde. Les organisations mettent de plus en plus en œuvre l'informatique personnelle (PC) en tant que service destiné à soutenir l'infrastructure de TI évolutive et la gestion des effectifs à distance. En outre, la présence d'ordinateurs personnels (PC) mondiaux et régionaux en tant que fournisseurs de services et d'initiatives gouvernementales favorisant l'adoption de technologies augmente l'accessibilité et l'accessibilité des PME et des grandes entreprises.
Japon ordinateur personnel (PC) comme un aperçu du marché de services
Le marché japonais de l'informatique personnelle (PC) en tant que service prend de l'ampleur grâce à l'accent mis par le pays sur les solutions numériques de travail, l'automatisation d'entreprise et la modernisation des TI. Les organisations accordent la priorité à l'informatique personnelle (PC) en tant que service pour rationaliser la gestion des appareils, améliorer la sécurité des paramètres et soutenir les environnements de travail hybrides. L'intégration de l'informatique personnelle (PC) en tant que service avec des services en nuage et des applications d'entreprise, combinée à un accent sur la productivité et l'efficacité opérationnelle, stimule la croissance du marché tant dans les entreprises que dans le secteur public.
China Personal Computer (PC) en tant que service Aperçu du marché
En 2025, le marché chinois de l'informatique personnelle (PC) en tant que service a représenté la plus grande part du marché en Asie-Pacifique, attribuable à la numérisation rapide des entreprises, à l'adoption de modèles informatiques basés sur l'abonnement et à la présence d'un chef de file national et international en tant que fournisseur de services. Les organisations chinoises préfèrent de plus en plus l'ordinateur personnel (PC) comme service pour réduire la complexité de la gestion des TI, optimiser les coûts et assurer un déploiement sécurisé et évolutif des appareils. Le gouvernement pousse vers des entreprises intelligentes et des initiatives de transformation numérique accélère encore l'adoption de l'informatique personnelle (PC) comme solution de service dans toutes les industries.
Quelles sont les meilleures entreprises en informatique personnelle (PC) en tant que marché de services
L'industrie de l'informatique personnelle (PC) en tant que service est principalement dirigée par des entreprises bien établies, notamment :
- Lenovo (Chine)
- HP India Sales Private Limited (Inde)
- Dell Inc. (États-Unis)
- CompuCom Systems Inc. (États-Unis)
- Microsoft (États-Unis)
- Hemmersbach Holding GmbH (Allemagne)
- Service IT Direct (Royaume-Uni)
- StarHub (Singapour)
- Télia (Suède)
- Arrow Electronics Inc. (États-Unis)
- Logiciels utopiques (États-Unis)
- SHI International Corp (États-Unis)
- Plc de Softcat (Royaume-Uni)
- CSA (Australie)
- Connexion PC Inc. (États-Unis)
- Groupe ATEA (Norvège)
- Zones LLC (États-Unis)
- Intel Corporation (États-Unis)
- XMA LTD (Royaume-Uni)
- CHG-MERIDIEN (Allemagne)
- Innova Solutions (États-Unis)
- Capgemini (France)
- RAM-Tech PC Solutions LLC (États-Unis)
- SYNNEX Corporation (États-Unis)
- Panasonic Corporation (Japon)
- Computacentre (UK) Ltd (Royaume-Uni)
Quels sont les derniers développements dans l'informatique personnelle (PC) comme marché de services
- En décembre 2025, Asus India a annoncé son intention de porter la pénétration d'un ordinateur portable compatible avec l'IA à 30 % d'ici la fin de 2026 par l'entremise de forfaits d'abonnement avec intégrateurs système. Cette initiative devrait conduire de manière significative à l'adoption du PCaaS en Inde, car les organisations et les établissements d'enseignement peuvent accéder à des dispositifs performants et capables de l'IA sans investissement initial important. Les forfaits d'abonnement permettent aux PME et aux écoles de déployer plus facilement des technologies de pointe tout en assurant un soutien continu, des mises à jour et une couverture de garantie. Cette évolution indique également une tendance plus large du marché où les fournisseurs de matériel tirent parti des modèles PCaaS pour accroître la portée et l'intégration des capacités d'IA, en positionnant les solutions basées sur l'abonnement comme un catalyseur stratégique pour la productivité de la main-d'oeuvre et les initiatives de transformation numérique
- En octobre 2025, Microsoft a mis fin à la prise en charge de Windows 10, créant une poussée mondiale de la demande de rafraîchissement des appareils. Cette évolution accélère le marché mondial du PCaaS, car les entreprises recherchent des solutions d'abonnement rentables et à coût nul pour remplacer les appareils existants. Les organisations sont motivées à assurer la conformité avec les logiciels mis à jour, à améliorer la sécurité des paramètres et à permettre aux employés de disposer de systèmes d'exploitation et d'outils de productivité modernes. Le scénario de fin de support a également sensibilisé les décideurs en matière de TI aux avantages des solutions PCaaS gérées, y compris les mises à jour automatisées, la surveillance centralisée des appareils et les coûts d'abonnement prévisibles, faisant de PCaaS une option privilégiée pour les entreprises mondiales qui cherchent à moderniser efficacement leur infrastructure informatique.
- En juillet 2025, le règlement de l'UE sur l'écoconception est entré en vigueur, exigeant une plus grande efficacité énergétique et une conception durable des dispositifs électroniques. Ce changement de réglementation favorise l'adoption de modèles PCaaS en Europe qui intègrent des programmes centralisés de reprise et des services de gestion du cycle de vie. Les entreprises cherchent de plus en plus des solutions d'abonnement qui aident à atteindre les objectifs ESG, réduisent les déchets électroniques et optimisent l'utilisation des appareils tout en réduisant le coût total de la propriété. Le règlement renforce l'attractivité du PCaaS pour les entreprises privilégiant la durabilité, car les fournisseurs d'abonnement peuvent offrir des dispositifs entièrement gérés, des mises à jour automatisées et une élimination respectueuse de l'environnement, en alignant la gestion de l'infrastructure informatique sur des objectifs plus larges de responsabilité d'entreprise.
- En mars 2025, Canalys a signalé que le marché indien des PC a augmenté de 8,1 % par année, mettant en évidence une forte demande d'appareils informatiques dans les entreprises, les PME et les établissements d'enseignement. Cette croissance met en évidence une forte opportunité de marché pour les fournisseurs de PCaaS, car les modèles basés sur l'abonnement permettent aux organisations d'évaluer le déploiement des appareils en fonction des besoins numériques croissants. Les entreprises peuvent tirer parti du financement flexible, de la gestion des appareils et des services logiciels groupés pour répondre aux besoins croissants en TI sans dépenser d'importantes dépenses en capital. Le rapport indique également que les entreprises indiennes adoptent rapidement la transformation numérique, le PCaaS étant devenu un outil clé pour soutenir les modèles de travail hybrides, les opérations à distance et l'amélioration de la productivité de la main-d'oeuvre.
- En janvier 2025, Google, Temasek et Bain ont documenté l'économie numérique de l'Asie du Sud-Est à hauteur de 300 milliards de dollars américains, mettant l'accent sur le financement par abonnement comme un outil essentiel pour les PME pour acquérir des outils numériques. Cette constatation met en évidence le potentiel d'adoption de PCaaS dans la région, car les modèles d'abonnement permettent aux entreprises d'accéder à des PC, à des logiciels et à des services gérés de haute performance sans coûts initiaux. Les PME bénéficient de dépenses opérationnelles prévisibles, d'une gestion informatique simplifiée et d'infrastructures évolutives qui peuvent se développer en fonction des besoins des entreprises. Le rapport souligne qu'à mesure que l'Asie du Sud-Est continuera à numériser rapidement, le PCaaS jouera un rôle central dans la modernisation des entreprises, l'accessibilité des TI et le développement plus large d'une économie numérique en premier parmi les industries.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











