



Segmentation du marché mondial de la radiologie de perfusion, par modalité (tomodensitométrie (TDM), imagerie par résonance magnétique (IRM) et médecine nucléaire), application (imagerie cardiovasculaire, imagerie de la ventilation, imagerie cérébrale et autres), utilisateur final (hôpitaux, centres de diagnostic et autres), type d'organe (cœur, poumon, rein, foie et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché de la radiologie de perfusion et le taux de croissance
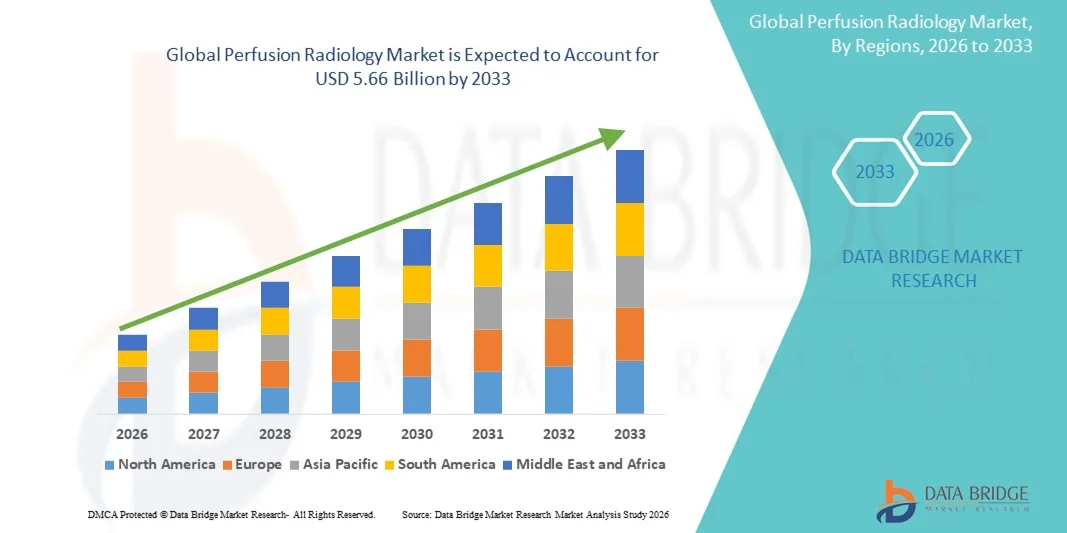
- Selon l'analyse de Data Bridge Market Research, la taille du marché mondial de la radiologie par perfusion a été évaluée à2,88 milliards de dollars en 2025et devrait atteindre5,66 milliards de dollars en 2033, à unTCAC de 8,81%pendant la période de prévision
- La croissance du marché est largement attribuable à la prévalence croissante des troubles neurologiques et cardiovasculaires, ainsi qu'à l'adoption de plus en plus fréquente de techniques d'imagerie avancées pour le diagnostic précoce, la planification du traitement et la surveillance des résultats dans les hôpitaux et les centres de diagnostic.
- De plus, les progrès technologiques continus dans l'imagerie par perfusion par TDM et IRM, combinés à une demande croissante de solutions diagnostiques précises, non invasives et efficaces dans le temps, font de la radiologie par perfusion un élément essentiel de l'imagerie médicale moderne. Ces facteurs convergents accélèrent l'adoption, ce qui stimule considérablement la croissance globale du marché.
Taille du marché et prévisions
- Valeur de marché (2025):USD 2,88 milliards
- Valeur marchande prévue (2033) :5,66 milliards de dollars
- Prévisions TCAC:8.81%
Perfusion Radiologie Analyse du marché
- La radiologie par perfusion, qui englobe des techniques avancées d'imagerie par TDM et par IRM qui évaluent le débit sanguin des tissus et la dynamique de la perfusion, est une composante de plus en plus critique de l'imagerie diagnostique moderne, en particulier en neurologie, oncologie et cardiologie, en raison de sa capacité à permettre une prise de décision clinique rapide, précise et non invasive.
- L'augmentation de la demande de radiologie par perfusion est principalement due à la charge mondiale croissante decourse, le cancer et les maladies cardiovasculaires, ainsi que l'accent clinique sur le diagnostic précoce, la médecine de précision et la planification de traitement axée sur les données dans les hôpitaux et les centres d'imagerie diagnostique
- L'Amérique du Nord a dominé le marché de la radiologie par perfusion avec une part des revenus de 38,6 % en 2025, appuyée par une infrastructure de soins de santé de pointe, une forte pénétration des systèmes de TDM et d'IRM, et une forte adoption de l'imagerie par perfusion dans les flux de travail des accidents vasculaires cérébraux aigus et oncologiques, particulièrement aux États-Unis.
- La région Asie-Pacifique devrait connaître la croissance la plus rapide, représentant une part de marché de 2025, grâce au développement rapide des infrastructures de soins de santé, à l'augmentation des volumes d'imagerie diagnostique et à l'augmentation des investissements dans les technologies de radiologie de pointe en Chine, en Inde et en Asie du Sud-Est
- Le segment de la Tomographie par calcul (CT Scan) a dominé le marché mondial de la radiologie par perfusion avec une part de 44,1 % en 2025, en raison de son temps d'acquisition rapide, de sa disponibilité généralisée dans les services d'urgence et de son rôle critique dans des applications sensibles au temps, commeAVC aigudiagnostic et planification du traitement
Portée du rapport et segmentation du marché de la radiologie par perfusion
|
Attributs |
Perfusion Radiologie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de la radiologie de la perfusion
L'adoption croissante de l'imagerie par perfusion automatisée et compatible avec l'IA
- Une tendance significative et accélérée sur le marché mondial de la radiologie par perfusion est l'intégration deintelligence artificielle(AI) et l'automatisation avancée dans les flux de perfusion de TDM et d'IRM, en améliorant la précision diagnostique, la rapidité et le soutien à la décision clinique à travers la neurologie, l'oncologie et la cardiologie
- Par exemple, des logiciels de perfusion alimentés par l'IA sont de plus en plus utilisés dans l'imagerie des accidents vasculaires cérébraux pour quantifier automatiquement le flux sanguin cérébral et générer des cartes rapides qui aident les cliniciens à identifier les tissus cérébraux récupérables dans des fenêtres de temps critique
- L'intégration de l'IA dans la radiologie de la perfusion permet des caractéristiques telles que la détection automatique des lésions, l'analyse normalisée des paramètres de perfusion et la réduction de la variabilité entre lecteurs, ce qui améliore la cohérence et la confiance dans les résultats diagnostiques. En outre, les algorithmes d'apprentissage automatique permettent une post-traitement plus rapide, ce qui est essentiel dans les situations d'urgence et de soins aigus
- L'intégration sans faille du logiciel d'imagerie par perfusion avec les systèmes de prise de décisions cliniques, les SRP et les hôpitaux facilite les flux de travail centralisés de l'imagerie, permettant aux radiologistes et aux cliniciens d'accéder aux informations sur la perfusion aux côtés d'autres données diagnostiques grâce à une interface unifiée
- Cette tendance vers des solutions d'imagerie par perfusion intelligentes, optimisées par les flux de travail et axées sur les données remodele les attentes en matière de radiologie diagnostique avancée. Par conséquent, les fournisseurs d'imagerie se concentrent de plus en plus sur les plates-formes de perfusion utilisant l'intelligence artificielle qui appuient l'analyse automatisée, les rapports en temps réel et le déploiement évolutif
- La demande de solutions de radiologie par perfusion améliorée par l'IA augmente dans les hôpitaux et les centres de diagnostic, les fournisseurs de soins de santé privilégiant le diagnostic plus rapide, l'amélioration des résultats et l'efficacité opérationnelle dans des environnements cliniques sensibles au temps
Dynamique du marché de la radiologie par perfusion
Chauffeur
Augmentation du fardeau des troubles neurologiques et cardiovasculaires
- La prévalence mondiale croissante des accidents vasculaires cérébraux, du cancer et des maladies cardiovasculaires, associée à la nécessité croissante d'une imagerie fonctionnelle précise, est un moteur majeur de la demande de solutions de radiologie par perfusion
- Par exemple, l'utilisation croissante de l'imagerie par perfusion de CT dans les voies d'AVC ischémiques aiguës est devenue essentielle pour guider les décisions de thrombolyse et de thromboctomie, améliorant ainsi de façon significative les résultats des patients.
- Comme les systèmes de soins de santé mettent l'accent sur le diagnostic précoce et la planification personnalisée du traitement, l'imagerie par perfusion fournit des renseignements physiologiques précieux qui vont au-delà de l'imagerie anatomique conventionnelle, appuyant les décisions cliniques fondées sur des preuves
- En outre, la disponibilité croissante de scanners de TDM et d'IRM avancés dans les hôpitaux et les centres de diagnostic permet une plus large adoption de l'imagerie par perfusion sur les marchés des soins de santé développés et émergents
- L'accent de plus en plus mis sur les soins axés sur les résultats et la médecine de précision accélère l'intégration de la radiologie de perfusion dans les flux de travail cliniques courants, en particulier dans l'évaluation de la réponse au traitement en oncologie et l'évaluation de la perfusion cardiaque
- L'augmentation des investissements dans les infrastructures de soins de santé, associée à l'amélioration des cadres de remboursement pour les procédures d'imagerie avancées, continue de soutenir la croissance soutenue du marché pour de multiples applications cliniques.
Restriction/Défi
Coûts élevés du système et complexité technique
- Le coût élevé associé aux systèmes perfectionnés de perfusion de TDM et d'IRM, ainsi qu'aux logiciels spécialisés et aux exigences de maintenance, pose un défi important à l'adoption généralisée, en particulier dans les établissements de soins de santé qui ne disposent pas de ressources suffisantes.
- Par exemple, les petits hôpitaux et les centres de diagnostic sont souvent confrontés à des restrictions budgétaires qui limitent l'accès aux technologies d'imagerie par perfusion haut de gamme, ce qui ralentit la pénétration du marché dans les régions en développement.
- Pour relever ces défis, il faut simplifier les solutions logicielles, améliorer l'utilisation des scanners et améliorer la formation des cliniciens, car l'imagerie par perfusion exige une expertise technique pour l'acquisition et l'interprétation précises des résultats.
- Bien que les progrès technologiques réduisent progressivement les temps d'analyse et la complexité opérationnelle, le rapport coût-bénéfice perçu peut encore dissuader l'adoption parmi les établissements à faible volume de patients.
- De plus, la variabilité des politiques de remboursement des procédures avancées d'imagerie par perfusion dans les régions peut limiter l'adoption, car une couverture incohérente crée une incertitude financière pour les fournisseurs de soins de santé
- L'absence de protocoles cliniques normalisés et de lignes directrices pour l'interprétation de l'imagerie par perfusion dans certaines applications pose de nouveaux défis à l'adoption, ce qui entraîne une adoption prudente parmi les cliniciens et les centres d'imagerie.
- Surmonter ces obstacles au moyen de solutions d'imagerie rentables, de post-traitement en nuage et d'initiatives de formation élargies sera essentiel pour libérer le plein potentiel de croissance du marché mondial de la radiologie par perfusion
Comment le marché de la radiologie de la perfusion est-il segmenté
Le marché est segmenté selon la modalité, l'application, l'utilisateur final et le type d'organe.
- Par Modalité
Sur la base de la modalité, le marché de la radiologie par perfusion est segmenté en Tomographie Computée (CT Scan), Imagerie par résonance magnétique (IRM) et Médecine Nucléaire. En 2025, le segment du scanner a dominé le marché avec la plus grande part de revenus du marché, soit 44,1 %, en raison de son temps d'acquisition rapide, de la disponibilité généralisée dans les hôpitaux et les établissements de soins d'urgence, et du rôle crucial joué dans les diagnostics d'AVC aigus et les évaluations cardiovasculaires. La perfusion de CT fournit des images à haute résolution et une cartographie rapide de la perfusion, ce qui la rend essentielle pour les décisions cliniques sensibles au temps, en particulier en neurologie et en cardiologie. Le segment bénéficie également de mises à niveau technologiques continues, telles que les algorithmes itératifs de reconstruction et le post-traitement basé sur l'IA, en améliorant la précision et l'efficacité. De plus, le coût relativement faible et la connaissance clinique générale des systèmes de TDM appuient leur domination sur les marchés développés et émergents. Les hôpitaux préfèrent de plus en plus la perfusion de CT pour son efficacité opérationnelle et sa capacité à s'intégrer aux flux de travail d'imagerie existants.
Le segment de l'IRM devrait connaître le taux de croissance le plus rapide de 9% du TCAC de 2026 à 2033, alimenté par son contraste supérieur des tissus mous, ses capacités d'imagerie multiparamétriques et sa nature non ionisante, ce qui le rend idéal pour les études neurologiques, oncologiques et de perfusion cardiaque. Les techniques avancées de perfusion par IRM, y compris le contraste de sensibilité dynamique (DSC) et l'étiquetage de spin artériel (ASL), gagnent en popularité en raison de leur capacité à fournir des mesures quantitatives de perfusion sans exposition au rayonnement. L'adoption croissante de scanners IRM à champ élevé et de cartes de perfusion assistées par l'IA stimule l'expansion du segment. Une sensibilisation accrue des cliniciens aux avantages diagnostiques de l'IRM et à l'augmentation des investissements dans les infrastructures de soins de santé dans les économies émergentes devrait contribuer à la croissance accélérée de ce segment.
- Par demande
Sur la base de l'application, le marché de la radiologie par perfusion est segmenté en imagerie cardiovasculaire, imagerie par ventilation, imagerie cérébrale et autres. Le segment de l'imagerie cérébrale a dominé le marché avec la plus grande part de 41,5 % en 2025, en raison de l'incidence croissante des accidents vasculaires cérébraux et des troubles neurodégénératifs. L'imagerie par perfusion joue un rôle crucial dans la détection précoce des accidents vasculaires cérébraux, l'identification de la pénombre ischémique et la surveillance de la perfusion de tumeurs cérébrales pendant le traitement. Les hôpitaux et les centres de diagnostic adoptent largement des protocoles de perfusion cérébrale en raison de l'importance clinique dans les soins actifs et la planification du traitement. En outre, les progrès réalisés dans l'analyse automatisée de la perfusion basée sur l'IA améliorent la précision du diagnostic et l'efficacité des processus, ce qui renforce la domination du segment. L'imagerie cérébrale demeure au cœur de la recherche et des essais cliniques, ce qui entraîne un investissement continu et l'adoption.
Le segment de l'imagerie cardiovasculaire devrait connaître le taux de croissance le plus rapide de 7 % du TCAC de 2026 à 2033, en raison de la prévalence croissante des maladies cardiaques et de l'utilisation croissante de l'imagerie par perfusion pour l'évaluation et la planification des ischémies myocardiques. Les techniques avancées de perfusion cardiaque, y compris l'IRM de perfusion de stress et l'angiographie de perfusion de CT, permettent une détection précoce de la maladie coronarienne et une évaluation fonctionnelle du débit sanguin myocardique. Les hôpitaux et les centres cardiaques intègrent de plus en plus l'imagerie par perfusion dans les diagnostics cardiovasculaires de routine. La prise de conscience croissante des alternatives diagnostiques non invasives et précises à l'angiographie traditionnelle invasive soutient l'adoption rapide du segment.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché de la radiologie par perfusion est segmenté en hôpitaux, centres de diagnostic et autres. Le segment hospitalier a dominé le marché avec une part de 62 % en 2025, en raison de la disponibilité d'équipement d'imagerie avancé, de radiologues formés et d'un débit élevé de patients. Les hôpitaux exigent souvent des évaluations rapides et précises de la perfusion pour les soins d'urgence, l'oncologie et les interventions cardiovasculaires, ce qui en fait les principaux consommateurs de solutions de radiologie de perfusion. L'intégration de l'imagerie par perfusion dans les flux de travail des hôpitaux et les dossiers de santé électroniques améliore encore son utilisation. En outre, les hôpitaux investissent massivement dans la modernisation de leur infrastructure d'imagerie, ce qui renforce leur domination sur le marché. Les grands centres médicaux universitaires conduisent également la recherche et l'adoption clinique de l'imagerie par perfusion, contribuant ainsi à la part de marché du segment.
Le segment des centres de diagnostic devrait connaître le taux de croissance le plus rapide de 9% entre 2026 et 2033, en raison de l'augmentation de la demande en imagerie ambulatoire, de la baisse des coûts opérationnels et de l'augmentation de l'accès aux soins de santé dans les régions émergentes. Les centres de diagnostic élargissent leurs offres de services pour inclure l'imagerie par perfusion pour les applications neurologiques, cardiaques et oncologiques, en tirant parti des systèmes portables et rentables de CT/IRM. Les collaborations avec les hôpitaux et les plateformes de téléradiologie permettent d'optimiser rapidement les rapports et les flux de travail. La sensibilisation accrue des patients et des médecins de référence aux avantages de l'imagerie par perfusion dans les milieux non hospitaliers soutient davantage cette trajectoire de croissance du segment.
- Par type d'organe
Sur la base du type d'organe, le marché de la radiologie de la perfusion est segmenté en coeur, poumon, rein, foie, etc. Le segment cardiaque a dominé le marché avec une part de 50,2 % en 2025, en raison de la prévalence croissante des maladies cardiovasculaires et du rôle critique de l'imagerie par perfusion myocardique dans le diagnostic de l'ischémie et l'évaluation de l'efficacité du traitement. L'imagerie par perfusion permet une évaluation non invasive de la maladie coronaire et guide les stratégies d'intervention. Les hôpitaux et les centres cardiaques investissent dans des protocoles de perfusion avancés pour le TCM et l'IRM, renforçant ainsi la domination du segment. De plus, l'intégration de la cartographie de la perfusion induite par l'IA facilite la quantification précise du flux sanguin myocardique, améliorant les résultats cliniques et la prise de décisions. La recherche et les essais cliniques axés sur la perfusion cardiaque renforcent la sensibilisation et l'adoption.
Le segment pulmonaire devrait connaître le taux de croissance le plus rapide de 8 % entre 2026 et 2033, alimenté par l'augmentation des cas de maladie pulmonaire obstructive chronique (MPOC), d'embolie pulmonaire et d'autres affections respiratoires. L'imagerie par perfusion pulmonaire, particulièrement en utilisant des techniques de CT et de médecine nucléaire, est de plus en plus utilisée pour l'évaluation non invasive de l'inadéquation ventilation-perfusion et de l'évaluation pulmonaire fonctionnelle. Une sensibilisation accrue des Pulmonologues et des fournisseurs de soins de santé aux options diagnostiques avancées favorise l'adoption. Les marchés émergents sont témoins d'un investissement accru dans des centres d'imagerie offrant des diagnostics de perfusion pulmonaire, contribuant ainsi à une croissance rapide. Le développement continu de protocoles d'imagerie à faible dose et la quantification de la perfusion pulmonaire assistée par l'IA accélère encore ce segment.
Quelle région détient la plus grande part du marché de la radiologie par perfusion
- L'Amérique du Nord a dominé le marché de la radiologie par perfusion avec une part des revenus de 38,6 % en 2025, appuyée par une infrastructure de soins de santé de pointe, une forte pénétration des systèmes de TDM et d'IRM, et une forte adoption de l'imagerie par perfusion dans les flux de travail des accidents vasculaires cérébraux aigus et oncologiques, particulièrement aux États-Unis.
- Les hôpitaux et les centres de diagnostic de la région mettent de plus en plus en oeuvre l'imagerie par perfusion de TDM, d'IRM et de médecine nucléaire à des fins de détection précoce des maladies, de planification des traitements et de recherche, ce qui témoigne d'une grande sensibilisation clinique et d'une grande disponibilité technologique.
- L'adoption généralisée est soutenue par des politiques de remboursement favorables, des dépenses de soins de santé élevées et la présence d'importants acteurs du marché qui investissent dans la R-D et des solutions innovantes d'imagerie par perfusion
Aperçu du marché américain de la radiologie par perfusion
Le marché américain de la radiologie par perfusion a enregistré la plus grande part de revenus de 42 % en Amérique du Nord en 2025, grâce à l'adoption de modalités d'imagerie avancées, y compris le CT, l'IRM et la médecine nucléaire, pour des applications cardiovasculaires, neuronales et oncologiques. Les hôpitaux et les centres de diagnostic investissent de plus en plus dans l'imagerie par perfusion pour la détection précoce des maladies, la planification du traitement et la surveillance post-thérapie. La prévalence croissante des accidents vasculaires cérébraux, des maladies coronariennes et du cancer alimente la demande d'une évaluation précise et non invasive de la perfusion. L'intégration de solutions d'analyse assistée par l'IA, de logiciels automatisés de post-traitement et de téléradiologie améliore l'efficacité du travail et la précision du diagnostic. De plus, des politiques de remboursement favorables, des dépenses de santé élevées et des radiologues qualifiés continuent de favoriser la croissance du marché. Les États-Unis demeurent la principale source de revenus en raison de leur infrastructure de soins de santé avancée et de leur forte concentration en R-D.
Europe Perfusion Radiologie Aperçu du marché
Le marché européen de la radiologie par perfusion devrait s'étendre à un TCAC important au cours de la période de prévision, en raison de l'augmentation des investissements dans les soins de santé, de l'augmentation de l'incidence des troubles cardiovasculaires et neurologiques et d'initiatives gouvernementales vigoureuses favorisant la détection précoce des maladies. Les hôpitaux et les centres d'imagerie de toute l'Allemagne, de la France et de l'Italie adoptent des systèmes avancés d'imagerie par perfusion, tandis que les cadres de remboursement favorisent une utilisation clinique plus large. L'urbanisation et la sensibilisation accrue aux techniques de diagnostic non invasives favorisent l'adoption. La demande s'étend aux applications d'imagerie cardiovasculaire, cérébrale et oncologique, en particulier dans les hôpitaux multispécialisés et d'enseignement. En outre, les progrès technologiques continus et l'intégration de l'analyse de la perfusion basée sur l'IA contribuent à l'expansion du marché.
Aperçu du marché britannique de la radiologie par perfusion
Le marché britannique de la radiologie par perfusion devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'augmentation des dépenses en soins de santé, de l'expansion de l'infrastructure hospitalière et de l'augmentation de la prévalence des accidents vasculaires cérébraux et des maladies cardiovasculaires. L'adoption du TDM, de l'IRM et de l'imagerie par perfusion en médecine nucléaire est appuyée par des initiatives de santé publique et des investissements du secteur privé dans les technologies d'imagerie. L'intégration de l'IA pour l'analyse automatisée de la perfusion, l'amélioration du flux de travail et l'amélioration de la précision diagnostique accélère l'adoption. Les hôpitaux, les centres de diagnostic et les cliniques spécialisées intègrent l'imagerie par perfusion dans les flux de travail cliniques pour la détection précoce et la surveillance du traitement. Une sensibilisation accrue des cliniciens et des patients aux avantages de l'imagerie non invasive stimule la croissance. L'évolution des lignes directrices cliniques et l'adoption de systèmes d'imagerie hybride renforcent la dynamique du marché.
Allemagne Perfusion Radiologie Aperçu du marché
Le marché allemand de la radiologie par perfusion devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par de solides infrastructures de soins de santé, des progrès technologiques et une forte adoption de techniques d'imagerie de précision. Les hôpitaux et les centres de diagnostic investissent dans l'imagerie par perfusion pour des applications cardiovasculaires, neurovasculaires et oncologiques. La sensibilisation accrue à la détection précoce des maladies, conjuguée au financement public et aux investissements privés dans les technologies d'imagerie, appuie l'expansion du marché. L'intégration de logiciels assistés par l'IA et de modalités d'imagerie hybride améliore la précision et l'efficacité du diagnostic. Allemagne L'accent mis sur l'innovation, la durabilité et la qualité des soins de santé favorise l'adoption de solutions avancées d'imagerie par perfusion. La demande couvre à la fois les nouvelles installations hospitalières et les mises à niveau dans les services de radiologie existants.
Aperçu du marché de la radiologie par perfusion en Asie-Pacifique
Le marché de la radiologie par perfusion en Asie-Pacifique est sur le point de croître au rythme le plus rapide de TCAC de 12 %, de 2026 à 2033, en raison de l'augmentation de l'incidence des maladies cardiovasculaires, neurovasculaires et pulmonaires, de l'augmentation des dépenses de soins de santé et des progrès technologiques dans des pays comme la Chine, le Japon et l'Inde. L'urbanisation rapide, la sensibilisation croissante aux diagnostics non invasifs et les initiatives gouvernementales visant à promouvoir les hôpitaux intelligents et l'infrastructure d'imagerie avancée appuient l'adoption du marché. Les hôpitaux et les centres de diagnostic élargissent les services d'imagerie et les systèmes hybrides CT/IRM sont de plus en plus déployés. L'augmentation des investissements dans les infrastructures de soins de santé et l'accessibilité à des solutions d'imagerie par perfusion abordables stimulent davantage la croissance du marché. La région est également en train de devenir un pôle de fabrication et d'innovation en matière d'équipement d'imagerie.
Japon Perfusion Radiologie Aperçu du marché
Le marché japonais de la radiologie par perfusion prend de l'ampleur grâce au système de santé avancé du pays, au vieillissement de la population et à l'adoption de modalités d'imagerie technologiquement sophistiquées. Les hôpitaux et les cliniques spécialisées utilisent de plus en plus l'imagerie par perfusion pour les applications d'AVC, de cardiologie et d'oncologie. L'intégration de l'analyse de la perfusion assistée par l'IA, du post-traitement automatisé et de la téléradiologie permet un diagnostic plus rapide et plus précis. Le nombre croissant d'hôpitaux intelligents et d'infrastructures de santé connectées favorise l'adoption généralisée. La demande d'imagerie non invasive et précise pour la détection précoce et la surveillance du traitement est à l'origine de l'expansion du marché. Le Japon met l'accent sur l'innovation, la sécurité des patients et les soins médicaux avancés, ce qui renforce la croissance soutenue du marché.
Inde Perfusion Radiologie Aperçu du marché
En 2025, le marché indien de la radiologie par perfusion a représenté la part de marché la plus importante en Asie-Pacifique, attribuable à l'expansion de l'infrastructure des soins de santé, à l'augmentation de la prévalence des maladies cardiovasculaires et neurologiques et à l'adoption rapide de technologies d'imagerie de pointe. Les hôpitaux, les centres de diagnostic et les cliniques spécialisées intègrent de plus en plus le TDM, l'IRM et l'imagerie par perfusion en médecine nucléaire dans la pratique clinique courante. Les initiatives gouvernementales pour les soins de santé numériques et les hôpitaux intelligents, associées à la disponibilité de solutions d'imagerie rentables, favorisent l'adoption. La sensibilisation des cliniciens et des patients aux avantages diagnostiques non invasifs accélère encore la croissance du marché. La forte population de patients et la classe moyenne croissante contribuent à la demande croissante de services d'imagerie par perfusion.
Quelles sont les meilleures entreprises du marché de la radiologie par perfusion
L'industrie de la radiologie par perfusion est principalement dirigée par des entreprises bien établies, notamment :
- GE Santé(États-Unis)
- CANON MEDICAL SYSTEMS CORPORATION (Japon)
- Koninklijke Philips N.V. (Pays-Bas)
- Siemens Healthineers AG (Allemagne)
- Viz.ai, Inc.(États-Unis)
- Bracco S.p.A. (Italie)
- FUJIFILM Holdings Corporation(Japon)
- Shimadzu Corporation (Japon)
- Lantheus Medical Imaging, Inc.(États-Unis)
- Périmé AB(Suède)
- Neusoft Medical Systems Co., Ltd. (Chine)
- Medtronic (Irlande)
- Société Positron (États-Unis)
- iSchemaView, Inc. (États-Unis)
- Olea Medical (France)
- RapidAI (États-Unis)
- Santé Canada (Chine)
- RamSoft Inc. (Canada)
- RadNet, Inc. (États-Unis)
- Santé du spectre (États-Unis)
Quelles sont les évolutions récentes du marché mondial de la radiologie par perfusion
- En juillet 2025, le logiciel 4DMedical de CT:VQ a reçu l'autorisation de la FDA 510(k) pour sa solution d'imagerie par perfusion de ventilation non contrastante CT, permettant la ventilation pulmonaire quantitative et les cartes de perfusion à l'aide de données de routine CT sans matériel spécialisé. Cette innovation élargit l'accès à l'imagerie par perfusion pulmonaire fonctionnelle et s'intègre aux flux de travail standard
- En avril 2025, Brainomix a annoncé que sa plate-forme d'imagerie Brainomix 360 AVC a reçu la clairance de la FDA pour un nouveau volume ischémique, ce qui a permis aux cliniciens d'estimer le volume de coeur à partir de scans CT non contrastants avec des performances semblables à la perfusion de CT et à la perfusion d'IRM. Cette avancée élargit l'accès à des informations sur le niveau de perfusion, même dans des environnements sans imagerie de perfusion dédiée, améliorant le triage des AVC et les décisions de traitement
- En décembre 2024, Cercare Medical a annoncé qu'elle avait obtenu l'autorisation de la FDA pour son logiciel d'imagerie par perfusion de CT, en complément de sa solution antérieure de perfusion par IRM. Cette étape élargit les capacités avancées d'analyse de la perfusion cérébrale pour les cliniciens, offrant des cartes de perfusion précises pour soutenir des diagnostics plus rapides dans les accidents vasculaires cérébraux aigus et d'autres affections neurologiques
- En mai 2024, RapidAI a annoncé que la FDA des États-Unis a accordé la clairance 510(k) pour son module d'imagerie de perfusion AngioFlowMC, conçu pour fournir des cartes de perfusion directement dans la suite interventionnelle afin d'aider les cliniciens à évaluer les changements du flux sanguin cérébral pendant les soins d'AVC. Cette autorisation permet un flux de travail plus rapide et plus efficace et peut-être de meilleurs résultats pour les patients à des moments critiques
- En mars 2023, Brainomix a reçu l'autorisation de la FDA pour son logiciel Brainomix 360 e‐ASPECTS AI, qui fait partie d'une plate-forme d'imagerie plus large qui soutient les soins aux AVC, y compris les modules d'analyse de perfusion (e‐CTP et e‐IRM). Cette autorisation a permis l'adoption rapide d'un soutien à la décision de perfusion basé sur l'IA dans les réseaux américains d'AVC
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











