



Segmentation du marché mondial des dispositifs chirurgicaux vasculaires périphériques, par produit (ballons d'angioplastie, stents d'angioplastie, cathéters, endoprothèses EVAR, filtres de veine cave inférieure, dispositifs de modification de la plaque, dispositifs de modification du flux hémodynamique et autres dispositifs), utilisateurs finaux (hôpitaux, cliniques, centres de chirurgie ambulatoire , cliniques spécialisées et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des dispositifs chirurgicaux vasculaires périphériques
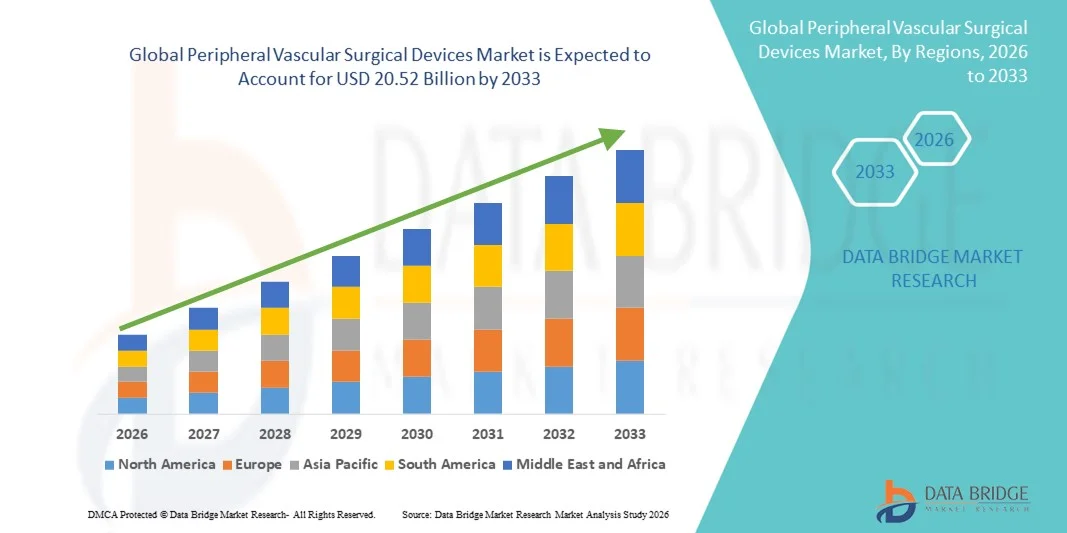
- Selon l'analyse de Data Bridge Market Research, la taille du marché mondial des appareils chirurgicaux périphériques a été évaluée à12,55 milliards de dollars en 2025et devrait atteindre20,52 milliards de dollars en 2033, à unTCAC de 6,34 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des maladies vasculaires périphériques, l'augmentation de la population gériatrique et une prise de conscience accrue à l'égard des traitements chirurgicaux peu invasifs, ce qui entraîne une plus grande adoption de dispositifs chirurgicaux vasculaires avancés dans les hôpitaux et les établissements spécialisés.
- De plus, la demande croissante de solutions efficaces, sûres et technologiquement avancées pour les interventions vasculaires met en place des dispositifs chirurgicaux vasculaires périphériques comme choix critique pour traiter des maladies comme les artères périphériques, les anévrismes et les varices. Ces facteurs convergents accélèrent l'adoption de solutions périphériques de dispositifs chirurgicaux vasculaires, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur de marché (2025):12,55 milliards de dollars
- Valeur marchande prévue (2033) :20,52 milliards de dollars
- Prévisions TCAC:6.34%
Analyse du marché des dispositifs chirurgicaux vasculaires périphériques
- Les dispositifs chirurgicaux périphériques vasculaires, y compris les endoprothèses avancées, les cathéters et les outils d'intervention minimalement invasifs, sont des composantes de plus en plus vitales dans le traitement des maladies vasculaires périphériques en raison de leur capacité à améliorer les résultats des patients, à réduire les délais d'intervention et à améliorer la sécurité procédurale tant dans les hôpitaux que dans les établissements spécialisés.
- La demande croissante de ces dispositifs est principalement alimentée par l'augmentation de la prévalence de la maladie de l'artère périphérique, l'augmentation de la population gériatrique et la préférence croissante pour des interventions peu invasives par rapport aux interventions conventionnelles.
- L'Amérique du Nord a dominé le marché des appareils chirurgicaux périphériques avec la plus grande part de revenus de 42,5 % en 2025, en raison de l'incidence élevée des troubles vasculaires, de l'infrastructure de soins de santé établie et de la présence de grands fabricants d'appareils, les États-Unis ayant adopté des solutions chirurgicales vasculaires innovantes.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché des dispositifs chirurgicaux périphériques au cours de la période de prévision, enregistrant un TCAC d'environ 9,8 %, appuyé par une sensibilisation accrue aux maladies vasculaires, une augmentation des dépenses en soins de santé et l'adoption rapide de technologies peu invasives dans les pays émergents comme la Chine et l'Inde.
- Le segment des Stents d'angioplastie a dominé la plus grande part du marché de 35,7 % en 2025, en raison de leur adoption généralisée dans le traitement des maladies coronariennes et des artères périphériques.
Portée du rapport et segmentation du marché des dispositifs chirurgicaux vasculaires périphériques
|
Attributs |
Dispositifs chirurgicaux périphériques |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché périphérique des dispositifs chirurgicaux vasculaires
Déplacement vers des techniques chirurgicales moins invasives et avancées
- Une tendance significative et accélérée sur le marché mondial des dispositifs chirurgicaux périphériques est l'adoption croissante d'interventions chirurgicales peu invasives et guidées par l'image
- Ces techniques visent à réduire le temps de récupération du patient, à minimiser les complications et à améliorer l'exactitude de la procédure. Les hôpitaux et les cliniques spécialisées investissent de plus en plus dans des appareils de pointe tels que les cathéters endovasculaires, les systèmes d'angioplastie en ballon et les stents pour répondre à la demande d'interventions vasculaires précises.
- Par exemple, en 2024, plusieurs grands centres cardiovasculaires d'Amérique du Nord et d'Europe ont adopté des systèmes d'endoprothèse vasculaire périphérique de nouvelle génération dotés de capacités de navigation améliorées, améliorant l'efficacité procédurale et les résultats pour les patients
- L'intégration de modalités d'imagerie telles que l'échographie intravasculaire (IVUS) et la tomographie de cohérence optique (OCT) avec des dispositifs vasculaires périphériques fournit aux cliniciens une visualisation en temps réel, permettant une meilleure prise de décision pendant les interventions
- En outre, les innovations dans les matériaux et les revêtements des appareils améliorent les taux de patiexité à long terme et réduisent le risque de resténose, ce qui favorise l'adoption de dispositifs vasculaires périphériques avancés.
- Cette tendance vers des interventions plus sûres, moins invasives et plus précises transforme les protocoles de traitement et encourage les fournisseurs de soins de santé mondiaux à moderniser leurs capacités en chirurgie vasculaire
Dynamique du marché des dispositifs chirurgicaux vasculaires périphériques
Chauffeur
Incidence croissante des maladies de l'artère périphérique et des troubles cardiovasculaires
- La prévalence croissante de la maladie de l'artère périphérique (DAP), des complications vasculaires liées au diabète et d'autres troubles cardiovasculaires est un facteur clé de l'expansion du marché des dispositifs chirurgicaux périphériques
- Les populations vieillissantes, les modes de vie malsains et l'augmentation du comportement sédentaire contribuent à l'incidence croissante des maladies vasculaires dans le monde
- Par exemple, en 2025, les hôpitaux d'Asie-Pacifique ont signalé une augmentation des interventions endovasculaires pour gérer l'ischémie critique des membres et d'autres affections vasculaires périphériques, ce qui a entraîné une demande accrue de cathéters, de ballons et d'endoprothèses spécialisés.
- La sensibilisation accrue aux diagnostics précoces et aux soins préventifs, ainsi que la disponibilité d'options de traitement avancées, incitent les patients à chercher des interventions en temps opportun.
- La présence de cardiologues d'intervention qualifiés et la croissance de l'infrastructure hospitalière, en particulier dans les marchés émergents, favorisent l'adoption de dispositifs chirurgicaux périphériques
- De plus, les initiatives gouvernementales et les polices d'assurance favorisant la santé et l'intervention cardiovasculaires contribuent à la croissance régulière du marché.
Restriction/Défi
Coûts élevés de l'appareil et complexité procédurale
- Le coût élevé des dispositifs chirurgicaux périphériques avancés et des interventions connexes constitue un obstacle important, en particulier dans les régions en développement et dans les établissements de soins de petite taille.
- L'acquisition de cathéters spécialisés, d'endoprothèses et de dispositifs intégrés à l'imagerie peut être coûteuse, limitant l'accès de certains patients
- Par exemple, les hôpitaux d'Amérique latine et d'Afrique s'appuient souvent sur des techniques chirurgicales conventionnelles en raison de contraintes budgétaires et de la disponibilité limitée de dispositifs vasculaires modernes.
- Des exigences procédurales complexes et le besoin de professionnels de la santé hautement qualifiés peuvent également ralentir l'adoption dans les régions où la disponibilité des spécialistes est limitée
- Les risques postopératoires et l'hésitation du patient à l'égard des interventions invasives peuvent freiner davantage la croissance du marché
- Il sera essentiel de relever ces défis grâce à la mise au point d'appareils rentables, à l'amélioration de la formation des cliniciens et au développement d'infrastructures de soins de santé plus larges pour assurer une expansion soutenue du marché mondial.
Comment le marché périphérique des dispositifs chirurgicaux est-il segmenté
Le marché est segmenté en fonction du produit et des utilisateurs finaux.
- Par produit
Sur la base du produit, le marché des dispositifs chirurgicaux vasculaires périphériques est segmenté en Ballons d'angioplastie, Stents d'angioplastie, Cathéters, Grafts d'endoprothèses EVAR, Filtres de Vena Cava (IVC), Dispositifs de modification de plaques, Dispositifs de modification du débit hémodynamique et autres dispositifs. En 2025, le segment des Stents d'angioplastie a dominé la plus grande part du marché de 35,7 %, en raison de leur adoption généralisée dans le traitement des maladies coronariennes et des artères périphériques. Les endoprothèses fournissent une patente à long terme et sont préférées pour les lésions complexes. Le segment bénéficie d'innovations technologiques telles que les endoprothèses à élution médicamenteuse et les endoprothèses biorésorbables, qui réduisent les taux de résorption. L'augmentation de la prévalence des maladies artérielles périphériques (DAP) alimente la demande mondiale. Les hôpitaux et les cliniques spécialisées adoptent largement des stents en raison de leur efficacité avérée. Des taux élevés de réussite procédurale et une invasibilité minimale favorisent l'acceptation des patients. La couverture d'assurance et le remboursement dans les régions développées soutiennent la part de marché. La sensibilisation accrue des cliniciens aux résultats post-procédure renforce encore la domination des revenus. L'amélioration continue de la conception et de la flexibilité de l'endoprothèse augmente l'utilisation des anatomies difficiles. La préférence des patients pour des traitements peu invasifs favorise également la croissance. L'incidence croissante du diabète et de l'obésité entraîne indirectement l'utilisation de l'endoprothèse.
Le segment des dispositifs de modification des plaques devrait connaître la croissance la plus rapide, enregistrant un TCAC de 12,8% de 2026 à 2033, dû à l'adoption croissante d'appareils d'athéectomie et de lithotripsy pour les lésions vasculaires complexes. Ces dispositifs permettent d'enlever ou de modifier en toute sécurité les plaques calcifiées, ce qui améliore les résultats de la procédure. L'utilisation croissante dans la gestion des maladies artérielles périphériques stimule l'absorption. L'augmentation de la population gériatrique avec des taux de calcification vasculaire plus élevés favorise l'adoption. Progrès technologiques, y compris athéectomie directionnelle et orbitale, croissance du combustible. Les hôpitaux et les centres de cardiologie interventionnelle préfèrent ces dispositifs pour les cas à risque élevé. L'intégration aux systèmes d'imagerie améliore la précision et la sécurité. Les campagnes de sensibilisation et les programmes de formation augmentent la familiarité des cliniciens. Des temps d'intervention plus courts et des complications réduites conduisent à la préférence du patient. L'expansion des applications dans les interventions coronaires contribue également à la croissance. Les marchés émergents avec une prévalence croissante de la DAP offrent des possibilités supplémentaires.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché des dispositifs chirurgicaux vasculaires périphériques est segmenté en hôpitaux, cliniques, centres chirurgicaux ambulatoires, cliniques spécialisées et autres. En 2025, le segment des hôpitaux a représenté la plus grande part des revenus du marché, soit 48,9 %, en raison des volumes élevés de patients et de la disponibilité d'une infrastructure d'intervention vasculaire avancée. Les hôpitaux sont équipés de laboratoires de cathologie et de modalités d'imagerie nécessaires pour des interventions complexes. Les installations de traitement à grande échelle préfèrent les endoprothèses, les cathéters et les dispositifs EVAR pour les cas critiques. Les cardiologues interventionnels formés et les chirurgiens vasculaires favorisent l'adoption. La disponibilité de soins post-procédure et de soutien d'urgence renforce la domination des hôpitaux. La couverture d'assurance pour les interventions en milieu hospitalier appuie les revenus du marché. L'incidence croissante des maladies cardiovasculaires dans le monde contribue à une forte utilisation. L'intégration de techniques peu invasives dans les hôpitaux favorise l'efficacité des procédures. Les hôpitaux effectuent souvent des interventions hybrides complexes nécessitant plusieurs dispositifs. Les collaborations en recherche et les essais cliniques appuient davantage l'adoption d'instruments. Une forte confiance des patients dans les établissements hospitaliers entraîne la demande.
Le segment des Centres chirurgicaux ambulatoires devrait connaître la croissance la plus rapide, avec un TCAC de 11,5% de 2026 à 2033, alimenté par la tendance croissante des interventions vasculaires externes. Ces centres offrent des solutions de rechange rentables aux procédures en milieu hospitalier, avec des délais de récupération plus courts et des coûts de procédure moins élevés. L'adoption de procédures d'angioplastie et d'endoprothèses peu invasives dans les SCA augmente. L'amélioration des systèmes d'imagerie et des laboratoires portatifs de cathétérisme favorise la croissance. Les patients préfèrent les SCA pour leur commodité et la réduction des séjours à l'hôpital. Le nombre croissant d'ASC vasculaires spécialisés dans les régions développées stimule l'adoption. L'élargissement de la couverture d'assurance pour les soins ambulatoires contribue également à la croissance. Se concentrer sur la satisfaction des patients et les soins personnalisés accélère l'adoption. La disponibilité de personnel d'intervention formé dans les CAA assure la sécurité des procédures. Les marchés émergents sont témoins de la création d'ASC, soutenant l'expansion du marché. Une sensibilisation accrue aux traitements vasculaires non invasifs favorise la croissance.
Quelle région détient la plus grande part du marché périphérique des dispositifs chirurgicaux
- L'Amérique du Nord a dominé le marché des appareils chirurgicaux périphériques avec la plus grande part des revenus de 42,5 % en 2025.
- Animé par la forte incidence des troubles vasculaires, les infrastructures de soins de santé établies et la présence de grands fabricants d'appareils
- Le marché a représenté une part importante du marché régional en raison de l'adoption substantielle de solutions chirurgicales vasculaires novatrices, de pratiques cliniques avancées et d'initiatives de recherche continues.
Aperçu du marché des dispositifs chirurgicaux périphériques
Le marché américain des dispositifs chirurgicaux périphériques a enregistré la plus grande part de revenus en Amérique du Nord en 2025, alimentée par l'utilisation généralisée de dispositifs chirurgicaux avancés, l'augmentation de la prévalence des maladies vasculaires périphériques et la forte présence d'entreprises clés de dispositifs médicaux. La demande croissante de procédures minimalement invasives et l'innovation continue dans la technologie des appareils propulsent le marché du pays.
Europe Dispositifs chirurgicaux périphériques Aperçu du marché
Le marché européen des dispositifs chirurgicaux périphériques devrait s'étendre à un TCAC important tout au long de la période de prévision, sous l'impulsion d'infrastructures de soins bien établies, d'une prévalence croissante de troubles vasculaires et de progrès technologiques dans les solutions chirurgicales. Des pays comme l'Allemagne, la France et le Royaume-Uni sont témoins d'une forte croissance dans les hôpitaux et les cliniques spécialisées, soutenant l'adoption de dispositifs chirurgicaux avancés.
U.K. Dispositifs chirurgicaux périphériques du marché
Le marché des dispositifs chirurgicaux périphériques du Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de la sensibilisation accrue aux maladies vasculaires, des politiques de remboursement favorables et de l'adoption d'interventions chirurgicales peu invasives. La présence de cliniques spécialisées et de réseaux hospitaliers avancés favorise l'expansion du marché.
Allemagne Dispositifs chirurgicaux périphériques Aperçu du marché
Allemagne Le marché des dispositifs chirurgicaux périphériques devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par des normes élevées en matière de soins de santé, une solide infrastructure de recherche et de développement et une forte importance accordée aux technologies chirurgicales innovantes. L'intégration d'appareils vasculaires de pointe dans les hôpitaux et les cliniques spécialisées stimule la croissance du marché.
Aperçu du marché des dispositifs chirurgicaux périphériques en Asie-Pacifique
Le marché des dispositifs chirurgicaux périphériques en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide de TCAC d'environ 9,8 % au cours de la période de prévision, grâce à la sensibilisation accrue aux maladies vasculaires, à l'augmentation des dépenses de soins de santé et à l'adoption rapide de technologies peu envahissantes dans les pays émergents comme la Chine et l'Inde. L'expansion des réseaux hospitaliers, les initiatives gouvernementales et l'augmentation de la population de patients sont des facteurs clés de la croissance dans la région.
Japon Dispositifs chirurgicaux périphériques Aperçu du marché
Le marché japonais des dispositifs chirurgicaux périphériques connaît une croissance en raison de la prévalence croissante des maladies vasculaires périphériques, de l'infrastructure de soins de santé avancée et d'une forte concentration sur les interventions chirurgicales peu invasives. L'adoption croissante de dispositifs vasculaires innovants dans les hôpitaux et les cliniques spécialisées est à l'origine de l'expansion du marché.
Chine périphériques dispositifs chirurgicaux vasculaires Aperçu du marché
Le marché chinois des appareils chirurgicaux périphériques représentait la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à la sensibilisation accrue aux troubles vasculaires, à l'expansion des infrastructures de soins de santé, à l'augmentation de la population de patients et à l'adoption rapide de technologies peu invasives. La disponibilité de dispositifs chirurgicaux vasculaires avancés et le soutien gouvernemental à la modernisation des soins de santé sont des facteurs de croissance importants.
Quelles sont les meilleures entreprises du marché périphérique des dispositifs chirurgicaux vasculaires
L'industrie des dispositifs chirurgicaux vasculaires périphériques est principalement dirigée par des entreprises bien établies, notamment :
•Médtronic(Irlande)
• Boston Scientific Corporation (États-Unis)
• Laboratoires Abbott (États-Unis)
•Société Terumo(Japon)
• BD (États-Unis)
•Cuisson médicale(États-Unis)
• Cordis (États-Unis)
•B. Braun Melsungen AG(Allemagne)
• Cardinal Health (États-Unis)
•Meril Sciences de la vie(Inde)
•Société scientifique MicroPort(Chine)
• Getinge AB (Suède)
• Endologix, Inc. (États-Unis)
• WL Gore & Associates (États-Unis)
• AngioDynamics, Inc. (États-Unis)
• BIOTRONIK (Allemagne)
• Lepu Medical Technology (Chine)
• Penumbra, Inc. (États-Unis)
• iVascular S.L.U. (Espagne)
• Nipro Corporation (Japon)
Les derniers développements du marché mondial des dispositifs chirurgicaux périphériques
- En mars 2022, Shockwave Medical Inc. a introduit le cathéter de la Lithotripsy intravasculaire périphérique (LIV) Shockwave M5+, conçu pour réduire le temps de traitement et étendre les options de traitement de la LIV pour les maladies artérielles périphériques (DAP) en modifiant efficacement la plaque artérielle calcifiée dans les sites de lésions difficiles. Ce produit a marqué un progrès important dans le traitement de la calcification vasculaire non chirurgicale et l'extension de l'utilisation de la LIV périphérique
- En mars 2023, Shockwave Medical a lancé le cathéter de l'IVL périphérique de Shockwave L6, conçu spécifiquement pour les vaisseaux périphériques plus grands comme les artères iliaques et fémorales communes, en utilisant la lithotripsy ciblée pour décomposer la plaque calcifiée et améliorer les résultats procéduraux pour les patients atteints de PAD. Cette innovation a élargi la portée de la technologie IVL dans les interventions vasculaires périphériques
- En juin 2023, Endologix (aujourd'hui TriReme Medical) a reçu l'approbation de la FDA américaine pour le système Detour, un dispositif de contournement endovasculaire qui restaure le flux sanguin autour de longs blocages de l'artère fémorale superficielle (SFA) sans chirurgie ouverte, élargissant les options de traitement endovasculaire dans l'espace PAD. Cette approbation a fourni aux cliniciens des options moins invasives que l'angioplastie et l'endoprothèse classiques.
- En octobre 2023, le CardioFlow FreedomFlow Orbital Atherectomy System a remporté l'autorisation de la FDA 510(k) des États-Unis, offrant une approche innovante d'atherectomie rotationnelle pour traiter les lésions artérielles périphériques sévèrement calcifiées et ajouter la concurrence au paysage du dispositif de modification des plaques PAD. Cette clairance a renforcé la tendance vers des technologies traitant de la calcification vasculaire complexe
- En juin 2024, Philips a reçu l'approbation préalable de la FDA des États-Unis (PMA) pour son système d'endoprothèses veineuses duo ciblant les blocages veineux, y compris la thrombose veineuse profonde chronique (DVT), améliorant significativement les choix de traitement pour les maladies veineuses dans la catégorie vasculaire périphérique. Le Duo Venous Stent System vise à améliorer les résultats cliniques et à élargir le portefeuille d'appareils pour les interventions veineuses périphériques
- En juin 2024, Abbott Spirit BTK (Below‐The‐Knee) System, qui utilise un échafaudage résorbable pour traiter l'ischémie chronique menaçant les membres (CLTI), a reçu l'approbation de la FDA des États-Unis, introduisant une nouvelle plate-forme d'échafaudage dédiée aux applications BTK et montrant les progrès réalisés dans les solutions d'appareils PAD ciblées. Cette approbation a permis l'adoption clinique d'une approche d'échafaudage de prochaine génération pour l'ischémie sévère des membres.
- En octobre 2024, Boston Scientific Corporation a achevé l'acquisition de Silk Road Medical Inc. pour environ 1,18 milliard de dollars, renforçant considérablement le portefeuille de technologie vasculaire périphérique de Boston Scientific en apportant la plateforme TransCarotid Artery Revascularization (TCAR) de Silk Road et l'expertise endovasculaire complémentaire. Ce mouvement stratégique a renforcé les capacités de Boston Scientific dans les segments d'intervention carotides et périphériques
- En juillet 2025, MicroPort Endovastec a annoncé la première utilisation commerciale de son système de collage thoracique Talos en Argentine, en traitant avec succès une dissection aortique Stanford de type B à l'aide d'un seul greffon personnalisé avec un risque réduit de lésion de la moelle épinière, mettant en évidence les progrès dans la technologie complexe de greffon vasculaire. Cette application dans le monde réel a mis en évidence l'utilisation mondiale croissante de systèmes de greffe d'endoprothèse avancés pour la maladie aortique thoracique
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











