


Marché mondial des polyoléfines, par type (polyéthylène, polypropylène , polyoléfines fonctionnelles), utilisateur final (emballage, biens de consommation, bâtiment et construction, automobile, médical et pharmaceutique, autres), application (films et feuilles, moulage par soufflage, moulage par injection et rubans et fibres), pays (États-Unis, Canada, Mexique, Allemagne, France, Royaume-Uni, Italie, Espagne, Russie, Turquie, Belgique, Pays-Bas, Suisse, Luxembourg, reste de l'Europe, Japon, Chine, Corée du Sud, Inde, Australie et Nouvelle-Zélande, Singapour, Thaïlande, Malaisie, Indonésie, Philippines, reste de l'Asie-Pacifique, Brésil, Argentine, reste de l'Amérique du Sud, Émirats arabes unis, Arabie saoudite, Égypte, Israël, Afrique du Sud et reste du Moyen-Orient et de l'Afrique) Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille du marché des polyoléfines et le taux de croissance
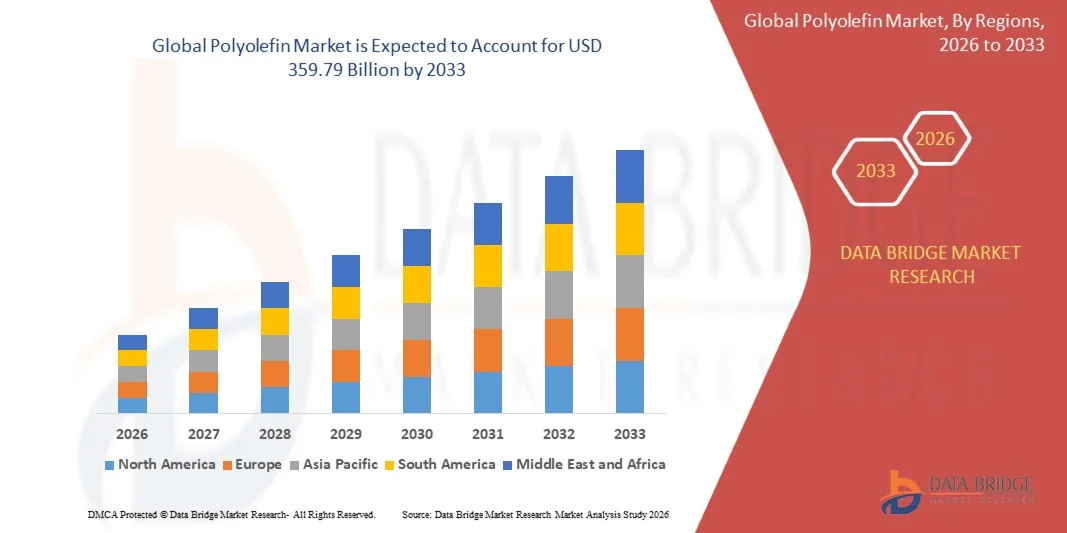
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial des polyoléfines a été évaluée à195,83 milliards de dollars en 2025et devrait atteindre359,79 milliards de dollars en 2033, à unTCAC de 7,90%pendant la période de prévision
- La croissance du marché est largement alimentée par la demande croissante de matériaux légers, durables et rentables dans les secteurs de l'emballage, de l'automobile et de la construction.
- L'augmentation de la consommation d'emballages en plastique, en particulier dans les secteurs de l'alimentation et des boissons et du commerce électronique, stimule encore la demande mondiale de polyoléfines
Taille du marché et prévisions
Valeur marchande mondiale (2025):195,83 milliards de dollars
Valeur marchande prévue (2033) :359,79 milliards de dollars
Prévisions CAGR (2026-2033):7.90%
Quels sont les principaux débouchés du marché des polyoléfines
- Le marché connaît une forte croissance due à la demande croissante de matériaux polymériques polyvalents offrant une forte résistance, flexibilité et résistance chimique dans plusieurs industries
- L'importance croissante accordée à la durabilité, à la recyclabilité et au développement des polyoléfines biologiques influence l'innovation et façonne les possibilités de croissance à long terme sur le marché.
- L'Asie-Pacifique a dominé le marché des polyoléfines avec la plus grande part des revenus en 2025, tirée par la forte demande des industries de l'emballage, de l'automobile et de la construction, ainsi que par l'industrialisation et l'urbanisation rapides.
- La région de l'Amérique du Nord devrait connaître le taux de croissance le plus élevé au monde.polyoléfinemarché, alimenté par la demande croissante de polymères à haute performance, la croissance de la production industrielle et l'adoption de matériaux de polyoléfine écologiques et recyclables
- Le segment du polyéthylène détenait la plus grande part du marché en 2025 en raison de son utilisation généralisée dans les emballages, les films et les biens de consommation en raison de sa flexibilité, de sa durabilité et de sa rentabilité. Le polyéthylène est largement utilisé dans toutes les industries pour son excellente résistance à l'humidité et sa facilité de traitement, ce qui en fait un matériau privilégié pour les applications à grande échelle.
Portée du rapport et segmentation du marché des polyoléfines
|
Attributs |
Polyoléfin Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé sur le marché des polyoléfines
Demande croissante de matériaux légers, durables et durables
• La demande croissante de matériaux légers et performants façonne de manière significative le marché des polyoléfines, les industries préférant de plus en plus les matériaux qui offrent durabilité, flexibilité et rentabilité. Les polyoléfines gagnent en traction en raison de leur large applicabilité dans les secteurs de l'emballage, de l'automobile et de la construction, où elles améliorent la performance du produit et réduisent le poids global des matériaux. Cette tendance encourage les fabricants à mettre au point des formulations de polymères de pointe qui répondent à des exigences industrielles en évolution
• Une prise de conscience accrue de la durabilité et de la recyclabilité a accéléré la demande de polyoléfines dans les applications des emballages et des biens de consommation. Les entreprises recherchent activement des matériaux qui appuient des initiatives d'économie circulaire, ce qui favorise l'utilisation de polyoléfines recyclables et bio-basées. Cela a également mené à des collaborations entre les producteurs de polymères et les industries d'utilisation finale pour améliorer la performance des matériaux tout en réduisant l'impact environnemental
• La durabilité et les tendances réglementaires influencent les décisions d'achat, les fabricants mettant l'accent sur des processus de production respectueux de l'environnement, la réduction des émissions de carbone et la conception de produits recyclables. Ces facteurs aident les entreprises à différencier leurs offres sur un marché concurrentiel et à établir la confiance à long terme des clients. Les entreprises se concentrent également sur l'innovation et la certification pour s'aligner sur les normes environnementales mondiales
• Par exemple, en 2024, les principaux fabricants de polymères ont élargi leurs portefeuilles en introduisant des produits polyoléfines recyclables et bio-basés pour l'emballage et l'automobile. Ces lancements visaient à répondre à la demande croissante de matériaux durables et ont été distribués sur les marchés industriels et de consommation. Les produits ont également été placés en tant qu'alternatives respectueuses de l'environnement, améliorant la valeur de la marque et l'adoption par les clients
• Alors que la demande de polyoléfines augmente, l'expansion soutenue du marché dépend de l'innovation continue, de la production rentable et d'une infrastructure de recyclage efficace. Les fabricants se concentrent sur l'amélioration des propriétés des matériaux, l'amélioration de la recyclabilité et le développement de solutions durables pour répondre à la demande mondiale
Dynamique du marché des polyoléfines
Chauffeur
Demande croissante de matériaux de polymères polyvalents et rentables
• L'augmentation de la demande de matériaux polyvalents et rentables est un moteur majeur pour le marché des polyoléfines. Les industries adoptent de plus en plus de polyoléfines en raison de leurs excellentes propriétés mécaniques, de leur résistance chimique et de leur facilité de traitement. Ces caractéristiques les rendent adaptés à un large éventail d'applications, soutenant l'innovation des produits et l'efficacité industrielle
• L'expansion des applications en matière d'emballage, d'automobile, de construction et de biens de consommation influe sur la croissance du marché. Les polyoléfines offrent force, flexibilité et durabilité, ce qui permet aux fabricants de satisfaire aux exigences de performance dans diverses industries d'utilisation finale. La demande croissante de matériaux légers dans les secteurs de l'automobile et de l'emballage renforce cette tendance
• Les fabricants encouragent activement les solutions basées sur la polyoléfine par l'innovation des produits, les progrès technologiques et les collaborations stratégiques. Ces efforts sont appuyés par le besoin croissant de matériaux efficaces et durables, encourageant l'adoption de solutions polymère de pointe dans toutes les industries
• Par exemple, en 2023, les principaux producteurs de polymères ont signalé l'adoption accrue de polyoléfines dans les applications d'emballage et d'automobile pour améliorer l'efficacité et réduire les coûts. Cette expansion faisait suite à la demande croissante de matériaux légers et durables, à l'utilisation répétée et à la différenciation des produits. Les entreprises ont également souligné la durabilité et la recyclabilité dans leurs stratégies visant à renforcer le positionnement du marché
• Bien que l'augmentation de la demande favorise la croissance, une adoption plus large dépend de la disponibilité des matières premières, de l'optimisation des coûts et des progrès des technologies de recyclage. Les investissements dans des initiatives de production durable et d'économie circulaire seront essentiels pour répondre à la demande mondiale et maintenir un avantage concurrentiel
Restriction/Défi
Préoccupations environnementales et fluctuation des prix des matières premières
• Les préoccupations environnementales liées aux déchets et à l'élimination des plastiques demeurent un défi majeur, limitant l'acceptation généralisée des polyoléfines dans certaines applications. Les restrictions réglementaires et la pression croissante exercée pour réduire l'utilisation du plastique influent sur la dynamique du marché. Les entreprises doivent investir dans des solutions de rechange et de recyclage durables pour répondre à ces préoccupations.
• Les fluctuations des prix des matières premières, notamment du pétrole brut et du gaz naturel, ont une incidence sur les coûts de production et la stabilité des prix des polyoléfines. Ces variations peuvent affecter les marges bénéficiaires et créer des incertitudes pour les fabricants et les utilisateurs finaux. La gestion de la volatilité des coûts demeure un défi crucial pour les participants de l'industrie
• Les limites de la chaîne d'approvisionnement et des infrastructures de recyclage ont également une incidence sur la croissance du marché, étant donné que des systèmes efficaces de collecte, de tri et de recyclage sont encore en développement dans de nombreuses régions. Cela accroît les défis opérationnels et limite la réutilisation des matériaux polyoléfines. Les entreprises doivent investir dans des technologies et des infrastructures de recyclage de pointe pour améliorer les résultats en matière de durabilité
• Par exemple, en 2024, plusieurs fabricants se sont heurtés à des difficultés liées aux pressions réglementaires et à l'augmentation des coûts des matières premières, qui ont influé sur les stratégies de production et de tarification. Ces facteurs ont conduit à une adoption prudente sur certains marchés et à une concentration accrue sur la mise au point de solutions de rechange durables. Certaines entreprises ont également connu des retards dans la mise en œuvre d'initiatives de recyclage en raison de contraintes d'infrastructure.
• Pour surmonter ces difficultés, il faudra investir dans les technologies de recyclage, mettre au point des solutions de remplacement à base biologique et améliorer l'efficacité de la chaîne d'approvisionnement. La collaboration entre les intervenants de l'industrie, les décideurs et les organisations de recyclage peut contribuer à libérer le potentiel de croissance à long terme. En outre, le renforcement des initiatives de durabilité et de l'innovation dans le domaine des sciences matérielles sera essentiel pour une adoption plus large du marché.
Comment le marché des polyoléfines est-il segmenté
Le marché est segmenté en fonction du type, de l'utilisateur final et de l'application.
• Par type
Sur la base du type, le marché mondial de la polyoléfine est segmenté en polyéthylène, polypropylène et polyoléfines fonctionnelles. Le segment du polyéthylène détenait la plus grande part du marché en 2025 en raison de son utilisation généralisée dans les emballages, les films et les biens de consommation en raison de sa flexibilité, de sa durabilité et de sa rentabilité. Le polyéthylène est largement utilisé dans toutes les industries pour son excellente résistance à l'humidité et sa facilité de traitement, ce qui en fait un matériau de prédilection pour les applications à grande échelle.
Le segment du polypropylène devrait connaître le taux de croissance le plus rapide de 2026 à 2033, grâce à sa résistance supérieure, ses propriétés légères et sa haute résistance chimique. Il est de plus en plus utilisé dans les applications automobiles, médicales et industrielles où la performance et la durabilité sont essentielles. La demande croissante de matériaux légers et d'alternatives durables favorise son adoption rapide.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial de la polyoléfine est segmenté en emballages, biens de consommation, bâtiment et construction, automobile, médical et pharmaceutique, etc. Le segment de l'emballage détenait la plus grande part du marché en 2025 en raison de la demande croissante de solutions d'emballage souples et rigides dans les industries des aliments, des boissons et du commerce électronique. Les polyoléfines sont largement utilisées dans l'emballage en raison de leur polyvalence, de leur résistance et de leur rentabilité, soutenant ainsi leur position dominante.
Le secteur automobile devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la demande croissante de véhicules légers et économes en carburant. Les polyoléfines sont largement utilisées dans les composants automobiles pour réduire le poids du véhicule et améliorer les performances. L'adoption croissante de véhicules électriques et les progrès de la technologie des matériaux accélèrent la demande dans ce segment.
• Par demande
Sur la base de l'application, le marché mondial de la polyoléfine est segmenté en films et feuilles, moulage par soufflage, moulage par injection, bandes et fibres. Le segment des films et des feuilles détenait la plus grande part des revenus du marché en 2025, grâce à une large utilisation dans les emballages, l'agriculture et les applications industrielles. Ces matériaux offrent flexibilité, durabilité et résistance à l'humidité, ce qui les rend très adaptés à une large gamme d'utilisations finales.
Le segment de moulage par injection devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de sa capacité à produire efficacement des composants complexes et de haute précision. Il est largement utilisé dans l'automobile, les biens de consommation et les industries médicales en raison de sa rentabilité et de son évolutivité. L'augmentation de la demande de production en masse de composants en plastique contribue à la croissance de ce segment.
Quelle région détient la plus grande part du marché des polyoléfines
• L'Asie-Pacifique a dominé le marché de la polyoléfine avec la plus grande part des revenus en 2025, tirée par la forte demande des industries de l'emballage, de l'automobile et de la construction, ainsi que par l'industrialisation et l'urbanisation rapides
• Les consommateurs et les industries de la région attachent une grande importance à la polyvalence, au rapport coût-efficacité et à la durabilité offertes par les polyoléfines, en particulier dans les applications de l'emballage, des biens de consommation et des infrastructures
• Cette large adoption s'appuie en outre sur l'élargissement des capacités de fabrication, l'augmentation des investissements dans le développement des infrastructures et la demande croissante de matériaux légers et durables, en faisant des polyoléfines un matériau clé dans de multiples industries;
Aperçu du marché chinois des polyoléfines
Le marché chinois des polyoléfines a enregistré la plus grande part des revenus en 2025, alimentée par sa forte base de production et la forte demande des secteurs de l'emballage et de la construction. Les industries utilisent de plus en plus les polyoléfines en raison de leur rentabilité, de leur flexibilité et de leur large gamme d'applications. L'expansion croissante des industries du commerce électronique et des biens de consommation, combinée à la production industrielle à grande échelle, favorise la croissance du marché. En outre, les investissements continus dans la capacité pétrochimique et le développement des infrastructures contribuent de manière significative à l'expansion du marché.
Aperçu du marché japonais des polyoléfines
Le marché japonais de la polyoléfine devrait connaître le taux de croissance le plus rapide de 2026 à 2033 en raison de l'accent mis par le pays sur les matériaux avancés et la fabrication de haute qualité. Les industries adoptent de plus en plus de polyoléfines pour des applications exigeant durabilité, précision et performance. L'intégration des polyoléfines dans l'automobile, l'électronique et l'emballage alimente la croissance. De plus, l'accent mis par le Japon sur la durabilité et l'utilisation efficace des ressources devrait stimuler la demande de matériaux de polyoléfine recyclables.
Perspectives du marché des polyoléfines en Europe
Le marché européen de la polyoléfine devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, principalement en raison de l'attention croissante portée à la durabilité et à la demande de matériaux recyclables. Le passage aux pratiques de l'économie circulaire, conjugué à des règlements environnementaux rigoureux, favorise l'innovation dans les polyoléfines biologiques et recyclables. Les consommateurs sont également attirés par des emballages durables et des matériaux écologiques. La région connaît une croissance notable dans les secteurs de l'automobile et de l'emballage, les polyoléfines étant largement adoptées dans les applications manufacturières de pointe.
Aperçu du marché des polyoléfines au Royaume-Uni
Le marché des polyoléfines au Royaume-Uni devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la demande croissante de solutions d'emballage durables et de l'adoption croissante de matériaux polymère de pointe. Les industries se concentrent sur la réduction de l'impact environnemental tout en maintenant la performance des produits, encourageant l'utilisation de polyoléfines recyclables. On s'attend à ce que le pays continue de stimuler la croissance du marché en mettant fortement l'accent sur l'innovation et en investissant de plus en plus dans des industries manufacturières durables.
Allemagne Aperçu du marché des polyoléfines
Le marché allemand de la polyoléfine devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, alimenté par une demande croissante de matériaux de haute performance dans les applications automobiles et industrielles. L'Allemagne a une base manufacturière solide, associée à son accent sur la durabilité et le progrès technologique, qui favorise l'adoption de polyoléfines. L'intégration des matériaux légers dans la production automobile devient également de plus en plus courante, en s'aligneant sur les normes nationales en matière d'efficacité et d'environnement.
Aperçu du marché des polyoléfines en Amérique du Nord
Le marché nord-américain de la polyoléfine devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, en raison de l'augmentation de la demande de matériaux d'emballage de pointe et de l'adoption croissante de polymères légers dans l'automobile et les secteurs de la santé. La forte base industrielle de la région et l'accent mis sur l'innovation soutiennent l'adoption des polyoléfines. En outre, les progrès réalisés dans le domaine des technologies de recyclage et du développement durable des matériaux augmentent les débouchés.
Aperçu du marché américain des polyoléfines
Le marché américain des polyoléfines a enregistré une part importante des revenus en 2025, alimentée par la forte demande des industries de l'emballage, de l'automobile et des soins de santé. Les industries adoptent de plus en plus de polyoléfines en raison de leurs propriétés légères, de leur durabilité et de leur rentabilité dans un large éventail d'applications. La demande croissante d'emballages souples, conjuguée aux progrès des technologies de traitement des polymères, contribue à la croissance du marché. De plus, l'importance croissante accordée aux initiatives de recyclage et au développement durable des matériaux contribue de façon significative à l'expansion du marché des polyoléfines aux États-Unis.
Quelles sont les meilleures entreprises du marché des polyoléfines
L'industrie polyoléfine est principalement dirigée par des entreprises bien établies, notamment :
- INEOS AG(Royaume-Uni)
- Société ZEON(Japon)
- SK géocentrique Co., Ltd.(Corée du Sud)
- BASE SE(Allemagne)
- Exxon Mobil Corporation(États-Unis)
- LyondellBesell Industries Holdings B.V. (Pays-Bas)
- Mitsubishi Chemical Corporation (Japon)
- Dow Inc. (États-Unis)
- Chine Petroleum & Chemical Corporation (Chine)
- Royal Dutch Shell Plc (Royaume-Uni)
- Eni S.p.A. (Italie)
- Evonik Industries AG (Allemagne)
- LANXESS AG (Allemagne)
- LG Chem Ltd. (Corée du Sud)
- Nijnekamskneftekhim PJSC (Russie)
- JSR Corporation (Japon)
- Repsol S.A. (Espagne)
- SABIC (Arabie saoudite)
- Groupe PPC Inc. (États-Unis)
- Formosa Plastics Corporation (Taiwan)
- Shanghai Petrochemical Company Limited (Chine)
- Borealis AG (Autriche)
- Versalis S.p.A. (Italie)
- Shanxi Sanwei Group Co., Ltd. (Chine)
Quels sont les derniers développements sur le marché des polyoléfines
- En février 2025, CCL Label a introduit une nouvelle génération de manchons rétractables faciles à recycler en polyoléfine de faible densité (PO) en Asie du Sud-Est. Le matériau est compatible avec la séparation de flottation dans les installations de recyclage de PET, permettant aux clients de marque de remplacer les manches rétractables PVC ou PET-G par une alternative plus écologique. Cette innovation a reçu l'approbation des recycleurs et la reconnaissance de RecyClass en Europe et APR aux États-Unis, en soutenant la durabilité et en améliorant la circularité dans les emballages. Le lancement devrait favoriser l'adoption de solutions à base de polyoléfines dans les secteurs des boissons et des produits de consommation.
- En octobre 2024, ExxonMobil a lancé son initiative Signature Polymers, visant à renforcer la collaboration avec les clients et la chaîne de valeur. La stratégie vise à fournir un soutien accru, à simplifier les processus et à guider les clients dans l'innovation et la croissance stratégique. En favorisant des partenariats plus solides, le programme vise à relever les défis complexes de la chaîne de valeur et à renforcer la position d'ExxonMobil, un fournisseur mondial fiable de polyoléfines. Cette initiative devrait renforcer la confiance du marché et accélérer l'adoption de produits polyoléfines spécialisés
- En janvier 2024, PetroChina Lanhai Advanced Material a annoncé son intention de construire une usine de production de polyoléfines à Nantong, dans la province de Jiangsu, avec une production annuelle de 200 000 tonnes de polyéthylène, 100 000 tonnes d'alpha-oléfines, 100 000 tonnes d'élastomère de polyoléfines (POE) et 50 000 tonnes d'EPDM. L'investissement de 1,6 milliard de dollars reflète l'importance stratégique d'accroître les capacités de production pour répondre à la demande mondiale croissante. La nouvelle installation devrait renforcer la position de l'entreprise sur le marché asiatique des polyoléfines et soutenir la croissance de la chaîne d'approvisionnement régionale
- En novembre 2022, Tavian Quang Yen Petrochemical Ltd. a sélectionné la technologie de polypropylène Spheripol pour son usine de production de polyoléfines à l'échelle mondiale, d'une capacité de 600 kilotonnes par an. La collaboration place LyondellBasell comme licencier en polypropylène pour le projet et souligne la demande croissante de technologies de fabrication de polyoléfines de pointe en Asie du Sud-Est. Le développement devrait soutenir l'expansion des capacités régionales et renforcer l'avantage concurrentiel de Tavian Quang Yen.
- En août 2022, SABIC SK Nexlene, une coentreprise entre SABIC et SK Geo Centric, a annoncé une expansion de son usine de fabrication de polyoléfines à Ulsan, en Corée du Sud, pour répondre à la demande croissante de solutions basées sur NEXLENE. L'usine, qui sera opérationnelle au Q2 2024, vise à fournir des matériaux polyoléfines avancés pour diverses applications industrielles. L'expansion devrait renforcer la présence de l'entreprise sur le marché en Asie-Pacifique et améliorer la disponibilité de produits polyoléfines de haute performance
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











