


Global Rack-Scale GPU Infrastructure Market Segmentation, par type de solution (systèmes de calcul, systèmes de réseau, systèmes de refroidissement et systèmes de distribution d'électricité), échelle de déploiement (usine de l'IA à écran de groupe, pod à rack multiple et à rack simple), architecture de refroidissement (infrastructure de rack à air comprimé, infrastructure de rack à liquide à glissière directe, infrastructure de rack à refroidissement hybride et infrastructure de rack à rainure à immersion), utilisateur final (fournisseurs de services à rainure, entreprises, institutions gouvernementales et de recherche, fournisseurs de télécommunications et exploitants d'infrastructures de bord)- Tendances et prévisions de l'industrie à 2033
Quelle est la taille du marché et le taux de croissance de l'infrastructure GPU Rack-Scale
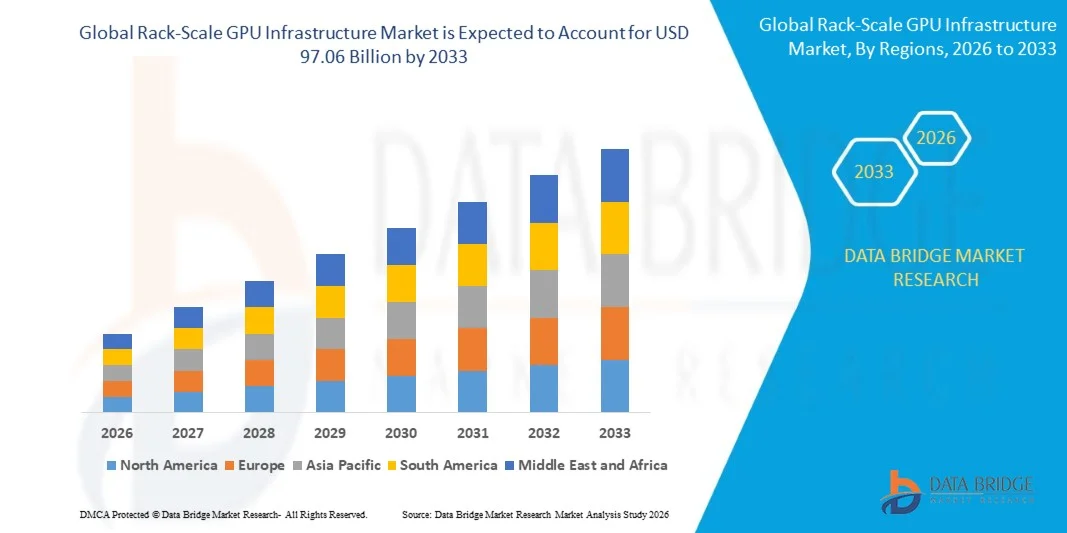
- Selon l'analyse de Data Bridge Market Research, le marché de l'infrastructure GPU à l'échelle du rack a été évalué à9,45 milliards de dollars en 2025et devrait atteindre97,06 milliards de dollars en 2033, croissance à unTCAC de 33,80 % entre 2026 et 2033.
- Le marché connaît une croissance constante en raison de la demande croissante d'infrastructures informatiques de haute performance, des progrès rapides dans les technologies GPU et les architectures de rack, et de l'expansion des applications à travers l'IA générative, l'apprentissage automatique, l'informatique de haute performance et l'hyperéchellecentres de données.
- L'expansion rapide de la charge de travail en intelligence artificielle à l'échelle mondiale, combinée à l'augmentation des investissements dans les centres de données hyperéchelle et l'infrastructure informatique accélérée, oblige les fournisseurs de services en nuage, les entreprises et les organismes de recherche à adopter des systèmes GPU à grande échelle. Les racks GPU haute densité et les technologies de refroidissement liquide remplacent de plus en plus les architectures informatiques classiques, offrant des environnements évolutifs, performants et économes en énergie pour la formation des modèles d'IA, l'inférence et d'autres charges de travail intensives en calcul.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 9,45 milliards de dollars
- Valeur marchande prévue (2033) : 97,06 milliards de dollars
- Prévisions CAGR (2026-2033): 33,80%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux débouchés du marché de l'infrastructure GPU Rack-Scale
- L'Amérique du Nord a dominé le marché de l'infrastructure GPU à grande échelle avec la plus grande part de revenus de 42,0% en 2025, soutenue par de solides investissements dans les centres de données hyperéchelle, l'infrastructure d'IA et les technologies informatiques accélérées.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide avec un TCAC de 33,5 % entre 2026 et 2033, alimenté par l'augmentation de l'adoption de l'IA, l'augmentation des investissements dans les centres de données et le déploiement croissant d'infrastructures GPU en Chine, en Inde, au Japon et en Corée du Sud.
- Le segment des systèmes de calcul a dominé le marché avec une part de 52,0% en 2025, grâce au déploiement croissant de serveurs GPU, d'accélérateurs AI et de plates-formes informatiques haute performance
- Les systèmes de refroidissement sont le type de solution qui connaît la croissance la plus rapide et devraient enregistrer un TCAC de 34,2 %, ce qui reflète l'augmentation de la densité du GPU et l'augmentation des exigences en matière de gestion thermique.
- Le segment d'usine d'IA à l'échelle des grappes dominait la catégorie de type d'échelle de déploiement avec une part des revenus de 44,0 % en 2025, en raison de l'augmentation des investissements dans une infrastructure informatique d'IA à grande échelle.
- En 2025, l'infrastructure à crémaillère refroidie par air représentait 57,0 % de la part de marché, en raison de sa base de déploiement établie et de sa compatibilité avec l'infrastructure existante des centres de données.
- Le segment de l'infrastructure de crémaillère hybride est la catégorie d'architecture de refroidissement qui connaît la croissance la plus rapide, avec un TCAC de 33,6 %, entraîné par la nécessité d'équilibrer les performances thermiques et la compatibilité entre différents environnements de centres de données.
Portée du rapport et segmentation du marché de l'infrastructure du GPU
|
Attributs |
Infrastructure GPU Rack-Scale Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché de l'infrastructure GPU Rack-Scale
- Les architectures à grande échelle intègrent de plus en plus les GPU à haute densité, les interconnexions avancées et le refroidissement liquide dans des systèmes unifiés pour soutenir la formation à l'IA et les charges de travail d'inférence de plus en plus complexes, tout en améliorant l'efficacité informatique et en réduisant les goulets d'étranglement en matière de transfert de données.
- Par exemple, en mars 2024, NVIDIA a introduit le GB200 NVL72, intégrant 72 processeurs Blackwell et 36 processeurs Grace dans un seul système de rack refroidi par liquide, avec un domaine 72-GPU NVLink fournissant 130 TB/s de bande passante de communication GPU.
- Les interconnexions à grande bande permettent aux GPU de fonctionner comme une plate-forme de calcul unifiée, ce qui permet aux fournisseurs d'infrastructures d'IA d'évaluer efficacement les modèles de trillions de paramètres et d'autres charges de travail intensives en calcul.
- Les fournisseurs de services en nuage et les hyperéchelleurs déploient de plus en plus de systèmes GPU à l'échelle du rack alors que la charge de travail de l'IA se déplace vers la formation à grande échelle de modèles de fondation, l'IA génératrice et les applications d'inférence en temps réel nécessitant des accélérateurs étroitement interconnectés.
- Par exemple, en septembre 2025, Microsoft a signalé que son infrastructure de centre de données AI exploitait des racks contenant 72 GPU NVIDIA Blackwell dans un seul domaine NVLink, fournissant 1,8 TB/s de bande passante GPU-to-GPU et 14 TB de mémoire GPU mise en commun.
- Comme les modèles d'IA continuent d'augmenter la taille et les besoins en calcul, on s'attend à ce que le passage à des architectures intégrées à l'échelle de rack avec un réseau à large bande, des configurations GPU denses et un refroidissement avancé accélère, renforçant ainsi l'infrastructure à l'échelle de rack en tant qu'architecture de base pour les centres de données de la prochaine génération.
Quels sont les principaux moteurs du marché de l'infrastructure GPU Rack-Scale
- L'expansion rapide de l'IA génératrice, des modèles de fondation et de l'informatique à haute performance a considérablement augmenté la demande d'infrastructure GPU à échelle rack capable de connecter un grand nombre d'accélérateurs avec une bande passante élevée et une faible latence.
- Par exemple, en novembre 2025, Google a mis à la disposition des clients cloud son TPU Ironwood de septième génération, avec l'accélérateur conçu pour l'inférence AI à haut volume et faible latence et capable de passer à 9 216 puces dans un seul superpode.
- Les hyperéchelleurs, les fournisseurs de services en nuage et les entreprises intègrent des racks GPU à haute densité dans les usines d'IA pour accélérer la formation des modèles, l'inférence, l'informatique scientifique et d'autres charges de travail nécessitant une capacité de traitement parallèle substantielle.
- Par exemple, en juin 2026, NVIDIA a annoncé des supercalculateurs Vera Rubin capables de fournir 7 exaflops de performance AI dans un seul rack, avec des systèmes personnalisés de Dell Technologies, GIGABYTE, HPE et Supermicro, des configurations supportant jusqu'à 144 GPU par rack.
- Étant donné que les charges de travail en matière d'IA exigent une densité de calcul de plus en plus grande, une bande passante de mémoire et des performances d'interconnexion, le déploiement continu de plates-formes à grande densité restera un moteur majeur de l'investissement en infrastructures dans les centres de données hyperéchelle et d'entreprise.
Quels sont les facteurs qui font obstacle à la croissance du marché de l'infrastructure GPU Rack-Scale
- L'infrastructure GPU à grande échelle nécessite des investissements considérables en capital dans les GPU, le réseau à grande vitesse, la distribution d'électricité, le refroidissement liquide et les installations de centres de données spécialisés, ce qui augmente les coûts de déploiement par rapport aux architectures de serveurs classiques.
- Par exemple, en avril 2026, l'Agence internationale de l'énergie a signalé que la densité de puissance du serveur AI avait été multipliée par 11 entre 2020 et 2025 et devrait être multipliée par quatre d'ici 2027, ce qui exercerait une pression supplémentaire sur l'infrastructure électrique et les chaînes d'approvisionnement.
- L'augmentation rapide de la densité de puissance du rack GPU crée également des défis liés à la disponibilité de l'électricité, aux connexions du réseau, aux transformateurs et à la capacité de gestion thermique, en particulier pour les grands déploiements de datacenters AI.
- Par exemple, en octobre 2024, Vertiv a introduit une architecture de référence de 7 MW pour NVIDIA GB200 NVL72 qui supporte jusqu'à 132 kW par rack, illustrant l'importante infrastructure de puissance et de refroidissement requise pour les déploiements GPU de nouvelle génération.
- Les besoins en capital élevés, les contraintes de densité de l'énergie et la dépendance à l'égard des infrastructures spécialisées de refroidissement et de réseau continuent de restreindre le déploiement rapide, en particulier lorsque les centres de données sont confrontés à une disponibilité limitée de l'énergie, à de longs délais de raccordement du réseau et à des goulets d'étranglement.
Comment est segmenté le marché de l'infrastructure GPU Rack-Scale
Le marché des infrastructures GPU à l'échelle rack est segmenté en fonction du type de solution, de l'échelle de déploiement, de l'architecture de refroidissement et de l'utilisateur final.
- Par type de solution
Sur la base du type de solution, le marché des infrastructures GPU à échelle rack est segmenté en systèmes de calcul, systèmes de réseau, systèmes de refroidissement et systèmes de distribution d'électricité. Le segment des systèmes de calcul a dominé le marché avec une part de 52,0% en 2025, en raison du déploiement croissant de serveurs GPU, d'accélérateurs AI et de plates-formes informatiques hautes performances. Les systèmes de calcul constituent la composante centrale de l'infrastructure à rack et soutiennent la formation de modèles d'IA, l'inférence, l'informatique à haute performance et les charges de travail analytiques à grande échelle. L'adoption croissante de modèles génériques d'IA et de fondations accroît la demande de configurations GPU à haute densité. Ces systèmes intègrent des processeurs, des processeurs et des modules de calcul pour fournir des capacités de traitement parallèles substantielles dans des environnements de rack compacts. L'augmentation des investissements des fournisseurs de cloud hyperéchelle et des entreprises dans l'infrastructure informatique accélérée soutient davantage la demande.
Le segment des systèmes de refroidissement devrait enregistrer la croissance la plus rapide à un TCAC de 34,2 % de 2026 à 2033, en raison de l'augmentation de la densité du GPU et des exigences en matière de gestion thermique. Nouvelle générationAIles accélérateurs génèrent une chaleur importante, ce qui accroît le besoin de technologies de refroidissement avancées dans les déploiements à l'échelle du rack. Le refroidissement liquide direct à la puce gagne en adoption car il élimine efficacement la chaleur des processeurs et des processeurs à haute performance. L'augmentation de la densité de puissance du rack encourage également les opérateurs de centres de données à compléter ou à remplacer les systèmes de refroidissement de l'air conventionnels. L'expansion des usines d'IA et des grappes de calcul à haute performance accroît encore la demande d'infrastructures de gestion thermique spécialisées. L'accent mis de plus en plus sur l'efficacité énergétique des centres de données encourage les opérateurs à investir dans des architectures de refroidissement plus efficaces.
- Par échelle de déploiement
Sur la base de l'échelle de déploiement, le marché de l'infrastructure GPU à l'échelle des racks est segmenté en usine d'IA à l'échelle des grappes, en pod multirack et en monorack. Le segment des usines d'IA à l'échelle des grappes dominait le marché avec une part de 44,0% en 2025, soutenue par l'augmentation des investissements dans les grandes infrastructures informatiques d'IA. Les usines d'IA à l'échelle des grappes intègrent plusieurs racks GPU dans des environnements informatiques coordonnés capables de supporter des charges d'IA exigeantes. Les hyperscaleurs, les développeurs d'IA et les entreprises déploient de plus en plus ces architectures pour la formation de modèles de fondation, l'IA générative et l'inférence de production. Ces systèmes offrent une capacité de calcul élevée tout en permettant à un grand nombre d'accélérateurs de fonctionner comme une plate-forme intégrée. La mise en réseau avancée, la distribution d'électricité, le refroidissement et l'orchestration de la charge de travail renforcent encore leur adéquation aux grands déploiements d'IA.
On prévoit que le segment des monoracks enregistrera la croissance la plus rapide à un TCAC de 33,5 % entre 2026 et 2033, en raison de la demande croissante d'infrastructures informatiques compactes et évolutives accélérées. Les systèmes à guichet unique fournissent aux entreprises et aux organismes de recherche des capacités GPU dédiées sans exiger la complexité de l'infrastructure des grandes grappes. Ces systèmes conviennent de plus en plus à l'inférence de l'IA, au développement de logiciels, à l'analyse, aux simulations d'ingénierie et aux charges de travail informatiques spécialisées. L'adoption croissante du traitement local de l'IA crée également une demande de déploiements GPU compacts à l'échelle des racks. Les environnements de bord peuvent bénéficier de systèmes monorack où les ressources informatiques doivent être positionnées plus près des sources de données et des utilisateurs. Leur architecture modulaire permet également aux organisations d'accroître leur capacité de calcul en fonction de la charge de travail.
- En refroidissant l'architecture
Sur la base de l'architecture de refroidissement, le marché de l'infrastructure GPU à l'échelle des racks est segmenté dans l'infrastructure de racks refroidis par air, l'infrastructure de racks refroidis par liquide directement à la puce, l'infrastructure de racks de refroidissement hybrides et l'infrastructure de racks refroidis par immersion. Le segment de l'infrastructure des racks refroidis par air a dominé le marché avec une part de 57,0% en 2025, soutenue par sa base de déploiement établie et sa compatibilité avec l'infrastructure existante des centres de données. Le refroidissement de l'air reste largement utilisé parce qu'il peut être intégré dans des environnements de datacenter conventionnels avec des modifications relativement limitées de l'infrastructure. La technologie bénéficie également des pratiques d'entretien établies et de la grande disponibilité du matériel d'appui. De nombreux déploiements GPU d'entreprise et de faible densité continuent d'utiliser le refroidissement de l'air pour accélérer la charge de travail de calcul. Les centres de données existants peuvent souvent continuer à utiliser l'infrastructure de refroidissement de l'air lors du déploiement de systèmes GPU à densité modérée. Cependant, l'augmentation de la densité de puissance du GPU crée progressivement des limites pour les configurations refroidies par air.
Le segment de l'infrastructure de crémaillère hybride devrait enregistrer la croissance la plus rapide à un TCAC de 33,6 % entre 2026 et 2033, en raison de la nécessité d'équilibrer les performances thermiques avec la compatibilité entre différents environnements de centres de données. Les systèmes hybrides combinent l'air et le refroidissement liquide pour répondre à diverses exigences thermiques dans le cadre de déploiements informatiques à haute densité. Cette architecture permet aux opérateurs de passer au refroidissement liquide sans remplacer complètement l'infrastructure existante de refroidissement de l'air. L'augmentation de la densité du GPU crée une demande pour des solutions de refroidissement flexibles capables de supporter des composants informatiques conventionnels et performants. Les architectures hybrides peuvent aussi offrir une plus grande flexibilité de déploiement pour les équipements de datacenter de génération mixte. Les investissements croissants dans les infrastructures d'IA encouragent les opérateurs à adopter des technologies de refroidissement qui peuvent évoluer à mesure que les besoins en informatique augmentent.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des infrastructures GPU à l'échelle rack est segmenté en fournisseurs de services en nuage, en entreprises, en institutions gouvernementales et de recherche, en fournisseurs de télécommunications et en opérateurs d'infrastructures de pointe. Le segment des fournisseurs de services en nuage a dominé le marché avec 43,0% de parts en 2025, en raison de la hausse de la demande de GPU-as-a-Service, des charges de travail génératrices d'IA et de l'infrastructure hyperéchelle de datacenter. Les fournisseurs de services Cloud ont besoin d'une importante capacité de GPU pour fournir aux clients des services de formation, d'inférence, d'apprentissage automatique et de calcul accéléré. L'expansion rapide des applications d'IA génératrices augmente la demande de ressources GPU à la demande dans les environnements cloud. Les hyperéchelleurs investissent également dans une infrastructure dédiée à l'IA pour soutenir des modèles de fondation de plus en plus sophistiqués et la charge de travail des entreprises en matière d'IA. Les systèmes à échelle Rack permettent aux fournisseurs de cloud d'intégrer des infrastructures de calcul, de mise en réseau, de refroidissement et d'alimentation en plates-formes d'IA évolutives.
Le segment des opérateurs d'infrastructure de pointe devrait enregistrer la croissance la plus rapide à un TCAC de 35,0 % entre 2026 et 2033, en raison de l'augmentation de la demande de traitement d'IA distribué et de calcul à faible latence. Les opérateurs de l'infrastructure Edge déploient des ressources informatiques accélérées plus près des utilisateurs et des sources de données pour réduire la latence et améliorer la réactivité des applications. L'expansion de l'IA bord, l'analyse vidéo intelligente, les systèmes autonomes et la prise de décision en temps réel augmente la demande de calcul GPU localisé. Les systèmes GPU à échelle rack peuvent fournir une capacité de calcul importante dans des environnements d'infrastructure relativement compacts.Télécommunicationset les opérateurs de centres de données distribués intègrent de plus en plus la charge de travail de l'IA dans les zones périphériques. Les exigences croissantes en matière d'inférence en temps réel renforcent la nécessité d'un calcul à haute performance en dehors des installations à hyperéchelle centralisées.
Quelle est la région qui détient la plus grande part du marché de l'infrastructure GPU Rack-Scale
- L'Amérique du Nord a dominé le marché de l'infrastructure GPU à grande échelle avec la plus grande part de revenus de 42,0% en 2025, soutenue par de solides investissements dans les centres de données hyperéchelle, l'infrastructure d'IA et les technologies informatiques accélérées.
- La région bénéficie également de l'adoption massive de systèmes GPU à haute densité, de technologies de réseau de pointe, d'infrastructures de refroidissement liquide et de grandes installations informatiques d'IA. L'augmentation des investissements dans l'IA génératrice, les modèles de fondation et les centres de données hyperéchelle continue de renforcer la position de leader de l'Amérique du Nord sur le marché mondial.
U.S. Rack-Scale Infrastructure GPU Aperçu du marché
Le marché américain des infrastructures GPU à grande échelle connaît une forte croissance en raison de l'augmentation des investissements dans les centres de données hyperéchelle, les usines d'IA et l'infrastructure de calcul GPU à haute densité. L'écosystème du cloud computing mature du pays, ainsi que le déploiement croissant de supports GPU avancés, de réseaux à grande vitesse et de technologies de refroidissement liquide, stimulent la demande dans le cloud, l'entreprise et les applications de recherche. De plus, l'adoption croissante de l'IA génératrice, des modèles de fondation et de la charge de travail de l'inférence de l'IA accélère les investissements dans une infrastructure de calcul évolutive à échelle rack.
Asie-Pacifique GPU Rack-Scale Aperçu du marché des infrastructures
On s'attend à ce que le marché de l'infrastructure GPU à grande échelle en Asie et dans le Pacifique enregistre une croissance rapide, en raison de l'augmentation des investissements dans les centres de données sur l'IA, de l'expansion de l'infrastructure en nuage et de l'augmentation de la demande de calcul à haute performance dans des pays comme la Chine, l'Inde et le Japon. L'adoption croissante de grappes GPU à haute densité, de systèmes de refroidissement liquide et de technologies de réseau de pointe appuie l'expansion du marché régional. De plus, l'augmentation des investissements dans les infrastructures d'IA souveraines, les installations hyperéchelles et la capacité de calcul d'IA localisée accélèrent le déploiement dans les fournisseurs de services en nuage, les entreprises et les établissements de recherche.
Japon Rack-Scale GPU Aperçu du marché des infrastructures
Le marché japonais des infrastructures GPU à grande échelle connaît une croissance constante en raison de l'augmentation des investissements dans les centres de données axés sur l'IA, l'informatique à haute performance et l'infrastructure numérique avancée. Les fournisseurs de cloud, les entreprises technologiques et les organismes de recherche adoptent de plus en plus des systèmes GPU de haute densité pour la formation des modèles d'IA, l'inférence et les applications informatiques scientifiques. De plus, l'intégration croissante du refroidissement liquide, des réseaux avancés et des architectures à échelle standard, ainsi que les investissements importants dans les grands centres de données sur l'IA, contribuent encore à la croissance du marché au Japon.
China Rack-Scale GPU Infrastructure Aperçu du marché
Le marché chinois de l'infrastructure GPU à l'échelle des racks connaît une croissance rapide, en raison de la demande croissante de calcul d'IA, de l'expansion de l'infrastructure des centres de données et de l'augmentation des investissements dans les capacités nationales d'IA. L'adoption croissante de grappes de GPU à grande échelle, de technologies de refroidissement liquide, de réseaux à haut débit et d'infrastructures d'IA dans l'ensemble des entreprises de cloud et de technologie stimule considérablement la demande du marché. En outre, l'accent croissant mis sur les ressources informatiques nationales, le développement de modèles d'IA et les capacités avancées des centres de données place la Chine comme le premier marché de l'industrie des infrastructures GPU à l'échelle du rack en Asie-Pacifique.
U.K. Rack-Scale Infrastructure GPU Aperçu du marché
Le marché de l'infrastructure GPU à l'échelle du rack au Royaume-Uni connaît une croissance régulière, soutenue par des investissements croissants dans les usines d'IA, l'informatique à haute performance et l'infrastructure d'IA souveraine. Le déploiement accru de systèmes GPU avancés par les fournisseurs de cloud, les entreprises technologiques et les instituts de recherche contribue à la croissance du marché, tandis que la demande d'infrastructures informatiques évolutives et économes en énergie continue d'augmenter. En outre, l'expansion de l'infrastructure AI alimentée par NVIDIA, des installations de supercomputing avancées et des déploiements GPU à haute densité renforce le Royaume-Uni en tant que marché clé de l'infrastructure AI en Europe.
Allemagne Aperçu du marché des infrastructures GPU Rack-Scale
Le marché allemand de l'infrastructure GPU à l'échelle rack est en expansion constante en raison de la forte base industrielle du pays, des capacités de recherche avancées et de l'adoption croissante de la prochaine génération d'infrastructure informatique AI. Les entreprises, les fournisseurs de télécommunications et les instituts de recherche utilisent de plus en plus les systèmes GPU à haute densité pour l'IA industrielle, le développement de modèles de fondation, l'informatique scientifique et les applications numériques jumelles. Les progrès continus dans le refroidissement liquide, les plates-formes de cloud d'IA et l'informatique à échelle rack, ainsi que les investissements croissants dans les infrastructures d'IA souveraines, stimulent davantage la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises du marché de l'infrastructure GPU Rack-Scale
L'industrie de l'infrastructure GPU à l'échelle du rack est principalement dirigée par des entreprises bien établies, notamment :
- Société NVIDIA(États-Unis)
- Dell Inc.(États-Unis)
- Hewlett Packard Enterprise Development LP(États-Unis)
- Lenovo(Hong Kong)
- Super Micro Computer, Inc. (États-Unis)
- Cisco Systems, Inc. (États-Unis)
- AUSTEK COMPUTER INC. (Taiwan)
- GIGA-BYTE Technology Co., Ltd. (Taiwan)
- Fujitsu Limited (Japon)
- NEC Corporation (Japon)
- Advantech Co., Ltd. (Taiwan)
- Quanta Computer Inc. (Taiwan)
- Société Wistron (Taiwan)
- Société Wiwynn (Taiwan)
- Société Inventec (Taiwan)
- MiTAC Computing Technology Corporation (Taiwan)
- Hai Precision Industry Co., Ltd. (Taiwan)
- Inspur Electronic Information Industry Co., Ltd. (Chine)
- Nouvelle société H3C Technologies Co., Ltd. (Chine)
- Groupe Vertiv Corp. (États-Unis)
Quels sont les derniers développements sur le marché de l'infrastructure GPU Rack-Scale
- En mars 2025, NVIDIA a annoncé sa plate-forme Blackwell Ultra AI Factory, avec la solution à l'échelle GB300 NVL72 conçue pour accélérer le raisonnement d'IA, l'IA agentique et les charges physiques d'IA. Le GB300 NVL72 intègre 72 processeurs Blackwell Ultra et 36 processeurs NVIDIA Grace dans une architecture rack, offrant une capacité de calcul accrue pour l'inférence et la formation à grande échelle. Ce développement met en évidence le passage de l'industrie vers des systèmes à grande échelle hautement intégrés capables de supporter des charges de travail de plus en plus complexes en matière d'IA.
- En octobre 2024, NVIDIA a annoncé qu'elle contribuait aux éléments fondamentaux de sa conception de plate-forme Blackwell au projet Open Compute, y compris des parties clés de l'architecture de rack GB200 NVL72, des conceptions de calcul et de plateau de commutation, des spécifications de refroidissement liquide et des exigences environnementales thermiques. L'initiative visait à appuyer le développement de technologies ouvertes et évolutives pour les centres de données et à permettre une densité de calcul et une bande passante de réseau plus élevées. Ce développement favorise une normalisation et une innovation plus larges dans les infrastructures d'IA à grande échelle.
- En mai 2023, NVIDIA a dévoilé sa spécification de serveur MGX, fournissant aux fabricants de systèmes une architecture de référence modulaire pour développer plus de 100 configurations de serveur pour l'IA, l'informatique haute performance et d'autres charges de travail accélérées. L'architecture a été adoptée par plusieurs grands fabricants de systèmes et a été conçue pour réduire le temps et les coûts de développement tout en permettant des combinaisons flexibles de processeurs, de processeurs, de réseaux et de technologies de refroidissement. Ce lancement a renforcé la base d'infrastructure modulaire requise pour les déploiements de GPU évolutives dans les centres de données.
- En septembre 2022, Supermicro a introduit son Serveur GPU universel 8U comprenant huit GPU NVIDIA H100 Tensor Core, avec un débit d'air avancé, une capacité thermique plus élevée et un support pour le refroidissement liquide. Le système a été conçu pour l'entraînement à grande échelle de l'IA, NVIDIA Omniverse, et charge de travail informatique haute performance tout en soutenant les processeurs et les processeurs actuels et de prochaine génération. Ce lancement a démontré que l'industrie se concentre de plus en plus sur les systèmes GPU à haute densité et les technologies avancées de gestion thermique pour l'infrastructure AI.
- En août 2021, NVIDIA a annoncé que le supercalculateur Polaris du département américain de l'énergie, Argonne National Laboratory, utiliserait 2 240 GPU NVIDIA A100 Tensor Core sur 560 nœuds pour accélérer la charge de travail de l'informatique scientifique et de l'IA. Développé par Hewlett Packard Enterprise, ce système a été conçu pour combiner simulation et apprentissage automatique pour des applications de recherche à forte intensité de données. Ce déploiement a démontré l'utilisation croissante de l'infrastructure GPU à grande échelle pour l'IA et les charges de travail informatiques à haute performance.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











