



Segmentation du marché mondial de l'autoprotection des applications en cours d'exécution, par composant (solutions et services), mode de déploiement (sur site et cloud), taille de l'entreprise (PME et grandes entreprises), secteur vertical (banque, services financiers et assurances, informatique et télécommunications, gouvernement et défense, énergie et services publics, industrie manufacturière, santé, commerce de détail et autres) - Tendances et prévisions du secteur jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de l'auto-protection des applications d'exécution mondiale
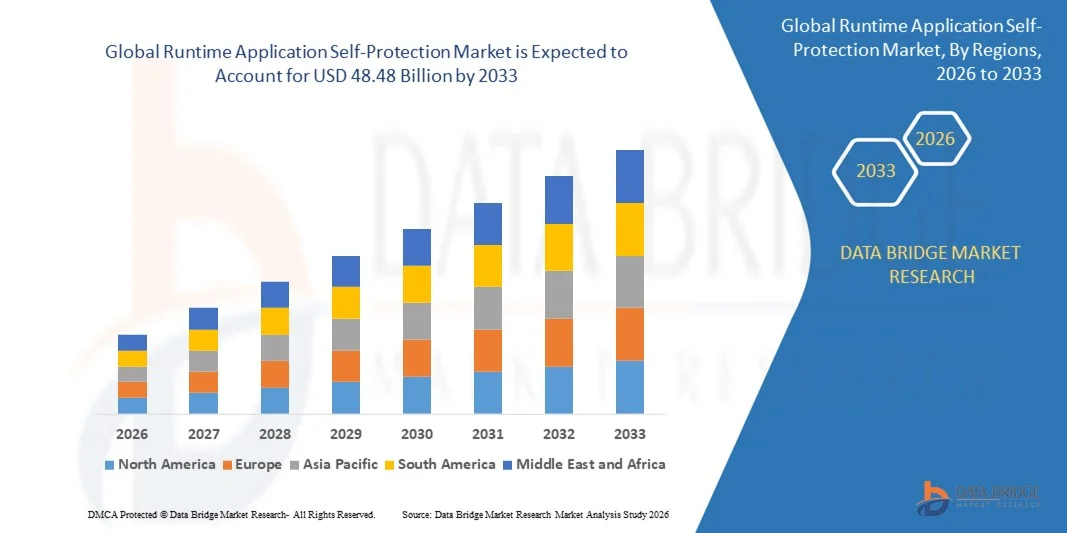
- La taille du marché de l'autoprotection de l'application au niveau mondial a été évaluée à3,35 milliards de dollars en 2025et devrait atteindre48,48 milliards de dollars en 2033, à unTCAC de 39,65 %pendant la période de prévision
- L'augmentation du nombre d'utilisateurs d'applications Web et mobiles est l'un des principaux facteurs à l'origine de la croissance du marché de l'autoprotection des applications d'exécution. La mise en œuvre de la politique d'accès à vos propres appareils (BYOD) permettant l'utilisation d'appareils personnels tels que les ordinateurs portables, les smartphones et les tablettes à des fins commerciales, et l'augmentation du besoin de protéger les applications et les données critiques dans les organisations accélèrent la croissance du marché
Taille du marché et prévisions:
- Valeur marchande mondiale (2025):3,35 milliards de dollars
- Valeur marchande prévue (2033) :48,48 milliards de dollars
- Prévisions CAGR (2026-2033):39.65%
Quels sont les principaux débouchés du marché de l'autoprotection des applications de course
- L'augmentation des risques d'attaques cybernétiques entraînant des problèmes liés à la fraude et l'utilisation abusive de données commerciales fiables, et la non-participation des professionnels de la sécurité pendant SDLC influencent davantage le marché
- En outre, la numérisation et l'urbanisation, la forte demande de services de pointe et la stricte conformité à la réglementation pour protéger les informations sensibles ont une incidence positive sur le marché de l'autoprotection des applications d'exécution
- En outre, l'émergence de l'informatique en nuage et la virtualisation et l'intégration de l'autoprotection des applications d'exécution avec d'autres technologies de sécurité offrent des possibilités rentables aux acteurs du marché
- L'Amérique du Nord a dominé le marché de l'autoprotection des applications d'exécution avec une part des revenus de 41,8 % en 2025, sous l'impulsion de solides investissements dans la cybersécurité, de l'adoption rapide de nuages et de la mise en œuvre généralisée des pratiques DevSecOps dans les entreprises aux États-Unis et au Canada.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 11,2 % entre 2026 et 2033, grâce à la numérisation rapide, à l'expansion des plateformes de commerce électronique, à l'augmentation du déploiement de la 5G et à la forte croissance des applications fintech et mobiles en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est.
- Le segment Solutions a dominé le marché avec une part de 68,7% en 2025, car les organisations priorisent le déploiement direct de plateformes de sécurité d'exécution qui fournissent la détection de menaces en temps réel, la protection en application, la surveillance comportementale et l'atténuation automatisée des attaques
Portée du rapport et répartition des demandes d'autoprotection sur le marché
|
Attributs |
Application d'exécution auto-protection Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché de l'autoprotection des applications d'exécution
Intégration croissante de la détection de menaces en temps réel, grâce à l'IA, dans les applications d'autoprotection
- Le marché de l'autoprotection des applications d'exécution est témoin de l'adoption croissante de solutions de sécurité alimentées par l'IA, légères et intégrées aux applications, conçues pour fournir une surveillance en temps réel, des analyses comportementales et une atténuation automatisée des menaces sans affecter les performances de l'application
- Les fournisseurs mettent en place des plateformes RASP intégrées à DevSecOps, définies par logiciel, compatibles avec les conteneurs, qui offrent une détection d'anomalie avancée, une visibilité d'exécution et une intégration transparente avec les pipelines CI/CD
- La demande croissante pour la sécurité cloud-native, la protection des microservices et la surveillance des menaces au niveau de l'API accélère le déploiement dans les environnements bancaires, e-commerce, soins de santé et SaaS
- Par exemple, des entreprises comme Imperva, Veracode, Contrast Security, Trend Micro et Digital. ai ont amélioré leurs solutions d'auto-protection des applications Runtime avec des flux de renseignement de menace avancés, la sécurité des conteneurs et la protection de la charge de travail du cloud
- L'augmentation de la fréquence des attaques de jour zéro, des pannes de couche d'application et des vulnérabilités de l'API accélère le passage à des mécanismes d'autoprotection intégrés en temps réel
- Au fur et à mesure que les écosystèmes numériques deviendront plus distribués et pilotés par l'API, les auto-protections des applications d'exécution demeureront essentielles pour la surveillance continue, la réponse automatisée et la gestion sécurisée du cycle de vie des applications.
Quels sont les principaux moteurs du marché de l'autoprotection des applications d'exécution
- Augmentation de la demande de sécurité des applications en temps réel, d'atténuation proactive des menaces et de cadres de protection axés sur la conformité dans les secteurs de la BFSI, du gouvernement et des soins de santé
- Par exemple, en 2025, les principaux fournisseurs de cybersécurité ont élargi leurs portefeuilles RASP pour inclure l'analyse comportementale basée sur l'IA, la protection de l'API d'exécution et des intégrations cloud-native améliorées pour soutenir la modernisation de la sécurité de l'entreprise
- L'adoption croissante de l'informatique en nuage, des pratiques DevOps, des architectures de microservices et des applications conteneurisées accroît le besoin de solutions de sécurité embarquées en Amérique du Nord, en Europe et en Asie-Pacifique
- Les progrès dans les algorithmes d'apprentissage automatique, la réponse automatisée aux incidents et l'analyse télémétrique en temps réel ont renforcé la précision de détection et réduit les faux positifs
- L'augmentation des incidents de ransomware, de rembourrage des titres de compétences et d'attaques d'applications Web conduit les organisations à intégrer Runtime Application Self-Protection directement dans le code d'application
- Soutenu par des investissements continus dans l'infrastructure de cybersécurité, les exigences réglementaires et les initiatives de transformation numérique, le marché de l'autoprotection des applications d'exécution devrait connaître une croissance soutenue à long terme
Quel est le facteur qui met en cause la croissance du marché de l'autoprotection des applications d'exécution
- Les coûts élevés de mise en œuvre et la complexité de l'intégration associés aux solutions d'autoprotection des applications avancées limitent l'adoption parmi les petites et moyennes entreprises
- Par exemple, en 2024-2025, l'augmentation des pressions sur les dépenses de cybersécurité et la pénurie de professionnels de la sécurité qualifiés ont affecté les délais de déploiement de plusieurs organisations.
- La complexité de l'intégration du RASP aux systèmes existants, aux architectures monolithiques et aux environnements nuageux hybrides accroît les défis opérationnels
- Dans les économies émergentes, une sensibilisation limitée aux avantages liés à la sécurité des cycles et aux pratiques de codage sécuritaires ralentit la pénétration du marché.
- La concurrence des pare-feu d'application Web (WAF), des solutions de détection des paramètres et des outils de sécurité cloud-native crée une pression de prix et des chevauchements dans la fonctionnalité
- Pour relever ces défis, les fournisseurs se concentrent sur des modèles de déploiement simplifiés, des offres RASP basées sur SaaS, des outils de configuration automatisés et une intégration DevSecOps plus forte pour étendre l'adoption mondiale des autoprotections d'application d'exécution
Comment le marché de l'autoprotection de l'application Runtime est-il segmenté
Le marché est segmenté sur la base decomposante, mode de déploiement, taille de l'organisation et verticale.
- Par composante
Sur la base de la composante, le marché de l'autoprotection des applications d'exécution est segmenté en Solutions et Services. Le segment Solutions a dominé le marché avec une part de 68,7% en 2025, car les organisations priorisent le déploiement direct de plateformes de sécurité d'exécution qui fournissent la détection de menaces en temps réel, la protection en application, la surveillance comportementale et l'atténuation automatisée des attaques. Les entreprises intègrent de plus en plus les solutions RASP dans le code d'application pour sécuriser les API, les microservices et les charges de travail cloud-native sans compter uniquement sur les défenses périmètre. L'adoption croissante des pratiques DevSecOps et la demande de tests de sécurité continus renforcent encore cette domination de segment.
Le segment des services devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, en raison de la demande croissante de services de consultation, de services de sécurité gérés, de soutien à l'intégration et d'intervention en cas d'incident. Au fur et à mesure que la complexité du déploiement augmente dans les environnements hybrides et multiclouds, les organisations recherchent une personnalisation axée sur les experts et un soutien continu en matière de surveillance pour maximiser l'efficacité du RASP.
- Par mode de déploiement
Sur la base du mode de déploiement, le marché est segmenté en On-Lises et Cloud. Le segment Cloud a dominé le marché avec une part de 61,3 % en 2025, soutenue par une migration rapide vers les applications cloud-natives, les plateformes SaaS et les environnements conteneurisés. Les solutions RASP basées sur le cloud offrent une évolutivité, une surveillance centralisée, des mises à jour automatiques et une intégration transparente avec les pipelines CI/CD, ce qui les rend idéales pour les écosystèmes numériques dynamiques. L'adoption croissante de l'infrastructure cloud publique et hybride dans les secteurs de la BFSI, du commerce de détail et de l'informatique accélère encore le déploiement du cloud.
On s'attend à ce que le segment des locaux augmente à un rythme régulier, en particulier parmi les secteurs gouvernementaux, de la défense et hautement réglementés qui exigent des contrôles stricts en matière de résidence des données et de conformité. Toutefois, le segment cloud devrait enregistrer le TCAC le plus rapide entre 2026 et 2033 en raison de la demande croissante de modèles de sécurité flexibles et basés sur l'abonnement.
- Selon la taille de l'organisation
En fonction de la taille de l'organisation, le marché de l'autoprotection des applications d'exécution est segmenté en petites et moyennes entreprises (PME) et en grandes entreprises. Le segment des grandes entreprises a dominé le marché avec une part de 64,5 % en 2025, tirée par des budgets de cybersécurité plus élevés, des infrastructures d'application complexes et une exposition accrue aux cybermenaces sophistiquées. Les grandes organisations déploient des solutions RASP pour sécuriser les plates-formes à haute transaction, les applications orientées client et les API de qualité entreprise tout en respectant les normes de conformité réglementaires.
Le segment des PME devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, alimenté par une sensibilisation accrue aux risques liés à la sécurité des temps d'exécution, à l'augmentation des incidents liés aux ransomwares et à la disponibilité de solutions RASP rentables basées sur SaaS. À mesure que les PME accélèrent la transformation numérique et l'adoption du cloud, la sécurité des applications intégrées devient une nécessité stratégique.
- Par verticale
Sur la base de la verticale, le marché de l'autoprotection des applications d'exécution est segmenté en banques, services financiers et assurances (BFSI), TI et télécommunications, gouvernement et défense, énergie et services publics, fabrication, soins de santé, vente au détail, etc. Le segment BFSI a dominé le marché avec une part de 34,2 % en 2025, en raison de volumes élevés d'opérations financières sensibles, d'exigences réglementaires strictes et de l'augmentation des services bancaires fondés sur l'API. Les institutions financières comptent fortement sur le RASP pour prévenir les fraudes, les violations de données et les attaques à la reprise de comptes.
On s'attend à ce que le segment des soins de santé augmente au rythme le plus rapide, passant de 2026 à 2033, grâce à la numérisation rapide des dossiers des patients, à l'expansion de la télésanté, aux dispositifs médicaux connectés et aux risques accrus de cybersécurité. L'augmentation des besoins en matière de protection des données sanitaires sensibles et des applications basées sur le cloud favorise une adoption robuste dans les systèmes de santé mondiaux.
Quelle région détient la plus grande part du marché de l'autoprotection des applications de course
- L'Amérique du Nord a dominé le marché de l'autoprotection des applications d'exécution avec une part de 41,8 % des revenus en 2025, grâce à de solides investissements en cybersécurité, à l'adoption rapide de nuages et à la mise en oeuvre généralisée des pratiques DevSecOps dans les entreprises aux États-Unis et au Canada. Le déploiement élevé d'applications Web, d'API, d'architectures de microservices et de charges de travail conteneurisées continue d'alimenter la demande de solutions de sécurité embarquées dans les secteurs de la BFSI, des soins de santé, du commerce de détail et du gouvernement.
- Les principaux fournisseurs de cybersécurité en Amérique du Nord présentent des solutions d'autoprotection basées sur l'IA et axées sur le comportement avec des renseignements avancés sur les menaces, des capacités d'intervention automatisées et une intégration sans faille de l'IC/CD, renforçant ainsi le leadership technologique de la région. L'investissement continu dans l'infrastructure cloud, les cadres de confiance zéro et la sécurité des API soutient encore l'expansion à long terme du marché
- De solides cadres réglementaires, une forte sensibilisation à la cybersécurité, la concentration d'entreprises technologiques mondiales et des investissements soutenus en R-D renforcent encore la domination du marché régional
U.S. Runtime Application Auto-Protection Market Insight
Les États-Unis sont le plus important contributeur en Amérique du Nord, appuyés par de vastes initiatives de transformation numérique, une forte concentration d'entreprises natives du cloud et une fréquence accrue de cyberattaques ciblant les services financiers, le commerce électronique et les plateformes SaaS. Le déploiement croissant d'applications alimentées par l'IA, d'écosystèmes pilotés par l'API et d'environnements nuageux hybrides intensifie la demande de solutions d'autoprotection de l'application Runtime capables de surveiller en temps réel et d'atténuer automatiquement les menaces. La présence de grands fournisseurs de cybersécurité, de solides écosystèmes de démarrage et de dépenses élevées en matière de sécurité des entreprises accélère encore la croissance du marché.
Aperçu du marché de l'autoprotection de l'autoprotection de l'application des temps d'exécution au Canada
Le Canada contribue de façon importante à la croissance régionale, en raison de l'adoption croissante des nuages, de l'expansion des secteurs de la technologie des finances et de la technologie des soins de santé et de l'accent accru mis par le gouvernement sur la résilience en matière de cybersécurité. Les entreprises déploient de plus en plus d'applications Runtime Self-Protection pour sécuriser les applications orientées vers le client, protéger les données sensibles et se conformer aux normes réglementaires. La disponibilité de main-d'oeuvre qualifiée en cybersécurité et les initiatives de sécurité publique et privée renforcent l'adoption du marché partout au pays.
Asia-Pacific Runtime Application Auto-Protection Market
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 11,2 % entre 2026 et 2033, sous l'effet de la numérisation rapide, de l'expansion des plateformes de commerce électronique, de l'augmentation du déploiement de la 5G et de la forte croissance des applications fintech et mobiles en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est. La montée des cybermenaces ciblant les transactions en ligne, les portefeuilles numériques et les applications d'entreprise accélère la demande de protection intégrée des temps d'exécution. La croissance de l'infrastructure nuageuse, des écosystèmes de démarrage et des initiatives numériques soutenues par le gouvernement continue de créer de fortes possibilités pour les fournisseurs de RASP.
China Runtime Application Self-Protection Market Insight
La Chine est le principal contributeur à l'Asie-Pacifique en raison de l'expansion rapide de la plate-forme numérique, de l'adoption à grande échelle de la fintech et de l'accent fortement mis par le gouvernement sur la conformité à la cybersécurité. L'augmentation du développement d'applications super, de services pilotés par l'IA et d'applications cloud-native stimule la demande de solutions avancées d'autoprotection des applications Runtime avec des analyses de menaces en temps réel.
Japon Application Auto-Protection Aperçu du marché
Le Japon affiche une croissance régulière soutenue par une infrastructure informatique avancée, de solides normes de sécurité pour les entreprises et une attention croissante à la protection des services numériques essentiels. L'adoption de l'autoprotection de l'application des temps d'exécution est en hausse dans les institutions financières, les entreprises manufacturières et les fournisseurs de télécommunications qui cherchent à améliorer la visibilité et l'assurance de la conformité des temps d'exécution.
Inde Application Auto-Protection Aperçu du marché
L'Inde émerge comme un marché à forte croissance, alimenté par l'expansion rapide des startups, l'innovation fintech et des initiatives de transformation numérique dirigées par le gouvernement. La croissance des plateformes basées sur l'API, les transactions UPI et les exportations de SaaS alimente la demande de solutions d'autoprotection pour les applications Runtime basées sur le cloud.
Corée du Sud Runtime Application Auto-Protection Aperçu du marché
La Corée du Sud apporte une contribution importante en raison de la forte pénétration du haut débit, des infrastructures de télécommunications avancées et du déploiement rapide des services numériques. L'augmentation des investissements en cybersécurité dans les secteurs du jeu, de la fintech et de l'informatique d'entreprise accélère l'adoption de solutions d'autoprotection des applications Runtime pour protéger les applications en temps réel et les plateformes en ligne.
Quelles sont les entreprises les plus performantes du marché de l'autoprotection de l'application Runtime
L'industrie de l'autoprotection des applications d'exécution est principalement dirigée par des entreprises bien établies, notamment :
- Micro Focus (Royaume-Uni)
- Veracode(États-Unis)
- Sécurité contraste (États-Unis)
- Digital.ai Software Inc. (États-Unis)
- IMMUNIO (Canada)
- Imperva(États-Unis)
- Waratek (Irlande)
- Pradeo (France)
- Sciences du signal, LLC (États-Unis)
- Promon SHIELD (Norvège)
- (Belgique)
- CA Technologies (États-Unis)
- RunSafe Security (États-Unis)
- OneSpan (États-Unis)
- WhiteHat Security, Inc. (États-Unis)
- Tendance Micro Incorporated(Japon)
- Sqreen (France)
- Numérique.ai(États-Unis)
Quelles sont les évolutions récentes sur le marché mondial de l'autoprotection des applications d'exécution
- En mars 2025, l'Agence de l'Union européenne pour la cybersécurité a publié une mise à jour des directives sur la mise en œuvre des NIS2 mettant l'accent sur le renforcement des contrôles de sécurité au niveau de l'application et sur l'amélioration des exigences en matière de protection des temps d'exécution dans les secteurs critiques, renforçant ainsi la pression réglementaire croissante en faveur de cadres de cybersécurité intégrés.
- En février 2025, Check Point Software a introduit Quantum Policy Insights and Infinity AIOps pour renforcer l'architecture de confiance zéro et étendre l'application intelligente et automatisée de la politique de sécurité à toutes les applications d'entreprise, en accélérant l'adoption de stratégies de protection des applications axées sur l'IA
- En janvier 2025, Contrast Security a dévoilé sa solution de surveillance de la vulnérabilité à l'application conçue pour corréler les vulnérabilités de production en direct avec les menaces activement exploitées, permettant aux organisations de prioriser l'assainissement en temps réel et d'améliorer la visibilité des risques d'exécution
- En janvier 2025, ArmorCode a publié ses perspectives de sécurité pour 2025 mettant en évidence la consolidation accrue des plates-formes de gestion des postures et de l'outillage de sécurité intégré, signalant un changement stratégique vers des écosystèmes de sécurité unifiés et rationalisés
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











