


Marché mondial du syndrome de Sjögren (Sicca), par type (syndrome de Sjögren/Sicca primaire, syndrome de Sjögren/Sicca secondaire, autres), diagnostic (analyses sanguines, examens oculaires, examens d’imagerie, biopsie, autres), traitement (médicaments, chirurgie, autres), voie d’administration (orale, parentérale, oculaire, autres), utilisateurs finaux (hôpitaux, cliniques spécialisées, autres), canal de distribution (pharmacie hospitalière, pharmacie de détail, pharmacies en ligne et autres) – Tendances et prévisions de l’industrie jusqu’en 2029.
Quelle est la taille du marché et le taux de croissance du syndrome de Sicca (Sjogren)
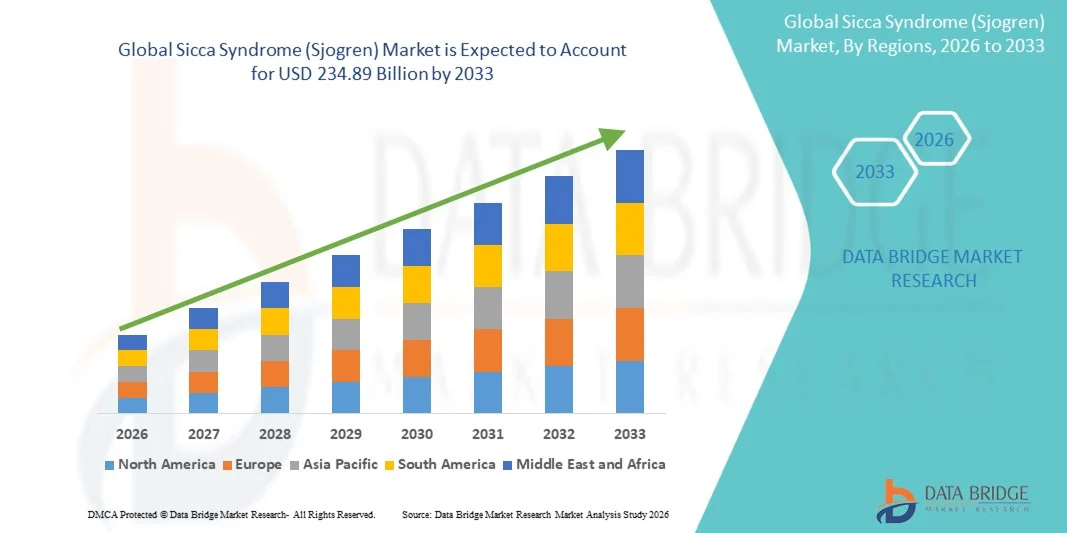
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial du syndrome de Sicca (Sjogren) a été évaluée à174,30 milliards de dollars en 2025et devrait atteindre234,89 milliards de dollars en 2033, à unTCAC de 3,80 %pendant la période de prévision
- La croissance du marché est en grande partie alimentée par l'augmentation de la prévalence et l'amélioration du diagnostic du syndrome de Sicca (Sjogren), ainsi que par les progrès technologiques dans les outils de diagnostic et les approches thérapeutiques, ce qui conduit à une plus grande sensibilisation clinique et à une intervention plus précoce dans les systèmes de santé développés et émergents. Cette prise de conscience croissante et l'accès à des diagnostics avancés entraînent un plus grand nombre de patients dans les voies de soins et augmentent la demande de solutions de gestion des maladies sur le marché
- De plus, la demande croissante des patients pour des thérapies ciblées, des immunomodulateurs et des options de traitement personnalisées qui améliorent la qualité de vie et le contrôle des symptômes est en train d'établir des thérapies biologiques et de pipeline innovantes comme solutions privilégiées dans les soins auto-immuns. Ces facteurs convergents — les progrès dans le développement thérapeutique et un besoin croissant d'interventions efficaces — accélèrent l'adoption des solutions du syndrome de Sicca (Sjogren), ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):174,30 milliards de dollars
- Valeur marchande prévue (2033) :234,89 milliards de dollars
- Prévisions CAGR (2026-2033):3.80%
Quels sont les principaux débouchés du marché du syndrome de Sicca (Sjogren)
- Les thérapies pharmaceutiques et biologiques, qui offrent des options de traitement avancées pour les symptômes de sécheresse oculaire et de sécheresse buccale associés au syndrome de Sicca (Sjogren), sont des composantes de plus en plus vitales des soins auto-immuns modernes en raison de leur capacité à moduler les réponses immunitaires, à améliorer la qualité de vie des patients et à traiter les voies de la maladie sous-jacente. Cette approche thérapeutique élargie favorise une plus grande adoption clinique et un investissement accru dans le développement de nouveaux traitements à l'échelle mondiale
- La demande croissante de solutions complètes pour le syndrome de Sicca (Sjogren) est principalement alimentée par l'augmentation de la prévalence des troubles auto-immuns dans le monde entier, l'amélioration de la sensibilisation aux maladies et l'amélioration des capacités diagnostiques qui appuient une détection plus précoce et des approches thérapeutiques adaptées. Ces facteurs contribuent à l'adoption plus large de régimes thérapeutiques avancés et de services de diagnostic dans l'ensemble des systèmes de santé.
- L'Amérique du Nord a dominé le marché du syndrome de Sicca (sjogren) avec la plus grande part de revenus d'environ 38,50 % en 2024-2025, caractérisée par des infrastructures de soins de santé avancées, une forte sensibilisation aux maladies, de solides activités de recherche clinique et une solide gamme de nouvelles thérapies, en particulier aux États-Unis. La région continue de diriger le diagnostic, l'accès au traitement et l'activité des essais cliniques chez les Sjogren.
- L'Asie-Pacifique devrait être l'une des régions qui connaissent la croissance la plus rapide du marché du syndrome de Sicca (sjogren) tout au long de la période de prévision en raison de l'augmentation des investissements dans les soins de santé, de la sensibilisation accrue aux maladies auto-immunes, de l'expansion des installations de diagnostic et de l'augmentation des dépenses de soins de santé sur des marchés clés comme la Chine, le Japon et l'Inde.
- En 2025, le segment du syndrome des Sjogrens primaires a dominé la plus grande part des revenus du marché, soit 57,6 %, en raison de la prévalence plus élevée chez les adultes atteints de maladies auto-immunes.
Portée du rapport et segmentation du marché du syndrome de Sicca (Sjogren)
|
Attributs |
Clé du syndrome de Sicca (Sjogren)Perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
• AbbVie(États-Unis) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du syndrome de Sicca (Sjogren)
(en milliers de dollars)Accent croissant sur le diagnostic précoce et la sensibilisation(en milliers de dollars)
- Une tendance significative sur le marché mondial du syndrome de Sicca (sjogren) est l'attention croissante accordée au diagnostic précoce et à la sensibilisation des patients, car l'identification retardée peut entraîner des complications graves, y compris une intervention systémique dans les organes.
- Par exemple, en 2025, plusieurs hôpitaux de premier plan aux États-Unis et en Europe ont lancé des protocoles de dépistage systématique des anticorps anti-Ro/SSA et anti-La/SSB chez les patients présentant des yeux et une bouche secs chroniques, ce qui a amélioré les taux de détection précoce
- Les établissements de santé adoptent des plateformes de diagnostic avancées, y compris des biopsies mineures de glande salivaire et des panneaux d'auto-anticorps en laboratoire, permettant aux cliniciens de diagnostiquer même des cas atypiques de syndrome de Sjogren
- Les campagnes de sensibilisation du public menées par des organisations telles que la Fondation du syndrome de Sjogren et l'Alliance européenne des associations pour la rhumatologie sensibilisent de plus en plus les patients à des symptômes tels que la fatigue, la douleur articulaire et la sécheresse, ce qui se traduit par une plus grande autoréférence et des consultations proactives.
- Les conférences médicales et les programmes de MEC axés sur les maladies auto-immunes encouragent les médecins à reconnaître les manifestations précoces, ce qui favorise un diagnostic opportun
- En outre, les innovations technologiques telles que les modalités d'imagerie pour l'évaluation des glandes salivaires rendent les procédures de diagnostic moins invasives et plus favorables aux patients, ce qui améliore les interventions cliniques précoces.
Quels sont les principaux moteurs du marché du syndrome de Sicca (Sjogren)
Chauffeur
Sensibiliser davantage les patients à la santé et à la sécurité
- La prévalence croissante des troubles auto-immuns, y compris le syndrome de Sicca, continue d'être un moteur majeur de la croissance du marché, car un plus grand nombre de patients ont besoin d'un diagnostic et d'une prise en charge spécialisés.
- Par exemple, des études sur la population en Amérique du Nord et en Europe indiquent que la prévalence du syndrome de Sjogren's varie entre 0,5 et 1 % de la population adulte, avec des taux plus élevés chez les femmes âgées de 40 à 60 ans.
- L'augmentation des dépenses de santé, associée à l'élargissement de la couverture d'assurance dans les économies développées et émergentes, permet à un plus grand nombre de patients d'avoir accès à des soins spécialisés et à des thérapies avancées.
- L'investissement dans la recherche et le développement par les entreprises pharmaceutiques alimente l'innovation dans de nouvelles options de traitement, comme les produits biologiques ciblant les cellules B ou les inhibiteurs de petites molécules, élargissant les solutions thérapeutiques pour les patients résistants aux soins standard
- La compréhension croissante des maladies comorbides, y compris la polyarthrite rhumatoïde, le lupus érythémateux systémique et les troubles de la thyroïde chez les patients de Sjogren, conduit à des approches de soins intégrées, améliorant les résultats et élargissant le potentiel du marché
- De plus, les collaborations entre les hôpitaux, les établissements universitaires et les groupes de défense des patients accroissent l'activité des essais cliniques, ce qui permet non seulement de produire de nouvelles données, mais aussi de sensibiliser aux possibilités de traitement.
- L'adoption croissante de programmes de gestion des maladies chroniques dans des régions comme l'Amérique du Nord et l'Europe de l'Ouest encourage une surveillance régulière et une intervention précoce, ce qui influe positivement sur la demande du marché.
Restriction/Défi
(en milliers de dollars)Connaissance limitée, diagnostic différé et coûts du traitement(en milliers de dollars)
- Malgré une prise de conscience croissante, le retard du diagnostic demeure un défi majeur en raison de symptômes non spécifiques et de l'absence de dépistage dans les soins primaires, ce qui entraîne une progression de la maladie et des complications systémiques.
- Par exemple, les patients d'Asie-Pacifique et d'Amérique latine présentent souvent des stades de maladie avancés, car les systèmes de santé locaux peuvent manquer de spécialistes formés ou d'infrastructures diagnostiques.
- Le coût élevé des thérapies avancées, en particulier biologiques, limite l'accès au traitement dans les pays en développement ou pour les patients non assurés, ce qui crée des disparités dans les résultats des patients.
- Des protocoles de traitement incohérents et une normalisation limitée entre les régions compliquent encore la gestion des patients, ont une incidence sur la confiance des cliniciens et ont adopté de nouvelles thérapies.
- Les lacunes de sensibilisation parmi les professionnels de la santé, en particulier dans les zones rurales, contribuent au sous-diagnostic et à la mauvaise gestion, soulignant la nécessité d'initiatives éducatives
- Les effets indésirables des traitements immunosuppresseurs à long terme et les préoccupations concernant les profils d'innocuité influent également sur la conformité des patients, ce qui peut limiter l'absorption du traitement.
- Pour surmonter ces défis, il faut mettre en place des stratégies à facettes multiples, notamment une éducation accrue des cliniciens, des programmes de soutien aux patients, un développement thérapeutique abordable et un accès élargi aux outils de diagnostic, qui sont essentiels à l'expansion à long terme du marché.
Comment le marché du syndrome de Sicca (Sjogren) est-il segmenté
Le marché est segmenté en fonction du type, de la thérapie, des diagnostics et des utilisateurs finaux.
• Par type
Sur la base du type, le marché du syndrome de Sicca (Sjogren) est segmenté en syndrome de Sjogren, syndrome de Sjogren, et d'autres. En 2025, le segment du syndrome des Sjogrens primaires a dominé la plus grande part des revenus du marché, soit 57,6 %, en raison de la prévalence plus élevée chez les adultes atteints de maladies auto-immunes. Ce segment bénéficie d'une sensibilisation clinique précoce, de critères diagnostiques établis et de protocoles de traitement bien documentés. Les hôpitaux et les cliniques spécialisées offrent des soins complets, y compris une thérapie immunomodulatrice, une prise en charge symptomatique et un suivi à long terme. L'adoption est renforcée par les programmes de soutien aux patients, les initiatives gouvernementales en matière de soins de santé et la couverture d'assurance dans les principaux marchés. Les lignes directrices cliniques recommandant des plans normalisés de surveillance et de traitement améliorent l'utilisation. L'innovation pharmaceutique dans les produits biologiques et les petites molécules renforce encore la demande. Une adhérence élevée des patients, associée à des diagnostics de laboratoire avancés, assure des résultats optimisés. Les soins ambulatoires et l'intégration de la télémédecine améliorent la continuité des soins. Les initiatives de détection précoce, les registres des maladies rares et les campagnes éducatives appuient la pénétration du marché. L'expansion dans les régions développées et l'adoption progressive dans les régions émergentes renforcent la domination.
On s'attend à ce que le segment du syndrome de Sjogrens secondaire soit témoin du TCAC le plus rapide de 13,2 % entre 2026 et 2033, en raison de la reconnaissance croissante des Sjogrens comme comorbidité dans d'autres maladies auto-immunes telles que la polyarthrite rhumatoïde et le lupus. Une sensibilisation accrue des médecins et des patients facilite l'orientation précoce et le traitement. La croissance est soutenue par des progrès dans le traitement ciblé, les immunomodulateurs et les régimes combinés. Les plateformes de soins à domicile et de télémédecine améliorent l'accès des patients, en particulier dans les régions mal desservies. L'intégration avec les dossiers médicaux électroniques et la surveillance numérique améliore la gestion et l'adhésion. La recherche sur la physiopathologie et les sous-types rares favorise l'adoption plus rapide de nouveaux traitements. Les incitations gouvernementales pour les rares troubles auto-immuns soutiennent l'expansion du marché. Les programmes d'assurance et de remboursement réduisent le fardeau financier des patients. Les partenariats publics et privés financent les essais cliniques et l'accessibilité à la thérapie. Les centres spécialisés et les cliniques externes sont de plus en plus équipés pour gérer ces cas complexes. Les campagnes de sensibilisation et d'éducation des patients favorisent l'adoption. Les marchés émergents sont témoins d'une adoption accrue en raison de la croissance des infrastructures de soins de santé.
• Par type de thérapie
Sur la base de la thérapie, le marché est segmenté en produits biologiques et immunomodulateurs, traitements symptomatiques, médicaments pour les petites molécules et autres. Le segment des produits biologiques et immunomodulateurs détenait la plus grande part du marché en 2025, soit 49,3 %, en raison de leur efficacité avérée dans le contrôle des lésions tissulaires auto-immunes et la réduction de la progression de la maladie. L'adoption est appuyée par les lignes directrices cliniques, la préférence des médecins et les protocoles hospitaliers. Les centres spécialisés et les hôpitaux offrent des services de surveillance, de dosage et de perfusion. La couverture d'assurance, les remboursements gouvernementaux et les programmes d'aide aux patients améliorent l'accès. Une forte adoption dans les pays développés est renforcée par une solide infrastructure de soins de santé. L'intégration aux registres des patients assure une surveillance de l'innocuité à long terme. Les essais cliniques démontrant l'efficacité et l'innocuité appuient davantage l'utilisation. Les pharmacies hospitalières maintiennent un approvisionnement régulier. L'éducation des patients sur les avantages thérapeutiques assure la conformité. L'innovation rapide dans les anticorps monoclonaux et les modulateurs immunitaires renforce l'absorption. Les programmes de sensibilisation aux maladies auto-immunes favorisent l'initiation à la thérapie précoce. La formation continue des professionnels de la santé favorise des résultats optimaux.
Le segment Traitements symptomatiques devrait connaître le TCAC le plus rapide de 14,1 % entre 2026 et 2033, en raison de l'attention croissante portée à la gestion de la qualité de vie, au soulagement des symptômes de sécheresse oculaire et buccale et à la disponibilité en vente libre. Les patients préfèrent une administration pratique à domicile. Les consultations en télésanté, la disponibilité en ligne des pharmacies et l'éducation à l'autosoin augmentent l'adoption. L'expansion des programmes de soutien aux patients et des initiatives de gestion des symptômes stimulent la croissance. Les marchés émergents font état d'une prise de conscience et d'une demande croissante de thérapies non envahissantes. La couverture d'assurance pour les soins de soutien améliore l'accessibilité. La collaboration entre les fournisseurs de soins de santé et les entreprises pharmaceutiques favorise la distribution. Les formulations nouvelles, les gels mucoadhésifs et les substituts de salive améliorent l'adhésion des patients. L'intégration aux modèles de gestion des soins chroniques renforce l'utilisation. Les campagnes de sensibilisation soulignent les avantages d'une intervention précoce. La recherche sur les polythérapies favorise une adoption plus rapide. Les circuits de pharmacie de détail augmentent l'accessibilité, ce qui contribue à l'adoption rapide.
• Par diagnostic
Sur la base du diagnostic, le marché est segmenté en tests sérologiques et biomarqueurs, diagnostics de l'imagerie et de la biopsie, diagnostics rapides, et autres. Le segment des tests sérologiques et des biomarqueurs a dominé la plus grande part du marché de 52,8 % en 2025, en raison de l'utilisation généralisée de panneaux d'auto-anticorps (p. ex. anti-Ro/SSA et anti-La/SSB) pour un diagnostic et une surveillance précis. L'adoption est facilitée par les hôpitaux, les cliniques spécialisées et les laboratoires de diagnostic ayant des capacités d'immunologie avancées. Un diagnostic précoce et fiable stimule l'initiation à la thérapie, améliorant les résultats des patients. Les initiatives gouvernementales et les remboursements d'assurance améliorent l'accessibilité. Les lignes directrices cliniques recommandent l'utilisation systématique de biomarqueurs sérologiques pour les cas suspects. L'intégration avec les dossiers médicaux électroniques améliore le suivi diagnostique. La formation professionnelle assure la normalisation et la précision. Les réseaux de laboratoires maintiennent un approvisionnement et une qualité uniformes. Des campagnes de sensibilisation sensibilisent les médecins aux protocoles de dépistage. La recherche et l'innovation dans les biomarqueurs augmentent l'utilité pour surveiller la progression des maladies. Les marchés émergents adoptent de plus en plus de tests sérologiques. La défense des patients encourage l'adoption précoce du diagnostic.
Le segment Point-de-Care / diagnostic rapide devrait enregistrer le TCAC le plus rapide de 15,3% entre 2026 et 2033, en raison de la demande de solutions pratiques, à domicile ou en consultation externe. Les trousses de détection rapide pour les anticorps et les tests de salive réduisent la dépendance à l'hôpital. Les plateformes de télémédecine et les pharmacies en ligne soutiennent l'adoption de tests à domicile. L'expansion des startups diagnostiques et l'intégration technologique accélère la croissance. Les programmes d'assurance et de remboursement améliorent l'accessibilité. L'adoption est appuyée par des programmes de formation à l'intention des cliniciens et des soignants. Les marchés émergents sont de plus en plus acceptés en raison de la commodité et de la réduction des coûts. L'intégration à la gestion des maladies chroniques améliore la surveillance. L'adhésion des patients et les taux de suivi augmentent avec des diagnostics rapides. Les approbations réglementaires pour les nouveaux dispositifs de soins au point de vue de l'adoption se poursuivent. La collaboration avec les fournisseurs de soins de santé assure la portée de la distribution. Des campagnes de sensibilisation encouragent la détection précoce et l'initiation rapide du traitement.
• Par utilisateur final
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux et cliniques spécialisées, centres de soins ambulatoires, soins à domicile et télémédecine, recherche et essais cliniques, et d'autres. En 2025, le segment des hôpitaux et des cliniques spécialisées a représenté la plus grande part des revenus, soit 59,4 %, grâce à l'accès aux thérapies immunomodulatrices, aux spécialistes formés et aux infrastructures de laboratoire. Les hôpitaux offrent une surveillance complète des patients, des services de perfusion et des soins d'urgence. L'adoption est renforcée par une assurance, des programmes gouvernementaux et des lignes directrices cliniques. Les pharmacies hospitalières maintiennent un approvisionnement ininterrompu. La forte prévalence des cas auto-immuns graves augmente la demande. L'intégration à la télémédecine et aux suivis ambulatoires améliore la prise en charge des patients. La formation professionnelle assure des soins normalisés. Les initiatives gouvernementales en matière de soins de santé et les programmes de sensibilisation des patients appuient la croissance. Les infrastructures avancées dans les régions développées renforcent la domination du marché. La recherche clinique continue garantit l'adoption de protocoles fondés sur des preuves.
Le segment des soins à domicile et de la télémédecine devrait connaître le TCAC le plus rapide de 14,7 % entre 2026 et 2033, en raison de la demande croissante de solutions de soins, de commodité et de télésurveillance axées sur le patient. Les thérapies pour perfusion à domicile, les dispositifs de surveillance portables et les téléconsultations améliorent la conformité. L'expansion des plateformes de santé numériques facilite la gestion des ordonnances et l'adhésion à la thérapie. Les programmes d'éducation et de sensibilisation des patients augmentent l'acceptation. Les marchés émergents adoptent progressivement les services de soins à domicile. Le remboursement de l'assurance et le soutien du gouvernement améliorent l'accessibilité. L'intégration aux dossiers de santé électroniques améliore la continuité des soins. La collaboration avec les fournisseurs de soins de santé assure la prestation rapide des traitements. Les innovations technologiques dans les dispositifs de télésurveillance renforcent la croissance. Les modèles de soins ambulatoires et à domicile réduisent la dépendance à l'hôpital. Les partenariats entre les fournisseurs de soins de santé et les sociétés pharmaceutiques élargissent la portée des services. Le soutien aux essais cliniques et les initiatives de recherche favorisent l'adoption dans les établissements de soins à domicile.
Quelle région détient la plus grande part du marché du syndrome de Sicca (Sjogren)
- L'Amérique du Nord a dominé le marché du syndrome de Sicca (sjogren) avec la plus grande part de revenus d'environ 38,50 % en 2024-2025, caractérisée par des infrastructures de soins de santé de pointe, une forte sensibilisation aux maladies, de solides activités de recherche clinique et une solide gamme de thérapies nouvelles.
- Les patients et les fournisseurs de soins de santé de la région bénéficient de programmes de diagnostic précoce, de soins multidisciplinaires et d'un accès à des thérapies biologiques novatrices
- L'adoption généralisée est appuyée par des systèmes de santé bien établis, de vastes réseaux d'essais cliniques et l'accent mis sur les approches de traitement centrées sur le patient, établissant l'Amérique du Nord comme un chef de file dans le diagnostic de Sjogren, l'accès au traitement et la recherche clinique.
Aperçu du marché du syndrome de Sicca (Sjogren) aux États-Unis
Le marché américain du syndrome de sicca (sjogren) a enregistré la plus grande part de revenus en Amérique du Nord, alimentée par l'adoption élevée d'outils de diagnostic avancés, de thérapies biologiques novatrices et de solides programmes de sensibilisation des patients. Les patients bénéficient de plus en plus d'un dépistage précoce, d'un diagnostic rapide et d'un accès à des soins complets. Les modèles multidisciplinaires de soins intégrant la rhumatologie, l'ophtalmologie et les spécialités buccodentaires améliorent la gestion globale des maladies. De plus, les essais cliniques en cours et les investissements dans de nouvelles thérapies élargissent les possibilités de traitement des cas modérés à graves, tandis que les approches de la médecine de précision améliorent les soins individualisés des patients.
Europe Syndrome de Sicca (Sjogren) Aperçu du marché
Le marché européen du syndrome de Sicca (sjogren) devrait s'étendre à un TCAC important au cours de la période de prévision, grâce à des lignes directrices cliniques rigoureuses, à une sensibilisation accrue aux maladies et à l'amélioration des infrastructures de soins de santé. Les patients européens bénéficient de voies de soins structurées et de programmes de diagnostic précoce, ce qui améliore le démarrage rapide du traitement. L'urbanisation croissante et l'éducation des patients encouragent une gestion proactive des maladies. Des pays comme l'Allemagne, la France et l'Italie sont témoins d'une adoption accrue de thérapies biologiques et ciblées grâce à des systèmes de santé robustes et une couverture d'assurance.
Royaume-Uni Syndrome de Sicca (Sjogren) Aperçu du marché
On s'attend à ce que le marché du syndrome de sicca (sjogren) du Royaume-Uni se développe à un TCAC remarquable, en raison d'une sensibilisation accrue à la maladie et aux initiatives de diagnostic précoce. Les fournisseurs de soins de santé favorisent des programmes de dépistage réguliers et des approches multidisciplinaires en matière de soins. Les préoccupations concernant les complications auto-immunes et les maladies non traitées encouragent les patients à demander des soins spécialisés. La solide infrastructure de cybersanté et de télémédecine du pays facilite le suivi des patients et l'accès aux thérapies avancées.
Allemagne Syndrome de Sicca (Sjogren) Aperçu du marché
Allemagne Le marché du syndrome de Sicca (sjogren) devrait se développer à un TCAC considérable, alimenté par une sensibilisation accrue aux troubles auto-immuns et à l'accès à des solutions de santé avancées. L'Allemagne dispose d'une infrastructure de soins de santé robuste, associée à une forte concentration sur la recherche et le développement, qui soutient le diagnostic précoce et l'adoption de traitements avancés. Les patients bénéficient de réseaux de soins multidisciplinaires et d'un accès aux thérapies biologiques, tandis que la médecine de précision et les approches axées sur le patient améliorent les résultats à long terme.
Aperçu du marché du syndrome de Sicca en Asie-Pacifique (Sjogren)
Le marché du syndrome de la sicca (sjogren) en Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 24 % entre 2026 et 2033, en raison de l'augmentation des investissements dans les soins de santé, de la sensibilisation accrue aux maladies et de l'élargissement de l'accès aux solutions diagnostiques et thérapeutiques avancées. Des pays comme la Chine, le Japon et l'Inde développent leurs infrastructures de soins de santé, améliorant ainsi la disponibilité des tests diagnostiques et des soins spécialisés. Les initiatives gouvernementales favorisant la sensibilisation aux maladies auto-immunes encouragent le dépistage et le traitement précoces. L'augmentation des revenus disponibles et la couverture d'assurance sur les marchés clés de l'APAC facilitent l'adoption de thérapies biologiques, tandis que les essais cliniques en cours accélèrent la recherche sur les nouveaux traitements.
Aperçu du marché du syndrome de Sicca au Japon (Sjogren)
Japon Le syndrome de Sicca (sjogren) est soutenu par un système de soins de santé avancé, une forte sensibilisation aux maladies et une population vieillissante. Les patients cherchent de plus en plus des soins spécialisés pour la gestion des symptômes, et les programmes de diagnostic précoce améliorent l'initiation rapide du traitement. La recherche en cours sur les produits biologiques et les immunothérapies élargit les possibilités de traitement. Les modèles de soins préventifs et axés sur le patient améliorent les résultats à long terme et réduisent les complications.
Chine Syndrome de Sicca (Sjogren) Aperçu du marché
En 2025, le marché chinois du sicca (sjogren) représentait la plus grande part des revenus en Asie-Pacifique, attribuable à l'urbanisation, à l'augmentation de la population de la classe moyenne et à une forte sensibilisation aux maladies. Le gouvernement et les établissements de santé encouragent les initiatives de dépistage précoce et d'éducation des patients. L'augmentation des dépenses de santé, l'amélioration de la couverture d'assurance et l'accès aux soins spécialisés permettent d'adopter plus rapidement des interventions diagnostiques et thérapeutiques. De solides entreprises pharmaceutiques nationales et des collaborations internationales stimulent la recherche et le développement de thérapies ciblées, ce qui rend les traitements efficaces plus accessibles.
Quelles sont les meilleures entreprises du marché du syndrome de Sicca (Sjogren)
L'industrie du syndrome de Sicca (Sjogren) est principalement dirigée par des entreprises bien établies, notamment :
• AbbVie (États-Unis)
•GlaxoSmithKline (Royaume-Uni)
• Sanofi (France)
• Pfizer (États-Unis)
•Bristol-Myers Squibb (États-Unis)
• Eli Lilly (États-Unis)
• Novartis (Suisse)
• AstraZeneca (Royaume-Uni)
• Regeneron Pharmaceuticals (États-Unis)
•Takeda Pharmaceutical (Japon)
• Santen Pharmaceutical (Japon)
• Viatris (États-Unis)
• Biogen (États-Unis)
• Johnson & Johnson (États-Unis)
•Teva Industries pharmaceutiques (Israël)
• Otsuka Pharmaceutical (Japon)
• Mitsubishi Tanabe Pharma (Japon)
• Chugai Pharmaceutical (Japon)
• Shionogi & Co. (Japon)
Quelles sont les dernières évolutions du marché du syndrome de Sicca (Sjogren)
- En janvier 2024, le rapport sur le syndrome de DelveInsight (Sjogren) a souligné que le marché mondial du syndrome de Sicca (Sjogren) se renforçait en raison de la mise au point de thérapies pipelinières comme Dazodalibep (VIB4920), Nipocalimab, VAY736, et d'autres en développement par de grandes entreprises, dont Novartis, Amgen et Johnson & Johnson.
- En juin 2024, les données cliniques de l'étude DAHLIAS Phase 2 de Johnson & Johnson ont révélé que le nipocalimab a démontré une amélioration statistiquement significative et cliniquement significative des symptômes de la maladie à 24 semaines par rapport au placebo, ce qui indique un potentiel de traitement modifiant la maladie dans un état comportant des options de traitement limitées.
- En juillet 2025, ResearchAndMarkets.com a publié son Rapport sur le paysage du marché des essais cliniques du syndrome de Sicca (Sjogren), qui rend compte du paysage mondial des essais cliniques, y compris les études de phase 2/3 en cours et à venir de nouvelles substances biologiques et immunothérapies réalisées par des entreprises comme ICON, AbbVie, Amgen, IQVIA et Parexel dans la maladie de Sjögren.
- En octobre 2025, les données des essais NEPTUNUS-1 et NEPTUNUS-2 de phase 3 sur Novartis ianalumab ont montré des réductions cliniquement significatives de l'activité de la maladie de Sjögren, avec l'intention de soumettre ces résultats à des régulateurs mondiaux, plaçant l'ianalumab comme l'une des premières thérapies systémiques ciblées de la maladie.
- En octobre 2025, les résultats d'une étude clinique de phase 3 sur le telitacicept (RemeGen/Vor Bio) menée en Chine ont montré que le telitacicept avait atteint son critère principal de réduction de l'activité de la maladie par rapport au placebo chez les patients atteints du syndrome primaire de Sjögren, une étape clinique importante dans la recherche de traitements systémiques efficaces.
- En novembre 2025, plusieurs activités de pipeline de phase 3 ont été rapportées : Novartis a entrepris une étude clinique de l'ianalumab dans le syndrome actif de Sjögren, Bristol‐Myers Squibb a entrepris une étude évaluant le deucravacitinib chez des patients adultes, et Amgen a commencé une étude de phase 3 du dazodalibep, renforçant ainsi le pipeline de stade tardif de la maladie.
- En novembre 2025, les prévisions du marché ont montré que le marché mondial des produits thérapeutiques du syndrome de Sjögren-S est en expansion constante et devrait continuer de croître jusqu'en 2035, en raison de l'augmentation de la prévalence des maladies, de l'adoption de diagnostics avancés et des investissements dans les thérapies biologiques et ciblées.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











