


Global Small Lymphocytic Lymphoma Market, By Symptoms (Painless Swelling in Neck, Armpit, or Groin, Fever, Fatigue, Night Sweats, Weight Loss, Loss of Appetite), Diagnosis (Physical Exam, Blood Tests, Imaging Studies, Immunophenotyping, Biopsy), Treatment (Chemotherapy, Targeted Therapy, Stem Cell Transplant, Monoclonal Antibody Therapy, Others), Dosage (Tablet, Capsule, Injections, Others), Route of Administration (Oral, Parenteral, Others), End-Users (Hospitals, Specialty Clinics, Homecare, Others), Distribution Channel (Hospital Pharmacy, Retail Pharmacy, Online Pharmacy, Others) – Industry Trends and Forecast to 2029.
Qu'est-ce que le Lymphome Lymphocytaire Taille du marché et taux de croissance
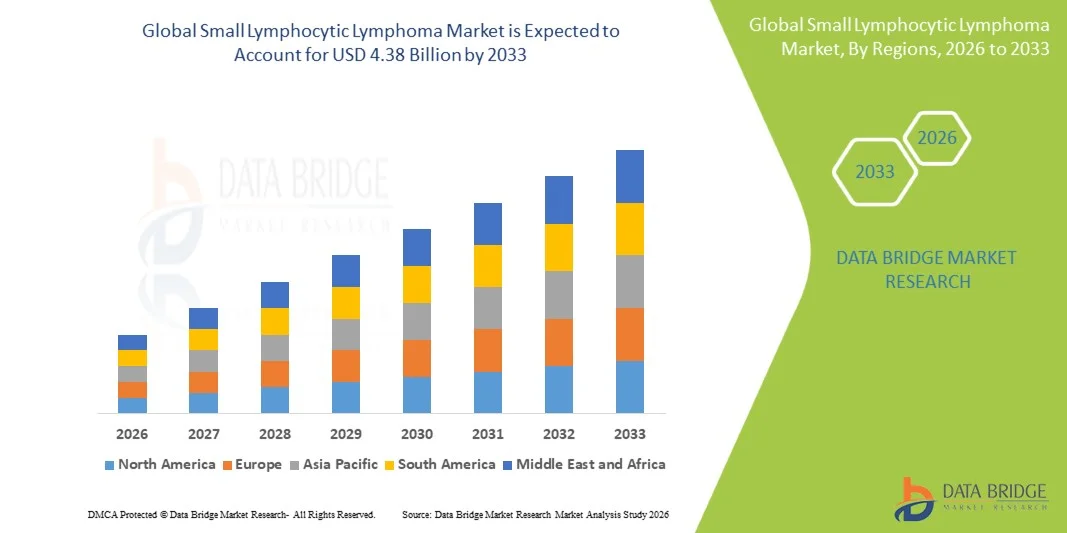
- Selon Data Bridge études de marché Analyse La taille du marché mondial des lymphomes lymphocytiques de petite taille a été évaluée à3,46 milliards de dollars en 2025et devrait atteindre4,38 milliards de dollars en 2033, à uneTCAC de 3,00%pendant la période de prévision
- La croissance du marché est en grande partie due à l'incidence croissante des tumeurs malignes hématologiques, en particulier parmi la population vieillissante, ainsi qu'à l'amélioration des capacités diagnostiques, comme la cytométrie en flux et les tests moléculaires,menant à une détection plus rapide et plus précise des cas de maladie
- En outre, l'adoption croissante de thérapies ciblées, notammentBruton tyrosine kinase(BTK) et les inhibiteurs de la BCL-2, ainsi que l'accès accru aux traitements d'oncologie avancés et à la recherche clinique en médecine de précision, établissent des approches de traitement plus efficaces et personnalisées. Ces facteurs convergents accélèrent l'adoption d'options thérapeutiques innovantes, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 3,46 milliards de dollars
- Valeur marchande prévue (2033): 4,38 milliards de dollars
- Prévisions CAGR (2026-2033): 3.00%
Quelles sont les principales options du marché des lymphocytes
- Le lymphome lymphocytaire (LLS), un lymphome non hodgkinien qui progresse lentement et qui est étroitement lié à la leucémie lymphocytaire chronique, est de plus en plus géré grâce à des thérapies ciblées, à l'immunothérapie et à des approches d'oncologie de précision dans les hôpitaux et les établissements de soins spécialisés en raison d'une meilleure compréhension de la biologie des maladies et des voies de traitement
- L'augmentation de la demande de traitement par SLL est principalement attribuable à l'augmentation de l'incidence des tumeurs hématologiques, à l'augmentation de la population gériatrique dans le monde et à l'adoption croissante de nouvelles thérapies ciblées telles que les inhibiteurs de la BTK et de la BCL-2 qui améliorent le contrôle des maladies à long terme et les résultats de survie des patients.
- L'Amérique du Nord a dominé le petit marché des lymphomes lymphocytiques avec la plus grande part de revenus de 42,6 % en 2025, soutenue par une infrastructure d'oncologie avancée, des taux de diagnostic précoce, une forte activité d'essais cliniques et l'adoption rapide de thérapies innovatrices, particulièrement aux États-Unis, où la médecine de précision est largement intégrée dans la pratique de l'hématologie
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide sur le marché des lymphomes lymphocytaires au cours de la période de prévision en raison de l'amélioration de l'infrastructure des soins de santé, de l'augmentation des taux de sensibilisation au cancer et de diagnostic, de l'augmentation des dépenses de soins de santé, de l'élargissement de l'accès aux traitements oncologiques avancés et de l'augmentation des investissements dans les soins contre le cancer dans les économies émergentes.
- Le segment des thérapies ciblées a dominé le marché des lymphomes lymphocytaires avec la plus grande part de 58,3% en 2025, sous l'effet d'une efficacité supérieure à celle de la chimiothérapie traditionnelle, d'une meilleure sécurité et de profils de tolérance, et de la préférence croissante pour les traitements oraux à long terme dans la prise en charge des lymphomes chroniques
Portée du rapport et segmentation du marché des lymphomes lymphocytiques
|
Attributs |
Petit lymphome lymphocytique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
· L'extension des régimes d'association intégrant les inhibiteurs de BTK aux inhibiteurs de BCL-2 · Développement croissant de thérapies ciblées par voie orale de nouvelle génération et hautement sélectives, avec une résistance réduite |
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des lymphocytes
L'adoption croissante de thérapies orales ciblées et d'oncologie de précision
- Une tendance significative et accélérée sur le marché mondial des lymphomes lymphocytaires est le passage croissant vers des thérapies orales ciblées et des approches d'oncologie de précision, y compris les inhibiteurs de BTK et de BCL-2, qui transforment le traitement des régimes traditionnels à base de chimiothérapie en stratégies de lutte contre les maladies plus personnalisées et à long terme.
- Par exemple, les inhibiteurs de la BTK tels que l'ibrutinib sont largement utilisés dans les cas de LLS de première intention et de rechute, tandis que les combinaisons fondées sur le venetoclax sont de plus en plus adoptées pour améliorer la profondeur de la rémission et les résultats de survie sans progression
- L'adoption de thérapies ciblées permet d'améliorer les résultats cliniques avec une toxicité réduite, car ces médicaments agissent spécifiquement sur les cellules B malignes, minimisant les dommages aux cellules saines et soutenant une meilleure tolérance des patients sur de longs cycles de traitement
- L'intégration croissante des diagnostics moléculaires et du profil génomique permet aux cliniciens de choisir des voies de traitement plus efficaces et individualisées, d'améliorer les taux de réponse et de réduire la résistance au traitement chez les patients atteints de LSS.
- Cette tendance vers des traitements hautement personnalisés, oraux et optimisés en permanence modifie fondamentalement les attentes cliniques en matière de soins d'hématologie, des entreprises comme AbbVie et AstraZeneca faisant progresser les pipelines d'oncologie ciblés de nouvelle génération
- La demande de stratégies de traitement ciblées avancées augmente rapidement dans les systèmes de santé développés et émergents, les médecins privilégiant de plus en plus l'efficacité, l'innocuité et la prise en charge des maladies à long terme dans les soins d'ALS
- L'expansion croissante des modèles de traitement par oncologie orale à domicile améliore également la commodité des patients et réduit la dépendance à l'hôpital, favorise l'adhésion à long terme et améliore la qualité de vie.
Petite dynamique du marché des lymphocytes
Chauffeur
Charge de la croissance des malignités hématologiques et élargissement de l'accès au traitement
- Le fardeau mondial croissant des tumeurs malignes hématologiques, associé à une prise de conscience accrue et à une amélioration des capacités diagnostiques, est un facteur important de la demande croissante de traitement des lymphomes lymphocytaires dans les hôpitaux et les établissements spécialisés en oncologie
- Par exemple, en avril 2025, plusieurs programmes d'oncologie ont élargi l'accès aux diagnostics fondés sur le séquençage de la prochaine génération, ce qui a permis d'identifier plus tôt et plus précisément l'ALS et les troubles lymphoprolifératifs connexes.
- Avec l'augmentation de l'âge des patients et de l'incidence du cancer, il est de plus en plus nécessaire de mettre au point des thérapies efficaces à long terme qui permettent de gérer la progression de la maladie tout en améliorant la qualité de vie dans les cas de lymphome chronique.
- En outre, l'augmentation de la disponibilité de thérapies ciblées et l'inclusion croissante des patients atteints d'ALS dans les essais cliniques améliorent l'accessibilité des traitements et favorisent l'adoption de médicaments d'oncologie innovants dans le monde
- La commodité des thérapies ciblées par voie orale, des modèles de traitement ambulatoire et l'amélioration des résultats en matière de survie sont des facteurs clés qui propulsent l'adoption d'options avancées de traitement de l'ALS sur les marchés des soins de santé développés et émergents
- L'investissement croissant des sociétés pharmaceutiques dans la recherche et le développement en oncologie accélère l'introduction de thérapies de nouvelle génération présentant des profils d'efficacité et d'innocuité améliorés.
Restriction/Défi
Coûts de traitement élevés et diagnostic précoce limité dans les régions émergentes
- Les préoccupations entourant le coût élevé des nouvelles thérapies ciblées et le diagnostic précoce limité dans les régions à faible revenu et à revenu intermédiaire posent un défi important à la pénétration plus large du marché des lymphomes lymphocytiques
- Par exemple, les régimes à base d'inhibiteurs BTK et BCL-2 avancés peuvent être coûteux, limitant l'accès des patients aux systèmes de soins de santé sensibles aux coûts et limitant l'adoption généralisée en dehors des grands centres d'oncologie.
- Pour améliorer l'accessibilité au traitement et les résultats des patients, il est essentiel de s'attaquer aux obstacles à l'accessibilité grâce à des biosimilaires, à l'élargissement de la couverture d'assurance et à des programmes d'oncologie appuyés par le gouvernement.
- De plus, le sous-diagnostic ou le diagnostic retardé en raison de l'absence d'infrastructures d'hématologie spécialisées dans les régions en développement peut entraîner l'initiation tardive du traitement, réduisant ainsi l'efficacité globale du traitement.
- Alors que les capacités de sensibilisation et de diagnostic s'améliorent progressivement, les disparités dans l'accès aux soins de santé et les dépenses de traitement élevées continuent d'entraver l'adoption uniforme à l'échelle mondiale de thérapies SLL avancées
- La disponibilité limitée d'hématologues expérimentés et de laboratoires de diagnostic avancés dans les zones rurales et semi-urbaines retarde encore davantage l'identification précise des maladies et le début du traitement.
Petite gamme de lymphomes lymphocytiques
Le marché est segmenté en fonction des symptômes, du diagnostic, du traitement, de la posologie, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
- Par symptômes
Sur la base des symptômes, le marché est segmenté en gonflement indolore dans le cou, aisselle, ou l'aine, fièvre, fatigue, sueurs nocturnes, perte de poids, et la perte d'appétit. Le gonflement indolore du cou, des aisselles ou de l'aine a dominé le marché avec la plus grande part de 32,8 % en 2025, car l'élargissement des ganglions lymphatiques est l'un des signes cliniques les plus précoces et les plus fréquemment observés de petit lymphome lymphocytaire. Les patients sont souvent présents lors d'un examen physique de routine ou lors d'une imagerie incidente, ce qui fait de ce symptôme le principal déclencheur du diagnostic. La visibilité clinique élevée du gonflement des ganglions lymphatiques conduit à une détection plus précoce que les symptômes systémiques. De plus, il est fortement associé à la surveillance de la progression de la maladie, ce qui renforce encore sa prédominance dans les voies d'évaluation clinique.
On s'attend à ce que le segment de la fatigue enregistre le taux de croissance le plus rapide de 19,6% entre 2026 et 2033, en raison de la reconnaissance croissante des symptômes systémiques non spécifiques dans les tumeurs hématologiques précoces. La fatigue est souvent sous-diagnosticée, mais elle gagne maintenant en attention en raison de l'amélioration du suivi des résultats signalés par les patients dans les soins oncologiques. La sensibilisation accrue des cliniciens à la fatigue liée au cancer en tant qu'indicateur de diagnostic clé appuie la suspicion d'ALS. De plus, l'adoption croissante d'outils numériques de surveillance de la santé et d'applications de suivi des symptômes améliore la détection de modèles subtils de fatigue liés aux maladies, contribuant à sa croissance rapide.
- Par diagnostic
Sur la base du diagnostic, le marché est segmenté en examens physiques, tests sanguins, études d'imagerie, immunophénotypage et biopsie. Le segment des tests sanguins a dominé le marché avec la plus grande part de 35,4 % en 2025, étant donné que la numération sanguine complète et l'analyse des lymphocytes sont les outils diagnostiques de première ligne utilisés dans les cas présumés de SLL. Les tests sanguins sont largement accessibles, rentables et effectués régulièrement dans les établissements de soins de santé primaires et spécialisés, ce qui permet une détection précoce du nombre de lymphocytes anormaux. Ils sont souvent suivis de procédures diagnostiques de confirmation, ce qui en fait la méthode de dépistage initiale la plus fréquemment utilisée. La disponibilité croissante des analyseurs d'hématologie automatisés a encore renforcé leur position dominante dans l'identification précoce des maladies.
Le segment immunophénotypage devrait connaître le taux de croissance le plus rapide de 22,1 % entre 2026 et 2033, en raison de son rôle essentiel dans la distinction précise entre l'ALS et les autres troubles lymphoprolifératifs. Cette technique permet une caractérisation précise des marqueurs de cellules B, améliorant la précision du diagnostic et soutenant les décisions de traitement personnalisées. L'adoption croissante de la cytométrie en flux dans les laboratoires d'oncologie et l'utilisation croissante de plates-formes de diagnostic moléculaire avancées accélèrent encore son absorption. En outre, l'accent mis de plus en plus sur la médecine de précision et la sélection de thérapies ciblées fait de l'immunophénotypage une norme de diagnostic essentielle dans la pratique moderne de l'hématologie.
- Par traitement
Sur la base du traitement, le marché est segmenté en chimiothérapie, thérapie ciblée, transplantation de cellules souches, traitement d'anticorps monoclonaux, et d'autres. Le segment thérapeutique ciblé a dominé le marché avec la plus grande part de 58,3% en 2025, sous l'effet d'une forte efficacité clinique, de l'amélioration des profils de sécurité et de l'adoption généralisée d'inhibiteurs de BTK et d'inhibiteurs de BCL-2 en première ligne et en rechute. Les thérapies ciblées sont de plus en plus préférées à la chimiothérapie en raison de l'amélioration de la tolérance et des avantages à long terme du contrôle des maladies. Leur administration orale et leur aptitude à la prise en charge ambulatoire améliorent encore la conformité des patients. L'intégration croissante de l'oncologie de précision a fermement établi des thérapies ciblées comme norme de soins dans la gestion de l'ALS.
Le segment du traitement par anticorps monoclonaux devrait connaître le taux de croissance le plus rapide de 20,8 % entre 2026 et 2033, alimenté par l'utilisation accrue d'anticorps anti-CD20 dans les régimes combinés. Ces thérapies améliorent la destruction immunitaire des cellules cancéreuses et sont largement utilisées aux côtés d'agents ciblés pour améliorer la réponse au traitement. L'élargissement des preuves cliniques à l'appui des approches d'immunothérapie combinée conduit à l'adoption dans les cas nouvellement diagnostiqués et en rechute. De plus, le développement continu de pipelines et l'augmentation des approbations des thérapies anticorps de la prochaine génération contribuent à l'expansion rapide du marché.
- Par la posologie
Sur la base de la posologie, le marché est segmenté en comprimés, gélules, injections et autres. Le segment des tablettes a dominé le marché avec la plus grande part de 46,3 % en 2025, en raison de l'utilisation généralisée de thérapies ciblées par voie orale dans le traitement de l'ALS. Les comprimés offrent la commodité, l'adhésion améliorée et l'aptitude à la prise en charge externe à long terme, ce qui est crucial dans les soins de lymphome chronique. Les patients préfèrent les formes buccales en raison de la réduction des visites à l'hôpital et de la facilité d'administration. Le passage croissant à la thérapie contre le cancer à domicile renforce encore la domination des préparations de comprimés.
Le segment des injections devrait connaître le taux de croissance le plus rapide de 18,9 % entre 2026 et 2033, en raison de l'utilisation croissante d'anticorps monoclonaux et de traitements biologiques administrés par voie intraveineuse ou sous-cutanée. Les thérapies injectables sont essentielles aux traitements combinés et sont souvent utilisées en milieu hospitalier ou clinique spécialisé. L'adoption croissante d'immunothérapies avancées nécessitant une prestation parentérale stimule la croissance du segment. De plus, l'expansion des produits biologiques et des thérapies de soutien contribue à accroître la dépendance à l'égard des formulations injectables.
- Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en orale, parentérale et autres. Le segment oral a dominé le marché avec la plus grande part de 61,5 % en 2025, en raison de l'adoption forte de thérapies ciblées par voie orale telles que les inhibiteurs de BTK et de BCL-2. L'administration orale permet un traitement ambulatoire de longue durée, réduit les besoins en hospitalisation et améliore considérablement la qualité de vie des patients. La commodité de l'auto-administration et la préférence croissante pour les soins d'oncologie à domicile appuient davantage sa domination. De plus, les thérapies buccales s'harmonisent bien avec les stratégies de gestion des maladies chroniques dans l'ALS.
Le segment parentéral devrait connaître le taux de croissance le plus rapide de 19,7 % entre 2026 et 2033, en raison de l'utilisation croissante d'anticorps monoclonaux, de perfusions de chimiothérapie et de régimes combinés nécessitant une administration intraveineuse. Les thérapies parentérales sont essentielles pour atteindre un contrôle rapide des maladies dans les cas agressifs ou rechutés. La croissance de l'infrastructure d'oncologie hospitalière et l'expansion du centre de perfusion favorisent la croissance du segment. De plus, le développement continu de nouveaux produits biologiques administrés par injection renforce la demande de voies de traitement parentéral.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, cliniques spécialisées, soins à domicile et autres. Le segment des hôpitaux a dominé le marché avec la plus grande part de 52,9 % en 2025, grâce à la disponibilité d'installations de diagnostic avancées, de spécialistes en oncologie et d'infrastructures de traitement complètes. Les hôpitaux servent de point de départ au diagnostic d'ALS, à l'initiation du traitement et à l'administration de thérapies complexes comme la chimiothérapie et l'immunothérapie. La présence d'équipes d'oncologie multidisciplinaires assure des soins intégrés aux patients. De plus, l'augmentation des hospitalisations pour des cas de stade avancé et de rechute renforce la domination hospitalière sur le marché.
Le secteur des soins à domicile devrait connaître le taux de croissance le plus rapide de 21,3 % entre 2026 et 2033, en raison de l'adoption croissante de thérapies orales ciblées et de la préférence des patients pour le traitement à domicile. Les établissements de soins à domicile appuient l'adhésion à long terme aux médicaments et réduisent le fardeau des visites fréquentes à l'hôpital. Les progrès technologiques dans le domaine de la télésurveillance et de la téléoncologie permettent en outre des soins ambulatoires sûrs. De plus, le passage à des modèles de soins axés sur le patient accélère l'expansion des services de traitement oncologique à domicile.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail, pharmacie en ligne, et autres. Le segment de la pharmacie hospitalière a dominé le marché avec la plus grande part de 48,6 % en 2025, en raison du volume élevé de médicaments en oncologie distribués dans les hôpitaux. La plupart des thérapies ciblées et des traitements injectables sont initiés et dispensés par les pharmacies hospitalières sous supervision spécialisée. La nécessité d'une distribution contrôlée de médicaments à coût élevé en oncologie renforce encore ce segment. De plus, l'intégration aux services d'oncologie en milieu hospitalier et ambulatoire assure une domination constante.
Le segment des pharmacies en ligne devrait connaître le taux de croissance le plus rapide de 23,4 % entre 2026 et 2033, en raison de l'augmentation de la numérisation des soins de santé et de la demande croissante d'accès pratique aux médicaments. Les patients suivant des thérapies orales à long terme préfèrent de plus en plus les services à domicile pour la prise en charge des maladies chroniques. L'expansion des plateformes de cyberpharmacie et l'intégration de la télémédecine stimulent l'adoption. De plus, le confort croissant avec les écosystèmes numériques de santé et les modèles de distribution de médicaments par abonnement accélère la croissance du segment.
Petit Lymphome Lymphocytaire Analyse régionale du marché
- L'Amérique du Nord a dominé le petit marché des lymphomes lymphocytiques avec la plus grande part de revenus de 42,6 % en 2025, soutenue par une infrastructure oncologique avancée, des taux de diagnostic précoce, une forte activité d'essais cliniques et l'adoption rapide de thérapies innovatrices.
- Les patients et les fournisseurs de soins de santé de la région bénéficient grandement des capacités de diagnostic précoce, de la disponibilité généralisée de nouveaux inhibiteurs de la BTK et de la BCL-2 et d'une forte activité d'essais cliniques favorisant l'innovation dans le traitement continu de l'ALS
- Cette adoption généralisée est également soutenue par des dépenses élevées en soins de santé, une forte présence d'entreprises pharmaceutiques de premier plan et des cadres de remboursement bien établis, établissant l'Amérique du Nord comme le pivot du traitement et de la recherche avancée des lymphomes lymphocytiques
Aperçu du marché des petits lymphocytes américains
Le marché américain des lymphomes lymphocytiques a enregistré la plus grande part des revenus de 81 % en Amérique du Nord en 2025, grâce à l'adoption de thérapies oncologiques de pointe, à une solide infrastructure de recherche clinique et à l'intégration rapide de la médecine de précision dans les soins d'hématologie. Les patients du pays bénéficient d'un accès précoce aux inhibiteurs de la BTK, aux inhibiteurs de la BCL-2 et aux régimes d'immunothérapie combinés qui améliorent le contrôle à long terme des maladies. La forte présence de grandes sociétés pharmaceutiques et d'entreprises de biotechnologie axées sur l'oncologie accélère encore l'innovation et la disponibilité des traitements. En outre, une couverture d'assurance étendue, des dépenses élevées en soins de santé et des réseaux hospitaliers robustes soutiennent le diagnostic précoce et la gestion continue de l'ALS, renforçant les États-Unis en tant que moteur de croissance primaire du marché mondial.
Europe Petites Lymphomes Lymphocytiques Aperçu du marché
Le marché européen des lymphomes lymphocytiques devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement grâce à de solides systèmes de santé publique, à une sensibilisation accrue au cancer et à des programmes structurés de dépistage des tumeurs hématologiques. La région bénéficie de l'adoption croissante d'oncologie de précision et de l'accès croissant à de nouvelles thérapies ciblées dans de grandes économies comme l'Allemagne, la France et le Royaume-Uni. Les patients européens sont également soutenus par des cadres de remboursement favorables, améliorant l'accessibilité des traitements avancés. De plus, l'expansion des collaborations en recherche clinique et des réseaux d'oncologie hospitalières accélère l'adoption de thérapies innovantes en SLL dans les populations urbaines et semi-urbaines.
R.-U. Petits lymphocytes Aperçu du marché
Le marché des lymphomes lymphocytaires de petite taille du Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'attention accrue accordée au diagnostic précoce du cancer, du solide soutien du Service national de santé (SNS) et de l'adoption croissante de thérapies oncologiques ciblées. Les préoccupations concernant l'augmentation de l'incidence du cancer hématologique encouragent le dépistage plus précoce et les aiguillages spécialisés pour la détection de l'ALS. La forte infrastructure d'essais cliniques du pays et sa participation à la recherche mondiale en oncologie améliorent encore l'accès au traitement. En outre, l'utilisation croissante de la médecine de précision et des solutions de pathologie numérique améliore la précision du diagnostic et soutient des stratégies de traitement plus personnalisées dans les hôpitaux et les établissements de soins spécialisés.
Allemagne Petites Lymphome lymphocytaire Aperçu du marché
Le marché allemand des lymphomes lymphocytiques devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par de solides infrastructures de soins de santé, des investissements élevés dans la recherche en oncologie et une demande croissante de thérapies biologiques de pointe. Allemagne L'accent mis sur l'innovation et la médecine de précision favorise l'adoption précoce d'inhibiteurs de BTK et d'approches d'immunothérapie combinée. Le réseau hospitalier bien établi du pays assure un large accès aux soins spécialisés en hématologie et aux services de diagnostic. En outre, l'intégration croissante des diagnostics moléculaires et l'accent mis sur les lignes directrices de traitement fondées sur des données probantes renforcent encore l'adoption de thérapies de LLS avancées dans les milieux cliniques.
Asie-Pacifique Petits lymphocytes Aperçu du marché
Le marché des lymphomes lymphocytiques de petite taille en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide de 23,7 % au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation de l'incidence du cancer, de l'amélioration de l'infrastructure diagnostique et de l'amélioration de l'accès aux traitements d'oncologie avancés dans les économies émergentes comme la Chine, le Japon et l'Inde. La région connaît une expansion rapide des établissements de santé et une prise de conscience croissante des tumeurs hématologiques. Les initiatives gouvernementales visant à soutenir la modernisation des soins contre le cancer et l'augmentation des dépenses de santé accélèrent encore la croissance du marché. De plus, la disponibilité accrue de thérapies ciblées rentables accroît l'accès au traitement dans une population de patients plus vaste.
Japon Petites lymphocytes Aperçu du marché
Le marché japonais des lymphomes lymphocytaires de petite taille prend de l'ampleur en raison de son système de santé avancé, de l'importance accordée à la médecine de précision et de l'adoption de thérapies oncologiques innovantes. La population vieillissante du pays contribue de façon significative à l'augmentation de l'incidence des lymphomes, ce qui accroît la demande de traitements efficaces à long terme. L'intégration des outils de diagnostic moléculaire et de pathologie basée sur l'IA améliore la détection précoce et la classification des maladies. De plus, de solides capacités de R-D pharmaceutique et la participation à des essais cliniques mondiaux améliorent l'accès aux thérapies ciblées de la prochaine génération, favorisant ainsi l'amélioration des résultats des patients dans les milieux hospitalier et spécialisé.
Inde Petits lymphomes lymphocytiques Aperçu du marché
Le marché indien des lymphomes lymphocytiques a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuable à l'urbanisation rapide, à l'expansion des infrastructures de soins de santé et à la sensibilisation aux cancers du sang. Le pays est témoin d'une adoption croissante de services de diagnostic comme l'immunophénotypage et l'imagerie avancée, ce qui améliore les taux de détection précoce de l'ALS. La disponibilité accrue de médicaments génériques et biosimilaires abordables en oncologie améliore l'accessibilité au traitement. De plus, les initiatives gouvernementales axées sur l'expansion des soins contre le cancer et la croissance des réseaux d'oncologie privés appuient de façon significative le développement du marché dans les régions urbaines et semi-urbaines.
Petite part de marché de lymphome lymphocytique
L'industrie des Lymphomes Lymphocytiques est principalement dirigée par des entreprises bien établies, notamment :
- AbbVie Inc. (États-Unis)
- Bristol-Myers Squibb Company (États-Unis)
- Pfizer Inc. (États-Unis)
- Merck & Co., Inc. (États-Unis)
- Amgen Inc. (États-Unis)
- Gilead Sciences, Inc. (États-Unis)
- Eli Lilly and Company (États-Unis)
- Regeneron Pharmaceuticals, Inc. (États-Unis)
- Incyte Corporation (États-Unis)
- AstraZeneca PLC (Royaume-Uni)
- Novartis AG (Suisse)
- Sanofi (France)
- Bayer AG (Allemagne)
- Takeda Pharmaceutical Company Limited (Japon)
- Daiichi Sankyo Company, Limited (Japon)
- Teva Pharmaceutical Industries Ltd. (Israël)
- GSK plc (Royaume-Uni)
- BeiGene, Ltd. (Chine)
Quelles sont les évolutions récentes du marché mondial des lymphomes lymphocytiques
- En février 2026, la FDA des États-Unis a approuvé l'association de l'acalabrutinib (Calquence) et du venetoclax pour le traitement de patients adultes atteints de leucémie lymphocytaire chronique ou de lymphome lymphocytaire petit (CLL/SLL), ce qui marque un changement majeur vers un traitement combiné à durée fixe, tout-oral, en première ligne
- En décembre 2025, Eli Lilly a annoncé l'approbation complète par la FDA de Jaypirca (pirtobruntinib) pour les patients atteints de LLC/LLS réfractaires ou en rechute ayant déjà été traités avec des inhibiteurs de BTK, après de forts résultats d'essais de phase III BRUIN montrant une survie sans progression améliorée et des taux de réponse durables
- En mars 2024, la FDA américaine a élargi l'approbation de Bristol Myers Squibb. Cette expansion a introduit une option d'immunothérapie à base de cellules pour les cas d'ALS avancés
- En décembre 2023, la FDA a accordé une approbation accélérée au pirtobrunib pour les patients atteints d'ALS en rechute ou réfractaire qui avaient reçu au moins deux lignes de traitement antérieures, dont les inhibiteurs de BTK et de BCL-2. Ceci a introduit le premier inhibiteur de BTK non covalent dans le paysage de traitement SLL
- En janvier 2023, la FDA des États-Unis a approuvé le zanubrutinib (Brukinsa) pour le traitement de la leucémie lymphocytaire chronique et de petit lymphome lymphocytaire, en élargissant les options d'inhibiteur de BTK en première ligne et en rechute. Cette approbation a renforcé la concurrence dans la classe des inhibiteurs de BTK
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











