



Segmentation du marché mondial des centres de données définis par logiciel, par composant (matériel, logiciel et services), type (informatique définie par logiciel (SDC), stockage défini par logiciel (SDS), réseau de centres de données défini par logiciel (SDDCN) et automatisation et orchestration), taille de l'organisation (grandes entreprises et petites et moyennes entreprises (PME)), secteur vertical (banque, finance et assurance, technologies de l'information et télécommunications, gouvernement et défense, santé, éducation, commerce de détail, industrie manufacturière et autres) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que le logiciel défini Data Center Taille du marché et taux de croissance
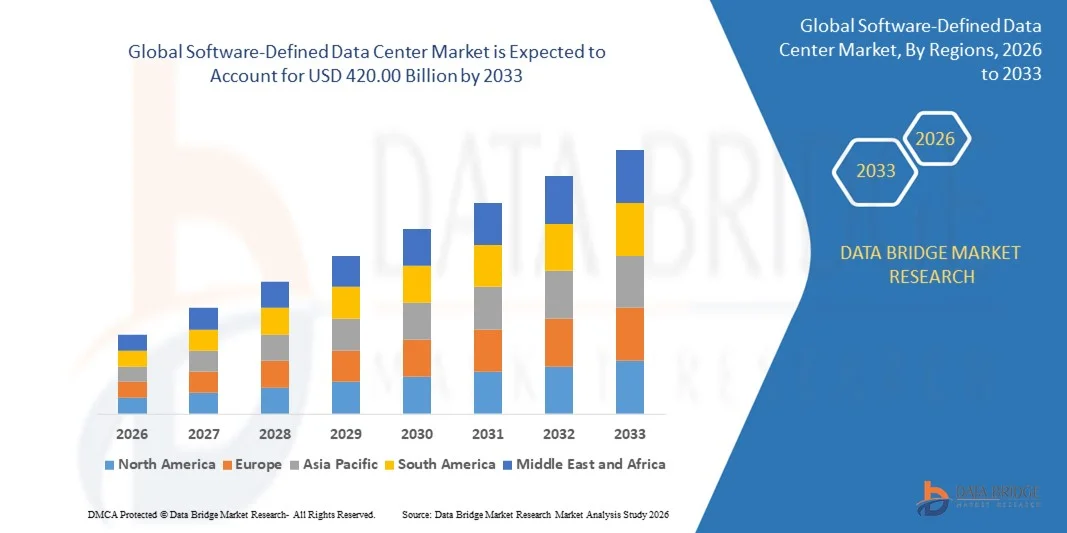
- Selon Data Bridge études de marché Analyse La taille du marché du centre de données défini par le logiciel mondial a été évaluée à88,43 milliards de dollars en 2025et devrait atteindre420,00 milliards de dollars en 2033, à unTCAC de 21,50 %pendant la période de prévision
- La croissance du marché est en grande partie alimentée par l'adoption croissante d'infrastructures de calcul en nuage, de virtualisation et d'informatique hybride entre les entreprises, ce qui entraîne une demande accrue d'opérations de centres de données flexibles, évolutives et automatisés
- De plus, les exigences croissantes de l'entreprise en matière de gestion centralisée, d'utilisation améliorée des ressources et de sécurité sont en train d'établir des solutions de data centers définies par logiciel comme choix privilégié pour une infrastructure informatique moderne. Ces facteurs convergents accélèrent le déploiement des technologies SDDC, ce qui stimule considérablement la croissance du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 88,43 milliards de dollars
- Valeur marchande prévue (2033): 420.00 milliards de dollars
- Prévisions CAGR (2026-2033): 21.50%
Quelles sont les principales tendances du marché des centres de données définis par le logiciel
- Les data centers définis par logiciel, qui offrent des ressources de calcul, de stockage et de mise en réseau virtuelles gérées par orchestration logicielle, deviennent essentiels pour les entreprises modernes afin d'optimiser les performances, de réduire les coûts et d'améliorer l'agilité opérationnelle.
- La demande croissante de solutions SDDC est principalement motivée par la nécessité d'automatisation, de mobilité de la charge de travail, d'intégration du cloud hybride et d'analyse avancée, car les entreprises recherchent une infrastructure informatique efficace et évolutive pour soutenir les initiatives de transformation numérique
- L'Amérique du Nord a dominé le marché des centres de données définis par les logiciels avec une part de40,7 % en 2025, en raison de l'adoption croissante de la virtualisation, du cloud computing et de l'infrastructure informatique hybride entre les entreprises
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des centres de données définis par les logiciels au cours de la période de prévision en raison de la numérisation rapide, de l'augmentation des investissements des entreprises dans les technologies de l'information et de l'augmentation des stratégies en matière de premier cloud dans des pays comme la Chine, le Japon et l'Inde.
- Le segment des logiciels a dominé le marché avec une part de marché de 75,36 % en 2025, en raison du rôle critique des logiciels de virtualisation, de gestion et d'orchestration dans l'optimisation des opérations des centres de données. Les entreprises comptent de plus en plus sur des solutions logicielles pour l'automatisation de la charge de travail, l'allocation des ressources et la gestion centralisée dans des environnements hybrides
Secteur de marché du centre de données défini par logiciel
|
Attributs |
Centre de données défini par logiciel Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des centres de données définis par le logiciel
Adoption d'architectures hybrides et multiclouds
- Une tendance significative sur le marché des centres de données (SDDC) définis par les logiciels est l'adoption croissante d'architectures hybrides et multicloud, motivée par le besoin croissant d'infrastructures informatiques flexibles, évolutives et résilientes dans toutes les entreprises. Cette adoption permet aux organisations d'équilibrer la charge de travail entre les environnements sur site et cloud public tout en optimisant les coûts, les performances et la sécurité
- Par exemple, VMware fournit des solutions VMware Cloud Foundation qui permettent aux entreprises d'intégrer sans faille les clouds privés et publics, offrant une gestion cohérente de l'infrastructure et une mobilité de la charge de travail. Ces offres accélèrent les initiatives de transformation numérique et améliorent l'agilité opérationnelle dans les environnements multicloud
- Les entreprises mettent de plus en plus en place des SDDC pour assurer une gestion centralisée des ressources de calcul, de stockage et de réseau virtualisés, réduisant ainsi la dépendance à l'égard du matériel physique et des opérations manuelles. Ce changement améliore l'efficacité et permet une allocation dynamique des ressources pour répondre à l'évolution des besoins opérationnels.
- La demande de fourniture automatisée et d'orchestration des ressources informatiques augmente à mesure que les organisations cherchent à améliorer l'efficacité opérationnelle, à réduire les temps d'arrêt et à réduire les erreurs humaines. Les plateformes SDDC fournissent des tableaux de bord et des outils d'automatisation unifiés qui simplifient la gestion des écosystèmes informatiques complexes
- Les considérations de sécurité et de conformité influent sur l'adoption de SDDC, car les déploiements hybrides et multiclouds exigent des capacités intégrées de surveillance, d'application des politiques et de détection des menaces. Ces capacités aident à maintenir l'intégrité des données et la conformité réglementaire tout en favorisant le déploiement rapide des applications
- Le marché est témoin d'un intérêt accru pour l'intégration de l'informatique de pointe dans les cadres de SDDC pour soutenir les charges de travail sensibles à la latence et l'analyse en temps réel. Cette tendance renforce le rôle de l'infrastructure définie par les logiciels comme fondement des architectures informatiques agiles, évolutives et sécurisées des entreprises
Dynamique du marché du centre de données défini par le logiciel
Chauffeur
Augmentation de la demande de gestion centralisée et automatisée des centres de données
- La complexité croissante des environnements informatiques d'entreprise est à l'origine de la demande de solutions automatisées et centralisées de gestion des datacenters qui assurent la visibilité, le contrôle et l'orchestration dans les infrastructures virtualisées et hybrides. Ces solutions réduisent les coûts opérationnels et améliorent la prestation des services à travers les charges de travail réparties
- Par exemple, Nutanix fournit des plateformes cloud d'entreprise qui permettent la gestion automatisée de l'infrastructure, l'optimisation des ressources et une surveillance unifiée à travers des déploiements multicloud. Les organisations qui tirent parti des plateformes Nutanix connaissent une réduction des frais généraux administratifs et une accélération du délai de mise en service pour les applications critiques
- Le passage à la mise en réseau et au stockage définis par le logiciel renforce la capacité des centres de données d'allouer dynamiquement les ressources en fonction de la charge de travail, en favorisant l'efficacité opérationnelle et l'agilité des opérations.
- Les applications Cloud-native et les charges de travail conteneurisées augmentent le besoin de plates-formes d'orchestration centralisées capables de fournir automatiquement des ressources et d'appliquer des politiques cohérentes dans divers environnements
- L'adoption croissante de l'IA et de l'apprentissage automatique dans les opérations informatiques stimule le déploiement d'outils de gestion définis par logiciel qui fournissent une analyse prédictive, la détection d'anomalies et l'optimisation intelligente pour les performances des centres de données
Restriction/Défi
Complexité de l'intégration avec les systèmes hérités
- Le marché des centres de données définis par le logiciel est confronté à des défis en raison de la difficulté d'intégrer les plateformes SDDC aux systèmes existants, qui impliquent souvent des matériels hétérogènes, des protocoles propriétaires et des cadres de gestion dépassés. Cette complexité peut ralentir l'adoption et augmenter les coûts de mise en œuvre
- Par exemple, les organisations qui migrent des centres de données traditionnels vers les solutions HPE GreenLake SDDC rencontrent souvent des problèmes d'intégration avec les anciens réseaux de stockage et l'infrastructure réseau. Ces défis exigent une planification, des essais et une personnalisation supplémentaires pour assurer un fonctionnement sans faille
- Assurer la compatibilité avec les applications et les flux de travail existants exige une orchestration soigneuse et peut nécessiter une réorganisation de certains services, une augmentation du temps de déploiement et des ressources nécessaires
- Les systèmes hérités peuvent manquer d'API ou de capacités d'automatisation, limitant la capacité des plateformes de SDDC à fournir une gestion entièrement automatisée et centralisée sur toutes les ressources
- Le marché continue de faire face aux contraintes liées à l'équilibre entre la modernisation et la continuité opérationnelle, les organisations s'efforçant d'adopter des solutions logicielles avancées tout en maintenant la disponibilité des services et en réduisant au minimum les perturbations dans les opérations informatiques existantes.
Domaine d'application du centre de données défini par le logiciel
Le marché est segmenté en fonction des composantes, du type, de la taille de l'organisation et de la verticale.
- Par composante
Sur la base de la composante, le marché de SDDC est segmenté en matériel, logiciels et services. Le segment des logiciels a dominé le marché avec la plus grande part de revenus de 75,36 % en 2025, sous l'impulsion du rôle critique de virtualisation, de gestion et de logiciel d'orchestration dans l'optimisation des opérations des centres de données. Les entreprises comptent de plus en plus sur des solutions logicielles pour l'automatisation de la charge de travail, l'allocation des ressources et la gestion centralisée dans les environnements hybrides. Les offres de logiciels offrent souvent une intégration avec les plateformes cloud et les analyses avancées, améliorant l'efficacité opérationnelle et réduisant le coût total de propriété. La forte demande de solutions logicielles est soutenue par leur capacité à permettre des opérations évolutives, flexibles et sécurisées de centres de données.
Le segment des services devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par la demande croissante de services de déploiement, de consultation et de gestion. Par exemple, des entreprises comme IBM offrent des services professionnels qui aident les organisations à mettre en œuvre des solutions de développement durable tout en assurant une perturbation minimale. Les services offrent également un suivi, un soutien et une optimisation continus, ce qui les rend attrayants pour les entreprises qui ont besoin d'une orientation spécialisée dans la gestion d'environnements logiciels complexes. Le passage croissant à la gestion informatique externalisée et à l'intégration du cloud accélère l'adoption des services.
- Par type
Sur la base du type, le marché de SDDC est segmenté en Logiciel-Défini Computing (SDC), Logiciel-Défini Storage (SDS), Logiciel-Défini Data Center Networking (SDDCN), et Automation et Orchestration. Le segment de l'informatique définie par le logiciel a dominé le marché en 2025, en raison de l'adoption généralisée de ressources de calcul virtuelles et de la nécessité d'une gestion efficace de la charge de travail. Les organisations priorisent les solutions de DSC pour leur capacité à optimiser l'utilisation du serveur, à améliorer l'évolutivité et à réduire la dépendance matérielle. DSC soutient également la fourniture et l'intégration dynamiques avec d'autres composantes de DDC, ce qui améliore la flexibilité et le rendement opérationnels. Sa présence établie dans l'infrastructure informatique d'entreprise contribue à sa part de marché dominante.
Le segment Automation et Orchestration devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par une demande croissante de flux de travail automatisés et d'opérations informatiques en libre-service. Par exemple, la suite VMwares vRealize permet aux entreprises d'automatiser la fourniture, la surveillance et la gestion dans les environnements nuageux hybrides. L'automatisation réduit l'intervention manuelle, accélère le déploiement et assure la cohérence des opérations, ce qui la rend très attrayante pour les organisations en transformation numérique. L'adoption croissante d'outils d'orchestration basés sur l'IA renforce encore la croissance du marché dans ce segment.
- Selon la taille de l'organisation
En fonction de la taille de l'organisation, le marché de la SDDC est segmenté en grandes entreprises et petites et moyennes entreprises (PME). Les grandes entreprises ont dominé le marché en 2025, en raison de leur infrastructure informatique étendue et de la nécessité d'optimiser l'efficacité opérationnelle dans plusieurs centres de données. Les entreprises mettent en œuvre des solutions SDDC pour réduire la complexité, améliorer l'évolutivité et soutenir les stratégies de cloud hybride. Les grandes organisations investissent souvent dans des solutions globales de virtualisation et d'orchestration qui assurent un contrôle centralisé et une sécurité accrue. Leurs budgets informatiques établis et l'accent mis sur l'innovation permettent l'adoption rapide de technologies avancées de développement durable.
Le segment des PME devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par une prise de conscience accrue des avantages de l'infrastructure logicielle et de la disponibilité de solutions économiques et évolutives. Par exemple, Nutanix offre des plateformes SDDC simplifiées adaptées aux PME, permettant une flexibilité en nuage et réduisant le fardeau de la gestion des TI. Les PME tirent de plus en plus parti de SDDC pour obtenir de l'agilité, soutenir les opérations à distance et améliorer la compétitivité sans dépenser de gros capitaux. L'accent croissant mis sur la transformation numérique et l'adoption hybride des technologies de l'information stimule l'adoption parmi les petites organisations.
- Par verticale
Sur la base de la verticale, le marché de SDDC est segmenté en BFSI, IT et Télécom, Gouvernement et Défense, Santé, Éducation, Commerce de détail, Fabrication, etc. La verticale IT et Telecom a dominé le marché en 2025, en raison de la nécessité d'infrastructures évolutives, agiles et hautement disponibles de data center pour soutenir les services cloud, les opérations de télécommunications et les services gérés. Les organisations dans cette verticale priorisent les solutions de SDDC pour le déploiement rapide, le soutien multi-locataires et la gestion centralisée des ressources de calcul, de stockage et de réseautage. Le haut degré de numérisation, d'adoption du cloud et d'automatisation des services dans ce secteur renforce sa part de marché dominante.
La verticale des soins de santé devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par le besoin croissant de solutions sécurisées, évolutives et conformes aux centres de données pour gérer les dossiers des patients et les services de santé numériques. Par exemple, Philips Healthcare met en place une infrastructure logicielle pour améliorer l'accessibilité des données, améliorer l'utilisation des ressources et soutenir les plateformes de télémédecine. L'adoption de SDDC dans le domaine des soins de santé assure une sécurité robuste, la reprise après sinistre et l'intégration aux outils d'analyse basés sur le cloud, ce qui entraîne un déploiement rapide dans les hôpitaux et les établissements de recherche médicale.
Centre de données défini par logiciel
- L'Amérique du Nord a dominé le marché des centres de données définis par les logiciels avec la plus grande part des revenus de 40,7 % en 2025, en raison de l'adoption croissante de la virtualisation, de l'informatique en nuage et de l'infrastructure informatique hybride entre les entreprises.
- Les organisations de la région attachent une grande importance à la flexibilité, à l'évolutivité et à la gestion centralisée offertes par les solutions de data centers définies par logiciel, permettant une intégration transparente des ressources de calcul, de stockage et de mise en réseau
- Cette adoption généralisée est soutenue par des budgets informatiques élevés, une main-d'œuvre technologiquement avancée et la demande croissante d'opérations automatisées de data centers, créant un data center défini comme une solution privilégiée pour les grandes entreprises
U.S. Software-Defined Data Center Market Insight
Le marché américain des centres de données définis par les logiciels a capté la plus grande part de revenus en Amérique du Nord en 2025, alimentée par l'adoption rapide du cloud et le besoin croissant d'infrastructures informatiques agiles et gérées par les logiciels. Les entreprises accordent la priorité aux solutions de datacenter définies par logiciel pour optimiser les performances des datacenters, réduire les coûts opérationnels et améliorer la sécurité. L'accent de plus en plus mis sur les stratégies de cloud hybride, en plus de l'intégration d'outils de surveillance et d'orchestration axés sur l'IA, favorise la croissance du marché. De plus, l'adoption croissante de l'architecture de conteneurisation et de microservices soutient l'expansion du centre de données défini par logiciel dans plusieurs industries.
Europe Centre de données défini par le logiciel
Le marché des centres de données définis par le logiciel en Europe devrait connaître une croissance substantielle au cours de la période de prévision, principalement grâce à des initiatives de transformation numérique et à des exigences réglementaires strictes. L'augmentation des déploiements cloud d'entreprise, associée à la nécessité d'un calcul performant et de centres de données économes en énergie, favorise l'adoption d'un centre de données défini par logiciel. Les organisations européennes investissent également dans des solutions logicielles de stockage et de mise en réseau afin d'accroître la flexibilité opérationnelle. La région connaît une croissance considérable dans les secteurs de la BFSI, de l'informatique, des soins de santé et du gouvernement, avec des solutions de data centers définies par logiciel intégrées dans des projets d'infrastructure nouveaux et existants.
Aperçu du marché du centre de données défini par le logiciel au Royaume-Uni
On s'attend à ce que le marché des centres de données définis au Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de l'adoption croissante du cloud d'entreprise et de la nécessité d'une infrastructure informatique sûre et évolutive. Les organisations tirent parti des solutions de centres de données définies par logiciel pour améliorer l'utilisation des ressources et simplifier la gestion des centres de données. L'écosystème solide des services de TI au Royaume-Uni et l'accent mis sur l'innovation numérique devraient stimuler davantage la croissance du marché. Les initiatives gouvernementales soutenant la transformation numérique et l'adoption d'infrastructures intelligentes contribuent également à la demande croissante de solutions de data centers définies par les logiciels.
Allemagne Centre de données défini par logiciel Aperçu du marché
Le marché allemand des centres de données définis par les logiciels devrait s'étendre à un TCAC considérable pendant la période de prévision, alimenté par une prise de conscience croissante de l'infrastructure définie par les logiciels et l'accent mis sur les centres de données durables et économes en énergie. Les entreprises adoptent de plus en plus des solutions de datacenters définies par logiciel pour améliorer l'automatisation, la gestion de la charge de travail et réduire la complexité opérationnelle. En plus de mettre l'accent sur l'innovation et la cybersécurité, l'Allemagne encourage l'intégration d'un centre de données défini par logiciel dans toutes les industries. La préférence pour des solutions qui s'harmonisent avec les normes locales de conformité et les objectifs de durabilité stimule la croissance du marché dans les secteurs commercial et gouvernemental.
Asia-Pacific Software-Defined Data Center Aperçu du marché
Le marché des datacenters de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide au cours de la période de prévision de 2026 à 2033, sous l'effet de la numérisation rapide, de l'augmentation des investissements informatiques des entreprises et de l'augmentation des premières stratégies en nuage dans des pays comme la Chine, le Japon et l'Inde. La région se concentre de plus en plus sur les initiatives des villes intelligentes, l'infrastructure technologique et la transformation numérique dans les entreprises stimule l'adoption de centres de données définis par les logiciels. De plus, à mesure que l'APAC apparaît comme un pôle pour le développement de l'infrastructure des centres de données et les solutions logicielles, l'accessibilité et l'accessibilité des plates-formes de centres de données définies par logiciel se développent à travers plusieurs verticales de l'industrie.
Japan Software-Défined Data Center Aperçu du marché
Le marché japonais des centres de données définis par le logiciel prend de l'ampleur en raison de l'écosystème informatique avancé du pays, des taux élevés d'adoption des nuages et de la demande croissante pour une gestion efficace et automatisée des centres de données. Les entreprises investissent dans des solutions de data center définies par logiciel pour améliorer les performances, l'évolutivité et l'agilité opérationnelle. L'intégration des ressources de mise en réseau, de stockage et de calcul définies par logiciel à l'analyse de l'IA est à l'origine de l'adoption. Japon Le vieillissement de la main-d'oeuvre et l'accent mis sur l'efficacité opérationnelle encouragent davantage l'utilisation de centres de données automatisés et gérés par logiciel dans toutes les industries.
China Software-Défined Data Center Aperçu du marché
En 2025, le marché chinois des centres de données définis par les logiciels a représenté la plus grande part de revenus du marché en Asie et dans le Pacifique, attribuable à la transformation numérique rapide, à l'adoption croissante du cloud et aux investissements en infrastructure informatique à grande échelle des entreprises. La Chine connaît une forte demande de solutions informatiques, de stockage et de réseautage définies par logiciel dans les secteurs BFSI, IT et manufacturier. Les initiatives gouvernementales visant à promouvoir les villes intelligentes, conjuguées à la présence de fournisseurs de solutions de centres de données définis par les logiciels, accélèrent l'adoption. La disponibilité de solutions rentables et évolutives renforce encore le marché, ce qui permet un déploiement généralisé tant dans les entreprises que dans les administrations publiques.
Part de marché du centre de données défini par le logiciel
L'industrie des centres de données définis par les logiciels est principalement dirigée par des entreprises bien établies, notamment :
- Dell Technologies (États-Unis)
- Hewlett Packard Enterprise Development LP (États-Unis)
- VMware, Inc. (États-Unis)
- Huawei Technologies Co., Ltd. (Chine)
- Microsoft Corporation (États-Unis)
- Société Nokia (Finlande)
- Oracle Corporation (États-Unis)
- RÉSEAUX ARYAKA, INC. (États-Unis)
- Citrix Systems, Inc. (États-Unis)
- Extreme Networks, Inc. (États-Unis)
- Infovista (France)
- NEC Corporation (Japon)
- Nutanix, Inc. (États-Unis)
- Pluribus Networks, Inc. (États-Unis)
- Red Hat, Inc. (États-Unis)
- SUSE (Allemagne)
- Adaptiv Networks, Inc. (États-Unis)
- Arista Networks, Inc. (États-Unis)
- Bigleaf Networks, Inc. (États-Unis)
Les derniers développements du marché mondial des centres de données
- En mai 2025, Hewlett-Packard Enterprise Development LP a élargi son portefeuille de réseaux HPE Aruba en introduisant les commutateurs de services distribués CX 10K d'Aruba. Dotés d'un processeur AMD Pensando intégré, ces systèmes permettent de décharger le réseau et les tâches de sécurité des processeurs serveurs, libérant ainsi des ressources de calcul pour l'IA et d'autres charges de travail intensives. Ce développement devrait améliorer considérablement l'efficacité opérationnelle et l'évolutivité dans les environnements modernes des centres de données, renforçant ainsi la position de HPE dans le marché du développement durable et des réseaux d'entreprises. En permettant une gestion de réseau performante aux côtés d'une infrastructure prête à l'IA, HPE répond à la demande croissante de centres de données agiles et pilotés par logiciel
- En avril 2025, Dell Inc., grâce à une collaboration stratégique, a lancé sa solution de stockage définie par le logiciel PowerFlex, intégrée à la plateforme Nutanix Cloud (NCP) et à l'infrastructure Nutanix Cloud (NCI). La solution conjointe prend en charge l'hyperviseur natif de Nutanix, AHV, dans une architecture évolutive à deux niveaux, améliorant la flexibilité, les performances et l'optimisation des ressources pour les déploiements de cloud hybrides. Ce lancement renforce le rôle de Dell dans le marché de SDDC en fournissant aux entreprises une solution de stockage et de gestion cloud unifiée et performante, permettant une intégration transparente dans les environnements sur site et cloud tout en répondant à la demande croissante d'infrastructures évolutives et automatisées
- En avril 2025, Last Energy a annoncé son intention de construire 30 microréacteurs au Texas, ciblant une capacité de production d'environ 600 mégawatts dédiés aux centres de données. Cette initiative répond aux exigences énergétiques croissantes de l'expansion des activités des centres de données, permettant des environnements informatiques à haute densité sans surcharger le réseau électrique existant. En fournissant une source d'énergie stable et localisée, ce développement devrait avoir une incidence positive sur les marchés de l'informatique à haut rendement et du développement durable et fiable des centres de données, tout en attirant les entreprises axées sur l'efficacité énergétique et la résilience opérationnelle.
- En mars 2025, Rackspace Technology a lancé son service Rackspace SDDC Flex en partenariat avec VMware et Dell, offrant une solution cloud qui combine des capacités en nuage publiques et privées avec une infrastructure flexible, des options en libre-service et un déploiement automatisé. Conçu sur un modèle de tarification basé sur la consommation, le service améliore l'agilité opérationnelle des entreprises, réduisant les délais de déploiement et simplifiant la gestion du cloud hybride. Ce mouvement renforce la position du marché de Rackspace en répondant à la demande croissante de solutions de data centers évolutives et logicielles intégrant l'automatisation, la flexibilité et la fourniture rapide dans des environnements informatiques hybrides
- En janvier 2025, TerraPower et Sabey ont signé un protocole d'accord pour explorer le déploiement de microréacteurs dans les centres de données définis par Sabey. L'initiative vise à améliorer l'efficacité énergétique, la durabilité et la résilience dans les opérations des centres de données tout en s'attaquant aux limitations de puissance sur les marchés critiques. En intégrant des solutions énergétiques avancées à faible émission de carbone dans les infrastructures de SDDC, ce développement soutient l'adoption de l'informatique à haute densité et positionne les deux entreprises comme leaders dans l'intersection émergente de l'innovation énergétique et des technologies de datacenter définies par les logiciels
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











