



Segmentation du marché mondial de la facturation cloud pour les télécommunications, par type de facturation (convergente, prépayée, postpayée, interconnexion, itinérance, intégrée et autres), application (gestion des revenus, gestion des comptes, gestion des clients, gestion du trafic, facturation et provisionnement et autres), plateforme cloud (continuité d'activité en tant que service (BCaaS), logiciel en tant que service (SaaS), plateforme en tant que service (PaaS), infrastructure en tant que service (IaaS) et autres), déploiement (public, privé et hybride), mode de tarification (abonnement et à l'utilisation), service (professionnel et géré), type d'utilisateur (particuliers et entreprises), utilisateur final (transport, administration publique, médias et divertissement, santé, BFSI, commerce de détail et autres) - Tendances et prévisions du secteur jusqu'en 2032
Qu'est-ce que la taille et le taux de croissance de la facturation en nuage de télécom
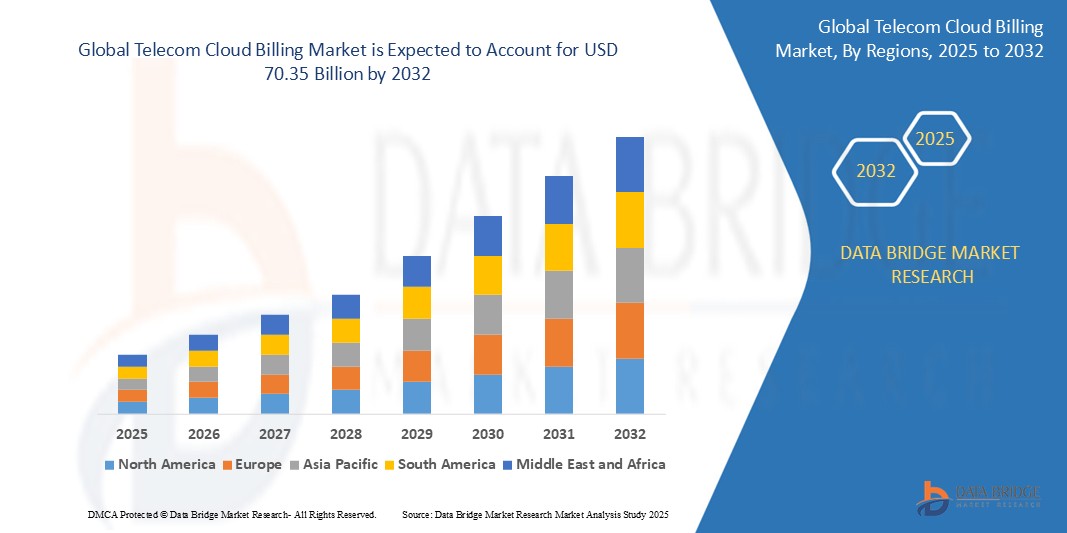
- Selon Data Bridge études de marché Analyse La taille du marché mondial de la facturation en nuage de télécommunications a été évaluée à12,61 milliards de dollars en 2024et devrait atteindre70,35 milliards de dollars en 2032, à unTCAC de 23,96 %pendant la période de prévision
- Cette croissance est motivée par des facteurs tels que l'adoption croissante de solutions basées sur le cloud, la demande croissante detransformation numériquen dans les services de télécommunications et le besoin croissant de systèmes efficaces de facturation et de gestion des recettes.
Taille du marché et prévisions
- Valeur marchande mondiale (2024):12,61 milliards de dollars
- Valeur marchande prévue (2032) :70,35 milliards de dollars
- Prévisions CAGR (2024-2032):23.96 %
Quelles sont les principales conséquences de la facturation en nuage de télécom
- Le marché de la facturation en nuage des télécommunications connaît une forte croissance en raison du passage croissant des opérateurs de télécommunications à des solutions basées sur le cloud pour une meilleure évolutivité et flexibilité dans les opérations de facturation. Des systèmes de facturation en nuage sont adoptés pour améliorer l'efficacité et réduire les coûts pour les entreprises de télécommunications
- Les solutions de facturation en nuage de télécom gagnent en popularité car elles prennent en charge des fonctionnalités avancées telles que la facturation en temps réel, l'automatisation et l'analyse des données. Cette tendance croissante contribue à la demande de plateformes de facturation en nuage plus sophistiquées dans le secteur des télécommunications
- L'Amérique du Nord devrait dominer le marché de la facturation en nuage grâce à son infrastructure technologique de pointe, à la présence de grands opérateurs de télécommunications et à l'adoption rapide des réseaux 5G.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché de la facturation en nuage de télécommunications au cours de la période de prévision en raison de l'expansion rapide des réseaux de télécommunications, de l'augmentation de la pénétration du smartphone et de l'internet et de la demande croissante de services numériques.
- Le logiciel en tant que segment de service devrait dominer le marché de la facturation en nuage de télécommunications avec la plus grande part de 56,2% en 2025 en raison de son évolutivité, de son rapport coût-efficacité et de sa facilité de déploiement, qui permettent aux opérateurs de télécommunications de lancer et de gérer rapidement des opérations de facturation complexes sans investissements importants dans l'infrastructure.
Portée du rapport et segmentation du marché de la facturation en nuage de télécommunications
|
Attributs |
Télécom Cloud Facturation Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé de la facturation en nuage de télécommunications
Vers des modèles de facturation basés sur l'abonnement et l'utilisation
- Les fournisseurs de télécommunications passent de modèles de facturation à taux forfaitaire à des modèles basés sur l'utilisation, permettant aux utilisateurs de payer ce qu'ils consomment
- Par exemple, AT&T offre des plans de données avec des plafonds d'utilisation, et T-Mobile fournit une facturation flexible basée sur l'utilisation réelle des données
- La facturation basée sur l'abonnement gagne en puissance car elle aide les entreprises de télécommunications à assurer un revenu stable
- Par exemple, les forfaits de services mensuels de Vodafone et de Verizon montrent comment les paiements récurrents soutiennent la prévisibilité financière
- Les plateformes de facturation en nuage permettent à ces modèles d'effectuer une facturation automatisée et un suivi en temps réel, ce qui facilite la gestion de systèmes de facturation complexes, comme le montrent la solution de facturation en nuage d'Amdocs.
- Les principales télécommunications comme AT&T et Vodafone utilisent des méthodes de facturation hybrides pour créer des offres personnalisées qui s'adaptent au comportement et aux préférences des clients
- Cette tendance améliore la satisfaction de la clientèle en donnant aux utilisateurs plus de contrôle sur les dépenses et en augmentant la transparence de facturation, comme les plans mobiles personnalisables Verizon et les alertes d'utilisation en temps réel T-Mobile
Dynamique du marché de la facturation en nuage de télécommunications
Chauffeur
Demande croissante de facturation en temps réel et transparence des clients
- La facturation en temps réel est de plus en plus importante à mesure que les services de télécommunications s'étendent pour inclurestockage en nuage, diffusion de contenu et offres basées sur l'IoT
- Les clients attendent des mises à jour immédiates sur l'utilisation du service et les frais, que les systèmes de facturation traditionnels ne peuvent pas fournir efficacement
- La facturation en nuage permet aux utilisateurs de surveiller la consommation et les coûts en temps réel, en améliorant le contrôle et la transparence
- Par exemple, Verizon est un tracker d'utilisation des données en temps réel et les notifications de facturation T-Mobile
- Les fournisseurs de télécommunications bénéficient d'une monétisation plus rapide des nouveaux services et d'un moins grand nombre de différends en matière de facturation en raison d'informations exactes et à jour
- Cette approche renforce la satisfaction et la confiance de la clientèle, contribuant à une meilleure rétention du service, comme le montrent les outils de facturation en libre-service AT&T et les alertes de facturation personnalisées Vodafone
Possibilités
Expansion vers les services numériques émergents et la monétisation 5G
- Le déploiement des réseaux 5G crée une demande de systèmes de facturation flexibles pour soutenir des services tels que les jeux de latence et les véhicules connectés
- Les systèmes de facturation traditionnels manquent d'agilité pour gérer les prix personnalisés et les microtransactions nécessaires aux services numériques avancés
- Les plateformes de facturation en nuage offrent une évolutivité et un traitement en temps réel, essentiels pour traiter de grands volumes de données et une tarification dynamique
- Par exemple, Amdocs prend en charge la facturation en temps réel pour les déploiements smart city, et Netcracker permet la facturation pour l'automatisation industrielle 5G
- La croissance des services numériques tels que le contenu OTT et le stockage en nuage renforce le besoin de modèles de facturation adaptables qui peuvent évoluer avec les tendances d'utilisation
- Les entreprises de télécommunications peuvent tirer parti de la facturation en nuage pour créer de nouveaux flux de revenus et des partenariats stratégiques avec des fournisseurs de services tiers, comme le montre le partenariat Verizon-S avec Amazon Web Services et l'intégration de Vodafone-S avec Microsoft Azure
Restriction/Défi
Problèmes de sécurité des données et de conformité
- Les problèmes de sécurité et de conformité demeurent un défi majeur car la facturation des télécommunications implique des données sensibles telles que les détails de paiement et le comportement des utilisateurs
- Le transfert de ces informations vers le cloud entraîne des risques de violation des données et d'accès non autorisé, en particulier sans garanties appropriées
- Des réglementations strictes telles que le RGPD exigent des fournisseurs de télécommunications qu'ils veillent à ce que leurs partenaires de facturation respectent des normes élevées en matière de protection des données
- Par exemple, les opérateurs européens doivent respecter le RGPD et les télécommunications indiennes doivent s'aligner sur le projet de loi sur la protection des données personnelles.
- La non-conformité peut entraîner des pénalités légales, un préjudice à la réputation et une perte de confiance des clients, ce qui fait de la sécurité une préoccupation majeure
- Les lois sur la résidence des données compliquent encore davantage l'adoption de la facturation en nuage en limitant l'endroit où les données des clients peuvent être stockées ou traitées, comme l'indique la LGPD du Brésil et la LPRPDÉ du Canada.
Comment la facturation en nuage de télécom est-elle segmentée
Le marché est segmenté en fonction du type de facturation, d'application, de plateforme cloud, de déploiement, de taux de charge, de service, de type d'utilisateur et d'utilisateur final.
|
Segmentation |
Sous-segmentation |
|
Par type de facturation |
|
|
Par demande |
|
|
Par Plateforme Cloud |
|
|
Par déploiement |
|
|
Par taux de charge |
|
|
Par service |
|
|
Par type d'utilisateur |
|
|
Par Utilisateur final |
|
En 2025, le logiciel en tant que service (SaaS) devrait dominer le marché avec une part plus importante dans le segment de plate-forme cloud
Le logiciel en tant que segment de service devrait dominer le marché de la facturation en nuage de télécommunications avec la plus grande part de 56,2% en 2025 en raison de son évolutivité, de son rapport coût-efficacité et de sa facilité de déploiement, qui permettent aux opérateurs de télécommunications de lancer et de gérer rapidement des opérations de facturation complexes sans investissements importants dans l'infrastructure.
Le segment privé devrait représenter la part la plus importante au cours de la période de prévision sur le marché du déploiement.
En 2025, le segment privé devrait dominer le marché avec la plus grande part de marché de 56,9 % en raison de sa sécurité accrue, d'un meilleur contrôle des données et des capacités de conformité, ce qui en fait le choix privilégié pour les entreprises de télécommunications qui traitent des informations sensibles sur les clients et qui respectent des normes réglementaires strictes.
hich Region détient la plus grande part de la facturation en nuage de télécom Comment est segmenté
L'Amérique du Nord détient la plus grande part du marché de la facturation en nuage de télécommunications
- L'Amérique du Nord domine le marché de la facturation en nuage de télécommunications, en détenant une part de marché de 35%
- Amérique du Nord L'industrie des télécommunications robuste et l'adoption généralisée de la technologie du cloud la positionnent comme un acteur dominant sur le marché de la facturation du cloud de télécommunications
- La demande de solutions de facturation avancées est motivée par le déploiement rapide des réseaux 5G et par la nécessité de modèles de facturation flexibles et intégrés pouvant soutenir les services convergents
- La région bénéficie de la présence de grands fournisseurs de facturation en nuage tels que Amdocs, Oracle et Nutcracker, offrant des solutions innovantes adaptées aux opérateurs de télécommunications
- L'environnement réglementaire mature en Amérique du Nord garantit que les opérateurs de télécommunications respectent les exigences en matière de confidentialité et de sécurité des données, ce qui renforce la confiance dans les solutions de facturation en nuage
- Le taux élevé d'innovation technologique et l'adoption rapide d'initiatives de transformation numérique parmi les entreprises de télécommunications en Amérique du Nord appuient la croissance constante du marché
L'Asie-Pacifique devrait enregistrer le TCAC le plus élevé sur le marché de la facturation en nuage de télécommunications.
- La région de l'Asie-Pacifique devrait être le marché qui connaît la croissance la plus rapide pour la facturation du cloud de télécommunications, grâce à l'expansion rapide des réseaux de télécommunications et à l'importante population technologique de la région.
- L'augmentation de l'utilisation des smartphones, la forte pénétration de l'internet et la demande croissante de services numériques dans des pays comme la Chine et l'Inde créent un besoin important de solutions de facturation en nuage flexibles et évolutives
- L'adoption des réseaux 5G et l'intégration des technologies intelligentes dans la région ouvrent de nouvelles possibilités aux fournisseurs de télécommunications de mettre en œuvre des solutions de facturation avancées
- Les initiatives gouvernementales soutenant la transformation numérique et la modernisation du secteur des télécommunications accélèrent l'adoption des technologies de facturation en nuage dans toute la région
- Les marchés émergents de la région Asie-Pacifique présentent un vaste potentiel de croissance, car les opérateurs de télécommunications visent à fournir des services de facturation plus personnalisés et plus efficaces à leur clientèle croissante
Quelles sont les entreprises les plus performantes de la facturation Cloud Telecom
Le paysage concurrentiel du marché fournit des détails par concurrent. Les détails inclus sont l'aperçu de l'entreprise, les finances de l'entreprise, les revenus générés, le potentiel du marché, les investissements dans la recherche et le développement, les nouvelles initiatives du marché, la présence mondiale, les sites et installations de production, les capacités de production, les forces et faiblesses de l'entreprise, le lancement de produits, la largeur et l'étendue du produit, la domination de l'application. Les données ci-dessus fournies ne sont liées qu'à la concentration des entreprises sur le marché.
Les principaux leaders du marché sont :
- Amdocs (États-Unis)
- Oracle (États-Unis)
- CGI Inc. (Canada)
- Telefonaktiebolaget LM Ericsson (Suède)
- Netcracker (États-Unis)
- Cerillion Technologies Limited (Royaume-Uni)
- AsiaInfo Technologies Limited (Chine)
- Optiva, Inc. (Canada)
- Huawei Technologies Co., Ltd. (Chine)
- Mahindra&Mahindra Ltd. (Inde)
- DXC Technology Company (États-Unis)
- Groupe Vodafone (Royaume-Uni)
- Verizon (États-Unis)
- NTT Communications Corporation (Japon)
- Allemagne
- CenturyLink (États-Unis)
- BT (Royaume-Uni)
- AT&T Propriété intellectuelle (États-Unis)
- SAP (Allemagne)
Quels sont les derniers développements dans Telecom Cloud Billing
- En septembre 2023, Optiva a lancé ses Hubs MVNO sur Google Cloud, offrant BSS (Business Support System) comme service. Ce développement vise à fournir aux opérateurs de réseaux virtuels mobiles (OVNOs) une plate-forme de facturation, de gestion de la clientèle et de prestation de services. En exploitant l'infrastructure de Google Cloud, Optiva permet aux MVNO de déployer des solutions plus rapidement, de réduire les coûts opérationnels et d'améliorer l'expérience client en temps réel. Ce lancement devrait rationaliser les opérations MVNO et stimuler la croissance du marché en offrant des modèles de services plus efficaces et plus flexibles dans l'industrie des télécommunications.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











