


Marché mondial des dispositifs de gestion de l’urolithiase, par type de traitement (lithotripsie extracorporelle par ondes de choc (ESWL), lithotripsie intracorporelle, néphrolithotomie percutanée, autres), type de produit (lithotriteurs, urétéroscopes), utilisateur final (hôpitaux et cliniques, centres de chirurgie ambulatoire) – Tendances et prévisions de l’industrie jusqu’en 2029.
Quelle est la taille du marché et le taux de croissance des appareils de gestion de l'urolithiase
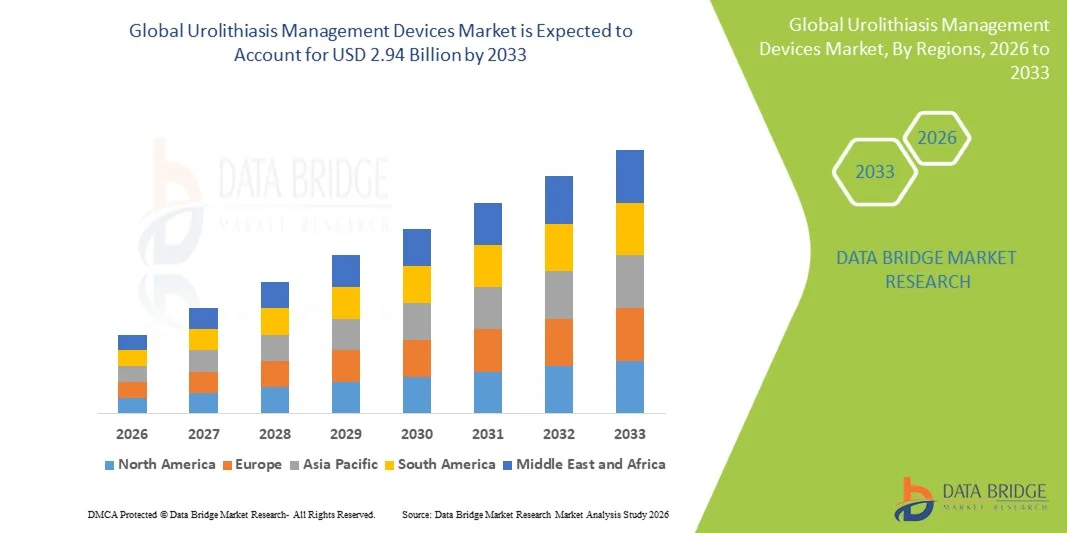
- Selon l'analyse de marché de Data Bridge, la taille du marché des appareils de gestion de l'urolithiase a été évaluée à1,86 milliard de dollars en 2025et devrait atteindre2,94 milliards de dollars en 2033, à uneTCAC de 5,90%pendant la période de prévision
- La croissance du marché est en grande partie attribuable à l'augmentation de la prévalence des calculs rénaux, à l'augmentation des modes de vie sédentaires, aux troubles liés à la déshydratation et à l'augmentation de la population gériatrique, ainsi qu'aux progrès continus des technologies d'élimination des pierres peu invasives et non invasives dans l'ensemble des systèmes de santé.
- De plus, la préférence croissante des patients pour des procédures de récupération plus rapides, des résultats cliniques améliorés et l'adoption généralisée de la lithotripsie laser, de l'urétéroscopie et de la lithotripsie extracorporelle de l'onde de choc établit des dispositifs avancés de gestion de l'urolithiase comme approche de traitement préférée, ce qui stimule significativement la croissance de l'industrie.
Taille du marché et prévisions
Valeur marchande mondiale (2025):1,86 milliard de dollars
Valeur marchande prévue (2033) :2,94 milliards de dollars
Prévisions CAGR (2026-2033):5.90%
Quels sont les principaux débouchés du marché des dispositifs de gestion de l'urolithiase
- Les dispositifs de gestion de l'urolithiase, utilisés pour briser, enlever et traiter les calculs rénaux, sont de plus en plus importants en urologie moderne en raison de leur capacité à soutenir des interventions peu invasives, à réduire les complications chirurgicales et à améliorer les résultats de récupération des patients dans les hôpitaux et les cliniques spécialisées.
- La demande croissante pour ces dispositifs est principalement attribuable à l'augmentation de l'incidence mondiale des calculs rénaux en raison des changements alimentaires, de l'obésité, de la déshydratation et des troubles métaboliques, ainsi qu'à la préférence croissante pour des options de traitement minimalement invasives et hautement efficaces.
- L'Amérique du Nord a dominé le marché des appareils de gestion de l'urolithiase avec la plus grande part de revenus de 38,6 % en 2025, soutenue par des infrastructures de soins de santé de pointe, des taux élevés d'adoption de procédures et une forte présence de grandes entreprises de dispositifs médicaux, les États-Unis montrant une forte absorption des technologies de gestion de la lithotripsie et de la pierre endoscopique de pointe
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des dispositifs de gestion de l'urolithiase au cours de la période de prévision en raison de l'augmentation du fardeau des patients, de l'amélioration de l'infrastructure des soins de santé, de la sensibilisation accrue au traitement des calculs rénaux et de l'élargissement de l'accès aux procédures d'urologie minimalement invasives.
- Le segment de la Lithotripsy (ESWL) dominait le marché des dispositifs de gestion de l'urolithiase avec une part significative de 44,1 % en 2025, en raison de sa nature non invasive, de l'acceptation élevée du patient et de l'efficacité de la fragmentation des calculs rénaux sans intervention chirurgicale
Portée du rapport et segmentation du marché des appareils de gestion de l'urolithiase
|
Attributs |
Dispositifs de gestion de l'urolithiase Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
· Possibilité croissante dans les systèmes de lithotripsy assistés par l'IA et guidés par l'image · Extension des centres chirurgicaux ambulatoires (ASC) |
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des appareils de gestion de l'urolithiase
Avancement vers un traitement par pierre minimalement invasif et laser
- Une tendance significative et accélérée sur le marché mondial des dispositifs de gestion de l'urolithiase est le passage à des technologies minimalement invasives et à base de laser, telles que la lithotripsie intracorporelle et les procédures urééroscopiques avancées, l'amélioration de l'efficacité de la fragmentation des pierres et les résultats de la récupération des patients dans les hôpitaux et les cliniques externes
- Par exemple, les systèmes Holmium:YAG et les nouveaux systèmes Thulium Fibre Laser sont de plus en plus utilisés dans les procédures de lithotripsy intracorporelles, ce qui permet un dépoussiérage et une fragmentation précis de la pierre avec des taux de complication réduits par rapport aux approches chirurgicales classiques.
- Les progrès technologiques dans les appareils d'urologie permettent l'intégration de l'imagerie en temps réel, une plus grande flexibilité de la portée et une plus grande efficacité énergétique dans les systèmes lithotripsy, ce qui améliore la précision des procédures et réduit la durée de fonctionnement et la durée du séjour à l'hôpital
- En outre, l'intégration des systèmes d'imagerie numérique avec les urétéroscopes et les lithotripters permet aux urologues d'effectuer une localisation et une fragmentation de la pierre plus précises grâce à des plates-formes de visualisation unifiées à travers les flux de traitement
- Cette tendance vers des systèmes de gestion de la pierre hautement efficaces, guidés par l'image et peu invasifs est en train de remodeler les attentes cliniques, des entreprises comme Boston Scientific et Olympus développant des plates-formes de lithotripsy laser de nouvelle génération et d'urétéroscopie avancée
- La demande de solutions de gestion de l'urolithiase minimalement invasive augmente rapidement dans les hôpitaux et les centres chirurgicaux ambulatoires, car les fournisseurs de soins de santé privilégient de plus en plus la récupération plus rapide, la réduction des complications et l'amélioration du débit des patients.
- De plus, l'émergence de l'endourologie assistée par robot améliore la précision des procédures de récupération de pierre, favorise de meilleurs résultats cliniques et réduit la fatigue du chirurgien
Urolithiasis Management Devices Market Dynamics
Chauffeur
La prévalence croissante des pierres rénales et la préférence croissante pour les traitements non invasifs
- La prévalence croissante de la maladie de la pierre rénale dans le monde, associée à des changements de mode de vie tels que la déshydratation, les régimes à forte teneur en sodium et l'augmentation des taux d'obésité, est un facteur important de la demande croissante de dispositifs de gestion de l'urolithiase dans tous les systèmes de soins de santé.
- Par exemple, en avril 2025, plusieurs centres d'urologie ont élargi l'adoption de systèmes de lithotripsy laser et ESWL avancés pour gérer l'afflux croissant de patients, ce qui reflète une dépendance croissante à l'égard des technologies de traitement de la pierre minimalement invasive
- Comme les patients et les fournisseurs de soins de santé privilégient de plus en plus les options de traitement non invasifs et à faible risque, les dispositifs tels que les systèmes ESWL et les urétéroscopes flexibles sont de plus en plus préférés pour une gestion efficace des pierres avec un temps de récupération réduit
- En outre, une sensibilisation accrue au diagnostic précoce et au traitement des calculs rénaux entraîne des volumes de procédures plus élevés dans les hôpitaux, les cliniques d'urologie spécialisées et les centres chirurgicaux ambulatoires à l'échelle mondiale.
- La commodité des interventions ambulatoires, la réduction des périodes d'hospitalisation et l'amélioration des résultats cliniques sont des facteurs clés qui accélèrent l'adoption de dispositifs avancés de gestion de l'urolithiase sur le marché des soins de santé développé et émergent
- En outre, l'élargissement de la couverture de l'assurance maladie pour les procédures d'enlèvement de pierres endoscopiques et au laser favorise davantage l'accessibilité au traitement et les taux d'adoption
- En outre, les investissements croissants dans les services d'urologie hospitalière et la modernisation de l'infrastructure chirurgicale permettent un déploiement plus large des systèmes avancés de lithotripsy
Restriction/Défi
Coûts élevés de la procédure et accès limité à l'infrastructure d'urologie avancée
- Les préoccupations concernant le coût élevé des dispositifs et des procédures de traitement de l'urolithiase avancés, y compris les systèmes de lithotripsy laser et les urétéroscopes flexibles, posent un défi important à l'adoption plus large du marché, en particulier dans les régions de soins de santé sensibles aux coûts
- Par exemple, de nombreux établissements de soins de santé dans les régions en développement continuent de dépendre de méthodes chirurgicales classiques en raison de l'accessibilité et de la disponibilité limitées des systèmes de lithotripsy de pointe et des systèmes de lithotripsy intracorporels
- Les besoins en infrastructures spécialisées, en urologues qualifiés et en coûts d'entretien élevés pour les appareils de pointe limitent encore l'adoption, en particulier dans les petits hôpitaux et les établissements de santé ruraux.
- De plus, les restrictions de remboursement et l'incohérence de la couverture d'assurance pour les procédures avancées de calculs rénaux peuvent réduire l'accessibilité des patients aux traitements modernes dans certaines régions.
- Alors que les progrès technologiques améliorent progressivement l'efficacité et le rapport coût-efficacité des appareils, l'investissement initial relativement élevé continue d'entraver la pénétration rapide des solutions avancées de gestion de l'urolithiase sur les marchés émergents
- En outre, une répartition inégale des spécialistes de l'urologie formés limite l'utilisation efficace des techniques avancées de lithotripsie et d'urétéroscopie dans les systèmes de soins de santé à faibles ressources
- En outre, les contraintes de la chaîne d'approvisionnement et la dépendance à l'égard des dispositifs haut de gamme importés peuvent retarder les délais d'adoption et augmenter les coûts de procédure globaux dans plusieurs régions
Comment le marché des appareils de gestion de l'urolithiase est-il segmenté
Le marché est segmenté en fonction du type de traitement, du type de produit et de l'utilisateur final.
- Par type de traitement
Sur la base du type de traitement, le marché des dispositifs de gestion de l'urolithiase est segmenté en Lithotripsy extracorporelle de choc (ESWL), Lithotripsy intracorporelle, Néphrolithotomie percutanée, et autres. La Lithotripsy (ESWL) a dominé le marché avec la plus grande part de chiffre d'affaires de 44,1 % en 2025, en raison de sa nature non invasive et de sa capacité à fragmenter les calculs rénaux sans intervention chirurgicale. ESWL est largement préféré dans les hôpitaux et les consultations externes en raison de temps de récupération réduit et de complications minimales. Il est particulièrement efficace pour les petites et moyennes pierres rénales, ce qui en fait une option de traitement de première ligne dans de nombreuses lignes directrices cliniques. L'intervention nécessite également une hospitalisation comparativement plus faible, ce qui appuie son adoption forte dans des systèmes de soins de santé sensibles aux coûts. De plus, des améliorations continues du ciblage des ondes de choc et des conseils d'imagerie ont amélioré son efficacité clinique. Sa présence établie et sa disponibilité généralisée renforcent encore sa domination dans les établissements de santé mondiaux.
La Lithotripsy intracorporelle devrait connaître le taux de croissance le plus rapide de 8,9 % entre 2026 et 2033, en raison de l'adoption croissante de technologies laser et de procédures endoscopiques peu invasives. Cette méthode permet la visualisation directe et la fragmentation des pierres, ce qui permet une plus grande précision et une amélioration des taux sans pierre. L'utilisation croissante des lasers à fibres Holmium et Thulium a considérablement amélioré l'efficacité du traitement et réduit le temps de fonctionnement. Il est de plus en plus préféré pour les pierres complexes et difficiles à traiter situées dans l'uretère et le rein. La demande croissante d'interventions ambulatoires et de courts séjours à l'hôpital contribue à son expansion. De plus, les progrès technologiques dans les urétéroscopes flexibles améliorent les taux de réussite procédurale et accélèrent son adoption à l'échelle mondiale.
- Par type de produit
Sur la base du type de produit, le marché est segmenté en lithotripters et en uretéroscopes. Les lithotripters ont dominé le marché avec la plus grande part de chiffre d'affaires de 57,6% en 2025, soutenue par leur utilisation intensive dans les procédures de fragmentation des pierres ESWL et intracorporelles. Les lithotripters sont largement adoptés dans les hôpitaux en raison de leur efficacité à briser les calculs rénaux de façon non invasive ou minimale. La disponibilité de lasers avancés et de lithotripters électromagnétiques a considérablement amélioré les résultats du traitement et la précision des procédures. Ces appareils sont préférés pour leur capacité à manipuler une large gamme de tailles et de compositions de pierres. L'augmentation des investissements hospitaliers dans l'équipement d'urologie avancée renforce la domination du segment. En outre, l'augmentation des volumes de procédures dans le monde continue de susciter une forte demande de systèmes de lithotripter.
On s'attend à ce que les urétéroscopes connaissent le taux de croissance le plus rapide de 9,4 % entre 2026 et 2033, en raison de l'augmentation de la préférence accordée aux procédés d'enlèvement des pierres endoscopiques peu invasifs. Les urétéroscopes flexibles sont de plus en plus utilisés pour la visualisation précise et l'extraction directe de la pierre des voies urinaires. Les progrès continus de l'imagerie numérique et de l'urétéroscope jetable améliorent la sécurité et l'efficacité des procédures. Leur capacité à réduire les risques d'infection et la contamination croisée stimule encore l'adoption dans les centres chirurgicaux à volume élevé. La demande croissante d'interventions urologiques ambulatoires accélère également leur utilisation. De plus, l'ergonomie améliorée et la maniabilité améliorée rendent les urétéroscopes plus efficaces pour les cas de pierre complexes.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux et cliniques, et centres chirurgicaux ambulatoires. Les hôpitaux et les cliniques ont dominé le marché avec la plus grande part des revenus de 66,8 % en 2025, en raison de la disponibilité d'infrastructures chirurgicales avancées et d'urologues qualifiés. Les hôpitaux traitent un volume élevé de cas complexes de calculs rénaux nécessitant ESWL, lithotripsy et des interventions percutanées. La présence d'installations diagnostiques et chirurgicales complètes favorise l'adoption de dispositifs d'urolithiase avancés. Ces établissements bénéficient également de meilleurs cadres de remboursement et de la confiance des patients dans les soins spécialisés. L'augmentation des investissements dans les services d'urologie hospitalières renforce encore le leadership sectoriel. En outre, l'afflux croissant de patients pour les traitements d'urgence en pierre contribue de façon significative à la domination hospitalière.
Les centres chirurgicaux ambulatoires (ASC) devraient connaître le taux de croissance le plus rapide de 10,2 % entre 2026 et 2033, en raison de l'évolution croissante vers les interventions ambulatoires et chirurgicales du même jour. Les CAA offrent des options de traitement rentables avec un séjour hospitalier réduit et des temps de récupération plus rapides. L'adoption croissante de procédures de lithotripsy et d'urétéroscopie peu invasives est bien alignée avec les capacités de CFA. Ces centres sont de plus en plus équipés de systèmes laser et endoscopiques avancés pour la gestion de la pierre rénale. La préférence des patients pour un traitement rapide et pratique accélère davantage l'utilisation des CAF. De plus, l'augmentation des pressions sur les coûts des soins de santé encourage la migration des soins hospitaliers vers les milieux ambulatoires.
Quelle région détient la plus grande part du marché des appareils de gestion de l'urolithiase
- L'Amérique du Nord a dominé le marché des dispositifs de gestion de l'urolithiase avec la plus grande part des revenus de 38,6% en 2025, soutenue par des infrastructures de soins de santé avancées, des taux élevés d'adoption de procédures et une forte présence de grandes entreprises de dispositifs médicaux
- Les patients et les fournisseurs de soins de santé de la région apprécient fortement la disponibilité d'options de traitement avancées telles que ESWL, lithotripsy laser et urétéroscopie flexible, qui offrent des taux de succès plus élevés et une récupération plus rapide par rapport aux méthodes chirurgicales traditionnelles
- Cette forte adoption du marché est également soutenue par des dépenses élevées en soins de santé, l'adoption précoce de technologies médicales innovantes, et la présence de grandes entreprises de dispositifs médicaux, établissant des dispositifs d'urolithiase comme un standard de soins dans les hôpitaux et les services ambulatoires
U.S. Urolithiasis Management Devices Market Insight
Le marché américain des dispositifs de gestion de l'urolithiase a enregistré la plus grande part de revenu de 79 % en Amérique du Nord en 2025, alimentée par la forte prévalence de la maladie de la pierre rénale et l'adoption forte de procédés de traitement perfectionnés peu invasifs. Les patients et les fournisseurs de soins de santé accordent de plus en plus de priorité à la gestion efficace des pierres par l'intermédiaire des systèmes ESWL, de la lithotripsy laser et de l'urétéroscopie en raison de leur précision accrue et de leurs résultats de récupération plus rapides. L'accent de plus en plus mis sur les procédures ambulatoires, combinées à une infrastructure de soins de santé robuste et à des volumes élevés de procédures, propulse le marché. De plus, les progrès technologiques continus dans les systèmes laser et les dispositifs endoscopiques contribuent de façon significative à l'expansion du marché.
Europe Urolithiasis Management Devices Market Insight
Le marché européen des dispositifs de gestion de l'urolithiase devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation de l'incidence des calculs rénaux et de la préférence croissante pour des procédures urologiques peu invasives. La région bénéficie de systèmes de soins de santé solides, de structures de remboursement établies et de l'adoption croissante de technologies lithotripsy et endoscopiques avancées dans les hôpitaux. De plus, la sensibilisation accrue au diagnostic précoce et au traitement efficace des pierres favorise une plus grande participation procédurale dans les établissements de santé publics et privés.
Royaume-Uni Urolithiasis Management Devices Market Insight
On s'attend à ce que le marché des dispositifs de gestion de l'urolithiase au Royaume-Uni augmente au cours de la période de prévision, en raison de l'augmentation des cas de calculs rénaux et de la demande croissante d'options minimales de traitement invasif et ambulatoire. Les pressions croissantes exercées sur le Service national de la santé (SNS) pour améliorer l'efficacité encouragent l'adoption de systèmes d'ESWL et d'urétéroscopie avancés. De plus, la préférence croissante pour une récupération plus rapide et une réduction du séjour à l'hôpital favorise davantage la croissance du marché entre les hôpitaux et les centres d'urologie spécialisés.
Allemagne Urolithiasis Management Devices Market Insight
Le marché allemand des dispositifs de gestion de l'urolithiase devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par de solides infrastructures de soins de santé, une adoption technologique élevée et une utilisation croissante des systèmes de lithotripsy au laser. L'accent mis par le pays sur la médecine de précision et la chirurgie minimalement invasive est à l'origine de l'adoption de solutions avancées de lithotripsy intracorporelles et d'urétéroscopie numérique. De plus, des installations hospitalières bien développées et une forte concentration sur l'efficacité clinique favorisent une intégration plus large des dispositifs d'urologie modernes.
Asia-Pacific Urolithiasis Management Devices Market Insight
Le marché des dispositifs de gestion de l'urolithiase en Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 9,6 % au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation de la prévalence des calculs rénaux, de l'urbanisation rapide et de l'amélioration de l'accès aux soins de santé. L'adoption croissante de procédures d'urologie modernes dans des pays comme la Chine, l'Inde et le Japon stimule considérablement la demande de dispositifs d'ESWL, de lithotripsy et d'urétéroscopie. De plus, l'expansion de l'infrastructure hospitalière, l'augmentation du tourisme médical et l'augmentation de l'accessibilité des traitements peu invasifs accélèrent la croissance du marché dans toute la région.
Japan Urolithiasis Management Devices Market Insight
Le marché japonais des dispositifs de gestion de l'urolithiase prend de l'ampleur grâce à une infrastructure de soins de santé avancée, à une adoption technologique élevée et à une forte préférence pour des interventions chirurgicales peu invasives. L'intégration accrue des systèmes d'imagerie numérique et de lithotripsy au laser améliore la précision des procédures et les résultats du traitement. De plus, la population vieillissante du pays est à l'origine de la demande d'options de traitement des calculs rénaux plus sûres, à faible risque et plus rapides dans les hôpitaux et les cliniques spécialisées.
Inde Dispositifs de gestion de l'urolithiase Aperçu du marché
Le marché indien des dispositifs de gestion de l'urolithiase a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuable à l'augmentation de la prévalence des calculs rénaux, à l'urbanisation rapide et à l'élargissement de l'accès aux services de santé. La sensibilisation accrue aux options de traitement minimalement invasives et la disponibilité accrue de dispositifs de lithotripsy et d'urétéroscopie rentables favorisent une forte croissance du marché. De plus, les initiatives gouvernementales favorisant le développement de l'infrastructure de soins de santé et l'expansion rapide des hôpitaux privés et des centres de diagnostic stimulent de façon significative l'adoption de dispositifs d'urologie avancés dans tout le pays.
Quelles sont les meilleures entreprises du marché des appareils de gestion de l'urolithiase
L'industrie des appareils de gestion de l'urolithiase est principalement dirigée par des entreprises bien établies, notamment :
- Médtronic(Irlande)
- Siemens Healthineers AG(Allemagne)
- Société scientifique de Boston(États-Unis)
- Société Olympus(Japon)
- Cuire (États-Unis)
- Karl Storz SE & Co. KG (Allemagne)
- Richard Wolf GmbH (Allemagne)
- Dornier MedTech GmbH (Allemagne)
- EDAP TMS S.A. (France)
- EMS Electro Medical Systems SA (Suisse)
- Storz Medical AG (Suisse)
- Coloplaste A/S (Danemark)
- Allengers Medical Systems Limited (Inde)
- DirexGroup SA (Allemagne)
- Elmed Medical Systems Ltd. (Turquie)
- Lumenis Ltd. (Israël)
- C. R. Bard Inc. (États-Unis)
- Stryker (États-Unis)
- Medispec Ltd. (Israël)
- Allium Medical Solutions Ltd. (Israël)
Quelles sont les évolutions récentes du marché mondial des appareils de gestion de l'urolithiase
- En mars 2026, Boston Scientific a reçu la clairance de la FDA 510(k) pour son système de gestion des fluides d'Asurys, conçu pour améliorer le contrôle de l'irrigation et la surveillance de la pression intrarénale lors des opérations de calculs rénaux à base d'urétéroscopie. Le système améliore la sécurité et l'efficacité procédurale lorsqu'il est utilisé aux côtés des urétéroscopes LithoVue Elite, renforçant les flux de travail intégrés de gestion de pierre minimalement invasifs. Cette évolution met en évidence l'importance croissante accordée à la précision et à la surveillance en temps réel de l'endourologie.
- En février 2024, Olympus a reçu la clairance de la FDA pour son urétéroscope flexible à usage unique RenaFlex, développé pour le diagnostic et le traitement des calculs rénaux par des procédures d'urétéroscopie minimalement invasives. L'appareil offre une imagerie haute définition et élimine les risques de contamination croisée associés aux champs réutilisables. Ce lancement reflète l'évolution croissante vers des dispositifs endoscopiques jetables dans la pratique urologique
- En janvier 2024, Medtronic a annoncé l'approbation réglementaire de son système avancé de lithotripsy basé sur ESWL, conçu pour la fragmentation non invasive des calculs rénaux. Le système améliore la précision des ondes de choc et l'efficacité du traitement, favorisant l'adoption plus large de la lithotripsie extracorporelle des ondes de choc dans les hôpitaux. Ce développement renforce la position de Medtronic dans les solutions de traitement urologique à base d'énergie
- En juin 2023, Boston Scientific a élargi son portefeuille de gestion de la pierre rénale grâce à des initiatives de collaboration axées sur les technologies de prochaine génération de l'urétéroscopie avec des capacités accrues d'imagerie et de navigation. L'effort vise à améliorer la visualisation et l'accès dans les cas complexes de calculs urinaires. Cela reflète la concentration croissante de l'industrie sur les solutions endoscopiques numériques intégrées pour l'urologie
- En mai 2022, Dornier MedTech a reçu une autorisation réglementaire pour son uretéroscope AXIS II URS SLIM, conçu pour améliorer la maniabilité et la précision dans les procédures d'enlèvement de pierre rénale minimalement invasive. L'appareil améliore l'accès aux régions anatomiques difficiles et soutient la visualisation haute définition pendant la chirurgie. Ce développement soutient la transition continue vers des systèmes endoscopiques compacts et avancés en soins urologiques
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











