


Marché mondial de la fièvre hémorragique virale, par type de thérapie (antiviral, électrolytes, autres), voie d’administration (orale, parentérale , autres), utilisateurs finaux (hôpitaux, soins à domicile , autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) – Tendances et prévisions de l’industrie jusqu’en 2029.
Quelle est la taille du marché de la fièvre hémorragique virale et le taux de croissance
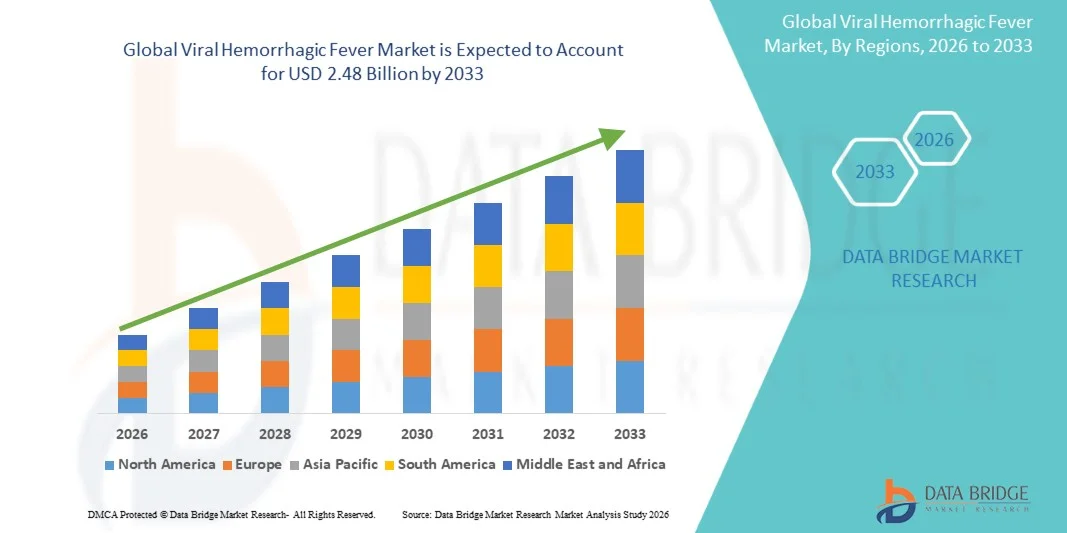
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la fièvre hémorragique virale a été évaluée à1,71 milliard de dollars en 2025et devrait atteindre2,48 milliards de dollars en 2033, à uneTCAC de 4,80%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de l'incidence et de la fréquence des éclosions de maladies hémorragiques virales à haut risque telles qu'Ebola, Dengue, Lassa et Marburg virus, ainsi que par des initiatives mondiales de préparation et des investissements dans les systèmes de surveillance des maladies infectieuses
- De plus, la demande croissante de diagnostics rapides, de traitements antiviraux avancés et de mise au point de vaccins, associée au renforcement des infrastructures de santé publique et des capacités d'intervention en cas d'urgence, fait de l'amélioration de la gestion des maladies une priorité essentielle. Ces facteurs convergents accélèrent l'adoption de solutions de diagnostic et de traitement efficaces, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions:
- Valeur marchande mondiale (2025):1,71 milliard de dollars
- Valeur marchande prévue (2033) :2,48 milliards de dollars
- Prévisions CAGR (2026-2033):4.80%
Comment le marché de la fièvre hémorragique virale a-t-il été analysé
- La fièvre hémorragique virale (VHF) désigne un groupe de maladies infectieuses graves, souvent mortelles, causées par des virus de l'ARN, caractérisées par un risque élevé de transmission, des complications systémiques et le besoin urgent de soins cliniques intensifs, d'isolement strict et de mesures de biosécurité avancées dans les établissements de soins de santé.
- La demande croissante sur le marché de la fièvre hémorragique virale est principalement alimentée par l'augmentation de la fréquence des éclosions, l'augmentation des initiatives mondiales de sécurité de la santé, l'augmentation des investissements dans la recherche antivirale et la mise au point de vaccins, et le besoin croissant de solutions diagnostiques et thérapeutiques de soutien dans les cadres de préparation aux épidémies
- L'Amérique du Nord a dominé le marché de la fièvre hémorragique virale avec la plus grande part de revenus de 38,6 % en 2025, caractérisée par une infrastructure de soins de santé de pointe, un financement gouvernemental solide pour la lutte contre les maladies infectieuses et de solides capacités de R-D, les États-Unis jouant un rôle de premier plan dans l'innovation antivirale, les systèmes de surveillance des épidémies et les réseaux de laboratoires à haut rendement
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché de la fièvre hémorragique virale au cours de la période de prévision en raison de la vulnérabilité accrue aux épidémies, de l'amélioration de l'infrastructure des soins de santé, de l'augmentation des investissements dans la santé publique et de l'expansion des systèmes de surveillance et d'alerte précoce des maladies.
- Le segment antiviral a dominé le marché de la fièvre hémorragique virale avec une part de marché de 52,4 % en 2025, en raison de son rôle essentiel en tant que principale option de traitement ciblée qui aide à inhiber la réplication virale, à réduire la gravité de la maladie et à améliorer les résultats de survie pendant les éclosions
Portée du rapport et segmentation du marché de la fièvre hémorragique virale
|
Attributs |
Fièvre hémorragique virale Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché de la fièvre hémorragique virale
Progrès dans le diagnostic rapide et l'intégration de la surveillance numérique
- Une tendance significative et accélérée sur le marché mondial de la fièvre hémorragique virale est l'adoption croissante de diagnostics moléculaires rapides et de systèmes numériques de surveillance des maladies, ce qui améliore les capacités de détection précoce et d'intervention en cas d'éclosion dans les régions endémiques et à haut risque.
- Par exemple, des plates-formes RT-PCR au point de soins sont déployées dans les zones d'éclosion afin de permettre une identification plus rapide de virus tels que Ebola et la fièvre de Lassa, réduisant ainsi considérablement le délai de diagnostic
- L'intégration du séquençage génomique et de la modélisation épidémiologique basée sur l'IA améliore le suivi en temps réel des mutations virales et des modes de transmission, permettant ainsi des stratégies de confinement plus précises et des prévisions des risques.
- Des plates-formes mobiles de santé et des systèmes de notification en nuage facilitent la surveillance centralisée des maladies, permettant aux autorités sanitaires de coordonner des mesures d'intervention plus rapides entre les hôpitaux et les unités de terrain
- L'expansion des collaborations mondiales en matière de recherche sur les vaccins et des partenariats public-privé accélère la mise au point de vaccins expérimentaux et de thérapies à base d'anticorps ciblant les virus hémorragiques à haut risque
- Cette tendance à une gestion des épidémies hautement numérisée, rapide et axée sur les données remodele fondamentalement les stratégies de lutte contre les maladies infectieuses et améliore la préparation mondiale aux événements de fièvre hémorragique
- La demande d'outils de diagnostic avancés et de systèmes de surveillance intégrés augmente rapidement dans les régions développées et en développement, les gouvernements privilégiant de plus en plus les systèmes d'alerte précoce et le renseignement épidémique
Dynamique du marché de la fièvre hémorragique virale
Chauffeur
L'incidence croissante des éclosions et le renforcement des investissements dans la sécurité sanitaire mondiale
- L'augmentation de la fréquence des éclosions de fièvre hémorragique virale, conjuguée à l'expansion des initiatives mondiales de sécurité sanitaire, est un facteur important qui accélère la demande de systèmes avancés de diagnostic, de thérapie et d'intervention d'urgence
- Par exemple, en mars 2025, de nombreux pays d'Afrique ont renforcé leurs programmes de préparation aux épidémies grâce à un financement accru pour la surveillance d'Ebola et le développement d'infrastructures d'intervention rapide
- L'augmentation des investissements des organisations internationales de santé dans les fonds de préparation aux épidémies et le stockage d'urgence d'antiviraux favorisent encore l'expansion du marché
- De plus, la collaboration croissante entre les gouvernements et les entreprises pharmaceutiques pour des programmes accélérés de développement de vaccins stimule l'innovation dans les solutions préventives et thérapeutiques
- La prise de conscience croissante des risques de déversement zoonotiques et de la transmission transfrontalière des maladies pousse les systèmes de santé à adopter des cadres de surveillance et de confinement plus solides
- L'accent mis de plus en plus sur les capacités d'intervention rapide, y compris les laboratoires mobiles et les équipes médicales d'urgence, propulse l'adoption de solutions de diagnostic et de traitement liées au VHF dans les secteurs public et privé.
- L'élargissement des mécanismes de financement internationaux tels que les initiatives de lutte contre les épidémies menées par l'OMS renforce encore l'accès mondial aux services de diagnostic et de traitement
- Le rôle croissant des partenariats public-privé dans l'accélération des essais cliniques pour les thérapies contre la fièvre hémorragique améliore encore les perspectives de développement et de commercialisation des pipelines
Restriction/Défi
Disponibilité limitée du traitement et exigences élevées en matière de confinement
- Les préoccupations liées à la disponibilité limitée de traitements antiviraux et de vaccins approuvés pour plusieurs fièvres hémorragiques virales posent un défi important à la gestion efficace des maladies et à l'expansion du marché.
- Par exemple, il n'existe qu'un petit nombre de traitements ciblés pour des maladies comme la fièvre de Lassa et le virus de Marburg, ce qui entraîne une forte dépendance à l'égard des soins de soutien plutôt qu'à l'égard des options curatives.
- L'exigence d'établir des laboratoires de confinement à haut niveau en matière de biosécurité (installations BSL-4) pour manipuler et étudier ces agents pathogènes limite considérablement la capacité de recherche et de diagnostic dans de nombreuses régions
- Le risque d'infections acquises en laboratoire et les exigences réglementaires strictes limitent davantage le nombre d'établissements capables d'effectuer des recherches et des essais avancés.
- Le manque de spécialistes des maladies infectieuses formés et de personnel de laboratoire certifié en matière de biosécurité entrave encore davantage le diagnostic et l'évolutivité de la recherche dans les économies émergentes.
- Des défis logistiques élevés dans le transport d'échantillons infectieux dans des conditions de chaîne du froid et de biosécurité retardent également la confirmation du diagnostic et les délais d'intervention en cas d'éclosion
- Ces difficultés liées aux limitations thérapeutiques, aux lacunes de l'infrastructure et aux exigences strictes en matière de biosécurité continuent d'entraver la pénétration généralisée du marché et de retarder l'avancement des traitements à grande échelle.
- L'absence de protocoles de traitement globaux normalisés pour de nombreuses maladies de la fièvre hémorragique crée des incohérences dans la gestion clinique et retarde la prestation optimale des soins aux patients
Étendue du marché de la fièvre hémorragique virale
Le marché est segmenté en fonction du type de thérapie, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
- Par type de thérapie
Sur la base du type de thérapie, le marché de la fièvre hémorragique virale est segmenté en antiviraux, électrolytes et autres. Le segment antiviral a dominé le marché avec la plus grande part de revenus de 52,4 % en 2025, en raison de son rôle essentiel dans le ciblage direct de la réplication virale et l'amélioration des résultats de survie dans les infections mortelles comme Ebola et la fièvre de Lassa. Les traitements antiviraux sont largement prioritaires dans les protocoles de gestion clinique puisqu'ils offrent la seule approche modifiant la maladie comparativement aux options de soins de soutien. L'augmentation des investissements en R-D dans les antiviraux à large spectre et les autorisations d'utilisation en cas d'urgence pendant les éclosions renforce encore la domination de ce segment. De plus, l'augmentation des programmes gouvernementaux de stockage et des initiatives internationales en matière de santé continue de renforcer la demande de stratégies de traitement antiviraux.
Le segment des électrolytes devrait connaître le taux de croissance le plus rapide de 18,6 % entre 2026 et 2033, en raison de son rôle essentiel dans la gestion des soins de soutien de la déshydratation, du déséquilibre hydrique et de l'insuffisance des organes associée aux cas graves de fièvre hémorragique. Le traitement par électrolyte est de plus en plus utilisé en association avec des antiviraux pour stabiliser les patients gravement malades, en particulier dans des situations d'éclosion limitées en ressources. L'adoption croissante de protocoles de traitement normalisés mettant l'accent sur la réanimation des liquides accélère encore la croissance du segment. En outre, le déploiement croissant de solutions de thérapie intraveineuse portables dans les hôpitaux de campagne et les unités d'intervention d'urgence favorise une utilisation plus large. Une sensibilisation accrue aux approches globales de soins de soutien visant à améliorer les taux de survie des patients stimule également la demande.
- Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en orale, parentérale et autres. Le segment parentéral a dominé le marché avec la plus grande part des revenus de 61,3 % en 2025, en raison de son efficacité à fournir une action systémique rapide et directe dans les cas graves et urgents de fièvre hémorragique virale. L'administration intraveineuse est la méthode préférée en milieu hospitalier en raison de l'état critique des patients nécessitant une intervention thérapeutique immédiate. La plupart des médicaments antiviraux et de soutien utilisés dans les HVF sont formulés pour une utilisation injectable afin d'assurer une biodisponibilité plus élevée et une action plus rapide. La prédominance des protocoles de traitement en milieu hospitalier et de la gestion des unités de soins intensifs appuie également la forte part de ce segment.
Le segment oral devrait connaître le taux de croissance le plus rapide de 16,9 % entre 2026 et 2033, en raison de l'augmentation de la recherche sur les préparations antivirales orales qui peuvent permettre un traitement précoce et une prise en charge externe. Les thérapies buccodentaires offrent une meilleure accessibilité, surtout dans les régions éloignées et limitées en ressources où l'infrastructure hospitalière est limitée. Le développement de pilules antivirales de nouvelle génération avec une meilleure stabilité et une efficacité à large spectre conduit à l'adoption. De plus, l'accent mis de plus en plus sur les modèles décentralisés de soins de santé et de traitement à domicile appuie ce changement. La demande croissante de méthodes d'administration plus faciles en cas d'épidémie accélère également la croissance.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, soins à domicile et autres. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus de 68,7 % en 2025, en raison de la nécessité d'une gestion intensive des soins, d'installations d'isolement et d'une infrastructure avancée de lutte contre les infections. Les cas de fièvre hémorragique virale nécessitent une surveillance continue, un traitement spécialisé et des mesures strictes de biosécurité, qui sont toutes disponibles principalement dans les milieux hospitaliers. Les hôpitaux servent également de point central pour administrer des traitements antiviraux et gérer les complications graves. La présence de spécialistes formés en maladies infectieuses et d'unités de soins critiques renforce encore la domination hospitalière.
Le secteur des soins à domicile devrait connaître le taux de croissance le plus rapide de 14,8 % entre 2026 et 2033, en raison de l'élaboration croissante de protocoles de traitement plus doux et de solutions de soins post-récupération qui permettent de gérer les patients en dehors des établissements hospitaliers. Les progrès réalisés dans le domaine des dispositifs de surveillance à distance et de la télémédecine permettent de fournir des soins à domicile plus sûrs aux patients non critiques. L'augmentation des coûts des soins de santé et la surpopulation hospitalière pendant les épidémies encouragent également l'adoption des soins à domicile. De plus, la sensibilisation accrue à la prise en charge précoce des symptômes et aux soins de soutien à domicile contribue à l'expansion du segment.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie en ligne et pharmacie de détail. Le segment des pharmacies hospitalières a dominé le marché avec la plus grande part de revenus de 72,5 % en 2025, sous l'impulsion de systèmes d'approvisionnement centralisés et d'un contrôle strict sur les médicaments antiviraux et d'urgence. Les pharmacies hospitalières jouent un rôle essentiel pour assurer la disponibilité immédiate des médicaments qui sauvent la vie pendant les éclosions. La nécessité d'un stockage réglementé, d'une distribution contrôlée et d'un déploiement rapide des médicaments en milieu de soins d'urgence appuie fortement ce segment. L'intégration aux protocoles de traitement des hôpitaux et aux programmes de stockage d'urgence renforce encore sa domination.
Le segment des pharmacies en ligne devrait connaître le taux de croissance le plus rapide de 19,2 % entre 2026 et 2033, en raison de la numérisation croissante des services de santé et de l'expansion de l'infrastructure de cyberpharmacie dans les régions en développement. Les plateformes en ligne améliorent l'accessibilité aux médicaments de soutien et aux médicaments préventifs, en particulier dans les régions éloignées et mal desservies. L'adoption croissante de consultations en télémédecine permet en outre la distribution en ligne de médicaments sur ordonnance. De plus, la préférence croissante des consommateurs pour les scénarios post-éclosion sans contact accélère la croissance. L'élargissement du soutien réglementaire à la distribution numérique de produits pharmaceutiques contribue également à l'expansion du segment.
Analyse régionale du marché de la fièvre hémorragique virale
- L'Amérique du Nord a dominé le marché de la fièvre hémorragique virale avec la plus grande part de revenus de 38,6 % en 2025, caractérisée par une infrastructure de soins de santé avancée, un financement gouvernemental solide pour la lutte contre les maladies infectieuses et de solides capacités de R-D.
- Les systèmes de santé de la région accordent une priorité élevée à l'intervention rapide en cas d'éclosion, aux diagnostics avancés et à la mise au point de thérapies antivirales, ainsi qu'aux laboratoires de niveau de biosécurité bien établis pour la manipulation d'agents pathogènes à haut risque.
- Ce leadership généralisé est également appuyé par des investissements élevés en R-D, la forte présence d'entreprises biopharmaceutiques de premier plan et des initiatives gouvernementales continues pour la préparation aux pandémies, l'établissement de la région comme plaque tournante pour la recherche sur la fièvre hémorragique virale, le développement du traitement et les capacités d'intervention d'urgence.
Aperçu du marché américain de la fièvre hémorragique virale
Les États-Unis ont dominé le marché nord-américain en 2025, appuyé par un financement fédéral solide pour la lutte contre les maladies infectieuses, les écosystèmes de recherche de pointe et les systèmes d'intervention en cas d'éclosion très efficaces. Le pays abrite un réseau dense de laboratoires à haut rendement et d'établissements universitaires de premier plan qui se concentrent sur la recherche virale, le séquençage génomique et l'innovation thérapeutique. La collaboration entre des organismes gouvernementaux tels que les organismes de santé, les entreprises de biotechnologie et les organismes mondiaux de santé accélère encore la mise au point d'antiviraux et de vaccins. De plus, les investissements continus dans les programmes de préparation aux pandémies, le stockage des traitements d'urgence et l'expansion des systèmes de surveillance renforcent considérablement la position des États-Unis en tant que chef de file mondial dans la gestion des menaces de fièvre hémorragique virale.
Marché européen de la fièvre hémorragique virale
Le marché européen de la fièvre hémorragique virale devrait se développer à un TCAC stable tout au long de la période de prévision, sous l'impulsion de cadres réglementaires solides, d'investissements accrus dans la préparation à la santé publique et d'un accent croissant sur la lutte contre les maladies infectieuses. La région bénéficie de systèmes de soins de santé avancés et d'une solide collaboration transfrontalière pour la surveillance des maladies et la gestion des épidémies. Les partenariats de recherche en cours entre les universités, les organismes gouvernementaux et les sociétés pharmaceutiques améliorent les capacités diagnostiques et thérapeutiques. En outre, le renforcement des systèmes de notification centralisés et des réseaux de laboratoires renforcés dans tous les pays permet une détection plus rapide et une réponse coordonnée aux éclosions virales.
Marché de la fièvre hémorragique virale au Royaume-Uni
On s'attend à ce que le marché de la fièvre hémorragique virale au Royaume-Uni augmente à un TCAC notable au cours de la période de prévision, grâce à l'accent accru mis sur la préparation aux épidémies et à un financement gouvernemental solide pour les programmes de recherche sur les maladies infectieuses. Le pays investit dans la mise à niveau de son infrastructure de biosécurité, y compris dans l'expansion de laboratoires à haut rendement pour étudier les pathogènes émergents. Une forte collaboration entre les organismes de santé publique, les établissements universitaires et les entreprises de biotechnologie accélère l'innovation dans le développement antiviral et les technologies de diagnostic rapide. En outre, l'accent mis par le Royaume-Uni sur les systèmes d'alerte rapide et la planification de la préparation améliore ses capacités globales d'intervention en cas d'épidémie.
Allemagne Marché de la fièvre hémorragique virale
Le marché allemand de la fièvre hémorragique virale devrait croître régulièrement au cours de la période de prévision, sous l'impulsion d'infrastructures de soins de santé solides, de progrès technologiques et d'une concentration croissante sur l'innovation biomédicale. Le pays investit massivement dans l'intégration numérique de la santé, ce qui permet d'améliorer la surveillance des maladies, l'analyse des données et la prévision des épidémies. L'expansion des réseaux de laboratoires et le renforcement des systèmes de surveillance des maladies infectieuses améliorent encore la préparation. En outre, l'accent mis par l'Allemagne sur les soins de santé axés sur la recherche et les diagnostics de précision soutient le développement de solutions avancées pour gérer les cas de fièvre hémorragique virale.
Marché de la fièvre hémorragique virale en Asie-Pacifique
On s'attend à ce que le marché de la fièvre hémorragique virale de l'Asie-Pacifique augmente au rythme le plus rapide de 22 % entre 2026 et 2033, en raison de l'augmentation de la sensibilité à l'éclosion, de l'amélioration de l'infrastructure des soins de santé et de l'augmentation des investissements publics dans les systèmes de surveillance des maladies. La région connaît une expansion rapide des capacités diagnostiques, ainsi que l'adoption croissante de technologies numériques de santé pour la détection précoce et le suivi des épidémies. L'appui financier international et les collaborations renforcent également la préparation régionale. En outre, le développement de centres de fabrication locaux pour les trousses de diagnostic et les produits de soins de soutien améliore l'accessibilité et l'accessibilité dans les économies émergentes.
Marché japonais de la fièvre hémorragique virale
Le marché japonais de la fièvre hémorragique virale prend de l'ampleur en raison de son système de santé avancé, de l'importance accordée à la lutte contre les maladies infectieuses et de l'adoption rapide de technologies de diagnostic de pointe. Le pays intègre des outils de séquençage génomique et de surveillance en temps réel pour améliorer la détection des épidémies et la vitesse d'intervention. La population vieillissante du Japon et les normes élevées en matière de soins de santé sont également de plus en plus sollicitées pour des soins de soutien avancés et des traitements antiviraux. De plus, de solides initiatives gouvernementales de préparation et l'infrastructure hospitalière appuient davantage la croissance du marché.
Inde Marché de la fièvre hémorragique virale
En 2025, le marché indien de la fièvre hémorragique virale a représenté une part importante de la population de l'Asie et du Pacifique, en raison de sa forte population, de la vulnérabilité croissante aux épidémies de maladies infectieuses et de l'expansion de l'infrastructure des soins de santé. Le pays renforce ses systèmes de surveillance de la santé publique et améliore l'accès aux services de diagnostic et de soins d'urgence dans les zones urbaines et rurales. Les programmes gouvernementaux de préparation aux épidémies et l'augmentation des investissements dans la modernisation des soins de santé appuient davantage l'expansion du marché. De plus, la croissance de la fabrication nationale d'outils de diagnostic et de thérapies de soutien améliore l'abordabilité et l'accessibilité des traitements dans l'ensemble de la population.
Quelles sont les meilleures entreprises du marché de la fièvre hémorragique virale
L'industrie de la fièvre hémorragique virale est principalement dirigée par des entreprises bien établies, notamment :
- La société Merck & Co., Inc., (États-Unis)
- GSK plc(Royaume-Uni)
- SIGA Technologies, Inc. (États-Unis)
- Moderna, Inc. (États-Unis)
- BioNTech SE(Allemagne)
- Pfizer Inc. (États-Unis)
- Sanofi (France)
- AbbVie Inc. (États-Unis)
- Novartis AG (Suisse)
- Takeda Pharmaceutical Company Limited (Japon)
- AstraZeneca (Royaume-Uni)
- Bavarois Nordique A/S (Danemark)
- Emergent BioSolutions Inc. (États-Unis)
- Inovio Pharmaceuticals, Inc. (États-Unis)
- Regeneron Pharmaceuticals, Inc. (États-Unis)
- Eli Lilly and Company (États-Unis)
- CSL Limited (Australie)
- DiaSorin S.p.A. (Italie)
Quelles sont les évolutions récentes du marché mondial de la fièvre hémorragique virale
- En janvier 2026, l'Éthiopie a déclaré la fin de sa première épidémie de la maladie de Marburg, marquant un succès majeur en matière de confinement après 14 cas confirmés et 9 décès. L'éclosion a été officiellement fermée après 42 jours sans nouveaux cas, conformément aux directives de l'OMS sur la lutte contre les épidémies et aux mesures de surveillance renforcées.
- En décembre 2025, la République démocratique du Congo a déclaré avec succès la fin d'une épidémie d'Ebola après 42 jours sans nouveaux cas. L'épidémie a impliqué des dizaines de cas confirmés et de décès, mais des efforts rapides de surveillance et de vaccination ont contribué à limiter la transmission rapide
- En novembre 2025, l'Éthiopie a confirmé sa première épidémie de la maladie de Marburg dans la région du sud de l'Éthiopie, déclenchant une intervention internationale rapide de l'OMS et de la CDC africaine. L'éclosion a impliqué des cas confirmés avec des taux de mortalité élevés, mettant en évidence les risques continus de propagation de la fièvre hémorragique virale des chauves-souris aux humains
- En septembre 2025, la République démocratique du Congo a signalé une nouvelle épidémie d'Ebola qui a causé des dizaines d'infections et de décès avant d'être confinée en quelques mois. Le renforcement des systèmes de surveillance et des campagnes de vaccination a joué un rôle clé dans l'arrêt de la propagation
- En septembre 2025, une résurgence mondiale d'infections par le virus du chikungunya a été signalée dans plusieurs régions, avec plus de 445 000 cas présumés et confirmés et plusieurs décès. Bien qu'elle ne soit pas strictement hémorragique, comme Ebola ou Marburg, elle a renforcé les préoccupations mondiales concernant les maladies virales sujettes aux éclosions et l'état de préparation du système de surveillance.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











