


Segmentation du marché mondial de la connectivité sans fil, par technologie (Wi-Fi, Bluetooth classique, Bluetooth 4X, Bluetooth 5X, ZigBee, Z-Wave, Thread, NFC, GNSS, EnOcean, technologies M2M cellulaires, UWB, LoRa, SigFox, NB-IoT, LTE CATM1 et autres), type (WLAN, WPAN, satellite, LPWAN et M2M cellulaire), utilisation finale (objets connectés, santé, électronique grand public, domotique, automobile et transports et autres) - Tendances et prévisions du secteur jusqu'en 2033
Quelle est la taille et le taux de croissance du marché mondial de la connectivité sans fil
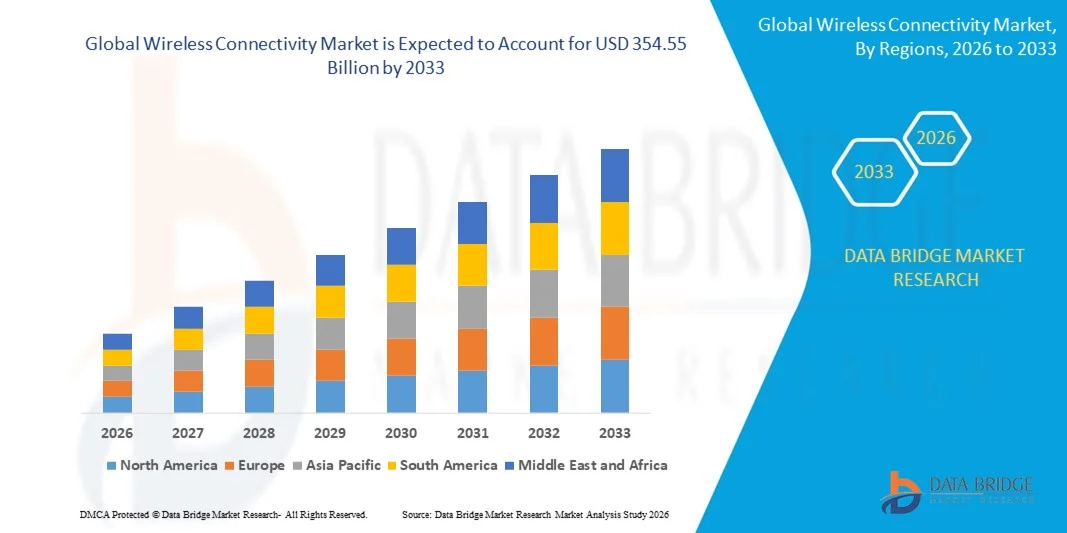
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la connectivité sans fil a été évaluée à115,10 milliards de dollars en 2025et devrait atteindre354,55 milliards de dollars en 2033, à unTCAC de 15,10 %pendant la période de prévision
- L'augmentation de la demande de réseaux de capteurs sans fil dans le développement d'infrastructures intelligentes est l'un des principaux facteurs à l'origine du marché de la connectivité sans fil
- L'augmentation de la demande de téléphones intelligents et d'autres appareils sans fil comme le Wi-Fi, le Bluetooth et le ZigBee, et l'augmentation des tendances telles que le travail à domicile et l'apprentissage virtuel lié à la pandémie de COVID-19 dans la région sont à l'origine de la croissance du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):115,10 milliards de dollars
- Valeur marchande prévue (2033) :354,55 milliards de dollars
- Prévisions CAGR (2026-2033):15.10%
Quels sont les principaux débouchés du marché de la connectivité sans fil
- L'augmentation de la demande de réseaux à large bande de faible puissance (LPWA) dans les applications IoT et l'augmentation du taux de pénétration d'Internet influencent davantage le marché
- En outre, l'urbanisation et la numérisation, l'adoption de l'Internet des objets (IdO), et l'avènement et les progrès rapides des radiofréquences affectent positivement le marché de la connectivité sans fil. En outre, le développement du réseau 5G et le soutien des gouvernements du monde entier à la R-D dans l'Internet des objets offrent des possibilités rentables aux acteurs du marché.
- L'Amérique du Nord a dominé le marché de la connectivité sans fil avec une part des revenus de 40,8 % en 2025, grâce au déploiement solide de l'infrastructure Wi-Fi 6/6E, Bluetooth 5X, 5G et des écosystèmes IoT avancés aux États-Unis et au Canada.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 9,36 % entre 2026 et 2033, alimenté par l'expansion rapide de la fabrication de semi-conducteurs, les déploiements à grande échelle de 5G et la forte production d'électronique de consommation en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est.
- Le segment Wi-Fi a dominé le marché avec une part estimée de 34,7% en 2025, entraînée par un déploiement généralisé dans les smartphones, les ordinateurs portables, les téléviseurs intelligents, les passerelles industrielles et les systèmes de réseau d'entreprise
Portée du rapport et segmentation du marché de la connectivité sans fil
|
Attributs |
Connectivité sans fil Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché de la connectivité sans fil
Accélérer l'intégration des technologies sans fil haute vitesse, faible puissance et multiprotocole
- Le marché de la connectivité sans fil est témoin d'une intégration rapide du Wi-Fi 6/6E, Bluetooth Low Energy (BLE), 5G, Zigbee et UWB dans des puces compactes conçues pour les appareils IoT, les maisons intelligentes, l'automatisation industrielle et l'électronique grand public
- Les fabricants se concentrent sur les architectures de faible puissance, l'intelligence des bords et les solutions multiprotocoles System-on-Chip (SoC) qui permettent une connectivité transparente, une latence réduite et une interopérabilité améliorée des appareils
- La demande croissante de modules sans fil compacts, économes en batterie et à haut débit conduit à l'adoption de véhicules intelligents, de véhicules connectés, d'appareils de soins de santé et de déploiements industriels IoT
- Par exemple, des entreprises comme Qualcomm Technologies, Inc., MediaTek Inc., NXP Semiconductor et Nordic Semiconductor ASA ont introduit des SoC sans fil multistandard de pointe pour le traitement des bords compatibles avec l'IA et la connectivité sécurisée
- Le déploiement accru d'infrastructures intelligentes, de solutions Industrie 4.0 et d'écosystèmes de consommation connectés accélère le passage à des plateformes de communication sans fil à grande vitesse et évolutives
- À mesure que les écosystèmes numériques se développeront à l'échelle mondiale, les technologies de connectivité sans fil demeureront essentielles pour permettre l'échange de données en temps réel, l'interopérabilité des appareils et les applications intelligentes de nouvelle génération
Quels sont les principaux moteurs du marché de la connectivité sans fil
- La demande croissante d'appareils compatibles avec l'IoT, d'électroniques grand public intelligentes, d'équipements de soins de santé connectés et de systèmes télématiques EV stimule considérablement l'adoption de puces et de modules sans fil
- Par exemple, en 2025, des entreprises de premier plan comme Broadcom Inc., Texas Instruments Incorporated et Renesas Electronics Corporation ont élargi leurs portefeuilles de connectivité avec des solutions Wi-Fi, BLE et sous-GHz améliorées pour les applications industrielles et automobiles
- Le déploiement croissant de réseaux 5G, de projets de villes intelligentes et de systèmes industriels reliés au cloud aux États-Unis, en Europe et en Asie-Pacifique conduit au déploiement d'infrastructures sans fil à grande échelle
- Les progrès de la communication à faible latence, du réseau de mailles, de la formation de faisceaux et de l'efficacité du spectre ont renforcé les performances, la fiabilité et la couverture
- L'adoption croissante d'appareils de bord alimentés par l'IA, de protocoles de transfert de données à grande vitesse et de technologies d'authentification sans fil sécurisées crée la demande de solutions de connectivité avancées
- Soutenu par des investissements constants dans la R-D sur les semi-conducteurs, l'infrastructure des télécommunications et les initiatives de transformation numérique, le marché de la connectivité sans fil devrait connaître une croissance soutenue à long terme
Quel facteur met en cause la croissance du marché de la connectivité sans fil
- Coûts de développement et d'intégration élevés associés aux puces avancées 5G, Wi-Fi 6/6E et multiprotocole limitent l'adoption parmi les fabricants de petits appareils
- Par exemple, pendant les années 2024-2025, les fluctuations des chaînes d'approvisionnement à semi-conducteurs et des prix des composants RF ont eu des répercussions sur les délais de production et les coûts globaux des appareils pour plusieurs fournisseurs mondiaux.
- La complexité croissante de la gestion de l'interférence, de la congestion du spectre, des menaces à la cybersécurité et de la conformité à la réglementation soulève des problèmes techniques et opérationnels.
- Une infrastructure de réseau limitée dans certaines économies émergentes limite la pénétration de la technologie sans fil à grande vitesse
- La concurrence entre les normes de connectivité et l'évolution rapide de la technologie créent de courts cycles de vie des produits et une pression sur les prix pour les fabricants de chipset
- Pour résoudre ces problèmes, les entreprises investissent dans des conceptions de puces optimisées par rapport aux coûts, des cadres de sécurité améliorés, des architectures écoénergétiques et des solutions d'interopérabilité multiplateforme pour renforcer l'adoption mondiale des technologies de connectivité sans fil
Comment le marché de la connectivité sans fil est-il segmenté
Le marché est segmenté sur la base detechnologie de connectivité, type et utilisation finale.
- Par la technologie de connectivité
Sur la base de la technologie de connectivité, le marché de la connectivité sans fil est segmenté en Wi-Fi, Bluetooth Classic, Bluetooth 4X, Bluetooth 5X, ZigBee, Z-Wave, Thread, NFC, GNSS, EnOcean, Cellular M2M Technologies, UWB, LoRa, SigFox, NB-IoT, LTE CAT-M1, et autres. Le segment Wi-Fi a dominé le marché avec une part estimée de 34,7% en 2025, entraîné par un déploiement généralisé dans les smartphones, les ordinateurs portables, les téléviseurs intelligents, les passerelles industrielles et les systèmes de réseau d'entreprise. Les progrès continus comme le Wi-Fi 6 et le Wi-Fi 6E ont amélioré le débit, réduit la latence et amélioré l'efficacité du spectre, faisant du Wi-Fi l'épine dorsale des communications sans fil à grande vitesse. Une forte adoption dans les maisons intelligentes, les bureaux et l'infrastructure publique appuie davantage le leadership des segments.
Le segment Cellular M2M Technologies devrait croître au CAGR le plus rapide de 2026 à 2033, alimenté par le déploiement croissant de véhicules connectés, de compteurs intelligents, d'IoT industriels, de suivi des actifs et de surveillance des soins de santé à distance. L'expansion des réseaux 5G, NB-IoT et LTE CAT-M1 accélère la communication machine-machine à grande échelle à l'échelle mondiale.
- Par type
Sur la base du type, le marché de la connectivité sans fil est segmenté en WLAN, WPAN, Satellite, LPWAN et Cellular M2M. Le segment du WLAN a dominé le marché avec une part de 38,9 % en 2025, principalement en raison de la forte dépendance à l'égard des réseaux locaux Wi-Fi dans les environnements résidentiels, commerciaux et industriels. Les technologies WLAN offrent des taux de transfert de données élevés, une faible latence et une intégration transparente avec l'infrastructure informatique de l'entreprise. L'adoption du cloud, les modèles de travail hybrides et la pénétration des appareils intelligents continuent d'alimenter la demande de WLAN dans les économies développées et émergentes.
On s'attend à ce que le segment LPWAN augmente au CAGR le plus rapide de 2026 à 2033, grâce à l'expansion des déploiements IoT nécessitant des communications à longue portée et de faible puissance. Des technologies telles que LoRa et SigFox prennent de l'ampleur dans l'agriculture intelligente, les villes intelligentes, la logistique et la surveillance des services publics, où la durée de vie prolongée des batteries et une couverture étendue sont essentielles.
- Par utilisation finale
Sur la base de l'utilisation finale, le marché de la connectivité sans fil est segmenté en Appareils Portables, Santé, Électronique de Consommateur, Automatisation de Bâtiment, Automobile et Transport, et autres. Le segment de Consumer Electronics domine le marché avec une part de 41,3% en 2025, entraînée par une forte pénétration de smartphones, tablettes, appareils à domicile intelligents, consoles de jeux et systèmes audio sans fil. L'innovation rapide des produits, l'augmentation de la pénétration d'Internet et la demande croissante pour une interopérabilité sans faille des appareils contribuent grandement à la croissance des segments. L'intégration de Wi-Fi, Bluetooth 5X et UWB dans les appareils de nouvelle génération renforce encore l'adoption de la connectivité.
Le segment Automobile & Transport devrait croître au CAGR le plus rapide de 2026 à 2033, propulsé par l'intégration croissante des plateformes de voitures connectées, la communication V2X, la télématique EV, les systèmes ADAS et l'infodivertissement embarqué. La numérisation croissante des architectures de véhicules et l'accent mis sur la connectivité des véhicules accélèrent le déploiement de la technologie sans fil dans le secteur automobile.
Quelle région détient la plus grande part du marché de la connectivité sans fil
- L'Amérique du Nord a dominé le marché de la connectivité sans fil avec une part des revenus de 40,8 % en 2025, grâce au déploiement solide de l'infrastructure Wi-Fi 6/6E, Bluetooth 5X, 5G et des écosystèmes IoT avancés aux États-Unis et au Canada. La forte adoption d'appareils connectés, de technologies de la maison intelligente, de plates-formes industrielles IoT et de systèmes de communication intégrés au cloud continue d'alimenter la demande régionale
- Des entreprises de premier plan comme Qualcomm Technologies, Inc., Broadcom Inc. et Texas Instruments Incorporated introduisent continuellement des puces multiprotocoles, des modules RF front-end et des plateformes de connectivité sécurisées, renforçant ainsi le leadership technologique
- Une infrastructure de télécommunications solide, un déploiement précoce de la 5G, des dépenses élevées en R-D et une transformation numérique rapide entre les entreprises renforcent encore la position dominante de l'Amérique du Nord
Aperçu du marché américain de la connectivité sans fil
Les États-Unis représentent le plus important contributeur en Amérique du Nord, appuyé par une vaste innovation en matière de semi-conducteurs, le déploiement à grande échelle de 5G et l'intégration généralisée de modules sans fil dans les secteurs de l'automobile, des soins de santé, de l'électronique grand public et de l'automatisation industrielle. L'augmentation du développement des périphériques de bord compatibles avec l'IA, des systèmes de connectivité EV, des réseaux urbains intelligents et des plateformes cloud d'entreprise intensifie la demande de solutions sans fil à haut débit et à faible latence. La présence de fabricants de puces de premier plan, de solides écosystèmes de démarrage et des investissements continus dans les infrastructures de télécommunications de la prochaine génération sont à l'origine d'une expansion soutenue du marché.
Aperçu du marché canadien de la connectivité sans fil
Le Canada contribue de façon importante à la croissance régionale en favorisant l'adoption de l'IdO, la modernisation des télécommunications et le déploiement de projets d'infrastructure intelligente. L'utilisation accrue de modules sans fil dans les systèmes de surveillance des soins de santé, d'automatisation industrielle et de gestion de l'énergie soutient une demande constante. Les initiatives de transformation numérique soutenues par le gouvernement, de solides universités de recherche et une couverture 5G croissante accélèrent l'adoption de la connectivité sans fil dans les applications commerciales et publiques.
Marché de la connectivité sans fil Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 9,36 % entre 2026 et 2033, alimenté par l'expansion rapide de la fabrication de semi-conducteurs, les déploiements 5G à grande échelle et la forte production d'électronique de consommation en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est. La production massive de smartphones, d'appareils IoT, d'électronique automobile et de capteurs industriels augmente considérablement la demande de technologies sans fil rentables et évolutives. L'augmentation des investissements dans le matériel d'IA, la fabrication intelligente et l'infrastructure numérique accélère encore la croissance du marché régional.
Aperçu du marché de la connectivité sans fil en Chine
La Chine est à la tête de la région Asie-Pacifique en raison de sa base de production d'électronique dominante et de l'expansion agressive de l'infrastructure 5G. Un solide soutien gouvernemental à l'autonomie des semi-conducteurs, au développement de l'IoT et aux initiatives de villes intelligentes entraîne une forte adoption des technologies Wi-Fi, M2M cellulaire et LPWAN. Des capacités de production compétitives et une forte demande intérieure renforcent la position de la Chine dans l'écosystème mondial de la connectivité sans fil.
Aperçu du marché japonais de la connectivité sans fil
Le Japon affiche une croissance soutenue par des réseaux de télécommunications avancés, l'innovation automobile et le développement de la robotique. L'intégration croissante des communications sans fil dans les véhicules connectés, les usines intelligentes et les systèmes de santé alimente la demande. L'accent mis sur la fiabilité, les normes de communication à grande vitesse et l'ingénierie de précision soutient l'expansion à long terme du marché.
Aperçu du marché de la connectivité sans fil en Inde
L'Inde est en voie de devenir un marché à forte croissance alimenté par l'expansion de la pénétration des smartphones, des programmes numériques soutenus par le gouvernement et le déploiement croissant de l'IoT. La croissance de l'infrastructure de télécommunications, de la connectivité EV et de l'automatisation industrielle renforce la demande de puces et de modules sans fil. L'expansion des centres de conception de semi-conducteurs et des écosystèmes de démarrage favorise l'accélération du marché.
Corée du Sud Aperçu du marché de la connectivité sans fil
La Corée du Sud apporte une contribution importante en raison du leadership fort de la 5G, de la fabrication avancée de semi-conducteurs et de la forte adoption de l'électronique de consommation intelligente. L'innovation rapide dans les processeurs d'IA, les dispositifs de mémoire et les plates-formes automobiles connectées augmente la dépendance à l'égard des solutions sans fil haute performance. Le progrès technologique et la production électronique axée sur l'exportation continuent de renforcer la croissance régionale.
Quelles sont les meilleures entreprises du marché de la connectivité sans fil
L'industrie de la connectivité sans fil est principalement dirigée par des entreprises bien établies, notamment :
- Intel Corporation (États-Unis)
- Texas Instruments Incorporated (États-Unis)
- Qualcomm Technologies, Inc. (États-Unis)
- Broadcom Inc. (États-Unis)
- STMicroélectronique (Suisse)
- NXP Semiconductors (Pays-Bas)
- Microchip Technology Inc. (États-Unis)
- MediaTek Inc. (Taiwan)
- Cypress Semiconductor Corporation (États-Unis)
- Renesas Electronics Corporation (Japon)
- EnOcean GmbH (Allemagne)
- NEXCOM International Co., Ltd. (Taiwan)
- Skyworks Solutions, Inc. (États-Unis)
- Murata Manufacturing Co., Ltd. (Japon)
- Marvell Technology, Inc. (États-Unis)
- Sémiconducteur nordique ASA (Norvège)
- SYSTÈMES ESPRESSIF (SHANGHAI) CO., LTD. (Chine)
- CEVA, Inc. (États-Unis)
- Quantenna Communications, Inc. (États-Unis)
- PERASO TECHNOLOGIES INC. (Canada)
- Panasonic Corporation (Japon)
Quelles sont les évolutions récentes du marché mondial de la connectivité sans fil
- En mai 2024, AST SpaceMobile a annoncé son intention de déployer cinq satellites commerciaux sur orbite terrestre basse afin de permettre un réseau à large bande spatial qui se connecte directement aux téléphones mobiles par l'intermédiaire du réseau AT&T, de renforcer la connectivité mondiale directe aux appareils et d'étendre la couverture dans les régions éloignées et mal desservies, accélérant ainsi l'évolution de la communication sans fil par satellite dans le monde entier
- En mai 2024, Lightstorm est entré dans une collaboration stratégique avec Console Connect pour améliorer la connectivité réseau et l'accès au cloud dans plus de 180 centres de données à l'échelle mondiale, améliorer l'infrastructure numérique de qualité d'entreprise et permettre des solutions de connectivité évolutives à la demande pour les entreprises du monde entier
- En mai 2024, Elisa a annoncé son intention d'introduire de nouveaux abonnements autonomes au réseau à large bande 5G pour les entreprises et les consommateurs, débloquant des capacités avancées de 5G telles que la latence ultra-faible et le slicing réseau, créant ainsi des opportunités commerciales plus fortes et accélérant l'adoption de la prochaine génération de services sans fil
- En mai 2024, Blues, en partenariat avec Arduino, a lancé le module d'extension « Blues Wireless for Arduino Opta » à Automate à Chicago, améliorant les capacités de connectivité pour le micro-PLC Arduino Opta et permettant une intégration IoT industrielle plus efficace, renforçant ainsi les solutions d'automatisation sans fil dans les environnements de fabrication intelligents
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











