


Segmentation du marché mondial des systèmes, accessoires et logiciels de pompes à perfusion, par type de produit (systèmes de pompes à perfusion, accessoires pour pompes à perfusion et logiciels de gestion de pompes à perfusion), application (perfusion générale, gestion de la douleur et de l'anesthésie, perfusion d'insuline, perfusion entérale, chimiothérapie, pédiatrie/néonatologie, hématologie, gastro-entérologie et autres), type (pompes à perfusion traditionnelles et pompes à perfusion spécialisées), utilisation (jetables et réutilisables), méthode de perfusion (intraveineuse, artérielle, sous-cutanée et épidurale), type de perfusion (continue et intermittente), type de fonctionnement (pompe à seringue, pompe élastomérique, pompe péristaltique, pompe multicanaux et pompe intelligente), utilisateur final (hôpitaux et cliniques, soins à domicile, centres ambulatoires et chirurgicaux et autres), canal de distribution (appel d'offres direct et vente au détail) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que les systèmes de pompe à perfusion, les accessoires et les logiciels Taille du marché et taux de croissance
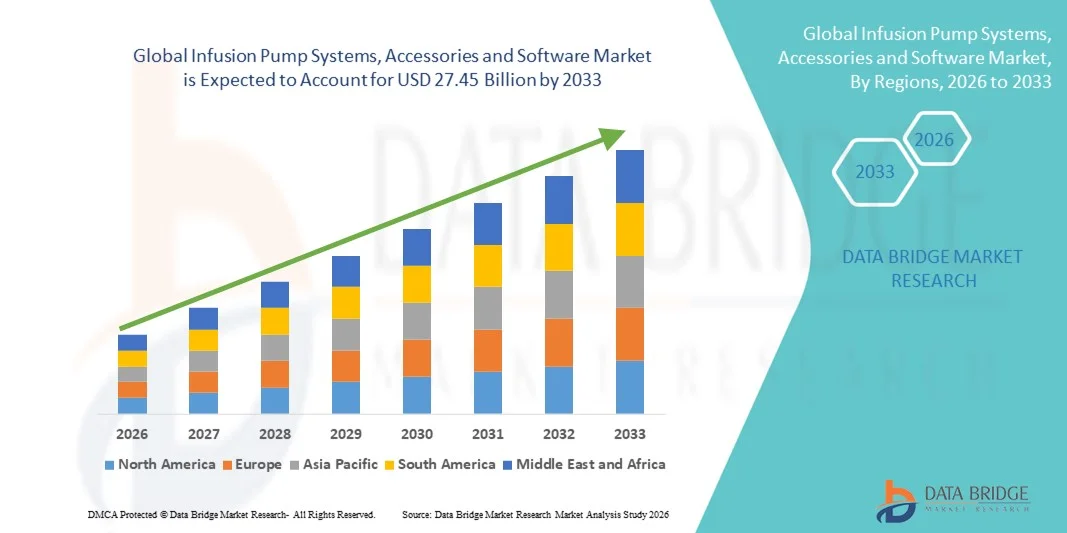
- Selon Data Bridge études de marché Analyse Les systèmes de pompe à perfusion, les accessoires et la taille du marché logiciel ont été évalués à12 milliards de dollars en 2025et devrait atteindre27,45 milliards de dollars en 2033, à unTCAC de 10,90%pendant la période de prévision
- La croissance du marché est en grande partie alimentée par la prévalence croissante de maladies chroniques comme le diabète, le cancer et les troubles cardiovasculaires, ainsi que par la demande croissante de données exactes et contrôlées.livraison de médicamentsles systèmes hospitaliers, les centres de soins ambulatoires et les établissements de soins à domicile. Les progrès technologiques continus dans les pompes à perfusion intelligentes, les systèmes de réduction des erreurs de dose et les plateformes logicielles intégrées accélèrent encore l'adoption dans les établissements de soins de santé
- De plus, l'accent croissant mis sur la sécurité des patients, la nécessité de minimiser les erreurs de médication et la demande croissante d'infrastructures de soins de santé connectées mettent en place des systèmes de pompe à perfusion, des accessoires et des logiciels comme composants essentiels des soins cliniques modernes. Ces facteurs convergents accélèrent l'adoption de solutions de pompes à perfusion, d'accessoires et de logiciels, ce qui stimule considérablement la croissance globale du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 12,0 milliards de dollars
- Valeur marchande prévue (2033): 27,45 milliards de dollars
- Prévisions CAGR (2026-2033): 10.90%
Systèmes de pompes à perfusion, accessoires et analyse du marché des logiciels
- Les systèmes de pompe à perfusion, les accessoires et les logiciels sont des composantes de plus en plus essentielles de la prestation moderne des soins de santé dans les hôpitaux, les centres de soins ambulatoires et les établissements de soins à domicile en raison de leur capacité à assurer l'administration précise, contrôlée et continue de médicaments, de liquides et d'éléments nutritifs, tout en améliorant la sécurité des patients et l'efficacité clinique
- La demande croissante de systèmes de pompe à perfusion est principalement alimentée par la prévalence croissante de maladies chroniques comme le diabète, le cancer et les troubles cardiovasculaires, l'augmentation des interventions chirurgicales, l'augmentation de la population gériatrique et la nécessité de réduire les erreurs de médicaments grâce à des pompes intelligentes intégrées à des systèmes de réduction des erreurs de dose et à une infrastructure informatique hospitalière.
- L'Amérique du Nord a dominé les systèmes de pompe à perfusion, les accessoires et le marché des logiciels avec la plus grande part de revenus de 38,5 % en 2025, caractérisée par une infrastructure de soins de santé de pointe, une forte adoption de technologies de perfusion intelligentes, des cadres réglementaires solides axés sur la sécurité des patients et la présence de fabricants d'appareils médicaux de premier plan, les États-Unis voyant une croissance substantielle de l'adoption de la thérapie à domicile et à domicile en milieu hospitalier.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des pompes à perfusion, des accessoires et des logiciels au cours de la période de prévision, en raison de l'expansion des infrastructures de soins de santé, de l'augmentation du fardeau des maladies chroniques, de l'augmentation des dépenses de soins de santé et de l'adoption croissante de technologies de pointe dans les économies émergentes comme la Chine et l'Inde.
- Le segment Réutilisable a dominé avec 63,2% des revenus en 2025, appuyé par une forte rentabilité sur l'utilisation à long terme et un déploiement fréquent dans les hôpitaux
Rapport sur la portée et la segmentation des systèmes de pompes à perfusion, des accessoires et des logiciels
|
Attributs |
Systèmes de pompes à perfusion, accessoires et logiciels |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé dans le marché des systèmes de pompes à perfusion, des accessoires et des logiciels
Demande croissante de solutions intelligentes et connectées pour la thérapie par perfusion
- Une tendance significative et accélérée sur le marché mondial des pompes à perfusion, des accessoires et des logiciels est l'intégration croissante de fonctions de connectivité avancées et de technologies numériques de santé pour améliorer la surveillance des patients et la précision du traitement. Les systèmes modernes de pompe à perfusion sont de plus en plus conçus avec la connectivité sans fil, le suivi des données en temps réel et l'interopérabilité avec les systèmes d'information hospitalière et les dossiers de santé électroniques.
- Par exemple, les principaux fabricants introduisent des pompes à perfusion intelligentes équipées de systèmes de réduction des erreurs de dose et de bibliothèques de médicaments intégrées pour minimiser les erreurs de médication et améliorer les résultats cliniques. Ces systèmes permettent aux professionnels de la santé de programmer des doses précises et de recevoir des alertes en cas d'écart, améliorant ainsi la sécurité des patients.
- L'intégration de plates-formes logicielles avancées permet une surveillance centralisée de plusieurs dispositifs de perfusion dans les services hospitaliers. Les cliniciens peuvent suivre l'état de la perfusion, ajuster les paramètres de la thérapie et examiner l'historique du traitement à distance, ce qui améliore l'efficacité du flux de travail et réduit le fardeau de la documentation manuelle
- De plus, l'adoption croissante de pompes à perfusion ambulatoires et portables favorise le passage à des soins ambulatoires et à domicile. Les appareils légers et à piles permettent aux patients de recevoir des traitements à long terme, tels que la chimiothérapie, l'insuline ou la prise en charge de la douleur, dans le confort de leur domicile tout en maintenant une surveillance clinique
- L'accent de plus en plus mis sur l'interopérabilité et les environnements de soins de santé axés sur les données consiste à remodeler les pratiques de thérapie par perfusion. L'intégration aux systèmes d'aide à la décision clinique garantit l'exactitudeLivraison de médicamentstout en soutenant les protocoles de sécurité à l'échelle de l'hôpital
- Cette tendance vers des solutions de perfusion technologiquement avancées, centrées sur le patient et connectées numériquement transforme considérablement les modèles de prestation de soins de santé et stimule l'innovation dans les hôpitaux, les cliniques spécialisées et les établissements de soins à domicile
Systèmes de pompe à perfusion, accessoires et dynamique du marché des logiciels
Chauffeur
Augmentation de la prévalence des maladies chroniques et augmentation de la demande de médicaments précis
- Le fardeau mondial croissant des maladies chroniques comme le cancer, le diabète, les troubles cardiovasculaires et les affections gastro-intestinales est un moteur majeur du marché des systèmes de pompes à perfusion, des accessoires et des logiciels. Ces conditions exigent souvent une administration précise et continue de médicaments, de liquides ou de nutriments, rendant les pompes à perfusion essentielles dans les soins cliniques modernes
- Le nombre croissant d'interventions chirurgicales et d'admissions de soins critiques a encore amplifié la demande de pompes à perfusion volumétriques, de pompes à seringues et de pompes à analgésiques contrôlées par le patient dans les hôpitaux et les centres chirurgicaux ambulatoires. L'administration précise de médicaments et les taux de perfusion contrôlés réduisent considérablement le risque de complications et d'erreurs médicamenteuses
- Les fournisseurs de soins de santé investissent de plus en plus dans des systèmes de perfusion perfectionnés dotés de caractéristiques de sécurité telles que des bibliothèques de médicaments programmables, des alertes automatisées et la compatibilité de l'administration de médicaments à code à barres pour améliorer la sécurité des patients et se conformer aux normes réglementaires.
- L'expansion des services de soins à domicile et des programmes de traitement ambulatoire contribue également à la croissance du marché. Les pompes à perfusion portatives permettent aux patients de gérer des thérapies à long terme en dehors des hôpitaux, de réduire les coûts des soins de santé et d'améliorer la qualité de vie
- En outre, les initiatives gouvernementales visant à moderniser l'infrastructure des soins de santé et à améliorer les normes de sécurité des patients encouragent les hôpitaux à remplacer les systèmes de perfusion conventionnels par des solutions technologiquement avancées
- La combinaison de l'augmentation de la prévalence des maladies, de l'augmentation des dépenses de soins de santé et de l'accent mis sur la réduction des erreurs de médication continue de propulser la demande de systèmes de pompe à perfusion innovants à l'échelle mondiale.
Restriction/Défi
Coûts élevés de l'instrument et risque de complications liées à la perfusion
- Le coût relativement élevé des systèmes de pompes à perfusion de pointe, ainsi que des accessoires et de la maintenance des logiciels, constitue un obstacle important à l'adoption, en particulier dans les petites installations de soins de santé et les régions en développement. Les coûts d'approvisionnement initiaux, les dépenses de formation du personnel et les mises à niveau continues des logiciels peuvent imposer des budgets de soins de santé limités
- Les complications liées à la perfusion, notamment les erreurs de programmation, les dysfonctionnements des appareils et les infections liées au cathéter, demeurent un défi pour les fournisseurs de soins de santé. Bien que les pompes intelligentes intègrent des mécanismes de sécurité, des réglages incorrects ou des erreurs humaines peuvent encore entraîner des événements indésirables
- Les exigences réglementaires de conformité et les rappels de produits en raison de défauts techniques peuvent également entraver la croissance du marché. Les fabricants doivent respecter des normes de qualité et de sécurité rigoureuses, qui peuvent augmenter les coûts de développement et prolonger les délais d'approbation
- En outre, les difficultés d'intégration avec les systèmes informatiques hospitaliers existants peuvent limiter la pleine utilisation des plates-formes logicielles de pointe, en particulier dans les installations à infrastructure numérique dépassée
- Les problèmes de cybersécurité associés aux dispositifs médicaux connectés constituent un autre obstacle. À mesure que les pompes à perfusion deviennent de plus en plus accessibles au réseau, la protection des données des patients et la prévention d'un accès non autorisé sont des considérations essentielles pour les établissements de santé.
- Pour assurer une croissance soutenue du marché des systèmes de pompe à perfusion, des accessoires et des logiciels, il sera essentiel de relever ces défis grâce à l'innovation rentable des produits, à des programmes de formation améliorés, à de solides cadres de cybersécurité et à une meilleure interopérabilité des systèmes.
Systèmes de pompes à perfusion, accessoires et logiciels Portée du marché
Le marché est segmenté en fonction du type de produit, de l'application, du type, de l'utilisation, de la méthode de perfusion, du type de perfusion, du type d'opération, de l'utilisateur final et du canal de distribution.
- Par type de produit
Sur la base du type de produit, le marché des systèmes, accessoires et logiciels de pompe à perfusion est segmenté en systèmes, accessoires et logiciels de gestion de pompe à perfusion. Le segment des systèmes de pompes à perfusion a dominé la plus grande part du marché de 48,7 % en 2025, grâce à l'adoption généralisée de pompes à perfusion volumétriques et intelligentes dans les hôpitaux et les unités de soins critiques. L'augmentation de la prévalence des maladies chroniques comme le diabète, le cancer et les troubles cardiovasculaires alimente la demande de systèmes d'injection fiables. Les hôpitaux comptent beaucoup sur les systèmes de pompe pour un dosage précis des médicaments et la gestion des fluides. L'intégration au logiciel de réduction des erreurs de dose améliore la sécurité des patients. L'augmentation des admissions en soins intensifs et des interventions chirurgicales soutient davantage la domination. Les structures de remboursement établies sur les marchés développés renforcent les achats. Les progrès technologiques tels que la connectivité sans fil et l'intégration EMR améliorent l'efficacité des flux de travail. La demande de pompes programmables multiparamètres stimule la croissance des revenus. L'expansion de l'infrastructure hospitalière dans les économies émergentes ajoute au volume des ventes. Les mises à niveau continues et les cycles de remplacement soutiennent la demande récurrente.
Le segment des logiciels de gestion des pompes à perfusion devrait connaître le TCAC le plus rapide de 14,6 % entre 2026 et 2033, alimenté par la numérisation croissante des systèmes de santé. Les hôpitaux accordent la priorité aux solutions centralisées de surveillance et d'interopérabilité afin de réduire les erreurs de médication. Les plateformes basées sur le cloud permettent le suivi et l'analyse des données en temps réel. L'importance croissante accordée à la sécurité des perfusions accélère l'adoption de logiciels intelligents. L'intégration aux systèmes d'information des hôpitaux améliore l'efficacité opérationnelle. L'adoption croissante de bibliothèques de médicaments utilisant l'IA renforce les perspectives de croissance. Les fournisseurs de soins de santé recherchent des outils de maintenance prédictive et de gestion de la conformité. L'expansion des écosystèmes de soins connectés soutient la demande. Les marchés émergents investissent de plus en plus dans l'infrastructure d'infusion numérique. Les capacités de surveillance à distance favorisent la pénétration du marché. L'innovation continue des produits assure une expansion soutenue pendant la période de prévision.
- Par demande
Sur la base de l'application, le marché est segmenté en Infusion générale, traitement de la douleur et de l'anesthésie, Infusion d'insuline, Infusion entérale, chimiothérapie, pédiatrie/néonatologie, hématologie, gastroentérologie, etc. En 2025, le segment de l'Infusion générale représentait la part de marché la plus importante, soit 29,8 %, en raison de son utilisation intensive dans les traitements d'hydratation, les antibiotiques et l'administration courante de médicaments par voie intraveineuse. Les taux élevés d'hospitalisation et l'augmentation des volumes chirurgicaux soutiennent une forte demande. Les pompes à perfusion générales sont largement utilisées dans les unités de soins intensifs et les services généraux pour la livraison contrôlée de médicaments. Les protocoles normalisés de perfusion renforcent la stabilité du segment. Les hôpitaux préfèrent les pompes programmables pour la précision et la sécurité. L'augmentation du fardeau des maladies chroniques assure l'afflux constant des patients. L'expansion des établissements de soins de santé dans les régions en développement stimule encore l'adoption. Les améliorations technologiques continues améliorent la fiabilité du système. Des politiques de remboursement favorables appuient les achats dans les pays développés. La nécessité croissante d'une gestion précise de l'équilibre des fluides renforce la domination.
Le segment de la chimiothérapie devrait enregistrer le TCAC le plus rapide de 15,1 % entre 2026 et 2033, en raison de l'augmentation de la prévalence mondiale du cancer et de l'adoption croissante de traitements oncologiques ciblés. Les pompes à perfusion sont essentielles à l'administration contrôlée de médicaments cytotoxiques. Les centres d'oncologie investissent dans des pompes intelligentes avancées pour réduire les erreurs de dosage. La croissance des programmes de chimiothérapie ambulatoire alimente la demande de pompes ambulatoires. Les innovations technologiques dans les systèmes de perfusion portables améliorent le confort des patients. L'expansion de l'infrastructure oncologique en Asie-Pacifique accélère la croissance du marché. Une sensibilisation accrue à l'accessibilité au traitement du cancer renforce la demande. Les approbations réglementaires de nouveaux médicaments en oncologie contribuent à l'expansion. L'augmentation des investissements dans les établissements de soins contre le cancer favorise la croissance à long terme. L'amélioration du remboursement des traitements de chimiothérapie améliore encore les perspectives de segment.
- Par type
Sur la base du type, le marché est segmenté en pompes à perfusion traditionnelles et pompes à perfusion spécialisées. Le segment des pompes à perfusion traditionnelles a dominé la plus grande part du marché de 56,4 % en 2025, en raison de leur large utilisation dans les hôpitaux pour les thérapies intraveineuses de routine. Ces pompes sont rentables et cliniquement bien établies. Des volumes élevés de patients en milieu de soins actifs renforcent la demande. Les professionnels de la santé sont familiers avec les systèmes de pompe traditionnels, assurant l'efficacité opérationnelle. Les hôpitaux préfèrent un équipement durable et facile à entretenir. Des cycles d'approvisionnement stables maintiennent des flux de revenus stables. L'intégration à l'infrastructure hospitalière existante soutient la domination. Le besoin continu de liquide et de médicaments assure une utilisation soutenue.
Le segment des pompes à perfusion spécialisées devrait connaître le TCAC le plus rapide de 13,9 % entre 2026 et 2033, sous l'effet de la demande croissante de pompes à insuline, de pompes entérales et de dispositifs de perfusion ambulatoires. La prévalence croissante du diabète soutient de manière significative l'adoption de la pompe à insuline. Les progrès technologiques dans les dispositifs de perfusion portables améliorent la commodité du patient. La croissance des services de soins à domicile accélère la demande de pompes spécialisées. Des caractéristiques de sécurité améliorées et des capacités programmables renforcent l'adoption. Une préférence croissante pour les appareils portables et les appareils amis des patients favorise la croissance. L'accroissement de la population gériatrique contribue à la hausse de la demande.
- Par utilisation
Sur la base de l'utilisation, le marché est segmenté en jetable et réutilisable. Le segment Réutilisable a dominé avec 63,2% des revenus en 2025, soutenu par une forte rentabilité sur l'utilisation à long terme et un déploiement fréquent dans les hôpitaux. Les pompes à perfusion réutilisables sont largement utilisées dans les unités de soins intensifs, les services chirurgicaux et les services d'oncologie. Leur durabilité et leur compatibilité avec les multiples systèmes de distribution de médicaments renforcent la préférence institutionnelle. Les hôpitaux favorisent les systèmes réutilisables grâce aux protocoles de stérilisation structurés et aux installations d'entretien centralisées. Une longue durée de vie et des coûts d'utilisation réduits améliorent le rendement de l'investissement. Les contrats d'approvisionnement avec le service et le soutien à l'étalonnage améliorent la fiabilité. Les mises à jour technologiques permettent des mises à jour logicielles sans remplacement complet de l'appareil. L'intégration aux systèmes d'information hospitaliers améliore l'efficacité de la surveillance. Des volumes élevés de patients dans les centres de soins tertiaires maintiennent une utilisation récurrente. Les cadres de remboursement dans les marchés développés appuient les achats d'équipement. La conformité réglementaire et la validation de la sécurité renforcent encore l'adoption. L'innovation continue dans les pompes réutilisables intelligentes assure un leadership financier durable en 2025.
On s'attend à ce que le segment jetable augmente au taux le plus rapide de TCAC de 12,8 %, de 2026 à 2033, en raison de l'importance croissante accordée à la prévention des infections et à la sécurité des patients. Les préoccupations croissantes concernant les infections acquises à l'hôpital accélèrent la demande de dispositifs de perfusion à usage unique. Les pompes élastomères jetables éliminent les risques de contamination croisée et réduisent les coûts de stérilisation. L'adoption croissante dans les centres chirurgicaux ambulatoires et les établissements de soins à domicile renforce la pénétration. La commodité, la conception légère et la facilité d'élimination améliorent l'acceptation des utilisateurs. L'expansion de la chimiothérapie ambulatoire et des antibiotiques favorise la croissance. Les économies émergentes connaissent une demande accrue en raison de l'infrastructure limitée de stérilisation. Les fabricants se concentrent sur des conceptions rentables pour améliorer l'accessibilité. L'encouragement réglementaire aux normes de lutte contre les infections stimule encore l'adoption. L'augmentation de la population gériatrique nécessitant un traitement à domicile contribue à l'expansion. La croissance des programmes de télémédecine et de soins à distance favorise l'intégration des pompes jetables. Ces facteurs positionnent collectivement le segment pour une croissance robuste du TCAC jusqu'en 2033.
- Par la méthode de perfusion
Sur la base de la méthode de perfusion, le marché est segmenté en intraveineux, artériel, sous-cutané et épidural. En 2025, le segment intraveineux détenait la plus grande part des revenus, soit 58,9 %, en raison de son application étendue en médecine d'urgence, en chirurgie, en oncologie et en soins intensifs. La perfusion IV assure une administration rapide du médicament et un contrôle posologique précis dans des scénarios critiques. Les hôpitaux comptent beaucoup sur les pompes IV pour la chimiothérapie, la gestion des fluides et l'anesthésie. Une grande familiarité clinique et des protocoles établis soutiennent l'adoption généralisée. La compatibilité avec un large éventail de médicaments améliore la polyvalence. Les pompes intelligentes IV avancées avec des systèmes de réduction des erreurs de dose renforcent la sécurité des patients. De solides structures de remboursement dans les systèmes de santé développés soutiennent davantage la demande. L'augmentation des hospitalisations et des interventions chirurgicales contribue à la stabilité des revenus. L'intégration aux dossiers de santé électroniques améliore l'efficacité des processus. L'innovation continue dans la technologie des pompes IV renforce la fiabilité. Les achats à grande échelle effectués par les hôpitaux assurent une part cohérente des recettes. Ces facteurs combinés ont permis au segment IV de dominer en 2025.
Le segment sous-cutané devrait connaître le TCAC le plus rapide de 14,3 % entre 2026 et 2033, en raison de l'augmentation de l'utilisation de l'insuline et de l'administration de médicaments biologiques. Les patients préfèrent de plus en plus les méthodes d'administration minimalement invasives. La perfusion sous-cutanée permet une prise en charge pratique à domicile de maladies chroniques telles que le diabète et les maladies auto-immunes. La croissance des pompes à perfusion portables améliore la mobilité et la conformité. Les progrès pharmaceutiques dans les produits biologiques stimulent la demande sectorielle. L'élargissement de la prévalence des maladies chroniques accélère l'adoption. Les innovations technologiques améliorent la précision et le confort de la dose. Les approbations réglementaires favorables pour les pompes portables renforcent l'entrée sur le marché. La sensibilisation accrue aux thérapies d'auto-administration favorise l'adoption. Les systèmes de soins de santé favorisant les soins ambulatoires favorisent l'expansion. Les marchés émergents affichent une demande croissante en raison de l'amélioration de l'accès aux soins de santé. Ces dynamiques positionnent collectivement le segment sous-cutané pour le TCAC le plus élevé au cours de la période de prévision.
- Par type de perfusion
Sur la base du type de perfusion, le marché est segmenté en perfusion continue et perfusion intermittente. Le segment de la perfusion continue a dominé avec 60,5 % en 2025, attribué à son rôle essentiel dans les soins intensifs et la gestion thérapeutique à long terme. La perfusion continue assure une concentration plasmatique stable et un traitement amélioré. Il est largement utilisé en oncologie, anesthésie, gestion de la douleur et soins critiques. Les hôpitaux préfèrent des systèmes continus pour une distribution uniforme des médicaments sans fluctuations. La prévalence croissante des maladies chroniques nécessitant un traitement de longue durée soutient la demande. Les pompes programmables avancées améliorent la précision de dosage. Une forte présence dans les hôpitaux tertiaires favorise la stabilité des recettes. L'intégration aux systèmes de surveillance renforce l'efficacité clinique. Les politiques de remboursement favorisent les thérapies à perfusion prolongées sur les marchés développés. Le nombre croissant de lits d'unité de soins intensifs dans le monde contribue à l'expansion du segment. Les mises à niveau technologiques dans les systèmes d'infusion intelligents renforcent encore le leadership. Ces facteurs ont permis au segment de conserver sa position dominante en 2025.
Le segment de la perfusion intermittente devrait enregistrer le TCAC le plus rapide de 12,4% entre 2026 et 2033, en raison de l'expansion des modèles de traitement ambulatoire et ambulatoire. La perfusion intermittente permet une posologie flexible pour les antibiotiques et la chimiothérapie. Une évolution croissante vers les centres chirurgicaux de jour favorise la croissance du segment. Les services de perfusion à domicile gagnent en popularité chez les patients chroniques. Le rapport coût-efficacité par rapport aux séjours prolongés à l'hôpital accroît l'attrait. Les progrès technologiques permettent des systèmes portables et à piles. La préférence croissante du patient pour la commodité accélère l'adoption. La croissance dans les cliniques spécialisées renforce l'utilisation. Les économies émergentes affichent une demande accrue en raison du développement des infrastructures ambulatoires. L'appui réglementaire aux services de soins ambulatoires favorise davantage l'adoption. L'amélioration de la conformité des patients aux doses prévues améliore les résultats. Ces facteurs déterminent collectivement le TCAC élevé prévu pour le segment.
- Par type d'opération
Sur la base du type d'exploitation, le marché est segmenté en Syringe Pump, Elastomeric Pump, Peristaltic Pump, Multi-Channel Pump et Smart Pump. Le segment Smart Pump a dominé avec 41,7 % des revenus en 2025, en raison des bibliothèques de médicaments intégrées, des alarmes de sécurité et des fonctions de connectivité. L'accent mis par la réglementation sur la réduction des erreurs de médicaments favorise fortement l'adoption de la pompe intelligente. Les hôpitaux privilégient les systèmes numériques de perfusion pour améliorer la sécurité des patients. L'intégration aux dossiers de santé électroniques permet une surveillance en temps réel. Les systèmes avancés d'analyse et de réduction des erreurs de dose améliorent les résultats. L'augmentation de la numérisation des soins de santé accélère les achats. Des investissements importants dans les pays développés soutiennent la demande. La compatibilité multithérapie améliore l'utilité clinique. Les programmes de formation destinés aux professionnels de la santé encouragent l'adoption. L'innovation continue des produits renforce le positionnement concurrentiel. L'importance croissante accordée aux normes d'accréditation de qualité renforce l'utilisation. Ces facteurs ont soutenu collectivement le leadership du segment en 2025.
Le segment de la pompe élastomère devrait connaître le TCAC le plus rapide de 13,6% entre 2026 et 2033, soutenu par une demande croissante de solutions de perfusion portatives. Les pompes élastomères sont légères, jetables et idéales pour la thérapie ambulatoire. L'augmentation de la chimiothérapie et des traitements antibiotiques dans les établissements de soins à domicile stimule la croissance. La rentabilité par rapport aux pompes électroniques favorise l'adoption. La facilité d'utilisation sans programmation complexe favorise la conformité des patients. L'expansion des centres chirurgicaux ambulatoires renforce l'utilisation. Les marchés émergents favorisent les systèmes élastomères en raison de l'abordabilité. Les améliorations technologiques améliorent la cohérence du débit. La réduction des besoins en alimentation augmente la flexibilité. La croissance des infrastructures de soins à domicile stimule la demande à l'échelle mondiale. L'augmentation de la population gériatrique nécessitant une thérapie chronique favorise l'expansion. Ces facteurs combinés positionnent le segment pour une croissance rapide du TCAC.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux et cliniques, soins de santé à domicile, centres ambulatoires et chirurgicaux, et autres. Le segment des hôpitaux et des cliniques a dominé avec 57,8 % en 2025, sous l'impulsion d'un nombre élevé d'hospitalisations et d'une infrastructure avancée de perfusion. Les grandes installations de soins de santé effectuent des opérations complexes et des traitements de soins critiques nécessitant des pompes à perfusion. La disponibilité de professionnels qualifiés favorise l'efficacité opérationnelle. De solides systèmes de remboursement améliorent la capacité d'achat d'équipement. L'intégration avec les systèmes de surveillance centralisés améliore le flux de travail. L'augmentation des capacités de l'USI soutient la demande. La présence de départements d'oncologie et de spécialité stimule l'utilisation. Le financement en capital des soins de santé numériques renforce le pouvoir d'achat. Les contrats de maintenance et de service assurent la longévité des appareils. Les protocoles cliniques normalisés renforcent la fiabilité. Des accords d'achat à grande échelle garantissent des recettes stables. Ces éléments ont permis la domination en 2025.
Le segment des soins à domicile devrait connaître le TCAC le plus rapide de 14,9 % entre 2026 et 2033, alimenté par l'augmentation de la prévalence des maladies chroniques et la préférence pour les soins à domicile. Les pompes à perfusion portatives améliorent la commodité du traitement. L'intégration de la télésanté appuie la surveillance à distance des patients. La croissance de la population gériatrique augmente la demande thérapeutique à long terme. Les économies par rapport aux hospitalisations prolongées accélèrent l'adoption. L'expansion des services de soins infirmiers à domicile renforce l'infrastructure. Les progrès technologiques améliorent la portabilité et la sécurité des appareils. La sensibilisation à la gestion de l'autogestion favorise la croissance. Un remboursement favorable pour la thérapie à domicile stimule l'absorption. Les marchés émergents montrent une demande croissante de soins décentralisés. Les initiatives gouvernementales de promotion des soins de santé communautaires contribuent à l'expansion. Ces moteurs positionnent collectivement le segment pour une forte croissance prévue du TCAC.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en Direct Tender and Retail Sales. Le segment des appels d'offres directs a dominé avec 55,1 % en 2025, appuyé par des contrats d'approvisionnement en gros avec les hôpitaux et les systèmes de santé. Les accords d'achat à grande échelle garantissent une rentabilité et des chaînes d'approvisionnement stables. Les établissements de santé publics préfèrent l'approvisionnement par appel d'offres pour la transparence. Les partenariats à long terme avec les fournisseurs améliorent la fiabilité du service et de l'entretien. Les rabais en vrac renforcent les prix concurrentiels. Les réseaux de distribution établis améliorent la disponibilité des produits. Les hôpitaux financés par l'État dépendent largement des appels d'offres directs. La demande prévisible des acheteurs institutionnels maintient la stabilité des recettes. La garantie et le support après-vente renforcent la confiance des acheteurs. La normalisation des achats assure la conformité à la réglementation. La croissance de l'infrastructure hospitalière dans le monde appuie davantage la domination. Ces facteurs ont permis au segment de prendre la tête en 2025.
Le segment des ventes au détail devrait enregistrer le TCAC le plus rapide de 12,2 % entre 2026 et 2033, en raison de l'expansion des modèles de traitement à domicile. La disponibilité par le biais de magasins de fournitures médicales et de plateformes de commerce électronique augmente l'accessibilité. La sensibilisation accrue des patients aux thérapies auto-administrées stimule la demande. La croissance des marchés des soins de santé en ligne renforce la portée de la distribution. Des dispositifs de perfusion portatifs abordables soutiennent les achats des consommateurs. L'augmentation de la couverture d'assurance pour la thérapie à domicile améliore l'accessibilité. La commercialisation numérique et les stratégies directes aux consommateurs accélèrent l'adoption. L'expansion des marchés émergents améliore la pénétration du commerce de détail. La croissance des programmes de gestion des maladies chroniques soutient la demande. La préférence croissante pour des canaux d'approvisionnement pratiques conduit les ventes. L'amélioration des services de logistique et de livraison des portes améliore l'expérience utilisateur. Ces facteurs combinés contribuent à la forte croissance prévue du TCAC dans le segment.
Systèmes de pompe à perfusion, accessoires et analyse régionale du marché des logiciels
- L'Amérique du Nord a dominé le marché des systèmes de pompe à perfusion, des accessoires et des logiciels, avec la plus grande part de revenus de 38,5 % en 2025, caractérisée par une infrastructure de soins de santé hautement avancée, l'adoption généralisée de technologies de perfusion intelligentes et des cadres réglementaires solides mettant l'accent sur la sécurité des patients et la réduction des erreurs de médication. La région bénéficie de la forte présence des principaux fabricants d'appareils médicaux, de l'innovation technologique continue et d'investissements substantiels dans l'intégration numérique de la santé dans les hôpitaux et les cliniques spécialisées. De plus, l'augmentation de la prévalence des maladies chroniques, l'augmentation des interventions chirurgicales et l'expansion des programmes de thérapie par perfusion à domicile contribuent de façon significative à la croissance du marché, en particulier aux États-Unis, où les établissements hospitaliers et les établissements de soins à domicile connaissent une adoption robuste de systèmes de perfusion avancés.
- Les fournisseurs de soins de santé de toute l'Amérique du Nord privilégient l'utilisation de pompes à perfusion équipées de systèmes de réduction des erreurs de dose, de bibliothèques de médicaments intégrées et d'interopérabilité avec les systèmes de dossiers de santé électroniques. L'accent mis de plus en plus sur l'amélioration des résultats cliniques, la réduction au minimum des effets indésirables des médicaments et l'amélioration de l'efficacité des processus accélère encore le déploiement de systèmes de pompes à perfusion, d'accessoires et de plates-formes logicielles centralisées dans toute la région.
- Cette adoption généralisée est également soutenue par des politiques de remboursement favorables, une forte capacité de dépenses en soins de santé et des programmes de formation continue visant à améliorer les pratiques de perfusion sécuritaires. La présence de réseaux hospitaliers bien établis et de centres d'oncologie spécialisée et de soins critiques renforce la position de leader de l'Amérique du Nord sur le marché mondial
Systèmes de pompes à perfusion, accessoires et perspectives du marché des logiciels
Les systèmes de pompe à perfusion, les accessoires et le marché des logiciels aux États-Unis ont obtenu la plus grande part de revenus en 2025 en Amérique du Nord, grâce à l'intégration étendue des technologies médicales de pointe dans les établissements de santé. Le pays met fortement l'accent sur les initiatives en matière de sécurité des patients, la réduction des erreurs de médication et le respect de normes réglementaires strictes ont considérablement accéléré l'adoption de pompes à perfusion intelligentes. Le fardeau croissant des maladies chroniques comme le cancer, le diabète et les maladies cardiovasculaires a entraîné une demande accrue de systèmes précis et continus d'administration de médicaments dans les hôpitaux, les centres chirurgicaux ambulatoires et les milieux de soins à domicile. En outre, l'expansion rapide des services de thérapie par perfusion à domicile, soutenue par l'amélioration des technologies de pompes portables, transforme les pratiques de gestion des maladies à long terme. Aux États-Unis, les établissements de santé investissent de plus en plus dans des logiciels de perfusion interopérables qui permettent une surveillance centralisée, l'analyse des données en temps réel et une intégration transparente avec l'infrastructure informatique hospitalière. Ces progrès améliorent l'efficacité opérationnelle, améliorent les résultats des patients et renforcent la position dominante du pays sur le marché régional.
Europe Systèmes de pompes à perfusion, accessoires et perspectives du marché des logiciels
Le marché européen des pompes à perfusion, des accessoires et des logiciels devrait s'étendre à un important TCAC tout au long de la période de prévision, grâce à une forte surveillance réglementaire, à des initiatives de modernisation croissante des soins de santé et à une demande croissante de systèmes de livraison de médicaments précis. Les pays européens mettent davantage l'accent sur la réduction des erreurs de médication et l'amélioration de la sécurité des patients grâce à l'adoption de systèmes de perfusion technologiquement avancés. La région est témoin d'investissements croissants dans l'infrastructure numérique de la santé, y compris l'intégration des pompes à perfusion aux systèmes d'information hospitaliers et aux outils d'aide à la décision clinique. De plus, l'augmentation de la prévalence des maladies chroniques et le vieillissement constant de la population sont à l'origine de la nécessité d'infusions thérapeutiques à long terme en milieu hospitalier et externe.
L'adoption de pompes à perfusion ambulatoires et portatives augmente également dans toute l'Europe, ce qui reflète le virage plus large vers les services de santé à domicile et communautaires.
Systèmes de pompe à perfusion, accessoires et perspectives du marché des logiciels
On s'attend à ce que le marché des pompes à perfusion, des accessoires et des logiciels du Royaume-Uni se développe à un TCAC remarquable au cours de la période de prévision, grâce aux efforts continus déployés pour moderniser la prestation des soins de santé et améliorer les normes de sécurité des médicaments. Les hôpitaux partout au pays déploient de plus en plus de pompes à perfusion intelligentes dotées de dispositifs de sécurité avancés pour réduire les risques cliniques et améliorer la précision du traitement. L'incidence croissante du cancer et des troubles métaboliques alimente la demande de systèmes de perfusion de chimiothérapie, de pompes à insuline et de dispositifs d'analgésie contrôlés par le patient. De plus, les programmes de numérisation des soins de santé appuyés par le gouvernement encouragent l'intégration de dispositifs de perfusion à des plateformes centralisées de gestion des données afin de rationaliser les flux de travail cliniques. Le rôle croissant des services de soins à domicile et des programmes de traitement communautaires favorise l'adoption de systèmes de perfusion portables et conviviaux dans l'ensemble du Royaume-Uni.
Allemagne Systèmes de pompes à perfusion, accessoires et perspectives du marché des logiciels
Le marché allemand des pompes à perfusion, des accessoires et des logiciels devrait s'étendre à un TCAC considérable au cours de la période de prévision, avec le soutien des infrastructures de soins de santé solides du pays et l'accent mis sur l'innovation technologique. Allemagne L'accent mis sur la sécurité des patients, la précision clinique et l'ingénierie médicale avancée favorise l'adoption de systèmes de perfusion haute performance dans les hôpitaux et les cliniques spécialisées. L'augmentation des investissements dans la modernisation des hôpitaux et la transformation numérique des soins de santé facilite l'intégration des pompes à perfusion intelligentes aux dossiers médicaux électroniques et aux systèmes de surveillance centralisés. De plus, l'augmentation de la population gériatrique et la prévalence croissante des maladies chroniques contribuent à la demande soutenue de thérapies pour perfusion à long terme. L'Allemagne est un écosystème de fabrication de dispositifs médicaux bien établi et son engagement à respecter les normes de qualité renforce encore sa position sur le marché européen des pompes à perfusion.
Asia-Pacific Infusion Pump Systems, Accessories and Software Market Insight
Le marché des pompes à perfusion, des accessoires et des logiciels d'Asie-Pacifique est sur le point de croître le plus rapidement possible durant la période de prévision 2026-2033, en raison de l'expansion des infrastructures de soins de santé, de l'augmentation du fardeau des maladies chroniques et de l'augmentation des dépenses de soins de santé dans les économies émergentes. Les gouvernements de la région investissent massivement dans le développement des hôpitaux, l'expansion des soins essentiels et les technologies numériques de la santé. La population croissante de patients nécessitant des traitements d'oncologie, de diabète et de soins critiques augmente considérablement la demande de systèmes de perfusion fiables et rentables. En outre, l'amélioration de la sensibilisation aux normes de sécurité des médicaments et l'intensification des initiatives de formation des professionnels de la santé accélèrent l'adoption de technologies de pointe pour la perfusion. Alors que l'Asie-Pacifique continue de renforcer ses capacités de fabrication d'appareils médicaux, l'amélioration de l'accessibilité des pompes à perfusion et des solutions logicielles connexes favorise la croissance du marché régional.
Japon Systèmes de pompes à perfusion, accessoires et perspectives du marché des logiciels
Le marché japonais des pompes à perfusion, des accessoires et des logiciels prend de l'ampleur grâce au système de santé avancé du pays, au vieillissement de la population et à la forte demande de technologies médicales de précision. La forte prévalence des maladies chroniques liées à l'âge est à l'origine d'une demande soutenue de thérapies par perfusion dans les hôpitaux et les établissements de soins de longue durée. Les fournisseurs de soins de santé japonais mettent l'accent sur la sécurité, l'exactitude et la sophistication technologique, ce qui entraîne une adoption accrue des pompes à perfusion programmables et des systèmes de surveillance intégrés. L'expansion des services de soins à domicile contribue également à la demande croissante de dispositifs de perfusion compacts et portables adaptés aux patients âgés.
Chine Systèmes de pompes à perfusion, accessoires et perspectives du marché des logiciels
Le marché chinois des pompes à perfusion, des accessoires et des logiciels a représenté la part de marché la plus importante en Asie-Pacifique en 2025, grâce à l'expansion rapide des infrastructures de soins de santé et à l'augmentation des investissements dans les soins de santé. La charge croissante des maladies chroniques, en particulier le cancer et le diabète, fait augmenter le besoin de systèmes avancés de distribution de médicaments dans les hôpitaux et les cliniques spécialisées. Les initiatives gouvernementales visant à renforcer les capacités hospitalières et à améliorer les normes de sécurité des patients encouragent l'adoption de technologies de perfusion intelligentes. De plus, la présence de fabricants nationaux et l'accroissement de la capacité de production améliorent l'accessibilité et l'accessibilité des appareils. Dans l'ensemble, l'Asie-Pacifique devrait devenir la région qui connaît la croissance la plus rapide sur le marché mondial des systèmes de pompes à perfusion, des accessoires et des logiciels, en raison de l'expansion des efforts de modernisation des soins de santé, de la sensibilisation accrue des patients et de la demande croissante de solutions de traitement par perfusion efficaces et précises dans les milieux de soins urbains et ruraux.
Systèmes de pompe à perfusion, accessoires et part de marché des logiciels
L'industrie des pompes à perfusion, des accessoires et des logiciels est principalement dirigée par des entreprises bien établies, notamment :
- B.D. (États-Unis)
- Baxter International Inc. (États-Unis)
- ICU Medical, Inc. (États-Unis)
- Fresenius Kabi AG (Allemagne)
- B. Braun SE (Allemagne)
- Medtronic (Irlande)
- Smiths Medical (Royaume-Uni)
- Société Terumo (Japon)
- Mog Inc. (États-Unis)
- Nipro Corporation (Japon)
- Mindray Medical International Limited (Chine)
- Zyno Medical (États-Unis)
- Insulet Corporation (États-Unis)
- Tandem Diabetes Care, Inc. (États-Unis)
- Micrel Medical Devices S.A. (Grèce)
Derniers développements dans le marché mondial des pompes à perfusion, accessoires et logiciels
- En août 2023, ICU Medical Inc. a reçu une autorisation réglementaire de 510k) de la FDA des États-Unis pour sa pompe à perfusion Plum Duo avec un logiciel de sécurité pour perfusion LifeShield, ce qui a permis au système de se déployer commercialement dans le cadre de sa plateforme de perfusion de précision conçue pour améliorer la sécurité des médicaments et l'exactitude de la livraison dans les hôpitaux et les établissements de soins actifs.
- En juin 2023, B. Braun Medical Inc. a lancé le logiciel de gestion des perfusions de DoseTrac Enterprise, un outil de gestion de la flotte de perfusion de nouvelle génération offrant une surveillance en temps réel, des rapports rétrospectifs et une visibilité à l'échelle du réseau de 40 000 pompes, améliorant ainsi le soutien à la décision clinique et l'analyse opérationnelle.
- En février 2023, Mindray Medical International Ltd. a introduit les systèmes de perfusion BeneFusion i Series et u Series, avec une haute précision, une personnalisation adaptative et une opération simplifiée visant à améliorer la sécurité des médicaments et l'efficacité du flux de travail dans les environnements cliniques
- En avril 2024, Baxter International Inc. a reçu l'autorisation de la FDA des États-Unis pour sa pompe à perfusion à grand volume Novum IQ intégrée au logiciel de sécurité Dose IQ, ce qui a permis d'améliorer l'interopérabilité avec les dossiers de santé électroniques et les dispositifs avancés de réduction de la dose-erreur qui soutiennent les bibliothèques de médicaments normalisées dans tous les systèmes de soins de santé.
- En avril 2025, ICU Medical Inc. a obtenu l'autorisation de la FDA 510(k) pour sa pompe Plum SoloTM de précision IV, un complément à un canal du système Plum DuoTM, dans le cadre de la plate-forme de performance ICU Medical IV, qui vise à offrir une meilleure précision, des alertes de sécurité et une intégration clinique sans fil
- En mars 2025, Baxter International Inc. a lancé le système de perfusion intelligent Amia IQ, une plate-forme connectée au cloud, équipée d'analyses prédictives pour améliorer la surveillance à distance, réduire les erreurs de dosage et améliorer le support clinique des flux de travail dans les hôpitaux et les soins à domicile.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











