


Segmentation du marché des revêtements antifriction au Moyen-Orient et en Afrique, par produit (MOS2, PTFE, graphite, FEP, PFA et disulfure de tungstène), nature (à base de solvant et à base d'eau), application (pièces automobiles, éléments de transmission de puissance, roulements, composants de munitions, composants et actionneurs de vannes et autres), utilisation finale (automobile, aérospatiale, marine, construction, santé et autres) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que le Moyen-Orient et l'Afrique Revêtements anti-friction Taille du marché et taux de croissance
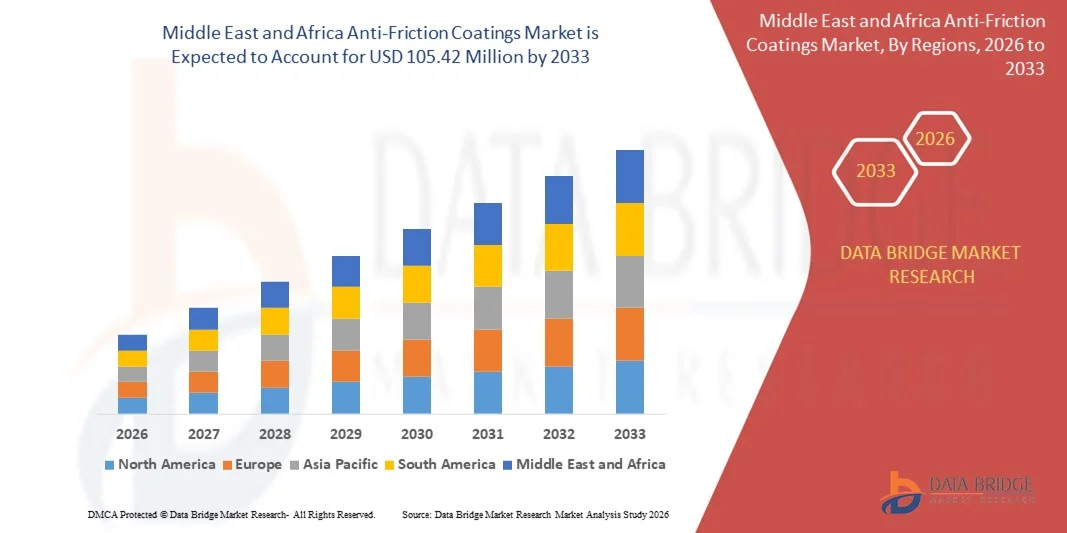
- Selon l'analyse de marché de Data Bridge, la taille du marché des revêtements antifriction au Moyen-Orient et en Afrique a été évaluée à62,28 millions de dollars en 2025et devrait atteindre105,42 millions de dollars en 2033, à unTCAC de 6,8%pendant la période de prévision
- La croissance du marché est largement alimentée par la demande croissante de durabilité accrue des composants, d'efficacité énergétique et d'usure réduite dans les secteurs de l'automobile, de l'industrie, de l'aérospatiale et des soins de santé, où les revêtements antifriction jouent un rôle crucial dans la réduction des pertes mécaniques et l'allongement de la durée de vie des équipements
- En outre, l'accent mis de plus en plus sur l'efficacité opérationnelle, la réduction des coûts d'entretien et le respect de normes strictes en matière d'environnement et de performance accélère l'adoption de solutions de revêtement antifriction de pointe, ce qui favorise considérablement l'expansion générale du marché.
Taille du marché et prévisions
- Moyen-Orient et Afrique Valeur de marché (2025): 62,28 milliards de dollars
- Valeur marchande prévue (2033): 105,42 milliards de dollars
- Prévisions CAGR (2026-2033): 6.8%
Quels sont les principaux débouchés au Moyen-Orient et en Afrique
- Les revêtements antifriction, conçus pour réduire le frottement de surface, l'usure et la dégradation des matériaux, sont devenus essentiels dans les applications modernes de fabrication et d'ingénierie en raison de leur capacité à améliorer les performances, la fiabilité et la durée de vie des composants critiques fonctionnant dans des conditions exigeantes
- La demande croissante de ces revêtements est principalement due à l'automatisation industrielle croissante, aux progrès des technologies de revêtement et à l'utilisation croissante de matériaux légers et de haute performance dans les principales industries d'utilisation finale, renforçant ainsi la trajectoire de croissance constante du marché.
- L'U.A.E. a dominé le marché des revêtements antifriction en 2025, en raison de la forte croissance de la fabrication industrielle, des opérations pétrolières et gazières, des activités d'entretien aérospatiale et de l'expansion des services d'après-vente automobile dans l'ensemble du pays
- L'Arabie saoudite devrait être la région qui connaîtra la croissance la plus rapide sur le marché des revêtements antifriction au cours de la période de prévision en raison de l'expansion industrielle rapide, des projets pétroliers et gaziers à grande échelle et de l'augmentation des investissements dans la fabrication dans le cadre des initiatives Vision 2030
- Le segment PTFE a dominé le marché 56,22 % en 2025, en raison de ses excellentes propriétés à faible friction, de sa résistance chimique et de sa grande applicabilité aux composants automobiles, industriels et aérospatiaux. Les revêtements PTFE sont préférés pour améliorer les performances, réduire l'usure et prolonger la durée de vie des machines critiques, particulièrement dans les applications nécessitant une lubrification constante et une résistance aux environnements de fonctionnement agressifs.
Portée du rapport et segmentation du marché des revêtements anti-friction
|
Attributs |
Revêtements anti-friction Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Moyen-Orient et Afrique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché des revêtements anti-friction au Moyen-Orient et en Afrique
Adoption croissante de revêtements anti-friction respectueux de l'environnement
- Une tendance importante sur le marché des revêtements anti-friction est l'adoption croissante de solutions de revêtement respectueuses de l'environnement et à faible teneur en COV, motivée par le resserrement des réglementations environnementales et l'augmentation des engagements en matière de durabilité dans les secteurs automobile, industriel et aérospatial. Les fabricants s'orientent activement vers des formulations à base d'eau, contrôlées par le SPAS et réduites par solvant pour s'aligner sur les cadres réglementaires tout en maintenant la performance et la durabilité du revêtement
- Par exemple, DuPont a élargi son portefeuille de revêtements avancés à faible friction avec des profils environnementaux améliorés qui favorisent la réduction des émissions et le respect des règlements chimiques mondiaux en évolution. Ces développements permettent aux utilisateurs finaux d'atteindre les objectifs de durabilité sans compromettre la résistance à l'usure et les performances de réduction des frottements
- Les constructeurs automobiles intègrent de plus en plus des revêtements antifriction écologiques pour améliorer l'efficacité énergétique et réduire les pertes mécaniques tout en respectant les mandats de réduction des émissions. Cette tendance renforce le rôle des revêtements durables dans les plates-formes et les systèmes de motorisation de la prochaine génération
- Les fabricants d'équipements industriels accordent également la priorité aux revêtements respectueux de l'environnement afin d'améliorer la sécurité sur le lieu de travail et de satisfaire à des exigences plus strictes en matière de conformité industrielle. Cela accélère l'adoption de revêtements lubrifiants solides à base d'eau et de pointe dans des environnements de fabrication à grande échelle
- Le secteur aérospatial intègre progressivement des revêtements antifriction respectueux de l'environnement pour équilibrer les exigences de conception légère avec la durabilité et la conformité réglementaire. Ce changement renforce la demande de revêtements offrant une longue durée de vie tout en réduisant l'impact environnemental
- Dans l'ensemble, l'accent croissant mis sur la durabilité, l'alignement réglementaire et l'optimisation des performances place les revêtements antifriction respectueux de l'environnement comme une tendance clé qui façonne le développement futur du marché
Dynamique du marché des revêtements anti-friction au Moyen-Orient et en Afrique
Chauffeur
Augmentation de la demande d'amélioration de la durabilité des composantes et de l'efficacité énergétique
- La demande croissante d'amélioration de la durabilité des composants et de l'efficacité énergétique dans les applications automobiles, industrielles et aérospatiales est l'un des principaux moteurs du marché des revêtements antifriction. Ces revêtements réduisent considérablement l'usure de la surface, les pertes par frottement et la consommation d'énergie, supportant des cycles de vie plus longs et améliorant l'efficacité opérationnelle
- Par exemple, Parker Hannifin applique des technologies de revêtement anti-friction avancées pour améliorer la durabilité et l'efficacité des composants de mouvement et de contrôle utilisés dans les équipements industriels et mobiles. Ces applications aident à réduire la fréquence d'entretien et les pertes d'énergie dans les conditions d'exploitation à forte charge
- Les constructeurs automobiles comptent de plus en plus sur des revêtements antifriction pour améliorer leur consommation de carburant et prolonger la durée de vie des composants du moteur et du groupe motopropulseur. Cette demande est directement liée à des normes d'efficacité plus strictes et à la nécessité de réduire le coût total de la propriété
- Dans les systèmes d'automatisation industrielle et de transmission d'électricité, les revêtements jouent un rôle essentiel dans la réduction des temps d'arrêt et l'amélioration de l'efficacité mécanique. Cela favorise l'adoption uniforme de la fabrication de haute précision et des machines lourdes
- Les secteurs des soins de santé et des dispositifs médicaux contribuent également à ce conducteur, car les revêtements durables à faible adhérence améliorent la fiabilité et la performance des instruments chirurgicaux et des dispositifs implantables. L'accent mis de façon soutenue sur l'efficacité, la fiabilité et l'optimisation du cycle de vie continue de renforcer ce moteur, en soutenant une croissance constante du marché dans plusieurs industries d'utilisation finale.
Restriction/Défi
Coûts de production élevés et processus d'application complexes
- Le marché des revêtements anti-friction est confronté à des défis liés à des coûts de production élevés et à des processus d'application complexes qui nécessitent des équipements spécialisés, du travail qualifié et des environnements de traitement contrôlés. Ces facteurs augmentent les frais de fabrication et limitent la flexibilité des coûts pour les fournisseurs de revêtements
- Par exemple, CARL BECHEM GMBH utilise des techniques de formulation et d'application avancées pour fournir des revêtements antifriction haute performance pour les utilisations industrielles et automobiles. Ces processus axés sur la précision augmentent les coûts opérationnels et créent des obstacles à la réduction des coûts à grande échelle
- L'obtention d'une épaisseur de revêtement, d'une adhérence et d'une performance constantes implique souvent des processus d'application et de traitement en plusieurs étapes. Ces exigences allongent les délais de production et accroissent la complexité globale de la fabrication
- L'utilisation de matières premières spécialisées et de lubrifiants solides contribue également à la volatilité des coûts et aux défis de la chaîne d'approvisionnement. Les fabricants doivent équilibrer la performance des matériaux avec la faisabilité économique
- Collectivement, les coûts élevés et la complexité technique continuent de remettre en question l'adoption généralisée, obligeant les participants de l'industrie à investir dans l'optimisation des processus et des technologies d'application rentables pour soutenir la croissance à long terme
Pays du Moyen-Orient et de l'Afrique
Le marché est segmenté en fonction du produit, de la nature, de l'application et de l'utilisation finale.
- Par produit
Sur la base du produit, le marché est segmenté en MOS2, PTFE, Graphite, FEP, PFA, et Tungsten Disulfide. Le segment PTFE détenait la plus grande part du marché en 2025, en raison de ses excellentes propriétés à faible friction, de sa résistance chimique et de sa grande applicabilité aux composants automobiles, industriels et aérospatiaux. Les revêtements PTFE sont préférés pour améliorer les performances, réduire l'usure et prolonger la durée de vie des machines critiques, particulièrement dans les applications nécessitant une lubrification constante et une résistance aux environnements de fonctionnement agressifs.
Le segment MOS2 devrait connaître le taux de croissance le plus rapide de 2026 à 2033, grâce à sa capacité de charge supérieure et sa stabilité à haute température, ce qui le rend idéal pour les applications lourdes dans les moteurs automobiles, les articles de transmission de puissance et les machines industrielles. Les revêtements MOS2 sont particulièrement populaires pour réduire le frottement dans des conditions extrêmes, améliorer l'efficacité opérationnelle et minimiser les coûts d'entretien dans les systèmes exposés à des charges thermiques élevées et fluctuantes.
- Par nature
Sur la base de la nature, le marché est segmenté en solvants et en eau. En 2025, le segment de l'eau détenait la plus grande part, alimentée par des réglementations environnementales croissantes et la préférence pour des solutions de revêtement écologiques. Les revêtements à base d'eau permettent de réduire les émissions de COV, d'améliorer la sécurité au travail et de respecter les normes de durabilité, ce qui les rend de plus en plus adaptés aux opérations de revêtement industriel et automobile à grande échelle.
Le segment à base de solvants devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de sa forte adhésion, de ses performances élevées dans des conditions difficiles et de son aptitude à des applications industrielles et automobiles critiques. Les revêtements à base de solvants continuent d'être favorisés là où la durabilité et la résistance opérationnelle extrême sont nécessaires, en particulier dans les applications impliquant des températures élevées, des charges lourdes et des environnements corrosifs.
- Par demande
Sur la base de l'application, le marché est segmenté en pièces automobiles, éléments de transmission d'énergie, roulements, composants de munitions, composants de vannes et actionneurs, et d'autres. Le segment des pièces automobiles détenait la plus grande part de marché en 2025 en raison de la demande croissante de composants légers et performants et de normes rigoureuses d'efficacité automobile. Les revêtements antifriction améliorent l'efficacité énergétique, réduisent l'usure et améliorent la fiabilité des systèmes automobiles, supportent des intervalles de service plus longs et améliorent les performances du véhicule.
Le segment des articles de transmission de puissance devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de l'automatisation industrielle croissante et de la demande de boîtes de vitesses et de machines à haut rendement. Les revêtements réduisent les frictions, améliorent l'efficacité énergétique et minimisent les temps d'arrêt, ce qui les rend essentiels dans les opérations industrielles modernes où la productivité et la fiabilité sont des priorités essentielles.
- Par utilisation finale
Sur la base de l'utilisation finale, le marché est segmenté en automobile, aérospatiale, maritime, construction, soins de santé, etc. Le segment de l'automobile détenait la plus grande part des revenus en 2025, propulsée par l'augmentation de la production de véhicules, l'adoption de technologies éconergétiques et l'accent mis sur la réduction des coûts d'entretien. Les revêtements antifriction améliorent la performance du moteur, la durée de vie des composants et l'efficacité globale du véhicule, ce qui contribue à améliorer la durabilité et à réduire les pertes opérationnelles.
Le segment de l'aérospatiale devrait connaître la croissance la plus rapide de 2026 à 2033, en raison du besoin croissant de composants légers et performants capables de résister aux températures et aux contraintes extrêmes. Les revêtements offrent une lubrification supérieure, une résistance à l'usure et une efficacité énergétique, qui sont essentiels pour les applications aérospatiales nécessitant une fiabilité élevée et un cycle de vie opérationnel long.
Moyen-Orient et Afrique Analyse régionale du marché des revêtements anti-friction
- Les É.-U. ont dominé le marché des revêtements antifriction avec la plus grande part des revenus en 2025, en raison de la forte croissance de la fabrication industrielle, des opérations pétrolières et gazières, des activités de maintenance aérospatiale et de l'expansion des services après-vente automobile dans l'ensemble du pays.
- La présence d'installations industrielles de pointe, l'adoption croissante de solutions d'ingénierie de surface de haute performance et la demande de revêtements résistants à l'usure dans les machines lourdes et les équipements du secteur de l'énergie renforcent encore la domination des États-Unis sur le marché régional. Les collaborations entre les fournisseurs de services industriels régionaux et les fabricants mondiaux de revêtements favorisent l'accès aux technologies anti-friction de pointe
- L'augmentation des investissements dans le développement des infrastructures, l'expansion des zones industrielles et l'accent mis sur l'amélioration de l'efficacité des équipements et des performances du cycle de vie s'harmonisent avec les objectifs régionaux de modernisation industrielle, ce qui aide les U.A.E. à maintenir leur position de leader. Les partenariats stratégiques, l'adoption de technologies de revêtement de pointe et l'amélioration de la chaîne d'approvisionnement favorisent la pénétration du marché et créent une présence durable
Sur le marché des revêtements anti-friction en Arabie saoudite
L'Arabie saoudite devrait enregistrer le TCAC le plus rapide sur le marché des revêtements antifriction au Moyen-Orient et en Afrique de 2026 à 2033, alimenté par une expansion industrielle rapide, des projets pétroliers et gaziers à grande échelle et des investissements accrus dans la fabrication dans le cadre des initiatives Vision 2030. Par exemple, les collaborations avec les fournisseurs mondiaux de revêtements industriels soutiennent l'application de revêtements antifriction avancés dans les opérations d'énergie, de pétrochimie et d'équipement lourd, améliorant ainsi l'efficacité et la durabilité. L'expansion des installations industrielles, la croissance de la production d'automobiles et de machines et l'accent croissant mis sur la réduction des temps d'arrêt d'entretien accélèrent l'adoption. Les programmes de diversification industrielle dirigés par le gouvernement et le développement de l'infrastructure favorisent davantage la croissance du marché. L'importance croissante accordée à l'efficacité opérationnelle, à la fiabilité du matériel et à la réduction des coûts à long terme fait de l'Arabie saoudite le marché qui connaît la croissance la plus rapide de la région.
Aperçu du marché des revêtements anti-friction en Afrique du Sud
L'Afrique du Sud devrait connaître une croissance régulière entre 2026 et 2033, en raison de la demande continue des secteurs minier, automobile et de l'entretien des équipements industriels. L'adoption croissante de revêtements antifriction pour réduire l'usure et améliorer les performances des machines minières et des composants industriels favorise une expansion constante du marché. La présence de fournisseurs de services industriels régionaux, la modernisation progressive des installations de fabrication et l'amélioration de l'accès aux technologies de revêtement avancées renforcent le développement du marché. L'accent croissant mis sur l'efficacité de l'équipement, la durabilité et des solutions d'entretien rentables soutient l'Afrique du Sud avec une croissance stable et une présence sur le marché régional.
Moyen-Orient et Afrique Part du marché des revêtements anti-friction
L'industrie des revêtements antifriction est principalement dirigée par des entreprises bien établies, notamment :
- DuPont (États-Unis)
- Parker Hannifin Corp (États-Unis)
- CARL BECHEM GMBH (Allemagne)
- ASV Mutichemie Private Limited (Inde)
- Whitmore Manufacturing LLC (États-Unis)
- FUCHS LUBRITECH GmbH (Allemagne)
- Lubrizol Corporation (États-Unis)
- Klüber Lubrification (Allemagne)
- (Pays-Bas)
- Evonik Industries AG (Allemagne)
Les derniers développements au Moyen-Orient et en Afrique
- En janvier 2026, le SSG a annoncé la création d'une installation de revêtement médical au Costa Rica avec un investissement à long terme de plus de 10 millions de dollars pour l'acquisition de terrains et la construction d'installations dédiées, une mesure qui devrait améliorer considérablement sa capacité de production de revêtements antifriction spécialisés tout en renforçant sa présence dans le secteur des soins de santé, en améliorant l'efficacité de la chaîne d'approvisionnement et en soutenant la demande croissante de solutions de revêtement biocompatibles et de haute précision
- En mai 2025, PPG Industries a introduit une nouvelle génération de revêtements anti-friction ultra-faible et sans cuivre ainsi que des efforts continus d'expansion de la capacité de fabrication. Le développement devrait renforcer le leadership de l'entreprise sur le marché en respectant des règlements environnementaux rigoureux, en soutenant les objectifs de durabilité et en répondant aux exigences de performance croissantes dans les applications aérospatiales, industrielles et automobiles
- En avril 2025, Orion Industries a dévoilé des solutions de revêtement anti-friction avancées conçues pour l'aérospatiale et les applications de défense, mettant en évidence le déplacement de l'industrie vers des technologies à haute durabilité et résistantes à l'usure qui réduisent les frottements dans des conditions de fonctionnement extrêmes, prolongent la durée de vie des composants et améliorent la fiabilité dans des environnements critiques et à haute résistance
- En mai 2021, DuPont a lancé la graisse MOLYKote G-1079, un revêtement antifriction anti-bruit spécialement conçu pour les applications de contact coulissant dans les actionneurs, y compris les véhicules électriques de nouvelle génération. La nouvelle formulation améliore les performances tant sous des mouvements rapides à forte charge que sous des mouvements lents à faible charge, améliorant ainsi l'efficacité opérationnelle et la longévité des composants. Cette innovation renforce le portefeuille de produits DuPont et devrait stimuler les ventes sur le marché en répondant à la demande croissante de lubrifiants avancés et performants dans les secteurs automobile et industriel
- En avril 2021, Whitmore Manufacturing, LLC a introduit Lustor, un système de stockage et de distribution de lubrification évolutive. L'unité compacte et durable prolonge la durée de vie des lubrifiants tout en s'installant dans presque n'importe quel emplacement industriel, offrant une efficacité et une facilité d'utilisation améliorées. Ce développement soutient l'optimisation opérationnelle pour les clients industriels et améliore la présence sur le marché de Whitmore Manufacturing, contribuant positivement à la croissance des revenus et à l'adoption de solutions de lubrification avancées
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











