


Moyen-Orient et Afrique Marché des chaudières industrielles Segmentation, par les méthodes de tubage (boilers à tubes d'incendie et chaudières à tubes d'eau), pression de vapeur (boilers à haute pression, chaudières à pression moyenne et chaudières à basse pression), utilisation de la vapeur (boilers à procédés, chaudières à utilitaires et chaudières marines), type de combustible (boilers au charbon, chaudières au pétrole, chaudières au gaz, chaudières à biomasse, etc.), type de produit (boilers à eau chaude condensée, chaudières à eau chaude condensée intégrée, chaudières à vapeur condensée intégrée, chaudières à vapeur à condensation fractionnée, chaudières à vapeur chauffée électrique, chaudières à eau chaude électrique, chaudières à eau chaude électrique, etc.), chaudières à chaleur (10-150 BHP, 151 -300 BHP et 301 - 600 BHP), industrie (industrie alimentaire, brasseries, laveries et entreprises de nettoyage, construction, produits pharmaceutiques, automobiles, pâtes et papiers, hôpitaux, agriculture, emballage et autres) - Tendances et prévisions jusqu'à 2033
Quelle est la taille du marché et le taux de croissance des chaudières industrielles au Moyen-Orient et en Afrique
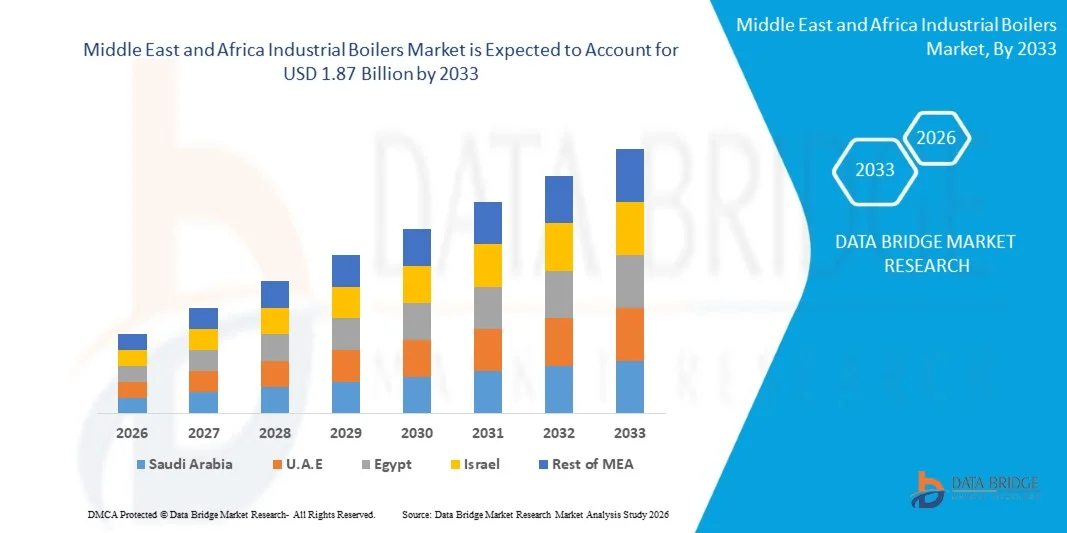
- Selon l'analyse de Data Bridge Market Research, le marché des chaudières industrielles au Moyen-Orient et en Afrique a été évalué à1,29 milliard de dollars en 2025et devrait atteindre1,87 milliard de dollars en 2033, croissance à unTCAC de 4,80 % entre 2026 et 2033.
- Le marché connaît une croissance constante due à l'industrialisation croissante, à l'augmentation de la demande de production d'électricité et de chauffage des procédés, à l'expansion des activités pétrolières et gazières et pétrochimiques et à l'augmentation des investissements dans les technologies de chaudière à haut rendement énergétique dans toute la région.
- L'expansion des industries manufacturières, chimiques et pétrochimiques, de la transformation des aliments, des métaux et de l'exploitation minière, et de la production d'électricité, conjuguée à l'accent accru mis sur l'efficacité énergétique et la réduction des émissions, encourage les industries à adopter des systèmes de chaudières industrielles de pointe. Les chaudières au gaz naturel et les technologies efficaces de production de chaudières gagnent en traction à mesure que les industries régionales recherchent une production de vapeur fiable tout en gérant la consommation de carburant et les impacts environnementaux.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 1,29 milliard USD
- Valeur de marché prévue (2033) : 1,87 milliard de dollars
- Prévisions CAGR (2026-2033): 4,80%
- Pays chef de file en 2025: Afrique du Sud
- Pays en pleine croissance : Qatar
Quelles sont les principales tendances du marché des chaudières industrielles au Moyen-Orient et en Afrique
- L'Afrique du Sud a dominé le marché des chaudières industrielles au Moyen-Orient et en Afrique avec la plus grande part des revenus de 28,51 % en 2025, soutenue par sa base industrielle établie et la demande de la transformation des aliments, de la fabrication, de la production d'électricité et d'autres industries à forte intensité énergétique.
- Le Qatar devrait être le pays qui connaît la croissance la plus rapide avec un TCAC de 16 % de 2026 à 2033, alimenté par l'expansion pétrochimique, le développement des infrastructures et des initiatives de diversification économique.
- Le segment des chaudières à haute pression a dominé le marché avec une part de 46 % en 2025, en raison d'exigences considérables de production d'électricité, de pétrole et de gaz, de pétrochimie et d'autres opérations industrielles lourdes
- Les chaudières à moyenne pression sont le type de pression de vapeur qui connaît la plus forte croissance et devraient enregistrer un TCAC de 5,3%, ce qui reflète l'essor des applications dans les installations manufacturières, de transformation des aliments, pharmaceutiques et autres installations industrielles.
- Le segment des chaudières de procédé dominait la catégorie de l'utilisation de la vapeur, avec une part des revenus de 57 % en 2025, sous l'impulsion d'importantes exigences en matière de vapeur dans les secteurs de la transformation des aliments, des produits chimiques, des produits pharmaceutiques, des pâtes et papiers et de la fabrication.
- Les chaudières à gaz représentaient 35 % de la part du marché en 2025, en raison de la disponibilité abondante de gaz naturel et des infrastructures gazières établies au Moyen-Orient.
- Le segment des chaudières à vapeur à condensation intégrée est la catégorie de type de produits qui connaît la plus forte croissance, avec un TCAC de 6,2 %, entraîné par une demande croissante de systèmes de production de vapeur compacts et économes en énergie
Portée du rapport et segmentation du marché des chaudières industrielles au Moyen-Orient et en Afrique
|
Attributs |
Moyen-Orient et Afrique Chaudières industrielles Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Moyen-Orient et Afrique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché des chaudières industrielles au Moyen-Orient et en Afrique
- Les exploitants industriels du Moyen-Orient et de l'Afrique adoptent de plus en plus des systèmes de chaudières économes en énergie, à faible émission et optimisés numériquement afin de réduire la consommation de carburant, d'améliorer les performances thermiques et de répondre aux exigences environnementales en évolution.
- Par exemple, en novembre 2025, Babcock a mis l'accent sur des projets de modernisation des chaudières dans toute l'Afrique, notamment des rénovations de brûleurs à faible teneur en NOx, des remplacements de pièces sous pression et des rénovations de chaudières conçues pour améliorer l'efficacité énergétique, soutenir la décarbonisation et prolonger la durée de vie des installations.
- La récupération de la chaleur résiduelle et l'optimisation de la vapeur prennent de plus en plus d'importance car les installations industrielles cherchent à récupérer l'énergie thermique autrement gaspillée et à améliorer l'efficacité globale des chaudières.
- Les installations industrielles intègrent également la production de vapeur à des systèmes de récupération d'énergie plus vastes, en particulier dans les grands complexes pétroliers et gaziers, pétrochimiques et utilitaires où la vapeur est un procédé essentiel.
- Par exemple, en janvier 2026, l'ADNOC et le TAQA ont annoncé un accord de 27 ans pour la zone industrielle de produits chimiques TA-ZIZ à Ruwais, y compris le développement d'infrastructures centralisées de production de vapeur, de refroidissement, d'électricité et d'eau pour soutenir la fabrication de produits chimiques.
- Étant donné que les exploitants industriels privilégient de plus en plus l'efficacité énergétique, la réduction des émissions et la production fiable de chaleur dans les procédés, l'adoption de technologies de pointe pour les chaudières, de systèmes de récupération de la chaleur et d'infrastructures intégrées de vapeur devrait se développer dans toute la région.
Quels sont les principaux moteurs du marché des chaudières industrielles au Moyen-Orient et en Afrique
- L'expansion des industries du pétrole et du gaz, de la pétrochimie, de la chimie, de la transformation des aliments, des métaux et de la fabrication augmente la demande de systèmes fiables de chauffage de la vapeur et des procédés au Moyen-Orient et en Afrique.
- Par exemple, en avril 2025, Aramco, Sinopec et Yasref ont signé un accord-cadre d'entreprise pour faire progresser une importante expansion pétrochimique à la raffinerie de Yasref à Yanbu, en Arabie saoudite. Le complexe prévu comprend un cracker à vapeur mixte de 1,8 million de tonnes par an et un complexe à aromatiques de 1,5 million de tonnes par an, ce qui appuie la demande supplémentaire pour la production de vapeur et l'équipement de chauffage des procédés comme les chaudières industrielles.
- Les programmes de diversification industrielle dirigés par le gouvernement encouragent les nouveaux investissements dans la capacité de fabrication et l'infrastructure, ce qui crée des besoins supplémentaires pour la production industrielle de vapeur et l'équipement thermique.
- Par exemple, en janvier 2026, l'ADNOC et la TAQA ont signé un accord de 27 ans pour la zone industrielle des produits chimiques TA-ZIZ à Ruwais, EAU, couvrant l'électricité, la production de vapeur, le refroidissement des procédés et l'infrastructure de l'eau. L'écosystème TA-ZIZ devrait produire 4,7 millions de tonnes de produits chimiques par an à partir de 2028, ce qui créera des besoins supplémentaires pour des systèmes industriels fiables de production de vapeur.
- L'accent mis de plus en plus sur l'efficacité énergétique et la réduction des émissions encourage les industries à remplacer ou à moderniser les systèmes de chaudière vieillissants par des équipements à plus grande efficacité, des solutions de récupération de chaleur et des technologies de combustion plus propres, ce qui favorise la demande de chaudières industrielles modernes.
Quels sont les facteurs qui entravent la croissance du marché des chaudières industrielles au Moyen-Orient et en Afrique
- Les besoins d'investissement initiaux élevés pour les chaudières industrielles de pointe, l'installation, la modernisation, les équipements antipollution et les infrastructures de soutien peuvent restreindre l'adoption, en particulier chez les petits exploitants industriels et les entreprises ayant un accès limité au financement.
- Par exemple, en mai 2025, Allmech a souligné que le mauvais entretien des chaudières dans les installations industrielles sud-africaines peut entraîner une réduction de l'efficacité, une consommation plus élevée d'énergie, des risques pour la sécurité et des réparations coûteuses. L'entreprise a également identifié une pénurie de personnel qualifié comme un facteur contribuant à des conseils erronés sur les chaudières et à des travaux de correction coûteux.
- Le vieillissement de l'infrastructure des chaudières et le manque d'expertise technique spécialisée peuvent accroître encore les besoins en matière de maintenance et compliquer la transition vers des systèmes automatisés de chaudières à haut rendement, en particulier dans certaines régions d'Afrique.
- Par exemple, en janvier 2025, le spécialiste sud-africain des chaudières Allmech a signalé que de nombreuses entreprises retardaient l'entretien complet des chaudières parce que le processus prenait du temps et ajoutait des coûts d'exploitation. La société a noté que le traitement inadéquat de l'eau peut entraîner une accumulation d'eau à grande échelle, augmenter la consommation de carburant, réduire la durée de vie des chaudières et, en fin de compte, entraîner des réparations coûteuses et des temps d'arrêt
- La combinaison d'une modernisation à forte intensité de capital, de contraintes d'entretien, de pénuries de compétences techniques et d'exigences d'émissions de plus en plus strictes peut prolonger les cycles d'investissement et ralentir le remplacement des systèmes de chaudières classiques sur les marchés sensibles aux prix
Comment le marché des chaudières industrielles au Moyen-Orient et en Afrique est-il segmenté
Le marché des chaudières industrielles au Moyen-Orient et en Afrique est segmenté sur la base des méthodes de tubes, de la pression de vapeur, de l'utilisation de la vapeur, du type de combustible, du type de produit, de la puissance des chaudières et de l'industrie.
- Par les méthodes de tubing
Sur la base des méthodes de tubes, le marché des chaudières industrielles du Moyen-Orient et de l'Afrique est segmenté en chaudières à tubes d'incendie et à tubes d'eau. Le segment des chaudières à tubes d'eau a dominé le marché avec une part de 64% en 2025, en raison de son aptitude à produire de la vapeur à haute pression et à des applications industrielles à grande échelle. Ces chaudières sont largement utilisées dans les installations de production d'électricité, de pétrole et de gaz, de pétrochimie et de traitement chimique. Leur capacité à manipuler des capacités de vapeur élevées les rend aptes à des opérations à forte intensité énergétique. La conception de tubes d'eau assure également un transfert de chaleur efficace et une production rapide de vapeur. L'augmentation des investissements dans les infrastructures industrielles favorise la demande de ces systèmes. Leur aptitude aux conditions d'exploitation exigeantes continue de soutenir leur position de leader.
On s'attend à ce que les chaudières à tubes d'incendie soient le segment qui connaît la croissance la plus rapide, enregistrant un TCAC de 5,9 % au cours de la période de prévision. Leur construction relativement simple et leur adéquation aux applications de faible et moyenne capacité soutiennent la demande des petites installations industrielles. Les systèmes de tubes d'incendie sont couramment utilisés lorsque les besoins en vapeur sont modérés et la simplicité de l'installation est importante. La transformation des aliments, les activités industrielles liées à l'accueil et les petites installations de fabrication peuvent favoriser l'adoption. La demande de remplacement des anciens systèmes de chaudières crée également des possibilités pour les installations modernes de tubes à incendie. L'amélioration de l'efficacité énergétique dans les nouvelles conceptions favorise l'expansion du segment.
- Par pression de vapeur
Sur la base de la pression de vapeur, le marché est segmenté en chaudières à haute pression, chaudières à moyenne pression et chaudières à basse pression. Le segment des chaudières à haute pression domine le marché avec une part de 46 % en 2025, soutenue par des besoins considérables de production d'électricité, de pétrole et de gaz, de pétrochimie et d'autres activités industrielles lourdes. Les chaudières à haute pression produisent d'importantes quantités de vapeur pour des procédés industriels exigeants. Leur capacité à fonctionner dans des conditions intensives les rend aptes aux grandes installations industrielles. L'expansion des infrastructures de raffinage et de pétrochimie soutient la demande de systèmes à vapeur à haute pression. Ces chaudières sont également utilisées dans des applications nécessitant une alimentation continue et fiable en vapeur. L'augmentation des investissements dans les industries à forte intensité énergétique appuie encore ce segment. Leur large applicabilité industrielle continue de soutenir le leadership du marché.
Le segment des chaudières à moyenne pression devrait enregistrer la croissance la plus rapide à un TCAC de 5,3 % au cours de la période de prévision, en raison de l'expansion des applications à l'échelle de la fabrication, de la transformation des aliments, des produits pharmaceutiques et d'autres installations industrielles. Les systèmes à moyenne pression assurent un équilibre entre la sortie de vapeur et les exigences de fonctionnement. Leurs caractéristiques de fonctionnement flexibles les rendent adaptés aux installations qui ne nécessitent pas de pression de vapeur extrêmement élevée. Le développement des installations industrielles moyennes favorise l'adoption. Les aliments et les boissons, les produits pharmaceutiques et les opérations de fabrication nécessitent une vapeur de procédé fiable pour de multiples applications. L'accent mis de plus en plus sur l'efficacité énergétique encourage les entreprises à remplacer les anciens systèmes de chaudières. Ces facteurs devraient favoriser la croissance continue des chaudières à moyenne pression.
- Par utilisation de vapeur
Sur la base de l'utilisation de la vapeur, le marché est segmenté en chaudières de procédé, chaudières utilitaires et chaudières marines. Le segment des chaudières de procédé a dominé le marché avec une part de 57 % en 2025, soutenue par de vastes besoins en vapeur dans les industries de transformation des aliments, les produits chimiques, les produits pharmaceutiques, les pâtes et papiers et les industries manufacturières. Les chaudières de traitement fournissent de la vapeur directement pour la production industrielle et le traitement thermique. Leur large application dans toutes les opérations de fabrication leur donne une base de demande substantielle. L'expansion de la transformation des aliments et de la production chimique crée des besoins supplémentaires pour la vapeur de procédé fiable. Les installations industrielles recherchent également des systèmes de vapeur efficaces pour contrôler la consommation d'énergie. L'augmentation de l'activité manufacturière dans toute la région favorise l'adoption. Leur utilisation généralisée dans les processus de production maintient la position de leader du segment.
Le segment des chaudières utilitaires devrait enregistrer la croissance la plus rapide à un TCAC de 5,1 % au cours de la période de prévision, en raison de l'augmentation des besoins en services centralisés de vapeur et de services publics dans les grands complexes industriels. Les chaudières utilitaires fournissent de la vapeur et de l'énergie thermique à de multiples opérations dans des installations intégrées. Les investissements croissants dans les infrastructures pétrolières et gazières, pétrochimiques, minières et industrielles augmentent la demande de systèmes d'utilité publique centralisés. Les nouveaux développements industriels créent des exigences supplémentaires pour la production fiable d'utilités. Ces systèmes peuvent également soutenir la gestion de l'énergie et la fiabilité opérationnelle dans les grandes installations. Le développement accru des zones industrielles intégrées élargit leurs applications potentielles. Par conséquent, on s'attend à ce que les chaudières utilitaires connaissent une demande continue.
- Par type de carburant
Sur la base du type de combustible, le marché est segmenté en chaudières au charbon, chaudières au pétrole, chaudières au gaz, chaudières à biomasse, etc. Le segment des chaudières alimentées au gaz a dominé le marché avec une part de 35 % en 2025, soutenue par une disponibilité abondante de gaz naturel et une infrastructure gazière établie dans l'ensemble du Moyen-Orient. Le gaz naturel fournit des performances de combustion fiables et est de plus en plus préféré à la production industrielle de vapeur en raison de ses émissions relativement inférieures à celles du charbon et du pétrole. Les systèmes alimentés au gaz sont largement utilisés dans les raffineries, les centrales pétrochimiques, les centrales électriques et les opérations de fabrication. La disponibilité de gaz naturel favorise également la stabilité de l'approvisionnement en combustibles industriels. L'accent mis de plus en plus sur une combustion plus propre encourage davantage les systèmes à base de gaz. Ces facteurs continuent de soutenir les chaudières alimentées au gaz en tant que première catégorie de combustible.
On s'attend à ce que le segment des chaudières à biomasse enregistre la croissance la plus rapide à un TCAC de 6,0 % au cours de la période de prévision, avec un intérêt croissant pour les énergies renouvelables et la décarbonisation industrielle. Les chaudières à biomasse peuvent utiliser les résidus agricoles, les déchets de bois et d'autres matières organiques comme sources de combustible. Leur adoption peut aider les installations industrielles à réduire la dépendance à l'égard des combustibles fossiles conventionnels lorsque des ressources adéquates en biomasse sont disponibles. Les initiatives de durabilité croissantes sur les marchés africains créent des possibilités supplémentaires pour les systèmes thermiques à base de biomasse. Les industries de la transformation des aliments, de l'agriculture et des pâtes et papiers offrent des applications potentielles pour les chaudières à biomasse. L'amélioration des technologies de combustion améliore également l'efficacité des systèmes. Les priorités environnementales croissantes devraient favoriser l'adoption plus rapide des systèmes de chaudières à biomasse.
- Par type de produit
Sur la base du type de produit, le marché est segmenté en chaudières à eau chaude à condensation, chaudières à eau chaude à condensation intégrée, chaudières à vapeur à condensation intégrée, chaudières à vapeur à condensation fractionnée, chaudières électriques à vapeur chauffées, chaudières électriques à eau chaude, etc. Le segment des chaudières à eau chaude à condensation a dominé le marché avec une part de 37 % en 2025, soutenue par une demande croissante de systèmes de chauffage économes en énergie. Les chaudières à condensation récupèrent la chaleur des gaz d'échappement qui autrement seraient perdus. Cela améliore l'efficacité thermique et contribue à réduire la consommation de carburant. Ils sont de plus en plus utilisés là où la production d'eau chaude est nécessaire pour des applications industrielles et institutionnelles. L'accent mis de plus en plus sur l'efficacité énergétique encourage le remplacement des systèmes conventionnels. Une sensibilisation accrue aux coûts de fonctionnement favorise également l'adoption. Ces facteurs contribuent à la position dominante du segment sur le marché.
Le segment des chaudières à vapeur à condensation intégrée devrait enregistrer la croissance la plus rapide à un TCAC de 6,2 % au cours de la période de prévision, en raison de la demande croissante de systèmes de production de vapeur compacts et économes en énergie. Des conceptions intégrées combinent des composants importants de chaudières dans un système simplifié. La technologie de condensation permet aux installations de récupérer de l'énergie thermique supplémentaire et d'améliorer l'utilisation du combustible. La demande croissante pour une production efficace de vapeur provenant d'installations alimentaires, pharmaceutiques, chimiques et de fabrication appuie l'adoption. Un espace limité dans les installations industrielles existantes accroît également l'attrait des systèmes intégrés. L'amélioration de l'automatisation et du contrôle opérationnel renforce encore leur application. Ces caractéristiques devraient encourager l'adoption de plus en plus fréquente dans toute la région.
- Par Chaudron Chevalpower
Sur la base de la puissance des chaudières, le marché est segmenté en 10–150 BHP, 151–300 BHP et 301–600 BHP. Le segment 301-600 BHP a dominé le marché avec une part de 42 % en 2025, soutenue par la demande de grandes installations industrielles nécessitant une production de vapeur importante et continue. Ces chaudières conviennent à la transformation des aliments, aux produits chimiques, aux produits pharmaceutiques, à la fabrication, aux hôpitaux et à d'autres applications à forte intensité énergétique. Leur plus grande capacité permet aux opérateurs industriels de soutenir de multiples procédés de consommation de vapeur. Le développement de projets industriels à grande échelle crée des besoins supplémentaires pour les systèmes de chaudières à haute capacité. Ces systèmes sont également adaptés aux installations nécessitant une disponibilité fiable de vapeur tout au long des cycles de production. Leur capacité à soutenir de grandes opérations industrielles renforce la demande. Le segment conserve donc sa position de leader.
Le segment 151–300 BHP devrait enregistrer la croissance la plus rapide à un TCAC de 5,4 % au cours de la période de prévision, en raison de la demande croissante des installations de fabrication et de transformation de taille moyenne. Ces chaudières fournissent une capacité intermédiaire aux installations qui ont des besoins en vapeur en expansion. Leur capacité est adaptée à la transformation alimentaire, pharmaceutique, automobile, d'emballage et d'autres applications industrielles. Le développement des installations industrielles moyennes favorise l'adoption. Leurs exigences en matière d'installation permettent également d'élargir les opérations. Le remplacement d'équipements plus anciens et moins efficaces appuie davantage la demande. Ces facteurs devraient contribuer à une forte croissance du segment.
- Par industrie
Sur la base de l'industrie, le marché est segmenté dans l'industrie alimentaire, les brasseries, les laveries et les entreprises de nettoyage, la construction, pharmaceutique, automobile, pâte et papier, les hôpitaux, l'agriculture, l'emballage, etc. Le segment de l'industrie alimentaire a dominé le marché avec une part de 30 % en 2025, soutenue par l'utilisation intensive de la vapeur pour la cuisson, la stérilisation, le séchage, le nettoyage et d'autres opérations de transformation alimentaire. Les fabricants d'aliments ont besoin d'approvisionnements en vapeur fiables pour maintenir la qualité de production et l'hygiène. La croissance démographique et l'urbanisation augmentent la demande de produits alimentaires transformés sur les marchés du Moyen-Orient et de l'Afrique. Le renforcement de la capacité de transformation des aliments crée des besoins supplémentaires pour les chaudières industrielles. Les installations alimentaires modernes cherchent également des systèmes efficaces qui réduisent la consommation de carburant. L'augmentation des investissements dans la fabrication de produits alimentaires soutient davantage la demande. Ces facteurs renforcent la position de leader du segment.
Le segment pharmaceutique devrait enregistrer la croissance la plus rapide au TCAC de 6,5 % au cours de la période de prévision, en raison de l'augmentation des investissements dans la fabrication et les soins de santé dans l'ensemble de la région. La production pharmaceutique nécessite de la vapeur fiable pour la stérilisation, le nettoyage, la formulation et d'autres procédés contrôlés. Les investissements croissants dans la fabrication de produits pharmaceutiques au pays augmentent la demande d'infrastructures thermiques fiables. L'expansion des établissements de santé crée également des exigences pour des systèmes de chaudière efficaces. Les fabricants de produits pharmaceutiques ont besoin d'équipement capable de maintenir des conditions de vapeur uniformes et contrôlées. L'accent mis de plus en plus sur la production locale de médicaments appuie davantage l'expansion des capacités industrielles. Ces facteurs devraient accélérer la demande de chaudières industrielles dans les applications pharmaceutiques.
Quel pays détient la plus grande part du marché des chaudières industrielles au Moyen-Orient et en Afrique
- L'Afrique du Sud a dominé le marché des chaudières industrielles au Moyen-Orient et en Afrique avec la plus grande part des revenus de 28,51 % en 2025, soutenue par sa base industrielle établie et la demande de la transformation des aliments, de la fabrication, de la production d'électricité et d'autres industries à forte intensité énergétique.
- Le pays bénéficie également de la poursuite des investissements dans l'expansion industrielle, le développement des infrastructures et la fabrication à forte intensité énergétique dans le cadre des initiatives de diversification économique de l'Arabie saoudite. Les exigences croissantes pour une production efficace de vapeur dans les secteurs du raffinage, de la pétrochimie, de la production d'électricité et de la fabrication continuent de soutenir la position de premier plan de l'Arabie saoudite sur le marché régional des chaudières industrielles.
Aperçu du marché des chaudières industrielles au Mexique
Le marché mexicain des chaudières industrielles devrait connaître une croissance rapide, due à l'industrialisation croissante, à l'expansion des activités manufacturières et à l'augmentation des investissements dans des secteurs à forte intensité énergétique comme les produits chimiques, les produits pétrochimiques et la transformation des aliments. Le pays joue un rôle de plus en plus important en tant que plaque tournante de l'industrie manufacturière et en tant qu'investissement croissant dans le secteur de la quasi-remorque. En outre, la modernisation de l'infrastructure industrielle, des exigences environnementales plus strictes et l'adoption croissante de technologies de chaudières éconergétiques contribuent à l'expansion du marché.
Arabie Saoudite Chaudières industrielles Aperçu du marché
Le marché saoudien des chaudières industrielles connaît une croissance soutenue en raison des investissements importants dans les industries du pétrole et du gaz, de la pétrochimie, du raffinage et de la production d'électricité. La grande base industrielle du pays, en particulier à Jubail et Yanbu, est à l'origine de la demande de chaudières à haute capacité utilisées pour la production de vapeur et le chauffage des procédés. En outre, les initiatives de diversification économique encouragent l'expansion des industries chimiques, manufacturières et autres industries à forte intensité énergétique. L'adoption croissante de technologies efficaces pour les chaudières et la poursuite du développement de l'infrastructure industrielle favorisent l'expansion du marché. L'Arabie saoudite est également considérée comme le premier pays du marché des chaudières industrielles au Moyen-Orient et en Afrique.
Aperçu du marché des chaudières industrielles des EAU
Le marché des chaudières industrielles des EAU connaît une croissance constante, soutenue par des investissements dans le pétrole et le gaz, la pétrochimie, la production d'électricité et l'infrastructure industrielle. Le développement accru des installations industrielles et des activités de fabrication à forte intensité énergétique crée la demande de systèmes fiables de chauffage de la vapeur et des procédés. L'accent mis par le pays sur la diversification industrielle et l'efficacité énergétique encourage également l'adoption de technologies de pointe et de chaudières à haut rendement. En outre, le développement des activités chimiques et pétrochimiques et des investissements dans les infrastructures favorise le déploiement de chaudières industrielles modernes dans les grandes installations industrielles.
Aperçu du marché des chaudières industrielles en Égypte
Le marché égyptien des chaudières industrielles connaît une croissance due à l'expansion de la fabrication, de la transformation des aliments, des produits chimiques, des textiles et d'autres activités industrielles. L'industrialisation croissante et le développement des infrastructures créent une demande de systèmes de vapeur et d'énergie thermique fiables dans toutes les installations de production. Les chaudières sont de plus en plus importantes pour le chauffage des procédés, la stérilisation et d'autres applications industrielles nécessitant une production thermique continue. En outre, la modernisation des installations industrielles et l'importance croissante accordée aux équipements éconergétiques favorisent l'adoption de nouvelles technologies de chaudière. Le développement continu de la base industrielle égyptienne devrait soutenir la demande de chaudières industrielles.
Quelles sont les principales entreprises du marché des chaudières industrielles au Moyen-Orient et en Afrique
L'industrie des chaudières industrielles au Moyen-Orient et en Afrique est principalement dirigée par des entreprises bien établies, notamment :
- Babcock & Wilcox Enterprises, Inc. (États-Unis)
- M. John Cockerill(Belgique)
- Thermax Limited(Inde)
- Robert Bosch GmbH(Allemagne)
- Société IHI(Japon)
- Mitsubishi Heavy Industries, Ltd (Japon)
- Siemens Energy AG (Allemagne)
- GE Vernova Inc. (États-Unis)
- Doosan Enerbility Co., Ltd. (Corée du Sud)
- Larsen & Toubro Limited (Inde)
- Bharat Heavy Electricals Limited (Inde)
- Forbes Marshall (Inde)
- Miura Co., Ltd. (Japon)
- Cleaver-Brooks, Inc. (États-Unis)
- Hurst Boiler & Welding Co., Inc. (États-Unis)
- Compagnies Fulton (États-Unis)
- Alfa Laval AB (Suède)
- ANDRITZ AG (Autriche)
- Valmet Oyj (Finlande)
- Clayton Industries (États-Unis)
Quels sont les derniers développements au Moyen-Orient et en Afrique Marché des chaudières industrielles
- En novembre 2025, Babcock International a mis en lumière ses travaux de modernisation des chaudières dans toute l'Afrique, y compris des rénovations de brûleurs à faible teneur en NOx, des remplacements de pièces sous pression et des rénovations complètes des chaudières pour les clients du secteur pétrochimique, du raffinage et de l'énergie. Ces initiatives visent à améliorer l'efficacité des chaudières, à prolonger la durée de vie des biens et à répondre aux besoins en matière de réduction des émissions tout en maintenant la disponibilité des installations.
- En mai 2025, Steinmüller Africa a commencé à travailler sur le projet d'érection de chaudières Mondi. Le projet comprend l'installation d'une nouvelle chaudière et de l'équipement connexe, y compris des pièces sous pression, des ventilateurs, des conduits de gaz de combustion, des réservoirs, un préchauffeur d'air et un amortisseur de gaz de combustion, qui appuient la modernisation de l'infrastructure de production de vapeur de pâte et de papier.
- En mars 2024, Babcock & Wilcox a annoncé des contrats totalisant environ 24 millions de dollars pour la conception, la fabrication et la fourniture de trois chaudières industrielles et d'équipements connexes pour des installations pétrochimiques au Moyen-Orient et en Asie centrale. Les contrats démontrent la poursuite du déploiement de systèmes de chaudières industrielles pour soutenir l'expansion de l'infrastructure pétrochimique et énergétique dans la région.
- En juin 2023, Associated Energy Services a achevé la mise à niveau du système de contrôle des chaudières pour une installation de biens de consommation en mouvement rapide en Afrique du Sud. Le projet a amélioré l'équilibrage automatique des charges entre plusieurs chaudières et réduit les variations de pression de vapeur, tout en réduisant la consommation de carburant grâce à un fonctionnement plus stable des chaudières.
- En avril 2021, Babcock Ntuthuko Engineering a élargi son offre de chaudières industrielles en Afrique australe à la suite de l'acquisition de Diamond Power Speciality. La transaction a ajouté des ventes de souffleurs de suie, l'entretien et le soutien à Babcocks portefeuille, aux côtés des composants de chaudières et des technologies thermiques connexes utilisées dans la production d'électricité, la pâte et le papier, et les applications pétrochimiques.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE
1.4 MONNAIE ET TARIFS
1.5 LIMITATIONS
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 MARCHÉS COUVERTS
2.2 PORTÉE GÉOGRAPHIQUE
2,3 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.4 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED DBMR
2.5 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.6 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.7 ANALYSE DES PARTS DES FOURNISSEURS
2.8 MODÉLISATION MULTIVARIÉE
2.9 COURBE DE CHRONOLOGIE DES MÉTHODES DE TUBAGE
2.1 SOURCES SECONDAIRES
2.11 HYPOTHÈSES
3 RÉSUMÉ EXÉCUTIF
4 INFORMATIONS PREMIUM
5 APERÇU DU MARCHÉ
5.1 PILOTES
5.1.1 DEMANDE CROISSANTE DE CHAUDIÈRES INDUSTRIELLES À FAIBLES ÉMISSIONS
5.1.2 DEMANDE CROISSANTE DE SOLUTIONS DE CHAUDIÈRES AVANCÉES DE LA PART DES SECTEURS INDUSTRIELS VERTICAUX
5.1.3 DEMANDE CROISSANTE DE L'INDUSTRIE ALIMENTAIRE ET DES BOISSONS
5.1.4 ADOPTION RAPIDE DES CHAUDIÈRES INDUSTRIELLES DES PAYS ASIATIQUES
5.2 RETENUE
5.2.1 COÛT D'INVESTISSEMENT ÉLEVÉ
5.3 OPPORTUNITÉS
5.3.1 NUMÉRISATION DE LA CHAUDIÈRE INDUSTRIELLE POUR AMÉLIORER L'EFFICACITÉ
5.3.2 DEMANDE CROISSANTE DE CHAUDIÈRES À BIOMASSE
5.3.3 L'AVÈNEMENT DES CHAUDIÈRES INDUSTRIELLES PORTABLES, LOCATIVES ET TEMPORAIRES
5.4 DÉFIS
5.4.1 DÉFIS TECHNIQUES POUR AMÉLIORER LES PERFORMANCES ET LA DURÉE DE VIE
5.4.2 INCERTITUDE DES CLIENTS CONCERNANT LA SÉCURITÉ DES CHAUDIÈRES INDUSTRIELLES DANS L'USINE
6 ANALYSE D'IMPACT DU COVID-19 SUR LE MARCHÉ
6.1 IMPACT SUR L'INDUSTRIE MANUFACTURIÈRE ET INITIATIVE GOUVERNEMENTALE VISANT À STIMULER LE MARCHÉ
6.2 DÉCISIONS STRATÉGIQUES POUR LES ACTEURS DU MARCHÉ APRÈS LA COVID-19 POUR GAGNER DES PARTS DE MARCHÉ COMPÉTITIVES
6.3 IMPACT SUR LA DEMANDE
6.4 CONCLUSION
7 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR MÉTHODES DE TUBAGE
7.1 APERÇU
7.2 CHAUDIÈRES À TUBES D'EAU
7.3 CHAUDIÈRES À TUBES DE FUMÉE
8 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR PRESSION DE VAPEUR
8.1 APERÇU
8.2 CHAUDIÈRES HAUTE PRESSION
8.3 CHAUDIÈRES MOYENNE PRESSION
8.4 CHAUDIÈRES BASSE PRESSION
9 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR UTILISATION DE LA VAPEUR
9.1 APERÇU
9.2 CHAUDIÈRES DE PROCÉDÉ
9.3 CHAUDIÈRES UTILITAIRES
9.4 CHAUDIÈRES MARINES
10 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR POSITION DU FOUR
10.1 APERÇU
10.2 CHAUDIÈRES À COMBUSTION EXTÉRIEURE
10.3 CHAUDIÈRES À COMBUSTION INTERNE
11 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR SHELL AXIS
11.1 APERÇU
11.2 CHAUDIÈRES HORIZONTALES
11.3 CHAUDIÈRES VERTICALES
12 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR TUBES DANS LES CHAUDIÈRES
12.1 APERÇU
12.2 CHAUDIÈRES MULTITUBES
12.3 CHAUDIÈRES MONOTUBES
13 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR CIRCULATION D'EAU ET DE VAPEUR DANS LES CHAUDIÈRES
13.1 APERÇU
13.2 CHAUDIÈRES À CIRCULATION FORCÉE
13.3 CHAUDIÈRES À CIRCULATION NATURELLE
14 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR TYPE DE COMBUSTIBLE
14.1 APERÇU
14.2 CHAUDIÈRES À GAZ
14.3 CHAUDIÈRES À CHARBON
14.4 CHAUDIÈRES À BIOMASSE
14.5 CHAUDIÈRES AU FUEL
14.6 AUTRES
15 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR TYPE DE PRODUIT
15.1 APERÇU
15.2 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
15.3 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
15.4 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT 15,5
15.6 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
15.7 CHAUDIÈRES ÉLECTRIQUES À EAU CHAUDE
15.8 AUTRES
16 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR PUISSANCE DE CHAUDIÈRE
16.1 APERÇU
16,2 à 150 ch
16,3 -300 BHP
16,4 - 600 BHP
17 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR SECTEUR
17.1 APERÇU
17.2 INDUSTRIE ALIMENTAIRE
17.2.1 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
17.2.2 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
17.2.3 CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT
17.2.4 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
17.2.5 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
17.2.6 CHAUDIÈRES ÉLECTRIQUES À EAU CHAUDE
17.2.7 AUTRES
17.3 BRASSERIES
17.3.1 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
17.3.2 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
17.3.3 CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT
17.3.4 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
17.3.5 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
17.3.6 CHAUDIÈRES ÉLECTRIQUES À EAU CHAUDE
17.3.7 AUTRES
17.4 BLANCHISSERIES ET ENTREPRISES DE NETTOYAGE
17.4.1 CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT
17.4.2 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
17.4.3 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
17.4.4 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
17.4.5 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
17.4.6 CHAUDIÈRES ÉLECTRIQUES À EAU CHAUDE
17.4.7 AUTRES
17.5 PHARMACEUTIQUE
17.5.1 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
17.5.2 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
17.5.3 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
17.5.4 CHAUDIÈRES ÉLECTRIQUES À EAU CHAUDE
17.5.5 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
17.5.6 SPLIT CONDENSING STEAM BOILER
17.5.7 OTHERS
17.6 HOSPITALS
17.6.1 INTEGRATED CONDENSING STEAM BOILER
17.6.2 CONDENSING HOT WATER BOILER
17.6.3 INTEGRATED CONDENSING HOT WATER BOILER
17.6.4 ELECTRIC HOT WATER BOILERS
17.6.5 ELECTRIC HEATED STEAM BOILER
17.6.6 SPLIT CONDENSING STEAM BOILER
17.6.7 OTHERS
17.7 CONSTRUCTION
17.7.1 INTEGRATED CONDENSING STEAM BOILER
17.7.2 CONDENSING HOT WATER BOILER
17.7.3 INTEGRATED CONDENSING HOT WATER BOILER
17.7.4 ELECTRIC HEATED STEAM BOILER
17.7.5 SPLIT CONDENSING STEAM BOILER
17.7.6 ELECTRIC HOT WATER BOILERS
17.7.7 OTHERS
17.8 PULP AND PAPER
17.8.1 CONDENSING HOT WATER BOILER
17.8.2 SPLIT CONDENSING STEAM BOILER
17.8.3 INTEGRATED CONDENSING HOT WATER BOILER
17.8.4 ELECTRIC HOT WATER BOILERS
17.8.5 ELECTRIC HEATED STEAM BOILER
17.8.6 INTEGRATED CONDENSING STEAM BOILER
17.8.7 OTHERS
17.9 AUTOMOTIVE
17.9.1 CONDENSING HOT WATER BOILER
17.9.2 INTEGRATED CONDENSING HOT WATER BOILER
17.9.3 INTEGRATED CONDENSING STEAM BOILER
17.9.4 ELECTRIC HOT WATER BOILERS
17.9.5 ELECTRIC HEATED STEAM BOILER
17.9.6 SPLIT CONDENSING STEAM BOILER
17.9.7 OTHERS
17.1 AGRICULTURE
17.10.1 SPLIT CONDENSING STEAM BOILER
17.10.2 INTEGRATED CONDENSING HOT WATER BOILER
17.10.3 CONDENSING HOT WATER BOILER
17.10.4 INTEGRATED CONDENSING STEAM BOILER
17.10.5 ELECTRIC HEATED STEAM BOILER
17.10.6 ELECTRIC HOT WATER BOILERS
17.10.7 OTHERS
17.11 PACKAGING
17.11.1 ELECTRIC HEATED STEAM BOILER
17.11.2 INTEGRATED CONDENSING STEAM BOILER
17.11.3 SPLIT CONDENSING STEAM BOILER
17.11.4 INTEGRATED CONDENSING HOT WATER BOILER
17.11.5 CONDENSING HOT WATER BOILER
17.11.6 ELECTRIC HOT WATER BOILERS
17.11.7 OTHERS
17.12 OTHERS
18 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET, BY GEOGRAPHY
18.1 MIDDLE EAST AND AFRICA
18.1.1 SOUTH AFRICA
18.1.2 SAUDI ARABIA
18.1.3 UAE
18.1.4 EGYPT
18.1.5 ISRAEL
18.1.6 REST OF MIDDLE EAST AND AFRICA
19 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET, COMPANY LANDSCAPE
19.1 COMPANY SHARE ANALYSIS: MIDDLE EAST & AFRICA
20 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET, SWOT
21 COMPANY PROFILE
21.1 GENERAL ELECTRIC
21.1.1 COMPANY SNAPSHOT
21.1.2 REVENUE ANALYSIS
21.1.3 COMPANY SHARE ANALYSIS
21.1.4 PRODUCT PORTFOLIO
21.1.5 RECENT DEVELOPMENTS
21.2 MITSUBISHI HITACHI POWER SYSTEMS, LTD.
21.2.1 COMPANY SNAPSHOT
21.2.2 COMPANY PROFILE
21.2.3 PRODUCT PORTFOLIO
21.2.4 RECENT DEVELOPMENTS
21.3 ANDRITZ
21.3.1 COMPANY SNAPSHOT
21.3.2 REVENUE ANALYSIS
21.3.3 COMPANY SHARE ANALYSIS
21.3.4 PRODUCT PORTFOLIO
21.3.5 RECENT DEVELOPMENTS
21.4 ALFA LAVAL
21.4.1 COMPANY SNAPSHOT
21.4.2 REVENUE ANALYSIS
21.4.3 COMPANY SHARE ANALYSIS
21.4.4 PRODUCT PORTFOLIO
21.4.5 RECENT DEVELOPMENTS
21.5 IHI CORPORATION
21.5.1 COMPANY SNAPSHOT
21.5.2 REVENUE ANALYSIS
21.5.3 COMPANY SHARE ANALYSIS
21.5.4 PRODUCT PORTFOLIO
21.5.5 RECENT DEVELOPMENTS
21.6 THERMAX LIMITED
21.6.1 COMPANY SNAPSHOT
21.6.2 REVENUE ANALYSIS
21.6.3 PRODUCT PORTFOLIO
21.6.4 RECENT DEVELOPMENTS
21.7 AB&CO GROUP
21.7.1 COMPANY SNAPSHOT
21.7.2 PRODUCT PORTFOLIO
21.7.3 RECENT DEVELOPMENT
21.8 BABCOCK & WILCOX ENTERPRISES, INC.
21.8.1 COMPANY SNAPSHOT
21.8.2 REVENUE ANALYSIS
21.8.3 PRODUCT PORTFOLIO
21.8.4 RECENT DEVELOPMENTS
21.9 BHARAT HEAVY ELECTRICALS LIMITED
21.9.1 COMPANY SNAPSHOT
21.9.2 REVENUE ANALYSIS
21.9.3 PRODUCT PORTFOLIO
21.9.4 RECENT DEVELOPMENTS
21.1 BRYAN STEAM
21.10.1 COMPANY SNAPSHOT
21.10.2 PRODUCT PORTFOLIO
21.10.3 RECENT DEVELOPMENTS
21.11 CLEAVER-BROOKS, INC
21.11.1 COMPANY SNAPSHOT
21.11.2 PRODUCT PORTFOLIO
21.11.3 RECENT DEVELOPMENTS
21.12 DEC
21.12.1 COMPANY SNAPSHOT
21.12.2 REVENUE ANALYSIS
21.12.3 PRODUCT PORTFOLIO
21.12.4 RECENT DEVELOPMENTS
21.13 HURST BOILER & WELDING CO, INC.
21.13.1 COMPANY SNAPSHOT
21.13.2 PRODUCT PORTFOLIO
21.13.3 RECENT DEVELOPMENTS
21.14 JOHN WOOD GROUP PLC
21.14.1 COMPANY SNAPSHOT
21.14.2 REVENUE ANALYSIS
21.14.3 PRODUCT PORTFOLIO
21.14.4 RECENT DEVELOPMENTS
21.15 SIEMENS
21.15.1 COMPANY SNAPSHOT
21.15.2 REVENUE ANALYSIS
21.15.3 PRODUCT PORTFOLIO
21.15.4 RECENT DEVELOPMENT
21.16 SOFINTER S.P.A
21.16.1 COMPANY SNAPSHOT
21.16.2 PRODUCT PORTFOLIO
21.16.3 RECENT DEVELOPMENTS
21.17 SUPERIOR BOILER WORKS, INC.
21.17.1 COMPANY SNAPSHOT
21.17.2 PRODUCT PORTFOLIO
21.17.3 RECENT DEVELOPMENTS
21.18 SUZHOU HAILU HEAVY INDUSTRY CO., LTD
21.18.1 COMPANY SNAPSHOT
21.18.2 PRODUCT PORTFOLIO
21.18.3 RECENT DEVELOPMENTS
21.19 VAPOR POWER
21.19.1 COMPANY SNAPSHOT
21.19.2 PRODUCT PORTFOLIO
21.19.3 RECENT DEVELOPMENT
21.2 ZOZEN BOILER CO., LTD.
21.20.1 COMPANY SNAPSHOT
21.20.2 PRODUCT PORTFOLIO
21.20.3 RECENT DEVELOPMENTS
22 QUESTIONNAIRE
23 RELATED REPORTS
Liste des tableaux
LISTE DES TABLEAUX
TABLEAU 1 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR MÉTHODE DE FABRICATION DE TUBES, 2018-2027 (EN MILLIONS USD)
TABLEAU 2 MARCHÉ DES CHAUDIÈRES À TUBES D'EAU AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 3 MARCHÉ DES CHAUDIÈRES À TUBES DE FUMÉE AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 4 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR PRESSION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 5 CHAUDIÈRES À HAUTE PRESSION AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 6 MOYEN-ORIENT ET AFRIQUE CHAUDIÈRES À MOYENNE PRESSION SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 7 MOYEN-ORIENT ET AFRIQUE CHAUDIÈRES À MOYENNE PRESSION SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 8 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR UTILISATION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 9 CHAUDIÈRES DE PROCÉDÉ AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 10 CHAUDIÈRES UTILITAIRES AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 11 CHAUDIÈRES MARINES AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 12 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR POSITION DU FOUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 13 MOYEN-ORIENT ET AFRIQUE CHAUDIÈRES À COMBUSTION EXTÉRIEURE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 14 MOYEN-ORIENT ET AFRIQUE CHAUDIÈRES À COMBUSTION INTERNE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 15 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR AXE SHELL, 2018-2027 (EN MILLIONS USD)
TABLEAU 16 CHAUDIÈRES HORIZONTALES AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 17 CHAUDIÈRES VERTICALES AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 18 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR TUBES DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 19 CHAUDIÈRES MULTITUBES AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 20 CHAUDIÈRES MONOTUBES AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 21 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR CIRCULATION D'EAU ET DE VAPEUR DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 22 CHAUDIÈRES À CIRCULATION FORCÉE AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 23 CHAUDIÈRES À CIRCULATION NATURELLE AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 24 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR TYPE DE COMBUSTIBLE, 2018-2027 (EN MILLIONS USD)
TABLEAU 25 CHAUDIÈRES À GAZ AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 26 CHAUDIÈRES À CHARBON AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLE 27 MIDDLE EAST & AFRICA BIOMASS BOILERS IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 28 MIDDLE EAST & AFRICA OIL FIRED BOILERS IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 29 MIDDLE EAST & AFRICA OTHERS IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 30 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET, BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 31 MIDDLE EAST & AFRICA CONDENSING HOT WATER BOILER IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 32 MIDDLE EAST & AFRICA INTEGRATED CONDENSING HOT WATER BOILER IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 33 MIDDLE EAST & AFRICA INTEGRATED CONDENSING STEAM BOILER IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 34 MIDDLE EAST & AFRICA SPLIT CONDENSING STEAM BOILERIN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 35 MIDDLE EAST & AFRICA ELECTRIC HEATED STEAM BOILER IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 36 MIDDLE EAST & AFRICA ELECTRIC HOT WATER BOILERS IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 37 MIDDLE EAST & AFRICA OTHERS IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 38 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET, BY BOILER HORSEPOWER, 2018-2027 (USD MILLION)
TABLE 39 MIDDLE EAST & AFRICA 10-150 BHP IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 40 MIDDLE EAST & AFRICA 151 -300 BHPIN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 41 MIDDLE EAST & AFRICA 301 - 600 BHPIN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 42 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET, BY INDUSTRY, 2018-2027 (USD MILLION)
TABLE 43 MIDDLE EAST & AFRICA FOOD INDUSTRY IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 44 MIDDLE EAST & AFRICA FOOD INDUSTRY IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 45 MIDDLE EAST & AFRICA BREWERIES IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 46 MIDDLE EAST & AFRICA BREWERIES IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 47 MIDDLE EAST & AFRICA LAUNDRIES AND CLEANING FIRM IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 48 MIDDLE EAST & AFRICA LAUNDRIES AND CLEANING FIRM IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 49 MIDDLE EAST & AFRICA PHARMACEUTICAL IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 50 MIDDLE EAST & AFRICA PHARMACEUTICAL IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 51 MIDDLE EAST & AFRICA HOSPITALS IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 52 MIDDLE EAST & AFRICA HOSPITALS IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 53 MIDDLE EAST & AFRICA CONSTRUCTION IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 54 MIDDLE EAST & AFRICA CONSTRUCTION IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 55 MIDDLE EAST & AFRICA PULP AND PAPER IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 56 MIDDLE EAST & AFRICA PULP AND PAPER IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 57 MIDDLE EAST & AFRICA AUTOMOTIVE IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 58 MIDDLE EAST & AFRICA AUTOMOTIVE IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 59 MIDDLE EAST & AFRICA AGRICULTURE IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 60 MIDDLE EAST & AFRICA AGRICULTURE IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 61 MIDDLE EAST & AFRICA PACKAGING IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 62 MIDDLE EAST & AFRICA PACKAGING IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 63 MIDDLE EAST & AFRICA FOOD INDUSTRY IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 64 MIDDLE EAST AND AFRICA INDUSTRIAL BOILERS MARKET,BY COUNTRY, 2018-2027 (USD MILLION)
TABLE 65 MIDDLE EAST AND AFRICA INDUSTRIAL BOILERS MARKET,BY TUBING METHODS, 2018-2027 (USD MILLION)
TABLE 66 MIDDLE EAST AND AFRICA INDUSTRIAL BOILERS MARKET,BY STEAM PRESSURE, 2018-2027 (USD MILLION)
TABLE 67 MIDDLE EAST AND AFRICA INDUSTRIAL BOILERS MARKET,BY STEAM USAGE, 2018-2027 (USD MILLION)
TABLE 68 MIDDLE EAST AND AFRICA INDUSTRIAL BOILERS MARKET,BY FURNACE POSITION, 2018-2027 (USD MILLION)
TABLE 69 MIDDLE EAST AND AFRICA INDUSTRIAL BOILERS MARKET,BY SHELL AXIS, 2018-2027 (USD MILLION)
TABLE 70 MIDDLE EAST AND AFRICA INDUSTRIAL BOILERS MARKET,BY TUBES IN BOILERS, 2018-2027 (USD MILLION)
TABLE 71 MIDDLE EAST AND AFRICA INDUSTRIAL BOILERS MARKET,BY WATER AND STEAM CIRCULATION IN BOILERS, 2018-2027 (USD MILLION)
TABLE 72 MIDDLE EAST AND AFRICA INDUSTRIAL BOILERS MARKET,BY FUEL TYPE, 2018-2027 (USD MILLION)
TABLE 73 MIDDLE EAST AND AFRICA INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 74 MIDDLE EAST AND AFRICA INDUSTRIAL BOILERS MARKET,BY BOILER HORSEPOWER, 2018-2027 (USD MILLION)
TABLE 75 MIDDLE EAST AND AFRICA INDUSTRIAL BOILERS MARKET,BY INDUSTRY, 2018-2027 (USD MILLION)
TABLE 76 MIDDLE EAST AND AFRICA FOOD INDUSTRY IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 77 MIDDLE EAST AND AFRICA BREWERIES IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 78 MIDDLE EAST AND AFRICA LAUNDRIES AND CLEANING FIRM IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLEAU 79 MARCHÉ DES PRODUITS PHARMACEUTIQUES DANS LES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 80 HÔPITAUX DU MOYEN-ORIENT ET DE L'AFRIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 81 MARCHÉ DE LA CONSTRUCTION DE CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 82 MARCHÉ DES PÂTES ET PAPIERS DANS LES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 83 MARCHÉ DES CHAUDIÈRES AUTOMOBILES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 84 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES DANS L'AGRICULTURE AU MOYEN-ORIENT ET EN AFRIQUE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 85 MARCHÉ DES EMBALLAGES DANS LES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 86 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AFRIQUE DU SUD, PAR MÉTHODE DE FABRICATION DE TUBES, 2018-2027 (EN MILLIONS USD)
TABLEAU 87 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AFRIQUE DU SUD, PAR PRESSION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 88 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AFRIQUE DU SUD, PAR UTILISATION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 89 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AFRIQUE DU SUD, PAR POSITION DU FOUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 90 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AFRIQUE DU SUD, PAR AXE SHELL, 2018-2027 (EN MILLIONS USD)
TABLEAU 91 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AFRIQUE DU SUD, PAR TUBES DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 92 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AFRIQUE DU SUD, PAR CIRCULATION D'EAU ET DE VAPEUR DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 93 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AFRIQUE DU SUD, PAR TYPE DE COMBUSTIBLE, 2018-2027 (EN MILLIONS USD)
TABLEAU 94 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AFRIQUE DU SUD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 95 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AFRIQUE DU SUD, PAR PUISSANCE, 2018-2027 (EN MILLIONS USD)
TABLEAU 96 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AFRIQUE DU SUD, PAR SECTEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 97 INDUSTRIE ALIMENTAIRE EN AFRIQUE DU SUD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 98 BRASSERIES SUD-AFRIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 99 ENTREPRISES DE BLANCHISSERIE ET DE NETTOYAGE EN AFRIQUE DU SUD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 100 MARCHÉ DES PRODUITS PHARMACEUTIQUES DANS LES CHAUDIÈRES INDUSTRIELLES EN AFRIQUE DU SUD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 101 HÔPITAUX D'AFRIQUE DU SUD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 102 CONSTRUCTION EN AFRIQUE DU SUD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 103 MARCHÉ DES PÂTES ET PAPIERS DANS LES CHAUDIÈRES INDUSTRIELLES EN AFRIQUE DU SUD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 104 MARCHÉ DES CHAUDIÈRES AUTOMOBILES INDUSTRIELLES EN AFRIQUE DU SUD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 105 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES DANS L'AGRICULTURE EN AFRIQUE DU SUD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 106 MARCHÉ DES EMBALLAGES DANS LES CHAUDIÈRES INDUSTRIELLES EN AFRIQUE DU SUD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 107 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN ARABIE SAOUDITE, PAR MÉTHODE DE FABRICATION DE TUBES, 2018-2027 (EN MILLIONS USD)
TABLEAU 108 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN ARABIE SAOUDITE, PAR PRESSION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 109 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN ARABIE SAOUDITE, PAR UTILISATION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 110 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN ARABIE SAOUDITE, PAR POSITION DU FOUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 111 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN ARABIE SAOUDITE, PAR AXE SHELL, 2018-2027 (EN MILLIONS USD)
TABLEAU 112 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN ARABIE SAOUDITE, PAR TUBES DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 113 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN ARABIE SAOUDITE, PAR CIRCULATION D'EAU ET DE VAPEUR DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 114 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN ARABIE SAOUDITE, PAR TYPE DE COMBUSTIBLE, 2018-2027 (EN MILLIONS USD)
TABLEAU 115 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN ARABIE SAOUDITE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 116 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN ARABIE SAOUDITE, PAR PUISSANCE, 2018-2027 (EN MILLIONS USD)
TABLEAU 117 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN ARABIE SAOUDITE, PAR SECTEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 118 INDUSTRIE ALIMENTAIRE EN ARABIE SAOUDITE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 119 BRASSERIES EN ARABIE SAOUDITE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 120 ENTREPRISES DE BLANCHISSERIE ET DE NETTOYAGE EN ARABIE SAOUDITE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 121 MARCHÉ DES PRODUITS PHARMACEUTIQUES DANS LES CHAUDIÈRES INDUSTRIELLES EN ARABIE SAOUDITE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 122 HÔPITAUX D'ARABIE SAOUDITE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 123 ARABIE SAOUDITE MARCHÉ DE LA CONSTRUCTION DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 124 ARABIE SAOUDITE MARCHÉ DES PÂTES ET PAPIERS DANS LES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 125 MARCHÉ DES CHAUDIÈRES AUTOMOBILES INDUSTRIELLES EN ARABIE SAOUDITE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 126 MARCHÉ DES CHAUDIÈRES AGRICOLES INDUSTRIELLES EN ARABIE SAOUDITE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 127 ARABIE SAOUDITE MARCHÉ DES EMBALLAGES DANS LES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 128 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉMIRATS ARABES UNIS, PAR MÉTHODE DE FABRICATION DE TUBES, 2018-2027 (EN MILLIONS USD)
TABLEAU 129 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉMIRATS ARABES UNIS, PAR PRESSION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 130 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉMIRATS ARABES UNIS, PAR UTILISATION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 131 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉMIRATS ARABES UNIS, PAR POSITION DU FOUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 132 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉMIRATS ARABES UNIS, PAR AXE SHELL, 2018-2027 (EN MILLIONS USD)
TABLEAU 133 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉMIRATS ARABES UNIS, PAR TUBES DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 134 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉMIRATS ARABES UNIS, PAR CIRCULATION D'EAU ET DE VAPEUR DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 135 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉMIRATS ARABES UNIS, PAR TYPE DE COMBUSTIBLE, 2018-2027 (EN MILLIONS USD)
TABLEAU 136 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉMIRATS ARABES UNIS, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 137 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉMIRATS ARABES UNIS, PAR PUISSANCE DE CHAUDIÈRE, 2018-2027 (EN MILLIONS USD)
TABLEAU 138 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉMIRATS ARABES UNIS, PAR SECTEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 139 INDUSTRIE ALIMENTAIRE DES ÉMIRATS ARABES UNIS SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLE 140 UAE BREWERIES IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 141 UAE LAUNDRIES AND CLEANING FIRM IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 142 UAE PHARMACEUTICAL IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 143 UAE HOSPITALS IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 144 UAE CONSTRUCTION IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 145 UAE PULP AND PAPER IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 146 UAE AUTOMOTIVE IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 147 UAE AGRICULTURE IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 148 UAE PACKAGING IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 149 EGYPT INDUSTRIAL BOILERS MARKET,BY TUBING METHODS, 2018-2027 (USD MILLION)
TABLE 150 EGYPT INDUSTRIAL BOILERS MARKET,BY STEAM PRESSURE, 2018-2027 (USD MILLION)
TABLE 151 EGYPT INDUSTRIAL BOILERS MARKET,BY STEAM USAGE, 2018-2027 (USD MILLION)
TABLE 152 EGYPT INDUSTRIAL BOILERS MARKET,BY FURNACE POSITION, 2018-2027 (USD MILLION)
TABLE 153 EGYPT INDUSTRIAL BOILERS MARKET,BY SHELL AXIS, 2018-2027 (USD MILLION)
TABLE 154 EGYPT INDUSTRIAL BOILERS MARKET,BY TUBES IN BOILERS, 2018-2027 (USD MILLION)
TABLE 155 EGYPT INDUSTRIAL BOILERS MARKET,BY WATER AND STEAM CIRCULATION IN BOILERS, 2018-2027 (USD MILLION)
TABLE 156 EGYPT INDUSTRIAL BOILERS MARKET,BY FUEL TYPE, 2018-2027 (USD MILLION)
TABLE 157 EGYPT INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 158 EGYPT INDUSTRIAL BOILERS MARKET,BY BOILER HORSEPOWER, 2018-2027 (USD MILLION)
TABLE 159 EGYPT INDUSTRIAL BOILERS MARKET,BY INDUSTRY, 2018-2027 (USD MILLION)
TABLE 160 EGYPT FOOD INDUSTRY IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 161 EGYPT BREWERIES IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 162 EGYPT LAUNDRIES AND CLEANING FIRM IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 163 EGYPT PHARMACEUTICAL IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 164 EGYPT HOSPITALS IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 165 EGYPT CONSTRUCTION IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 166 EGYPT PULP AND PAPER IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 167 EGYPT AUTOMOTIVE IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 168 EGYPT AGRICULTURE IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 169 EGYPT PACKAGING IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 170 ISRAEL INDUSTRIAL BOILERS MARKET,BY TUBING METHODS, 2018-2027 (USD MILLION)
TABLE 171 ISRAEL INDUSTRIAL BOILERS MARKET,BY STEAM PRESSURE, 2018-2027 (USD MILLION)
TABLE 172 ISRAEL INDUSTRIAL BOILERS MARKET,BY STEAM USAGE, 2018-2027 (USD MILLION)
TABLE 173 ISRAEL INDUSTRIAL BOILERS MARKET,BY FURNACE POSITION, 2018-2027 (USD MILLION)
TABLE 174 ISRAEL INDUSTRIAL BOILERS MARKET,BY SHELL AXIS, 2018-2027 (USD MILLION)
TABLE 175 ISRAEL INDUSTRIAL BOILERS MARKET,BY TUBES IN BOILERS, 2018-2027 (USD MILLION)
TABLE 176 ISRAEL INDUSTRIAL BOILERS MARKET,BY WATER AND STEAM CIRCULATION IN BOILERS, 2018-2027 (USD MILLION)
TABLE 177 ISRAEL INDUSTRIAL BOILERS MARKET,BY FUEL TYPE, 2018-2027 (USD MILLION)
TABLE 178 ISRAEL INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 179 ISRAEL INDUSTRIAL BOILERS MARKET,BY BOILER HORSEPOWER, 2018-2027 (USD MILLION)
TABLE 180 ISRAEL INDUSTRIAL BOILERS MARKET,BY INDUSTRY, 2018-2027 (USD MILLION)
TABLE 181 ISRAEL FOOD INDUSTRY IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 182 ISRAEL BREWERIES IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 183 ISRAEL LAUNDRIES AND CLEANING FIRM IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 184 ISRAEL PHARMACEUTICAL IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 185 ISRAEL HOSPITALS IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 186 ISRAEL CONSTRUCTION IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 187 ISRAEL PULP AND PAPER IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 188 ISRAEL AUTOMOTIVE IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 189 ISRAEL AGRICULTURE IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 190 ISRAEL PACKAGING IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 191 REST OF MIDDLE EAST AND AFRICAINDUSTRIAL BOILERS MARKET,BY TUBING METHODS, 2018-2027 (USD MILLION)
Liste des figures
LIST OF FIGURES
FIGURE 1 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET: SEGMENTATION
FIGURE 2 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET: DATA TRIANGULATION
FIGURE 3 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET: DROC ANALYSIS
FIGURE 4 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET: MIDDLE EAST & AFRICA VS REGIONAL MARKET ANALYSIS
FIGURE 5 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET: COMPANY RESEARCH ANALYSIS
FIGURE 6 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET: INTERVIEW DEMOGRAPHICS
FIGURE 7 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET: DBMR MARKET POSITION GRID
FIGURE 8 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET: VENDOR SHARE ANALYSIS
FIGURE 9 MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET: SEGMENTATION
FIGURE 10 INCREASING DEMAND FOR LOW EMISSION INDUSTRIAL BOILERS AND GROWING DEMAND FOR ADVANCED BOILER SOLUTION FROM INDUSTRIAL VERTICALS ARE DRIVING THE MIDDLE EAST & AFRICA INDUSTRIAL BOILERS MARKET IN THE FORECAST PERIOD OF 2020 TO 2027
FIGURE 11 LE SEGMENT DES CHAUDIÈRES À TUBES D'EAU DEVRAIT REPRÉSENTER LA PLUS GRANDE PART DU MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE EN 2020 ET 2027
FIGURE 12 MOTEURS, CONTRAINTES, OPPORTUNITÉS ET DÉFIS DU MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE
FIGURE 13 PART DE MARCHÉ THERMODYNAMIQUE DES CHAUDIÈRES DE L'INDUSTRIE ALIMENTAIRE
FIGURE 14 PERTE DE COMBUSTIBLE DANS LA CHAUDIÈRE AVEC ACCUMULATION DE TARTRE
FIGURE 15 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PAR MÉTHODES DE TUBAGE, 2019
FIGURE 16 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PRESSION DE LA VAPEUR, 2019
FIGURE 17 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PAR UTILISATION DE LA VAPEUR, 2019
FIGURE 18 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PAR POSITION DU FOUR, 2019
FIGURE 19 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PAR AXE SHELL, 2019
FIGURE 20 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PAR TUBES DANS LES CHAUDIÈRES, 2019
FIGURE 21 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PAR CIRCULATION D'EAU ET DE VAPEUR DANS LES CHAUDIÈRES, 2019
FIGURE 22 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PAR TYPE DE COMBUSTIBLE, 2019
FIGURE 23 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PAR TYPE DE PRODUIT, 2019
FIGURE 24 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PAR PUISSANCE DE CHAUDIÈRE, 2019
FIGURE 25 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PAR SECTEUR, 2019
FIGURE 26 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : INSTANTANÉ (2019)
FIGURE 27 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PAR PAYS (2019)
FIGURE 28 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PAR PAYS (2020 et 2027)
FIGURE 29 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PAR PAYS (2019 et 2027)
FIGURE 30 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PAR MÉTHODES DE TUBAGE (2020-2027)
FIGURE 31 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AU MOYEN-ORIENT ET EN AFRIQUE : PART DE L'ENTREPRISE 2019 (%)

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











