



Middle East and Africa Medical Display Market, By Technology (LED-Backlit LCD Display, CCFL-Backlit LCD Display, TFT LCD Display And OLED Display), Panel Size (Under 22.9" Inch Panels, 23.0"- 32.0" Inch Panels, 27.0-41.9 Inch Panels and Above 42 Inch Panels), Viewing Mode (2D and 3D), Megapixel (UP TO 2MP, 2.1–4MP, 4.1–8MP and above 8MP), Resolution (4K, Ultra Full HD, Full HD and Others), Display Type (Wall Mounted, Portable, Modular), Imaging Technology (Touch Screen, Scratch Resistant Font Glass, Failsafe Mode, Cleanable Options, Softglow & Spotview And Others), Display Color (Colour, Monochrome), Aspect Ratio (16.09, 21.09, 4.03), Component (Hardware and Services), Application (Consultation, Diagnostic, Surgical/Interventional, Telehealth, Teaching / Practice, Fetal Monitoring, Dentistry, Point Of Care, Patient-Worn Monitoring And Others) End User (Hospitals, Clinics, Nursing Facilities, Diagnostic Laboratories, Imaging/Radiology Lab, Laboratory, Rehabilitation Centers And Others), Distribution Channel (Direct Tender, Retail Sales and Others) - Industry Trends and Forecast to 2029.
Quelle est la taille et le taux de croissance du marché de l'affichage médical au Moyen-Orient et en Afrique
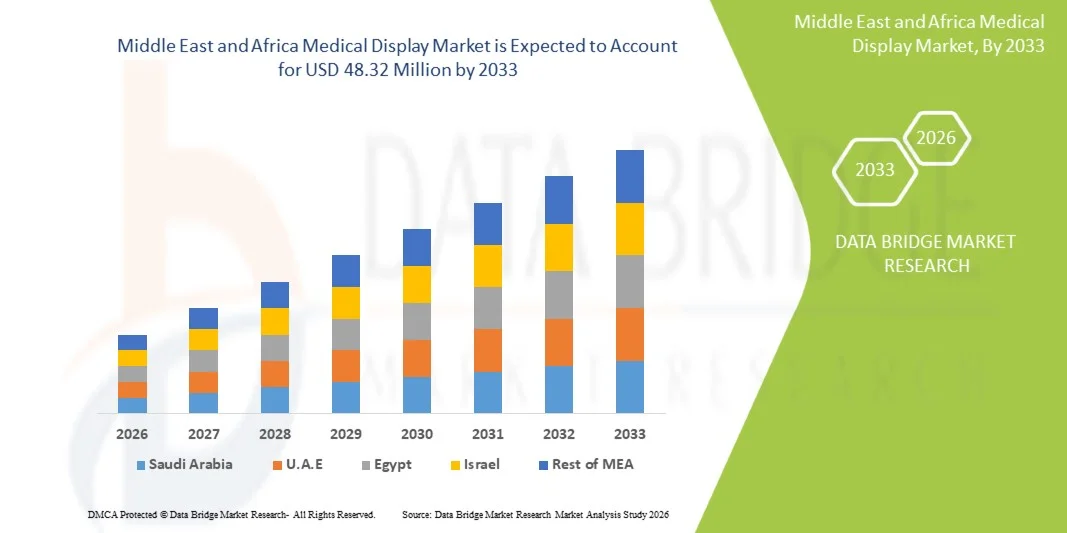
- La taille du marché de l'exposition médicale au Moyen-Orient et en Afrique a été évaluée à35,04 millions de dollars en 2025et devrait atteindre48,32 millions de dollars en 2033, à unTCAC de 4,1 %pendant la période de prévision
- La croissance du marché est en grande partie attribuable à l'augmentation des investissements dans les infrastructures de soins de santé, à l'adoption croissante de systèmes d'imagerie diagnostique de pointe et à la transformation numérique croissante des hôpitaux et des centres de diagnostic dans toute la région, ce qui entraîne une demande accrue d'affichages médicaux à haute résolution.
- En outre, l'accent croissant mis sur la détection précoce des maladies, l'expansion de la télémédecine et de la radiologie numérique et la nécessité d'une imagerie précise et de haute qualité dans la prise de décisions cliniques accélèrent l'adoption de solutions d'affichage médical, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions:
- Valeur de marché (2025):35,04 millions de dollars
- Valeur marchande prévue (2033) :48,32 millions de dollars
- Prévisions CAGR (2026-2033):4.1%
Quels sont les principaux débouchés au Moyen-Orient et en Afrique
- Les écrans médicaux, les moniteurs à haute résolution spécialisés conçus pour l'imagerie diagnostique et la visualisation clinique, deviennent de plus en plus essentiels dans les systèmes de santé modernes au Moyen-Orient et en Afrique en raison de leur capacité à fournir une clarté d'image précise, à soutenir les diagnostics numériques et à améliorer l'efficacité des flux de travail en radiologie et en applications chirurgicales.
- La demande croissante d'affichages médicaux est principalement attribuable à l'expansion rapide de l'infrastructure des soins de santé, à l'adoption croissante de systèmes d'imagerie numérique tels que l'IRM, le TDM et l'échographie, ainsi qu'à une évolution croissante vers des environnements hospitaliers sans papier et entièrement numérisés dans toute la région.
- L'Arabie saoudite a dominé le marché de l'exposition médicale au Moyen-Orient et en Afrique avec la plus grande part des revenus de 34,6 % en 2025, soutenue par de solides investissements publics dans les soins de santé dans le cadre de programmes nationaux de transformation, la modernisation rapide des hôpitaux et le déploiement généralisé de technologies avancées d'imagerie diagnostique dans les grandes villes médicales et les centres de soins tertiaires
- Les Émirats arabes unis devraient être le pays qui connaîtra la croissance la plus rapide sur le marché de l'affichage médical au Moyen-Orient et en Afrique au cours de la période de prévision en raison de l'augmentation du tourisme médical, de l'adoption de systèmes de soins de santé adaptés à l'IA et de l'amélioration continue de l'infrastructure informatique hospitalière et des capacités d'imagerie.
- Le segment Diagnostic a dominé le marché de l'affichage médical au Moyen-Orient et en Afrique avec une part de marché de 46,8 % en 2025, sous l'impulsion d'une forte utilisation en radiologie, d'une forte demande de précision à l'échelle grise et d'un recours croissant à des affichages à haute performance pour une interprétation clinique précise
Portée du rapport et segmentation du marché de l'affichage médical au Moyen-Orient et en Afrique
|
Attributs |
Moyen-Orient et Afrique Présentation médicale Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Moyen-Orient et Afrique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché de l'affichage médical au Moyen-Orient et en Afrique
L'intégration croissante de l'IA et des systèmes avancés de visualisation de l'imagerie
- Une tendance significative et accélérée sur le marché de l'affichage médical au Moyen-Orient et en Afrique est l'intégration croissante de plates-formes d'imagerie assistée par l'IA et de systèmes avancés de visualisation diagnostique avec affichages médicaux à haute résolution, améliorant la précision du diagnostic et l'efficacité du flux de travail dans les hôpitaux et les centres d'imagerie
- Par exemple, les écrans de diagnostic Barco et Eizo sont de plus en plus utilisés avec des logiciels de radiologie alimentés par l'IA dans les principaux hôpitaux des Émirats arabes unis et saoudiens, ce qui permet d'améliorer l'interprétation des images pour les applications de CT, d'IRM et de rayons X avec une plus grande clarté et précision.
- L'intégration de l'IA dans les affichages médicaux permet des fonctionnalités telles que l'amélioration automatique de l'image, le support de détection des lésions et l'étalonnage intelligent pour une qualité de diagnostic cohérente, aidant les radiologues à réduire le temps d'interprétation et à améliorer la précision des décisions cliniques
- L'intégration sans faille des affichages médicaux avec les systèmes de PACS hospitaliers et les plateformes de santé numérique permet un accès centralisé aux données d'imagerie, permettant aux médecins d'examiner, de comparer et d'analyser les analyses de patients entre les ministères en temps réel pour un diagnostic plus rapide
- Cette tendance vers des systèmes d'affichage plus intelligents, à haute résolution et interopérables modifie fondamentalement les flux de travail de l'imagerie clinique, avec des entreprises telles que Samsung Healthcare et LG développant des moniteurs de diagnostic améliorés par l'IA adaptés aux environnements hospitaliers de la région MEA
- La demande d'affichages médicaux avancés avec imagerie assistée par l'IA et compatibilité intégrée des flux de travail augmente rapidement dans les secteurs de la santé publique et privée, les hôpitaux privilégiant de plus en plus le diagnostic de précision et la transformation numérique
- De plus, l'utilisation croissante des écrans d'imagerie 3D et 4K/8K dans les applications chirurgicales et radiologiques améliore la qualité de la visualisation, soutient des procédures peu invasives et améliore les résultats globaux des patients
Dynamique du marché de l'affichage médical au Moyen-Orient et en Afrique
Chauffeur
Besoin de croissance en raison de la hausse de la numérisation des soins de santé et de la demande d'imagerie diagnostique
- L'expansion croissante de l'infrastructure des soins de santé, associée à la numérisation rapide des systèmes hospitaliers, est un facteur important de la demande croissante d'affichages médicaux dans la région du Moyen-Orient et de l'Afrique.
- Par exemple, en mars 2025, le ministère de la Santé de l'Arabie saoudite a élargi son programme hospitalier numérique en déployant des systèmes d'imagerie avancés intégrés avec des écrans de diagnostic à haute résolution pour améliorer la radiologie et les résultats chirurgicaux
- À mesure que les fournisseurs de soins de santé adoptent de plus en plus des technologies d'imagerie numérique telles que les TDM, l'IRM et l'échographie, les affichages médicaux jouent un rôle crucial pour assurer une visualisation précise et une meilleure confiance diagnostique pour les cliniciens.
- De plus, l'accent de plus en plus mis sur la détection précoce des maladies et les soins de santé préventifs encourage les hôpitaux à passer des moniteurs classiques aux écrans médicaux pour améliorer la précision et la cohérence de l'image.
- L'adoption croissante de la télémédecine, de la téléradiologie et des plateformes d'imagerie en nuage propulse la demande d'affichages médicaux, ce qui permet un diagnostic à distance et une collaboration entre les spécialistes des différentes régions.
- La transition vers des écosystèmes de soins de santé entièrement numérisés et l'augmentation des investissements dans les hôpitaux intelligents sont des facteurs clés qui accélèrent l'adoption de solutions d'affichage médical de pointe sur les marchés urbains et émergents des soins de santé
- En outre, les initiatives gouvernementales de modernisation des soins de santé et les partenariats public-privé accélèrent encore l'installation d'une infrastructure avancée d'imagerie diagnostique dans les principaux pays d'AEM
- De plus, la prévalence croissante de maladies chroniques telles que le cancer et les troubles cardiovasculaires augmente les volumes d'imagerie diagnostique, ce qui stimule la demande d'expositions médicales de haute performance.
Restriction/Défi
Coûts d'équipement élevés et infrastructures de santé limitées dans les régions émergentes
- Les préoccupations concernant le coût initial élevé des systèmes avancés d'affichage médical et le manque d'infrastructures de soins de santé dans certaines régions de l'Afrique constituent un défi important pour une plus grande pénétration du marché dans la région.
- Comme les écrans de qualité médicale exigent un strict respect des normes de diagnostic et des technologies d'étalonnage avancées, leurs coûts d'acquisition et d'entretien restent relativement élevés par rapport aux systèmes d'affichage conventionnels utilisés dans les établissements de santé en général.
- Par exemple, les petits hôpitaux et centres de diagnostic des régions africaines à faible revenu comptent souvent sur des moniteurs d'imagerie de base en raison de contraintes budgétaires, ce qui limite l'adoption de solutions de diagnostic haut de gamme
- Pour élargir l'accès aux marchés et l'adoption, il est essentiel de s'attaquer à ces obstacles liés aux coûts en offrant des produits abordables, des programmes gouvernementaux de financement des soins de santé et des partenariats stratégiques.
- En outre, la disponibilité limitée de professionnels de radiologie qualifiés et d ' experts techniques dans certaines régions limite encore l ' utilisation efficace des techniques avancées d ' affichage médical
- Surmonter ces défis grâce au développement des infrastructures, à des stratégies d'optimisation des coûts et à des programmes de formation améliorés sera essentiel pour soutenir la croissance à long terme du marché au Moyen-Orient et en Afrique.
- De plus, l'incohérence de l'approvisionnement en électricité et le sous-développement de l'infrastructure numérique dans certaines zones rurales entravent le déploiement et le fonctionnement fiables de systèmes d'affichage d'imagerie médicale de pointe.
- En outre, la lenteur des cycles d'approvisionnement dans les systèmes de santé publics peut retarder l'adoption de nouvelles technologies d'affichage médical, ce qui a une incidence sur la vitesse d'expansion globale du marché.
Moyen-Orient et Afrique Présentation médicale Portée du marché
Le marché est segmenté en fonction de la technologie, de la taille des panneaux, du mode de visualisation, du mégapixel, de la résolution, du type d'affichage, de la technologie d'imagerie, de la couleur d'affichage, du rapport d'aspect, du composant, de l'application, de l'utilisateur final et du canal de distribution.
- Par technologie
Sur la base de la technologie, le marché est segmenté en écran LCD rétroéclairé, écran LCD rétroéclairé CCFL, écran LCD TFT et écran OLED. Le segment LCD rétroéclairé domine le marché avec la plus grande part de chiffre d'affaires de 52,4% en 2025, grâce à sa luminosité supérieure, son efficacité énergétique et sa longue durée de vie opérationnelle, ce qui le rend très adapté aux environnements d'imagerie diagnostique continue dans les hôpitaux et les centres de radiologie. Ces affichages sont largement préférés dans les établissements de santé de l'AEM en raison de leur qualité d'image constante et de leurs exigences d'entretien inférieures à celles des technologies plus anciennes. En outre, le remplacement continu des systèmes CCFL par des solutions LED renforce encore la domination du marché. Leur compatibilité avec le PACS et les systèmes informatiques hospitaliers favorise également l'adoption généralisée dans les hôpitaux publics et privés. Les initiatives croissantes de transformation numérique dans les pays du Golfe accélèrent encore le déploiement de l'affichage LED.
Le segment OLED Display devrait connaître le taux de croissance le plus rapide de 19,8% entre 2026 et 2033, en raison de son rapport de contraste supérieur, de niveaux noirs plus profonds et d'une précision de couleur accrue essentielle pour l'imagerie diagnostique avancée. La technologie OLED est de plus en plus utilisée dans les centres de diagnostic haut de gamme et les hôpitaux spécialisés dans les applications d'oncologie, de neurologie et d'imagerie chirurgicale. Sa capacité à fournir une visualisation précise des différences de tissus subtils améliore significativement la prise de décision clinique. La baisse des coûts de production et les progrès technologiques rendent les écrans OLED plus accessibles dans la région. L'augmentation des investissements dans les infrastructures de soins de santé de qualité dans l'ensemble de l'Arabie saoudite et des Émirats arabes unis stimule l'adoption.
- Selon la taille du panneau
Sur la base de la taille des panneaux, le marché est segmenté en panneaux de moins de 22,9 po, de 23,0 po à 32,0 po, de 27,0 à 41,9 po et de plus de 42 po. Le segment des panneaux de 23,0"–32,0" a dominé le marché avec une part de revenus de 46,1% en 2025, grâce à son équilibre optimal entre la taille de l'écran et l'efficacité diagnostique, ce qui en fait la norme pour les postes de travail de radiologie. Ces panneaux sont largement utilisés dans les hôpitaux et les centres d'imagerie diagnostique pour l'interprétation par CT, IRM et échographie en raison de leur conception ergonomique et de leur grande compatibilité avec les flux de travail cliniques. Ils soutiennent également l'imagerie multimodale, qui améliore la productivité diagnostique. Leur rapport coût-efficacité par rapport aux plus grands panneaux confirme encore leur domination. Les améliorations continues dans les services d'imagerie hospitalière renforcent la demande pour ce segment.
Le segment des panneaux de 42 pouces supérieurs devrait connaître le taux de croissance le plus rapide de 18,5% entre 2026 et 2033, en raison de l'utilisation croissante dans les suites chirurgicales avancées et les centres de commandement de diagnostic centralisés. De grands écrans permettent une comparaison multi-images, une visualisation chirurgicale en temps réel et une meilleure collaboration entre les équipes médicales. Ces systèmes sont de plus en plus déployés dans les hôpitaux intelligents et les centres de soins tertiaires du Moyen-Orient. Leur capacité à améliorer la visualisation dans des procédures complexes comme les chirurgies peu invasives est un facteur clé de croissance. L'augmentation des investissements dans les soins de santé dans les pays du Golfe accélère encore l'adoption des écrans grand format.
- En mode Affichage
Sur la base du mode de visualisation, le marché est segmenté en 2D et 3D. Le segment 2D domine le marché avec la plus grande part de revenus de 68,7 % en 2025, grâce à son utilisation intensive dans l'imagerie diagnostique de routine, comme les rayons X, les scanners et les applications échographiques. Les écrans 2D restent la norme dans la plupart des établissements de soins de la MEA en raison de leur accessibilité, fiabilité et compatibilité avec l'infrastructure d'imagerie existante. Ils sont largement déployés dans les hôpitaux publics et les centres de diagnostic privés. Leurs exigences de traitement plus faibles les rendent adaptés aux environnements de diagnostic à volume élevé. La demande continue d'imagerie conventionnelle assure une domination soutenue de ce segment.
Le segment 3D devrait connaître le taux de croissance le plus rapide de 22,3 % entre 2026 et 2033, en raison de l'adoption croissante d'applications de planification chirurgicale, d'oncologie et d'imagerie orthopédique. La visualisation 3D fournit une perception de profondeur, ce qui améliore considérablement la précision diagnostique et la précision procédurale. Les hôpitaux des Émirats arabes unis et de l'Arabie saoudite intègrent de plus en plus l'imagerie 3D dans les processus chirurgicaux avancés. Le logiciel d'imagerie alimenté par l'IA améliore encore les performances d'affichage 3D. La hausse de la demande de chirurgies peu invasives accélère également la croissance du segment.
- Par Megapixel
Sur la base du mégapixel, le marché est segmenté en Jusqu'à 2MP, 2.1–4MP, 4.1–8MP et Au-delà de 8MP. Le segment 2.1–4MP a dominé le marché avec une part de 41,9 % en 2025, en raison de son équilibre optimal entre la qualité de résolution et l'accessibilité pour l'imagerie diagnostique de routine. Ces affichages sont largement utilisés dans les services de radiologie pour l'interprétation générale de l'imagerie dans les hôpitaux et les centres de diagnostic. Ils fournissent une clarté suffisante pour la plupart des applications cliniques sans augmenter significativement les coûts du système. Leur compatibilité avec les infrastructures hospitalières existantes favorise une large adoption. Ce segment demeure le choix privilégié pour les établissements de santé de niveau intermédiaire de la région.
Le segment des 8MP ci-dessus devrait connaître le taux de croissance le plus rapide de 24,1 % entre 2026 et 2033, en raison de la demande croissante d'imagerie à haute résolution dans les procédures diagnostiques complexes. Ces affichages sont de plus en plus utilisés en oncologie, en neurochirurgie et en imagerie cardiovasculaire où la visualisation fine des détails est essentielle. Les hôpitaux avancés adoptent des écrans à haut mégapixels pour soutenir le diagnostic assisté par l'IA et la médecine de précision. Leur capacité à afficher des images extrêmement détaillées améliore la confiance en diagnostic. Les progrès technologiques continus réduisent les coûts et élargissent l'adoption dans les établissements de soins de santé de qualité.
- Par résolution
Sur la base de la résolution, le marché est segmenté en 4K, Ultra Full HD, Full HD, et autres. Le segment Full HD domine le marché avec une part de 44,6 % en 2025, en raison de sa grande disponibilité, de son bon rapport coût-efficacité et de sa performance adéquate pour les applications d'imagerie diagnostique standard. Les écrans Full HD sont largement utilisés dans les hôpitaux et les laboratoires de diagnostic à travers le MEA pour les flux de travail de radiologie de routine. Elles offrent un équilibre entre la qualité de l'image et son accessibilité, ce qui les rend aptes à un déploiement à grande échelle. Leur compatibilité avec les systèmes d'imagerie existants renforce encore le leadership du marché. La demande continue des établissements de soins de niveau intermédiaire soutient la domination du segment.
Le segment 4K devrait connaître le taux de croissance le plus rapide de 23,5 % entre 2026 et 2033, en raison de la demande croissante d'imagerie à haute définition dans les applications diagnostiques et chirurgicales avancées. Les écrans 4K fournissent une netteté d'image significativement améliorée, permettant une meilleure visualisation des structures anatomiques fines. Ils sont de plus en plus adoptés dans des hôpitaux intelligents et des centres d'imagerie spécialisés dans les pays du Golfe. L'intégration aux systèmes de diagnostic basés sur l'IA accroît encore leur valeur clinique. L'augmentation des investissements dans les infrastructures de soins de santé avancées accélère l'adoption de 4K dans toute la région.
- Par type d'affichage
Sur la base du type d'affichage, le marché est segmenté en mur, portable et modulaire. Le segment Wall Mounted a dominé le marché avec la plus grande part de chiffre d'affaires de 49,3 % en 2025, en raison de son large usage dans les salles de radiologie, les salles d'opération et les services d'imagerie diagnostique où des systèmes fixes de visualisation haute performance sont nécessaires. Ces affichages sont préférés dans les hôpitaux en raison de leur stabilité, de leur efficacité spatiale et de leur capacité à soutenir des flux de travail continus d'imagerie à haute résolution. Ils assurent également un positionnement ergonomique optimal pour les radiologues, améliorant la précision du diagnostic et l'efficacité du workflow. Le développement des infrastructures hospitalières en Arabie saoudite et aux Émirats arabes unis renforce encore l'adoption de systèmes muraux. Leur intégration avec les systèmes PACS et HIS renforce également leur domination dans les environnements cliniques.
Le segment Portable devrait connaître le taux de croissance le plus rapide de 21,4 % entre 2026 et 2033, en raison de la demande croissante de mobilité dans les soins d'urgence, les diagnostics de chevet et les hôpitaux de campagne. Des écrans médicaux portatifs permettent l'accès à l'imagerie en temps réel dans des milieux de soins critiques tels que les unités de soins intensifs et les ambulances, améliorant les délais de réponse et la prise de décisions cliniques. L'adoption croissante de diagnostics au point de soins dans les régions reculées et mal desservies de l'Afrique favorise encore la croissance. Les progrès technologiques des panneaux légers à haute résolution améliorent la convivialité et la performance. De plus, l'expansion des initiatives de télémédecine et de soins mobiles accélère la demande de solutions portables.
- Par la technologie d'imagerie
Sur la base de la technologie d'imagerie, le marché est segmenté en écran tactile, verre avant résistant aux rayures, mode de sécurité par défaut, options propres, softglow & spotview, et autres. Le segment de Scratch Resistant Front Glass domine le marché avec une part de chiffre d'affaires de 37,8 % en 2025, en raison de son importance dans le maintien de la durabilité, de l'hygiène et des performances à long terme dans les environnements cliniques. Les présentoirs médicaux dans les hôpitaux et les laboratoires de diagnostic sont souvent exposés à une utilisation continue et au nettoyage, ce qui rend les surfaces résistantes aux rayures essentielles à la fiabilité opérationnelle. Ces affichages assurent également une clarté d'image uniforme sur de longues périodes d'utilisation. L'augmentation des normes de lutte contre les infections dans les établissements de soins de l'AEM favorise l'adoption. Leur compatibilité avec les environnements stériles permet une utilisation généralisée dans les salles d'opération et les services de radiologie.
Le segment Softglow & Spotview devrait connaître le taux de croissance le plus rapide de 23,2 % entre 2026 et 2033, en raison de la demande croissante de techniques de visualisation améliorées qui améliorent la précision diagnostique. Ces technologies aident les radiologues à mettre en évidence des domaines d'intérêt particuliers sans compromettre la qualité globale de l'image, améliorant ainsi la précision de détection des anomalies subtiles. Ils sont de plus en plus utilisés en oncologie et en imagerie diagnostique complexe. L'intégration aux systèmes d'imagerie assistée par l'IA améliore encore leur efficacité. L'adoption croissante dans les hôpitaux avancés et les centres de diagnostic spécialisés dans la région du Golfe accélère la croissance du segment.
- Par Couleur d'affichage
Sur la base de la couleur d'affichage, le marché est segmenté en couleur et monochrome. Le segment Color domine le marché avec la plus grande part de revenus de 61,5 % en 2025, grâce à son utilisation étendue dans les applications générales d'imagerie diagnostique, de visualisation chirurgicale et d'imagerie multimodale. Les écrans couleur permettent une visualisation améliorée des structures anatomiques, ce qui les rend très adaptés à l'interprétation par CT, IRM et échographie. Les hôpitaux du MEA préfèrent de plus en plus les écrans couleur en raison de leur polyvalence et de leur compatibilité avec les systèmes d'imagerie modernes. Leur capacité à soutenir des flux de travail d'imagerie avancés contribue grandement à l'efficacité clinique. Les améliorations continues de l'infrastructure de diagnostic des hôpitaux renforcent encore la domination de ce segment.
Le segment monochrome devrait connaître le taux de croissance le plus rapide de 18,9 % entre 2026 et 2033, en raison de son utilisation critique dans les applications de radiologie nécessitant une haute précision à l'échelle des gris, comme la mammographie et l'interprétation des rayons X. Les écrans monochromes offrent une résolution de contraste supérieure, permettant de détecter les variations subtiles des tissus essentielles pour un diagnostic précoce. Ils sont largement utilisés dans les centres de diagnostic spécialisés et les services de radiologie. L'augmentation de la prévalence des programmes de dépistage du cancer dans les pays de l'AEM accroît encore la demande. Leur rapport coût-efficacité par rapport aux systèmes de couleur avancés soutient également l'adoption dans les établissements de soins de santé de niveau intermédiaire.
- Par rapport à l'aspect
Sur la base du ratio d'aspect, le marché est segmenté en 16:9, 21:9 et 4:3. Le segment 16:9 domine le marché avec une part de chiffre d'affaires de 54,2% en 2025, sous l'effet de sa compatibilité avec la plupart des logiciels d'imagerie modernes, les systèmes PACS et les applications diagnostiques. Ce format grand écran permet un multitâche efficace et une comparaison d'images côte à côte, ce qui est essentiel dans les flux de travail en radiologie. Les hôpitaux de la MEA préfèrent les affichages 16:9 en raison de leur standardisation et facilité d'intégration avec l'infrastructure informatique existante. Leur polyvalence à travers de multiples modalités d'imagerie favorise une adoption généralisée. La modernisation continue des établissements de santé renforce la domination du segment.
Le segment 21:9 devrait connaître le taux de croissance le plus rapide de 20,6% entre 2026 et 2033, dû à la demande croissante d'affichages ultra larges dans des environnements diagnostiques et chirurgicaux avancés. Ces affichages permettent de visionner simultanément plusieurs ensembles de données d'imagerie, ce qui améliore l'efficacité du travail des radiologues et des chirurgiens. Ils sont de plus en plus adoptés dans les hôpitaux intelligents et les centres de commandement de l'imagerie dans les pays du Golfe. Les capacités de visualisation améliorées soutiennent des procédures complexes et une collaboration multidisciplinaire. L'augmentation des investissements dans la transformation numérique des soins de santé accélère l'adoption d'écrans ultra larges.
- Par composante
Sur la base de la composante, le marché est segmenté en matériel et services. Le segment du matériel dominait le marché avec la plus grande part de chiffre d'affaires de 78,6 % en 2025, sous l'impulsion de la forte demande d'unités d'affichage de qualité médicale de pointe, de panneaux à haute résolution, de systèmes d'étalonnage et de moniteurs d'imagerie intégrés dans les hôpitaux et les centres de diagnostic. Le matériel constitue le noyau des systèmes d'affichage médical, car les hôpitaux privilégient les équipements de visualisation haute performance pour la radiologie, la chirurgie et les applications diagnostiques. L'acquisition croissante de moniteurs d'affichage avancés dans les hôpitaux intelligents de toute l'Arabie saoudite et des Émirats arabes unis renforce encore la domination du segment. Les mises à niveau continues des systèmes existants vers les écrans numériques haute résolution alimentent également la demande. L'installation croissante de matériel d'imagerie intégré PACS appuie davantage le leadership du marché.
Le segment Services devrait connaître le taux de croissance le plus rapide (22,7 %) de 2026 à 2033, en raison de la demande croissante de services d'installation, d'étalonnage, de maintenance et d'intégration de logiciels. Les hôpitaux comptent de plus en plus sur des fournisseurs de services spécialisés pour assurer des performances d'affichage précises et la conformité aux normes d'imagerie diagnostique. L'adoption croissante de systèmes d'imagerie compatibles avec l'IA accroît également la nécessité de mettre à jour continuellement les logiciels et d'optimiser le système. Les contrats de services deviennent essentiels au maintien de la disponibilité et de l'exactitude de l'image dans les milieux de soins critiques. L'expansion de l'infrastructure informatique des soins de santé dans l'ensemble de l'AEM accélère encore la demande de services gérés.
- Par demande
Sur la base de l'application, le marché est segmenté en consultation, diagnostic, chirurgie/intervention, télésanté, enseignement/pratique, surveillance foetale, dentisterie, point de soins, surveillance du patient, etc. Le segment Diagnostic a dominé le marché avec une part de revenus de 46,8 % en 2025, grâce à l'utilisation intensive d'écrans médicaux dans les flux de travail de radiologie, de pathologie et d'interprétation d'imagerie. Les hôpitaux et les centres de diagnostic de l'ensemble de l'AEM comptent fortement sur des écrans à haute résolution pour l'analyse du TDM, de l'IRM et des rayons X, assurant ainsi une prise de décision clinique précise. Le fardeau croissant des maladies chroniques comme le cancer et les troubles cardiovasculaires augmente encore les volumes d'imagerie diagnostique. L'expansion de l'infrastructure hospitalière et des services d'imagerie renforce la domination du segment. La transformation numérique continue des systèmes de santé favorise également l'adoption généralisée.
Le segment chirurgical/interventionnel devrait connaître le taux de croissance le plus rapide de 24,9 % entre 2026 et 2033, en raison de l'adoption croissante d'interventions chirurgicales guidées par l'image et peu invasives. Les affichages médicaux sont de plus en plus utilisés dans les salles d'opération pour assurer la visualisation en temps réel pendant les opérations complexes. Les investissements croissants dans les suites chirurgicales avancées dans les pays du Golfe stimulent encore la demande. L'intégration de l'imagerie assistée par l'IA et de la visualisation 3D améliore la précision et les résultats chirurgicaux. L'accent mis de plus en plus sur la sécurité des patients et la précision des procédures accélère l'adoption d'affichages chirurgicaux de haute performance.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, cliniques, établissements de soins infirmiers, laboratoires de diagnostic, laboratoires d'imagerie/radiologie, laboratoires, centres de réadaptation, etc. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus de 58,9 % en 2025, tirée par des volumes élevés de patients, une infrastructure d'imagerie avancée et l'adoption généralisée de systèmes de diagnostic numérique. Les hôpitaux sont les principaux utilisateurs d'expositions médicales pour la radiologie, la chirurgie et les applications de soins d'urgence dans l'ensemble des AEM. L'augmentation des investissements dans les hôpitaux intelligents et les programmes de modernisation des soins de santé en Arabie saoudite et aux Émirats arabes unis renforce encore la demande. Les hôpitaux bénéficient également de systèmes PACS intégrés, nécessitant des affichages haute performance pour des workflows efficaces. L'expansion continue des centres de soins tertiaires soutient davantage la domination du segment.
Le segment des laboratoires d'imagerie et de radiologie devrait connaître le taux de croissance le plus rapide de 23,6 % entre 2026 et 2033, en raison de la demande croissante de services d'imagerie diagnostique spécialisés. Ces installations reposent largement sur des écrans haute résolution pour une interprétation précise des images médicales selon plusieurs modalités. L'externalisation croissante des services de diagnostic et la croissance des centres d'imagerie autonomes soutiennent l'expansion du segment. La prévalence croissante des maladies chroniques nécessitant une imagerie avancée alimente davantage la demande. Les investissements dans les réseaux de diagnostic privés dans l'ensemble des AEM accélèrent l'adoption de systèmes d'affichage médical avancés.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en appels d'offres directs, ventes au détail et autres. Le segment des appels d'offres directs a dominé le marché avec une part de 63,4 % en 2025, grâce à l'acquisition à grande échelle de systèmes d'affichage médical par les hôpitaux gouvernementaux, les établissements de santé publics et les grandes chaînes d'hôpitaux privés. L'approvisionnement direct assure l'uniformité de l'équipement, les avantages de prix en vrac et le respect des règlements en matière de soins de santé. Les programmes de modernisation des soins de santé menés par le gouvernement dans les pays visés par l'AEM contribuent de façon significative à la domination du segment. Les contrats de fourniture à long terme avec les fabricants et les intégrateurs de systèmes renforcent encore ce canal. L'expansion des projets nationaux d'infrastructures de soins de santé favorise également la croissance continue.
Le segment des ventes au détail devrait connaître le taux de croissance le plus rapide de 21,8% entre 2026 et 2033, en raison de la demande croissante des petites cliniques, des centres de diagnostic et des professionnels de la santé privés. Les chaînes de vente au détail offrent une flexibilité, des approvisionnements plus rapides et une plus grande accessibilité pour les établissements de soins de taille moyenne. La croissance des prestataires de soins de santé privés et des services de diagnostic ambulatoire accélère encore la demande. Le commerce électronique et les distributeurs de matériel médical spécialisé élargissent l'accès aux systèmes d'affichage avancés. L'adoption croissante de solutions d'imagerie médicale rentables sur les marchés émergents des AEM favorise également la croissance du segment.
Moyen-Orient et Afrique Médical Display Market Analyse régionale
- L'Arabie saoudite a dominé le marché de l'exposition médicale au Moyen-Orient et en Afrique avec la plus grande part des revenus de 34,6 % en 2025, soutenue par de solides investissements publics dans les soins de santé dans le cadre de programmes nationaux de transformation, la modernisation rapide des hôpitaux et le déploiement généralisé de technologies avancées d'imagerie diagnostique dans les grandes villes médicales et les centres de soins tertiaires
- Les fournisseurs de soins de santé du pays accordent une grande valeur à la précision de l'imagerie à haute résolution, à l'interopérabilité avec les systèmes hospitaliers numériques et à l'intégration sans faille des affichages médicaux avec les plateformes de diagnostic basées sur le PACS et l'IA, ce qui permet de prendre des décisions cliniques plus rapides et plus précises à travers la radiologie et les applications chirurgicales.
- Cette adoption généralisée est également soutenue par l'augmentation des dépenses de soins de santé, le déploiement accru de modalités d'imagerie de pointe, et l'accent fortement mis sur la détection précoce des maladies et la transformation numérique des soins de santé, faisant de l'Arabie saoudite la plaque tournante de l'adoption d'affichages médicaux avancés dans la région.
Aperçu du marché de l'exposition médicale en Afrique du Sud
Le marché de l'exposition médicale en Afrique du Sud devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de la demande croissante d'amélioration des capacités d'imagerie diagnostique et de l'augmentation des investissements en soins de santé dans les centres médicaux urbains. Le fardeau croissant des maladies chroniques comme le cancer et les troubles cardiovasculaires augmente la nécessité de solutions de radiologie avancées. De plus, l'expansion des établissements de santé privés et des centres d'imagerie diagnostique favorise l'adoption d'écrans médicaux. La transformation progressive du numérique dans le domaine des soins de santé et la sensibilisation accrue aux technologies d'imagerie de pointe contribuent à la croissance du marché.
Aperçu du marché de l'exposition médicale en Arabie saoudite
Le marché de l'exposition médicale en Arabie saoudite devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par le développement d'infrastructures de soins de santé à grande échelle dans le cadre d'initiatives nationales de transformation et l'adoption croissante de systèmes hospitaliers intelligents. Le pays met fortement l'accent sur l'imagerie diagnostique de haute précision, ce qui entraîne un déploiement généralisé d'écrans médicaux de pointe dans les applications de radiologie, de chirurgie et de télésanté. L'intégration de solutions d'imagerie assistée par l'IA et de plateformes de soins de santé basées sur le cloud améliore encore l'efficacité diagnostique. De plus, les investissements continus dans la modernisation des hôpitaux et les centres de soins spécialisés renforcent la demande de technologies d'affichage médical performantes.
Aperçu du marché de l'exposition médicale en Égypte
Le marché égyptien de l'affichage médical est sur le point de croître à un TCAC fort pendant la période de prévision, en raison de l'élargissement de l'accès aux soins de santé, de l'accent accru mis par le gouvernement sur la modernisation des hôpitaux et de la demande croissante de solutions d'imagerie diagnostique de pointe. Le pays assiste à l ' adoption progressive de systèmes de santé numériques, en particulier dans les grands hôpitaux urbains et les laboratoires de diagnostic. La prévalence croissante des maladies chroniques et le besoin croissant de diagnostic précoce stimulent encore davantage la demande d'expositions médicales. De plus, les partenariats internationaux et les programmes de développement des soins de santé appuient l'introduction d'une infrastructure d'imagerie moderne partout au pays.
Aperçu du marché de l'affichage médical au Nigéria
Le marché nigérian de l'exposition médicale prend de l'ampleur en raison de l'amélioration de l'infrastructure des soins de santé, de l'augmentation des investissements du secteur privé et de la sensibilisation aux technologies avancées d'imagerie diagnostique. L'augmentation de la population du pays et l'augmentation du fardeau des maladies stimulent la demande d'outils de diagnostic efficaces dans les hôpitaux et les centres d'imagerie. L'adoption d'affichages médicaux augmente progressivement dans les établissements de soins urbains, grâce à l'expansion des réseaux de diagnostic privés. En outre, les efforts de modernisation des soins de santé et les initiatives de transformation numérique devraient stimuler davantage la croissance du marché dans les années à venir.
Quelles sont les meilleures entreprises au Moyen-Orient et en Afrique Medical Display Market
L'industrie de l'affichage médical au Moyen-Orient et en Afrique est principalement dirigée par des entreprises bien établies, notamment :
- Barco NV(Belgique)
- Société EIZO(Japon)
- Siemens Healthineers AG(Allemagne)
- La société Koninklijke Philips N.V.(PaysBas)
- LG Electronics Inc.(Corée du Sud)
- Société du groupe Sony (Japon)
- NEC Corporation (Japon)
- Advantech Co., Ltd. (Taiwan)
- BenQ Medical Technology Corp. (Taiwan)
- FSN Medical Technologies (États-Unis)
- Imagerie chirurgicale des SND (États-Unis)
- Double Black Imaging Inc. (États-Unis)
- Totoku Electric Co., Ltd. (Japon)
- Jusha Medical (Chine)
- Onyx Healthcare Inc. (Taiwan)
- Exposition médicale Reshin (Chine)
- Axiomtek Co., Ltd. (Taiwan)
- Panasonic Corporation (Japon)
- KARL STORZ SE & Co. KG (Allemagne)
- Steris plc (Royaume-Uni)
Quelles sont les évolutions récentes au Moyen-Orient et en Afrique Medical Display Market
- En janvier 2025, Philips a présenté ses solutions avancées d'imagerie et de visualisation des soins de santé à Arab Health 2025 à Dubaï, y compris des systèmes de diagnostic compatibles avec l'IA intégrés à des affichages médicaux de haute performance. Les solutions étaient axées sur l'amélioration de la précision de l'imagerie, de l'efficacité des processus et de la prise de décisions cliniques en temps réel dans les hôpitaux du Moyen-Orient. La vitrine a mis en lumière l'imagerie en nuage, les outils de visualisation avancés et les systèmes informatiques hospitaliers intégrés
- En janvier 2025, LG Electronics a présenté sa dernière série de solutions d'affichage médical haute résolution à Arab Health à Dubaï, avec des moniteurs chirurgicaux 8MP et 4K conçus pour le diagnostic avancé et l'imagerie chirurgicale. Les présentoirs visent à améliorer la précision clinique, à réduire l'exposition aux rayonnements et à soutenir les applications orthopédiques et radiologiques. Le lancement renforce la présence des LG dans les initiatives de numérisation des soins de santé au Moyen-Orient
- En mars 2024, EIZO Corporation a présenté ses solutions de visualisation chirurgicale Curator à Arab Health à Dubaï, mettant en lumière les moniteurs chirurgicaux 4K et les systèmes d'imagerie OR intégrés pour les workflows hospitaliers avancés. La solution est axée sur l'amélioration de la visualisation chirurgicale en temps réel et du support endoscopie dans les salles d'opération. Il reflète l'adoption croissante de salles d'opération numériques intégrées dans les hôpitaux du Moyen-Orient
- En janvier 2024, EIZO Corporation a exposé ses systèmes d'affichage chirurgical et de diagnostic RadiForce de Curator à Arab Health à Dubaï, mettant en vedette des moniteurs chirurgicaux 4K et des écrans de radiologie de haute précision pour les salles d'opération. Ces systèmes ont été conçus pour améliorer la visualisation chirurgicale, l'imagerie par endoscopie et les flux de travail en radiologie dans les milieux hospitaliers avancés. La présentation a mis en lumière la demande croissante de systèmes intégrés de visualisation des RUP dans les établissements de santé de l'AEM
- En janvier 2023, Barco a présenté ses systèmes avancés de diagnostic et d'affichage chirurgical à Arab Health à Dubaï, mettant l'accent sur les solutions d'imagerie de haute précision pour la radiologie, la mammographie, la pathologie et les salles d'opération. La société a mis en avant ses technologies d'affichage de nouvelle génération conçues pour améliorer la précision diagnostique et l'efficacité clinique dans les hôpitaux du Moyen-Orient
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIVES OF THE STUDY
1.2 MARKET DEFINITION
1.3 OVERVIEW OF MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET
1.4 LIMITATIONS
1.5 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 MARKETS COVERED
2.2 GEOGRAPHICAL SCOPE
2.3 YEARS CONSIDERED FOR THE STUDY
2.4 CURRENCY AND PRICING
2.5 DBMR TRIPOD DATA VALIDATION MODEL
2.6 MULTIVARIATE MODELLING
2.7 TECHNOLOGYLIFELINE CURVE
2.8 PRIMARY INTERVIEWS WITH KEY OPINION LEADERS
2.9 DBMR MARKET POSITION GRID
2.1 MARKET APPLICATION COVERAGE GRID
2.11 VENDOR SHARE ANALYSIS
2.12 SECONDARY SOURCES
2.13 ASSUMPTIONS
3 EXECUTIVE SUMMARY
3.1 PESTEL
3.2 PORTER'S FIVE FORCES MODEL
3.3 TECHNOLOGICAL LANDSCAPE IN THE MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET
3.3.1 ORGANIC LIGHT EMITTING DIODE (OLED)
3.3.2 LIGHT EMITTING DIODE (LED), TECHNOLOGY
3.3.3 LIQUID CRYSTAL DISPLAY (LCD)
4 VALUE CHAIN ANALYSIS: MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET
5 MARCHÉ DE L'EXPOSITION MÉDICALE AU MOYEN-ORIENT ET EN AFRIQUE : RÉGLEMENTATION
6 APERÇU DU MARCHÉ
6.1 PILOTES
6.1.1 LA TENDANCE CROISSANTE VERS LES TRAITEMENTS MINIMALEMENT INVASIFS
6.1.2 CROISSANCE DES INFRASTRUCTURES DE SANTÉ
6.1.3 AUGMENTATION DU NOMBRE DE CENTRES D'IMAGERIE DIAGNOSTIQUE
6.2 RESTRICTIONS
6.2.1 AUGMENTATION DE L'UTILISATION D'ÉCRANS MÉDICAUX REMIS À NEUF
6.2.2 LA COMMUNAUTÉ MÉDICALE A TENTÉ DE TIRER PROFIT DE LA SITUATION
6.2.3 COÛTS ÉLEVÉS DES DISPOSITIFS D'AFFICHAGE MÉDICAUX
6.3 OPPORTUNITÉS
6.3.1 INITIATIVES STRATÉGIQUES DES ACTEURS DU MARCHÉ
6.3.2 PROGRÈS TECHNOLOGIQUES DANS LES INSTRUMENTS D'AFFICHAGE MÉDICAUX
6.3.3 AUGMENTATION DU REVENU DISPONIBLE
6.4 DÉFIS
6.4.1 MANQUE D'EXPERTISE QUALIFIÉE
6.4.2 RÉGLEMENTATIONS STRICTES
7 MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR TECHNOLOGIE
7.1 APERÇU
ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED 7.2
ÉCRAN LCD RÉTROÉCLAIRÉ 7.3 CCFL
ÉCRAN LCD RÉTROÉCLAIRÉ TFT 7,4
ÉCRAN OLED 7,5
7.5.1 AMOLED
7.5.2 PMOLED
8 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR TAILLE DE PANNEAU
8.1 APERÇU
8,2 MOINS DE 22,9
8.2.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
8.2.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
8.2.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
8.2.4 ÉCRAN OLED
8,3 23,0- 32,0
8.3.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
8.3.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
8.3.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
8.3.4 ÉCRAN OLED
8,4 32,1-42,0
8.4.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
8.4.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
8.4.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
8.4.4 ÉCRAN OLED
8,5 PLUS DE 42
8.5.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
8.5.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
8.5.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
8.5.4 ÉCRAN OLED
9 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR MODE DE VISUALISATION
9.1 APERÇU
9.2 2D
9.3 3D
10 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR MEGAPIXEL
10.1 APERÇU
10.2 2.1-4MP
10,3 4,1-8 MP
10,4 AU-DESSUS DE 8 MP
10,5 JUSQU'À 2 MP
11 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉSOLUTION
11.1 APERÇU
11.2 4K
11.3 ULTRA FULL HD
11,4 FULL HD
11,5 AUTRES
12 MARCHÉ DES AFFICHAGES MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR TYPE D'AFFICHAGE
12.1 APERÇU
12.2 MONTAGE MURAL
12.3 PORTABLE
12.4 MODULAIRE
13 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR COULEUR D'AFFICHAGE
13.1 APERÇU
13.2 COULEUR
13.2.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
13.2.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
13.2.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
13.2.4 ÉCRAN OLED
13.3 MONOCHROME
13.3.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
13.3.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
13.3.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
13.3.4 ÉCRAN OLED
14 MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR COMPOSANT
14.1 APERÇU
14.2 MATÉRIEL
14.2.1 ACCESSOIRES
14.2.2 CAPTEURS
14.2.3 PANNEAUX
14.2.4 AUTRES
14.3 SERVICES
14.3.1 CONSEIL
14.3.2 INSTALLATION
14.3.3 SERVICES APRÈS-VENTE
15 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR APPLICATION
15.1 APERÇU
15.2 DIAGNOSTIC
15.2.1 PAR TYPE
15.2.1.1 RADIOLOGIE GÉNÉRALE
15.2.1.2 MAMMOGRAPHIE
15.2.1.3 PATHOLOGIE NUMÉRIQUE
15.2.1.4 MULTIMODALITÉ
15.2.2 PAR TAILLE DE PANNEAU
15.2.2.1 MOINS DE 22,9
15.2.2.2 23.0- 32.0
15.2.2.3 32.1-42.0
15.2.2.4 PLUS DE 42
15.3 CHIRURGICAL/INTERVENTIONNEL
15.3.1 PAR TYPE
15.3.1.1 CARDIOVASCULAIRE
15.3.1.2 ONCOLOGIE
15.3.1.3 NEUROLOGIE
15.3.1.4 OPHTALMOLOGIE
15.3.1.5 AUTRES
15.3.2 PAR TAILLE DE PANNEAU
15.3.2.1 MOINS DE 22,9
15.3.2.2 23,0- 32,0
15.3.2.3 32.1-42.0
15.3.2.4 PLUS DE 42
15.4 SURVEILLANCE PORTÉE PAR LE PATIENT
15.5 CONSULTATION
15.6 TÉLÉSANTÉ
15.6.1 PAR TAILLE DE PANNEAU
15.6.1.1 MOINS DE 22,9
15.6.1.2 23,0- 32,0
15.6.1.3 32.1-42.0
15.6.1.4 PLUS DE 42
15.7 ENSEIGNEMENT/PRATIQUE
15.7.1 PAR TAILLE DE PANNEAU
15.7.1.1 MOINS DE 22,9
15.7.1.2 23.0- 32.0
15.7.1.3 32.1-42.0
15.7.1.4 PLUS DE 42
15.8 DENTISTERIE
15.8.1 PAR TAILLE DE PANNEAU
15.8.1.1 MOINS DE 22,9
15.8.1.2 23.0- 32.0
15.8.1.3 32.1-42.0
15.8.1.4 PLUS DE 42
15.9 POINT DE SOINS
15.9.1 PAR TAILLE DE PANNEAU
15.9.1.1 MOINS DE 22,9
15.9.1.2 23.0- 32.0
15.9.1.3 32.1-42.0
15.9.1.4 PLUS DE 42
15.1 SURVEILLANCE FŒTALE
15.10.1 PAR TAILLE DE PANNEAU
15.10.1.1 MOINS DE 22,9
15.10.1.2 23.0- 32.0
15.10.1.3 32.1-42.0
15.10.1.4 PLUS DE 42
15.11 AUTRES
16 MARCHÉ DES AFFICHAGES MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR UTILISATEUR FINAL
16.1 APERÇU
16.2 HÔPITAUX
16.2.1 PAR ZONE
16.2.1.1 SALLE D'OPÉRATION
16.2.1.2 UNITÉ DE CHIRURGIE
16.2.1.3 AUTRES
16.2.2 PAR TECHNOLOGIE
16.2.2.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
16.2.2.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
16.2.2.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
16.2.2.4 ÉCRAN OLED
16.2.3 CLINIQUES
16.2.3.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
16.2.3.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
16.2.3.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
16.2.3.4 ÉCRAN OLED
16.2.4 ÉTABLISSEMENTS DE SOINS INFIRMIERS
16.2.4.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
16.2.4.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
16.2.4.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
16.2.4.4 ÉCRAN OLED
16.2.5 LABORATOIRES DE DIAGNOSTIC
16.2.5.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
16.2.5.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
16.2.5.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
16.2.5.4 ÉCRAN OLED
16.3 LABORATOIRE D'IMAGERIE/RADIOLOGIE
16.3.1 LABORATOIRE
16.3.1.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
16.3.1.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
16.3.1.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
16.3.1.4 ÉCRAN OLED
16.3.2 CENTRES DE RÉADAPTATION
16.3.2.1 ÉCRAN LCD RÉTROÉCLAIRÉ PAR LED
16.3.2.2 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL
16.3.2.3 ÉCRAN LCD RÉTROÉCLAIRÉ TFT
16.3.2.4 ÉCRAN OLED
16.4 AUTRES
17 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR TECHNOLOGIE D'IMAGERIE
17.1 APERÇU
17.2 ÉCRAN TACTILE
17.3 VERRE DE POLICE RÉSISTANT AUX RAYURES
17.4 MODE DE SÉCURITÉ INTÉGRALE
17.5 OPTIONS DE NETTOYAGE
17.6 SOFTGLOW et SPOTVIEW
17.7 AUTRES
18 MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR RAPPORT D'ASPECT
18.1 APERÇU
18.2 30/12/1899 16:09:00
18.3 30/12/1899 21:09:00
18.4 30/12/1899 04:03:00
19 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR CANAL DE DISTRIBUTION
19.1 APERÇU
19.2 APPELS D'OFFRES DIRECTS
19.3 VENTES AU DÉTAIL
19.4 AUTRES
20 MARCHÉS DE L'EXPOSITION MÉDICALE AU MOYEN-ORIENT ET EN AFRIQUE, PAR GÉOGRAPHIE
20.1 MOYEN-ORIENT ET AFRIQUE
20.1.1 AFRIQUE DU SUD
20.1.2 ARABIE SAOUDITE
20.1.3 Émirats arabes unis
20.1.4 ÉGYPTE
20.1.5 ISRAËL
20.1.6 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
21 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE : PAYSAGE DES ENTREPRISES
21.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MOYEN-ORIENT ET AFRIQUE
22 ANALYSE SWOT
23 PROFIL DE L'ENTREPRISE
23.1 ADVANTECH CO., LTD
23.1.1 INSTANTANÉ DE L'ENTREPRISE
23.1.2 ANALYSE DES REVENUS
23.1.3 ANALYSE DES ACTIONS DE LA SOCIÉTÉ
23.1.4 PORTEFEUILLE DE PRODUITS
23.1.5 ÉVOLUTIONS RÉCENTES
23.2 HP DEVELOPMENT COMPANY, LP
23.2.1 INSTANTANÉ DE L'ENTREPRISE
23.2.2 ANALYSE DES REVENUS
23.2.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
23.2.4 PORTEFEUILLE DE PRODUITS
23.2.5 ÉVOLUTION RÉCENTE
23.3 DELL INC.
23.3.1 INSTANTANÉ DE L'ENTREPRISE
23.3.2 ANALYSE DES REVENUS
23.3.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
23.3.4 PORTEFEUILLE DE PRODUITS
23.3.5 ÉVOLUTIONS RÉCENTES
23.4 ALPINION MEDICAL SYSTEMS CO., LTD
23.4.1 INSTANTANÉ DE L'ENTREPRISE
23.4.2 ANALYSE DES ACTIONS DE LA SOCIÉTÉ
23.4.3 PORTEFEUILLE DE PRODUITS
23.4.4 ÉVOLUTIONS RÉCENTES
23,5 STÉRIS
23.5.1 INSTANTANÉ DE L'ENTREPRISE
23.5.2 ANALYSE DES REVENUS
23.5.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
23.5.4 PORTEFEUILLE DE PRODUITS
23.5.5 ÉVOLUTION RÉCENTE
23,6 AMPRONIX
23.6.1 INSTANTANÉ DE L'ENTREPRISE
23.6.2 PORTEFEUILLE DE PRODUITS
23.6.3 ÉVOLUTION RÉCENTE
23.7 AXIOMTEK CO., LTD.
23.7.1 INSTANTANÉ DE L'ENTREPRISE
23.7.2 ANALYSE DES REVENUS
23.7.3 PORTEFEUILLE DE PRODUITS
23.7.4 ÉVOLUTION RÉCENTE
23,8 BARCO
23.8.1 INSTANTANÉ DE L'ENTREPRISE
23.8.2 ANALYSE DES REVENUS
23.8.3 PORTEFEUILLE DE PRODUITS
23.8.4 ÉVOLUTIONS RÉCENTES
23,9 BENQ
23.9.1 INSTANTANÉ DE L'ENTREPRISE
23.9.2 PORTEFEUILLE DE PRODUITS
23.9.3 ÉVOLUTIONS RÉCENTES
23.1 COJE CO., LTD.
23.10.1 INSTANTANÉ DE L'ENTREPRISE
23.10.2 PORTEFEUILLE DE PRODUITS
23.10.3 ÉVOLUTIONS RÉCENTES
23.11 EIZO INC (2021)
23.11.1 INSTANTANÉ DE L'ENTREPRISE
23.11.2 ANALYSE DES REVENUS
23.11.3 PORTEFEUILLE DE PRODUITS
23.11.4 ÉVOLUTION RÉCENTE
23.12 FSN TECHNOLOGIES MÉDICALES.
23.12.1 INSTANTANÉ DE L'ENTREPRISE
23.12.2 PORTEFEUILLE DE PRODUITS
23.12.3 ÉVOLUTION RÉCENTE
23.13 HISENSE MEDICAL EQUIPMENT CO, LTD (FILIALE DU GROUPE HISENSE)
23.13.1 INSTANTANÉ DE L'ENTREPRISE
23.13.2 ANALYSE DES REVENUS
23.13.3 PORTEFEUILLE DE PRODUITS
23.13.4 ÉVOLUTION RÉCENTE
23.14 KONINKLIJKE PHILIPS NV (2021)
23.14.1 INSTANTANÉ DE L'ENTREPRISE
23.14.2 ANALYSE DES REVENUS
23.14.3 PORTEFEUILLE DE PRODUITS
23.14.4 ÉVOLUTION RÉCENTE
23.15 LG DISPLAY CO., LTD.
23.15.1 INSTANTANÉ DE L'ENTREPRISE
23.15.2 ANALYSE DES REVENUS
23.15.3 PORTEFEUILLE DE PRODUITS
23.15.4 ÉVOLUTION RÉCENTE
23.16 NANJING JUSHA COMMERCIAL & TRADING CO., LTD.
23.16.1 INSTANTANÉ DE L'ENTREPRISE
23.16.2 PORTEFEUILLE DE PRODUITS
23.16.3 ÉVOLUTIONS RÉCENTES
23.17 NOVANTA INC. (2021)
23.17.1 INSTANTANÉ DE L'ENTREPRISE
23.17.2 ANALYSE DES REVENUS
23.17.3 PORTEFEUILLE DE PRODUITS
23.17.4 ÉVOLUTIONS RÉCENTES
23.18 ONYX HEALTHCARE INC. (FILIALE D'AAEON TECHNOLOGY INC.)
23.18.1 INSTANTANÉ DE L'ENTREPRISE
23.18.2 ANALYSE DES REVENUS
23.18.3 PORTEFEUILLE DE PRODUITS
23.18.4 ÉVOLUTIONS RÉCENTES
23.19 PANASONIC HOLDINGS CORPORATION
23.19.1 INSTANTANÉ DE L'ENTREPRISE
23.19.2 ANALYSE DES REVENUS
23.19.3 ÉVOLUTION RÉCENTE
23.2 QUEST MEDICAL, INC. (UNE FILIALE D'ATRION CORPORATION)
23.20.1 INSTANTANÉ DE L'ENTREPRISE
23.20.2 ANALYSE DES REVENUS
23.20.3 PORTEFEUILLE DE PRODUITS
23.20.4 ÉVOLUTIONS RÉCENTES
23.21 REIN MEDICAL GMBH
23.21.1 INSTANTANÉ DE L'ENTREPRISE
23.21.2 PORTEFEUILLE DE PRODUITS
23.21.3 ÉVOLUTIONS RÉCENTES
23.22 Solutions d'affichage Sharp NEC (2021)
23.22.1 INSTANTANÉ DE L'ENTREPRISE
23.22.2 PORTEFEUILLE DE PRODUITS
23.22.3 ÉVOLUTIONS RÉCENTES
23.23 SHENZHEN BEACON DISPLAY TECHNOLOGY CO., LTD.
23.23.1 INSTANTANÉ DE L'ENTREPRISE
23.23.2 PORTEFEUILLE DE PRODUITS
23.23.3 ÉVOLUTION RÉCENTE
23.24 SHENZHEN JLD DISPLAY EXPERT CO., LTD
23.24.1 INSTANTANÉ DE L'ENTREPRISE
23.24.2 PORTEFEUILLE DE PRODUITS
23.24.3 ÉVOLUTIONS RÉCENTES
23.25 SIEMENS HEALTHCARE GMBH
23.25.1 INSTANTANÉ DE L'ENTREPRISE
23.25.2 ANALYSE DES REVENUS
23.25.3 PORTEFEUILLE DE PRODUITS
23.25.4 ÉVOLUTION RÉCENTE
23.26 SONY GROUP CORPORATION
23.26.1 INSTANTANÉ DE L'ENTREPRISE
23.26.2 ANALYSE DES REVENUS
23.26.3 PORTEFEUILLE DE PRODUITS
23.26.4 ÉVOLUTION RÉCENTE
23.27 ORDINATEURS TEGUAR
23.27.1 INSTANTANÉ DE L'ENTREPRISE
23.27.2 PORTEFEUILLE DE PRODUITS
23.27.3 ÉVOLUTIONS RÉCENTES
24 QUESTIONNAIRE
25 RAPPORTS CONNEXES
Liste des tableaux
TABLEAU 1 MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 2 MARCHÉ DES ÉCRANS LCD RÉTROÉCLAIRÉS PAR LED AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 3 ÉCRAN LCD RÉTROÉCLAIRÉ CCFL AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 4 ÉCRAN LCD RÉTROÉCLAIRÉ TFT AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 5 ÉCRAN OLED AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 6 TYPE D'ÉCRAN OLED SUR LE MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 7 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR TAILLE DE PANEL, 2020-2029 (EN MILLIONS USD)
TABLEAU 8 MOYEN-ORIENT ET AFRIQUE MOINS DE 22,9 % DU MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 9 MOYEN-ORIENT ET AFRIQUE MOINS DE 22,9 % DU MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 10 MOYEN-ORIENT ET AFRIQUE 23,0-32,0 SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 11 MOYEN-ORIENT ET AFRIQUE 23,0-32,0 SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 12 MOYEN-ORIENT ET AFRIQUE 32,1-42,0 SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 13 MOYEN-ORIENT ET AFRIQUE 32,1-40,0 SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 14 MOYEN-ORIENT ET AFRIQUE PLUS DE 42 % DU MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 15 MOYEN-ORIENT ET AFRIQUE PLUS DE 42 % DU MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 16 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR MODE DE VISUALISATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 17 MOYEN-ORIENT ET AFRIQUE MARCHÉ DE L'AFFICHAGE MÉDICAL 2D, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 18 MOYEN-ORIENT ET AFRIQUE MARCHÉ DE L'AFFICHAGE 3D DANS LE DOMAINE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 19 MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR MÉGAPIXELS, 2020-2029 (EN MILLIONS USD)
TABLEAU 20 MOYEN-ORIENT ET AFRIQUE 2,1-4MP SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 21 MOYEN-ORIENT ET AFRIQUE 4,1-8MP SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 22 MOYEN-ORIENT ET AFRIQUE : MARCHÉ DES ÉCRANS MÉDICAUX SUPÉRIEURS À 8 MILLIONS DE DOLLARS, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 23 MOYEN-ORIENT ET AFRIQUE JUSQU'À 2MP SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 24 MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉSOLUTION, 2020-2029 (EN MILLIONS USD)
TABLEAU 25 MOYEN-ORIENT ET AFRIQUE MARCHÉ DE L'AFFICHAGE 4K SUR LE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 26 MOYEN-ORIENT ET AFRIQUE ULTRA FULL HD SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 27 MOYEN-ORIENT ET AFRIQUE MARCHÉ DE L'AFFICHAGE FULL HD DANS LES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 28 AUTRES MARCHÉS DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 29 MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR TYPE D'ÉCRAN, 2020-2029 (EN MILLIONS USD)
TABLEAU 30 MARCHÉ DES ÉCRANS MURAUX MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 31 MARCHÉ DES ÉCRANS MÉDICAUX PORTABLES AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 32 MARCHÉ DES ÉCRANS MÉDICAUX MODULAIRES AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 33 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR COULEUR D'AFFICHAGE, 2020-2029 (EN MILLIONS USD)
TABLEAU 34 COULEUR SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 35 COULEUR SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 36 MARCHÉ DES ÉCRANS MÉDICAUX MONOCHROMES AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 37 MARCHÉ DES ÉCRANS MÉDICAUX MONOCHROMES AU MOYEN-ORIENT ET EN AFRIQUE, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 38 MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 39 MARCHÉ DU MATÉRIEL D'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 40 MARCHÉ DU MATÉRIEL D'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 41 SERVICES DU MOYEN-ORIENT ET DE L'AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 42 SERVICES DU MOYEN-ORIENT ET DE L'AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR COMPOSANT, 2020-2029 (EN MILLIONS USD)
TABLEAU 43 MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 44 MARCHÉ DES AFFICHAGES MÉDICAUX DE DIAGNOSTIC AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 45 MARCHÉ DES AFFICHAGES MÉDICAUX DE DIAGNOSTIC AU MOYEN-ORIENT ET EN AFRIQUE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 46 MOYEN-ORIENT ET AFRIQUE PAR TYPE DE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 47 MOYEN-ORIENT ET AFRIQUE PAR TAILLE DE PANEL SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 48 MARCHÉ DES AFFICHAGES CHIRURGICAUX/INTERVENTIONNELS EN MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 49 MARCHÉ DES ÉCRANS CHIRURGICAUX/INTERVENTIONNELS EN MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 50 MOYEN-ORIENT ET AFRIQUE PAR TYPE DE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 51 MOYEN-ORIENT ET AFRIQUE PAR TAILLE DE PANEL SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR APPLICATION, 2020-2029 (EN MILLIONS USD)
TABLEAU 52 MARCHÉ DES ÉCRANS DE SURVEILLANCE PORTÉS PAR LES PATIENTS AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 53 CONSULTATION SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 54 MARCHÉ DE LA TÉLÉSANTÉ SUR L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 55 MARCHÉ DE LA TÉLÉSANTÉ SUR L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR TAILLE DE PANEL, 2020-2029 (EN MILLIONS USD)
TABLEAU 56 ENSEIGNEMENT/PRATIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 57 ENSEIGNEMENT/PRATIQUE AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TAILLE DE PANEL, 2020-2029 (EN MILLIONS USD)
TABLEAU 58 MARCHÉ DE LA DENTISTERIE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 59 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR TAILLE DE PANEL, 2020-2029 (EN MILLIONS USD)
TABLEAU 60 MARCHÉ DES POINTS DE SOINS DANS L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 61 MARCHÉ DES POINTS DE SOINS SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR TAILLE DE PANEL, 2020-2029 (EN MILLIONS USD)
TABLEAU 62 MARCHÉ DE LA SURVEILLANCE FŒTALE DANS LES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 63 MARCHÉ DE LA SURVEILLANCE FŒTALE SUR LES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR TAILLE DE PANEL, 2020-2029 (EN MILLIONS USD)
TABLEAU 64 AUTRES MARCHÉS DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 65 MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR UTILISATEUR FINAL, 2020-2029 (EN MILLIONS USD)
TABLEAU 66 HÔPITAUX DU MOYEN-ORIENT ET D'AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 67 HÔPITAUX DU MOYEN-ORIENT ET D'AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR UTILISATEURS FINAUX, 2020-2029 (EN MILLIONS USD)
TABLEAU 68 MOYEN-ORIENT ET AFRIQUE PAR ZONE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR UTILISATEURS FINAUX, 2020-2029 (EN MILLIONS USD)
TABLEAU 69 MOYEN-ORIENT ET AFRIQUE PAR TECHNOLOGIE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 70 CLINIQUES DU MOYEN-ORIENT ET DE L'AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 71 CLINIQUES DU MOYEN-ORIENT ET DE L'AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 72 ÉTABLISSEMENTS DE SOINS INFIRMIERS AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 73 ÉTABLISSEMENTS DE SOINS INFIRMIERS AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 74 LABORATOIRES DE DIAGNOSTIC AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 75 LABORATOIRES DE DIAGNOSTIC AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 76 MARCHÉ DES LABORATOIRES D'IMAGERIE/RADIOLOGIE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 77 MARCHÉ DES LABORATOIRES D'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 78 LABORATOIRES AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 79 CENTRES DE RÉADAPTATION AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 80 CENTRES DE RÉADAPTATION AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR TECHNOLOGIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 81 AUTRES MARCHÉS DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 82 MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR TECHNOLOGIE D'IMAGERIE, 2020-2029 (EN MILLIONS USD)
TABLEAU 83 ÉCRAN TACTILE SUR LE MARCHÉ DES AFFICHAGES MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 84 MOYEN-ORIENT ET AFRIQUE VERRE RÉSISTANT AUX RAYURES SUR LE MARCHÉ DES ÉCRANS MÉDICAUX, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 85 MODE DE SÉCURITÉ INTÉGRÉE SUR LE MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 86 OPTIONS NETTOYABLES SUR LE MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 87 MOYEN-ORIENT ET AFRIQUE SOFTGLOW ET SPOTVIEW SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 88 MOYEN-ORIENT ET AFRIQUE AUTRES MARCHÉS DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 89 MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE, PAR RAPPORT D'ASPECT, 2020-2029 (EN MILLIONS USD)
TABLEAU 90 MOYEN-ORIENT ET AFRIQUE 16:09 SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 91 MOYEN-ORIENT ET AFRIQUE 21:09 SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 92 MOYEN-ORIENT ET AFRIQUE 4:03 SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 93 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR CANAL DE DISTRIBUTION, 2020-2029 (EN MILLIONS USD)
TABLEAU 94 APPELS D'OFFRES DIRECTS AU MOYEN-ORIENT ET EN AFRIQUE SUR LE MARCHÉ DE L'AFFICHAGE MÉDICAL, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 95 VENTES AU DÉTAIL DU MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
TABLEAU 96 AUTRES MARCHÉS DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE, PAR RÉGION, 2020-2029 (EN MILLIONS USD)
Liste des figures
FIGURE 1 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE : SEGMENTATION
FIGURE 2 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE : TRIANGULATION DES DONNÉES
FIGURE 3 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE : ANALYSE DROC
FIGURE 4 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE : ANALYSE DU MARCHÉ MOYEN-ORIENT ET EN AFRIQUE PAR RAPPORT AU MARCHÉ RÉGIONAL
FIGURE 5 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE : ANALYSE DE LA RECHERCHE DES ENTREPRISES
FIGURE 6 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE : MODÉLISATION MULTIVARIÉE
FIGURE 7 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE : DONNÉES DÉMOGRAPHIQUES DES ENTRETIENS
FIGURE 8 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE : GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
FIGURE 9 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE : GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ
FIGURE 10 MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE : ANALYSE DE LA PART DES FOURNISSEURS
FIGURE 11 MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE : SEGMENTATION
FIGURE 12 L'AUGMENTATION DE LA PRODUCTION DE MÉDICAMENTS GÉNÉRIQUES ET L'ACCENT TECHNOLOGIQUE SUR L'AFFICHAGE MÉDICAL SONT LES MOTEURS DU MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE AU COURS DE LA PÉRIODE DE PRÉVISION DE 2022 À 2029
FIGURE 13 LE SECTEUR TECHNOLOGIQUE DEVRAIT REPRÉSENTER LA PLUS GRANDE PART DU MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE EN 2022 ET 2029
FIGURE 14 MOTEURS, CONTRAINTES, OPPORTUNITÉS ET DÉFIS DU MARCHÉ DE L'AFFICHAGE MÉDICAL AU MOYEN-ORIENT ET EN AFRIQUE
FIGURE 15 MARCHÉ DES ÉCRANS MÉDICAUX AU MOYEN-ORIENT ET EN AFRIQUE : PAR TECHNOLOGIE, 2021
FIGURE 16 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY TECHNOLOGY, 2022-2029 (USD MILLION)
FIGURE 17 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY TECHNOLOGY, CAGR (2022-2029)
FIGURE 18 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY TECHNOLOGY, LIFELINE CURVE
FIGURE 19 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY PANEL SIZE, 2021
FIGURE 20 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY PANEL SIZE, 2022-2029 (USD MILLION)
FIGURE 21 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY PANEL SIZE, CAGR (2022-2029)
FIGURE 22 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY PANEL SIZE, LIFELINE CURVE
FIGURE 23 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY VIEWING MODE, 2021
FIGURE 24 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY VIEWING MODE, 2022-2029 (USD MILLION)
FIGURE 25 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY VIEWING MODE, CAGR (2022-2029)
FIGURE 26 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY VIEWING MODE, LIFELINE CURVE
FIGURE 27 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY MEGAPIXEL, 2021
FIGURE 28 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY MEGAPIXEL, 2022-2029 (USD MILLION)
FIGURE 29 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY MEGAPIXEL, CAGR (2022-2029)
FIGURE 30 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY MEGAPIXEL, LIFELINE CURVE
FIGURE 31 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY RESOLUTION, 2021
FIGURE 32 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY RESOLUTION, 2022-2029 (USD MILLION)
FIGURE 33 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY RESOLUTION, CAGR (2022-2029)
FIGURE 34 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY RESOLUTION, LIFELINE CURVE
FIGURE 35 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY TYPE, 2021
FIGURE 36 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY TYPE, 2022-2029 (USD MILLION)
FIGURE 37 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY TYPE, CAGR (2022-2029)
FIGURE 38 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY TYPE, LIFELINE CURVE
FIGURE 39 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY COLOR, 2021
FIGURE 40 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY COLOR, 2022-2029 (USD MILLION)
FIGURE 41 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY COLOR, CAGR (2022-2029)
FIGURE 42 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY DISPLAY COLOR, LIFELINE CURVE
FIGURE 43 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY COMPONENT, 2021
FIGURE 44 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY COMPONENT, 2022-2029 (USD MILLION)
FIGURE 45 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY COMPONENT, CAGR (2022-2029)
FIGURE 46 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET : BY COMPONENT, LIFELINE CURVE
FIGURE 47 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY APPLICATION, 2021
FIGURE 48 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY APPLICATION, 2022-2029 (USD MILLION)
FIGURE 49 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY APPLICATION, CAGR (2022-2029)
FIGURE 50 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY APPLICATION, LIFELINE CURVE
FIGURE 51 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY END USER, 2021
FIGURE 52 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY END USER, 2022-2029 (USD MILLION)
FIGURE 53 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY END USER, CAGR (2022-2029)
FIGURE 54 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY END USER, LIFELINE CURVE
FIGURE 55 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY IMAGING TECHNOLOGY, 2021
FIGURE 56 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY IMAGING TECHNOLOGY, 2022-2029 (USD MILLION)
FIGURE 57 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY IMAGING TECHNOLOGY, CAGR (2022-2029)
FIGURE 58 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY IMAGING TECHNOLOGY, LIFELINE CURVE
FIGURE 59 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY ASPECT RATIO, 2021
FIGURE 60 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY ASPECT RATIO, 2022-2029 (USD MILLION)
FIGURE 61 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY ASPECT RATIO, CAGR (2022-2029)
FIGURE 62 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY ASPECT RATIO, LIFELINE CURVE
FIGURE 63 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY DISTRIBUTION CHANNEL, 2021
FIGURE 64 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY DISTRIBUTION CHANNEL, 2022-2029 (USD MILLION)
FIGURE 65 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY DISTRIBUTION CHANNEL, CAGR (2022-2029)
FIGURE 66 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: BY DISTRIBUTION CHANNEL, LIFELINE CURVE
FIGURE 67 MIDDLE EAST AND AFRICA MEDICAL DISPLAY MARKET: SNAPSHOT (2021)
FIGURE 68 MIDDLE EAST AND AFRICA MEDICAL DISPLAY MARKET: BY COUNTRY (2021)
FIGURE 69 MIDDLE EAST AND AFRICA MEDICAL DISPLAY MARKET: BY COUNTRY (2022 & 2029)
FIGURE 70 MIDDLE EAST AND AFRICA MEDICAL DISPLAY MARKET: BY TECHNOLOGY (2022-2029)
FIGURE 71 MIDDLE EAST & AFRICA MEDICAL DISPLAY MARKET: COMPANY SHARE 2021 (%)

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











