



Segmentation du marché des métastases osseuses en Amérique du Nord, par type de maladie (ostéoblastiques et ostéoclastiques), type (diagnostic et traitement), voie d'administration (orale, parentérale et autres), type de population (enfants et adultes), mode d'achat (en vente libre et sur ordonnance), utilisateur final (hôpitaux, cliniques spécialisées, soins à domicile, centres de chirurgie ambulatoire et autres), canal de distribution (vente directe, pharmacies hospitalières, pharmacies en ligne, pharmacies de détail et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de la métastase osseuse en Amérique du Nord
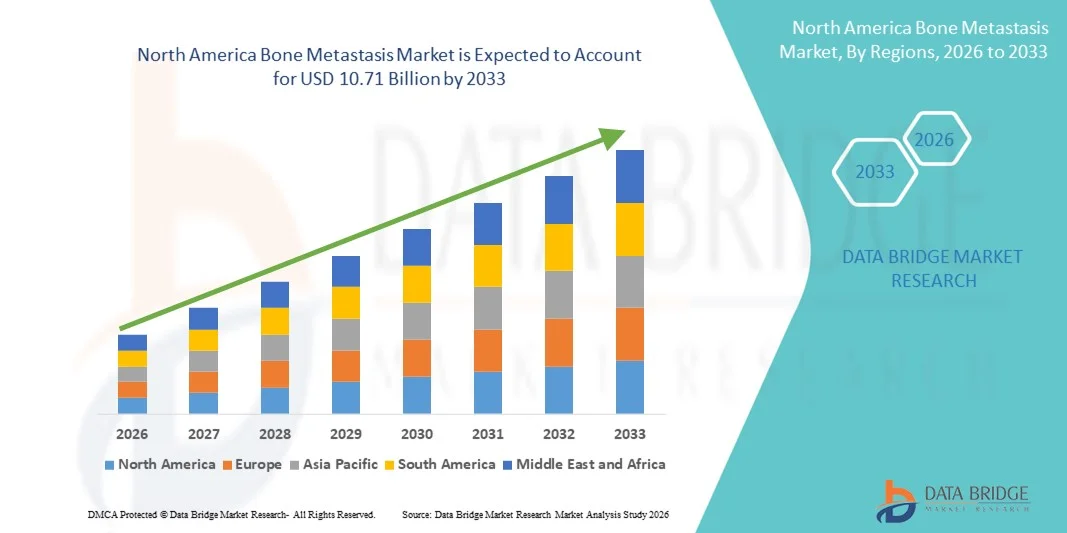
- Selon l'analyse de Data Bridge Market Research, la taille du marché des métastases osseuses en Amérique du Nord a été évaluée à5,66 milliards de dollars en 2025et devrait atteindre10,71 milliards de dollars en 2033, à unTCAC de 8,30 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des cancers de stade avancé, y compris les cancers du sein, de la prostate, des poumons et des reins, qui se métastasent souvent en os, ce qui entraîne une demande accrue de solutions diagnostiques et thérapeutiques efficaces dans les hôpitaux et les centres d'oncologie.
- De plus, la sensibilisation accrue des cliniciens et des patients, ainsi que l'avancement des thérapies ciblées, des agents modificateurs des os et des traitements de soutien, accélèrent l'adoption de solutions de gestion des métastases osseuses, ce qui stimule considérablement la croissance globale du marché de la métastase osseuse.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):5,66 milliards de dollars
- Valeur marchande prévue (2033) :10,71 milliards de dollars
- Prévisions CAGR (2026-2033):8.30%
Quels sont les principaux débouchés du marché nord-américain de la métastase osseuse
- La métastase osseuse, une complication fréquente de cancers avancés tels que le cancer du sein, de la prostate, du poumon et du rein, représente un défi clinique important, ce qui entraîne la nécessité de solutions diagnostiques, thérapeutiques et de soutien efficaces dans les hôpitaux et les centres d'oncologie.
- La demande croissante de traitements de métastases osseuses est principalement alimentée par l'augmentation du fardeau mondial du cancer, l'augmentation de l'espérance de vie des patients cancéreux et les progrès dans les thérapies ciblées, les bisphosphonates et les produits radiopharmaceutiques, qui améliorent les résultats des patients et la qualité de vie
- Les États-Unis ont dominé le marché des métastases osseuses avec la plus grande part de revenus d'environ 39,2 % en 2025, soutenue par une forte prévalence du cancer, une infrastructure de soins de santé bien établie, l'adoption rapide de thérapies avancées pour les métastases osseuses et la forte présence de grandes sociétés pharmaceutiques, ce qui a entraîné la majorité des revenus régionaux.
- On s'attend à ce que le Canada soit le pays qui connaît la croissance la plus rapide sur le marché des métastases osseuses au cours de la période de prévision, qu'il enregistre un TCAC d'environ 18,6 %, en raison de la sensibilisation accrue au cancer, de l'expansion des installations de traitement en oncologie, de l'amélioration de l'accès aux diagnostics et aux thérapies de pointe et de l'augmentation des dépenses de soins de santé axées sur la gestion du cancer métastatique
- Le segment des adultes a dominé le marché, représentant environ 92,3 % du chiffre d'affaires total en 2025
Portée du rapport et segmentation du marché des métastases osseuses
|
Attributs |
Marché de la métastase osseuse Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché nord-américain de la métastase osseuse
Progrès dans les thérapies ciblées et l'oncologie de précision
- Une tendance majeure et accélérée sur le marché mondial des métastases osseuses est l'adoption croissante de thérapies ciblées et d'approches d'oncologie de précision visant à améliorer les résultats du traitement et à minimiser les effets secondaires systémiques. Les progrès de la biologie moléculaire et de la génomique du cancer permettent aux cliniciens de mieux comprendre les voies spécifiques aux tumeurs impliquées dans les métastases osseuses, menant à des stratégies de traitement plus personnalisées
- Par exemple, l'utilisation croissante d'agents modificateurs de l'os tels que le denosumab et les bisphosphonates, en association avec des traitements anticancéreux ciblés, a amélioré la prise en charge des événements liés au squelette (ERS) chez les patients atteints d'une maladie osseuse métastatique. Ces thérapies aident à réduire le risque de fracture, la compression de la moelle épinière et la douleur osseuse
- De plus, la recherche en cours sur de nouveaux agents ciblant la voie RANK/RANKL, les interactions entre les microenvironnements tumoraux et ostéoclastes et l'inhibition de l'ostéoclaste stimule l'innovation dans cet espace. Les entreprises pharmaceutiques développent activement des thérapies de nouvelle génération visant à ralentir la progression de la maladie tout en améliorant la qualité de vie des patients.
- L'intégration de techniques avancées d'imagerie diagnostique, y compris le TEP-CT et l'IRM, favorise également la détection précoce et la surveillance précise des métastases osseuses, permettant une intervention thérapeutique rapide
- Par conséquent, le passage à des approches de traitement plus ciblées et fondées sur des mécanismes modifie la pratique clinique et entraîne une demande soutenue au sein du marché de la métastase osseuse dans les milieux de soins oncologiques.
Amérique du Nord Dynamique du marché des métastases osseuses
Chauffeur
Augmentation de la prévalence mondiale du cancer et amélioration des taux de survie
- La prévalence mondiale croissante de cancers tels que le sein, la prostate, les poumons et le myélome multiple, condition à forte propension à se propager à l'os, est l'un des principaux facteurs de croissance du marché de la métastase osseuse.
- L'amélioration du diagnostic précoce et les progrès dans les traitements primaires du cancer ont considérablement augmenté les taux de survie des patients, ce qui a entraîné une augmentation de la population à risque de développer des métastases osseuses au fil du temps.
- Par exemple, les progrès dans les thérapies systémiques contre le cancer ont prolongé l'espérance de vie des patients, ce qui accroît la nécessité de prendre en charge à long terme les complications métastatiques, y compris l'implication osseuse. Cela a accru la demande de thérapies efficaces ciblées sur les os et de solutions de soins de soutien
- En outre, la sensibilisation croissante des cliniciens à l'intervention précoce pour les événements liés au squelette encourage l'utilisation de traitements préventifs et thérapeutiques, ce qui favorise davantage l'expansion du marché.
- L'élargissement de l'accès aux soins oncologiques, en particulier dans les économies émergentes, et l'augmentation des dépenses de soins de santé contribuent également à augmenter les taux de diagnostic et de traitement des métastases osseuses
- Ensemble, ces facteurs stimulent la croissance constante de la demande de solutions thérapeutiques, diagnostiques et de soins de soutien au sein du marché de la métastase osseuse
Restriction/Défi
Coûts de traitement élevés et effets secondaires liés à la thérapie
- L'un des principaux défis qui freinent la croissance du marché de la métastase osseuse est le coût élevé associé aux thérapies de pointe, y compris les médicaments ciblés, les produits biologiques et les traitements de soutien à long terme. Ces thérapies nécessitent souvent une administration prolongée, ce qui impose une lourde charge financière aux patients et aux systèmes de santé, en particulier dans les régions à faible revenu et à revenu intermédiaire.
- Par exemple, des agents modifiant l'os tels que le denosumab (Xgeva) et les bisphosphonates intraveineux, bien que cliniquement efficaces, ont été associés à des effets indésirables tels que l'ostéonécrose de la mâchoire, l'hypocalcémie et les complications rénales, qui peuvent conduire à l'arrêt du traitement ou à une prescription prudente par les cliniciens, limitant ainsi l'adoption d'une pratique clinique de routine plus large.
- Une couverture de remboursement limitée pour les thérapies plus récentes et à coût élevé dans plusieurs pays limite encore l'accès des patients, ralentit la pénétration du marché et accentue les disparités de traitement entre les régions
- Pour soutenir la croissance à long terme du marché des métastases osseuses, il sera essentiel de relever ces défis en mettant au point des solutions thérapeutiques rentables, des cadres de remboursement améliorés et des lignes directrices cliniques améliorées pour la gestion des effets secondaires.
Comment le marché nord-américain de la métastase osseuse est-il segmenté
Le marché de la métastase osseuse est segmenté en fonction du type de maladie, du type, de la voie d'administration, du type de population, du mode d'achat, de l'utilisateur final et du canal de distribution.
- Par type de maladie
Sur la base du type de maladie, le marché de la métastase osseuse est segmenté en métastases ostéoblastiques et ostéoclastiques. Le segment ostéoblastique domine le marché de la métastase osseuse, représentant environ 58,6 % du chiffre d'affaires total du marché en 2025. Cette prédominance est largement attribuable à la forte prévalence des lésions osseuses ostéoblastiques chez les patients atteints de cancer de la prostate, qui représentent l'une des plus grandes populations de cancer au monde. Les métastases ostéoblastiques sont associées à une formation osseuse excessive, nécessitant une surveillance clinique continue et une intervention pharmacologique à long terme. Le segment bénéficie de l'utilisation généralisée d'agents ciblant les os, de thérapies hormonales et de produits radiopharmaceutiques qui sont régulièrement prescrits pour les complications osseuses liées au cancer de la prostate. De plus, l'amélioration des taux de survie chez les patients atteints de cancer de la prostate a augmenté la durée du traitement, augmentant ainsi les dépenses cumulatives de soins de santé. Une forte sensibilisation clinique et des voies diagnostiques bien établies contribuent également à augmenter les taux de détection. Les régions développées, en particulier l'Amérique du Nord et l'Europe, fournissent un remboursement solide pour la gestion des métastases ostéoblastiques, ce qui renforce l'adoption du traitement. Les soins hospitaliers demeurent le principal cadre de gestion, ce qui entraîne une augmentation des recettes liées aux procédures et aux médicaments. De plus, le suivi fréquent de l'imagerie et les thérapies de gestion de la douleur augmentent les dépenses globales. L'intégration des soins d'oncologie multidisciplinaires soutient également la domination soutenue de ce segment. Les essais cliniques en cours ont porté sur l'amélioration des résultats squelettiques, ce qui renforce encore le leadership du marché. Collectivement, ces facteurs positionnent fermement les métastases ostéoblastiques comme le premier type de maladie sur le marché de la métastase osseuse.
Le segment ostéoclastique devrait connaître la croissance la plus rapide, avec un TCAC d'environ 9,1 % entre 2026 et 2033. Cette croissance accélérée est due à l'augmentation de l'incidence du cancer du sein, du cancer du poumon et du myélome multiple, qui entraînent généralement la destruction osseuse ostéoclastique. Les métastases ostéoclastiques entraînent une résorption osseuse sévère, des fractures pathologiques et une douleur débilitante, ce qui augmente l'urgence d'une intervention thérapeutique agressive. L'adoption croissante de bisphosphonates et d'inhibiteurs du ligand RANK stimule significativement la demande de traitement. Les progrès dans les thérapies oncologiques ciblées améliorent le contrôle des maladies, augmentant ainsi le bassin de patients traités. L'élargissement de l'accès aux services d'oncologie dans les économies émergentes accroît encore les taux de diagnostic. Une sensibilisation accrue des médecins à la prise en charge précoce des complications du squelette contribue également à accélérer la croissance. En outre, les innovations en matière de soins de soutien axées sur le soulagement de la douleur et la prévention des fractures entraînent une utilisation accrue. La population vieillissante croissante, qui est plus vulnérable aux lésions ostéoclastiques, soutient davantage l'expansion. L'augmentation des investissements dans les soins de santé et l'amélioration des cadres de remboursement en Asie-Pacifique et en Amérique latine accélèrent l'adoption. Une participation accrue aux essais cliniques visant à réduire les événements liés au squelette renforce également la croissance. Ces facteurs combinés positionnent les métastases ostéoclastiques comme le segment de type de maladie qui croît le plus rapidement sur le marché de la métastase osseuse.
- Par type
Sur la base du type, le marché de la métastase osseuse est segmenté en diagnostic et traitement. Le segment du traitement a dominé le marché de la métastase osseuse, représentant environ 67,4 % du chiffre d'affaires total du marché en 2025. Cette dominance est principalement attribuable à la nature continue et à long terme des interventions thérapeutiques nécessaires à la gestion des métastases osseuses. Les patients subissent souvent des traitements prolongés impliquant des bisphosphonates, du denosumab, une chimiothérapie, un traitement hormonal, des médicaments radiopharmaceutiques et des médicaments antidouleurs. La prévalence croissante des cancers de stade avancé a accru le recours aux solutions thérapeutiques plutôt qu'aux diagnostics autonomes. De plus, l'amélioration des taux de survie au cancer a des durées de traitement prolongées, ce qui augmente considérablement les coûts cumulatifs du traitement. Les hôpitaux et les centres d'oncologie spécialisés entraînent des dépenses plus élevées grâce aux thérapies mixtes et aux soins hospitaliers. Une forte couverture du remboursement des médicaments en oncologie dans les régions développées appuie encore davantage la domination du marché. L'innovation pharmaceutique axée sur la réduction des événements liés au squelette continue d'élargir les options thérapeutiques. L'adoption accrue de thérapies ciblées contribue également à l'augmentation des dépenses de traitement. Le besoin de doses répétées et de surveillance augmente la production de revenus. La préférence croissante des médecins pour une intervention thérapeutique précoce renforce ce segment. De plus, les traitements de soutien comme le contrôle de la douleur et la prévention des fractures ajoutent au coût total du traitement. Collectivement, ces facteurs établissent fermement le traitement comme le premier segment de type sur le marché de la métastase osseuse.
On s'attend à ce que le segment diagnostique enregistre la croissance la plus rapide, avec un TCAC d'environ 8,6 % de 2026 à 2033. Cette croissance s'explique par l'importance croissante accordée à la détection précoce des métastases osseuses pour améliorer les résultats des patients. Les progrès dans les technologies d'imagerie telles que le TEP-CT, l'IRM et la scintigraphie osseuse améliorent considérablement la précision du diagnostic. La sensibilisation accrue des cliniciens aux complications squelettiques précoces favorise un dépistage plus fréquent. L'expansion des programmes de dépistage du cancer à l'échelle mondiale contribue à accroître les volumes de diagnostic. Les améliorations technologiques ont réduit le délai de traitement des diagnostics, augmentant ainsi l'utilisation. L'adoption croissante d'outils d'imagerie assistée par l'IA accélère également l'efficacité diagnostique. Les économies émergentes investissent massivement dans l'infrastructure diagnostique, soutenant ainsi l'expansion du marché. Le passage à des soins oncologiques personnalisés augmente encore la demande de diagnostics précis. L'augmentation des procédures de diagnostic ambulatoire contribue à la croissance du volume. L'amélioration de l'accès à l'imagerie avancée dans les hôpitaux secondaires et tertiaires alimente davantage la demande. Un remboursement favorable pour l'imagerie diagnostique dans plusieurs régions appuie l'adoption. Ces moteurs combinés positionnent le diagnostic comme le segment de type qui croît le plus rapidement.
- Par voie d'administration
Sur la base de la voie d'administration, le marché de la métastase osseuse est segmenté en voie orale, parentérale et autres. Le segment parentéral a dominé le marché, atteignant environ 61,9 % du total des revenus en 2025. Cette prédominance est due à l'utilisation généralisée de traitements injectables tels que les bisphosphonates, les anticorps monoclonaux et les produits radiopharmaceutiques. L'administration parentérale assure une biodisponibilité plus élevée et une action thérapeutique rapide, qui est essentielle dans les soins avancés contre le cancer. La plupart des métastases osseuses de première intention et avancées sont administrées par voie intraveineuse ou sous-cutanée dans un cadre clinique. Les protocoles d'oncologie en milieu hospitalier reposent fortement sur des médicaments parentéraux pour lutter efficacement contre les maladies. Une forte préférence du médecin pour une administration contrôlée soutient davantage la dominance. Les coûts de traitement plus élevés associés aux produits injectables contribuent considérablement à la part des revenus. Les visites fréquentes à l'hôpital pour la thérapie parentérale augmentent les dépenses de soins de santé. Des lignes directrices cliniques établies favorisent également les thérapies injectables pour gérer les événements liés au squelette. Une infrastructure avancée de soins de soutien permet une administration sécuritaire. Les politiques de remboursement favorisent souvent l'oncologie injectable, ce qui renforce l'adoption. Le nombre croissant de centres d'infusion renforce encore ce segment de leadership.
Le segment oral devrait croître au rythme le plus rapide, enregistrant un TCAC d'environ 9,4 % de 2026 à 2033. La croissance s'explique par la préférence croissante des patients pour des traitements pratiques à domicile. Les thérapies buccodentaires améliorent l'adhésion et la qualité de vie, en particulier pour la gestion à long terme du cancer. Les progrès dans les formulations de médicaments d'oncologie orale augmentent l'efficacité thérapeutique. La disponibilité croissante de bisphosphonates oraux et d'agents ciblés favorise l'adoption. Le passage à des modèles de soins ambulatoires accélère l'utilisation des médicaments oraux. Réduction des besoins en hospitalisation Réduction de la charge globale de traitement. L'expansion des services de télémédecine favorise la surveillance de la thérapie orale. Les marchés émergents favorisent les médicaments oraux en raison de la réduction des besoins en infrastructures. Le rapport coût-efficacité par rapport aux produits injectables stimule également la croissance. L'attention accrue accordée aux soins axés sur le patient augmente la demande. Les approbations réglementaires pour les nouveaux agents oraux continuent d'étendre le pipeline. Ces facteurs positionnent collectivement l'administration orale comme le segment de route qui croît le plus rapidement.
- Par type de population
Selon le type de population, le marché de la métastase osseuse est segmenté en enfants et en adultes. Le segment des adultes a dominé le marché, représentant environ 92,3 % du chiffre d'affaires total en 2025. Cette dominance est principalement attribuable à l'incidence significativement plus élevée du cancer chez les adultes et les personnes âgées. La plupart des cancers primaires qui métastasent en os, tels que les cancers du sein, de la prostate, des poumons et des reins, affectent principalement les adultes. Une espérance de vie plus longue a augmenté la prévalence du cancer dans les groupes plus âgés. Les adultes ont besoin d'un traitement prolongé et intensif, ce qui entraîne une augmentation des dépenses de santé. Les diagnostics de cancer au stade avancé sont plus fréquents chez les adultes, ce qui augmente le risque de métastases osseuses. Une forte concentration clinique sur l'oncologie chez les adultes favorise des taux de diagnostic et de traitement plus élevés. L'accès à des soins oncologiques spécialisés augmente encore la contribution des revenus. Les adultes subissent des imageries fréquentes, des interventions thérapeutiques et des soins de soutien. Les cadres de remboursement sont plus développés pour les traitements oncologiques pour adultes. Les taux de sensibilisation et de dépistage plus élevés appuient également la domination. Les approches de traitement multimodal augmentent les coûts. Ces facteurs établissent fermement que les adultes sont le segment dominant de la population.
Le segment pédiatrique devrait croître à un taux de TCAC d'environ 7,8 % entre 2026 et 2033. La croissance est attribuable à l'amélioration des taux de survie chez les enfants atteints de cancer. Les progrès de l'oncologie pédiatrique augmentent la survie à long terme, ce qui accroît la nécessité de gérer les métastases osseuses. Les capacités de diagnostic améliorées améliorent la détection chez les enfants. Le financement accru de la recherche sur les cancers pédiatriques rares appuie la croissance du marché. L'expansion de centres d'oncologie pédiatrique spécialisés contribue à améliorer l'accès au traitement. La sensibilisation accrue des cliniciens aux complications du squelette pédiatrique augmente les taux de diagnostic. Des protocoles améliorés de soins de soutien améliorent les résultats du traitement. Les initiatives gouvernementales se sont concentrées sur l'expansion du soutien aux soins contre le cancer chez les enfants. Le développement de formulations de drogues adaptées aux enfants favorise également l'adoption. L'inclusion croissante des patients pédiatriques dans les essais cliniques accélère encore la croissance. Ces facteurs combinés font de la pédiatrie le segment de population qui connaît la croissance la plus rapide.
- Par mode d'achat
Sur la base du mode d'achat, le marché de la métastase osseuse est segmenté en vente libre et en ordonnance. Le segment de la prescription a dominé le marché, détenant environ 89,5 % de la part des revenus totaux en 2025. Cette domination est due à la nature hautement réglementée des traitements oncologiques. La plupart des métastases osseuses nécessitent une surveillance médicale et une administration hospitalière. Les médicaments sur ordonnance comprennent les produits biologiques avancés, les agents de chimiothérapie et les produits radiopharmaceutiques. Une surveillance réglementaire stricte assure une distribution contrôlée. Une grande complexité du traitement nécessite la participation de spécialistes. Les systèmes de remboursement sont structurés autour des médicaments sur ordonnance. Les préparations hospitalières favorisent principalement l'utilisation de médicaments sur ordonnance. Les exigences fréquentes en matière de surveillance limitent davantage l'utilisation du CTO. Les lignes directrices cliniques exigent un traitement sur ordonnance. Les coûts élevés associés aux médicaments en oncologie contribuent à la domination des revenus. Les protocoles de dosage spécialisés renforcent la dépendance sur ordonnance. Dans l'ensemble, les médicaments sur ordonnance demeurent au centre de la gestion des métastases osseuses.
Le segment de l'OTC devrait croître d'environ 6,9 %, passant de 2026 à 2033. La croissance est motivée par la demande croissante de produits de soins de soutien tels que les analgésiques et les suppléments. L'attention accrue accordée à la gestion des symptômes favorise l'adoption du CTO. Une meilleure sensibilisation des patients encourage les solutions d'autosoins. L'expansion des réseaux de pharmacies de détail améliore l'accès. La croissance des soins de santé à domicile soutient l'utilisation du TOC. Les patients âgés comptent de plus en plus sur la prise en charge de la douleur en CTO. Les plateformes de commerce électronique augmentent encore la disponibilité. Les thérapies complémentaires sont de plus en plus acceptées. Approbations réglementaires pour la croissance des produits de gré à gré. Les considérations de coûts favorisent également les options de gré à gré. Ces facteurs contribuent à l'expansion régulière du segment du CTO.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché de la métastase osseuse est segmenté en hôpitaux, cliniques spécialisées, soins à domicile,Centres chirurgicaux ambulatoires, et autres. Le segment hospitalier a dominé le marché, représentant environ 54,7 % du chiffre d'affaires total en 2025. Les hôpitaux servent de centres primaires de diagnostic et de traitement du cancer. L'imagerie avancée et l'infrastructure thérapeutique soutiennent les soins complexes. La disponibilité d'équipes d'oncologie multidisciplinaires améliore la prestation des traitements. Les hôpitaux traitent des cas graves et avancés, entraînant des dépenses plus élevées. Le remboursement est le plus important en milieu hospitalier. L'accès aux thérapies pour perfusion et aux produits radiopharmaceutiques favorise la domination. La gestion d'urgence des événements liés au squelette augmente l'utilisation des hôpitaux. La participation aux essais cliniques augmente également les revenus des hôpitaux. De solides réseaux d'aiguillage contribuent à l'afflux des patients. De longs séjours en établissement ajoutent aux coûts. Dans l'ensemble, les hôpitaux demeurent l'utilisateur final dominant.
On s'attend à ce que le segment des soins de santé à domicile augmente au TCAC le plus rapidement, soit environ 10,2 %, de 2026 à 2033. La croissance est due à la transition vers les soins à domicile contre le cancer. Les progrès dans les dispositifs de perfusion portables soutiennent le traitement à domicile. La préférence des patients pour le confort et la commodité stimule la demande. L'augmentation des coûts des soins de santé favorise les alternatives ambulatoires. L'expansion des services de soins infirmiers à domicile favorise la croissance. L'intégration de la télésanté améliore la surveillance. Les thérapies buccodentaires permettent de plus de soins à domicile. Les populations vieillissantes préfèrent les solutions à domicile. Les modèles de remboursement s'adaptent aux soins à domicile. La réduction du fardeau hospitalier accélère l'adoption. Ces facteurs font des soins à domicile le segment de l'utilisateur final qui connaît la croissance la plus rapide.
- Par canal de distribution
Sur la base du canal de distribution, le marché de la métastase osseuse est segmenté en appels d'offres directs, pharmacies hospitalières, pharmacies en ligne, pharmacies de détail, etc. Le segment des pharmacies hospitalières a dominé le marché, représentant environ 49,8 % du chiffre d'affaires total en 2025. Les pharmacies hospitalières assurent la distribution contrôlée des médicaments. Ils soutiennent les thérapies oncologiques à coût élevé. L'intégration avec les services hospitaliers stimule l'utilisation. L'alignement du remboursement favorise les pharmacies hospitalières. Les exigences de manutention spécialisées soutiennent la distribution centralisée. Une coordination étroite entre le médecin et le pharmacien améliore l'innocuité. Des volumes élevés de patients contribuent à la domination. La distribution des médicaments d'essai clinique transite également par les hôpitaux. La gestion avancée des stocks favorise l'efficacité. La conformité à la réglementation est plus facile dans les hôpitaux. Dans l'ensemble, les pharmacies hospitalières demeurent le premier canal.
Le segment des pharmacies en ligne devrait croître au TCAC le plus rapide d'environ 11,3 % entre 2026 et 2033. La croissance est stimulée par l'adoption numérique des soins de santé. La commodité et la livraison à domicile stimulent la demande. L'expansion des abonnements électroniques favorise la croissance. Accès accru à Internet. La transparence des coûts attire les patients. La gestion des soins chroniques soutient les achats répétés. Les changements de comportement provoqués par la pandémie se poursuivent. Les cadres réglementaires évoluent favorablement. La confiance croissante dans les plateformes en ligne favorise l'adoption. Ces chauffeurs placent les pharmacies en ligne comme le canal de distribution qui augmente le plus rapidement.
Amérique du Nord Marché de la métastase osseuse Analyse régionale
- L'Amérique du Nord a dominé le marché des métastases osseuses avec la plus grande part de revenus d'environ 38,5 % en 2025, soutenue par des taux élevés d'incidence du cancer, une solide infrastructure de soins de santé, l'adoption rapide de thérapies d'oncologie avancées et la présence de grandes entreprises pharmaceutiques dans la région.
- La région bénéficie d'une large disponibilité de thérapies ciblées, d'agents modificateurs des os et de technologies avancées d'imagerie diagnostique, permettant une détection précoce et une gestion efficace des métastases osseuses
- Des cadres de remboursement favorables, des dépenses élevées en soins de santé et une forte sensibilisation des cliniciens à la gestion des maladies osseuses métastatiques renforcent encore la position de leader de l'Amérique du Nord dans les milieux hospitaliers et oncologiques spécialisés
Aperçu du marché américain de la métastase osseuse
Le marché américain des métastases osseuses a représenté la plus grande part de revenus d'environ 39,2 % en 2025, en raison d'une forte prévalence de cancers du sein, de la prostate, du poumon et du myélome multiple, qui se métastasent souvent en os. Le pays dispose d'infrastructures de santé bien établies, l'adoption rapide de traitements avancés de métastases osseuses tels que les inhibiteurs du ligand RANK, les bisphosphonates de la prochaine génération et les produits radiopharmaceutiques, et la forte présence de grandes sociétés pharmaceutiques continuent de soutenir la croissance du marché. Une vaste activité d'essai clinique, l'adoption rapide de nouvelles thérapies et les approbations réglementaires précoces pour les traitements d'oncologie innovateurs renforcent encore la position du marché américain, ce qui stimule la majorité des revenus régionaux.
Aperçu du marché des métastases osseuses au Canada
On s'attend à ce que le marché canadien des métastases osseuses soit le pays qui connaît la croissance la plus rapide sur le marché des métastases osseuses au cours de la période de prévision, enregistrant un TCAC d'environ 18,6 %. La croissance est soutenue par une sensibilisation accrue au cancer, l'expansion des installations de traitement en oncologie, l'amélioration de l'accès aux diagnostics et aux thérapies de pointe et l'augmentation des dépenses de soins de santé axées sur la gestion du cancer métastatique. De plus, les initiatives gouvernementales visant à améliorer l'infrastructure des soins contre le cancer et l'adoption de nouvelles modalités de traitement en milieu clinique alimentent l'expansion du marché dans le pays.
Quelles sont les meilleures entreprises en Amérique du Nord Marché de la métastase osseuse
L'industrie du marché de la métastase osseuse est principalement dirigée par des entreprises bien établies, notamment :
- Novartis AG(Suisse)
- Amgen Inc.(États-Unis)
- Pfizer Inc. (États-Unis)
- Bayer AG(Allemagne)
- Johnson & Johnson (États-Unis)
- Eli Lilly et la société(États-Unis)
- F. Hoffmann-La Roche Ltd. (Suisse)
- AstraZeneca plc(Royaume Uni)
- Merck & Co., Inc. (États-Unis)
- Bristol Myers Squibb (États-Unis)
- Sanofi S.A. (France)
- AbbVie Inc. (États-Unis)
- GlaxoSmithKline plc (Royaume-Uni)
- Takeda Pharmaceutical Company Limited (Japon)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Boehringer Ingelheim (Allemagne)
- Ipsen S.A. (France)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Dr. Reddy-S Laboratories Ltd. (Inde)
- Cipla Ltd. (Inde)
Les derniers développements en Amérique du Nord Marché de la métastase osseuse
- En décembre 2021, la Food and Drug Administration (FDA) des États-Unis a accordé à Zetagen Therapeutics la désignation « Breakthrough Device » pour sa technologie ZetaMet, une nouvelle thérapie destinée à traiter les patients présentant des lésions osseuses métastatiques et à accélérer son développement clinique et son approbation éventuelle du marché.
- En novembre 2023, Telix, une société australienne de biotechnologie, a annoncé une offre d'acquisition de Qsam Biosciences pour 33 millions de dollars, visant à élargir son portefeuille de produits radiopharmaceutiques pour inclure un cancer des os de phase 1 visant les cancers qui se sont propagés à l'os du sein, du poumon, de la prostate et d'autres organes
- En mars 2024, Sandoz a révélé que la FDA des États-Unis avait approuvé Wyost (denosumab-bbdz), le premier biosimilaire aux médicaments de référence ciblés par l'os Xgeva/Prolia, pour la prévention des événements liés au squelette chez les patients atteints de myélome multiple et de métastases osseuses tumorales solides, marquant une étape importante dans la réglementation des médicaments biosimilaires sur le marché des métastases osseuses
- En juin 2025, Shenyang Sunshine Pharmaceutical Co. Ltd a annoncé le lancement d'un essai clinique de phase Ib/IIa évaluant l'innocuité, la tolérance et l'efficacité préliminaire de l'injection de SSS40 chez des patients présentant une douleur au cancer métastatique osseuse modérée à sévère, ce qui représente des progrès significatifs dans le développement de thérapies de gestion de la douleur spécifiques aux métastases osseuses
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











