



Segmentation du marché nord-américain des dispositifs de chirurgie plastique, par type (instruments, consommables et implants ), utilisateur final (cliniques, centres médico-esthétiques, hôpitaux , cliniques dermatologiques et autres), canal de distribution (appels d'offres directs et ventes au détail) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des appareils de chirurgie plastique en Amérique du Nord
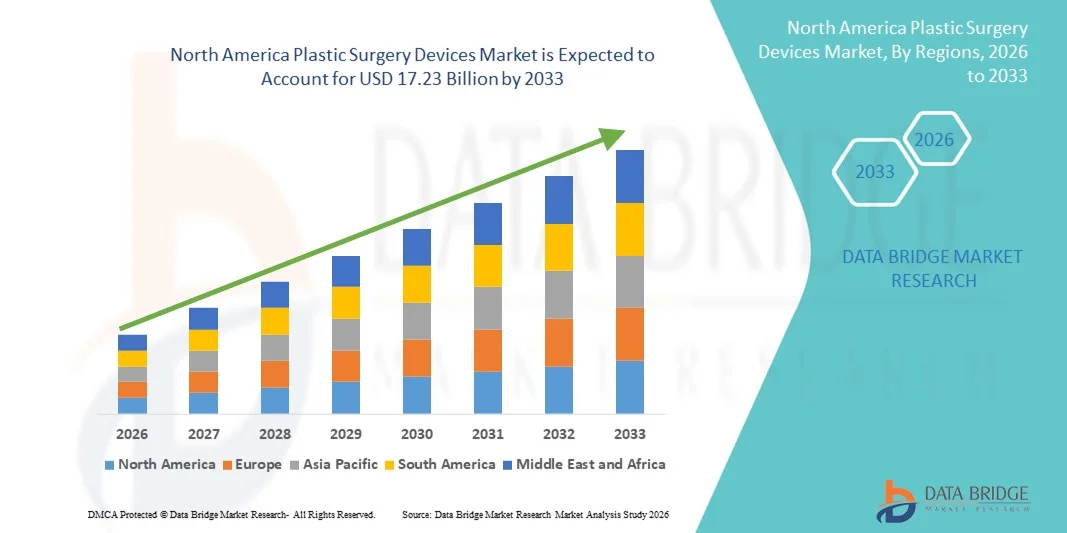
- Selon l'analyse de Data Bridge Market Research, la taille du marché mondial des appareils de chirurgie plastique a été évaluée à8,16 milliards de dollars en 2025et devrait atteindre17,23 milliards de dollars en 2033, à unTCAC de 9,80%pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante et les progrès technologiques au sein des appareils domestiques connectés et de la technologie de la maison intelligente, ce qui a permis d'accroître la numérisation dans les milieux résidentiels et commerciaux.
- En outre, la demande croissante des consommateurs pour des solutions sûres, conviviales et intégrées pour leurs maisons et leurs entreprises crée des serrures intelligentes en tant que système de contrôle d'accès moderne de choix. Ces facteurs convergents accélèrent l'adoption des solutions de dispositifs de chirurgie plastique, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):8,16 milliards de dollars
- Valeur marchande prévue (2033) :17,23 milliards de dollars
- Prévisions CAGR (2026-2033):9.80%
Quels sont les principaux débouchés en Amérique du Nord pour les appareils de chirurgie plastique
- Les dispositifs de chirurgie en plastique, y compris les dispositifs implantables et à base d'énergie, sont de plus en plus des composantes vitales des procédés cosmétiques et de reconstruction modernes dans les hôpitaux et les cliniques spécialisées, en raison de leur précision accrue, de leur sécurité et de leurs capacités peu invasives
- La demande croissante de dispositifs de chirurgie plastique est principalement alimentée par la sensibilisation croissante aux procédures esthétiques, l'augmentation des revenus disponibles et une préférence pour des solutions minimalement invasives et axées sur la technologie chez les patients du monde entier.
- Les États-Unis ont dominé le marché des appareils de chirurgie plastique avec la plus grande part de revenus de 36,8% en 2025, soutenu par une infrastructure de soins de santé avancée, une forte sensibilisation des patients et une forte présence d'acteurs de premier plan de l'industrie. Le pays a été témoin d'une importante adoption de dispositifs de chirurgie plastique dans le cadre de procédures implantables, à base de laser et de contours du corps, motivées par des volumes élevés d'intervention, des innovations technologiques et la disponibilité généralisée de cliniques spécialisées en cosmétiques et en reconstruction.
- On s'attend à ce que le Canada soit le marché qui connaît la croissance la plus rapide dans l'industrie des appareils de chirurgie plastique au cours de la période de prévision, en raison de la hausse des revenus disponibles, de la sensibilisation accrue aux procédures esthétiques et reconstructives et de l'élargissement de l'accès aux services de santé de pointe. La croissance est également soutenue par la demande croissante de traitements peu invasifs, l'adoption croissante de lasers et d'appareils à base d'énergie et l'expansion régulière des cliniques esthétiques privées dans les grands centres urbains.
- Le segment Instruments a dominé la plus grande part des revenus du marché en 2025, soit 44,5 %, en raison de son rôle essentiel dans les procédures invasives et non invasives.
Portée du rapport et segmentation du marché des appareils de chirurgie plastique
|
Attributs |
Dispositifs de chirurgie plastique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché nord-américain des dispositifs de chirurgie plastique
La demande croissante de procédures minimales d'invasion et d'esthétique
- Une tendance majeure et accélérée sur le marché mondial des dispositifs de chirurgie plastique est la préférence croissante pour des procédés cosmétiques peu invasifs et non invasifs, tels que les charges cutanées, les traitements à base de laser et les dispositifs de contournement assistés par l'énergie
- Ces procédures réduisent les temps de récupération, minimisent les cicatrices et offrent aux patients une plus grande commodité que les interventions chirurgicales traditionnelles.
- Par exemple, l'adoption d'appareils de contournage du corps à base d'énergie tels que CoolSculpting et la lipolyse assistée par radiofréquences s'est développée rapidement dans les cliniques et les médspas du monde entier, reflétant la tendance vers des solutions esthétiques non chirurgicales
- Les fabricants développent de plus en plus des appareils avec une précision accrue, une ergonomie et des interfaces conviviales pour répondre aux demandes croissantes des patients et des médecins. Cette tendance s'appuie également sur une sensibilisation accrue aux procédures esthétiques par le biais des médias sociaux et de l'appui aux célébrités, ainsi que sur les progrès des technologies d'imagerie et de simulation qui améliorent la planification préopératoire
- L'accent de plus en plus mis sur les plans de traitement personnalisés, les périodes de récupération plus courtes et les innovations en matière de sécurité dans la conception des appareils remodelent le paysage concurrentiel. Les cliniques investissent dans des plateformes multimodalités capables d'effectuer de multiples procédures esthétiques, répondant à la demande croissante de solutions complètes et efficaces des patients
- Cette tendance stimule l'innovation continue dans les appareils de chirurgie plastique, les entreprises mettant l'accent sur les outils compacts, polyvalents et efficaces qui traitent à la fois des applications thérapeutiques et cosmétiques
Amérique du Nord Systèmes de chirurgie plastique Dynamique du marché
Chauffeur
Popularité croissante des procédés cosmétiques et reconstructifs
- L'augmentation mondiale des revenus disponibles, l'évolution des préférences de vie et la sensibilisation aux améliorations esthétiques sont les principaux moteurs du marché des dispositifs de chirurgie plastique. Les patients recherchent à la fois des améliorations esthétiques et des interventions de reconstruction, ce qui alimente la demande de dispositifs de pointe
- Par exemple, en mars 2024, Allergan Aesthetics a annoncé l'expansion mondiale de son portefeuille de dispositifs injectables et de contours de corps, visant à répondre à la demande croissante de procédures esthétiques non invasives dans les marchés émergents comme l'Inde et le Brésil
- De plus, l'essor des chirurgies reconstructives suite à des traumatismes, des brûlures ou des anomalies congénitales contribue à l'expansion du marché, les établissements de santé investissant de plus en plus dans des équipements chirurgicaux et laser de pointe
- Les progrès technologiques en matière de navigation chirurgicale, d'imagerie et d'instruments de précision améliorent l'exactitude des procédures, la sécurité des patients et les résultats, et encouragent davantage les cliniques et les hôpitaux à moderniser leurs appareils existants.
- L'acceptation croissante des traitements esthétiques chez les jeunes, parallèlement à des campagnes de marketing ciblées et au tourisme médical, continue d'encourager l'adoption dans les régions développées et en développement.
Restriction/Défi
Coûts élevés et obstacles réglementaires
- Le coût relativement élevé des dispositifs de chirurgie plastique de pointe et des consommables associés pose un problème pour une adoption plus large, en particulier dans les pays en développement ou pour les petites cliniques dont les budgets sont limités. Les appareils haut de gamme comme les outils chirurgicaux assistés par robotique, les systèmes laser et les plates-formes d'imagerie 3D nécessitent souvent d'importants coûts d'investissement et d'entretien
- Par exemple, selon des rapports publiés en 2023, des cliniques plus petites en Asie du Sud-Est retardaient l'adoption de matériel de liposuccion assisté au laser en raison des coûts initiaux d'investissement et de formation du personnel.
- De plus, des exigences réglementaires rigoureuses pour l'approbation et la certification des appareils dans plusieurs régions ralentissent l'entrée sur le marché des nouvelles technologies. La conformité réglementaire avec des organismes comme la FDA, le CE ou la TGA peut prolonger les délais de lancement des produits et ajouter des coûts importants
- La nécessité d'une formation spécialisée pour utiliser en toute sécurité des dispositifs complexes peut aussi limiter l'adoption dans certaines régions. Les cliniques doivent investir dans l'éducation des médecins et dans les programmes de formation continue pour assurer une utilisation appropriée, ce qui peut constituer un obstacle pour les plus petits fournisseurs de soins de santé.
- Pour surmonter ces défis, il faudra mettre en place des stratégies telles que des appareils modulaires, des programmes de location ou des versions rentables de systèmes avancés, en plus d'un soutien réglementaire continu et d'initiatives de formation professionnelle.
Comment le marché nord-américain des dispositifs de chirurgie plastique est-il segmenté
Le marché est segmenté en fonction du type, de l'utilisateur final et du canal de distribution.
- Par type
Sur la base du type, le marché des dispositifs de chirurgie plastique est segmenté en Instruments, Consommables et Implants. Le segment Instruments a dominé la plus grande part des revenus du marché en 2025, soit 44,5 %, en raison de son rôle essentiel dans les procédures invasives et non invasives. Ces dispositifs sont essentiels pour les opérations de haute précision telles que les augmentations faciales, le contour du corps et les procédures de reconstruction. Les hôpitaux et les cliniques privilégient les instruments en raison de leur sécurité, de leur fiabilité et de leur réutilisabilité, ce qui assure une rentabilité au fil du temps. Le segment bénéficie des mécanismes d'approvisionnement établis et des contrats d'approvisionnement à long terme, en particulier dans les hôpitaux à forte quantité. Les progrès technologiques dans des outils et des conceptions ergonomiques peu invasifs renforcent encore la demande. Les instruments sont largement adoptés dans les spas médicaux, les cliniques de dermatologie et les centres cosmétiques pour les applications chirurgicales et non chirurgicales. Les programmes de formation et les certifications renforcent également la confiance des praticiens dans l'utilisation de ces outils. La sensibilisation aux procédures esthétiques sur les marchés développés favorise une adoption cohérente. Les chirurgiens préfèrent des instruments normalisés pour des résultats prévisibles. Le segment bénéficie également des approbations réglementaires et des certifications de qualité qui renforcent la confiance entre les utilisateurs finaux. Les marchés émergents investissent de plus en plus dans des instruments chirurgicaux modernes pour développer l'infrastructure des soins de santé, contribuant ainsi au leadership du marché.
Le segment des Implants devrait connaître le TCAC le plus rapide de 11,8% entre 2026 et 2033, alimenté par la demande croissante d'améliorations cosmétiques telles que l'augmentation mammaire, les implants du visage et les procédures de reconstruction. La hausse des revenus disponibles et la sensibilisation accrue aux traitements esthétiques dans les régions émergentes sont des facteurs clés de croissance. Les matériaux d'implant avancés et les options de personnalisation permettent aux chirurgiens de fournir des résultats naturels avec une meilleure sécurité. Les campagnes de marketing et l'influence des médias sociaux stimulent la demande des patients, en particulier chez les jeunes adultes. Les approbations réglementaires et les essais cliniques favorisent une adoption plus large dans les hôpitaux et les cliniques. La tendance croissante des chirurgies peu invasives a accru l'utilisation des implants dans les cliniques externes et les spas médicaux. Les innovations technologiques, comme les implants imprimés en 3D, favorisent la croissance du segment. L'augmentation du tourisme médical dans des pays comme l'Inde et la Corée du Sud augmente les procédures d'implantation. Les préférences esthétiques et la sensibilisation à l'image corporelle contribuent à une adoption régulière. Le segment bénéficie de collaborations entre les fabricants d'implants et les principales chaînes de chirurgie esthétique. La R-D continue permet des implants plus durables et biocompatibles, ce qui améliore encore leur potentiel commercial.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en cliniques, centres de spa médical et de beauté, hôpitaux, cliniques de dermatologie, et autres. En 2025, les hôpitaux ont dominé la plus grande part des revenus du marché, soit 46,2 %, puisqu'ils gèrent à la fois des procédés complexes de reconstruction et des procédés cosmétiques facultatifs. Les hôpitaux offrent des suites chirurgicales avancées, du personnel qualifié et des soins postopératoires complets, soutenant l'adoption élevée d'instruments, d'implants et de consommables. Les contrats à long terme et les achats en vrac des hôpitaux assurent une demande régulière et la stabilité du marché. Le segment bénéficie également d'une forte couverture d'assurance sur les marchés développés, ce qui permet d'autres procédures. La confiance des patients, un volume élevé de procédures et de vastes offres de procédures renforcent la domination hospitalière. Les hôpitaux sont équipés pour traiter des interventions chirurgicales de pointe nécessitant des appareils spécialisés, contrairement aux petites cliniques. L'innovation chirurgicale, les programmes de formation et les activités de recherche consolident davantage le leadership des hôpitaux. L'infrastructure hospitalière et la conformité réglementaire favorisent l'utilisation continue de dispositifs de chirurgie plastique de pointe. Les régions développées comptent sur les hôpitaux pour les chirurgies de reconstruction post-traumatique ou les troubles congénitaux. Les hôpitaux servent également de centres de formation pour les chirurgiens à venir, en maintenant l'utilisation des instruments. Les améliorations technologiques constantes dans les hôpitaux maintiennent la demande stable. Les partenariats avec les fabricants d'appareils assurent un accès facile aux derniers appareils.
Le segment du Spa médical et des centres de beauté devrait connaître le TCAC le plus rapide de 10,5% entre 2026 et 2033, sous l'effet d'une demande croissante de procédures non invasives et peu invasives. L'urbanisation, la croissance du revenu disponible et la sensibilisation aux cosmétiques accélèrent l'adoption. Les consommateurs préfèrent des temps de récupération plus courts et un coût abordable, rendant les spas médicaux idéals pour les traitements. Le segment est soutenu par des offres d'appareils innovants tels que les systèmes laser et de remplissage. La tendance croissante des traitements esthétiques préventifs augmente encore l'utilisation des appareils. Les campagnes de marketing et l'influence des médias sociaux améliorent les visites des patients. Les approbations réglementaires pour les dispositifs non invasifs réduisent les obstacles aux cliniques. Le nombre croissant de centres cosmétiques autonomes facilite l'accès aux traitements. Les améliorations technologiques accroissent la sûreté et l'efficacité des procédures. La collaboration avec les experts en dermatologie et les ateliers de formation favorisent l'adoption des praticiens. La commodité des patients, la souplesse de l'horaire et la préférence pour les prix concurrentiels. La croissance du tourisme de santé ciblant les procédures cosmétiques en Asie-Pacifique et en Amérique latine alimente l'expansion du segment.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en Direct Tender and Retail Sales. Le segment des appels d'offres directs a dominé la plus grande part des revenus du marché en 2025, soit 52,7 %, principalement en raison de l'approvisionnement en gros des hôpitaux et des cliniques. Les ententes directes assurent un approvisionnement uniforme, des coûts réduits par unité et l'assurance de la qualité. Les hôpitaux et les grandes cliniques préfèrent l'approvisionnement direct pour les instruments chirurgicaux critiques, les implants et les consommables. Les chaînes d'approvisionnement établies, les contrats avec les fabricants et les partenariats à long terme contribuent à la stabilité de la demande. Direct Tender permet également de meilleurs programmes de soutien, d'entretien et de formation après-vente. Les achats en vrac réduisent les perturbations opérationnelles pendant les opérations. En outre, il est plus facile de se conformer aux exigences réglementaires locales grâce à des achats directs. Les grandes institutions de soins de santé font confiance aux chaînes autorisées par les fabricants pour leur authenticité. L'appel d'offres direct assure la livraison en temps opportun pour les procédures à volume élevé. Les hôpitaux bénéficient de prix négociés et de garanties. Les programmes de formation et de démonstration dirigés par le fabricant renforcent l'adoption. Les utilisateurs finals en volume élevé d'une région à l'autre contribuent à la domination des parts de marché.
Le segment des ventes au détail devrait connaître le TCAC le plus rapide de 9,8 % entre 2026 et 2033, sous l'impulsion de plateformes d'appareils médicaux en ligne et de distributeurs spécialisés. Des cliniques plus petites, des centres de dermatologie et des spas de beauté utilisent de plus en plus les canaux de vente au détail pour la commodité et la rentabilité. L'augmentation de la pénétration du commerce électronique, l'amélioration de la logistique et l'élargissement de la disponibilité des produits favorisent la croissance du segment. Les chaînes de vente au détail offrent un accès facile aux consommables et aux instruments chirurgicaux. Marketing et promotions en ligne aident les cliniques à découvrir de nouveaux appareils. Le nombre croissant de centres cosmétiques de petite à moyenne taille stimule la demande de détail. Des options de paiement et de livraison souples encouragent l'adoption dans les marchés émergents. La disponibilité au détail accroît la concurrence et l'innovation des produits. Les campagnes de sensibilisation directe aux consommateurs stimulent davantage la demande. Les ventes au détail permettent également d'introduire plus rapidement des dispositifs innovants sur le marché. L'accès à des produits de qualité professionnelle sans grands appels d'offres soutient les utilisateurs finaux plus petits.
Amérique du Nord Appareils de chirurgie plastique Marché Analyse régionale
- L'Amérique du Nord a dominé le marché des appareils de chirurgie plastique avec la plus grande part des revenus de 39,5 % en 2025, sous l'impulsion d'infrastructures de soins de santé de pointe, d'une forte sensibilisation des patients et d'une forte présence d'acteurs clés de l'industrie spécialisés dans les appareils implantables, laser et de contour du corps
- Les États-Unis, en particulier, ont connu une forte croissance en raison de la demande croissante d'interventions esthétiques et reconstructives, ainsi que de l'adoption d'outils chirurgicaux novateurs et de technologies peu invasives dans les hôpitaux et les cliniques.
- Des dépenses élevées en soins de santé, des cadres de remboursement bien établis et la disponibilité de chirurgiens plasticiens qualifiés ont soutenu l'expansion du marché. Les cliniques et les hôpitaux ont beaucoup investi dans l'équipement moderne, y compris les systèmes de traitement laser, les plates-formes de réduction des graisses et les dispositifs implantables pour les chirurgies de reconstruction. L'adoption généralisée de procédés cosmétiques, l'augmentation de la prévalence des populations vieillissantes à la recherche de traitements de rajeunissement et la sensibilisation croissante aux options avancées peu envahissantes ont contribué à une croissance régionale robuste. En outre, l'intégration de dispositifs multimodalités dans les cliniques, capables d'effectuer des interventions thérapeutiques et cosmétiques, a renforcé la position de l'Amérique du Nord en tant que région leader à l'échelle mondiale.
U.S. Dispositifs de chirurgie plastique Aperçu du marché
Le marché américain des appareils de chirurgie plastique a représenté la majorité de la demande nord-américaine, atteignant la plus grande part des revenus de 36,8 % en 2025 dans la région. Cette croissance est due à un volume élevé d'interventions esthétiques et reconstructives, à l'adoption importante d'appareils de contournage du corps assistés au laser et non invasifs et à l'utilisation de systèmes implantables pour la reconstruction du visage et du sein. Une solide infrastructure clinique, de vastes programmes de formation médicale et des collaborations entre les fabricants d'appareils et les principaux hôpitaux et centres universitaires ont facilité le déploiement rapide de technologies avancées en chirurgie plastique. La popularité croissante des procédés cosmétiques parmi les milléniaux et le nombre croissant de patients du tourisme médical à la recherche de traitements de haute qualité ont contribué à l'expansion du marché. Dans l'ensemble, les États-Unis demeurent l'épicentre de l'innovation et de l'adoption en Amérique du Nord, soutenant le développement et la commercialisation de nouveaux appareils et technologies dans le domaine de la chirurgie plastique.
Canada Dispositifs de chirurgie plastique Aperçu du marché
On s'attend à ce que le marché canadien des appareils de chirurgie plastique enregistre la croissance la plus rapide en Amérique du Nord au cours de la période de prévision, en raison de l'augmentation des revenus disponibles, de la sensibilisation accrue aux procédures esthétiques et de reconstruction et de l'amélioration de l'accès aux services de santé de pointe. Le pays est témoin d'une demande croissante de traitements cosmétiques peu invasifs, ce qui a entraîné une adoption accrue de dispositifs de contournage du corps à base de laser, d'aide énergétique et de rajeunissement du visage non chirurgical dans les cliniques et les hôpitaux. L'expansion des cliniques esthétiques privées dans les grands centres urbains comme Toronto, Vancouver et Montréal, ainsi que des structures de remboursement favorables pour les procédures de reconstruction, accélère encore la croissance du marché. De plus, l'acceptation croissante des améliorations cosmétiques chez les populations plus jeunes et vieillissantes, conjuguée à des investissements continus dans l'infrastructure de soins de santé moderne, renforce la position du Canada en tant que marché émergent rapidement pour les appareils de chirurgie plastique en Amérique du Nord.
Quelles sont les meilleures entreprises en Amérique du Nord sur le marché des dispositifs de chirurgie plastique
L'industrie des dispositifs de chirurgie plastique est principalement dirigée par des entreprises bien établies, notamment :
•Johnson et Johnson(États-Unis)
• AbbVie Inc. (États-Unis)
•Médtronic(Irlande)
•Société Stryker(États-Unis)
• BD (États-Unis)
•Esthétique GC(Irlande)
• Mentor Worldwide LLC (États-Unis)
•Sinclair Pharma(Royaume-Uni)
• Lumenis Ltd. (Israël)
• Cynosure (États-Unis)
• Cutera Inc. (États-Unis)
• Hologic Inc. (États-Unis)
• Venus Concept Inc. (Canada)
• Alma Lasers (Israël)
• Pollogen Ltd. (Israël)
• Société Machida (Japon)
• Hironique Co. Ltd. (Corée du Sud)
• L.Oréal Medical (France)
Derniers développements en Amérique du Nord Marché des dispositifs de chirurgie plastique
- En septembre 2023, Allergan Aesthetics a annoncé le lancement de Revanesse, une charge cutanée ciblée spécialement développée pour les creux de déchirure et les plis nasolabiaux, en tirant parti de la technologie avancée de l'acide hyaluronique pour obtenir des résultats esthétiques durables et naturels avec moins d'effets secondaires. Ce lancement visait à répondre à la demande croissante de procédures de rajeunissement non chirurgicales, en particulier sur les marchés riches où les patients recherchent des améliorations esthétiques précises et personnalisables. L'introduction du portefeuille esthétique d'AllerganS de Revanesse et l'intensification de la concurrence entre les fabricants pour offrir des solutions plus raffinées et plus spécifiques aux traitements de contours du visage et anti-âge, reflétant une plus grande concentration de l'industrie sur la personnalisation et l'efficacité dans les interventions cosmétiques.
- En avril 2025, Spectra Medical India Pvt. Ltd., en collaboration avec l'Italie, Eufoton, a lancé EndoliftX en Inde, un traitement laser non chirurgical avancé conçu pour resserrer la peau, réduire les graisses et contourner le visage et le corps avec un minimum d'inconfort et de temps de récupération. Cette innovation démontre la forte tendance à la traction des appareils esthétiques à base d'énergie dans les marchés émergents, à mesure que les praticiens adoptent une technologie qui permet un contourage corporel et faciale efficace sans chirurgie invasive. L'entrée de l'EndoliftXS sur le marché indien souligne à la fois l'expansion géographique des appareils esthétiques de haute technologie et l'accélération de la préférence parmi les patients pour des traitements peu invasifs qui apportent des améliorations esthétiques significatives avec des temps d'arrêt plus courts
- En juin 2025, Lynch Médecine régénératrice a terminé un important cycle de financement de la série A afin de commercialiser une technologie de facteur de croissance à base de plaquettes pures (PDGF) pour des applications esthétiques, ce qui marque une étape importante dans les approches régénératives dans l'espace des appareils de chirurgie plastique. Le nouveau produit Ariessence Pure PDGF+ est conçu pour améliorer les résultats d'interventions telles que les traitements par micronécessité et laser en améliorant la régénération et la guérison des tissus. Cette évolution reflète la confiance croissante des investisseurs dans les améliorations esthétiques fondées sur la biologie et l'intégration des principes de la médecine régénératrice dans les dispositifs de chirurgie plastique, un changement qui devrait influencer les pipelines de produits et les protocoles de traitement dans les années à venir.
- En juillet 2025, XERF, un appareil de radiofréquence monopolaire de Cynosure Lutronic, a reçu l'approbation de Santé Canada pour le traitement du contour du visage et de la laxité de la peau, plus de 100 unités se sont contractées en Corée dans les cinq mois suivant le lancement. Ce jalon réglementaire souligne la reconnaissance réglementaire croissante et l'adoption internationale de technologies esthétiques de pointe au-delà des marchés occidentaux traditionnels. L'entrée de XERF dans les milieux cliniques canadiens et coréens illustre comment les appareils radiofréquences et à base d'énergie de la prochaine génération remodelent les procédures de contours et de resserrement non invasifs à l'échelle mondiale, ce qui entraîne l'adoption de cliniciens et l'accès des patients à des options esthétiques avancées.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











