


Segmentation du marché des films de polyimide en Amérique du Nord, par matières premières (anhydride pyromellitique (PMDA), 4,4'-oxydianiline (ODA), anhydride d'acide biphényl-tétracarboxylique (BPDA), phénylènediamine (PDA)), épaisseur du film (0,5 mil, 1 mil, 2 mil, 3 mil, 5 mil et autres), couleur (ambre, blanc, transparent et autres), canal de distribution (commerce électronique, magasins spécialisés et autres), application (circuits imprimés flexibles, produits manufacturés spéciaux, rubans adhésifs, fils et câbles, moteurs/générateurs, couvertures isolantes, tubes isolants, gravure, enveloppes pour cellules/poches de batteries lithium-ion, remplacement de cartes céramiques, circuits flexibles thermoconducteurs, cales et autres), utilisateur final (électronique, automobile, aérospatiale, solaire, médical, mines et forages, bâtiment et construction, étiquetage, traitement chimique, plastiques et autres). Emballage, industrie, énergie et autres secteurs) - Tendances et prévisions du secteur jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des films polyimides en Amérique du Nord
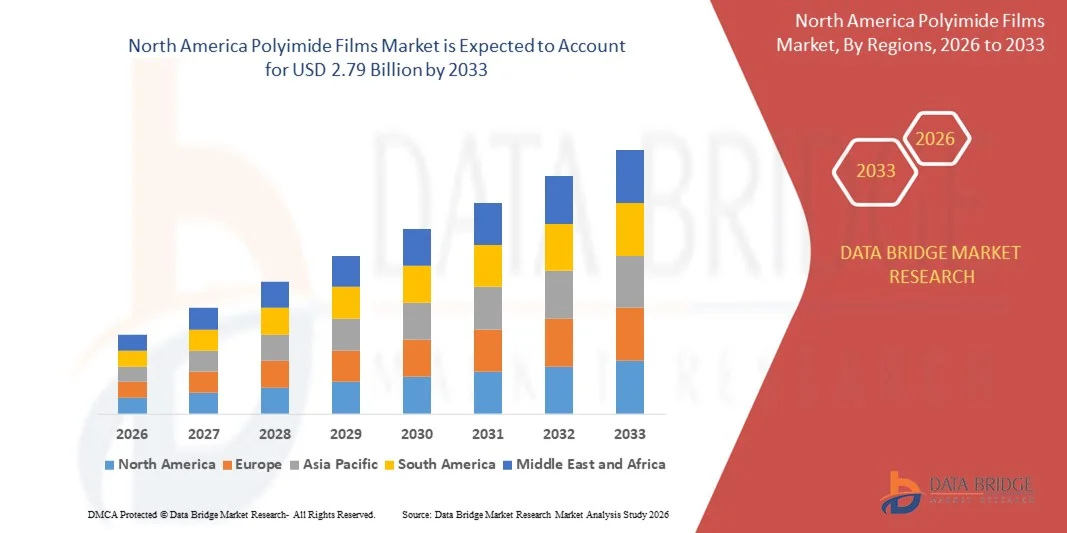
- Selon Data Bridge études de marché Analyse Amérique du Nord Polyimide Films La taille du marché a été évaluée à1,65 milliard de dollars en 2025et devrait atteindre2,79 milliards de dollars en 2033, enregistrantTCAC de 6,80 %sur la période de prévision.
- La croissance du marché s'explique principalement par l'adoption croissante d'électroniques flexibles, de dispositifs de consommation miniaturisés et de matériaux de protection des circuits de pointe, soutenus par l'innovation continue dans les technologies d'isolation haute performance et de film résistant à la chaleur.
- De plus, la demande croissante des secteurs de l'aérospatiale, de l'automobile et de l'industrie pour des matériaux durables, légers et thermiquement stables accélère l'intégration des films polyimides, renforçant ainsi considérablement la trajectoire de croissance globale de l'industrie.
Taille du marché et prévisions
- Amérique du Nord Valeur marchande (2025):1,65 milliard de dollars
- Valeur marchande prévue (2033) :2,79 milliards de dollars
- Prévisions CAGR (2026-2033):6.80%
Amérique du Nord Polyimide Films Analyse du marché
- Les films polyimides, connus pour leur stabilité thermique exceptionnelle, leur résistance chimique et leurs propriétés d'isolation électrique, deviennent des matériaux essentiels pour les applications électroniques, automobiles et aérospatiales de pointe en raison de leur durabilité, de leur flexibilité et de leur compatibilité avec les technologies de fabrication de nouvelle génération.
- La demande croissante de films polyimides est principalement attribuable à l'expansion rapide de l'électronique flexible, à l'utilisation accrue de matériaux légers dans le transport et à la dépendance croissante à l'égard de solutions d'isolation à haute performance dans les semi-conducteurs et les véhicules électriques.
- Les États-Unis ont dominé le marché des films polyimides en Amérique du Nord avec la plus grande part de revenus de 33,2 % en 2025, appuyés par une forte innovation dans la fabrication d'électroniques, une forte adoption de matériaux de pointe et la présence de grands acteurs de l'industrie, les États-Unis ayant connu une forte croissance de l'utilisation des films polyimides dans l'aérospatiale, les composants des piles EV et la fabrication de microélectroniques.
- On s'attend à ce que le Canada soit la région qui connaît la croissance la plus rapide du marché des films polyimides en Amérique du Nord au cours de la période de prévision en raison de l'accélération de l'industrialisation, de l'expansion de la production électronique des consommateurs et de l'augmentation des investissements dans les technologies de matériaux à haute performance.
- Le segment PMDA a dominé le marché avec la plus grande part de chiffre d'affaires de 46,3 % en 2025, en raison de son utilisation généralisée dans la production de films polyimides haute performance connus pour leur résistance à la chaleur exceptionnelle, leur résistance mécanique et leur isolation électrique.
Portée du rapport et segmentation du marché des films polyimides en Amérique du Nord
|
Attributs |
Polyimide Films Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé du marché des films polyimides en Amérique du Nord
Performances avancées grâce à l'innovation dans les technologies de matériaux flexibles et à haute température
- Une tendance importante et accélérée sur le marché nord-américain des films polyimides est l'intégration croissante de matériaux polyimides dans les systèmes électroniques, électriques et aérospatiaux de nouvelle génération, en raison de la nécessité d'une stabilité thermique supérieure, d'une résistance mécanique et d'une compatibilité avec la microfabrication. Ce progrès améliore grandement la performance, la fiabilité et l'efficacité dans plusieurs industries de haute technologie.
- Par exemple, les principaux fabricants tels que DuPont et Kaneka offrent des films polyimides à haute température utilisés dans les circuits imprimés flexibles, l'isolation de la batterie EV et les emballages semi-conducteurs avancés, permettant un fonctionnement stable dans des conditions thermiques et électriques extrêmes. De même, Toray et UBE fournissent des films polyimides ultra-minces pour des écrans OLED flexibles et des applications technologiques portables.
- L'innovation continue dans la chimie des polyimides permet d'améliorer la résistance à la chaleur, les propriétés diélectriques et la stabilité dimensionnelle, soutenant le développement de composants ultra-miniaturisés. Par exemple, les films polyimides transparents et incolores sont de plus en plus utilisés dans les écrans pliables pour smartphone, tandis que les variantes haute performance sont optimisées pour les séparateurs de batterie EV et l'isolation du câblage aérospatial.
- L'intégration des films polyimides dans des écosystèmes plus vastes de matériaux avancés facilite la rationalisation de la fabrication et l'amélioration des performances des appareils dans les domaines de l'électronique, de l'automobile et des applications industrielles. Grâce à une plate-forme de matériaux haute performance unique, les fabricants peuvent améliorer la durabilité, réduire le poids et améliorer la gestion de la chaleur dans les circuits, les capteurs et les systèmes de propulsion.
- Ce virage vers des solutions de film polyimide plus innovantes, durables et multifonctionnelles remodele fondamentalement les attentes dans les industries à haute fiabilité. Par conséquent, des entreprises comme DuPont, Kolon Industries et Toray développent des films polyimides de nouvelle génération avec une endurance thermique accrue, une clarté optique et une flexibilité mécanique pour soutenir des applications de haute technologie en évolution.
- La demande de films polyimides avancés offrant des performances matérielles supérieures et une intégration transparente dans les systèmes électroniques et industriels augmente rapidement dans toute l'Amérique du Nord, les fabricants privilégiant de plus en plus la sécurité, l'efficacité, la miniaturisation et la fiabilité à long terme.
Amérique du Nord Dynamique du marché des films polyimides
Chauffeur
Augmentation de la demande grâce à l'expansion de l'électronique à haut rendement et de la fabrication de pointe
- Le besoin croissant de matériaux à haute température, résistants aux produits chimiques et stables sur le plan électrique dans les secteurs de l'électronique, de l'automobile et de l'aérospatiale est l'un des principaux moteurs de la demande sur le marché des films polyimides en Amérique du Nord.
- Par exemple, en 2025, plusieurs grands fabricants de matériaux ont annoncé des progrès dans les formulations de films polyimides conçues pour les emballages semi-conducteurs de nouvelle génération, les circuits imprimés flexibles et l'isolation des batteries EV, ce qui a permis d'améliorer la durabilité et la fiabilité thermique. Ces évolutions devraient accélérer la croissance du marché au cours de la période de prévision.
- Comme les fabricants se concentrent de plus en plus sur la légèreté, la miniaturisation et la gestion thermique améliorée, les films polyimides offrent des avantages évidents par rapport aux matériaux conventionnels, offrant une isolation supérieure, une résistance mécanique et des performances à long terme dans des environnements difficiles.
- De plus, l'expansion de l'électronique intelligente, l'augmentation de la production d'EV et l'augmentation des investissements dans les technologies de fabrication avancées font des films polyimides une composante essentielle des systèmes à haute performance, favorisant une intégration transparente dans des assemblages complexes et des architectures de dispositifs multifonctionnels.
- La polyvalence des films polyimides, y compris leur utilisation dans les affichages flexibles, les capteurs, les composants spatiaux et l'isolation industrielle, continue de favoriser une forte adoption dans plusieurs secteurs. L'intérêt croissant pour les variantes de films minces, transparentes et flexibles contribue à la croissance du marché, soutenue par les innovations des fabricants mondiaux.
Restriction/Défi
Coûts de production élevés et obstacles techniques dans les applications avancées
- Malgré une forte dynamique du marché, le coût de production élevé associé aux films polyimides – en raison de processus de synthèse spécialisés et de l'utilisation de monomères avancés – pose un défi important à l'adoption plus large, en particulier parmi les industries sensibles aux coûts.
- Par exemple, la fabrication de films polyimides ultra-fins et incolores pour les OLED flexibles et les dispositifs pliables nécessite des environnements de traitement hautement contrôlés, contribuant à des points de prix plus élevés que les films de polymères conventionnels.
- Il est essentiel de relever ces défis en optimisant les processus, en innovant les matériaux et en augmentant les capacités de production pour accroître l'accessibilité du marché. Les entreprises de toute la chaîne de valeur continuent d'investir dans des améliorations telles que l'amélioration des techniques de polymérisation et des solutions de remplacement des matières premières à moindre coût.
- En outre, la complexité technique de l'intégration des films polyimides dans l'électronique de pointe, en particulier dans les emballages semi-conducteurs et les applications aérospatiales, nécessite une expertise spécialisée, qui peut ralentir l'adoption parmi les fabricants qui ne disposent pas de l'infrastructure nécessaire.
- Bien que les progrès technologiques réduisent progressivement les coûts, la prime perçue associée aux matériaux à haute performance peut encore entraver l'adoption généralisée, en particulier dans les applications où des solutions de remplacement moins coûteuses sont jugées suffisantes.
- Surmonter ces défis par des investissements continus en R-D, la collaboration de l'industrie et l'éducation sur les avantages matériels seront essentiels pour assurer une croissance durable et à long terme du marché nord-américain des films polyimides.
Étendue du marché des films polyimides en Amérique du Nord
Le marché des films polyimides est segmenté en fonction des matières premières, de l'épaisseur du film, de la couleur, du canal de distribution, de l'application et de l'utilisateur final.
- Par matières premières
Sur la base des matières premières, le marché des films polyimides de l'Amérique du Nord est segmenté en dianhydride pyromellique (PMDA), 4,4-Oxydianiline (ODA), Dianhydride acide biphényle-tétracarboxylique (BPDA) et Phénylènediamine (PDA). Le segment PMDA a dominé le marché avec la plus grande part de chiffre d'affaires de 46,3 % en 2025, en raison de son utilisation généralisée dans la production de films polyimides haute performance connus pour leur résistance à la chaleur exceptionnelle, leur résistance mécanique et leur isolation électrique. Les films à base de PMDA sont largement utilisés dans les circuits imprimés flexibles, les composants d'isolation aérospatiale et les emballages semi-conducteurs avancés. Leur rapport coût-efficacité par rapport aux monomères alternatifs renforce encore le leadership du segment.
Le segment BPDA devrait connaître le TCAC le plus rapide de 2026 à 2033, en raison de la demande croissante de films à haute température dans les véhicules électriques, les systèmes aérospatiaux et l'électronique à haute densité. Les polyimides à base de BPDA offrent une stabilité dimensionnelle supérieure, ce qui en fait un choix attrayant pour les composants électroniques de nouvelle génération et les applications de fabrication de haute précision.
- Par l'épaisseur du film
Sur la base de l'épaisseur du film, le marché des films polyimides en Amérique du Nord est segmenté en 0,5 mil, 1 mil, 2 mil, 3 mil, 5 mil, et autres. Le segment 1 mil a dominé le marché avec une part de chiffre d'affaires de 38,7 % en 2025, principalement en raison de son équilibre optimal de flexibilité, durabilité et propriétés d'isolation. C'est l'épaisseur préférée pour les circuits imprimés flexibles, les bandes isolantes et les composants électriques à haute température. Les fabricants privilégient les films 1 mil pour leur compatibilité avec les procédés de fabrication automatisés et leur large applicabilité dans les secteurs de l'électronique, de l'automobile et de l'aérospatiale.
Le segment de 0,5 million devrait connaître le TCAC le plus rapide de 2026 à 2033, soutenu par une demande croissante de films ultraminces dans des écrans pliables, des emballages microélectroniques, des capteurs et des technologies portables émergentes. À mesure que les tendances de la miniaturisation se poursuivent, les matériaux polyimides ultra-minces deviennent essentiels pour permettre des systèmes électroniques légers, compacts et très flexibles.
- Par couleur
Sur la base de la couleur, le marché est segmenté en ambre, blanc, transparent, et autres. Le segment ambre a dominé le marché avec une part de 52,4 % en 2025, attribuée à son utilisation de longue date, à sa stabilité éprouvée, à sa forte résistance aux UV et à son aptitude à une large gamme d'applications industrielles et électroniques. Les films en polyimide ambre demeurent également rentables et sont largement utilisés dans les circuits imprimés, l'isolation par fil, les composants moteurs et les pièces aérospatiales.
Le segment transparent devrait être témoin du TCAC le plus rapide de 2026 à 2033, entraîné par l'adoption croissante dans les écrans OLED flexibles, les smartphones pliables, les composants optiques et les panneaux tactiles de nouvelle génération. Les films polyimides transparents offrent une grande clarté, une endurance thermique et une résistance mécanique, ce qui leur permet de remplacer le verre par des dispositifs flexibles. La croissance des investissements en R-D dans les formulations de polyimides incolores accélère encore la croissance de ce segment.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en commerce électronique, magasins spécialisés et autres. Le segment des magasins spécialisés a dominé le marché avec une part de 57,8 % des revenus en 2025, en raison de la nature technique des films polyimides, qui nécessitent souvent une consultation d'experts, un calibrage personnalisé et des conseils concernant des grades spécifiques pour les applications industrielles. Les fabricants et les acheteurs industriels préfèrent les distributeurs spécialisés pour l'assurance de la qualité, l'achat en vrac et l'accès aux matériaux certifiés.
Le segment du commerce électronique devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, en raison de la numérisation croissante des processus d'approvisionnement et de la disponibilité croissante de films polyimides sur les marchés techniques en ligne. Les petits et moyens fabricants adoptent des plateformes de commerce électronique en raison de prix concurrentiels, d'une plus grande accessibilité et de cycles de livraison plus courts. La distribution en ligne gagne particulièrement en traction parmi les entreprises de prototypage électronique et les fabricants spécialisés.
- Par demande
Sur la base de l'application, le North America Polyimide Films Market s'étend sur les circuits imprimés flexibles (FPC), les produits fabriqués de spécialité, les bandes sensibles à la pression, les fils et câbles, les moteurs/générateurs, les couvertures isolantes, les tubes, la gravure, les enveloppes de la batterie lithium-ion, le remplacement des panneaux de céramique, les circuits flexibles thermoconducteurs, les cales, etc. Le segment des circuits imprimés flexibles (FPC) a dominé avec une part de 41,6 % en 2025, grâce à l'utilisation généralisée de films polyimides dans les smartphones, les équipements de télécommunications, les composants électroniques EV, les systèmes aérospatiaux et les appareils informatiques.
On s'attend à ce que le segment pile/pochette lithium-ion soit témoin du TCAC le plus rapide de 2026 à 2033, soutenu par la production en plein essor d'EV et la demande de matériaux isolants sûrs et stables sur le plan thermique. Les films polyimides offrent une excellente résistance à la chaleur et des performances diélectriques, ce qui les rend idéales pour les architectures de batterie de nouvelle génération.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché comprend l'électronique, l'automobile, l'aérospatiale, l'énergie, l'énergie, l'énergie, etc. Le segment électronique domine le marché avec une part de 44,9 % en 2025, alimentée par l'utilisation intensive de films polyimides dans les circuits flexibles, la microélectronique, les technologies d'affichage et l'emballage semi-conducteur. La miniaturisation croissante des appareils et la consommation croissante d'électronique de consommation renforcent encore le leadership du segment.
Le segment automobile devrait enregistrer le TCAC le plus rapide de 2026 à 2033, grâce à l'utilisation croissante de films polyimides dans les piles EV, les composants d'isolation thermique, les capteurs et l'électronique de puissance. Leur résistance à haute température et leur durabilité mécanique les rendent indispensables pour la sécurité et l'optimisation des performances des véhicules électriques. L'expansion de l'adoption des VE et les systèmes avancés d'assistance aux conducteurs (ADAS) sont des facteurs clés de croissance.
Amérique du Nord Polyimide Films Marché Analyse régionale
- Les États-Unis dominent le marché des films polyimides d'Amérique du Nord avec la plus grande part de revenus de 33,2 % en 2025, sous l'impulsion d'une forte demande provenant de la fabrication d'électroniques de pointe, de programmes aérospatiaux, du développement des VE et d'applications industrielles de haute performance. La région dispose d'infrastructures de R-D bien établies et l'adoption rapide de technologies matérielles de nouvelle génération renforce encore son leadership.
- Les fabricants de la région accordent une grande valeur à la stabilité thermique supérieure, à l'isolation électrique et à la durabilité mécanique offertes par les films polyimides, qui permettent leur intégration dans les circuits imprimés flexibles, les emballages semi-conducteurs, l'isolation aérospatiale et les composants des batteries EV.
- Cette adoption généralisée est soutenue par une haute maturité technologique, des investissements solides dans l'innovation et la préférence croissante pour des matériaux légers et résistants à la chaleur, le positionnement des films polyimides comme solution essentielle dans les secteurs de l'électronique, de l'automobile et de l'aérospatiale. La forte présence de fabricants mondiaux de matériaux et les progrès continus des procédés de fabrication continuent de renforcer la domination du marché régional..
Aperçu du marché américain des films polyimides
Les États-Unis détiennent la plus grande part de leurs revenus sur le marché des films polyimides en Amérique du Nord, sous l'impulsion de son écosystème de fabrication d'électronique de pointe, de secteurs aérospatiales et de défense solides, et d'une croissance rapide de la production d'automobiles et de batteries. Le pays abrite des innovateurs technologiques de premier plan et des fabricants de matériaux, soutenant les progrès continus dans les emballages semi-conducteurs, les circuits flexibles et les applications d'isolation à haute température. La demande est alimentée par les investissements fédéraux dans les systèmes d'énergie propre, de mobilité électrique et d'avionique de prochaine génération, qui dépendent tous fortement de films polyimides à haute performance. Les États-Unis mettent l'accent sur la miniaturisation, l'automatisation et les matériaux légers.
Aperçu du marché canadien des films polyimides
Le marché canadien des films polyimides connaît une croissance soutenue, en raison de l'adoption croissante de matériaux de pointe dans l'aérospatiale, les énergies renouvelables, les télécommunications et la fabrication d'équipement industriel. Le moyeu aérospatial du pays, particulièrement au Québec et en Ontario, contribue grandement à la demande d'isolation à haute température et de composants polymère légers. De plus, l'augmentation des investissements dans l'infrastructure des véhicules électriques, la modernisation du réseau et le déploiement de la 5G favorisent une plus grande utilisation des films polyimides dans l'électronique électrique, les câbles et les systèmes de communication. Les initiatives de durabilité du Canada et l'accent mis sur les matériaux éconergétiques appuient également l'adoption de films polyimides durables résistants à la chaleur dans plusieurs industries.
Mexique Polyimide Films Market Insight
Le marché mexicain des films polyimides devrait croître à un rythme notable, grâce à l'expansion des opérations d'assemblage électronique, de fabrication automobile et d'initiatives de modernisation industrielle. Alors que le Mexique renforce son rôle de plaque tournante dans la fabrication, la demande de films polyimides dans les faisceaux de câblage, les composants isolants, les circuits flexibles et les systèmes moteurs continue d'augmenter. La croissance des industries nationales d'assemblage et d'exportation d'équipements électriques et électroniques stimule encore le marché. De plus, les investissements croissants dans l'automatisation industrielle et l'infrastructure du secteur de l'énergie sont à l'origine de l'adoption de films polymères à haute performance qui offrent fiabilité et stabilité thermique dans des conditions de fonctionnement difficiles.
Quelles sont les meilleures entreprises du marché des films polyimides en Amérique du Nord
L'industrie des films polyimides est principalement dirigée par des entreprises bien établies, notamment :
•DuPont (États-Unis)
• Kaneka Corporation (Japon)
• Industries toray (Japon)
• UBE Industries (Japon)
• Kolon Industries (Corée du Sud)
• 3M (États-Unis)
•SKC Polyuréthanes (Corée du Sud)
• Saint-Gobain (France)
• Hitachi Chemical (Japon)
• Zhejiang Juhua Co., Ltd. (Chine)
• Technologie aérospatiale de Shenzhen (Chine)
• Kuraray Co., Ltd. (Japon)
• Mitsui Chemicals (Japon)
• Huntsman Corporation (États-Unis)
•Mitsubishi Gas Chemical Company (Japon)
• Solvay (Belgique)
• Sumitomo Bakelite Co., Ltd. (Japon)
• BASF (Allemagne)
• Toray Matériaux avancés (U.S.)
•Kolon Plastics (Corée du Sud)
Quelles sont les évolutions récentes du marché des films polyimides en Amérique du Nord
- En avril 2024, DuPont, leader mondial des matériaux de haute performance, a annoncé le lancement d'une solution de film polyimide de pointe pour l'électronique flexible et l'isolation des batteries EV en Amérique du Nord. Cette initiative met l'accent sur l'engagement de l'entreprise à fournir des matériaux à haute température, durables et électriquement stables pour les applications électroniques et automobiles de nouvelle génération. En tirant parti de son expertise mondiale en science des polymères, DuPont répond aux demandes industrielles croissantes tout en renforçant son leadership sur le marché des films polyimides en expansion rapide en Amérique du Nord.
- En mars 2024, Kaneka Corporation a introduit un nouveau film polyimide transparent ultra fin spécialement conçu pour les écrans pliables et l'électronique portable. Cette innovation met en évidence le dévouement de Kaneka à développer des matériaux de haute performance, légers et flexibles qui soutiennent les tendances de miniaturisation dans l'électronique grand public, fournissant aux fabricants des solutions fiables pour des applications de pointe.
- En mars 2024, Toray Industries a déployé avec succès des films polyimides à haute température en collaboration avec un fabricant aérospatial américain pour améliorer l'isolation thermique et la fiabilité des systèmes avioniques. Ce projet souligne l'importance croissante des matériaux polymère de pointe pour la sécurité et la performance aérospatiales, contribuant ainsi à la durabilité et à l'efficacité énergétique des composants des aéronefs.
- En février 2024, 3M a annoncé un partenariat stratégique avec un fabricant de batteries de véhicules électriques de premier plan au Michigan pour fournir des films polyimides pour les séparateurs de batteries et les composants d'isolation. Cette collaboration vise à améliorer la stabilité thermique et la sécurité dans les batteries lithium-ion haute capacité, en mettant l'accent sur l'innovation et l'efficacité opérationnelle dans les solutions de stockage d'énergie avancées.
- En janvier 2024, Kolon Industries a dévoilé son dernier film polyimide de haute performance au Salon international de l'électronique de consommation (CES) 2024. Le nouveau film, conçu pour les circuits imprimés flexibles et les emballages semi-conducteurs avancés, offre une résistance thermique supérieure et des propriétés diélectriques. Ce lancement souligne l'engagement de Kolon à intégrer la technologie des polymères de pointe dans la fabrication électronique, fournissant aux fabricants des matériaux qui assurent la fiabilité, la miniaturisation et les performances à long terme.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











