



Marché de la colle chirurgicale en Amérique du Nord , par produit (naturel, synthétique, semi-synthétique), indication (hémostase, scellement tissulaire), application (chirurgie cardiaque, neurochirurgie, chirurgies générales, chirurgie orthopédique, chirurgie plastique, gestion des plaies, chirurgie pulmonaire, saignements de brûlures, lacérations du foie et de la rate, autres), utilisateur final (hôpitaux/cliniques, cliniques spécialisées, centre de chirurgie ambulatoire), pays (États-Unis, Canada, Mexique) - Tendances et prévisions de l'industrie jusqu'en 2029.
Taille du marché de la colle chirurgicale en Amérique du Nord
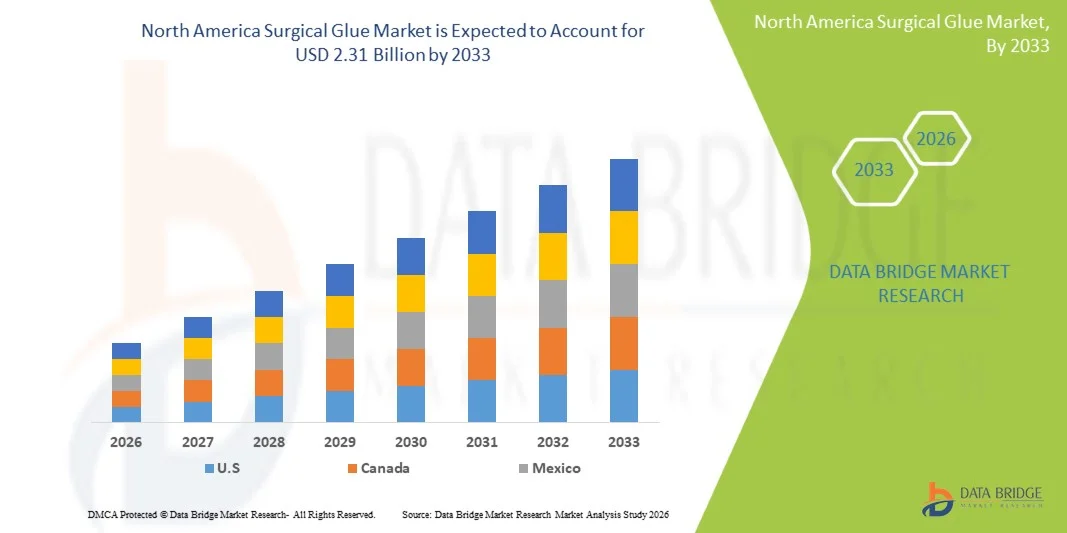
- Conformément à l'analyse de l'étude de marché de Data Bridge, la taille du marché de la colle chirurgicale en Amérique du Nord a été évaluée à1,12 milliard de dollars en 2025et devrait atteindre2,31 milliards de dollars en 2033, à unTCAC de 9,48%pendant la période de prévision
- La croissance du marché est en grande partie alimentée par l'adoption croissante de chirurgies peu invasives, l'augmentation de la demande de solutions de fermeture des plaies plus rapides et la préférence croissante pour des solutions de rechange aux sutures et aux produits de base traditionnels dans les hôpitaux et les centres chirurgicaux, ce qui a permis d'améliorer les résultats des patients, de réduire le temps d'intervention et de réduire le risque d'infection.
- De plus, les progrès technologiques croissants dans les formulations bioadhésives, l'expansion des applications dans les chirurgies cardio-vasculaires, orthopédiques et générales, et la sensibilisation des fournisseurs de soins de santé aux avantages des adhésifs chirurgicaux établissent des solutions de colle chirurgicale comme outils essentiels dans les procédures chirurgicales modernes. Ces facteurs convergents accélèrent l'adoption de ces produits, ce qui stimule significativement la croissance de l'industrie
Taille du marché et prévisions
Valeur marchande mondiale (2025):1,12 milliard de dollars
Valeur marchande prévue (2033) :2,31 milliards de dollars
Prévisions CAGR (2026-2033):9.48%
Amérique du Nord Analyse du marché de la colle chirurgicale
- La colle chirurgicale, offrant des solutions adhésives avancées pour la fermeture des plaies et la réparation des tissus, est de plus en plus vitale dans les interventions chirurgicales modernes dans les hôpitaux, les centres ambulatoires et les cliniques spécialisées en raison de son efficacité, de son temps d'intervention réduit et de l'amélioration des résultats des patients.
- L'augmentation de la demande de colle chirurgicale est principalement alimentée par l'adoption généralisée de chirurgies peu invasives, la prévalence croissante de blessures chroniques et d'interventions chirurgicales, et une préférence croissante pour des solutions de fermeture des plaies plus rapides, plus sûres et moins invasives
- Les États-Unis dominent le marché nord-américain de la colle chirurgicale avec la plus grande part de revenus d'environ 42,5 % en 2025, appuyé par des infrastructures de soins de santé de pointe, l'adoption de technologies chirurgicales innovantes et la forte présence d'acteurs clés de l'industrie, les hôpitaux et les centres chirurgicaux ambulatoires entraînant une croissance substantielle de l'utilisation de la colle chirurgicale.
- On s'attend à ce que le Canada soit la région qui connaît la croissance la plus rapide du marché de la colle chirurgicale en Amérique du Nord au cours de la période de prévision, avec un TCAC axé sur l'amélioration de l'infrastructure des soins de santé, une sensibilisation accrue aux techniques avancées de fermeture des plaies et une adoption accrue d'adhésifs chirurgicaux dans les hôpitaux, les centres ambulatoires et les cliniques spécialisées.
- Le segment de l'hémostase a dominé la plus grande part des revenus du marché d'environ 49,2 % en 2025, en raison de la nécessité critique de contrôler les saignements pendant les opérations et la gestion des traumatismes.
Portée du rapport et segmentation du marché de la colle chirurgicale en Amérique du Nord
|
Attributs |
Glue chirurgical Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
|
|
Principaux acteurs du marché |
• Baxter International (États-Unis) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Tendances du marché de la colle chirurgicale en Amérique du Nord
Besoin croissant de procédures d'invasion minimale et de solutions avancées de fermeture des plaies
- La demande mondiale de colle chirurgicale est motivée par l'adoption de plus en plus fréquente de procédures minimalement invasives qui réduisent les temps de récupération des patients, réduisent le risque d'infection et améliorent les résultats cosmétiques par rapport aux sutures et aux agrafes traditionnelles.
- Par exemple, en 2024, Ethicon (Johnson & Johnson) a lancé un nouvel adhésif chirurgical à base de cyanoacrylate pour les chirurgies gastro-intestinales laparoscopiques, ce qui a réduit considérablement les complications postopératoires et amélioré l'efficacité de la fermeture.
- La prévalence croissante de maladies chroniques telles que le diabète, les troubles cardiovasculaires et l'obésité contribue à accroître l'incidence des interventions chirurgicales, ce qui augmente la nécessité d'adhésifs tissulaires efficaces.
- Les progrès dans les formulations de colle chirurgicale, y compris la polymérisation plus rapide, la biocompatibilité supérieure et l'adhésion plus forte des tissus, renforcent la confiance du chirurgien et les résultats du patient, augmentant l'adoption mondiale
- La commodité de la colle chirurgicale, comme la réduction du temps d'opération, la diminution du besoin d'interventions de suivi et l'amélioration du confort des patients, propulse son utilisation dans les hôpitaux, les centres chirurgicaux ambulatoires et les centres de soins ambulatoires
- Une sensibilisation accrue des cliniciens aux avantages des adhésifs chirurgicaux pour réduire les complications postopératoires, la formation d'hématomes et la déhiscence des plaies accélère également la croissance du marché mondial
Amérique du Nord Dynamique du marché de la colle chirurgicale
Chauffeur
Innovations technologiques et élargissement des applications dans les spécialités chirurgicales
- Le marché nord-américain de la colle chirurgicale connaît une innovation technologique importante, avec de nouveaux systèmes de livraison, des applicateurs préremplis et des formulations avancées améliorant la facilité d'utilisation, la précision et la sécurité
- Par exemple, en 2025, B. Braun a introduit un adhésif hémostatique à base de fibrine pour les procédures orthopédiques, ce qui a minimisé les saignements intraopératoires et réduit la formation d'hématomes postopératoires.
- Les colles chirurgicales sont de plus en plus intégrées aux matériaux bioactifs et aux échafaudages absorbants pour favoriser la régénération des tissus et accélérer la cicatrisation des plaies
- La croissance des opérations chirurgicales peu invasives et robotisées augmente l'utilisation d'adhésifs chirurgicaux, car ces procédures nécessitent une fermeture précise et stérile dans des zones anatomiques complexes.
- De nouvelles applications émergent en ophtalmologie, en chirurgie cardiovasculaire, en urologie et en chirurgie esthétique, soulignant la polyvalence des colles chirurgicales au-delà de la chirurgie générale traditionnelle
- L'expansion vers les marchés émergents contribue à la croissance mondiale, en raison de l'augmentation des volumes chirurgicaux, de l'augmentation des investissements dans les soins de santé et des initiatives gouvernementales appuyant les solutions modernes de gestion des plaies
Restriction/Défi
Coûts élevés, obstacles réglementaires et sensibilisation limitée dans les marchés émergents
- Le prix relativement élevé des colles chirurgicales de pointe par rapport aux sutures ou aux agrafes classiques demeure un obstacle important à l'adoption, en particulier dans les régions sensibles aux coûts
- Par exemple, l'adoption dans les hôpitaux de l'Asie du Sud-Est a été plus lente en raison des contraintes de prix et de la connaissance limitée des adhésifs à base de fibrine et de cyanoacrylate.
- Des exigences réglementaires strictes dans toutes les régions, comme la FDA aux États-Unis, l'EMA en Europe et le PMDA au Japon, peuvent retarder l'approbation des produits et augmenter les coûts de recherche et de développement.
- Une formation et une sensibilisation limitées des professionnels de la santé aux techniques d'application optimales et aux avantages des adhésifs chirurgicaux peuvent entraver la pénétration du marché, en particulier dans les pays en développement.
- Les problèmes d'entreposage et de manutention, y compris la sensibilité à l'humidité, la courte durée de conservation et le besoin d'applicateurs spécialisés, créent des obstacles supplémentaires pour les hôpitaux et les centres chirurgicaux.
- Les réactions allergiques potentielles ou les problèmes d'incompatibilité tissulaire rare peuvent soulever des préoccupations chez les cliniciens, nécessitant des études supplémentaires sur l'innocuité et la diffusion de l'information sur le produit
- La concurrence des méthodes alternatives de fermeture des plaies, y compris les sutures avancées, les agrafes et les nouveaux pansements des plaies, peut restreindre l'adoption rapide dans certaines régions jusqu'à ce que d'autres preuves cliniques appuient une utilisation plus large
Étendue du marché de la colle chirurgicale en Amérique du Nord
Le marché de la colle chirurgicale en Amérique du Nord est segmenté en fonction du produit, de l'indication, de l'application et de l'utilisateur final.
• Par produit
Sur la base du produit, le marché est segmenté en colles chirurgicales naturelles, synthétiques et semi-synthétiques. En 2025, le segment synthétique a dominé la plus grande part des revenus du marché, soit environ 45,6 %, en raison de son adhérence supérieure, de sa cohérence et de ses applications cliniques générales. Les colles chirurgicales synthétiques, comme les cyanoacrylates et les colles à base de polymères, sont largement utilisées pour la fermeture rapide des tissus, l'hémostase et l'étanchéité des plaies. Les hôpitaux et les cliniques spécialisées préfèrent les colles synthétiques en raison de leur rendement prévisible, de leur durée de conservation plus longue et de la réduction du risque d'infection. Le segment bénéficie de l'augmentation des interventions chirurgicales, de l'incidence croissante des traumatismes et de la demande croissante de techniques peu invasives. Les progrès technologiques dans la chimie des polymères ont amélioré la résistance à la liaison, l'élasticité et la biocompatibilité, ce qui favorise l'adoption. Les colles synthétiques sont utilisées dans plusieurs spécialités chirurgicales, y compris les chirurgies cardiaques, orthopédiques et plastiques, assurant une utilisation récurrente. Les approbations réglementaires et les lignes directrices cliniques endossant des colles synthétiques pour l'étanchéité des tissus renforcent la domination du marché. La sensibilisation accrue des chirurgiens à l'amélioration des résultats des patients avec les adhésifs synthétiques favorise l'adoption. L'Amérique du Nord et l'Europe demeurent des marchés clés en raison des infrastructures de soins de santé établies et de l'adoption précoce de technologies. Le segment bénéficie également de l'intégration dans les trousses chirurgicales avancées et les programmes de formation dans les hôpitaux.
Le segment naturel devrait connaître le TCAC le plus rapide de 9,3 % entre 2026 et 2033, alimenté par la demande croissante d'adhésifs biodégradables qui réduisent l'irritation des tissus. Les colles naturelles, y compris les produits à base de fibrine, offrent une excellente biocompatibilité et sont largement utilisées pour l'hémostasie et la fermeture des plaies. L'adoption croissante dans les procédures cardiaques, neurochirurgicales et cosmétiques soutient la croissance. Le segment est en outre motivé par la préférence croissante des patients pour des solutions de remplacement naturelles et plus sûres, ainsi que par l'augmentation de l'approvisionnement hospitalier en bioadhésifs avancés. Les améliorations technologiques dans la production et la stérilisation de colles de fibrine ont amélioré la sécurité et la stabilité du plateau. Les marchés émergents voient leur adoption augmenter en raison de l'augmentation des volumes chirurgicaux et du développement des infrastructures de soins de santé. Les études cliniques qui valident l'efficacité des colles naturelles encouragent une utilisation plus large. De plus, les programmes de formation dans les hôpitaux et les centres chirurgicaux favorisent l'adoption chez les chirurgiens. La combinaison de la biosécurité, des résultats pour les patients et de l'appui réglementaire devrait stimuler une croissance vigoureuse.
• Par indication
Sur la base de l'indication, le marché est segmenté en hémostasie et en étanchéité des tissus. En 2025, le segment de l'hémostase a dominé la plus grande part des revenus du marché, soit environ 49,2 %, en raison de la nécessité critique de contrôler les saignements pendant les chirurgies et la gestion des traumatismes. Les colles chirurgicales pour l'hémostase sont largement utilisées dans les chirurgies cardiaques, hépatiques, de la rate et orthopédiques pour réduire la perte de sang intraopératoire et améliorer la récupération des patients. Les hôpitaux, les cliniques spécialisées et les centres chirurgicaux ambulatoires comptent de plus en plus sur les colles hémostatiques pour leur action rapide, leur facilité d'application et leur compatibilité avec des interventions peu invasives. Les progrès de la chimie des polymères et des formulations de fibrine ont amélioré l'efficacité de la coagulation et réduit les complications postopératoires. Les approbations réglementaires et les recommandations de lignes directrices cliniques pour l'hémostase dans les chirurgies à haut risque appuient davantage l'adoption. L'utilisation récurrente dans plusieurs opérations assure des flux de revenus stables. La croissance est également motivée par une sensibilisation accrue des chirurgiens et une augmentation du volume des interventions chirurgicales électives et d'urgence.
On s'attend à ce que le segment de l'étanchéité des tissus soit témoin du TCAC le plus rapide de 8,9 % entre 2026 et 2033, alimenté par l'adoption croissante de colles chirurgicales pour la fermeture des plaies, la liaison interne des tissus et l'anastomose dans des procédures peu invasives. Les colles d'étanchéité tissulaire sont de plus en plus utilisées en chirurgie plastique, chirurgies générales et interventions gastro-intestinales, offrant des options de fermeture sans suture. Les améliorations technologiques dans les formulations adhésives et les systèmes de livraison, associées à une meilleure compatibilité tissulaire, conduisent à une adoption rapide. L'augmentation des volumes chirurgicaux, la préférence du patient pour une réduction des cicatrices et des temps de récupération plus rapides contribuent davantage à la croissance. Les hôpitaux et les centres chirurgicaux ambulatoires intègrent de plus en plus les colles de scellement des tissus dans des trousses de procédure standard.
• Par demande
Sur la base de l'application, le marché est segmenté en chirurgie cardiaque, neurochirurgie, chirurgie générale, chirurgie orthopédique, chirurgie plastique, gestion des plaies, chirurgie pulmonaire, hémorragie de brûlure, lacérations du foie et de la rate, et d'autres. Le segment des chirurgies générales a dominé le marché avec une part de revenus d'environ 35,8 % en 2025, en raison du nombre élevé de procédures nécessitant la fermeture des tissus et l'hémostasie. Les hôpitaux et les centres chirurgicaux utilisent souvent des colles chirurgicales pour les interventions gastro-intestinales, l'appendectomie, la réparation de l'hernie et d'autres interventions de routine. Le segment bénéficie de la large applicabilité des adhésifs à de multiples spécialités chirurgicales, des progrès technologiques dans la performance des adhésifs et de la préférence croissante pour des techniques peu invasives. Les lignes directrices cliniques qui approuvent l'utilisation de colles dans les opérations chirurgicales en général, combinées à la facilité d'application et à des temps d'exploitation réduits, soutiennent la domination du marché. L'augmentation du nombre de patients, la sensibilisation accrue des chirurgiens et l'expansion de l'infrastructure hospitalière renforcent la croissance.
Le segment de chirurgie cardiaque devrait être témoin du TCAC le plus rapide de 9,5% entre 2026 et 2033, entraîné par le rôle critique des adhésifs chirurgicaux dans l'hémostasie, la réparation vasculaire et le renforcement tissulaire lors d'interventions cardiaques à haut risque. Les colles chirurgicales réduisent les complications hémorragiques, améliorent l'intégrité de la conduite de suture et minimisent le temps de récupération du patient. Les hôpitaux et les centres cardiaques spécialisés adoptent de plus en plus des adhésifs synthétiques et biologiques de pointe. Les améliorations technologiques de la viscosité adhésive, de la résistance au collage et de la biocompatibilité accélèrent l'adoption. L'augmentation de la prévalence des maladies cardiovasculaires, l'augmentation des volumes chirurgicaux et l'appui réglementaire pour les adhésifs avancés stimulent davantage la croissance.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux/cliniques, cliniques spécialisées et centres chirurgicaux ambulatoires (ASC). Le segment des hôpitaux et des cliniques a dominé la plus grande part des revenus d'environ 51,4 % en 2025, en raison du nombre élevé d'interventions chirurgicales effectuées et de la disponibilité de personnel qualifié pour l'application des adhésifs. Les hôpitaux effectuent souvent des opérations complexes, y compris des interventions cardiaques, orthopédiques et neurochirurgicales, nécessitant des solutions d'hémostase et d'étanchéité tissulaire fiables. Le segment bénéficie d'une demande récurrente, d'une intégration technologique et d'une large adoption de produits. Les approbations réglementaires et les lignes directrices cliniques renforcent également la dépendance des hôpitaux à l'égard des colles chirurgicales.
Le segment des centres chirurgicaux ambulatoires devrait être témoin du TCAC le plus rapide de 8,7 % de 2026 à 2033, alimenté par le nombre croissant d'opérations ambulatoires et d'interventions peu invasives. Les ASC préfèrent les colles chirurgicales pour une fermeture rapide, efficace et sans suture, réduisant le temps d'intervention et le rétablissement du patient. L'adoption croissante dans les procédures cosmétiques, orthopédiques et de gestion des plaies soutient davantage la croissance segmentaire. Les innovations technologiques dans les systèmes adhésifs portables et faciles à utiliser accélèrent l'absorption.
Amérique du Nord Analyse régionale du marché de la colle chirurgicale
- L'Amérique du Nord a dominé le marché de la colle chirurgicale en Amérique du Nord avec la plus grande part de revenus en 2025, sous l'impulsion de l'infrastructure de santé avancée de la région, l'adoption généralisée d'interventions chirurgicales peu invasives et la forte présence d'acteurs clés de l'industrie. Des volumes chirurgicaux élevés, de vastes interventions mammaires, gastro-intestinales et cardiovasculaires et la préférence pour des solutions de fermeture rapide des plaies ont soutenu la croissance du marché
- L'Amérique du Nord bénéficie également d'innovations continues en matière de produits, d'une sensibilisation accrue des chirurgiens et de recherches cliniques en cours qui valident l'efficacité des adhésifs chirurgicaux, ce qui augmente collectivement la demande.
- En outre, les partenariats entre les fabricants et les établissements de santé pour des programmes de formation et des projets de démonstration ont renforcé la confiance dans les adhésifs chirurgicaux, encourageant leur adoption plus large dans diverses spécialités chirurgicales.
Aperçu du marché américain de la colle chirurgicale
Le marché américain de la colle chirurgicale en Amérique du Nord a dominé l'Amérique du Nord avec la plus grande part de revenus d'environ 42,5 % en 2025, appuyé par des infrastructures de soins de santé de pointe, l'adoption de technologies chirurgicales novatrices et une forte présence d'acteurs de premier plan de l'industrie. Les hôpitaux, les centres chirurgicaux ambulatoires et les cliniques spécialisées ont été largement utilisés, en particulier dans les interventions peu invasives et les interventions chirurgicales à grand volume. La mise en œuvre généralisée de protocoles de fermeture des plaies avancés et la sensibilisation accrue des cliniciens aux avantages des adhésifs pour réduire les complications postopératoires et améliorer la récupération des patients sont des facteurs moteurs de croissance.
Canada Amérique du Nord Aperçu du marché de la colle chirurgicale
Canada Le marché de la colle chirurgicale en Amérique du Nord devrait être la région qui connaît la croissance la plus rapide au cours de la période de prévision, la croissance étant alimentée par l'amélioration de l'infrastructure des soins de santé, la sensibilisation accrue aux techniques avancées de fermeture des plaies et l'adoption de colles chirurgicales dans les hôpitaux, les centres de soins ambulatoires et les cliniques chirurgicales spécialisées. Les initiatives visant à former les professionnels de la santé aux applications d'adhésifs, conjuguées aux efforts du gouvernement pour moderniser les installations chirurgicales, encouragent davantage la pénétration du marché. On s'attend à ce que l'augmentation de la population gériatrique et l'augmentation du nombre de chirurgies électives et peu invasives entraînent une demande continue dans le pays.
Part du marché de la colle chirurgicale en Amérique du Nord
L'industrie de la colle chirurgicale est principalement dirigée par des entreprises bien établies, notamment :
• Baxter International (États-Unis)
• Terumo Corporation (Japon)
• Johnson & Johnson (États-Unis)
• Medtronic (Irlande)
•H.B. Fuller (États-Unis)
• PolyNovo (Australie)
•Arthrex (États-Unis)
• GEM Biomedical (France)
•Bioglue (États-Unis)
• SyntheMed (États-Unis)
• Cohera Medical (États-Unis)
• LeMaitre vasculaire (États-Unis)
• Solutions médicales avancées (Royaume-Uni)
•Hemostasis LLC (États-Unis)
• Medline Industries (États-Unis)
• Indermil Biotech (Allemagne)
Les derniers développements en Amérique du Nord Marché de la colle chirurgicale
- En juillet 2021, Baxter International Inc. a acquis le système hémostatique polysaccharidique PerClot, renforçant son portefeuille chirurgical avancé en ajoutant un produit anti-hémorragie très efficace qui complète la colle chirurgicale et les techniques d'adhésif utilisées lors des procédures nécessitant une hémostasie rapide.
- En février 2023, Advanced Medical Solutions Group plc a annoncé l'acquisition de Connexicon Medical Limited, spécialiste de la technologie de l'adhésif tissulaire basé à Dublin, renforçant ses capacités dans les solutions de colle chirurgicale, en particulier les adhésifs à base de cyanoacrylate utilisés pour la fermeture de la peau et des tissus mous
- En août 2023, Johnson & Johnson a lancé une nouvelle génération de colle médicale absorbante conçue pour améliorer l'adhérence des tissus et réduire les complications pendant la chirurgie, en tirant parti de la technologie avancée des polymères pour améliorer les résultats chirurgicaux dans plusieurs spécialités, y compris une procédure minimalement invasive
- En juillet 2023, B. Braun Melsungen AG a conclu un partenariat stratégique pour co-développer une nouvelle technologie adhésive absorbante ciblant les applications chirurgicales orthopédiques, combinant son expertise de produit chirurgical avec une innovation bioadhésive avancée
- En mars 2024, TELA Bio, Inc. a lancé LIQUIFIX FIX8, le premier produit à base d'adhésif pour la fixation de mailles hernie qui élimine le besoin d'attaches mécaniques, réduit l'inconfort des patients et élargit les applications de colle chirurgicale pour renforcer les tissus mous
- En août 2024, Resivant Medical a obtenu la clairance 510(k) de la Cutiva Topical Skin Adhesive and Cutiva PLUS Skin Close System, qui représente une étape importante de la réglementation qui apporte de nouvelles solutions de fermeture de plaie sans suture avancées à la pratique clinique
- En avril 2025, Baxter International a lancé l'Hémostat d'étanchéité Hemostat avec stockage à température ambiante, un adhésif chirurgical conçu pour améliorer le contrôle des saignements et la prévention des fuites dans des environnements opérationnels plus accessibles
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











