


アジア太平洋地域の自動車用熱収縮チューブ市場、用途別(ホース、コネクタ、リング端子、インラインスプライス、ブレーキパイプ、ディーゼルインジェクションクラスター、ボンネット下ケーブル保護、ガスパイプ、ミニチュアスプライス)、材質別(ポリオレフィン、ポリ塩化ビニル、ポリテトラフルオロエチレン、フッ素化エチレンプロピレン、パーフルオロアルコキシアルカン、エチレンテトラフルオロエチレン、その他)、色別(赤、黄、その他)、タイプ別(シングルウォール収縮チューブおよびデュアルウォール収縮チューブ)、電圧別(低、中、高)、燃料タイプ別(ガソリン、ディーゼル/CNG、電気)、販売チャネル別(OEMおよびアフターマーケット)、車両タイプ別(乗用車、LCV、HCV、電気自動車)、国別(日本、中国、韓国、インド、オーストラリア、シンガポール、タイ、マレーシア、インドネシア、フィリピン、その他のアジア太平洋地域)業界動向および2025年までの予測2028
自動車市場規模のアジア太平洋ヒートシュリンクチューブ
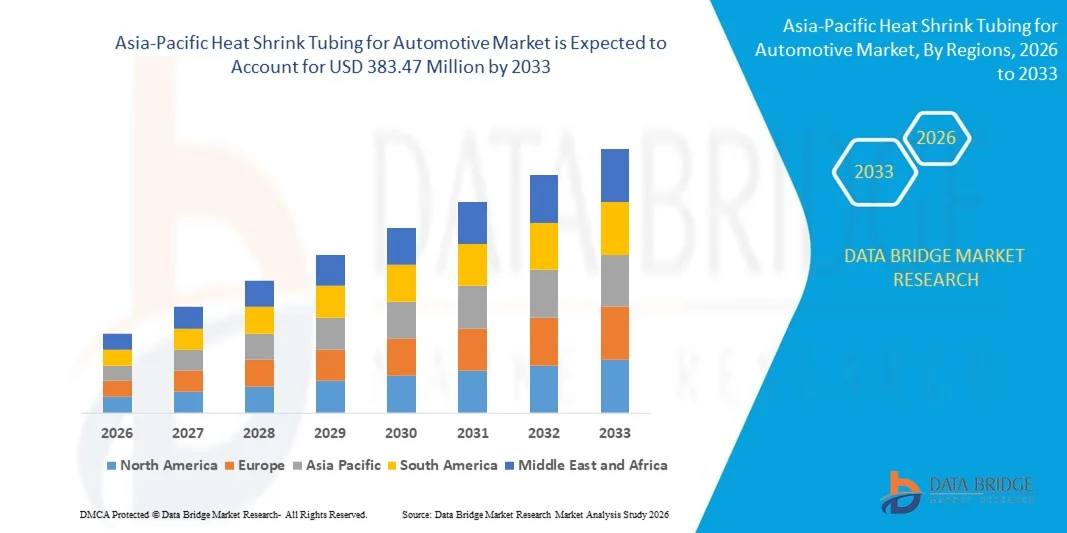
- データブリッジ市場調査分析では、自動車市場規模のアジア・パシフィック・ヒート・シュリンク管が評価されました。2025年のUSD 221.52,000,000そして到達する予定米ドル 383.47 百万 によって 2033, お問い合わせ7.1%のCAGR予報期間中
- 市場成長は広く配線用ハーネスおよびコネクターのための信頼できる絶縁材そして保護解決の必要性を高める現代車で高度の電気および電子システムの高められた統合によって燃料を供給されます
- また、電気自動車の急速な拡大と自動車電気建築の複雑性が高まり、耐熱性、電気絶縁、環境保護を提供することができる耐久性のある熱収縮チューブの需要が高まっています。 これらの要因は自動車産業を渡る高度ケーブルの保護材料の採用を増強しま、それによって市場の拡大を支えます
市場規模と予測
グローバル市場価値 (2025):米ドル 221.52 百万
期待される市場価値 (2033):米ドル 383.47 百万
予測CAGR (2026–2033):7.1%
自動車市場分析のためのアジア太平洋熱収縮チューブ
- 自動車用途で使用される熱収縮チューブは、電気配線、コネクタ、ケーブルアセンブリの重要な断熱および保護ソリューションとして機能し、車両の動作環境に一般的に存在する熱、振動、化学物質、および湿気からコンポーネントを保護します。
- 熱収縮の管のための増加の要求は主に自動車電子工学の成長によって運転され、電気および雑種の車の生産を増加し、現代車の高圧配線システムそして敏感な電子部品の信頼できる保護の必要性
- 中国は自動車市場のための熱収縮の管を支配しました 2025年、自動車製造のエコシステム、配線ハーネスの大規模生産、および国内および輸出市場の両方にサービスを提供している電子機器部品サプライヤーの強力な存在による
- インドは、自動車製造の拡大と国内自動車部品産業の急成長により、予測期間中に自動車市場のための熱収縮管で最速成長国であることが期待されています
- Polyolefinの区分は柔軟性、耐久性および電気絶縁材の特性の優秀なバランスによる2025年の35.3%の市場占有と市場を、支配しました。 ポリオレフィンの熱収縮の管は要求する環境の安定した性能を維持するのに役立つ湿気、化学薬品および機械圧力への抵抗による自動車適用で広く利用されています。 材料はまた取付けの容易さを維持している間配線の馬具および電気関係のための有効な絶縁材を提供します
レポート 適用範囲および熱収縮の管の自動車市場の区分
|
アトリビュート |
自動車キー市場の洞察のための熱収縮の管 |
|
カバーされる区分 |
|
|
カバーされた国 |
アジアパシフィック
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
自動車市場動向のためのアジア太平洋熱収縮チューブ
高性能および熱抵抗の管材料の高められた採用
- 自動車市場のための熱収縮の管の重要な傾向は電気配線システムのための信頼できる絶縁材そして保護を提供する高性能および耐熱性管材料の高められた採用です。 これらの先進材料は、自動車メーカーは、ますます複雑な車両電気アーキテクチャの安全性、耐久性、性能を維持するのに役立ちます
- たとえば、TEコネクティビティは、車両配線システムの高温および過酷な動作環境に耐えるように設計された自動車熱収縮チューブ製品を製造しています。 これらの配管ソリューションは、電気絶縁を改善し、機械的ストレスからコンポーネントを保護し、重要な自動車回路の耐久性を高めます。
- 自動車メーカーは、化学物質、湿気、振動、極端な温度に優れた耐性を提供する高度な熱収縮チューブ材料をますます統合しています。 これらの特性は、厳しい自動車環境に設置された配線システムの長期的な性能を確保するために不可欠です
- 電気自動車やハイブリッドパワートレインの拡大は、高電圧ケーブルやバッテリー接続を保護することができる高性能熱収縮チューブの需要を加速しています。 これらの適用は高い熱および電気負荷の下で絶縁材の完全性を維持する管材料を要求します
- 自動車サプライヤーは、強力な断熱性能を維持しながら、車両重量削減への取り組みをサポートする軽量で耐久性のあるチューブ材の開発に注力しています。 この傾向は、次世代車のための先進ポリマーおよびフルオロポリマーベースのヒートシュリンクソリューションの開発を強化しています
- 自動車用電子機器および電気接続システムの複雑性は、耐久性および高温耐性チューブ材料の必要性を強化しています。 信頼性の高い絶縁技術に対するこの拡大の信頼性は、グローバル自動車製造における高度な熱収縮チューブソリューションの採用を強化しています
自動車市場向けアジアパシフィックヒートシュリンクチューブ
ドライバー
車両における高度な電気システムの統合の上昇
- 現代の自動車における高度な電気システムの統合は、自動車市場向けの熱収縮管のための主要なドライバであり、車両は、電子機器モジュールや配線ネットワークの増大数を組み込んでいます。 これらのシステムはさまざまな機械的および熱条件の下で安全な操作を保障するために耐久の絶縁材および保護を要求します
- 例えば、住友電工は、自動車用配線ハーネス部品や、複雑な車両電気システムをサポートする絶縁ソリューションを提供しています。 これらのハーネスで使用される熱収縮チューブは、車両アーキテクチャ内の摩耗、環境暴露、電気的干渉からワイヤを保護します。
- 電子制御ユニット、インフォテイメントシステム、センサー、安全技術の急速な成長は、現代の車両に設置された配線の量を大幅に拡大しています。 この高める電気複雑さは安定した性能を保障し、電気失敗の危険を最小にする信頼できる絶縁材を要求します
- 自動車メーカーは、高電圧ケーブルやバッテリー配線アセンブリを絶縁することができる熱収縮チューブの需要をさらに高める電気化技術に大きく投資しています。 これらの適用は強い誘電強度および熱抵抗を提供する管ソリューションを要求します
- 自動車の電子部品の継続的な拡大は、自動車配線システム内の保護絶縁ソリューションの重要性を再構築しています。 そのため、グローバル自動車業界における熱収縮配管の需要が高まります。
拘束/チャレンジ
ポリマーおよびフッ素ポリマー原料の変動価格
- 自動車市場向けの熱収縮チューブは、高性能配管製品の製造に不可欠であるポリマーおよびフルオロポリマー原料の変動価格による課題に直面しています。 原材料コストの変動はメーカーの不確実性を作成し、全体的な生産費に影響を与える
- たとえば、DuPontは、高機能熱収縮管で使用されるフルオロポリマー材料を生産し、自動車用途を要求します。 そのような専門材料の価格設定と供給の可用性の変化は、サプライチェーン全体の製造コストと製品価格に著しく影響することができます
- 熱収縮の管の生産は自動車環境のための厳密な性能そして耐久性の標準に会わなければならないpolyolefinおよびfluoropolymersのようなポリマーに依存します。 これらの材料の価格のボラティリティは、コスト計画を混乱させ、メーカーのための利益率を減らすことができます
- 石油化学原料および専門ポリマーのサプライチェーンの崩壊は熱収縮の管の製造業のセクターを渡る費用安定性にさらに貢献します。 これらの変動は、製品の品質を確保しながら競争力のある価格を維持しようとする企業のための課題を作成します。
- ポリマーとフルオロポリマーの価格の継続的な変動は、市場内の製造経済に影響を与え続けています。 この課題は、業界関係者が、自動車用途に求められる高性能規格を維持しながら、調達戦略と生産効率を最適化する必要があります。
自動車市場の規模のためのアジア太平洋熱収縮の管
市場は適用、材料、色、タイプ、電圧、燃料のタイプ、販売チャネルおよび車のタイプに基づいて区分されます。
- 用途別
適用に基づいて、自動車市場のための熱収縮の管はホース、コネクター、リング ターミナル、インライン スプライス、ブレーキ管、ボンネット ケーブルの保護、ガス管およびミニチュア スプライスの下のディーゼル注入のクラスターに区分されます。 コネクターの区分は電力配分および信号伝達のための現代車の電気コネクターの広範な使用によって運転される2025の最大の市場収益のシェアと市場を支配しました。 自動車熱収縮の管は湿気、化学薬品および振動に対して絶縁材、機械保護および環境のシーリングを提供するコネクターで広く利用されています。 車両の電子機器、センサー、制御ユニットの増大統合により、コネクタ周辺の耐久性のある絶縁の必要性が大幅に増加しました。 また、熱収縮の管は自動車環境で一般に経験される極度な温度および機械圧力条件の下のコネクターのアセンブリの信頼性そして長寿を改善します。
ボンネットケーブル保護セグメントは、エンジンコンパートメント配線の複雑性を高め、耐久性のある保護ソリューションの需要を増加させることで、2026年から2033年までの最速成長率を目撃することを期待しています。 熱収縮の管はエンジン湾の中の熱、摩耗、オイルの露出および粗い環境の状態からの保護された配線の馬具そしてケーブルに広く利用されています。 車両の高性能エンジンと高度な電子機器の普及により、ボンネットの下で信頼性の高いケーブル絶縁と保護の必要性が強化されています。 また、自動車メーカーは電気システム耐久性と安全性の改善に注力しています。これにより、ボンネットケーブル保護下における高度な熱収縮チューブソリューションの需要が高まります。
- 材料によって
材料に基づいて、自動車市場のための熱収縮の管はpolyolefin、polyvinyl chloride、polytetrafluoroethylene、Fluororinated ethylene propylene、perfluoroalkoxy alkane、ethylene tetrafluoroethylene、等に分けられます。 polyolefinの区分は柔軟性、耐久性および電気絶縁材の特性の優秀なバランスによって運転される2025の35.3%の最大の市場収益のシェアと市場を支配しました。 ポリオレフィンの熱収縮の管は要求する環境の安定した性能を維持するのに役立つ湿気、化学薬品および機械圧力への抵抗による自動車適用で広く利用されています。 材料はまた取付けの容易さを維持している間配線の馬具および電気関係のための有効な絶縁材を提供します。 また、様々なシュリンク比でコスト効率と可用性が高まるため、複数の自動車用電気用途で広く採用されたソリューションをチューブ化します。
ポリテトラフルオロエチレンセグメントは、極端な温度と積極的な化学物質に耐えることができる高性能材料の需要の増加によって燃料を供給し、2026から2033までの最速の成長率を目撃するために期待されています。 PTFE の熱収縮の管は重要な自動車電気システムのために適したそれを作るオイルおよび燃料への優秀な熱安定性、低い摩擦および例外的な抵抗を提供します。 車両の高度な電子機器や高温部品の使用が高機能断熱材の必要性が増加しました。 また、PTFEチューブは、過酷な動作条件下で信頼性の高い性能を必要とする特殊な自動車用途でますます使用されています。
- 色によって
カラーベースでは、自動車市場向けの熱収縮チューブを赤、黄、その他に分けています。 他のセグメントは、2025年に最大の市場収益シェアで市場を支配しました, 一般的な自動車の断熱と保護のための黒い熱収縮チューブの広範な使用によって駆動. 黒い管は車の配線の馬具との紫外線抵抗、耐久性および審美的な両立性を提供する機能が原因で広く採用されます。 自動車メーカーは、電気ケーブルやコネクタを保護するために一般的に黒い配管を利用し、標準的な配線システムとよく調和しています。 また、汚れを隠蔽し、車両の電気アセンブリ内の視覚的均一性を維持することで、より広範な採用をサポートします。
黄色のセグメントは、2026年から2033年までの最も速い成長率を目撃するために予想され、色分けされた配線システムに重点を置き、電気回路の識別を改善しました。 黄色い熱収縮の管は維持か点検の間に速い同一証明が必要である安全関連の配線および専門にされた電気関係のために頻繁に使用されます。 自動車電気システムの複雑性が高まり、明確なラベリングおよび組織されたケーブル管理の解決の必要性を高めました。 また、着色された管の使用は技術者がすぐに回路を識別し、修理効率およびシステム信頼性を改善するのに役立ちます。
- タイプ別
タイプに基づいて、自動車市場のための熱収縮の管は単一の壁の収縮の管および二重壁の収縮の管に分けられます。 単一の壁の収縮の管の区分は一般自動車電気絶縁材およびワイヤー保護の広範な使用によって運転される2025の最大の市場収益のシェアと市場を支配しました。 単一の壁の管は配線用ハーネス、コネクターおよびケーブル アセンブリのための信頼できる絶縁材そして機械保護を提供します。 その軽量構造、設置の容易さ、および費用効果はそれを複数の標準的な自動車電気適用のための好まれた選択させます。 また、自動車メーカーは、自動組立工程との相性により、大量生産における単一の壁管を広く使用しています。
二重壁の収縮の管の区分は自動車電気システムで高められたシーリングおよび環境保護のための増加された要求によって燃料を供給される2026から2033までの最も速い成長率を目撃するために期待されます。 二重壁の管は収縮の間に溶ける内部の付着力の層を特色にします、湿気、塵および化学薬品に対する強いシールを作成します。 この構造は、過酷な環境条件にさらされる用途や、追加の機械的強度を必要とする用途に最適です。 また、先進車両電子機器および屋外自動車部品の信頼性の高い断熱の必要性は、デュアルウォール熱収縮チューブの採用の増加をサポートしています。
- 電圧によって
電圧に基づき、自動車市場向けの熱収縮管は、低・中・高に分けられます。 低い電圧の区分は従来の自動車配線および電子部品の低電圧の電気システムの広範な使用によって運転される2025の最大の市場収益のシェアと市場を支配しました。 熱収縮の管は絶縁材、保護およびワイヤー馬具の補強のための低電圧回路で広く利用されています。 照明、センサー、インフォテイメント、制御モジュールなどのほとんどの車両電気システムは、低電圧範囲で動作します。 また、車両の低電圧配線接続数が多いため、保護チューブソリューションの需要が大幅に増加します。
中電圧セグメントは、2026年から2033年までの最も速い成長率を目撃し、近代的な車両における高度な電気システムと電力配分コンポーネントの統合の増加によって燃料を供給することを期待しています。 高容量電池、電動モーター、パワーエレクトロニクスなどの自動車システムは、より高い電圧レベルを処理することができる信頼性の高い絶縁ソリューションを必要とします。 熱収縮の管はこれらのシステムの電気漏出および環境の露出に対して有効な保護を提供します。 また、電動車両プラットフォームの採用が高まり、中電圧絶縁材料の需要が高まっています。
- 燃料タイプ別
燃料の種類に基づいて、自動車市場のための熱収縮の管はガソリン、ディーゼル/CNGおよび電気に分けられます。 ガソリンセグメントは、2025年に最大の市場収益シェアで市場を支配しました, ガソリン駆動の乗用車の高いグローバル生産と所有権によって駆動. これらの車は、効果的な断熱と保護を必要とする、イグニションシステム、センサー、およびオンボード電子機器の広範な電気配線システムに依存しています。 熱収縮の管は熱および振動からガソリン車の配線の馬具そして電気関係を保護するために広く利用されています。 また、ガソリン車両の大型設置拠点は、自動車用電気保護部品に対する一貫した需要を創出し続けています。
電動セグメントは、2026年から2033年にかけて最も速い成長率を目撃し、世界の電気自動車の生産の急速な拡大によって燃料を供給されると予想されます。 電動車両には、信頼性の高い絶縁および保護ソリューションを必要とする複雑な高電圧電気システム、バッテリーパック、および電力電子機器が含まれています。 熱収縮の管は熱および機械圧力からの電池の配線、コネクターおよび電源ケーブルを保護する重要な役割を担います。 また、車両の電動化とバッテリーの安全性に対する増加焦点は、電気自動車の高度な熱収縮チューブソリューションの需要を大幅に促進しています。
- 販売チャネルによる
販売チャネルに基づいて、自動車市場のための熱収縮の管はOEMおよびアフター・マーケットに分けられます。 OEM の区分は自動車製造業およびアセンブリ プロセスの間に熱収縮の管の大規模な使用によって運転される 2025 の最大の市場収益のシェアと市場を支配しました。 自動車製造業者は絶縁材、機械保護および長期耐久性を保障するためにワイヤー馬具システムに熱収縮の管を統合します。 世界的な車両の生産増加は、製造段階で信頼性の高い電気保護コンポーネントの需要を大幅に増加させました。 また、OEMサプライヤーは、自動車の安全と性能要件を満たす高品質の材料と標準化されたコンポーネントに焦点を当てています。
アフターマーケットのセグメントは、2026年から2033年までの最速成長率を目撃し、車両のメンテナンス、修理、および電気システムアップグレードの需要の増加によって燃料を供給する見込みです。 熱収縮の管はサービス 技術者および自動車修理設備によって損なわれた配線の絶縁材を元通りにし、関係の信頼性を改善するために一般に使用されます。 平均車両の年齢が高まり、電気システムのメンテナンスに重点を置き、アフターマーケットセグメントの成長に貢献します。 また、修理キットや電気の付属品の拡大可能性は、自動車のアフターマーケットにおける熱収縮管の使用をサポートしています。
- 車両タイプ別
車種に基づき、自動車市場向けの熱収縮管は、乗用車、LCV、HCV、電気自動車に分けられます。 乗用車部門は、乗用車の高いグローバル生産と販売によって駆動され、2025年に最大の市場収益シェアで市場を支配しました。 現代の乗用車は、インフォテイメント、安全センサー、制御モジュール、および高度な運転者支援技術を含む多数の電子機器システムを組み込んでいます。 熱収縮の管はこれらのシステム内の配線の馬具および電気部品を保護する重要な役割を担います。 また、乗用車の電子機能の継続的な統合は、信頼性の高い断熱材とケーブル保護材料の必要性を大幅に増加させます。
電気自動車のセグメントは、2026年から2033年までの最も速い成長率を目撃する予定で、高度化したモビリティの急速な採用と、きれいな輸送を促進する支援政府の政策によって燃料を供給しました。 電動車は電池のパック、高圧ケーブルおよび力電子システムのための高度の電気絶縁材の解決を要求します。 熱収縮の管はこれらの重要なコンポーネントの熱、振動および環境の露出に対して信頼できる保護を提供します。 また、電気自動車の生産および充電インフラの拡大は、自動車熱収縮チューブの需要をさらに加速することが期待されます。
自動車市場分析のためのアジア太平洋熱収縮チューブ
- 中国は、2025年に最大の収益シェアを持つ自動車市場向けの熱収縮チューブを占め、広範な自動車製造エコシステム、配線ハーネスの大規模な生産、および国内および輸出市場の両方にサービスを提供する電子機器部品サプライヤーの強力な存在によって駆動しました
- 電気自動車の生産を拡大し、自動車エレクトロニクスの統合を高め、ポリマーおよび絶縁材のための強い供給の鎖は地域の市場の中国のリーダーシップを補強します
- 主要な自動車部品メーカー、EVインフラの継続的な投資、および自動車配線システムの大規模生産の存在は、予測期間中の中国の優位性を強化し続けています
自動車市場の洞察のための日本熱収縮の管
日本市場は、2026年から2033年まで着実に成長することを期待しています。先進的な自動車工学能力と大手自動車メーカーや電子機器サプライヤーの強い存在によって支えられています。 日本の自動車メーカーは、ハイブリッド車や電気自動車で使用される複雑な配線システムを保護するために、高性能の断熱材を必要としています。 車両の信頼性と安全基準に重点を置いたため、耐熱性および耐久性のある配管ソリューションの需要が高まっています。 自動車電子機器の継続的な革新と材料サプライヤーと自動車メーカー間の強力なコラボレーションにより、市場の安定した成長見通しを強化します。 日本は、精密工学、先進材料、高品質の自動車部品に重点を置き、その強力な地域的地位を下支えています。
自動車市場の洞察のためのインドの熱収縮の管
インドは、2026年から2033年にかけて、アジアパシフィック・ヒート・シュリンク・チューブで最速のCAGRを登録し、自動車生産の拡大と国内自動車部品産業の急成長を図っています。 乗用車のための上昇の要求は、電気自動車の採用を高め、自動車電子工学の拡大は信頼できる配線の絶縁材の解決の必要性を加速しています。 自動車メーカーは、車両内の複雑な電気システムを保護するために、耐久性と費用対効果の高い熱収縮チューブにますます注力しています。 自動車製造設備投資の拡大、配線用ハーネス製造のサプライチェーンの強化は、製品供給の充実を図っています。 電力モビリティと国内自動車製造を支える政府の取り組みは、インドの緊急事態をさらに強化し、地域で急速に成長する市場です。
自動車市場シェアのためのアジア太平洋熱収縮チューブ
自動車産業のための熱収縮の管は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- モレックス(アメリカ)
- TEコネクティビティ(スイス)
- パンディット(アメリカ)
- ABB(スイス)
- 3M(アメリカ)
- RADPOL S.A (ポーランド)
- Zippertubing社(米国)
- ディーファイブ(インド)
- Insultab、PEXCO(米国)
- SHAWCOR(カナダ)
- 住友電気工業株式会社(日本)
- ゼウス株式会社(米国)
- ヘラーマン・ティトン(イギリス)
- シンセンWoer熱-縮みやすい材料Co.、株式会社(中国)
- 株式会社テクフレックス(米国)
- アルファ ワイヤー(中国)
自動車市場向けアジア・パシフィック・ヒート・シュリンク・チューブの最新開発
- 2025年3月、Smiths Interconnectは、Sensirionの熱収縮管事業の買収により、高度な絶縁技術ポートフォリオを拡大しました。 この戦略的な動きは、自動車電気システムで使用される高性能の相互接続および絶縁材の解決の機能を強化する会社を可能にしました。 買収強化されたSmiths Interconnectの製品ポートフォリオは、配線保護と電子部品の絶縁のために、複雑な電気アーキテクチャを備えた近代的な車両で信頼性の高い熱収縮チューブの需要の増加をサポートします。 また、自動車メーカーや部品サプライヤーに高度な断熱材を供給することで、同社の競争力のある位置決めを強化しました
- 2024年11月、Avery Dennisonは、次世代電気自動車配線用ハーネスシステム用に設計された高度な熱収縮断熱材を共同開発するために、住友電気工業とパートナーシップを締結しました。 高電圧EV電気ネットワークの熱安定性、耐久性、絶縁性能の向上に注力したコラボレーション。 このパートナーシップは、重要な車両配線システムを保護するために使用される材料の革新をサポートし、急速に拡大する電気自動車セグメントに必要なより信頼性の高い効率的な絶縁ソリューションの開発に貢献
- 2024年8月、TEコネクティビティは、自動車および輸送電気用途向けに設計された高性能熱収縮管の新しいポートフォリオを発表しました。 振動、熱および化学薬品の露出を含む粗い自動車環境への改善された機械保護、高められた電気絶縁材および強い抵抗を提供するために製品範囲は開発されました。 このプロダクト進水はますます複雑な自動車電子工学システムで耐久の管材料のための成長する条件を支えている間会社の高度の接続および保護解決の地位を増強しました
- 2024年、Alphaワイヤーは自動車の動作環境に確実に実行するために設計された高温熱収縮の管の新しい範囲を導入しました。 新しく進んだ管の解決は車のエンジンのコンパートメントおよび電気アセンブリで一般に経験される極度な温度、化学露出および機械圧力への高められた抵抗を提供します。 この開発は、自動車用配線用ハーネスや電子部品の高性能絶縁材料の可用性を拡大し、先進車両プラットフォームにおける堅牢な保護ソリューションのための業界の成長ニーズをサポート
- 2023年3Mでは、自動車電気システムに用いられる断熱材や保護材の持続可能性向上を目的とした環境に重点を置いた熱収縮管製品ラインを立ち上げました。 強い電気絶縁材および機械保護機能を維持している間プロダクト範囲は製造業の放出および環境の影響を減らすように設計されています。 このイニシアチブは、配線保護と電気部品断熱のための信頼性の高い性能を確保しながら、自動車産業の持続可能な材料開発に重点を置きました
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 アジア太平洋地域自動車用熱収縮チューブ市場の概要
1.4 通貨と価格
1.5 制限事項
1.6 対象市場
2 市場セグメンテーション
2.1 対象市場
2.2 地理的範囲
研究期間は2.3年と想定
2.4 DBMR TRIPODデータ検証モデル
2.5 主要オピニオンリーダーとの一次インタビュー
2.6 DBMR市場ポジショングリッド
2.7 多変量モデリング
2.8 アプリケーションタイムラインカーブ
2.9 二次資料
2.1 前提
3 エグゼクティブサマリー
4つのプレミアムインサイト
5 市場概要
5.1 ドライバー
5.1.1 自動車安全システム向け車両配線ハーネスの需要増加
5.1.2 車両性能を向上させる技術進歩の進展
5.1.3 自動車販売台数の増加と高級車需要の増加
5.1.4 予防保守用断熱材の幅広い需要の増加
5.2 再起動
5.2.1 有毒ガスの排出に関する厳格な政府規制
5.2.2 後発開発途上国における貿易障壁
5.3 機会
5.3.1 組織間の戦略的買収と提携の増加
5.3.2 熱収縮チューブ製造工程における自動化の導入
5.3.3 世界における電気自動車の普及率の増加
5.3.4 熱収縮チューブ製品の容易な製造
5.4 課題
5.4.1 チューブ原材料価格の上昇
5.4.2 市場における複製品や安価な製品の入手可能性
5.4.3 熱収縮チューブの設置に関するオペレータの専門知識不足
6 COVID-19によるアジア太平洋地域の自動車用熱収縮チューブ市場への影響分析
6.1 アジア太平洋地域における自動車市場向け熱収縮チューブの余波
6.2 COVID-19パンデミック後の市場機会
6.3 供給、需要、価格への影響
6.4 結論
7 アジア太平洋地域自動車市場向け熱収縮チューブ(用途別)
7.1 概要
7.2 ホース
7.2.1 暖房および冷房システムホース
7.2.2 燃料供給システムホース
7.2.3 ブレーキシステムホース
7.2.4 ターボチャージャーホース
7.2.5 パワーステアリングシステムホース
7.3 コネクタ
7.3.1 タイプ別
7.3.1.1 ワイヤーツーワイヤー
7.3.1.2 基板への配線
7.3.1.3 ボード間
7.3.2 システムタイプ別
7.3.2.1 未開封
7.3.2.2 封印された
7.3.3 アプリケーション別
7.3.3.1 htat
7.3.3.2 アトゥム
7.3.3.3 cgpt
7.3.3.4 LSTT<150℃
7.3.3.5 その他
7.4 リングターミナル
7.4.1 12-10ゲージ熱収縮リング端子
7.4.2 14~16ゲージ熱収縮リング端子
7.4.3 18~20ゲージ熱収縮リング端子
7.5 インラインスプライス
7.6 ブレーキパイプ
7.7 ディーゼル噴射クラスター
7.8 ボンネット下のケーブル保護
7.9 ガス管
7.1 ミニチュアスプライス
8 アジア太平洋地域自動車市場向け熱収縮チューブ(材質別)
8.1 概要
8.2 ポリオレフィン
8.3 ポリ塩化ビニル
8.4 ポリテトラフルオロエチレン
8.5 フッ素化エチレンプロピレン
8.6 パーフルオロアルコキシアルカン
8.7 エチレンテトラフルオロエチレン
8.8 その他
9 アジア太平洋自動車市場向け熱収縮チューブ(色別)
9.1 概要
9.2 レッド
9.3 イエロー
9.4 その他
10 アジア太平洋地域自動車市場向け熱収縮チューブ(タイプ別)
10.1 概要
10.2 単層収縮チューブ
10.3 二重壁収縮チューブ
11 アジア太平洋地域 自動車市場向け熱収縮チューブ(電圧別)
11.1 概要
11.2 低電圧
11.3 中電圧
11.4 高電圧
12 アジア太平洋地域自動車市場向け熱収縮チューブ(燃料タイプ別)
12.1 概要
12.2 ガソリン
12.3 ディーゼル/CNG
12.4 電気
13 アジア太平洋地域自動車市場向け熱収縮チューブ(販売チャネル別)
13.1 概要
13.2 OEM
13.3 アフターマーケット
14 アジア太平洋地域自動車用熱収縮チューブ市場(車種別)
14.1 概要
14.2 乗用車
14.2.1 タイプ別
14.2.1.1 SUV
14.2.1.2 セダン
14.2.1.3 クロスオーバー
14.2.1.4 クーペ
14.2.1.5 ハッチバック
14.2.1.6 MPV
14.2.1.7 コンバーチブル
14.2.1.8 その他
14.2.2 アプリケーション別
14.2.2.1 ホース
14.2.2.2 コネクタ
14.2.2.3 リング端子
14.2.2.4 インラインスプライス
14.2.2.5 ブレーキパイプ
14.2.2.6 ディーゼル噴射クラスター
14.2.2.7 ボンネット下のケーブル保護
14.2.2.8 ガス管
14.2.2.9 ミニチュアスプライス
14.3 LCV
14.3.1 タイプ別
14.3.1.1 ピックアップトラック
14.3.1.2 バン
14.3.1.2.1 貨物バン
14.3.1.2.2 乗用バン
14.3.1.3 ミニバス
14.3.1.4 コーチ
14.3.1.5 その他
14.3.2 アプリケーション別
14.3.2.1 ホース
14.3.2.2 コネクタ
14.3.2.3 リング端子
14.3.2.4 インラインスプライス
14.3.2.5 ブレーキパイプ
14.3.2.6 ディーゼル噴射クラスター
14.3.2.7 ボンネット下のケーブル保護
14.3.2.8 ガス管
14.3.2.9 ミニチュアスプライス
14.4 電気自動車
14.4.1 タイプ別
14.4.1.1 電池駆動車両
14.4.1.2 プラグイン車両
14.4.1.3 ハイブリッド車
14.4.1.4 燃料電池電気自動車
14.4.2 アプリケーション別
14.4.2.1 ホース
14.4.2.2 コネクタ
14.4.2.3 リング端子
14.4.2.4 インラインスプライス
14.4.2.5 ブレーキパイプ
14.4.2.6 ディーゼル噴射クラスター
14.4.2.7 ボンネット下のケーブル保護
14.4.2.8 ガス管
14.4.2.9 ミニチュアスプライス
14.5 HCV
14.5.1 タイプ別
14.5.1.1 トラック
14.5.1.1.1 ダンプトラック
14.5.1.1.2 レッカー車
14.5.1.1.3 セメントトラック
14.5.1.2 バス
14.5.2 アプリケーション別
14.5.2.1 ホース
14.5.2.2 コネクタ
14.5.2.3 リング端子
14.5.2.4 インラインスプライス
14.5.2.5 ブレーキパイプ
14.5.2.6 ディーゼル噴射クラスター
14.5.2.7 ボンネット下のケーブル保護
14.5.2.8 ガス管
14.5.2.9 ミニチュアスプライス
15 アジア太平洋地域における自動車用熱収縮チューブ市場(地域別)
15.1 アジア太平洋地域
15.1.1 中国
15.1.2 日本
15.1.3 インド
15.1.4 韓国
15.1.5 オーストラリア
15.1.6 インドネシア
15.1.7 タイ
15.1.8 マレーシア
15.1.9 シンガポール
15.1.10 フィリピン
15.1.11 その他のアジア太平洋地域
16 アジア太平洋自動車市場向け熱収縮チューブ:企業概要
16.1 企業シェア分析:アジア太平洋地域
17 SWOT分析
18 会社概要
18.1 住友電気工業株式会社
18.1.1 会社概要
18.1.2 収益分析
18.1.3 企業株式分析
18.1.4 製品ポートフォリオ
18.1.5 最近の開発
18.2 TE接続
18.2.1 会社のスナップショット
18.2.2 収益分析
18.2.3 企業株式分析
18.2.4 製品ポートフォリオ
18.2.5 最近の開発
18.3 シャウコール
18.3.1 会社のスナップショット
18.3.2 収益分析
18.3.3 企業株式分析
18.3.4 製品ポートフォリオ
18.3.5 最近の開発
18.4 ABB
18.4.1 会社のスナップショット
18.4.2 収益分析
18.4.3 企業株式分析
18.4.4 製品ポートフォリオ
18.4.5 最近の開発
18.5 ヘラーマンティトン
18.5.1 会社のスナップショット
18.5.2 企業株式分析
18.5.3 製品ポートフォリオ
18.5.4 最近の開発
18.6 オートスパークス
18.6.1 会社のスナップショット
18.6.2 製品ポートフォリオ
18.6.3 最近の開発
18.7 アルファワイヤー
18.7.1 会社のスナップショット
18.7.2 製品ポートフォリオ
18.7.3 最近の開発
18.8 ディーファイブシュリンクインシュレーション株式会社
18.8.1 会社のスナップショット
18.8.2 製品ポートフォリオ
18.8.3 最近の開発
18.9 ダセン株式会社
18.9.1 会社概要
18.9.2 製品ポートフォリオ
18.9.3 最近の開発
18.1 フレックスワイヤーズ株式会社
18.10.1 会社概要
18.10.2 製品ポートフォリオ
18.10.3 最近の開発
18.11 グレムコ社
18.11.1 会社概要
18.11.2 製品ポートフォリオ
18.11.3 最近の開発
18.12 恵州光海電子絶縁材料有限公司
18.12.1 会社概要
18.12.2 製品ポートフォリオ
18.12.3 最近の開発
18.13 インサルタブ、ペクスコ
18.13.1 会社概要
18.13.2 製品ポートフォリオ
18.13.3 最近の開発
18.14 IS-レイファスト株式会社
18.14.1 会社概要
18.14.2 製品ポートフォリオ
18.14.3 最近の開発
18.15 3M
18.15.1 会社概要
18.15.2 収益分析
18.15.3 製品ポートフォリオ
18.15.4 最近の開発
18.16 モレックス
18.16.1 会社概要
18.16.2 製品ポートフォリオ
18.16.3 最近の開発
18.17 ネルコ
18.17.1 会社概要
18.17.2 製品ポートフォリオ
18.17.3 最近の開発
18.18 パラスエンタープライズ
18.18.1 会社概要
18.18.2 製品ポートフォリオ
18.18.3 最近の開発
18.19 パンドウイット
18.19.1 会社概要
18.19.2 製品ポートフォリオ
18.19.3 最近の開発
18.2 クアルテックエレクトロニクス株式会社
18.20.1 会社概要
18.20.2 製品ポートフォリオ
18.20.3 最近の開発
18.21 ラドポルSA
18.21.1 会社概要
18.21.2 収益分析
18.21.3 製品ポートフォリオ
18.21.4 最近の開発
18.22 深セン ウォーエル 熱収縮材料株式会社
18.22.1 会社概要
18.22.2 製品ポートフォリオ
18.22.3 最近の開発
18.23 蘇州飛博冷熱収縮株式会社
18.23.1 会社概要
18.23.2 製品ポートフォリオ
18.23.3 最近の開発
18.24 テックフレックス株式会社
18.24.1 会社概要
18.24.2 製品ポートフォリオ
18.24.3 最近の開発
18.25 サーモスリーブ USA
18.25.1 会社概要
18.25.2 製品ポートフォリオ
18.25.3 最近の開発
18.26 ジッパーチュービング・カンパニー
18.26.1 会社概要
18.26.2 製品ポートフォリオ
18.26.3 最近の開発
18.27 テックスカン
18.27.1 会社概要
18.27.2 製品ポートフォリオ
18.27.3 最近の開発
18.28 ゼウスインダストリアルプロダクツ株式会社
18.28.1 会社概要
18.28.2 製品ポートフォリオ
18.28.3 最近の開発
19 アンケート
関連レポート20件
表のリスト
表1:アジア太平洋地域における自動車用熱収縮チューブ市場(用途別、2019~2028年)(単位:千米ドル)
表2:アジア太平洋地域における自動車用熱収縮チューブ市場(地域別、2019年~2028年)(単位:千米ドル)
表3:アジア太平洋地域の自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表4:アジア太平洋地域における自動車用熱収縮チューブコネクタ市場、地域別、2019年~2028年(千米ドル)
表5:アジア太平洋地域における自動車用熱収縮チューブコネクタ市場(タイプ別)、2019年~2028年(千米ドル)
表6:アジア太平洋地域における自動車用熱収縮チューブコネクタ市場、システムタイプ別、2019年~2028年(千米ドル)
表7:アジア太平洋地域における自動車用熱収縮チューブコネクタ市場、用途別、2019年~2028年(千米ドル)
表8:アジア太平洋地域における自動車用熱収縮チューブ用リング端子市場、地域別、2019年~2028年(千米ドル)
表9:アジア太平洋地域における自動車用熱収縮チューブのリング端子市場、タイプ別、2019年~2028年(千米ドル)
表10 アジア太平洋地域における自動車用熱収縮チューブのインラインスプライス市場、地域別、2019年~2028年(千米ドル)
表11:アジア太平洋地域における自動車用ブレーキパイプ用熱収縮チューブ市場(地域別、2019年~2028年)(単位:千米ドル)
表12:アジア太平洋地域における自動車用熱収縮チューブ市場におけるディーゼル燃料噴射クラスター、地域別、2019年~2028年(単位:千米ドル)
表13 アジア太平洋地域における自動車用ボンネット下ケーブル保護用熱収縮チューブ市場、地域別、2019年~2028年(単位:千米ドル)
表14 アジア太平洋地域における自動車用熱収縮チューブ入りガスパイプ市場、地域別、2019年~2028年(千米ドル)
表15:アジア太平洋地域における自動車用熱収縮チューブのミニチュアスプライス市場、地域別、2019年~2028年(単位:千米ドル)
表16 アジア太平洋地域自動車用熱収縮チューブ市場(材質別)、2019年~2028年(千米ドル)
表17 アジア太平洋地域における自動車用熱収縮チューブ用ポリオレフィン市場、地域別、2019年~2028年(千米ドル)
表18:アジア太平洋地域における自動車用熱収縮チューブ用ポリ塩化ビニル市場(地域別、2019年~2028年)(単位:千米ドル)
表19 アジア太平洋地域における自動車用熱収縮チューブ用ポリテトラフルオロエチレン市場(地域別、2019年~2028年)(単位:千米ドル)
表20 アジア太平洋地域における自動車用フッ素化エチレンプロピレン熱収縮チューブ市場、地域別、2019年~2028年(千米ドル)
表21:アジア太平洋地域における自動車用熱収縮チューブ用パーフルオロアルコキシアルカン市場、地域別、2019年~2028年(千米ドル)
表22 アジア太平洋地域における自動車用熱収縮チューブ用エチレンテトラフルオロエチレン市場、地域別、2019年~2028年(千米ドル)
表23 アジア太平洋地域における自動車用熱収縮チューブ市場(地域別、2019年~2028年)(単位:千米ドル)
表24 アジア太平洋地域の自動車用熱収縮チューブ市場(色別)、2019年~2028年(千米ドル)
表25 アジア太平洋地域における自動車用熱収縮チューブ市場、地域別、2019年~2028年(千米ドル)
表26 アジア太平洋地域における自動車用熱収縮チューブ市場(地域別、2019年~2028年)(単位:千米ドル)
表27 アジア太平洋地域における自動車用熱収縮チューブ市場(地域別、2019年~2028年)(単位:千米ドル)
表28 アジア太平洋地域自動車用熱収縮チューブ市場、タイプ別、2019-2028年(千米ドル)
表29 アジア太平洋地域における自動車用熱収縮チューブ市場における単層収縮チューブ、地域別、2019年~2028年(千米ドル)
表30 アジア太平洋地域における自動車用熱収縮チューブ市場における二層収縮チューブ、地域別、2019年~2028年(千米ドル)
表31 アジア太平洋地域の自動車用熱収縮チューブ市場(電圧別)、2019年~2028年(千米ドル)
表32 アジア太平洋地域における自動車用低電圧熱収縮チューブ市場、地域別、2019年~2028年(千米ドル)
表33 アジア太平洋地域における自動車用中電圧熱収縮チューブ市場、地域別、2019年~2028年(千米ドル)
表34 アジア太平洋地域における自動車用高電圧熱収縮チューブ市場、地域別、2019年~2028年(千米ドル)
表35 アジア太平洋地域の自動車用熱収縮チューブ市場、燃料タイプ別、2019-2028年(千米ドル)
表36 アジア太平洋地域の自動車用熱収縮チューブ市場(地域別)、2019年~2028年(千米ドル)
表37 アジア太平洋地域における自動車用ディーゼル/CNG熱収縮チューブ市場、地域別、2019年~2028年(単位:千米ドル)
表38 アジア太平洋地域における自動車用電装用熱収縮チューブ市場、地域別、2019年~2028年(千米ドル)
表39 アジア太平洋地域の自動車用熱収縮チューブ市場、販売チャネル別、2019年~2028年(千米ドル)
表40 アジア太平洋地域における自動車用熱収縮チューブ市場におけるOEM、地域別、2019年~2028年(単位:千米ドル)
表41:アジア太平洋地域における自動車用熱収縮チューブアフターマーケット市場、地域別、2019年~2028年(千米ドル)
表42 アジア太平洋地域自動車用熱収縮チューブ市場:車種別、2019年~2028年(千米ドル)
表43 アジア太平洋地域における乗用車向け熱収縮チューブ市場、地域別、2019年~2028年(千米ドル)
表44 アジア太平洋地域乗用車向け熱収縮チューブ市場、タイプ別、2019年~2028年(千米ドル)
表45 アジア太平洋地域の自動車用熱収縮チューブ市場における乗用車市場、用途別、2019年~2028年(千米ドル)
表46 アジア太平洋地域LCV向け自動車用熱収縮チューブ市場、地域別、2019年~2028年(千米ドル)
表47 アジア太平洋地域LCV向け自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表48 アジア太平洋地域の自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表49 アジア太平洋地域LCV向け自動車用熱収縮チューブ市場、用途別、2019年~2028年(単位:千米ドル)
表50 アジア太平洋地域における電気自動車向け熱収縮チューブ市場、地域別、2019年~2028年(千米ドル)
表51 アジア太平洋地域の電気自動車向け熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表52 アジア太平洋地域の電気自動車向け熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表53 アジア太平洋地域における自動車用熱収縮チューブ市場(地域別)、2019年~2028年(単位:千米ドル)
表54 アジア太平洋地域自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表55 アジア太平洋地域のトラック向け自動車用熱収縮チューブ市場、タイプ別、2019年~2028年(千米ドル)
表56 アジア太平洋地域自動車用熱収縮チューブ市場(用途別)、2019年~2028年(単位:千米ドル)
表57 アジア太平洋地域の自動車用熱収縮チューブ市場、国別、2019年~2028年(千米ドル)
表58 アジア太平洋地域自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表59 アジア太平洋地域の自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表60 アジア太平洋地域自動車用熱収縮チューブコネクタ市場、タイプ別、2019年~2028年(千米ドル)
表61 アジア太平洋地域自動車用熱収縮チューブコネクタ市場、システムタイプ別、2019年~2028年(千米ドル)
表62 アジア太平洋地域自動車用熱収縮チューブコネクタ市場、用途別、2019年~2028年(千米ドル)
表63 アジア太平洋地域 自動車用熱収縮チューブ用リング端子市場、タイプ別、2019年~2028年(千米ドル)
表64 アジア太平洋地域の自動車用熱収縮チューブ市場(材質別)2019-2028年(千米ドル)
表65 アジア太平洋地域の自動車用熱収縮チューブ市場(色別)、2019年~2028年(千米ドル)
表66 アジア太平洋地域の自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表67 アジア太平洋地域の自動車用熱収縮チューブ市場(電圧別)、2019年~2028年(千米ドル)
表68 アジア太平洋地域の自動車用熱収縮チューブ市場、燃料タイプ別、2019-2028年(千米ドル)
表69 アジア太平洋地域の自動車用熱収縮チューブ市場、販売チャネル別、2019年~2028年(千米ドル)
表70 アジア太平洋地域自動車用熱収縮チューブ市場、車種別、2019年~2028年(千米ドル)
表71 アジア太平洋地域の乗用車向け自動車用熱収縮チューブ市場、タイプ別、2019年~2028年(千米ドル)
表72 アジア太平洋地域の自動車用熱収縮チューブ市場(用途別)、2019年~2028年(千米ドル)
表73 アジア太平洋地域LCV向け自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表74 アジア太平洋地域の自動車用熱収縮チューブ市場、タイプ別、2019年~2028年(千米ドル)
表75 アジア太平洋地域LCV向け自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表76 アジア太平洋地域自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表77 アジア太平洋地域の自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表78 アジア太平洋地域自動車用熱収縮チューブ市場(用途別)、2019年~2028年(千米ドル)
表79 アジア太平洋地域の電気自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表80 アジア太平洋地域の電気自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表81:中国自動車用熱収縮チューブ市場、用途別、2019年~2028年(単位:千米ドル)
表82 中国自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表83 中国自動車用熱収縮チューブコネクタ市場、タイプ別、2019-2028年(千米ドル)
表84 中国自動車用熱収縮チューブコネクタ市場、システムタイプ別、2019-2028年(千米ドル)
表85 中国自動車用熱収縮チューブコネクタ市場、用途別、2019-2028年(千米ドル)
表86 中国自動車用熱収縮チューブ用リング端子市場、タイプ別、2019-2028年(千米ドル)
表87:中国自動車用熱収縮チューブ市場(材質別)2019-2028年(千米ドル)
表88 中国自動車用熱収縮チューブ市場(色別)、2019年~2028年(千米ドル)
表89 中国自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表90 中国自動車用熱収縮チューブ市場(電圧別)、2019年~2028年(千米ドル)
表91:中国自動車用熱収縮チューブ市場(燃料別)、2019年~2028年(千米ドル)
表92:中国の自動車用熱収縮チューブ市場、販売チャネル別、2019年~2028年(千米ドル)
表93 中国自動車用熱収縮チューブ市場、車種別、2019-2028年(千米ドル)
表94 中国乗用車向け自動車用熱収縮チューブ市場、タイプ別、2019-2028年(千米ドル)
表95 中国乗用車向け自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表96 中国LCV向け自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表97 中国自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表98 中国LCV向け自動車用熱収縮チューブ市場、用途別、2019-2028年(千米ドル)
表99 中国自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表100 中国トラック向け自動車用熱収縮チューブ市場、タイプ別、2019-2028年(千米ドル)
表101:中国自動車用熱収縮チューブ市場(用途別)2019-2028年(単位:千米ドル)
表102 中国電気自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表103 中国電気自動車向け熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表104 日本自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表105 日本自動車用熱収縮チューブ市場(タイプ別)2019-2028年(千米ドル)
表106 日本自動車用熱収縮チューブコネクタ市場、タイプ別、2019年~2028年(千米ドル)
表107 日本自動車用熱収縮チューブコネクタ市場、システムタイプ別、2019年~2028年(千米ドル)
表108 日本自動車用熱収縮チューブコネクタ市場、用途別、2019年~2028年(千米ドル)
表109 日本自動車用熱収縮チューブ用リング端子市場、タイプ別、2019年~2028年(千米ドル)
表110 日本自動車用熱収縮チューブ市場(材質別)2019-2028年(千米ドル)
表111 日本自動車用熱収縮チューブ市場(色別)、2019年~2028年(単位:千米ドル)
表112 日本自動車用熱収縮チューブ市場(タイプ別、2019年~2028年)(単位:千米ドル)
表113 日本自動車用熱収縮チューブ市場(電圧別、2019年~2028年)(単位:千米ドル)
表114 日本自動車用熱収縮チューブ市場、燃料タイプ別、2019年~2028年(千米ドル)
表115 日本自動車用熱収縮チューブ市場、販売チャネル別、2019年~2028年(千米ドル)
表116 日本自動車用熱収縮チューブ市場、車種別、2019年~2028年(千米ドル)
表117 日本乗用車向け自動車用熱収縮チューブ市場、タイプ別、2019年~2028年(千米ドル)
表118 日本乗用車向け自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表119 日本LCV向け自動車用熱収縮チューブ市場(タイプ別、2019年~2028年)(単位:千米ドル)
表120 自動車用熱収縮チューブ市場における日本のバン、タイプ別、2019年~2028年(千米ドル)
表121 日本LCV向け自動車用熱収縮チューブ市場、用途別、2019年~2028年(単位:千米ドル)
表122 日本自動車用熱収縮チューブ市場(タイプ別)2019-2028年(千米ドル)
表123 日本トラック向け自動車用熱収縮チューブ市場、タイプ別、2019年~2028年(千米ドル)
表124 日本自動車用熱収縮チューブ市場(用途別)2019-2028年(単位:千米ドル)
表125 日本電気自動車用熱収縮チューブ市場(タイプ別、2019年~2028年)(単位:千米ドル)
表126 日本電気自動車向け熱収縮チューブ市場(用途別、2019年~2028年)(単位:千米ドル)
表127 インド自動車用熱収縮チューブ市場、用途別、2019-2028年(千米ドル)
表128 インドの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表129 インドの自動車用熱収縮チューブ市場におけるコネクタ(タイプ別)、2019年~2028年(千米ドル)
表130 インドの自動車用熱収縮チューブ用コネクタ市場、システムタイプ別、2019-2028年(千米ドル)
表131 インド自動車用熱収縮チューブコネクタ市場、用途別、2019-2028年(千米ドル)
表132 インド 自動車用熱収縮チューブ市場におけるリング端子(タイプ別)、2019年~2028年(千米ドル)
表133 インドの自動車用熱収縮チューブ市場(材質別)2019-2028年(千米ドル)
表134 インド自動車用熱収縮チューブ市場(色別)、2019年~2028年(千米ドル)
表135 インドの自動車用熱収縮チューブ市場、タイプ別、2019-2028年(千米ドル)
表136 インド自動車用熱収縮チューブ市場(電圧別)、2019年~2028年(千米ドル)
表137 インドの自動車用熱収縮チューブ市場、燃料タイプ別、2019-2028年(千米ドル)
表138 インドの自動車用熱収縮チューブ市場、販売チャネル別、2019-2028年(千米ドル)
表139 インド自動車用熱収縮チューブ市場、車種別、2019-2028年(千米ドル)
表140 インド乗用車向け自動車用熱収縮チューブ市場、タイプ別、2019-2028年(千米ドル)
表141 インド乗用車向け自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表142 インドLCV向け自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表143 インドの自動車用熱収縮チューブ市場、タイプ別、2019-2028年(千米ドル)
表144 インドLCV向け自動車用熱収縮チューブ市場、用途別、2019-2028年(千米ドル)
表145 インド自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表146 インドの自動車用熱収縮チューブ市場、タイプ別、2019-2028年(千米ドル)
表147 インド自動車用熱収縮チューブ市場(用途別)、2019年~2028年(千米ドル)
表148 インドの電気自動車向け熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表149 インド電気自動車向け熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表150 韓国の自動車用熱収縮チューブ市場、用途別、2019年~2028年(単位:千米ドル)
表151 韓国の自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表152 韓国の自動車用熱収縮チューブコネクタ市場(タイプ別)、2019年~2028年(千米ドル)
表153 韓国の自動車用熱収縮チューブコネクタ市場、システムタイプ別、2019年~2028年(千米ドル)
表154 韓国の自動車用熱収縮チューブコネクタ市場、用途別、2019年~2028年(千米ドル)
表155 韓国の自動車用熱収縮チューブ市場(タイプ別)(2019年~2028年、単位:千米ドル)
表156 韓国の自動車用熱収縮チューブ市場(材質別)2019-2028年(千米ドル)
表157 韓国の自動車用熱収縮チューブ市場(色別)、2019年~2028年(千米ドル)
表158 韓国の自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表159 韓国の自動車用熱収縮チューブ市場(電圧別)、2019年~2028年(千米ドル)
表160 韓国の自動車用熱収縮チューブ市場(燃料別)、2019年~2028年(千米ドル)
表161 韓国の自動車用熱収縮チューブ市場、販売チャネル別、2019年~2028年(千米ドル)
表162 韓国の自動車用熱収縮チューブ市場(車種別)、2019年~2028年(千米ドル)
表163 韓国乗用車向け自動車用熱収縮チューブ市場、タイプ別、2019年~2028年(千米ドル)
表164 韓国の乗用車向け自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表165 韓国のLCV向け自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表166 韓国の自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表167 韓国の自動車用LCV熱収縮チューブ市場、用途別、2019年~2028年(単位:千米ドル)
表168 韓国の自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表169 韓国の自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表170 韓国の自動車用熱収縮チューブ市場(用途別)、2019年~2028年(千米ドル)
表171 韓国の電気自動車向け自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表172 韓国の電気自動車向け熱収縮チューブ市場(用途別)、2019年~2028年(千米ドル)
表173 オーストラリアの自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表174 オーストラリアの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表175 オーストラリアの自動車用熱収縮チューブコネクタ市場、タイプ別、2019-2028年(千米ドル)
表176 オーストラリアの自動車用熱収縮チューブコネクタ市場、システムタイプ別、2019-2028年(千米ドル)
表177 オーストラリアの自動車用熱収縮チューブコネクタ市場、用途別、2019-2028年(千米ドル)
表178 オーストラリア 自動車用熱収縮チューブ市場におけるリング端子(タイプ別)、2019年~2028年(千米ドル)
表179 オーストラリア自動車用熱収縮チューブ市場(材質別)2019-2028年(千米ドル)
表180 オーストラリア自動車用熱収縮チューブ市場(色別)、2019年~2028年(千米ドル)
表181 オーストラリアの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表182 オーストラリア自動車用熱収縮チューブ市場(電圧別)、2019年~2028年(千米ドル)
表183 オーストラリア自動車用熱収縮チューブ市場、燃料タイプ別、2019-2028年(千米ドル)
表184 オーストラリアの自動車用熱収縮チューブ市場、販売チャネル別、2019年~2028年(千米ドル)
表185 オーストラリア自動車用熱収縮チューブ市場、車種別、2019年~2028年(千米ドル)
表186 オーストラリア乗用車向け自動車用熱収縮チューブ市場、タイプ別、2019年~2028年(千米ドル)
表187 オーストラリア乗用車向け自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表188 オーストラリアのLCV向け自動車用熱収縮チューブ市場、タイプ別、2019年~2028年(千米ドル)
表189 オーストラリアの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表190 オーストラリアの自動車用熱収縮チューブ市場(用途別)、2019年~2028年(単位:千米ドル)
表191 オーストラリア自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表192 オーストラリアの自動車用熱収縮チューブ市場、タイプ別、2019年~2028年(千米ドル)
表193 オーストラリア自動車用熱収縮チューブ市場(用途別)、2019年~2028年(千米ドル)
表194 オーストラリアの電気自動車向け熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表195 オーストラリアの電気自動車向け熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表196 インドネシアの自動車用熱収縮チューブ市場、用途別、2019-2028年(千米ドル)
表197 インドネシアの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表198 インドネシア自動車用熱収縮チューブコネクタ市場、タイプ別、2019-2028年(千米ドル)
表199 インドネシア自動車用熱収縮チューブコネクタ市場、システムタイプ別、2019-2028年(千米ドル)
表200 インドネシア自動車用熱収縮チューブコネクタ市場、用途別、2019-2028年(千米ドル)
表201 インドネシア 自動車用熱収縮チューブ市場におけるリング端子(タイプ別)、2019年~2028年(千米ドル)
表202 インドネシア自動車用熱収縮チューブ市場(材質別)2019-2028年(千米ドル)
表203 インドネシア自動車用熱収縮チューブ市場(色別)、2019年~2028年(千米ドル)
表204 インドネシアの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表205 インドネシア自動車用熱収縮チューブ市場(電圧別)、2019年~2028年(千米ドル)
表206 インドネシア自動車用熱収縮チューブ市場、燃料タイプ別、2019-2028年(千米ドル)
表207 インドネシアの自動車用熱収縮チューブ市場、販売チャネル別、2019年~2028年(千米ドル)
表208 インドネシア自動車用熱収縮チューブ市場、車種別、2019年~2028年(千米ドル)
表209 インドネシア乗用車向け自動車用熱収縮チューブ市場、タイプ別、2019-2028年(千米ドル)
表210 インドネシア乗用車向け自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表211 インドネシアの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表212 インドネシアの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表213 インドネシアの自動車用LCV熱収縮チューブ市場、用途別、2019-2028年(千米ドル)
表214 インドネシア自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表215 インドネシアの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表216 インドネシア自動車用熱収縮チューブ市場(用途別)、2019年~2028年(単位:千米ドル)
表217 インドネシアの電気自動車向け熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表218 インドネシアの電気自動車向け熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表219 タイの自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表220 タイの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表221 タイの自動車用熱収縮チューブコネクタ市場(タイプ別)、2019年~2028年(千米ドル)
表222 タイの自動車用熱収縮チューブコネクタ市場、システムタイプ別、2019-2028年(千米ドル)
表223 タイの自動車用熱収縮チューブコネクタ市場、用途別、2019-2028年(千米ドル)
表224 タイの自動車用熱収縮チューブ市場(タイプ別)(2019年~2028年、単位:千米ドル)
表225 タイの自動車用熱収縮チューブ市場(材質別)2019-2028年(千米ドル)
表226 タイの自動車用熱収縮チューブ市場(色別)、2019年~2028年(千米ドル)
表227 タイの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表228 タイの自動車用熱収縮チューブ市場(電圧別、2019年~2028年)(単位:千米ドル)
表229 タイの自動車用熱収縮チューブ市場(燃料別、2019年~2028年)(単位:千米ドル)
表230 タイの自動車用熱収縮チューブ市場、販売チャネル別、2019年~2028年(千米ドル)
表231 タイの自動車用熱収縮チューブ市場、車種別、2019年~2028年(千米ドル)
表232 タイの乗用車向け自動車用熱収縮チューブ市場、タイプ別、2019年~2028年(千米ドル)
表233 タイの乗用車向け自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表234 タイの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表235 タイの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表236 タイの自動車用熱収縮チューブ市場(用途別)、2019年~2028年(単位:千米ドル)
表237 タイの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表238 タイの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表239 タイの自動車用熱収縮チューブ市場(用途別)、2019年~2028年(千米ドル)
表240 タイの電気自動車向け熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表241 タイの電気自動車向け熱収縮チューブ市場(用途別)、2019年~2028年(千米ドル)
表242 マレーシア自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表243 マレーシアの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表244 マレーシア自動車用熱収縮チューブコネクタ市場、タイプ別、2019-2028年(千米ドル)
表245 マレーシア自動車用熱収縮チューブコネクタ市場、システムタイプ別、2019-2028年(千米ドル)
表246 マレーシアの自動車用熱収縮チューブコネクタ市場、用途別、2019-2028年(千米ドル)
表247 マレーシアの自動車用熱収縮チューブ市場におけるリング端子(タイプ別)、2019年~2028年(千米ドル)
表248 マレーシア自動車用熱収縮チューブ市場(材質別)2019-2028年(千米ドル)
表249 マレーシア自動車用熱収縮チューブ市場(色別)、2019年~2028年(千米ドル)
表250 マレーシア自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表251 マレーシア自動車用熱収縮チューブ市場(電圧別、2019年~2028年)(単位:千米ドル)
表252 マレーシア自動車用熱収縮チューブ市場、燃料タイプ別、2019-2028年(千米ドル)
表253 マレーシア自動車用熱収縮チューブ市場、販売チャネル別、2019年~2028年(千米ドル)
表254 マレーシア自動車用熱収縮チューブ市場、車種別、2019年~2028年(千米ドル)
表255 マレーシア乗用車向け自動車用熱収縮チューブ市場、タイプ別、2019年~2028年(千米ドル)
表256 マレーシア乗用車向け自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表257 マレーシアの自動車用LCV熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表258 マレーシアの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表259 マレーシアの自動車用LCV熱収縮チューブ市場、用途別、2019-2028年(千米ドル)
表260 マレーシア自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表261 マレーシアの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表262 マレーシア自動車用熱収縮チューブ市場(用途別)、2019年~2028年(単位:千米ドル)
表263 マレーシアの電気自動車向け熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表264 マレーシアの電気自動車向け熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表265 シンガポール自動車用熱収縮チューブ市場、用途別、2019-2028年(千米ドル)
表266 シンガポールの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表267 シンガポールの自動車用熱収縮チューブコネクタ市場、タイプ別、2019-2028年(千米ドル)
表268 シンガポールの自動車用熱収縮チューブコネクタ市場、システムタイプ別、2019-2028年(千米ドル)
表269 シンガポールの自動車用熱収縮チューブコネクタ市場、用途別、2019-2028年(千米ドル)
表270 シンガポールの自動車用熱収縮チューブ市場におけるリング端子(タイプ別)、2019年~2028年(千米ドル)
表271 シンガポール自動車用熱収縮チューブ市場(材質別)2019-2028年(千米ドル)
表272 シンガポール自動車用熱収縮チューブ市場(色別)、2019年~2028年(千米ドル)
表273 シンガポール自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表274 シンガポール自動車用熱収縮チューブ市場(電圧別、2019年~2028年)(単位:千米ドル)
表275 シンガポール自動車用熱収縮チューブ市場、燃料タイプ別、2019-2028年(千米ドル)
表276 シンガポール自動車用熱収縮チューブ市場、販売チャネル別、2019-2028年(千米ドル)
表277 シンガポール自動車用熱収縮チューブ市場、車種別、2019-2028年(千米ドル)
表278 シンガポール乗用車向け自動車用熱収縮チューブ市場、タイプ別、2019-2028年(千米ドル)
表279 シンガポールの乗用車向け自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表280 シンガポールの自動車用LCV熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表281 シンガポールの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表282 シンガポールの自動車用LCV熱収縮チューブ市場、用途別、2019-2028年(千米ドル)
表283 シンガポール自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表284 シンガポールの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表285 シンガポール自動車用熱収縮チューブ市場(用途別)、2019年~2028年(千米ドル)
表286 シンガポールの電気自動車向け熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表287 シンガポールの電気自動車向け熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表288 フィリピンの自動車用熱収縮チューブ市場、用途別、2019-2028年(千米ドル)
表289 フィリピンの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表290 フィリピンの自動車用熱収縮チューブコネクタ市場、タイプ別、2019-2028年(千米ドル)
表291 フィリピンの自動車用熱収縮チューブ用コネクタ市場、システムタイプ別、2019-2028年(千米ドル)
表292 フィリピンの自動車用熱収縮チューブコネクタ市場、用途別、2019-2028年(千米ドル)
表293 フィリピンの自動車用熱収縮チューブ用リング端子市場、タイプ別、2019-2028年(千米ドル)
表294 フィリピンの自動車用熱収縮チューブ市場(材質別)2019-2028年(千米ドル)
表295 フィリピンの自動車用熱収縮チューブ市場(色別)、2019年~2028年(千米ドル)
表296 フィリピンの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表297 フィリピンの自動車用熱収縮チューブ市場(電圧別)、2019年~2028年(千米ドル)
表298 フィリピンの自動車用熱収縮チューブ市場、燃料タイプ別、2019-2028年(千米ドル)
表299 フィリピンの自動車用熱収縮チューブ市場、販売チャネル別、2019年~2028年(千米ドル)
表300 フィリピンの自動車用熱収縮チューブ市場、車種別、2019年~2028年(千米ドル)
表301 フィリピンの乗用車向け自動車用熱収縮チューブ市場、タイプ別、2019年~2028年(千米ドル)
表302 フィリピンの乗用車向け自動車用熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表303 フィリピンのLCV向け自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表304 フィリピンの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表305 フィリピンの自動車用LCV熱収縮チューブ市場、用途別、2019-2028年(千米ドル)
表306 フィリピンの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表307 フィリピンの自動車用熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表308 フィリピンの自動車用熱収縮チューブ市場(用途別)、2019年~2028年(千米ドル)
表309 フィリピンの電気自動車向け熱収縮チューブ市場(タイプ別)、2019年~2028年(千米ドル)
表310 フィリピンの電気自動車向け熱収縮チューブ市場、用途別、2019年~2028年(千米ドル)
表311:アジア太平洋地域の自動車用熱収縮チューブ市場(用途別)、2019年~2028年(単位:千米ドル)
図表一覧
図1:アジア太平洋地域の自動車用熱収縮チューブ市場:セグメンテーション
図2:アジア太平洋地域の自動車用熱収縮チューブ市場:データ三角測量
図3:アジア太平洋地域の自動車用熱収縮チューブ市場:DROC分析
図4:アジア太平洋地域の自動車用熱収縮チューブ市場:アジア太平洋地域と地域市場の比較分析
図5:アジア太平洋地域の自動車用熱収縮チューブ市場:企業調査分析
図6:アジア太平洋地域の自動車用熱収縮チューブ市場:インタビュー人口統計
図7 アジア太平洋自動車用熱収縮チューブ市場:DBMR市場ポジショングリッド
図8:アジア太平洋地域自動車用熱収縮チューブ市場:ベンダーシェア分析
図9:アジア太平洋地域の自動車用熱収縮チューブ市場:セグメンテーション
図10 自動車安全システム向け車両配線ハーネスの需要増加と車両性能向上のための技術進歩により、2021年から2028年の予測期間においてアジア太平洋地域の自動車用熱収縮チューブ市場が成長すると予想されます。
図11:ホースセグメントは、2021年と2028年にアジア太平洋地域の自動車用熱収縮チューブ市場で最大のシェアを占めると予想されています。
図12:アジア太平洋地域は、2021年から2028年の予測期間において、自動車用熱収縮チューブ市場において最も急速に成長し、市場をリードすると予想されている。
図13:アジア太平洋地域における自動車用熱収縮チューブ市場の推進要因、制約要因、機会、課題
図14 アジア太平洋地域の自動車用熱収縮チューブ市場:用途別、2020年
図15 アジア太平洋地域の自動車用熱収縮チューブ市場:材質別、2020年
図16 アジア太平洋自動車用熱収縮チューブ市場:色別、2020年
図17 アジア太平洋地域の自動車用熱収縮チューブ市場:タイプ別、2020年
図18 アジア太平洋地域の自動車用熱収縮チューブ市場:電圧別、2020年
図19 アジア太平洋地域の自動車用熱収縮チューブ市場:燃料タイプ別、2020年
図20 アジア太平洋地域の自動車用熱収縮チューブ市場:販売チャネル別、2020年
図21 アジア太平洋地域の自動車用熱収縮チューブ市場:車種別、2020年
図22 アジア太平洋地域の自動車用熱収縮チューブ市場:スナップショット(2020年)
図23 アジア太平洋地域の自動車用熱収縮チューブ市場:国別(2020年)
図24 アジア太平洋地域の自動車用熱収縮チューブ市場:国別(2021年および2028年)
図25 アジア太平洋地域の自動車用熱収縮チューブ市場:国別(2020年および2028年)
図26 アジア太平洋地域の自動車用熱収縮チューブ市場:用途別(2021~2028年)
図27 アジア太平洋自動車用熱収縮チューブ市場:企業シェア2020(%)

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











