


アジア太平洋地域の医療用ディスプレイ市場、技術別(LEDバックライトLCDディスプレイ、CCFLバックライトLCDディスプレイ、TFT LCDディスプレイ、OLEDディスプレイ)、パネルサイズ(22.9インチ未満のパネル、23.0~32.0インチのパネル、27.0~41.9インチのパネル、42インチ以上のパネル)、表示モード(2Dおよび3D)、メガピクセル(最大2MP、2.1~4MP、4.1~8MP、8MP以上)、解像度(4K、ウルトラフルHD、フルHDなど)、ディスプレイタイプ(壁掛け、ポータブル、モジュラー)、イメージング技術(タッチスクリーン、傷に強いフォントガラス、フェイルセーフモード、洗浄可能なオプション、ソフトグローおよびスポットビューなど)、ディスプレイカラー(カラー、モノクロ)、アスペクト比(16.09、21.09、4.03)、コンポーネント(ハードウェアおよびサービス)、アプリケーション(相談、診断、外科/介入、遠隔医療、教育/診療、胎児モニタリング、歯科、ポイントオブケア、患者装着型モニタリングなど) エンドユーザー (病院、診療所、介護施設、診断研究所、画像/放射線研究所、研究所、リハビリテーションセンターなど)、流通チャネル (直接入札、小売販売など) - 2029 年までの業界動向と予測。
アジア太平洋医療ディスプレイ市場規模と成長率は
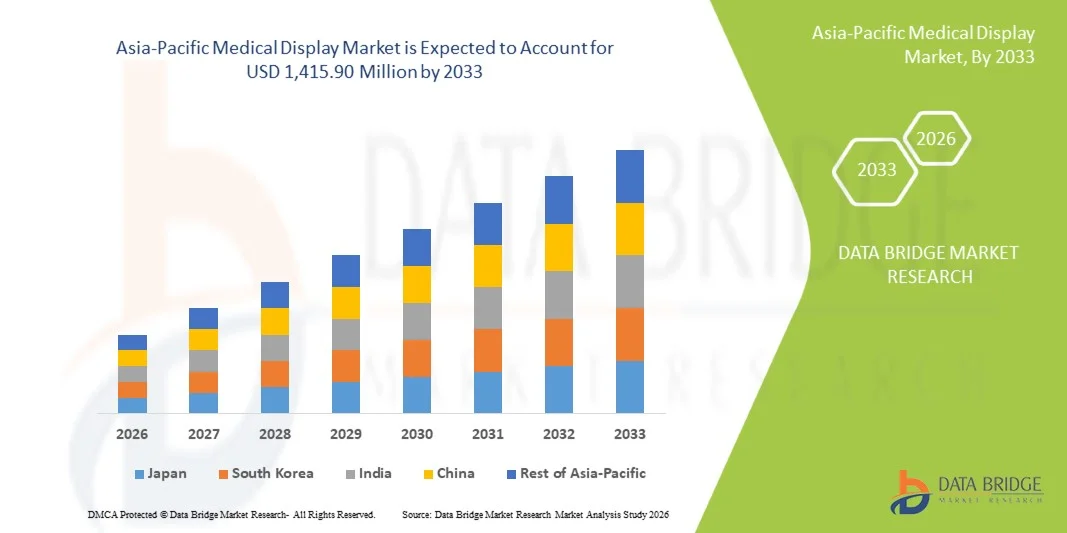
- データブリッジ市場調査によるアジア・パシフィック・メディカル・ディスプレイ市場規模は、2025年のUSD 875.06百万そして到達する予定米ドル 1,415.90 百万 以 2033, お問い合わせ6.2%のCAGR予報期間中
- 市場成長は高度の診断イメージ投射システムの採用の増加によって主に燃料を供給し、高解像表示技術の急速な技術開発の進歩は、病院、診断中心および地域の外科単位を渡します
- さらに、ヘルスケアの普及、ヘルスケアインフラの拡大、および最小限の侵襲的な処置の正確な、実時間イメージングの需要の増加は、現代の医療配信システムの重要なコンポーネントとして医療機器ディスプレイを確立しています。 これらの収束因子は、医療表示ソリューションの蓄積を加速し、その結果、業界の成長を著しく向上しています
市場規模および予測:
- 市場価値(2025):米ドル 875.06 百万
- 期待される市場価値 (2033):1,415.90百万円
- 予測CAGR (2026–2033):6.2%
アジア太平洋医療ディスプレイ市場の主要なテイクアウトは何ですか
- 医療用ディスプレイは、診断イメージングおよび臨床アプリケーションのための高解像デジタル視覚化を提供し、病院と診断センターの両方の近代的な医療システムのますます重要なコンポーネントは、強化された画像の明快さ、診断の精度、およびPACSとシームレスな統合と高度なイメージングモダリティ
- 医療用ディスプレイのエスカレート要求は、主に医療インフラの急速な拡大、デジタル放射線システムの導入の増加、複雑な診断および手術手順における正確なリアルタイムイメージングサポートのための需要の増加によって燃料を供給されます
- 中国は2025年に最大38.2%のアジア・パシフィック・メディカル・ディスプレイ市場を占め、大規模な病院のモダニゼーション、強力な政府のヘルスケア投資、先進的なイメージング・システムの普及が特徴
- インドは、急速なヘルスケアのデジタル化、診断センターの増加、民間病院ネットワークの拡大により、予測期間中に医療ディスプレイ市場で最も急速に成長している国であることが期待されています
- 診断セグメントは、2025年に60.4%の市場シェアを持つアジア太平洋医療ディスプレイ市場を支配し、放射線学の強い使用量、グレースケール精度の高い要求、高精度な臨床解釈のための高性能ディスプレイの信頼性を高める
レポートスコープとアジア太平洋医療ディスプレイ市場セグメント
|
アトリビュート |
アジア・パシフィック・メディカル・ディスプレイ・キー・マーケット・インサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
アジアパシフィック
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
アジア太平洋医療ディスプレイ市場動向とは
「高解像イメージングとAI集積診断ディスプレイの活用」
- アジア・パシフィック医療ディスプレイ市場における有意で加速的な傾向は、放射線学、病理学、外科的用途におけるAIを活用した診断ツールと統合された超高精細イメージングディスプレイの採用の増加、医療施設全体の診断精度とワークフローの効率性の向上
- たとえば、BarcoのCoronis UnitiとEonisの医療ディスプレイは、高度な診断環境で広く使用され、高輝度、グレースケール精度、および臨床ワークフロー全体で一貫した画像品質を実現するAI支援校正機能を提供します。
- 医療ディスプレイのAIインテグレーションにより、自動画像の拡張、インテリジェントなノイズリダクション、リアルタイムの異常ハイライトなどの機能が搭載され、放射線検査官が異常を効率的に検知し、複雑なケースでの診断の自信を向上させることができます。
- PACS、RIS、病院情報システムと医療ディスプレイのシームレスな統合により、イメージングデータへの集中的なアクセスを可能にし、臨床医が複数のモダリティスキャンを比較し、統一されたデジタルヘルスケアエコシステム内で効果的にコラボレーション可能
- よりインテリジェントで高精度な、相互接続された診断視覚化システムへのこの傾向は根本的に臨床イメージ投射基準を再構築し、EIZOおよびLGなどの企業は、放射線学および外科的用途のための高度なAI強化医療モニターを開発しています
- ヘルスケアのデジタル化、イメージング量の増加、および病院インフラの拡大により、AI主導のイメージング支援と優れた解像度による先進医療ディスプレイの需要が急速に高まっています。
- 最小限の侵襲的および画像ガイド外科的処置の高められた採用は複雑な操作の間に実時間、歪みのない視覚化を提供する外科等級の医学の表示のための更に運転の要求です
アジア太平洋医療ディスプレイ市場ダイナミクス
ドライバー
「ヘルスケアインフラの拡大とイメージングの推進による需要の拡大」
- ヘルスケアインフラの拡大とアジア・パシフィックの診断イメージング手順の拡大は、病院、診断センター、専門医院における医療機器ディスプレイの高度化要求のための重要なドライバーです。
- たとえば、インドの厚生省は、2025年3月、アユシュマン・バハラート・デジタル・ミッションのもとにデジタルヘルス・イニシアチブを拡大し、公共医療施設における先進医療画像表示システムの導入を加速
- ヘルスケアプロバイダーは、MRI、CT、およびデジタル放射線システムを採用しているため、早期疾患の検出をサポートし、治療計画を改善するために、医療ディスプレイは不可欠になっています
- また、日本、中国、インドなどの国々の慢性疾患や高齢化人口の高まりは、高度診断イメージングの需要が高まっています。さらに、臨床環境における医療表示の採用を促進
- 最小侵襲的および画像ガイド手術における高精度イメージングの必要性は、公共および民間医療分野における手術グレードの医療機器の採用も推進しています。
- 新興アジア・太平洋地域におけるデジタルヘルスケアインフラおよび病院の近代化プロジェクトへの政府投資のライジングは、先進医療イメージングシステムの設置拠点を大幅に拡大しています。
- テレメディシンおよび遠隔診断の浸透の増加はまたヘルスケアの専門家間の正確なイメージの共有そして相談を可能にする良質の医学の表示のための要求を運転しています
拘束/チャレンジ
「高度なディスプレイと規制コンプライアンスの複雑性が高いコスト」
- 先進医療ディスプレイシステムと厳格な規制コンプライアンス要件の高コストを取り巻く懸念は、新興アジア・太平洋経済における価格に敏感な医療施設全体で市場浸透を拡充する重要な課題となっています。
- 例えば、高度の口径測定、AIの特徴および超高度の決断の上限の診断等級の表示はより小さい病院およびスタンドアロンの診断中心のための採用の難しさを作る実質の投資を頻繁に要求します
- DICOMの口径測定、医療機器の証明および品質保証の議定書のような規則的な承諾の基準に取り組むことは製造業者のために重要で、新製品のための開発の複雑さおよび時市場を増加させます
- さらに、高精度ディスプレイに関連した頻繁な校正要件とメンテナンスコストがさらに増加し、費用対効果の高いヘルスケア設定の採用を制限
- LGやSamsungなどのメーカーは、より費用対効果の高いモデルを導入していますが、医療グレードディスプレイの知覚プレミアム価格設定は依然として農村および半都市医療施設の普及が制限されています
- コストの最適化、規制の合理化、スケーラブルなディスプレイソリューションの開発を通じて、これらの課題を克服することは、アジア太平洋地域における持続可能な市場成長にとって不可欠です。
- 小規模な医療施設における医療現場における限られた意識と技術的専門知識により、先進医療ディスプレイシステムを最大限に活用
- さらに、さまざまなイメージングシステムとディスプレイプラットフォーム間の相互運用性課題は、統合の遅延とヘルスケアプロバイダーの運用の複雑性を高めることができます。
アジア太平洋医療ディスプレイ市場スコープ
市場は、技術、パネルサイズ、視聴モード、メガピクセル、解像度、表示タイプ、画像処理技術、表示色、アスペクト比、コンポーネント、アプリケーション、エンドユーザー、および配布チャネルに基づいてセグメント化されます。
- テクノロジー
技術に基づいて、アジア太平洋医療ディスプレイ市場は、LEDバックライトLCDディスプレイ、CCFLバックライトLCDディスプレイ、TFT LCDディスプレイ、OLEDディスプレイに分割されています。 LEDバックライトLCDディスプレイセグメントは、その優れたエネルギー効率、高輝度レベル、および長い運用寿命によって駆動され、2025年に60%の最大の市場収益シェアで市場を支配し、病院および診断イメージングセンターでの継続的な臨床使用に適しています。 LEDバックライトLCDは一貫したイメージの質およびより低い維持の条件による放射状および一般的な診断適用で広く利用されています。 セグメントは、PACSシステムとの強固な互換性と、複数の価格ポイントにわたって広い可用性から恩恵を受けており、先進的かつ新興のアジア太平洋医療市場における大規模な採用をサポートしています。
OLEDディスプレイセグメントは、2026から2033までの最速の成長率を目撃し、優れたコントラスト比、真の黒のレンダリング、および高度な診断イメージングと外科的視覚化のために重要な色精度を強化することを期待しています。 OLED技術は、高精度イメージングが不可欠であるハイエンドの外科的および介在的用途でますます採用されています。 最小限の侵襲的処置および実時間イメージ ガイドされた外科に対する成長したシフトはOLEDの採用を加速します。 さらに、OLEDの耐久性とコストダウンの継続的な改善により、より広範な臨床展開に有効になります。
- パネルのサイズによって
パネルサイズに基づいて、市場は22.9インチパネル、23.0-32.0インチパネル、27.0〜41.9インチパネル、42インチパネル以上に分かれています。 23.0〜32.0インチパネルセグメントは、2025年に45%の最大の収益シェアで市場を支配し、スクリーンサイズ、診断精度、および放射線学および臨床検査環境における人間工学的ユーザビリティのバランスを最適化しました。 ワークスペースの効率を妥協しないで高解像の医学のイメージを表示する機能による標準的な診断ワークステーションのための病院でこのサイズ範囲は広く利用されています。 また、複数のモダリティイメージングをサポートし、部門間での一般的な診断ワークフローに適しています。
上記の42インチパネルセグメントは、2026年から2033年までの最も速い成長率を目撃する見込みで、手術室、学際的な相談、および高度な外科的計画における大規模イメージングの需要の増加によって推進されています。 これらのディスプレイは、複数の画像データセットの同時可視化を可能にし、臨床コラボレーションと意思決定を改善します。 ハイブリッド手術室とインターベニチュアルスイートの採用拡大は、さらなる需要を増加させます。 また、アジア太平洋地域におけるスマート病院のインフラへの投資拡大は、大型医療機器の展開を加速しています。
- モードを見る
表示モードに基づいて、市場は2Dおよび3Dに分けられます。 2Dセグメントは、X線、CTスキャン、およびMRI解釈などの定期的な診断イメージングの広範な使用によって駆動され、2025年に最大収益シェアで市場を支配しました。 2Dディスプレイは、コスト効率性、既存のイメージングシステムとの互換性、および臨床ワークフローにおける信頼性の高い性能のために、ほとんどのヘルスケア施設で標準を維持します。 アジア・太平洋を越える放射線学部門や診断センターで広く利用し、大量のイメージング要件に対応。
3Dセグメントは、手術計画、腫瘍学、および複雑な診断手順の採用の増加によって駆動され、2026から2033への21%の最速成長率を目撃する予定です。 3Dビジュアライゼーションにより、臨床医は解剖構造をより良く解釈し、手続き精度を向上させることができます。 最小限の侵襲的手術のための高度なイメージングモダリティと成長する需要のライジングの使用は、さらにセグメントの成長をサポートしています。 また、レンダリングソフトウェアおよび表示統合の技術的進歩は、臨床環境における3D導入を強化しています。
- メガピクセル
メガピクセルに基づいて、市場は最大2MP、2.1〜4MP、4.1〜8MP、および8MPを超えるセグメント化されます。 2.1〜4MPセグメントは、2025年に最大50%の収益シェアで市場を支配しました。これは、適度に高分解能が正確な解釈に十分である一般的な診断イメージングで広く使用されている。 このセグメントは、画像の明快さ、コスト効率、およびシステム互換性の強いバランスを提供し、ミッドレンジの病院のセットアップで優先的に選択します。 アジア・パシフィックを横断する放射線学、超音波、および定期的な診断ワークフローで広く使用されています。
上記の8MPセグメントは、2026年から2033年までの最も速い成長率を目撃し、高度診断および専門的用途における超高解像イメージングの需要が高まっています。 高メガピクセルディスプレイは、腫瘍学、神経学、および複雑な外科的症例の微細な解剖学的詳細を検出するために不可欠です。 「AI-assisted Imaging and Precision Medicine」の採用が高まっています。 また、超高精細医療ディスプレイの普及が進んでいます。
- 決断によって
解像度に基づいて、市場は4K、超フルHD、フルHDなどのセグメント化されています。 フルHDセグメントは、2025年に最大55%の収益シェアで市場を支配しました, 定期的な診断と臨床アプリケーションにおける広範な採用によって駆動され、費用対効果と標準的な医療イメージングのための十分な画像明度. 完全なHDの表示は上限の決断が常に要求されない一般的な病院の環境で一般的です。 既存のイメージングシステムとの互換性と、調達コストの低減により、地域におけるさらなるサポート優位性が向上します。
4Kセグメントは、放射線学、手術、および介入手順における高精度イメージングの需要の増加によって駆動され、2026から2033までの最速の成長率を目撃する予定です。 4Kの決断は診断信任および外科正確さを改善する高められた細部の可視性を提供します。 最小限の侵襲的および画像ガイドの手順の採用を成長させれば、さらに需要が高まります。 また、アジア太平洋医療施設の市場浸透を加速する4Kパネルの急激な技術開発費と降下コストも加速しています。
- ディスプレイタイプ別
表示タイプに基づいて、市場は壁に取り付けられた、携帯用およびモジュラーに分けられます。 壁に取り付けられたセグメントは、2025年の約45〜50%の最大の収益シェアで市場を支配し、放射学部門、手術室、および固定インストールが安定した視聴と最適化されたワークフローの効率を保証します。 壁に取り付けられたディスプレイは、スペース節約の設計と高い要求の臨床環境での一貫した性能に優先されます。 アジア・パシフィックを横断する病院インフラに広く統合。
ポータブルセグメントは、緊急ケア、ポイント・オブ・ケア診断、リモート・ヘルスケアサービスにおけるモビリティの需要の増加によって駆動され、2026年から2033年までの20%の最速成長率を目撃する見込みです。 ポータブルディスプレイは、ICU、救急車、および農村医療の設定で柔軟なイメージングアクセスを可能にします。 テレメディシンおよびホームヘルスケアサービスの採用が増加し、セグメントの拡大をサポートします。 また、軽量設計やバッテリーの効率性の改善は、使いやすさと採用を強化しています。
- イメージング技術
イメージング技術に基づいて、市場は、タッチスクリーン、耐傷性フロントガラス、フェイルセーフモード、クリーンなオプション、Softglow&Spotviewなどに分かれています。 耐傷性フロントガラスセグメントは、ディスプレイの耐久性、衛生、および臨床環境での長期的性能を維持することの重要性によって駆動され、2025年に最大の収益シェアで市場を支配しました。 頻繁なクリーニングおよび殺菌が要求される病院および診断実験室で広く利用されています。 メンテナンスコストを削減しながら、画像の品質の一貫性を確保します。
タッチスクリーンセグメントは、直感的なユーザーインターフェイスの需要の増加と臨床ワークフローでのナビゲーションの高速化によって駆動され、2026から2033までの最速の成長率を目撃する予定です。 タッチ可能な医療機器ディスプレイは、イメージングデータとの直接的なやり取りを可能にすることで、運用効率を向上させます。 外科用スイートおよび診断中心の上昇の採用は更に要求を高めます。 また、高度なイメージングソフトウェアとの統合は、ユーザビリティとワークフロー速度を強化しています。
- 表示色によって
表示色に基づいて、市場は色およびモノクロに分けられます。 モノクロームセグメントは、2025年に60%の最大の収益シェアで市場を支配しました。これは、マンモグラフィーやCTスキャンの解釈などの放射線学アプリケーションで広範な使用によって駆動され、グレースケール精度は診断に不可欠です。 Monochromeディスプレイは、より高い輝度とコントラストの解像度を提供し、微妙な異常を検出するのに理想的です。 アジア・パシフィックの診断イメージングセンターで広く採用されています。
超音波、病理学および外科的視覚化の塗布の使用の増加によって運転される2026から2033までのおよそ17-20%の最も速い成長率を目撃する色区分は期待されます。 色表示はティッシュ、血流および解剖学の構造の視覚化を高めま、診断正確さを改善します。 介入手続きや病院の教育における採用の拡大は、さらなるサポート需要です。 また、カラーキャリブレーション技術の進歩により、臨床的信頼性が向上しています。
- アスペクト比
側面の比率に基づいて、市場は16:9、21:9および4:3に分けられます。 16:9セグメントは、標準イメージングシステム、ワイドスクリーン表示機能、および病院ITインフラストラクチャ全体での広範な採用との互換性によって駆動され、2025年に最大65%の収益シェアで市場を支配しました。 このアスペクト比は、放射性および診断ワークフローに適した効率的なマルチ画像表示をサポートします。 また、近代的なデジタルイメージング基準との整列により広く好まれています。
21:9セグメントは、2026年から2033年までの最も速い成長率を目撃し、先進的な診断環境や手術計画アプリケーションで超ワイドディスプレイの需要が増えることによって期待されます。 より広い画面では、複数のイメージングデータセットを同時視聴し、臨床ワークフローの効率性を向上させることができます。 ハイブリッド手術室や研究機関でのライジング採用は、さらなる成長を推進しています。 また、複雑な診断ケースでは、視覚化機能を強化しています。
- コンポーネント別
コンポーネントに基づいて、市場はハードウェアとサービスにセグメント化されます。 ハードウェアセグメントは、医療グレード表示ユニット、パネル、および病院および診断センターの統合イメージングシステムに対する強力な要求によって駆動され、2025年に最大の収益シェアで市場を支配しました。 ハードウェアは、医療ディスプレイインフラストラクチャのコアを形成し、調達支出の大部分を占めています。 ディスプレイパネルの継続的な技術アップグレードは、さらなるサポートセグメント優位性をサポートします。
サービスセグメントは、インストール、校正、メンテナンス、ソフトウェア統合サービスの需要の増加によって駆動され、2026から2033までの最速の成長率を目撃する予定です。 定期的な校正サービスは、DICOMなどの医療用画像規格に準拠するために不可欠です。 大型病院ネットワークにおけるマネージドサービスの採用拡大がさらに増加しています。 また、イメージングシステムの複雑性が向上し、専門技術サポートの需要が高まっています。
- 用途別
適用に基づいて、市場は相談、診断、外科/内部の、テレヘルス、教授/練習、胎児の監視、歯科医、心配のポイント、忍耐強い傷の監視および他に分けられます。 診断セグメントは、2025年に60.4%の最大の収益シェアで市場を支配し、放射線学、病理学、イメージング解釈ワークフローの広範な使用によって駆動しました。 診断ディスプレイは、正確な病気の検出と治療計画のために不可欠であり、医療インフラのコアコンポーネントを作る。 アジア・太平洋を越えた高イメージング量は、さらなる強化策を図っています。
2026年から2033年までの最も速い成長率を目撃する外科/内部の区分は最小侵襲的およびイメージ ガイドされたプロシージャの採用の増加によって運転されると期待されます。 これらの適用は改善された外科結果のための実時間、高精度の視覚化を要求します。 ハイブリッド手術室と高度な手術センターの拡張は、さらに需要を増加させます。 また、インターベンショナル・カーディオロジーや腫瘍学の手順での投資が増加し、セグメントの成長を加速しています。
- エンドユーザーによる
エンドユーザーに基づいて、市場は病院、医院、看護施設、診断実験室、イメージング/放射線研究室、研究所、リハビリテーションセンターなどに分かれています。 病院の区分は高度のイメージ投射システム、高い忍耐強い流出および専門にされた診断部の可用性の大規模な採用によって運転される2025の65%の最大の収入のシェアと市場を支配しました。 病院は放射線学、手術、および緊急のケアの塗布を渡る医療機器の第一次ユーザーです。 強靭な政府と民間投資は、さらなるサポート優位性を支持します。
診断の実験室の区分は専門にされたイメージ投射の診断のための増加された要求によって運転される2026から2033までの20%の最も速い成長率を目撃し、診断サービスのアウトソーシングを高めると期待されます。 これらの設備は、病理学、放射線学、および実験室の診断の正確な画像の解釈のための高精度の表示を要求します。 アジア・パシフィックを横断するスタンドアロンの診断チェーンおよび民間テストセンターの急速な拡大は、さらなる需要を加速します。 予防医療や早期疾病の検知に重点を置き、これらの施設内でのイメージング量を高めています。 また、ミッドレンジの医療ディスプレイの手頃な価格性は、より小さな診断セットアップのために採用が容易になります。
- 流通チャネル
流通チャネルに基づいて、市場は直接入札、小売販売などに分かれています。 直接入札セグメントは、病院、政府医療プログラム、大規模な診断ネットワークによるバルク調達によって駆動され、2025年に最大収益シェアで市場を支配しました。 直接入札者は、標準化された価格設定、長期供給契約、および医療調達方針の遵守を保証します。 このチャネルは、アジア太平洋地域の公共医療インフラで広く使用されています。
小売販売部門は、小規模なクリニック、民間診断センター、新興医療施設の採用率を増加させることにより、2026年から2033年にかけて最も速い成長率を目撃する見込みです。 リテールチャネルは、エンドユーザー向けに、より使いやすく、より高速な配送、および柔軟な購入オプションを提供し、限られた調達規模を実現します。 オンライン医療機器プラットフォームやeコマース配信の浸透もセグメントの拡大をサポートしています。 セミアーバンおよび農村医療の設定における費用対効果が大きいおよびミッドレンジの医療機器の表示のための上昇の要求は成長を加速しています。 また、ヘルスケアデリバリーへの民間部門への参加の増加は、小売チャネルの採用を強化しています。
アジア太平洋医療ディスプレイ市場地域分析
- 中国は2025年に最大38.2%のアジア・パシフィック・メディカル・ディスプレイ市場を占め、大規模な病院のモダニゼーション、強力な政府のヘルスケア投資、先進的なイメージング・システムの普及が特徴
- 中国のヘルスケアプロバイダは、PACS、RIS、AIベースのイメージングプラットフォームを備えた医療ディスプレイの優れた画像明快さ、高解像度の診断精度、およびシームレスな統合を高く評価し、放射線学、手術、および専門ケア部門間で効率的かつ正確な臨床ワークフローを可能にします。
- この広範囲にわたる採用は、慢性疾患の高まり、治療院の数の増加、および国内および国際医療イメージングメーカーの強力な存在により、中国をアジア太平洋の医療ディスプレイの展開のための大手ハブとして確立し、さらに支持されています
中国医療ディスプレイ市場洞察
中国は、2025年に約38.2%の世界最大の収益シェアを持つアジア太平洋医療ディスプレイ市場を占め、大規模な病院の拡大、医療インフラの急速なデジタル化、先進医療イメージング技術の強力な政府投資によって主導しました。 中国のヘルスケアプロバイダは、AIベースのイメージングシステムと病院情報ネットワークとの優れた画像の明快さ、診断精度、シームレスな統合のための非常に価値のある医療ディスプレイを提供しています。 患者さんの大量に採用され、慢性疾患の負担が増加し、介護病院での継続的な改善が進んでいます。 また、医療用画像機器の国内製造能力と技術の進歩は、中国における地域市場でのリーダーシップを強化しています。
日本医療ディスプレイ市場インサイト
日本医療ディスプレイ市場は、高度に先進的な医療システム、診断精度に重点を置いており、最先端のイメージング技術の早期採用により、安定した成長を目撃しています。 日本における病院や診断センターは、AIを用いた診断ツールと統合し、放射線学の効率と臨床的意思決定を強化する高解像医療ディスプレイを利用しています。 国の老化人口は、特に腫瘍学、心臓学、神経学のアプリケーションでは、高度なイメージングソリューションの需要を大幅に促進しています。 さらに、日本の精密薬と最小限の侵襲的な手順に焦点を合わせ、医療施設全体の高級医療機器ディスプレイシステムの導入を加速しています。
インド医療ディスプレイ市場インサイト
インドの医療ディスプレイ市場は、2025年にアジア・パシフィックで最速の成長率を記録し、急激な医療インフラの拡大、診断サービスののデジタル化、民間病院やイメージングセンターでの投資の増加に寄与しました。 インドの中級人口の拡大、慢性疾患の負担増加、デジタルヘルス変革を推進する政府の取り組みは、主要な成長因子です。 放射線検査室、診断センター、病院などで医療用ディスプレイが採用され、画像の精度と運用効率が向上します。 また、スマートシティ、手頃な価格の医療ソリューション、国内医療機器製造の拡大に向け、全国の市場浸透を加速しています。
韓国医療ディスプレイ市場インサイト
韓国の医療ディスプレイ市場は、高度に先進的な医療インフラ、強力なデジタルヘルスエコシステム、およびAI統合診断イメージングシステムの迅速な採用によって駆動され、安定した成長を経験しています。 全国の病院や専門クリニックは、放射線学の解釈、手術計画、およびリアルタイムの臨床意思決定を強化するために、高解像医療ディスプレイに依存しています。 病院情報システムおよびPACSのプラットホームが付いている医学の表示の統合はワークフローの効率および診断精密を改善します。 また、韓国の強力な電子機器製造拠点とディスプレイ技術の継続的な革新は、ヘルスケア施設の高品質で優れた医療イメージングソリューションの可用性をサポートします。
アジア・パシフィック・メディカル・ディスプレイ市場におけるトップ企業は
アジア・パシフィック・メディカル・ディスプレイ・業界は、主に、以下を含む広範な企業によって導かれています。
- バルコNV(ベルギー)
- EIZO株式会社(日本)
- Siemens HealthineersのAG(ドイツ)
- Koninklijke フィリップス N.V.(オランダ)
- LG電子株式会社(韓国)
- ソニーグループ株式会社(日本)
- 株式会社NEC(日本)
- 株式会社アドバンテック(台湾)
- ベンクメディカルテクノロジー株式会社(台湾)
- FSN医療技術(米国)
- NDS外科イメージング(米国)
- ダブルブラックイメージング株式会社(米国)
- 徳電機株式会社(日本)
- ジュシャメディカル(中国)
- オニックスヘルスケア株式会社(台湾)
- Reshinの医学の表示(中国)
- 株式会社アクシオムテック(台湾)
- パナソニック株式会社(日本)
- カールストルツSE&Co. KG(ドイツ)
- Steris plc(イギリス)
アジア・パシフィック・メディカル・ディスプレイ市場の最新動向とは
- 2025年9月、LGの電子工学は作動部屋および雑種の外科環境のために設計されている高度31.5インチの4K外科医学の表示(32HS710S)を導入しました。 ディスプレイは、超高分解能、改善された明るさの安定性、および障害のある入力スイッチを備えており、重要な手順中に途切れない視覚化を保証します。 高精度のイメージングを必要とする最小限の侵襲手術に最適です。 この打ち上げは、現代の病院で高度な外科的視覚化ソリューションの需要の増加に対処することで、アジア太平洋医療ディスプレイ市場におけるLGの位置を強化します
- 2024年8月、EIZOはRadiForce RX670を進水させました。30inch 6MPの診断モニターは、放射状および電気的ワークフローのために設計しました。 ディスプレイには、USB-C接続、明るさの均等性の向上、および正確な画像解釈のためのDICOM校正サポートが含まれます。 病院やイメージングセンターの長期にわたる臨床読書環境に最適です。 アジア・パシフィックの診断市場におけるEIZOのプレゼンスを強化し、高精度ディスプレイの需要が急速に高まっています。
- 2024年5月、バルコは、アジア太平洋地域のAI搭載診断画像表示ポートフォリオを拡大し、放射線学用途向け8MP高解像度モニターを導入しました。 これらの表示は改善された損害の検出および診断正確さを支えるために理性的なイメージ処理を統合します。 アップグレードは、高度なキャリブレーションと一貫性機能により、ラジエーターのワークフロー効率性も向上します。 アジア・パシフィックの病院を横断するAI集積型診断表示システムの導入を加速
- 2024年4月では、LGの電子工学は21HQ613D 5MPの診断医学の表示のためのFDAの整理を、調整されたヘルスケアの環境のより広い配置を可能にする受け入れました。 モニターは、CT、MRI、X線画像などの放射性アプリケーション向けに、高グレースケール精度で設計されています。 アジア太平洋医療イメージング市場におけるLGの信頼性と拡大の可能性を高めます。 それは証明された高性能の診断表示のための成長する病院の要求を支えます
- 2022年10月、EIZOは、臨床診断および病院のワークフローを目的としたRadiForce MX243Wの医療機器ディスプレイを導入しました。 モニターは正確な画像の再生のためのDICOMの部品14の承諾および安定した輝度を提供します。 それは一般的な診断環境および忍耐強い監視の適用で広く利用されています。 アジア・太平洋医療施設におけるデジタルイメージングの普及への移行に寄与
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 アジア太平洋地域の医療用ディスプレイ市場の概要
1.4 制限
1.5 対象市場
2 市場セグメンテーション
2.1 対象市場
2.2 地理的範囲
研究期間2.3年
2.4 通貨と価格
2.5 DBMR TRIPODデータ検証モデル
2.6 多変量モデリング
2.7 テクノロジーライフライン曲線
2.8 主要なオピニオンリーダーとの一次インタビュー
2.9 DBMR市場ポジショングリッド
2.1 市場アプリケーションカバレッジグリッド
2.11 ベンダーシェア分析
2.12 二次資料
2.13 仮定
3 概要
3.1 ペステル
3.2 ポーターの5つの力モデル
3.3 アジア太平洋地域の医療用ディスプレイ市場の技術的状況
3.3.1 有機発光ダイオード(OLED)
3.3.2 発光ダイオード(LED)技術
3.3.3 液晶ディスプレイ(LCD)
4 バリューチェーン分析: アジア太平洋地域の医療用ディスプレイ市場
5 アジア太平洋地域の医療用ディスプレイ市場:規制
6 市場概要
6.1 ドライバー
6.1.1 低侵襲治療への傾向の高まり
6.1.2 成長する医療インフラ
6.1.3 診断画像センター数の急増
6.2 拘束
6.2.1 再生医療用ディスプレイの使用増加
6.2.2 医療界は利益を得ようとしてきた
6.2.3 医療用ディスプレイ機器の高コスト
6.3 機会
6.3.1 市場参加者による戦略的取り組み
6.3.2 医療用ディスプレイ機器の技術的進歩
6.3.3 可処分所得の増加
6.4 課題
6.4.1 熟練した専門知識の欠如
6.4.2 厳格な規制
7 アジア太平洋地域の医療用ディスプレイ市場(技術別)
7.1 概要
7.2 LEDバックライト付きLCDディスプレイ
7.3 CCFLバックライトLCDディスプレイ
7.4 TFTバックライト付きLCDディスプレイ
7.5 OLEDディスプレイ
7.5.1 有機EL
7.5.2 有機EL
8 アジア太平洋地域の医療用ディスプレイ市場(パネルサイズ別)
8.1 概要
8.2 22.9未満
8.2.1 LEDバックライト付きLCDディスプレイ
8.2.2 CCFLバックライトLCDディスプレイ
8.2.3 TFTバックライト付きLCDディスプレイ
8.2.4 OLEDディスプレイ
8.3 23.0- 32.0
8.3.1 LEDバックライト付きLCDディスプレイ
8.3.2 CCFLバックライトLCDディスプレイ
8.3.3 TFTバックライトLCDディスプレイ
8.3.4 OLEDディスプレイ
8.4 32.1-42.0
8.4.1 LEDバックライト付きLCDディスプレイ
8.4.2 CCFLバックライトLCDディスプレイ
8.4.3 TFTバックライト付きLCDディスプレイ
8.4.4 OLEDディスプレイ
8.5 42以上
8.5.1 LEDバックライト付きLCDディスプレイ
8.5.2 CCFLバックライトLCDディスプレイ
8.5.3 TFTバックライト付きLCDディスプレイ
8.5.4 OLEDディスプレイ
9 アジア太平洋地域の医療用ディスプレイ市場(視聴モード別)
9.1 概要
9.2 2D
9.3 3D
10 アジア太平洋地域の医療用ディスプレイ市場(メガピクセル社)
10.1 概要
10.2 2.1-4MP
10.3 4.1-8MP
10.4 8MP以上
10.5 最大 2MP
11 アジア太平洋地域の医療用ディスプレイ市場(解像度別)
11.1 概要
11.2 4K
11.3 ウルトラフルHD
11.4 フルHD
11.5 その他
12 アジア太平洋地域の医療用ディスプレイ市場(ディスプレイタイプ別)
12.1 概要
12.2 壁掛け
12.3 ポータブル
12.4 モジュラー
13 アジア太平洋地域の医療用ディスプレイ市場(ディスプレイカラー別)
13.1 概要
13.2 色
13.2.1 LEDバックライト付きLCDディスプレイ
13.2.2 CCFLバックライトLCDディスプレイ
13.2.3 TFTバックライト付きLCDディスプレイ
13.2.4 OLEDディスプレイ
13.3 モノクロ
13.3.1 LEDバックライト付きLCDディスプレイ
13.3.2 CCFLバックライトLCDディスプレイ
13.3.3 TFTバックライト付きLCDディスプレイ
13.3.4 OLEDディスプレイ
14 アジア太平洋地域の医療用ディスプレイ市場(部品別)
14.1 概要
14.2 ハードウェア
14.2.1 アクセサリ
14.2.2 センサー
14.2.3 パネル
14.2.4 その他
14.3 サービス
14.3.1 コンサルティング
14.3.2 インストール
14.3.3 アフターサービス
15 アジア太平洋地域の医療用ディスプレイ市場(用途別)
15.1 概要
15.2 診断
15.2.1 タイプ別
15.2.1.1 一般的な放射線学
15.2.1.2 マンモグラフィー
15.2.1.3 デジタル病理学
15.2.1.4 マルチモダリティ
15.2.2 パネルサイズ別
15.2.2.1 22.9未満
15.2.2.2 23.0- 32.0
15.2.2.3 32.1-42.0
15.2.2.4 42以上
15.3 外科的治療/介入
15.3.1 タイプ別
15.3.1.1 心血管
15.3.1.2 腫瘍学
15.3.1.3 神経学
15.3.1.4 眼科
15.3.1.5 その他
15.3.2 パネルサイズ別
15.3.2.1 22.9未満
15.3.2.2 23.0- 32.0
15.3.2.3 32.1-42.0
15.3.2.4 42以上
15.4 患者装着型モニタリング
15.5 協議
15.6 テレヘルス
15.6.1 パネルサイズ別
15.6.1.1 22.9未満
15.6.1.2 23.0- 32.0
15.6.1.3 32.1-42.0
15.6.1.4 42以上
15.7 指導/実践
15.7.1 パネルサイズ別
15.7.1.1 22.9未満
15.7.1.2 23.0- 32.0
15.7.1.3 32.1-42.0
15.7.1.4 42以上
15.8 歯科
15.8.1 パネルサイズ別
15.8.1.1 22.9未満
15.8.1.2 23.0- 32.0
15.8.1.3 32.1-42.0
15.8.1.4 42以上
15.9 ポイントオブケア
15.9.1 パネルサイズ別
15.9.1.1 22.9未満
15.9.1.2 23.0- 32.0
15.9.1.3 32.1-42.0
15.9.1.4 42以上
15.1 胎児モニタリング
15.10.1 パネルサイズ別
15.10.1.1 22.9未満
15.10.1.2 23.0- 32.0
15.10.1.3 32.1-42.0
15.10.1.4 42以上
15.11 その他
16 アジア太平洋地域の医療用ディスプレイ市場(エンドユーザー別)
16.1 概要
16.2 病院
16.2.1 エリア別
16.2.1.1 手術室
16.2.1.2 外科ユニット
16.2.1.3 その他
16.2.2 テクノロジー
16.2.2.1 LEDバックライト付きLCDディスプレイ
16.2.2.2 CCFLバックライトLCDディスプレイ
16.2.2.3 TFTバックライト付きLCDディスプレイ
16.2.2.4 OLEDディスプレイ
16.2.3 クリニック
16.2.3.1 LEDバックライト付きLCDディスプレイ
16.2.3.2 CCFLバックライトLCDディスプレイ
16.2.3.3 TFTバックライト付きLCDディスプレイ
16.2.3.4 OLEDディスプレイ
16.2.4 介護施設
16.2.4.1 LEDバックライト付きLCDディスプレイ
16.2.4.2 CCFLバックライトLCDディスプレイ
16.2.4.3 TFTバックライト付きLCDディスプレイ
16.2.4.4 OLEDディスプレイ
16.2.5 診断検査室
16.2.5.1 LEDバックライト付きLCDディスプレイ
16.2.5.2 CCFLバックライトLCDディスプレイ
16.2.5.3 TFTバックライト付きLCDディスプレイ
16.2.5.4 OLEDディスプレイ
16.3 画像診断/放射線検査室
16.3.1 実験室
16.3.1.1 LEDバックライト付きLCDディスプレイ
16.3.1.2 CCFLバックライトLCDディスプレイ
16.3.1.3 TFTバックライト付きLCDディスプレイ
16.3.1.4 OLEDディスプレイ
16.3.2 リハビリテーションセンター
16.3.2.1 LEDバックライト付きLCDディスプレイ
16.3.2.2 CCFLバックライトLCDディスプレイ
16.3.2.3 TFTバックライトLCDディスプレイ
16.3.2.4 OLEDディスプレイ
16.4 その他
17 アジア太平洋地域の医療用ディスプレイ市場(イメージング技術別)
17.1 概要
17.2 タッチスクリーン
17.3 傷に強いフォントガラス
17.4 フェイルセーフモード
17.5 洗浄可能なオプション
17.6 ソフトグローとスポットビュー
17.7 その他
18 アジア太平洋地域の医療用ディスプレイ市場(アスペクト比別)
18.1 概要
18.2 1899年12月30日午後4時9分
18.3 1899年12月30日午後9時9分
18.4 1899年12月30日午前4時3分
19 アジア太平洋地域の医療用ディスプレイ市場(流通チャネル別)
19.1 概要
19.2 直接入札
19.3 小売販売
19.4 その他
20 アジア太平洋地域の医療用ディスプレイ市場(地域別)
20.1 アジア太平洋
20.1.1 中国
20.1.2 日本
20.1.3 韓国
20.1.4 インド
20.1.5 オーストラリア
20.1.6 シンガポール
20.1.7 タイ
20.1.8 マレーシア
20.1.9 インドネシア
20.1.10 フィリピン
20.1.11 その他のアジア太平洋地域
21 アジア太平洋地域の医療用ディスプレイ市場:企業の状況
21.1 企業シェア分析: アジア太平洋
22 SWOT分析
23 会社概要
23.1 アドバンテック株式会社
23.1.1 会社概要
23.1.2 収益分析
23.1.3 企業株式分析
23.1.4 製品ポートフォリオ
23.1.5 最近の動向
23.2 HP デベロップメント カンパニー
23.2.1 会社のスナップショット
23.2.2 収益分析
23.2.3 企業株式分析
23.2.4 製品ポートフォリオ
23.2.5 最近の開発
23.3 デル株式会社
23.3.1 会社のスナップショット
23.3.2 収益分析
23.3.3 企業株式分析
23.3.4 製品ポートフォリオ
23.3.5 最近の動向
23.4 アルピニオンメディカルシステムズ株式会社
23.4.1 会社のスナップショット
23.4.2 企業株式分析
23.4.3 製品ポートフォリオ
23.4.4 最近の動向
23.5 ステリス
23.5.1 会社のスナップショット
23.5.2 収益分析
23.5.3 企業株式分析
23.5.4 製品ポートフォリオ
23.5.5 最近の開発
23.6 アンプロニクス
23.6.1 会社のスナップショット
23.6.2 製品ポートフォリオ
23.6.3 最近の開発
23.7 アクシオムテック株式会社
23.7.1 会社のスナップショット
23.7.2 収益分析
23.7.3 製品ポートフォリオ
23.7.4 最近の開発
23.8 バルコ
23.8.1 会社のスナップショット
23.8.2 収益分析
23.8.3 製品ポートフォリオ
23.8.4 最近の開発
23.9 ベンキュー
23.9.1 会社のスナップショット
23.9.2 製品ポートフォリオ
23.9.3 最近の動向
23.1 株式会社コジェ
23.10.1 会社概要
23.10.2 製品ポートフォリオ
23.10.3 最近の動向
23.11 EIZO株式会社 (2021)
23.11.1 会社概要
23.11.2 収益分析
23.11.3 製品ポートフォリオ
23.11.4 最近の開発
23.12 FSN医療技術。
23.12.1 会社のスナップショット
23.12.2 製品ポートフォリオ
23.12.3 最近の開発
23.13 ハイセンスメディカルエクイップメント株式会社(ハイセンスグループの子会社)
23.13.1 会社概要
23.13.2 収益分析
23.13.3 製品ポートフォリオ
23.13.4 最近の開発
23.14 コニンクリーケ フィリップス NV(2021)
23.14.1 会社概要
23.14.2 収益分析
23.14.3 製品ポートフォリオ
23.14.4 最近の開発
23.15 LGディスプレイ株式会社
23.15.1 会社概要
23.15.2 収益分析
23.15.3 製品ポートフォリオ
23.15.4 最近の開発
23.16 南京ジュシャコマーシャル&トレーディング株式会社
23.16.1 会社概要
23.16.2 製品ポートフォリオ
23.16.3 最近の動向
23.17 ノヴァンタ株式会社 (2021)
23.17.1 会社概要
23.17.2 収益分析
23.17.3 製品ポートフォリオ
23.17.4 最近の動向
23.18 オニキスヘルスケア株式会社(イオンテクノロジー株式会社の子会社)
23.18.1 会社概要
23.18.2 収益分析
23.18.3 製品ポートフォリオ
23.18.4 最近の動向
23.19 パナソニックホールディングス株式会社
23.19.1 会社概要
23.19.2 収益分析
23.19.3 最近の開発
23.2 クエストメディカル株式会社(ATRION CORPORATIONの子会社)
23.20.1 会社概要
23.20.2 収益分析
23.20.3 製品ポートフォリオ
23.20.4 最近の動向
23.21 レインメディカル社
23.21.1 会社概要
23.21.2 製品ポートフォリオ
23.21.3 最近の動向
23.22 シャープ NEC ディスプレイソリューションズ ( 2021)
23.22.1 会社概要
23.22.2 製品ポートフォリオ
23.22.3 最近の動向
23.23 深センビーコンディスプレイテクノロジー株式会社
23.23.1 会社概要
23.23.2 製品ポートフォリオ
23.23.3 最近の開発
23.24 深セン JLD ディスプレイ エキスパート株式会社
23.24.1 会社概要
23.24.2 製品ポートフォリオ
23.24.3 最近の動向
23.25 シーメンスヘルスケア
23.25.1 会社概要
23.25.2 収益分析
23.25.3 製品ポートフォリオ
23.25.4 最近の開発
23.26 ソニーグループ株式会社
23.26.1 会社概要
23.26.2 収益分析
23.26.3 製品ポートフォリオ
23.26.4 最近の開発
23.27 テグアコンピューター
23.27.1 会社概要
23.27.2 製品ポートフォリオ
23.27.3 最近の動向
24 アンケート
関連レポート 25 件
表のリスト
表 1 アジア太平洋医療用ディスプレイ市場、技術別、2020-2029年 (百万米ドル)
表2 アジア太平洋地域のLEDバックライト付きLCDディスプレイ医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表3 アジア太平洋地域における医療用ディスプレイ市場におけるCCFLバックライトLCDディスプレイ、地域別、2020年~2029年(百万米ドル)
表4 アジア太平洋地域における医療用ディスプレイ市場におけるTFTバックライトLCDディスプレイ、地域別、2020年~2029年(百万米ドル)
表5 アジア太平洋地域の医療用ディスプレイ市場におけるOLEDディスプレイ、地域別、2020年~2029年(百万米ドル)
表6 アジア太平洋地域の医療用ディスプレイ市場におけるOLEDディスプレイの種類、技術別、2020年~2029年(百万米ドル)
表7 アジア太平洋地域の医療用ディスプレイ市場、パネルサイズ別、2020年~2029年(百万米ドル)
表8 アジア太平洋地域 22.9 未満 医療用ディスプレイ市場、地域別、2020-2029年 (百万米ドル)
表9 アジア太平洋地域 22.9未満 医療用ディスプレイ市場、技術別、2020年~2029年(百万米ドル)
表10 アジア太平洋地域 23.0- 32.0 医療用ディスプレイ市場、地域別、2020-2029年 (百万米ドル)
表11 アジア太平洋地域 23.0- 32.0 医療用ディスプレイ市場、技術別、2020-2029年 (百万米ドル)
表12 アジア太平洋地域 32.1-42.0 医療用ディスプレイ市場、地域別、2020-2029年(百万米ドル)
表13 アジア太平洋地域 32.1-40.0 医療用ディスプレイ市場、技術別、2020-2029年(百万米ドル)
表14 アジア太平洋地域の医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表15 アジア太平洋地域の医療用ディスプレイ市場、技術別、2020年~2029年(百万米ドル)42以上
表16 アジア太平洋医療用ディスプレイ市場、視聴モード別、2020年~2029年(百万米ドル)
表17 アジア太平洋地域第2世代医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表18 アジア太平洋地域の3D医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表 19 アジア太平洋医療用ディスプレイ市場、メガピクセル別、2020-2029 年 (百万米ドル)
表20 アジア太平洋地域の210万~400万米ドルの医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表21 アジア太平洋地域の410万~800万米ドルの医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表22 アジア太平洋地域の800万画素以上の医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表23 アジア太平洋地域の200万台までの医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表24 アジア太平洋医療用ディスプレイ市場、解像度別、2020年~2029年(百万米ドル)
表 25 アジア太平洋地域における医療用 4K ディスプレイ市場、地域別、2020 年~ 2029 年 (百万米ドル)
表26 アジア太平洋地域の医療用ディスプレイ市場における超フルHD、地域別、2020年~2029年(百万米ドル)
表27 アジア太平洋地域のフルHD医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表28 アジア太平洋地域の医療用ディスプレイ市場におけるその他、地域別、2020年~2029年(百万米ドル)
表29 アジア太平洋医療用ディスプレイ市場、ディスプレイタイプ別、2020年~2029年(百万米ドル)
表30 アジア太平洋地域における医療用壁掛けディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表31 アジア太平洋地域のポータブル医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表32 アジア太平洋地域における医療用モジュラーディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表33 アジア太平洋医療用ディスプレイ市場、ディスプレイカラー別、2020年~2029年(百万米ドル)
表34 アジア太平洋地域の医療用カラーディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表 35 アジア太平洋地域の医療用カラーディスプレイ市場、技術別、2020-2029 年 (百万米ドル)
表36 アジア太平洋地域におけるモノクロ医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表 37 アジア太平洋地域のモノクロ医療用ディスプレイ市場、技術別、2020-2029 年 (百万米ドル)
表38 アジア太平洋医療用ディスプレイ市場、コンポーネント別、2020年~2029年(百万米ドル)
表 39 アジア太平洋地域の医療用ディスプレイ市場におけるハードウェア、地域別、2020-2029年 (百万米ドル)
表40 アジア太平洋地域の医療用ディスプレイ市場におけるハードウェア、コンポーネント別、2020年~2029年(百万米ドル)
表41 アジア太平洋地域の医療用ディスプレイ市場におけるサービス、地域別、2020年~2029年(百万米ドル)
表42 アジア太平洋地域の医療用ディスプレイ市場におけるサービス、コンポーネント別、2020年~2029年(百万米ドル)
表43 アジア太平洋医療用ディスプレイ市場、用途別、2020年~2029年(百万米ドル)
表44 アジア太平洋地域の医療用ディスプレイ市場(地域別、2020年~2029年)(百万米ドル)
表45 アジア太平洋地域の診断用医療ディスプレイ市場、用途別、2020年~2029年(百万米ドル)
表46 アジア太平洋地域医療用ディスプレイ市場の種類別、用途別、2020年~2029年(百万米ドル)
表47 アジア太平洋地域医療用ディスプレイ市場におけるパネルサイズ別、用途別、2020年~2029年(百万米ドル)
表48 アジア太平洋地域の外科/介入医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表49 アジア太平洋地域の外科/介入医療用ディスプレイ市場、用途別、2020年~2029年(百万米ドル)
表50 アジア太平洋地域医療用ディスプレイ市場の種類別、用途別、2020年~2029年(百万米ドル)
表51 アジア太平洋地域医療用ディスプレイ市場におけるパネルサイズ別、用途別、2020年~2029年(百万米ドル)
表52 アジア太平洋地域における患者装着型モニタリング医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表53 アジア太平洋地域の医療用ディスプレイ市場におけるコンサルティング、地域別、2020年~2029年(百万米ドル)
表54 アジア太平洋地域の医療用ディスプレイ市場における遠隔医療、地域別、2020年~2029年(百万米ドル)
表55 アジア太平洋地域のテレヘルス医療用ディスプレイ市場、パネルサイズ別、2020年~2029年(百万米ドル)
表56 アジア太平洋地域の医療用ディスプレイ市場における教育/実践、地域別、2020年~2029年(百万米ドル)
表57 アジア太平洋地域の医療用ディスプレイ市場における教育/実践、パネルサイズ別、2020年~2029年(百万米ドル)
表58 アジア太平洋地域の歯科医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表 59 アジア太平洋歯科医療用ディスプレイ市場、パネルサイズ別、2020-2029年 (百万米ドル)
表60 アジア太平洋地域の医療用ディスプレイ市場(地域別)、2020年~2029年(百万米ドル)
表61 アジア太平洋地域の医療用ディスプレイ市場におけるポイントオブケア、パネルサイズ別、2020年~2029年(百万米ドル)
表62 アジア太平洋地域の胎児モニタリング医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表63 アジア太平洋の医療用ディスプレイにおける胎児モニタリング市場、パネルサイズ別、2020年~2029年(百万米ドル)
表64 アジア太平洋地域の医療用ディスプレイ市場におけるその他、地域別、2020年~2029年(百万米ドル)
表65 アジア太平洋医療用ディスプレイ市場、エンドユーザー別、2020年~2029年(百万米ドル)
表66 アジア太平洋地域の病院の医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表67 アジア太平洋地域の病院向け医療ディスプレイ市場、エンドユーザー別、2020年~2029年(百万米ドル)
表68 アジア太平洋地域医療用ディスプレイ市場、エンドユーザー別、2020年~2029年(百万米ドル)
表 69 アジア太平洋地域の医療用ディスプレイ市場における技術別、2020-2029 年 (百万米ドル)
表70 アジア太平洋地域の医療用ディスプレイ市場におけるクリニック、地域別、2020年~2029年(百万米ドル)
表 71 アジア太平洋地域の医療用ディスプレイ市場におけるクリニック、技術別、2020-2029 年 (百万米ドル)
表72 アジア太平洋地域の医療用ディスプレイ市場における介護施設、地域別、2020年~2029年(百万米ドル)
表 73 アジア太平洋地域の介護施設の医療用ディスプレイ市場、技術別、2020-2029年 (百万米ドル)
表74 アジア太平洋地域の医療用ディスプレイ市場における診断ラボ、地域別、2020年~2029年(百万米ドル)
表 75 アジア太平洋地域の医療用ディスプレイ市場における診断ラボ、技術別、2020-2029 年 (百万米ドル)
表76 アジア太平洋地域の医療用ディスプレイ市場における画像/放射線検査室、地域別、2020年~2029年(百万米ドル)
表 77 アジア太平洋地域の医療用ディスプレイ市場、地域別、2020-2029 年 (百万米ドル)
表 78 アジア太平洋地域の医療用ディスプレイ市場、技術別、2020-2029 年 (百万米ドル)
表 79 アジア太平洋地域のリハビリテーションセンターの医療用ディスプレイ市場、地域別、2020-2029年 (百万米ドル)
表80 アジア太平洋地域の医療用ディスプレイ市場におけるリハビリテーションセンター、技術別、2020年~2029年(百万米ドル)
表81 アジア太平洋地域の医療用ディスプレイ市場におけるその他、地域別、2020年~2029年(百万米ドル)
表82 アジア太平洋医療用ディスプレイ市場、画像技術別、2020年~2029年(百万米ドル)
表83 アジア太平洋地域の医療用ディスプレイ市場におけるタッチスクリーン、地域別、2020年~2029年(百万米ドル)
表84 アジア太平洋医療用ディスプレイ市場における傷防止フォントガラス、地域別、2020年~2029年(百万米ドル)
表85 アジア太平洋地域の医療用ディスプレイ市場におけるフェイルセーフモード、地域別、2020年~2029年(百万米ドル)
表86 アジア太平洋地域の医療用ディスプレイ市場における洗浄可能なオプション、地域別、2020年~2029年(百万米ドル)
表 87 アジア太平洋地域の医療用ディスプレイ市場におけるソフトグローおよびスポットビュー、地域別、2020-2029 年 (百万米ドル)
表88 アジア太平洋地域の医療用ディスプレイ市場におけるその他、地域別、2020年~2029年(百万米ドル)
表 89 アジア太平洋医療用ディスプレイ市場、アスペクト比別、2020-2029年 (百万米ドル)
表90 アジア太平洋地域の医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表91 アジア太平洋地域の医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表92 アジア太平洋地域 4:03 医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表93 アジア太平洋医療用ディスプレイ市場、流通チャネル別、2020年~2029年(百万米ドル)
表94 アジア太平洋地域医療用ディスプレイ市場における直接入札、地域別、2020年~2029年(百万米ドル)
表95 アジア太平洋地域の医療用ディスプレイ市場における小売売上高、地域別、2020年~2029年(百万米ドル)
表96 アジア太平洋地域の医療用ディスプレイ市場におけるその他、地域別、2020年~2029年(百万米ドル)
図表一覧
図1 アジア太平洋地域の医療用ディスプレイ市場:セグメンテーション
図2 アジア太平洋地域の医療用ディスプレイ市場:データの三角測量
図3 アジア太平洋地域の医療用ディスプレイ市場: DROC分析
図4 アジア太平洋地域の医療用ディスプレイ市場: アジア太平洋地域と地域市場の比較分析
図5 アジア太平洋医療用ディスプレイ市場:企業調査分析
図6 アジア太平洋地域の医療用ディスプレイ市場:多変量モデリング
図7 アジア太平洋地域の医療用ディスプレイ市場:インタビュー人口統計
図 8 アジア太平洋医療用ディスプレイ市場: DBMR 市場ポジション グリッド
図9 アジア太平洋医療用ディスプレイ市場:市場アプリケーションカバレッジグリッド
図10 アジア太平洋医療用ディスプレイ市場:ベンダーシェア分析
図11 アジア太平洋地域の医療用ディスプレイ市場:セグメンテーション
図12 ジェネリック医薬品の生産増加と医療用ディスプレイの技術的焦点が、2022年から2029年の予測期間におけるアジア太平洋地域の医療用ディスプレイ市場を牽引
図13:テクノロジーセグメントは、2022年と2029年にアジア太平洋地域の医療用ディスプレイ市場で最大のシェアを占めると予想されています。
図14 アジア太平洋地域の医療用ディスプレイ市場の推進要因、制約要因、機会、課題
図15 アジア太平洋地域の医療用ディスプレイ市場:技術別、2021年
図16 アジア太平洋医療用ディスプレイ市場:技術別、2022年~2029年(百万米ドル)
図17 アジア太平洋地域の医療用ディスプレイ市場:技術別、CAGR(2022-2029年)
図18 アジア太平洋地域の医療用ディスプレイ市場:技術別、ライフライン曲線
図19 アジア太平洋地域の医療用ディスプレイ市場:パネルサイズ別、2021年
図20 アジア太平洋地域の医療用ディスプレイ市場:パネルサイズ別、2022年~2029年(百万米ドル)
図21 アジア太平洋地域の医療用ディスプレイ市場:パネルサイズ別、CAGR(2022-2029年)
図22 アジア太平洋地域の医療用ディスプレイ市場:パネルサイズ別、ライフライン曲線
図23 アジア太平洋地域の医療用ディスプレイ市場:視聴モード別、2021年
図24 アジア太平洋医療用ディスプレイ市場:視聴モード別、2022年~2029年(百万米ドル)
図25 アジア太平洋地域の医療用ディスプレイ市場:表示モード別、CAGR(2022-2029年)
図26 アジア太平洋地域の医療用ディスプレイ市場:視聴モード別、ライフライン曲線
図27 アジア太平洋地域の医療用ディスプレイ市場:MEGAPIXEL、2021年
図 28 アジア太平洋医療用ディスプレイ市場:メガピクセル別、2022-2029 年(百万米ドル)
図 29 アジア太平洋医療用ディスプレイ市場: メガピクセル別、CAGR (2022-2029)
図30 アジア太平洋地域の医療用ディスプレイ市場:メガピクセル、ライフラインカーブ別
図31 アジア太平洋医療用ディスプレイ市場:解像度別、2021年
図32 アジア太平洋医療用ディスプレイ市場:解像度別、2022年~2029年(百万米ドル)
図33 アジア太平洋医療用ディスプレイ市場:解像度別、CAGR(2022-2029年)
図34 アジア太平洋医療用ディスプレイ市場:解像度別、ライフライン曲線
図35 アジア太平洋地域の医療用ディスプレイ市場:ディスプレイタイプ別、2021年
図36 アジア太平洋地域の医療用ディスプレイ市場:ディスプレイタイプ別、2022年~2029年(百万米ドル)
図 37 アジア太平洋地域の医療用ディスプレイ市場: ディスプレイタイプ別、CAGR (2022-2029)
図38 アジア太平洋地域の医療用ディスプレイ市場:ディスプレイタイプ別、ライフライン曲線
図39 アジア太平洋地域の医療用ディスプレイ市場:ディスプレイカラー別、2021年
図40 アジア太平洋地域の医療用ディスプレイ市場:ディスプレイカラー別、2022年~2029年(百万米ドル)
図41 アジア太平洋地域の医療用ディスプレイ市場:ディスプレイカラー別、CAGR(2022-2029年)
図42 アジア太平洋地域の医療用ディスプレイ市場:ディスプレイカラー別、ライフライン曲線
図43 アジア太平洋地域の医療用ディスプレイ市場:部品別、2021年
図44 アジア太平洋医療用ディスプレイ市場:コンポーネント別、2022年~2029年(百万米ドル)
図45 アジア太平洋地域の医療用ディスプレイ市場:コンポーネント別、CAGR(2022-2029年)
図46 アジア太平洋地域の医療用ディスプレイ市場:コンポーネント別、ライフライン曲線
図47 アジア太平洋地域の医療用ディスプレイ市場:用途別、2021年
図48 アジア太平洋医療用ディスプレイ市場:用途別、2022年~2029年(百万米ドル)
図49 アジア太平洋地域の医療用ディスプレイ市場:用途別、CAGR(2022-2029年)
図50 アジア太平洋地域の医療用ディスプレイ市場:用途別、ライフライン曲線
図51 アジア太平洋地域の医療用ディスプレイ市場:エンドユーザー別、2021年
図52 アジア太平洋医療用ディスプレイ市場:エンドユーザー別、2022年~2029年(百万米ドル)
図53 アジア太平洋地域の医療用ディスプレイ市場:エンドユーザー別、CAGR(2022-2029年)
図54 アジア太平洋地域の医療用ディスプレイ市場:エンドユーザー別、ライフライン曲線
図55 アジア太平洋地域の医療用ディスプレイ市場:イメージング技術別、2021年
図 56 アジア太平洋医療用ディスプレイ市場: イメージング技術別、2022-2029 年 (百万米ドル)
図 57 アジア太平洋地域の医療用ディスプレイ市場: イメージング技術別、CAGR (2022-2029)
図58 アジア太平洋地域の医療用ディスプレイ市場:画像技術別、ライフライン曲線
図59 アジア太平洋地域の医療用ディスプレイ市場:アスペクト比別、2021年
図60 アジア太平洋地域の医療用ディスプレイ市場:アスペクト比別、2022年~2029年(百万米ドル)
図61 アジア太平洋地域の医療用ディスプレイ市場:アスペクト比別、CAGR(2022-2029年)
図62 アジア太平洋地域の医療用ディスプレイ市場:アスペクト比、ライフライン曲線別
図63 アジア太平洋地域の医療用ディスプレイ市場:流通チャネル別、2021年
図64 アジア太平洋地域の医療用ディスプレイ市場:流通チャネル別、2022年~2029年(百万米ドル)
図65 アジア太平洋地域の医療用ディスプレイ市場:流通チャネル別、CAGR(2022-2029年)
図66 アジア太平洋地域の医療用ディスプレイ市場:流通チャネル別、ライフライン曲線
図67 アジア太平洋地域の医療用ディスプレイ市場:スナップショット(2021年)
図68 アジア太平洋地域の医療用ディスプレイ市場:国別(2021年)
図69 アジア太平洋地域の医療用ディスプレイ市場:国別(2022年および2029年)
図70 アジア太平洋地域の医療用ディスプレイ市場:国別(2021年および2029年)
図71 アジア太平洋地域の医療用ディスプレイ市場:技術別(2022-2029年)
図72 アジア太平洋医療用ディスプレイ市場:企業シェア2021(%)

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。
よくある質問
アジア太平洋地域の医療用ディスプレイ市場レポートで扱われる主なセグメントは何ですか?
アジア太平洋地域の医療用ディスプレイ市場の現在の市場規模はどのくらいですか?
アジア太平洋地域の医療用ディスプレイ市場の予想成長率はどのくらいですか?
アジア太平洋地域の医療用ディスプレイ市場市場の主要企業はどこですか?












