


世界のクラッドパイプ市場、パイプタイプ別(冶金結合、機械ライニング、溶接オーバーレイ)、グレード別(316、625、825、その他)、外径別(4~12インチ、12~24インチ、24~48インチ、48~60インチ、60~120インチ)、壁厚別(3~6 mm、6~18 mm、18~36 mm、36~60 mm、60~120 mm)、国別(米国、カナダ、メキシコ、ブラジル、アルゼンチン、その他の南米、ドイツ、イタリア、英国、フランス、スペイン、オランダ、ベルギー、スイス、トルコ、ロシア、その他のヨーロッパ、日本、中国、インド、韓国、オーストラリア、シンガポール、マレーシア、タイ、インドネシア、フィリピン、その他のアジア太平洋、サウジアラビア、UAE、南アフリカ、エジプト、イスラエル、その他の中東およびアフリカ)業界動向と2028年までの予測
クラッドパイプ市場規模と成長率は何ですか
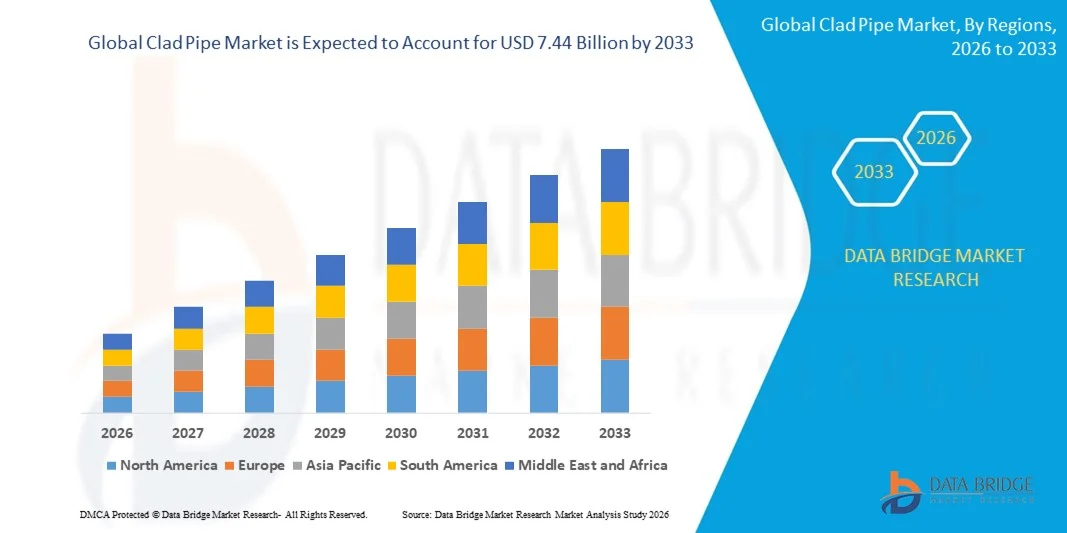
- データブリッジ市場調査分析により、グローバル・クレイド・パイプ市場規模が評価されました2025年のUSD 4.89億そして到達する予定2033年までのUSD 7.44億, お問い合わせ5.40%のCAGR予報期間中
- 市場成長は、石油およびガス、化学および電力セクターの産業化を増加させ、耐食性、高強度、および重要なインフラプロジェクトのための耐久性のある配管ソリューションの高需要につながります。
- さらに、エネルギー、石油化学、水処理プロジェクトへの投資の拡大は、長期運用の信頼性とメンテナンスコストの削減を求めるため、クラッドパイプの採用を推進しています。 これらの収束要因は、先進的なクワッドパイプソリューションのアップテークを加速しています。これにより、業界の成長を著しく向上します。
市場規模と予測
- グローバル市場価値 (2025):米ドル 4.89 億
- 期待される市場価値 (2033):米ドル 7.44 億
- 予測CAGR (2026–2033):5.40%
クラッドパイプ市場の主要なテイクアウトは何ですか
- 覆われたパイプは、積極的な流体を輸送し、高圧を処理するための耐食性と機械的に堅牢なソリューションを提供し、エネルギー、化学、および長い耐用年数と構造の完全性のために産業用途に不可欠なコンポーネントになっています
- クラッドパイプのエスカレート要求は、主にオフショアおよびオンショアオイル&ガス、化学プラント、および発電施設における安全かつ高性能なパイプラインの必要性によって燃料を供給され、産業安全およびインフラ信頼性の規制基準を増加させています。
- 北アメリカは覆われた管市場を支配しました 42%以上のシェア2025年に、広範囲の工業化、成長したオイル及びガスおよび化学工業による、およびインフラの近代化の投資の増加
- アジア・パシフィックは、急速な産業化、石油・ガス・化学産業の拡大、中国・日本・インドなどの国におけるインフラ整備など、予測期間におけるカド管市場で最も急速に成長する地域になることを期待しています。
- 金属接合部は、優れた耐食性と優れた機械的強度のために、2025年に46.1%の市場シェアで市場を支配しました。 石油およびガスおよび化学処理のような企業は長い耐用年数および最低の維持の条件による積極的な化学薬品および高温液体を運ぶための冶金学の結合された管を好みます
レポートスコープとクラッドパイプ市場セグメンテーション
|
アトリビュート |
クラッドパイプキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
クラッドパイプ市場における重要なトレンドは何ですか
メタルボンドと溶接オーバーレイパイプのライジング使用
- 覆われた管市場の重要な傾向は腐食、腐食および高温環境への優秀な抵抗によって運転される冶金学によって結ばれ、溶接された上敷の管の高められた採用です。 この傾向は耐久および高性能の配管システムを必要とする企業のための重要な解決として覆われた管の役割を高度にしています
- 例えば、VallourecおよびTenarisはオイル及びガス、化学薬品および力プロジェクトで広く利用される高度の溶接および冶金学の結合の技術の覆われた管の広い範囲を供給します。 このようなパイプは、運用安全を高め、耐用年数を延ばし、産業用途にチャレンジするメンテナンス要件を減らす
- 従来の材料が積極的な腐食性媒体に抗できないオンショアおよびオフショアのパイプラインのための覆われた管によってます油及びガスセクターはますますます頼っています。 これは、ディープウォーターおよび高圧環境のための重要なインフラコンポーネントとしてクラッドパイプを配置しています
- 化学工業は高い腐食性の化学薬品および酸を運ぶために覆われた管を採用します、ピットおよび割れることへの抵抗は重要です。 これらの管の使用は安全基準に順守し、管の低下によるダウンタイムを最小にします
- 発電施設は、ボイラー、熱交換器、コンデンサーに集約し、高温・高圧流体を効率的に管理しています。 この統合は、長い運用サイクルをサポートし、交換頻度を削減し、それによって全体的なプラント性能を最適化します
- 水処理、脱塩、工業製造に焦点を合わせる産業は研摩のスラリーおよび粗い化学環境を処理するために覆われた管の使用を拡大しています。 プロセスの信頼性を確保し、漏れを最小限に抑え、産業の生産性を持続させることで、クラッドパイプの重要性を強化
クラッドパイプ市場ダイナミクス
ドライバー
石油・ガス・化学・電力セクターの拡大
- 石油・ガス・化学・電力業界を世界規模で急速に拡大し、耐久性・耐腐食性を向上するクラッドパイプの需要が高まっています。 これらのセクターは、積極的なプロセス条件を理解し、長期的な運用安定性を確保できる配管ソリューションを必要とします
- たとえば、ベーカー・ヒューズは、極端な圧力と温度条件下で動作するオフショアオイル&ガスプロジェクト用のクラッドパイプを提供します。 これらのソリューションは、エネルギー企業が無停電の操作を維持し、重要なパイプラインの故障のリスクを削減することを可能にします
- 新たな化学プラントおよび精製所への投資の増加は、腐食性および高温流体を効率的に処理できる高品質のクラッド配管システムに対する需要を創出しています。 これは、高度な接合とオーバーレイ技術を革新し、厳しい産業基準を満たすためにメーカーを押しています
- 発電事業の拡大、特に熱・核エネルギーを中心とした地域においては、高圧・熱集中的なプロセスを支える配管の必要性を燃料化しています。 覆われた管は装置を保護し、維持の頭上を減らす蒸気および水の安全移動を保障します
- グローバルなエネルギー需要と産業拡大の上昇は、クラッドパイプの採用を推進し続けています。 堅牢で長持ちし、メンテナンス効率の高い配管システムの必要性は、産業成長の重要な活性化剤として、クラッドパイプを配置しています
拘束/チャレンジ
高い製造および設置コスト
- クラッドパイプ市場は、製造と冶金結合と溶接オーバーレイパイプを取付けるコストが高いため、課題に直面しています。 専門化されたプロセス、高度材料および巧みな労働条件は高められた生産費に貢献します
- たとえば、Tenaris は、自動溶接ラインと品質保証システムに投資し、クラッドパイプを生産し、高特化プロジェクトを生産しています。 これらの高度な操作は、資本支出を増加し、コストに敏感なプロジェクトでより広い採用を制限し、ユニットごとの全体的なコストを上げます
- 異種金属を接着したり、耐腐食性オーバーレイ要求の精密な制御と品質検査を適用するために必要な複雑な製造技術。 これらの要因は、生産のタイムラインを延長し、運用コストに追加します
- 産業施設の重く覆われた管の交通機関、処理および取付けは専門にされた装置および訓練された人員を、プロジェクトの実行コストを増加します要求します。 これらの物流課題は、小規模なプロジェクトや地域のインストールに影響を及ぼします
- 市場成長は、競争力のある価格を維持しながら、高品質の生産をスケーリングする難しさによって禁忌です。 メーカーは、収益性を維持しながら、産業需要の増加を満たすためにコスト、品質、および性能のバランスを取る必要があります
クラッドパイプ市場はどのように区分されますか
市場は管のタイプ、等級、外の直径および壁厚さに基づいて区分されます。
- パイプタイプ別
パイプの種類に基づいて、クラッドパイプ市場は、金属接合、機械的に並べられ、溶接オーバーレイに分けられます。 金属接合部は、優れた耐食性と優れた機械的強度によって駆動され、2025年に46.1%の最大の収益分配で市場を支配しました。 石油およびガスおよび化学処理のような企業は、長い耐用年数および最低の維持の条件による積極的な化学薬品および高温液体を運ぶための冶金学の結合された管を好みます。 強固な市場需要は、これらのパイプの構造的完全性と信頼性を高める接合技術の進歩によってさらに支持されます。 冶金接合パイプは、幅広い産業基準と互換性があり、重要な用途に好ましい選択をしています。
機械的に並ぶセグメントは、2026年から2033年までの最速成長を目撃し、水処理、パルプおよびペーパーおよび発電産業の用途の増加によって燃料を供給する。 たとえば、サンドビックなどの企業は、機械的にラインアップされたクラッドパイプを開発し、耐腐食性を高め、大規模産業用途向けの費用対効果の高いソリューションを提供します。 モジュラー製造と修理フレンドリーな設計により、エンドユーザーの間でますます普及しています。 需要は、高い化学加工活動で地域に産業投資を成長させることによってもサポートされています。
- グレード別
グレードに基づいて、クラッドパイプ市場は316、625、825、およびその他のセグメント化されています。 625グレードのセグメントは、優れた高温強度と耐食性のために2025年に最大の市場収益シェアを保持し、特にオフショアオイル&ガス操作などの過酷な環境で。 ガス、海水、高腐食性化学物質を扱う重要なパイプラインのグレード625を優先し、故障や操業停止のリスクを軽減します。 確立された製造者からのこの等級の広範な可用性はまた市場優位性を支えます。 溶接・加工プロセスとの相性は、産業分野における採用を強化します。
825グレードのセグメントは、2026年から2033年まで最速のCAGRを目撃し、酸化酸に対する優れた耐性と強化された機械的特性を発揮する見込みです。 たとえば、日本製鋼は、化学・石油化学産業の需要増加に向け、グレード825クラッドパイプの生産を拡大しました。 複雑な化学プロセスが高性能材料を必要とするアジア・パシフィックの産業化が進んでいます。 また、安全性や効率性を損なうことなく、極端な動作条件に耐えるグレード825パイプの能力は、それらを新しいインストールに優先する選択肢になります。
- 外の直径によって
外の直径に基づいて、クラッドパイプ市場は4〜12インチ、12〜24インチ、24〜48インチ、48〜60インチ、60〜120インチに分けられます。 24〜48インチセグメントは、中規模から大規模産業パイプラインおよびオフショアプロジェクトで広範な使用によって駆動され、2025年に最大の収益シェアで市場を支配しました。 これらのサイズは、フロー容量とインストールフィーシビリティの間の最適なバランスのために、炭化水素、化学物質、高圧蒸気を輸送するために好まれています。 広範囲にわたる採用はまた産業および実用的なパイプラインのためのこれらの直径を好む国際的な標準によって支えられます。 この範囲内のカスタマイズされたサイズの可用性は、エンジニアやプロジェクトプランナーへの魅力をさらに高めます。
48〜60インチセグメントは、2026年から2033年までの最速成長を目撃し、大規模なエネルギーおよび水インフラプロジェクトへの投資を増加させることで燃料を供給しました。 たとえば、Tenaris は、米国および中東の複数の高圧油パイプラインのための 48-60 インチの覆われたパイプを供給し、強力な産業導入を実証しています。 摩擦損失を削減し、運用効率を向上させることができる高容量フローシステムを必要とするパイプラインネットワークを拡大することにより、さらなる成長が進んでいます。
- 壁厚さによる
壁厚さに基づいて、クラッドパイプ市場は3〜6 mm、6〜18 mm、18〜36 mm、36〜60 mm、60〜120 mmに分けられます。 18〜36 mmのセグメントは、化学、電力、および石油およびガス産業の幅広い適用性に起因する2025で最大の収益シェアで市場を支配しました。 この壁厚さは、圧力許容差と材料費の理想的なバランスを提供し、高強度の動作条件下での長期信頼性を実現します。 産業は腐食性液体を運ぶパイプラインのためのこの厚さを好みます、機械強さおよび耐久性は重要なです。 セグメントの優位性は、この仕様を支持するインフラ基準は、北米および欧州の成熟した市場からの一貫した需要によってサポートされています。
高圧および深水の適用の使用の増加によって運転される2026から2033への36-60 mmの区分は最も速い成長を目撃することを期待します。 たとえば、Vallourec は、オフショア オイル フィールドに 36-60 mm 厚のクラッド パイプを供給しました。高構造の完全性は極端な環境条件下で重要である。 セグメントの成長は、産業安全規則の上昇と、強化された耐食性の必要性によってさらに支持され、新しいプロジェクトでより厚いパイプの採用を奨励しています。
クラッド・パイプ・マーケットの最大のシェアはどの地域ですか
- 北アメリカは、広範な産業化、成熟したオイル&ガスおよび化学工業によって運転され、2025年に42%を超える最大の収益シェアで、クラッドパイプ市場を支配し、インフラの近代化への投資を増加させました
- 地域における消費者や産業は、オフショアパイプライン、発電所、化学処理ユニットなどの重要な用途向けに、クラッドパイプが提供する信頼性、耐食性、および長期耐久性を非常に評価しています。
- この広範囲にわたる採用は、厳しい安全基準、接合技術とオーバーレイ技術の進歩、および産業維持および改装プロジェクトからの強い要求により、地域における推奨ソリューションとしてクラッドパイプを確立することにより、さらに支持されています
米国クラッドパイプ市場インサイト
米国クラッドパイプ市場は、石油・ガス、化学、エネルギー分野における高性能パイプラインの要求に応じて燃料を供給し、2025年に北米で最大の収益シェアを獲得しました。 金属の結束および溶接の積み過ぎの管の採用は腐食、高圧許容への抵抗および積極的な液体を安全に運ぶ能力が原因で増加しています。 長期インフラの信頼性を促進する政府の規則および産業標準は市場成長を後押しします。 また、パイプラインの拡大、改良、石油化学施設への投資は、高度なクアッドパイプソリューションの好みを運転しています。
ヨーロッパのクラッドパイプ市場洞察
欧州の覆われたパイプ市場は、主に増加産業化、厳しい環境および安全規制によって駆動され、耐腐食性および高強度配管ソリューションの必要性で、予測期間中に実質的なCAGRで拡大することを計画しています。 ドイツ、フランス、イタリアなどの国々は、化学加工、発電、海上用途におけるクラッドパイプの採用を目撃しています。 ヨーロッパの企業は耐久性および長い耐用年数を優先し、冶金担保付きおよび溶接の積み過ぎの管の使用を奨励します。 クラッドパイプの統合は、新しいインストールと改装プロジェクトの両方に、地域全体の成長をサポートしています。
U.K. クラッドパイプ市場インサイト
U.K.クラッドパイプ市場は、石油およびガス、発電所、および化学工業の要求に応じて駆動する予測期間に注目すべきCAGRで成長することが期待されています。 地域内の産業事業者は、腐食抵抗、高圧処理、メンテナンスコストの削減を優先し、クラッドパイプを魅力的なソリューションにします。 U.K.の産業近代化のイニシアチブおよび成長するインフラのプロジェクトは溶接上敷および機械的に並ぶ管のような高性能の配管の解決のための要求を刺激し続けます。
ドイツクラッドパイプ市場インサイト
ドイツのクラッドパイプ市場は、産業オートメーション、エネルギー部門の成長、厳しい安全と品質基準を増加させることで燃料を供給し、かなりのCAGRで拡大することを期待しています。 ドイツの企業は高い信頼性を要求する化学薬品、力および石油化学的な適用のための冶金学の結合され、溶接された上敷の管を好みます。 長期にわたる耐久性、運用効率、および環境に優しい材料に重点を置いて、製造および建設部門におけるカドパイプの採用をサポートしています。
アジア・パシフィック・クラッド・パイプ・マーケット・インサイト
アジア・パシフィック・クラッド・パイプ・マーケットは、2026年から2033年にかけて、急速な産業化、石油・ガス・化学産業の拡大、中国・日本・インドなどの国におけるインフラ開発の拡大に取り組みます。 スマートな製造業、エネルギー効率および産業近代化に焦点を合わせる地域は覆われた管の採用を奨励しています。 さらに、APACは、クラッドパイプコンポーネントとシステムの製造拠点として誕生し、手頃な価格とアクセシビリティが向上し、住宅、商業、産業分野における広範な利用を可能にしています。
日本クラッドパイプ市場情報
日本クラッドパイプ市場は、先進的な製造分野、高品質の素材に重点を置き、エネルギーインフラのアップグレードにより勢いを上げています。 日本市場は耐食性、操作上の安全および長い耐用年数を強調し、冶金担保付きおよび機械的に並ぶ管の採用を運転します。 発電所および化学施設における高性能配管ソリューションの産業近代化と統合は、燃料成長です。
中国クラッドパイプ市場洞察
2025年にアジア・パシフィックで最大の収益シェアを占める中国・クラッド・パイプ・マーケットは、石油・ガス・化学・発電分野における急速な都市化、産業拡大、需要拡大に寄与しました。 大規模な産業プロジェクトとの耐久性、費用効果が大きい、そして両立性による冶金接合および溶接の積み過ぎの管の高い採用を証しています。 政府のイニシアティブは、インフラ開発と産業安全をサポートし、強力な国内メーカーと共に、中国の市場を繁殖させる主要な要因です。
クラッドパイプ市場でトップ企業は
クラッドパイプ業界は、主に、以下のような広範な企業によって導かれています。
- 株式会社日本製鋼所(日本製鋼所)
- NobelClad(アメリカ)
- 株式会社FTVプロクラッドインターナショナル(イギリス)
- Inox Tech(インド)
- テナリス(ルクセンブルグ)
- Eisenbau Krämer GmbH(ドイツ)
- EEWグループ(ドイツ)
- IODS Pipeclad(アメリカ)
- H. Butting GmbH & Co. KG (ドイツ)
- Cladtek Holdings Pte Ltd.(シンガポール)
- Gieminox Tectubi Raccordi(イタリア)
- カナディル・フォージ株式会社(カナダ)
- JiuliのグループCo.、株式会社(中国)
- 株式会社Precision Castparts(米国)
- 広州の真珠の川の石油鋼管Co.、株式会社(中国)
クラッドパイプ市場で最新の開発は何ですか
- 2025年11月、BUTTING GROUPは、北米本社と米国初のLuxley、Alabama(アラバマ州)のパイプ製造施設を新設し、エネルギー、化学、産業分野における供給の応答性を高め、リードタイムを削減することを目標としています。 この戦略的な動きは、企業は、腐食耐性と耐久性のあるソリューションのための成長した需要を満たす、ローカルで高性能の覆われたパイプを配信することができます。 石油・ガス・化学加工など、長寿命のパイプラインに頼る産業の運用効率性を高めています。 生産をローカライズすることによって、BUTTINGは地域規格および産業条件にプロダクトをカスタマイズできます。 北米での競争力のある地位を強化し、グローバル成長戦略を強化
- 2025年5月、NobelCladは海底パイプラインの塗布のために合わせられた次世代の爆発担保付きの覆われた版を進水させました、粗い海水条件の下で優秀な耐食性および延長耐用年数を提供します。 これらのプレートは、高い圧力、積極的な化学物質、および塩水環境に耐えることができるより安全な、より信頼性の高いパイプラインでオペレータを提供します。 オフショア油・ガス・海底エネルギーインフラの拡大を支援 強固な接合技術により、作業上の故障やメンテナンスダウンタイムのリスクを軽減します。 進水は、産業用途の安全性、効率性、コスト効率性を最適化する高性能で長持ちする材料の市場動向を反映しています。
- 2025年3月、JSW Steelは、需要の高いエネルギーインフラプロジェクトのための接合強度、生産効率、および全体的な品質を向上させるために、クラッドパイプ製造能力をアップグレードし、機械的に堅牢で信頼性の高いパイプの生産を可能にしました。 これらの改良は、腐食抵抗と高圧処理が不可欠であるオフショアオイル&ガス、化学、および電力セクターの厳しい基準を満たしています。 製造アップグレードはまた、出力を増加させ、生産リードタイムを削減し、市場応答性を向上させます。 クラッドパイプの機械的整合性を強化することにより、JSWは長い耐用年数をサポートし、運用リスクを削減し、大規模なプロジェクトでの採用率を高めます。 このイニシアチブは、グローバル市場での高度な配管ソリューションのキープロバイダーとして、同社を位置付けます
- 2025年2月、BUTTINGグループでは、高圧条件下で腐食性媒体を扱う化学プラント用に設計された強化された機械式クラッドパイプを導入し、化学的攻撃に対する耐性を高め、運用信頼性を向上させました。 これらのパイプは、メンテナンスを最小限に抑え、ダウンタイムを削減することで、継続的な産業操作を可能にします。 高圧および積極的な化学条件に取り組むことによって、革新は現代化学薬品および石油化学施設の厳密な要求を満たします。 機械的に並ぶパイプは、その費用効率と長い耐用年数のために迅速な採用を見ることが期待されています。 この開発により、BUTTINGの役割を専門的かつ高性能な配管ソリューションのプロバイダーとして強化し、産業環境の課題を解決
- 2025年1月、JSW 鋼は、高需要エネルギーインフラプロジェクトのための接合強度、生産効率、製品品質を向上させることに焦点を絞ったパイプ製造プロセスに戦略的なアップグレードを実施し、同社は耐久性、信頼性の高い配管ソリューションを提供することができます。 アップグレードは、オフショアおよびオンショアオイル&ガスパイプライン、ならびに化学および発電所アプリケーションにおける耐食性および高強度材料の産業需要の増加を満たしています。 また、JSW は、厳格な品質基準を維持しながら、より厳しい納期に対応できるよう、生産能力の向上にも貢献しています。 このイニシアチブは、拡張サービス寿命をサポートし、故障リスクを削減し、クライアントに業務効率のメリットを提供します。 さらなるアップグレードにより、JSW の競争力を強化し、グローバル クラッド パイプ マーケットで市場シェアを拡大
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界のクラッドパイプ市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 世界のクラッドパイプ市場規模の推定
2.3 ベンダーポジショニンググリッド
2.4 対象市場
2.5 地理的範囲
研究期間は2.6年と想定
2.7 研究方法
2.8 テクノロジーライフライン曲線
2.9 多変量モデリング
2.1 主要オピニオンリーダーとの一次インタビュー
2.11 DBMR市場ポジショングリッド
2.12 市場アプリケーションカバレッジグリッド
2.13 DBMR市場課題マトリックス
2.14 二次資料
2.15 世界のクラッドパイプ市場:調査スナップショット
2.16 仮定
3 市場概要
3.1 ドライバー
3.2 拘束
3.3 機会
3.4 課題
4 エグゼクティブサマリー
5つのプレミアムインサイト
5.1 原材料の範囲
5.2 生産消費分析
5.3 輸入・輸出シナリオ
5.4 メーカーによる技術進歩
5.5 ポーターの5つの力
5.6 ベンダー選定基準
5.7 PESTEL分析
5.8 規制の範囲
5.8.1 製品コード
5.8.2 認定規格
5.8.3 安全基準
5.8.3.1. 材料の取り扱いと保管
5.8.3.2. 輸送と注意事項
5.8.3.3. HARAD識別
6 物価指数
7 生産能力の概要
8 サプライチェーン分析
8.1 概要
8.2 物流コストシナリオ
8.3 物流サービスプロバイダーの重要性
9 気候変動シナリオ
9.1 環境に関する懸念
9.2 業界の対応
9.3 政府の役割
9.4 アナリストの推奨事項
10 世界のクラッドパイプ市場(パイプタイプ別、2021-2030年)、(百万米ドル)(トン)
(各セグメントの価値、量、ASP が提供されます)
10.1 概要
10.2 冶金結合
10.3 溶接オーバーレイ
10.4 MLP
10.5 レーザー
11 世界のクラッドパイプ市場(クラッド材の種類別、2021~2030年)(百万米ドル)
11.1 概要
11.2 フランジ
11.3 スプール
11.4 継手
11.5 パイプクラッディング
12 世界のクラッドパイプ市場(グレード別、2021~2030年)、(百万米ドル)
12.1 概要
12.2 316
12.3 625
12.4 825
12.5 その他
13 世界のクラッドパイプ市場(外径別、2021~2030年)(百万米ドル)
13.1 概要
13.2 4-12インチ
13.3 12-24インチ
13.4 24-48インチ
13.5 48-60インチ
13.6 60-120インチ
14 世界のクラッドパイプ市場(壁厚別、2021-2030年)、(百万米ドル)
14.1 概要
14.2 3-6ミリメートル
14.3 6-18ミリメートル
14.4 18-36ミリメートル
14.5 36-60ミリメートル
14.6 60-120 MM
15 世界のクラッドパイプ市場(セクター別、2021~2030年)、(百万米ドル)
15.1 概要
15.2 石油とガス
15.2.1 アップストリーム
15.2.2 ミッドストリーム
15.2.2.1. ラインの収集
15.2.3 下流
15.2.3.1. 精製
15.2.3.2. 石油化学製品
15.3 化学処理
15.4 採掘
15.5 パワー
15.6 製造
15.7 その他
16 世界のクラッドパイプ市場(地域別)
世界のクラッドパイプ市場(上記のすべてのセグメンテーションは、この章では国別に表されています)
16.1 北米
16.1.1 米国
16.1.2 カナダ
16.1.3 メキシコ
16.2 ヨーロッパ
16.2.1 ドイツ
16.2.2 英国
16.2.3 イタリア
16.2.4 フランス
16.2.5 スペイン
16.2.6 スイス
16.2.7 ロシア
16.2.8 トルコ
16.2.9 ベルギー
16.2.10 オランダ
16.2.11 その他のヨーロッパ諸国
16.3 アジア太平洋地域
16.3.1 日本
16.3.2 中国
16.3.3 韓国
16.3.4 インド
16.3.5 オーストラリアとニュージーランド
16.3.6 シンガポール
16.3.7 タイ
16.3.8 インドネシア
16.3.9 マレーシア
16.3.10 フィリピン
16.3.11 その他のアジア太平洋地域
16.4 南アメリカ
16.4.1 ブラジル
16.4.2 アルゼンチン
16.4.3 南米のその他の地域
16.5 中東およびアフリカ
16.5.1 南アフリカ
16.5.2 エジプト
16.5.3 サウジアラビア
16.5.4 アラブ首長国連邦
16.5.5 イスラエル
16.5.6 その他の中東およびアメリカ
17 世界のクラッドパイプ市場、企業展望
17.1 企業シェア分析:グローバル
17.2 企業シェア分析:北米
17.3 企業シェア分析:ヨーロッパ
17.4 企業シェア分析:アジア太平洋地域
17.5 合併と買収
17.6 新製品の開発と承認
17.7 拡張
18 パートナーシップおよびその他の戦略的開発SWOTおよびデータブリッジ市場調査分析
19 世界のクラッドパイプ市場 - 企業プロファイル
19.1 株式会社日本製鋼所
19.1.1 会社概要
19.1.2 製品ポートフォリオ
19.1.3 生産能力の概要
19.1.4 SWOT分析
19.1.5 収益分析
19.1.6 最近の更新
19.2 ノーベルクラッド
19.2.1 会社のスナップショット
19.2.2 製品ポートフォリオ
19.2.3 生産能力の概要
19.2.4 SWOT分析
19.2.5 収益分析
19.2.6 最近の更新
19.3 FTVプロクラッドインターナショナル株式会社
19.3.1 会社のスナップショット
19.3.2 製品ポートフォリオ
19.3.3 生産能力の概要
19.3.4 SWOT分析
19.3.5 収益分析
19.3.6 最近の更新
19.4 イノックステック
19.4.1 会社のスナップショット
19.4.2 製品ポートフォリオ
19.4.3 生産能力の概要
19.4.4 SWOT分析
19.4.5 収益分析
19.4.6 最近の更新
19.5 アイゼンバウ・クレーマー社
19.5.1 会社のスナップショット
19.5.2 製品ポートフォリオ
19.5.3 生産能力の概要
19.5.4 SWOT分析
19.5.5 収益分析
19.5.6 最近の更新
19.6 EEWグループ
19.6.1 会社のスナップショット
19.6.2 製品ポートフォリオ
19.6.3 生産能力の概要
19.6.4 SWOT分析
19.6.5 収益分析
19.6.6 最近の更新
19.7 IODS パイプクラッド
19.7.1 会社のスナップショット
19.7.2 製品ポートフォリオ
19.7.3 生産能力の概要
19.7.4 SWOT分析
19.7.5 収益分析
19.7.6 最近の更新
19.8 H. バッティング GMBH & CO. KG
19.8.1 会社のスナップショット
19.8.2 製品ポートフォリオ
19.8.3 生産能力の概要
19.8.4 SWOT分析
19.8.5 収益分析
19.8.6 最近の更新
19.9 クラドテック
19.9.1 会社のスナップショット
19.9.2 製品ポートフォリオ
19.9.3 生産能力の概要
19.9.4 SWOT分析
19.9.5 収益分析
19.9.6 最近の更新
19.1 GIEMINOX TECTUBI RACCORDI SRL(アライドインターナショナルグループ)
19.10.1 会社概要
19.10.2 製品ポートフォリオ
19.10.3 生産能力の概要
19.10.4 SWOT分析
19.10.5 収益分析
19.10.6 最近の更新
19.11 カナドイルフォージ株式会社
19.11.1 会社概要
19.11.2 製品ポートフォリオ
19.11.3 生産能力の概要
19.11.4 SWOT分析
19.11.5 収益分析
19.11.6 最近の更新
19.12 九里グループ株式会社
19.12.1 会社概要
19.12.2 製品ポートフォリオ
19.12.3 生産能力の概要
19.12.4 SWOT分析
19.12.5 収益分析
19.12.6 最近の更新
19.13 レリエンジニアリング
19.13.1 ` 会社概要
19.13.2 製品ポートフォリオ
19.13.3 生産能力の概要
19.13.4 SWOT分析
19.13.5 収益分析
19.13.6 最近の更新
19.14 広州珠江石油鋼管株式会社 GD
19.14.1 ` 会社概要
19.14.2 製品ポートフォリオ
19.14.3 生産能力の概要
19.14.4 SWOT分析
19.14.5 収益分析
19.14.6 最近の更新
注:紹介されている企業は網羅的なリストではなく、以前のクライアントの要件に従っています。調査では100社以上の企業を紹介しており、リクエストに応じて企業リストを変更または差し替える場合があります。
関連レポート20件
21 アンケート
22 結論
23 データブリッジマーケットリサーチについて

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











