


世界のうっ血性心不全市場、タイプ別(収縮期心不全、拡張期心不全、左心不全、右心不全)、ステージ別(ステージI、ステージII、ステージIII、ステージIV)、診断別(心電図、心エコー図、MRI、ストレステスト、血液検査、心臓カテーテル検査、その他)、治療別(投薬、手術)、投与経路別(経口、非経口、その他)、エンドユーザー別(病院、在宅ケア、専門センター、その他)、流通チャネル別(病院薬局、オンライン薬局、小売薬局) - 2029年までの業界動向と予測。
混雑心障害市場規模と成長率は何ですか
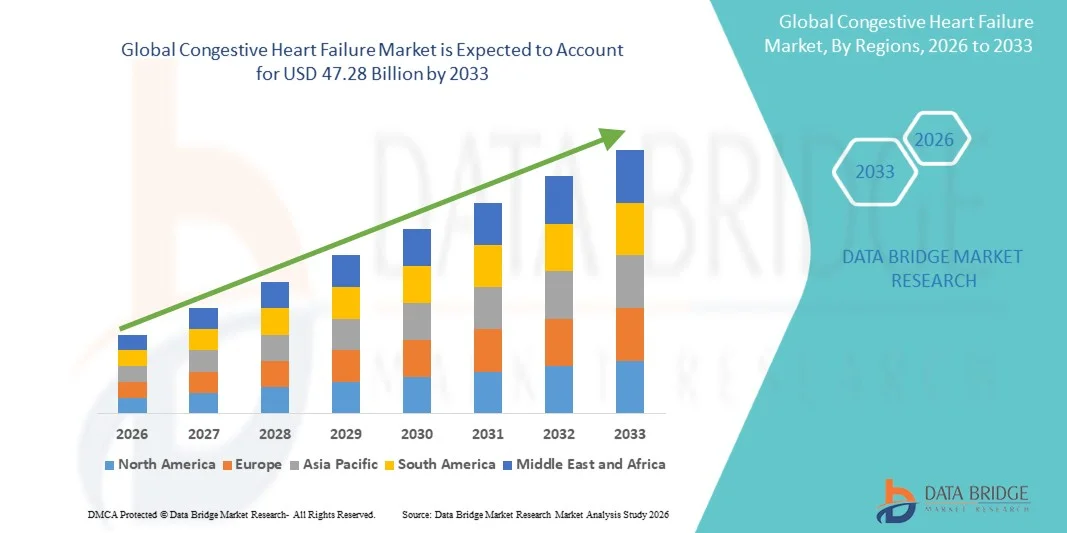
- データブリッジ市場調査分析により、世界的混雑心不全市場規模が評価されました2025年のUSD 27.52億そして到達する予定2033年までに47.28億米ドル, お問い合わせCAGRの7.00%予報期間中
- 市場成長は、心血管疾患の増大率によって大きく推進され、高血圧、糖尿病、肥満などのライフスタイル関連のリスク要因による心不全の増加が増加しています
- さらに、新規医薬品療法を含む治療オプションの増進、医療機器、および改善された診断技術は忍耐強い結果および運転の採用を高めます。 認知度を高め、早期診断、医療インフラの拡大は、効果的な集中的な心臓障害管理ソリューションの需要を加速し、業界の成長を著しく向上
市場規模と予測
- グローバル市場価値 (2025):米ドル 27.52 億
- 期待される市場価値 (2033):米ドル 47.28 億
- 予測CAGR (2026-2033):7.00%
混雑するハート障害市場の主要なテイクアウトは何ですか
- 心臓の効率性に影響を与える慢性的な進歩的な状態である、集中的心不全(CHF)は、先進的および新興地域を横断する高い罹患率、死亡率、および経済負荷による世界的な医療システムにおける重要な焦点領域を維持します
- 消化管の心不全の処置のためのエスカレートの要求は心臓血管疾患の上昇の prevalence によって主に運転され、geriatric の人口を増加し、および成長する危険因子のような発生します高血圧、糖尿病および肥満、改善された意識および診断率と共に
- 北アメリカは、2025年に40.01%の最大の収益分配率で混雑心不全の市場を支配しました。先進医療インフラ、高ヘルスケアの支出、米国の大手製薬および医療機器企業の強力な存在によって特徴付けられ、新規治療およびリモート患者監視技術の重要な採用を目撃しました
- アジア・パシフィックは、医療インフラの拡大、患者集団の拡大、心血管ケアの改善に向けた政府の取り組みにより、予測期間中に混雑する心不全市場で最も急成長する地域になることを期待しています
- Systolic 心不全の区分は 2025 年の 43.2% の市場占有心不全の市場占有率の市場占有率および十分に確立された診断および処置の経路によって運転される 2025 の他のタイプと比較して優勢な心不全の市場を支配しました
レポート スコープとコンゲスティブハート 障害市場セグメンテーション
|
アトリビュート |
集約型ハート障害キーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
混雑するハート障害市場における重要な傾向は何ですか
「デジタルヘルスと遠隔患者モニタリング統合の高度化」
- 世界的な心不全市場の有意で加速傾向は、デジタルヘルス技術の高まりと遠隔忍耐強い監視心血管ケアのシステム。 このコンバージェンスは、病気の管理と患者の成果を大幅に向上させます。
- たとえば、心臓モニターなどのインプラント機器やウェアラブル技術は、心臓機能と重要なパラメータの継続的な追跡を可能にし、医師は劣化の早期兆候を検出し、迅速に介入することができます。 同様に、テレヘルスプラットフォームは、CHF患者の仮想相談とリアルタイムモニタリングを容易にします。
- デジタルヘルスインテグレーションは、リアルタイムのデータ収集、早期リスク検出の予測分析、および患者固有の健康指標に基づくパーソナライズされた治療調整などの機能を可能にします。 たとえば、高度な監視システムでは、AIアルゴリズムを使用して異常なパターンとアラート医療プロバイダをタイムリーに介入します。 さらに、遠隔監視機能により、頻繁な病院の訪問なしで継続的なケアを受ける利便性が向上
- 遠隔監視ツールと医療システムとのシームレスな統合により、患者データの集中管理と、医療プロバイダー間のケアの調整が容易になります。 統一されたプラットホームを通して、臨床医は病気の進行を監視し、処置の計画を調節し、規定された療法に忍耐強い付着力を改善し、全面的な心配の効率を高めることができます
- よりコネクティッド、データドリブン、および患者中心の医療ソリューションに対するこの傾向は、根本的に混雑する心不全の管理を再構築することです。 その結果、企業は、自動アラート、予測診断、電子健康記録との統合などの機能を備えた高度なデジタル治療薬および監視装置を開発しています
- 集中的心不全管理における統合型デジタルヘルスソリューションの需要は、開発途上国と新興国の両方で急速に成長しています。ヘルスケアシステムは、改善された結果と費用対効果の高い長期ケア戦略を優先しています。
- ウェアラブルデバイスとモバイルヘルスアプリケーションを統合することで、より優れた患者のエンゲージメント、薬物付着力トラッキング、およびヘルスケアプロバイダーとのリアルタイムコミュニケーションを可能にし、継続的なケアモデルをサポート
集客心障害市場ダイナミクス
ドライバー
「高度治療薬の有利な病気の負担と増加の採用」
- 心血管疾患の増大と混雑性心障害の世界的な負担が高まり、治療オプションの進歩と相まって、効果的なCHF療法のための高まる要求のための重要なドライバーです
- 例えば、近年、大手製薬会社では、SGLT2阻害剤や、生存率の向上と心不全患者の入院リスクの軽減を実証した高度な組み合わせ療法などの新規薬クラスを導入しています。 重要な企業によるそのような戦略は、予測期間における混雑性心不全市場成長を促進することが期待されます
- 患者およびヘルスケアプロバイダーは、未治療の心不全に関連した長期的リスクをより認識するようになり、早期診断および効果的な病気管理ソリューションの需要が高まり、薬学的およびデバイスベースの治療の採用を促進します。
- さらに、予防医療および慢性疾患管理に対する成長の重点は、早期の介入をサポートし、患者の成果を改善し、高度な診断および継続的なモニタリングソリューションの使用を奨励しています。
- 革新的な治療オプションの可用性、開発地域における再資金調達フレームワークの改善、およびヘルスケア投資の増加は、グローバル市場における集中的心不全の治療の採用を推進する重要な要因です。 新興国におけるヘルスケアアクセスの拡大により、市場成長に貢献
- 心臓障害に焦点を当てた臨床研究活動と医薬品開発パイプラインの増加は、市場でより効果的で標的療法の導入を加速しています
- 心臓病の負担を軽減する政府の取り組みや公衆衛生プログラムが早期診断をサポートし、治療オプションへのアクセスを拡大
拘束/チャレンジ
「高処理コストとエマージ地域における限られたアクセシビリティ」
- 新規医薬品療法、インプラント機器、長期ケアなど、先進的な集中心不全の治療に関連する高コストは、市場浸透の拡大に大きな課題を挙げています。 CHFは、継続的な管理を必要とするため、患者や医療システムの経済的負担が著しい
- たとえば、インプラントブル・カード・デフ・ブリレータ(ICDs)や心臓再同期療法(CRT)などの高価な療法は、治療の採用を制限し、低・中所得領域の患者にアクセスできないことが多い
- 医療政策の改善、保険の拡大、費用対効果の高い治療の代替策の開発を通じて、これらの費用関連の課題に対処することは、アクセシビリティの向上に不可欠です。 また、医療インフラの分散や特定の地域の専門心臓ケアセンターの限られた可用性は、さらにタイムリーな診断と治療を制限します
- 治療技術の進歩は、結果を改善し続けていますが、これらのソリューションの有用性とアクセシビリティは、特にヘルスケアリソースが禁忌である経済を発展させることで、重要な懸念を維持します
- 戦略的価格設定、政府のイニシアチブの増加、および医療インフラへの投資を通じてこれらの課題を克服することは、混雑する心不全市場での公平なアクセスと持続的な成長を保証するために不可欠です
- 厳しい規制当局の承認プロセスと、新しい治療のための長い臨床試験のタイムラインは、製品の発売を遅らせ、革新的な治療オプションの可用性を制限することができます
- 長期治療レジメンおよびライフスタイルの変更に対する低患者の遵守は、効果的な病気管理と全体的な治療結果への挑戦をポーズします
混雑するハート障害市場はどのように区分されますか
市場はタイプ、段階、診断、処置、管理、エンド ユーザー、および配分チャネルの基礎で分けられます。
- タイプ別
タイプに基づいて、混雑心不全市場は、systolic心不全、diastolic障害、左右の心不全に分けられます。 systolicの心不全の区分は2025年に43.2%の最大の市場収益のシェアと市場を支配しました、その高いグローバル優先順位および十分に確立された臨床認識によって運転しました。 この条件は、多くの場合、より頻繁に診断され、ヘルスケア設定全体で処理されるように、より少ない注射の分数に関連付けられています。 医師は、標準化された治療ガイドラインの可用性と承認された薬理学療法の広い範囲のために、しばしばsystolic心不全を優先します。 虚血心疾患および心筋梗塞の負担が増加し、このセグメントの優位性に貢献します。 また、薬物療法およびデバイスベースの介入の継続的な進歩により、シストリックの心臓障害患者に対する管理結果が向上しました。
diastolic障害セグメントは、2026年から2033年までの最速の成長率を目撃するために予想され、上昇意識と改善された診断機能によって燃料を供給されます。 糖尿病の心不全、また保存された排出の分裂の心不全として知られる、老化の人口でますます認められています。 高血圧や糖尿病などの禁忌の増大は、その急速な上昇に貢献しています。 イメージング技術の高度化と伝道の高度化により、より正確な診断が可能になります。 また、標的療法の開発を目指した継続的な研究・臨床試験がセグメント成長を加速する見込みです。
- ステージ別
ステージベースでは、ステージI、ステージII、ステージIII、ステージIVに集約型心不全市場をセグメント化しています。 ステージIIセグメントは、2025年に最大の収益分配率で市場を支配し、早期対症期中に診断された患者の数が多い。 この段階では、患者は軽度の症状を展示し始め、医療相談や治療の開始を促します。 ヘルスケアプロバイダーは、病気の進行を防ぐための早期介入戦略に焦点を当て、治療に対する需要の増加に貢献します。 効果的な薬とライフスタイル管理プログラムの可用性は、セグメント優位性をサポートしています。 また、スクリーニングの増大や意識向上の取り組みは、第2段階の患者の診断率が高まっています。
ステージIIIセグメントは、2026年から2033年までの最も速い成長率を目撃する見込みで、未処理または未管理の症例の増加の進行によって推進されています。 この段階の患者は、より顕著な症状を経験し、集中的な医療と監視を必要とする。 組み合わせ薬のレジメンやデバイスベースの治療を含む高度な療法の需要は、このグループで大幅に高いです。 先進的な心不全に関連した病院の入院拡大により、セグメントの成長に貢献します。 また、専門的心臓介護施設への投資の増加は、第III期患者のより良い管理を支援しています。
- 診断によって
診断に基づいて、消化管の心不全の市場は、心電図、echocardiogram、MRI、応力テスト、血液検査、心臓のカテーテル化に分けられます。 echocardiogramのセグメントは、2025年に最大の収益シェアで市場を支配しました。これにより、心不全のための主要な診断ツールとして広く使用されています。 それは心臓構造と機能に詳細な洞察を提供し、エジェクションの分数と疾患の重症度の正確な評価を可能にします。 臨床医は、非侵襲的な性質と費用効果が大きいため、伝道に大きく依存しています。 高度なイメージングシステムの可用性が向上し、採用を強化します。 また、継続的な患者モニタリングにおける役割は、持続的な需要に貢献します。
MRI セグメントは、2026 から 2033 までの最速成長率を目撃し、優れたイメージング能力と詳細な組織特性評価によって燃料を供給することを期待しています。 Cardiac MRIは心の状態の精密な診断そして差別を助ける高解像のイメージを提供します。 正確で早期診断の需要は、複雑な場合にMRIの採用を促進しています。 技術の進歩とアクセシビリティの向上は、さらなるセグメントの拡大をサポートしています。 また、心臓血管疾患におけるMRIの研究用途の拡大は、その成長軌跡を後押ししています。
- 処置によって
処置に基づいて、混雑性心不全の市場は薬物および外科に分けられます。 薬の区分は最も中心の失敗の患者のための第一線の処置として役割によって運転される2025の最大の収益のシェアと市場を支配しました。 一般的に処方薬には、ACE阻害剤、ベータブロック剤、利尿薬、および生存と生活の質を向上させる新しい薬クラスが含まれます。 医薬品の広範囲にわたる可用性と費用効果が大きいため、ヘルスケア設定を通した選択肢が優先されます。 薬理学療法における継続的な革新により、セグメントの優位性を強化します。 また、病気管理薬の長期依存症は、持続的な需要に貢献します。
手術セグメントは、2026年から2033年までの最も速い成長率を目撃し、高度な外科的介入の採用を増加させることが期待されます。 心臓移植、換気補助装置注入、バルブ修理手術などの手順は、重症例ではより一般的になっています。 高度段階の心不全の患者の上昇数は外科処置のための燃料電池の要求です。 技術の進歩および改善された外科結果は奨励の採用です。 さらに、専門心臓センターの可用性が向上し、セグメントの成長をサポートします。
- 行政のルートで
管理の経路に基づいて、混雑性心不全市場は、経口、ペアラル、その他に分けられます。 経口セグメントは、長期疾患管理における経口薬の利便性と広範な使用によって駆動され、2025年に最大の収益シェアで市場を支配しました。 患者は、管理の容易さとより良いコンプライアンスのために経口療法を好む。 第一線の心臓障害薬は、経口処方で利用可能であり、その優勢をサポートします。 一般的な代替品の可用性は、さらにアクセシビリティを高めます。 また、継続的な治療療法は、持続的な病気制御のための経口薬に大きく依存します。
2026年から2033年までの最も速い成長率を目撃し、急性および重症例の使用の増加によって燃料を補給する。 静脈内療法は、迅速な症状管理のための病院の設定で一般的に投与されます。 急性心不全のエピソードのための病院の入学の増加は、セグメントの需要を駆動しています。 注射可能な薬製剤の進歩は、さらなる成長をサポートしています。 また、重要な条件の即時治療措置の必要性は、保護者の管理の重要性を高めます。
- エンドユーザーによる
エンドユーザーに基づいて、混雑する心不全の市場は、病院、ホームケア、専門性センターなどに分かれています。 病院の区分は高度の処置設備の高い容積の出席および可用性によって運転される2025の最大の収入のシェアと市場を支配しました。 病院は心臓の故障の診断、処置および管理のための第一次中心として機能します。 熟練した医療専門家の存在と高度な診断ツールへのアクセスは、さらにセグメント優位性をサポートしています。 また、緊急症例や手術手順の増加により、患者の流入が高まります。
ホームケアセグメントは、2026年から2033年までの最も速い成長率を目撃し、家庭内疾患管理の優先順位が高まっています。 慢性心不全の患者は、病院の訪問を削減するために、家ベースのケアを選ぶことがますますます増えています。 遠隔監視装置およびテレヘルスサービスの採用はこの傾向を支えます。 費用効果が大きいおよび改善された忍耐強い慰めは更に区分の成長を運転します。 また、老朽化した人口は、ホームケアサービスの需要増加に貢献しています。
- 流通チャネル
流通チャネルに基づいて、混雑心不全市場は、病院薬局、オンライン薬局、小売薬局に分けられます。 病院薬局のセグメントは、2025年に最大の収益シェアで市場を支配しました。, 病院の設定内で生成された処方の高量によって駆動. 治療または入院を受けた患者は、主に薬への即時アクセスのために病院薬局に頼っています。 専門薬や専門家の指導の可用性は、このセグメントを強化します。 また、病院システムとの統合により、効率的な医薬品流通を実現します。
オンライン薬局のセグメントは、2026年から2033年までの最も速い成長率を目撃し、デジタルヘルスケアプラットフォームの採用の増加によって燃料を供給することを期待しています。 患者は、薬や宅配サービスへの便利なアクセスのために、オンラインチャネルにますます回っています。 電子商取引やデジタル決済システムの成長は、この傾向を支持しています。 競争力のある価格設定とより広い製品の可用性により、セグメントのアピールを強化します。 また、インターネット普及やスマートフォン利用の拡大を加速させ、オンライン薬局サービスの拡大を加速しています。
どの地域が最大のコンゲスティブハート障害市場シェアを保有していますか
- 北アメリカは2025年に40.01%の最大の収益シェアで、混雑する心不全の市場を支配しました。先進医療インフラ、高ヘルスケア支出、および大手製薬および医療機器企業の強力な存在によって特徴付けられます
- 地域における患者やヘルスケアプロバイダーは早期診断、効果的な病気管理を優先し、新規医薬品クラスや遠隔監視技術などの革新的な治療にアクセスします。
- この広範囲にわたる採用は、先進医療インフラ、高医療費、および主要な医薬品および医療機器企業の存在によってさらに支持され、病院や専門センターの重要な焦点として包括的な心臓障害ケアを確立します
U.S. Congestive Heart Failure Market インサイト
米国の混雑性心不全市場は、北米で81%の最大の収益シェアをキャプチャし、心臓血管疾患の高優先度と高度な治療ソリューションの採用の増加によって燃料を供給しました。 患者は、革新的な薬物療法とモニタリングシステムを通じて早期診断と効果的な病気管理を優先しています。 遠隔忍耐強い監視のための成長した好みは、個人化された処置のアプローチおよびデジタル健康の統合のための強い要求と結合しましたり、市場を更に推進します。 また、先進医療技術の高度治療と統合の採用が市場拡大に大きく貢献しています。
欧州集中心障害市場インサイト
欧州の混雑性心不全市場は、主に増加心血管疾患の負担と高度な治療オプションのための増加の必要性によって駆動、予測期間全体で実質的なCAGRで拡大することを計画しています。 成長するヘルスケア意識と相まって、老化人口の増加は、効果的な心臓障害管理ソリューションの採用を促進しています。 欧州の患者は、ヘルスケアサービスの向上や早期診断機能の向上にも貢献しています。 地域は、病院、専門センター、ホームケア設定を横断して大きな成長を遂げています。CHF治療は、定期的なケアと専門的な治療プログラムの両方に組み込まれています。
U.K. 集中心障害市場インサイト
U.K. 混雑心不全市場は、予測期間中に注目すべきCAGRで成長することを期待しています, 心臓関連の条件の増加の優先順位と患者の結果を改善する強力な焦点によって駆動. また、慢性疾患の負担に関する懸念は、先進的な治療とモニタリングソリューションを採用する患者と医療提供者の両方を奨励しています。 英国はデジタルヘルスケアの採用に重点を置き、健康で確立された医療インフラと共に、市場成長を加速し続けることが期待されています。
ドイツ 集中的心障害市場 洞察
ドイツは、予測期間中にかなりのCAGRで心不全の市場を拡大すると予想されます, 心血管の健康と技術的に高度な治療ソリューションの要求の意識を高めることによって燃料を供給. 医学の革新および研究の焦点と結合されるドイツのよく発達したヘルスケア システムは高度療法、特に病院および専門医院の採用を促進します。 患者ケアによるデジタルヘルスソリューションの統合もますますます普及しています。また、ローカル医療基準と整列する効率的で高品質な治療を強力に優先しています。
Asia-Pacific Congestive Heart Failure Market インサイト
2026年から2033年までの予測期間において、アジア太平洋集中型心臓障害市場は、心臓病の早期増加、医療費の上昇、中国、日本、インドなどの国における医療サービスへのアクセス向上に繋がることが期待されています。 政府の医療イニシアティブが支持する早期診断と慢性疾患管理に重点を置き、CHF治療の採用を推進しています。 さらに、APACは、医療インフラを強化し、高度治療へのアクセスを拡大し、治療オプションの有用性と可用性は、より広い患者の人口を改善しています。
ジャパン・コンgestive Heart Failure マーケット・インサイト
日本消化不良市場は、国の老化人口、先進医療システム、疾患管理に重点を置いたため、勢いを増やしています。 日本市場は早期診断と効果的な治療に大きな重点を置き、CHF療法の採用は高齢患者の増加により推進されます。 高度な診断ツールと監視システムの統合は、成長を促進しています。 また、日本の急速に成長している人口は、病院とホームケアの設定で、長期的・効率的・アクセスしやすい心不全管理ソリューションの需要を奪う可能性があります。
インド 集中 心 障害 市場 洞察
2025年にアジアパシフィックで最大の市場収益シェアを占めるインドの混雑性心不全市場は、国の大幅な患者集団に立ち、心血管疾患の蔓延を高め、医療アクセスを改善しました。 インドは、慢性疾患管理のための最速成長市場の一つとして位置付けられ、CHF治療は、病院、診療所、ホームケアの設定でますますますアクセス可能になっています。 ヘルスケアインフラを強化し、意識を高め、費用対効果の高い治療オプションの可用性とともに、インドの市場を推進する重要な要因です。
混雑するハート障害市場におけるトップ企業は
Congestive Heart Failure の業界は、主に以下のような有名な企業によって導かれています。
- メルク&株式会社(米国)
- ブリストル・マイアーズ・スクイブ・カンパニー(アメリカ)
- AstraZeneca PLC (イギリス)
- 株式会社Pfizer(アメリカ)
- ノバルティスAG(スイス)
- バイエルAG(ドイツ)
- エリ・リリーと会社(アメリカ)
- 株式会社アムゲン(米国)
- ボヘリンガー インゲルハイム インターナショナル GmbH(ドイツ)
- 大塚製薬株式会社(日本)
- ノボノルディスク A/S(デンマーク)
- サンオフィ(フランス)
- GSK plc(イギリス)
- Teva Pharmaceutical Industries Ltd.(イスラエル)
- Medtronic(アイルランド)
- アボット(米国)
- ボストン科学株式会社(米国)
- BIOTRONIK SE&Co. KG(ドイツ)
- 株式会社テルモ(日本)
グローバル・コンゲスティブ・ハート・フェイル市場における最近の発展とは
- 2025年11月、Alnylam Pharmaceuticalsは、その薬物Amvuttra(vutrisiran)の英国保健機関から正式な勧告を受け、心不全につながる心臓病でtransthyretinのアミラードーシスを治療します。 治療は、RNAベースの治療へのシフトと心臓の故障管理における行動の革新的なメカニズムを表す、病気の原因タンパク質の生産を減らすことによって動作します
- 2025年7月、バイエルは、米国FDAの承認KERENDIA®(ファインレノン)が、左のベンチュラルエジェクションフラクション≥40%で、慢性腎臓病を超えて徴候を拡大し、心臓障害の治療に大きな進歩を示すことを発表しました。 承認は、FINEARTS-HFの試験でサポートされ、心臓の死と心不全の出来事の減少を実証し、包括的な心不全のケアで新たな柱として位置付けられました
- 2025年4月、バイエルは、ブヨネットトラ(アコーラミディス)を発売する計画を発表しました。トランスチレン・アミラードーシス関連の心臓障害を標的する新しい治療法は、ブロックブスターの潜在能力は年間売上高で1億米ドルを超えています。 この開発は、心不全の原因を根本的に対処する専門的および疾患固有の療法に対する成長焦点を強調しています
- 2024年8月では、エリ・リリーは、その薬物が心臓の故障関連の入院リスクを大幅に削減し、肥満患者の38%による心不全の入院および心血管死のリスクを著しく低下させることを示す肯定的な臨床試験結果を発表しました。 このブレークスルーは、特に禁断条件を持つ患者で、心臓の障害を予防し、管理するための代謝と体重減少の治療の増大の役割を強調します
- 2024年4月、Abbott Laboratoriesは、TriClipデバイス、最小限に侵襲的なトランスカテーテルバルブ修理システムのための米国FDAの承認を受け取り、Tricuspidの補充、心臓障害への大きな貢献を治療するように設計しました。 デバイスは、オープンハートの手術により少ない侵襲的な選択肢を提供し、患者の安全を改善し、心不全な条件のための介入治療オプションを拡大します
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界のうっ血性心不全市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 世界のうっ血性心不全市場規模の推定
2.2.1 ベンダーポジショニンググリッド
2.2.2 テクノロジーライフライン曲線
2.2.3 TRIPODデータ検証モデル
2.2.4 マーケットガイド
2.2.5 多変量モデリング
2.2.6 トップツーボトム分析
2.2.7 チャレンジマトリックス
2.2.8 アプリケーションカバレッジグリッド
2.2.9 測定基準
2.2.10 ベンダーシェア分析
2.2.11 疫学に基づく方法
2.2.12 主要な一次インタビューからのデータポイント
2.2.13 主要な二次データベースからのデータポイント
2.3 世界のうっ血性心不全市場:調査スナップショット
2.4 前提
3 エグゼクティブサマリー
4 プレミアムサムの洞察
4.1 ポーターの5つの力
4.2 PESTEL分析
5 疫学
5.1 性別別の全発生率
5.1.1 うっ血性心不全の有病率
5.1.1.1. 手術によるうっ血性心不全の治療率
5.2 治療率
5.3 死亡率
5.4 服薬遵守と治療切り替えモデル
5.5 患者の治療成功率
6つの業界洞察
6.1 特許分析
6.2 成熟市場別の薬物治療率
6.3 人口動態の動向:すべての罹患率への影響
6.4 患者フロー図
6.5 主要な価格戦略
6.6 主要な患者登録戦略
6.7 神経科医との面接
6.8 理学療法士との面接
6.9 遺伝学専門家へのインタビュー
6.1 その他のKOLスナップショット
7 規制シナリオ
7.1 FDA承認
7.2 EMA承認
8 合併と買収
8.1 ライセンス
8.2 商業化契約
9 パイプライン分析
9.1 臨床試験と相分析
9.2 薬物治療パイプライン
9.3 フェーズIII候補
9.4 フェーズII候補
9.5 フェーズI候補者
9.6 その他(前臨床および研究)
10 市場概要
10.1 ドライバー
10.2 拘束
10.3 機会
10.4 課題
11 世界のうっ血性心不全市場(治療別)
11.1 概要
11.2 医薬品
11.2.1 アンジオテンシン変換酵素(ACE)阻害薬
11.2.1.1. エナラプリル
11.2.1.1.1. 市場価値(百万米ドル)
11.2.1.1.2。市場ボリューム (SU)
11.2.1.1.3. 平均販売価格(米ドル)
11.2.1.2. リシノプリル
11.2.1.2.1. 市場価値(百万米ドル)
11.2.1.2.2。市場ボリューム (SU)
11.2.1.2.3. 平均販売価格(米ドル)
11.2.1.3. カプトプリル
11.2.1.3.1. 市場価値(百万米ドル)
11.2.1.3.2。市場ボリューム (SU)
11.2.1.3.3. 平均販売価格(米ドル)
11.2.1.4. その他
11.2.2 アンジオテンシンII受容体拮抗薬
11.2.2.1. ロサルタン
11.2.2.1.1. 市場価値(百万米ドル)
11.2.2.1.2。市場ボリューム (SU)
11.2.2.1.3. 平均販売価格(米ドル)
11.2.2.2. バルサルタン
11.2.2.2.1. 市場価値(百万米ドル)
11.2.2.2.2。市場ボリューム (SU)
11.2.2.2.3. 平均販売価格(米ドル)
11.2.2.3. カンデサルタン
11.2.2.3.1. 市場価値(百万米ドル)
11.2.2.3.2。市場ボリューム (SU)
11.2.2.3.3. 平均販売価格(米ドル)
11.2.2.4. その他
11.2.3 ベータ遮断薬
11.2.3.1. カルベジロール
11.2.3.1.1. 市場価値(百万米ドル)
11.2.3.1.2。市場ボリューム (SU)
11.2.3.1.3. 平均販売価格(米ドル)
11.2.3.2. メトプロロール
11.2.3.2.1. 市場価値(百万米ドル)
11.2.3.2.2。市場ボリューム (SU)
11.2.3.2.3. 平均販売価格(米ドル)
11.2.3.3. ビスプロロール
11.2.3.3.1. 市場価値(百万米ドル)
11.2.3.3.2。市場ボリューム (SU)
11.2.3.3.3. 平均販売価格(米ドル)
11.2.3.4. その他
11.2.4 利尿薬
11.2.4.1. フロセミド
11.2.4.1.1. 市場価値(百万米ドル)
11.2.4.1.2。市場ボリューム (SU)
11.2.4.1.3. 平均販売価格(米ドル)
11.2.4.2. その他
11.2.5 アルドステロン拮抗薬
11.2.5.1. スピロノラクトン
11.2.5.1.1. 市場価値(百万米ドル)
11.2.5.1.2。市場ボリューム (SU)
11.2.5.1.3. 平均販売価格(米ドル)
11.2.5.2. エプレレノン
11.2.5.2.1. 市場価値(百万米ドル)
11.2.5.2.2。市場ボリューム (SU)
11.2.5.2.3. 平均販売価格(米ドル)
11.2.5.3. その他
11.2.6 ジゴキシン
11.2.6.1. 市場価値(百万米ドル)
11.2.6.2. 市場ボリューム(SU)
11.2.6.3. 平均販売価格(米ドル)
11.2.7 ベリシグアト(ベルクボ)
11.2.7.1. 市場価値(百万米ドル)
11.2.7.2. 市場ボリューム(SU)
11.2.7.3. 平均販売価格(米ドル)
11.2.8 陽性変力薬
11.2.8.1. 市場価値(百万米ドル)
11.2.8.2. 市場ボリューム(SU)
11.2.8.3. 平均販売価格(米ドル)
11.2.9 併用薬
11.2.9.1. ヒドララジンおよび硝酸イソソルビド(ビディル)
11.2.9.1.1. 市場価値(百万米ドル)
11.2.9.1.2。市場ボリューム (SU)
11.2.9.1.3. 平均販売価格(米ドル)
11.2.9.2. その他
11.3 デバイス
11.3.1 ペースメーカー
11.3.1.1. 単腔ペースメーカー
11.3.1.1.1. MRI対応ペースメーカー
11.3.1.1.2. 従来のペースメーカー
11.3.1.2. デュアルチャンバーペースメーカー
11.3.1.2.1. MRI対応ペースメーカー
11.3.1.2.2. 従来のペースメーカー
11.3.1.3. 両室/CRTペースメーカー
11.3.1.3.1. MRI対応ペースメーカー
11.3.1.3.2. 従来のペースメーカー
11.3.2 心臓再同期療法
11.3.2.1. 心臓再同期療法ペースメーカー(CRT-P)
11.3.2.1.1. MRI対応CRT-P装置
11.3.2.1.1.1 市場価値(百万米ドル)
11.3.2.1.1.2 市場規模(単位)
11.3.2.1.1.3 平均販売価格(米ドル)
11.3.2.1.2. 従来のCRT-Pデバイス
11.3.2.1.2.1 市場価値(百万米ドル)
11.3.2.1.2.2 市場規模(単位)
11.3.2.1.2.3 平均販売価格(米ドル)
11.3.2.2. 心臓再同期療法除細動器(CRT-D)
11.3.2.2.1. MRI対応CRT-D装置
11.3.2.2.1.1 市場価値(百万米ドル)
11.3.2.2.1.2 市場規模(単位)
11.3.2.2.1.3 平均販売価格(米ドル)
11.3.2.2.2. 従来のCRT-Dデバイス
11.3.2.2.2.1 市場価値(百万米ドル)
11.3.2.2.2.2 市場規模(単位)
11.3.2.2.2.3 平均販売価格(米ドル)
11.3.3 植込み型除細動器
11.3.3.1. 経静脈植込み型除細動器
11.3.3.1.1. 市場価値(百万米ドル)
11.3.3.1.2. 市場規模(単位)
11.3.3.1.3. 平均販売価格(米ドル)
11.3.3.2. 皮下埋め込み型除細動器
11.3.3.2.1. 市場価値(百万米ドル)
11.3.3.2.2. 市場規模(単位)
11.3.3.2.3. 平均販売価格(米ドル)
11.3.3.3. その他
11.3.4 心室補助装置
11.3.4.1. 市場価値(百万米ドル)
11.3.4.2. 市場規模(単位)
11.3.4.3. 平均販売価格(米ドル)
11.4 手術
11.5 その他
12 世界のうっ血性心不全市場(投与経路別)
12.1 概要
12.2 口頭試問
12.2.1 ピル
12.2.2 カプセル
12.2.3 タブレット
12.2.4 その他
12.3 非経口
12.3.1 静脈内
12.3.2 皮下
12.3.3 筋肉内
12.4 その他
13 世界のうっ血性心不全市場(エンドユーザー別)
13.1 概要
13.2 病院
13.2.1 長期ケア病院
13.2.2 急性期病院
13.2.3 介護施設
13.3 クリニック
13.4 在宅医療
13.5 その他
14 世界のうっ血性心不全市場(流通チャネル別)
14.1 概要
14.2 直接入札
14.3 病院薬局
14.4 小売薬局
14.5 オンライン薬局
14.6 その他
15 世界のうっ血性心不全市場(地域別)
世界のうっ血性心不全市場(上記のすべてのセグメンテーションは、この章では国別に表されています)
15.1 北米
15.1.1 米国
15.1.1.1. 米国うっ血性心不全市場(治療別)
15.1.1.2. 米国のうっ血性心不全市場(投与経路別)
15.1.1.3. 米国うっ血性心不全市場(エンドユーザー別)
15.1.1.4. 米国うっ血性心不全市場(流通チャネル別)
15.1.2 カナダ
15.1.3 メキシコ
15.1.4 ドミニカ共和国
15.1.5 ジャマイカ
15.1.6 パナマ
15.2 ヨーロッパ
15.2.1 ドイツ
15.2.2 フランス
15.2.3 英国
15.2.4 ハンガリー
15.2.5 リトアニア
15.2.6 オーストリア
15.2.7 アイルランド
15.2.8 ノルウェー
15.2.9 ポーランド
15.2.10 イタリア
15.2.11 スペイン
15.2.12 ロシア
15.2.13 トルコ
15.2.14 オランダ
15.2.15 スイス
15.2.16 その他のヨーロッパ諸国
15.3 アジア太平洋
15.3.1 日本
15.3.2 中国
15.3.3 台湾
15.3.4 韓国
15.3.5 インド
15.3.6 オーストラリア
15.3.7 シンガポール
15.3.8 タイ
15.3.9 マレーシア
15.3.10 インドネシア
15.3.11 フィリピン
15.3.12 ベトナム
15.3.13 その他のアジア太平洋地域
15.4 南アメリカ
15.4.1 ブラジル
15.4.2 エクアドル
15.4.3 チリ
15.4.4 コロンビア
15.4.5 ベネズエラ
15.4.6 アルゼンチン
15.4.7 ペルー
15.4.8 キュラソー
15.4.9 パラグアイ
15.4.10 ウルグアイ
15.4.11 トリニダード・トバゴ
15.4.12 南米のその他の地域
15.5 中東およびアフリカ
15.5.1 南アフリカ
15.5.2 サウジアラビア
15.5.3 アラブ首長国連邦
15.5.4 エジプト
15.5.5 クウェート
15.5.6 イスラエル
15.5.7 ボリビア
15.5.8 その他の中東およびアフリカ
15.5.9 主要国別の主な洞察
16 世界のうっ血性心不全市場、SWOT分析およびDBMR分析
17 世界のうっ血性心不全市場、企業概要
17.1 企業シェア分析:グローバル
17.2 企業シェア分析:北米
17.3 企業シェア分析:ヨーロッパ
17.4 企業シェア分析:アジア太平洋地域
17.5 合併と買収
17.6 新製品の開発と承認
17.7 拡張
17.8 規制の変更
17.9 パートナーシップおよびその他の戦略的展開
18 世界のうっ血性心不全市場、企業プロフィール
18.1 ファイザー社
18.1.1 会社概要
18.1.2 収益分析
18.1.3 地理的存在
18.1.4 製品ポートフォリオ
18.1.5 最近の開発
18.2 ノバルティスAG
18.2.1 会社概要
18.2.2 収益分析
18.2.3 地理的存在
18.2.4 製品ポートフォリオ
18.2.5 最近の開発
18.3 ジェネンテック株式会社
18.3.1 会社概要
18.3.2 収益分析
18.3.3 地理的存在
18.3.4 製品ポートフォリオ
18.3.5 最近の開発
18.4 バイエルAG
18.4.1 会社概要
18.4.2 収益分析
18.4.3 地理的存在
18.4.4 製品ポートフォリオ
18.4.5 最近の開発
18.5 ヤンセングローバルサービスLLC
18.5.1 会社概要
18.5.2 収益分析
18.5.3 地理的存在
18.5.4 製品ポートフォリオ
18.5.5 最近の開発
18.6 セルジーン社
18.6.1 会社概要
18.6.2 収益分析
18.6.3 地理的存在
18.6.4 製品ポートフォリオ
18.6.5 最近の開発
18.7 アムジェン株式会社
18.7.1 会社概要
18.7.2 収益分析
18.7.3 地理的存在
18.7.4 製品ポートフォリオ
18.7.5 最近の開発
18.8 イーライリリー・アンド・カンパニー
18.8.1 会社概要
18.8.2 収益分析
18.8.3 地理的存在
18.8.4 製品ポートフォリオ
18.8.5 最近の開発
18.9 メルク社
18.9.1 会社概要
18.9.2 収益分析
18.9.3 地理的存在
18.9.4 製品ポートフォリオ
18.9.5 最近の開発
18.1 アッヴィ株式会社
18.10.1 会社概要
18.10.2 収益分析
18.10.3 地理的存在
18.10.4 製品ポートフォリオ
18.10.5 最近の開発
18.11 テバ・ファーマシューティカルズ
18.11.1 会社概要
18.11.2 収益分析
18.11.3 地理的存在
18.11.4 製品ポートフォリオ
18.11.5 最近の開発
18.12 ドクター・レディ研究所
18.12.1 会社概要
18.12.2 収益分析
18.12.3 地理的存在
18.12.4 製品ポートフォリオ
18.12.5 最近の開発
18.13 サン・ファーマシューティカルズ
18.13.1 会社概要
18.13.2 収益分析
18.13.3 地理的存在
18.13.4 製品ポートフォリオ
18.13.5 最近の動向
18.14 メドトロニック
18.14.1 会社概要
18.14.2 収益分析
18.14.3 地理的存在
18.14.4 製品ポートフォリオ
18.14.5 最近の開発
18.15 アボット
18.15.1 会社概要
18.15.2 収益分析
18.15.3 地理的存在
18.15.4 製品ポートフォリオ
18.15.5 最近の動向
18.16 ボストン・サイエンティフィック
18.16.1 会社概要
18.16.2 収益分析
18.16.3 地理的存在
18.16.4 製品ポートフォリオ
18.16.5 最近の動向
18.17 アビオメッド社
18.17.1 会社概要
18.17.2 収益分析
18.17.3 地理的存在
18.17.4 製品ポートフォリオ
18.17.5 最近の動向
18.18 ベルリン・ハート
18.18.1 会社概要
18.18.2 収益分析
18.18.3 地理的存在
18.18.4 製品ポートフォリオ
18.18.5 最近の開発
18.19 バイオトロニック SE
18.19.1 会社概要
18.19.2 収益分析
18.19.3 地理的存在
18.19.4 製品ポートフォリオ
18.19.5 最近の動向
18.2 ジャービックハート株式会社
18.20.1 会社概要
18.20.2 収益分析
18.20.3 地理的存在
18.20.4 製品ポートフォリオ
18.20.5 最近の開発
18.21 レプメディカル
18.21.1 会社概要
18.21.2 収益分析
18.21.3 地理的存在
18.21.4 製品ポートフォリオ
18.21.5 最近の動向
18.22 マイクロポートサイエンティフィックコーポレーション
18.22.1 会社概要
18.22.2 収益分析
18.22.3 地理的存在
18.22.4 製品ポートフォリオ
18.22.5 最近の開発
18.23 ストライカー
18.23.1 会社概要
18.23.2 収益分析
18.23.3 地理的存在
18.23.4 製品ポートフォリオ
18.23.5 最近の動向
18.24 コニンクリケ・フィリップスNV
18.24.1 会社概要
18.24.2 収益分析
18.24.3 地理的存在
18.24.4 製品ポートフォリオ
18.24.5 最近の動向
18.25 バイオトリニック
18.25.1 会社概要
18.25.2 収益分析
18.25.3 地理的存在
18.25.4 製品ポートフォリオ
18.25.5 最近の動向
18.26 マインドレイメディカルインターナショナル株式会社
18.26.1 会社概要
18.26.2 収益分析
18.26.3 地理的存在
18.26.4 製品ポートフォリオ
18.26.5 最近の動向
*注:紹介されている企業は網羅的なリストではなく、以前のクライアントの要件に従っています。調査では100社以上の企業を紹介しており、企業リストはご要望に応じて変更または差し替えられる場合があります。
関連レポート19件
20 結論
21 アンケート

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











