


世界の血液疾患治療薬市場のセグメンテーション:薬剤クラス別(抗凝固薬、抗血小板薬、鉄剤、抗胸腺細胞グロブリン、その他)、投与経路別(経口、非経口、その他)、エンドユーザー別(病院、専門クリニック、その他)、流通チャネル別(病院薬局、小売薬局、その他) - 業界動向と2033年までの予測
Hematology 医薬品市場規模
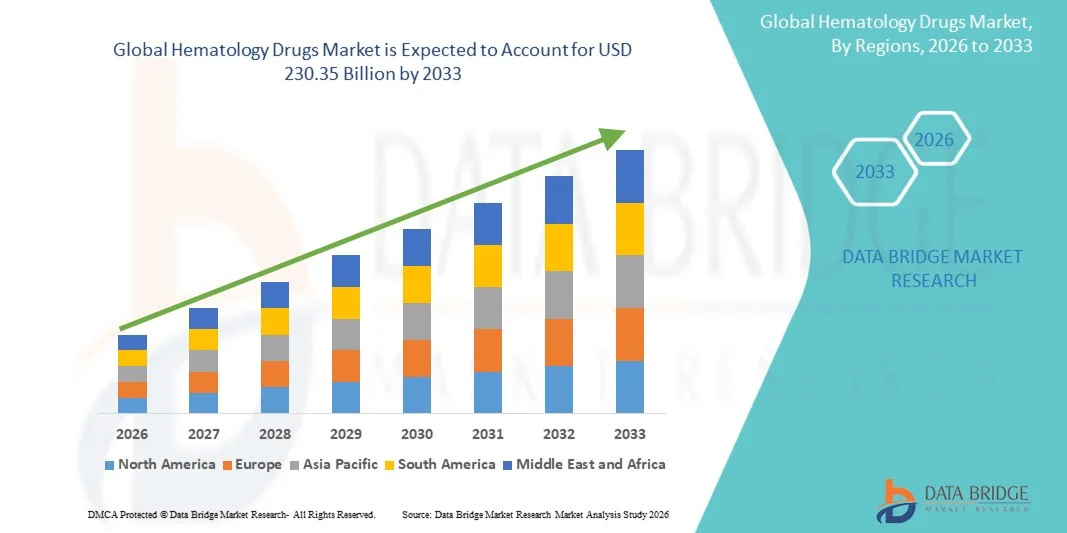
- データブリッジ市場調査分析により、世界的血液薬市場規模が評価されました2025年のUSD 119.06億そして到達する予定2033年(昭和40年), お問い合わせ8.60%のCAGR予報期間中
- 市場成長は、貧血、血友病、白血病、およびリンパ腫などの血液関連障害の増加の蔓延によって主に燃料を補給し、診断および治療アプローチの上昇意識と進歩とともに、効果的な血液学薬の需要が高まっています
- さらに、研究開発への投資を増加させ、標的薬や生態学を含む新規治療の導入、医療サービスへのアクセス拡大が、ヘマトロジー医薬品ソリューションの蓄積を加速し、業界の成長を著しく向上
市場規模と予測
グローバル市場価値 (2025):119.06億米ドル
期待される市場価値 (2033):米ドル 230.35 億
予測CAGR (2026–2033):8.60%
Hematology 医薬品市場分析
- 血液疾患、白血病、リンパ腫、および血友病などの血液障害の治療に使用される血液薬は、生存率を改善し、標的および先進的な治療アプローチによる生活の質を高めるために、現代の医療でますますます不可欠になっています
- 血液関連障害の世界的な負担が増加し、認知度を高め、早期診断、生態学の継続的な進歩、遺伝子治療、および精密医学の継続的な進歩によって主にヘマトロジー薬のエスカレート要求
- 北アメリカは2025年に43.6%の最大の収益シェアを持つヘマトロジー薬の市場を支配しました。強力な医療インフラ、高度な治療の採用、米国の大手製薬会社の存在下で、堅牢な臨床研究と医薬品承認を通じて有意に寄与しました。
- アジア・パシフィックは、予報期間中の血液薬市場で最も急速に成長している地域であり、医療費の上昇、治療へのアクセスの改善、および血液疾患の早期増加によって支えられた13.8%のCAGRを登録する見込みです。
- 経口セグメントは、管理、患者の利便性、高いコンプライアンス率の容易さによって駆動され、2025年に55.4%の収益シェアで市場を支配しました
レポートスコープとヘマトロジーの医薬品市場セグメンテーション
|
アトリビュート |
Hematology は、主要な市場の洞察をドラッグします。 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
Hematology 医薬品市場動向
「 」標的療法および精密医学の進歩ツイート
- 世界的な血液薬市場での有意で加速傾向は、標的療法や精密薬のアプローチに焦点を当てています。, 血液関連障害の治療風景を変換しています。. これらの革新はより有効で、個人化された処置の作戦を可能にし、忍耐強い結果を改善し、悪影響を減らします
- たとえば、標的生物学的および小分子阻害剤の開発は、特に基礎疾患メカニズムに取り組むことによって白血病、リンパ腫、および血友病などの条件の管理を大幅に改善しました。 同様に、遺伝的プロファイリングの進歩は、臨床医が個々の患者特性に基づいて治療を調整することを可能にします
- 治療的意思決定による分子診断の統合は、治療の精度を高め、早期介入を可能にしています。これは、血液状態に重要なものです。 また、遺伝子治療および細胞ベースの治療に関する継続的な研究は、長期的および潜在的治癒的ソリューションを提供するための新たな道を開く
- 病院や専門クリニックを横断したパーソナライズされた治療療法の採用は、従来の治療と比較して、さらなる市場拡大を推進しています。
- より正確で効果的で、患者中心的な治療ソリューションに対するこの傾向は、臨床的慣行を再構築し、ヘマトロジー医薬品市場における継続的な革新を推進しています。 その結果、製薬会社は研究開発に大きく投資し、安全性と有効性のプロファイルを強化し、次世代療法を開発しています。
- 先進的および標的型血液治療の需要は、医療システムが改善された患者ケアと長期疾患管理を優先するにつれて、開発および新興市場で急速に成長しています
Hematology 医薬品市場ダイナミクス
ドライバー
「血液学的障害の有望化と高度療法の需要増加」
- 血液癌や出血障害を含む血液疾患の増大率は、血液薬の市場の成長のための重要なドライバです。 認知度を高め、診断能力を高め、早期の検出は、グローバルにより高い治療率に貢献します。
- たとえば、近年では、いくつかの製薬会社は、既存の医薬品の新規療法を導入し、ヘマトロジーの非met臨床的ニーズに対処するために、予測期間中の市場成長を加速しています
- 患者さんやヘルスケアプロバイダーがより効果的な治療オプションを求めているため、モノクローナル抗体、免疫療法、遺伝子ベースの治療などの高度な療法は、改善された効能とターゲティングされた作用により、より広く普及しています。
- さらに、医療費の増大と支援政府の取り組みは、特に先進地域における革新的な治療へのアクセスを促進しています。
- 臨床試験の拡大と継続的なパイプライン開発は、さまざまな血液条件の新しいおよび改善された治療法の可用性にも貢献しています
- また、生活の質の向上と病気の負担軽減に重点を置き、長期維持療法の採用を奨励し、市場需要のさらなる運転
拘束/チャレンジ
「 」新興地域における高処理コストと限定アクセシビリティツイート
- 先進の血液薬に関連する高コストは、特に低・中所得国における患者にとって大きな課題を残します。 費用対効果の高い処置療法および長期療法の条件は忍耐強いアクセスおよび有用性を制限できます
- たとえば、新規バイオロジカルと遺伝子治療の費用負担が大幅に増加し、患者とヘルスケアシステムの両方の財務制約を作成することで、広範な採用を強化
- また、特定の地域の専門的治療センターへのアクセスの限られた医療インフラと欠如は、高度な治療の可用性を制限することができます
- 厳格な規制要件と長い承認プロセスを含む医薬品開発の複雑性は、さらなるコストを増加させ、新しい治療のための市場参入を遅らせる
- 価格の圧力と払い戻しの課題も障壁をポーズします。, すべての療法は、保険スキームの下で完全に覆われているだけでなく、, 特に開発市場で
- 費用対効果の高い生産、ヘルスケアインフラの拡大、および改善された払い戻し枠組みを通じて、これらの課題に対処することは、ヘマトロジー医薬品市場におけるより広範なアクセスと持続的な成長を確保するために不可欠です
Hematology 医薬品市場スコープ
市場は薬物のクラス、管理のルート、エンド ユーザーおよび配分チャネルに基づいて区分されます。
・ドラッグクラス
薬剤のクラスに基づいて、ヘマトロジー薬の市場は抗凝固剤、Antiplatelet、鉄の補足、反thymocyte Globulinsおよび他に分けられます。 抗凝固剤の区分は2025年に38.6%の収益のシェアと市場を支配しましたり、血栓障害、心血管疾患、および血凝固条件の上昇の優先順位によって運転しました。 病院および専門の医院は打撃、深い静脈の血栓症および肺塞栓症を防ぐための抗凝固剤を広く規定します。 セグメントは、強力な臨床ガイドラインと広範な医師の受け入れから恩恵を受けます。 食道の人口増加や生活習慣の増大は、より高い病気の発生率に貢献しています。 製薬会社は、より安全で効果的な抗凝固薬を継続的に革新しています。 先進市場における有利な償還方針は、アクセシビリティをサポートします。 セグメントは、抗凝固薬療法を必要とする外科的処置を高めることによっても駆動されます。 早期診断と予防ケアに関する意識の高まりは、需要が高まっています。 強力な流通ネットワークは、地域全体の薬物可用性を確保します。 継続的な監視と長期治療は、さらなるサポートの成長を必要とします。 セグメントは、全体的な市場収益に大きな貢献者を維持します。
鉄のサプリメントのセグメントは、世界的な鉄欠乏性貧血の増殖によって駆動され、2026から2033までの9.7%の最速のCAGRを目撃すると予想されます。 女性、子供、および性的な人口の有利な症例は支持の要求です。 政府や医療機関は、特に発展途上国の鉄の補給プログラムを推進しています。 栄養不足に対する意識を高めることで早期診断と治療に貢献します。 製薬企業は、吸収と副作用の少ない高度な処方を開発しています。 新興市場でのヘルスケアアクセス拡大が採用を加速 セグメントは、店頭の可用性と使いやすさから恩恵を受けています。 予防医療に注力する成長は、長期にわたる需要に対応します。 哺乳類のヘルスケア事業の拡大も成長しています。 サプリメント処方における技術的進歩は、有効性を改善しています。 ライジング医療費は、さらなる拡大に貢献します。 予測期間に着実に成長すると予想されます。
• 管理のルートによって
管理の経路に基づいて、市場は経口、保護者、その他に分けられます。 経口セグメントは、管理、患者の利便性、高いコンプライアンス率の容易さによって駆動され、2025年に55.4%の収益シェアで市場を支配しました。 鉄のサプリメントや特定の抗凝固剤を含む経口血液薬は、長期治療のために広く処方されています。 患者は、非侵襲的な性質と使いやすさのために経口薬を好む。 小売薬局による広範な可用性のセグメントの利点。 製薬会社は、需要が高いため、経口処方に重点を置いています。 慢性的な血液障害の増大は長期使用をサポートしています。 セグメントは、吸収と有効性を高める改善された薬処方によっても駆動されます。 早期治療に対する意識の増大が採用を加速する。 強力なサプライチェーンにより、地域全体のアクセシビリティが確保されます。 ヘルスケアプロバイダは、外来ケアのための経口薬を好む。 注射可能な形態と比較してコスト効率性は別の利点です。 市場を支配し続けるセグメント。
2026年から2033年までの10.2%の最も速いCAGRを目撃すると、急激な条件で迅速で効果的な治療のための需要が増えることが期待されます。 注射可能な血液薬は、重要なケアと手術手順のために病院で広く使用されています。 高いバイオアベイラビリティおよびより速い治療作用からの区分の利点。 入院回数の増加や緊急症例の増大は、対応しています。 注入装置における技術的進歩は、患者の安全を向上しています。 生態学・専門療法の普及が進んでいます。 ヘルスケアプロバイダーは、即時の介入を必要とする厳しい条件下で、育児経路を好む。 新興市場でのヘルスケアインフラの拡大が採用を加速 複雑な血液障害の上昇によるセグメントもサポートされています。 製薬会社は高度の注射可能な療法を開発することに焦点を合わせています。 育児薬による患者の転帰が増加しています。 セグメントは大きく拡大する見込みです。
•エンドユーザーによる
エンドユーザーに基づいて、市場は病院、専門医、その他に分けられます。 病院の区分は高度の忍耐強い流出および高度のヘルスケアのインフラの可用性によって運転される2025年に51.2%の収益のシェアと市場を支配しました。 病院は血液疾患の診断と治療のための第一次センターとして機能します。 セグメントは、熟練した医療専門家から恩恵を受け、高度な診断ツールにアクセスします。 外科的処置および緊急の場合の増加は支持の要求です。 病院は経口および注射可能な療法を効果的に管理するために装備されています。 調達体制を強化し、更なる成長を支える体制を整えています。 政府医療の取り組みは、病院の能力を強化しています。 また、継続的な臨床試験や研究活動でセグメントもサポートしています。 病院ベースのケアで高い患者様の信頼が優れている。 高度な技術の統合により、治療結果が向上します。 ライジング医療費は、さらなる運転需要です。 セグメントは最大のコントリビューターです。
2026年から2033年にかけて最も速いCAGRを目撃し、専門的ケアと外来治療の好みを増加させることにより、専門クリニックのセグメントが期待されます。 専門クリニックは、ヘマトロジーとオンコロジーサービスに重点を置き、標的治療ソリューションを提供します。 患者は、パーソナライズされたケアと短い待ち時間のためのクリニックを好む。 血漿障害に対する意識の増大によるセグメントメリット 専門医療センターの増設支援数が増えています。 クリニックは、病院と比較して費用対効果の高い治療を提供します。 高度の診断および処置の機能を可能にする技術開発はあります。 外来ケアに対する有望な需要は成長に貢献します。 専門ケアへのアクセスを改善するための政府の取り組みは、採用をサポートしています。 患者様の利便性とアクセス性を高めることで、セグメントも推進しています。 都会の医療インフラを拡大し、需要を増大させます。 予測期間に着実に成長すると予想されます。
•配分チャネルによって
流通チャネルに基づき、病院薬局、小売薬局、その他に市場をセグメント化しています。 病院の薬学の区分は病院の設定の直接薬剤の管理によって運転される2025年に49.5%の収益のシェアと市場を支配しました。 病院薬局は、血液薬の適切な貯蔵、処理、および分配を保証します。 セグメントは、強力なサプライチェーンシステムとバルク調達の恩恵を受けています。 ヘルスケアの専門家は正確な投薬および忍耐強い安全のための病院の薬学に頼ります。 病院の入院や慢性疾患の治療を増加させるのは、サポートの需要です。 病院ベースの薬の配布物に保険のカバレッジが頻繁にリンクされます。 政府の医療プログラムは、さらにセグメントを強化します。 高度なインフラは、医薬品の品質と可用性を保証します。 病院は治療を開始する際に重要な役割を果たしています。 セグメントは、高い患者の信頼と信頼性でサポートされています。 医療施設の継続的な拡大により、成長に貢献します。 セグメントは市場で優勢です。
小売薬局のセグメントは、アクセス可能で便利な薬の可用性のための需要の増加によって駆動され、2026から2033までの10.5%の最速のCAGRを目撃する予定です。 患者は、経口薬やサプリメントへの容易なアクセスのための小売薬局を好む。 長期薬を必要とする慢性疾患の蔓延は、支持需要である。 リテール薬局は、都市や農村地域を横断する広範な存在から恩恵を受けています。 セルフメディケーションと予防ケアに関する意識を高め、成長を促進します。 製薬会社は、小売チャネルを通じて流通ネットワークを拡大しています。 ジェネリック医薬品の競争力のある価格設定と可用性は、採用をサポートしています。 また、新興市場でのヘルスケアのアクセシビリティ向上にも取り組んでいます。 薬局管理の技術開発は、効率性を高めています。 消費者の利便性を高めることで、拡大に貢献します。 小売薬販売をサポートする政府規制も成長を援助しています。 予測期間に著しく成長することが予想されます。
Hematology 医薬品市場地域分析
- 北アメリカは2025年に43.6%の最大の収益シェアを持つ血液薬市場を支配し、強力な医療インフラ、高度な治療の採用、および大手製薬会社の存在を主導しました。 地域は、広範な臨床研究活動、迅速な規制承認、および革新的な治療オプションへの早期アクセスから恩恵を受けており、米国は堅牢な医薬品開発パイプラインを通じて有意に貢献し、新規血液学療法の承認を高める
- 地域におけるヘルスケアシステムは、早期診断と高度な治療プロトコルを強調し、標的療法、免疫療法、白血病、リンパ腫、貧血などの条件のための生物学的製剤のより高い採用につながる。 専門的血液センターと熟練した医療専門家の存在は、治療のアクセシビリティと患者の成果をさらに高めます
- この広範な成長は、高医療費、有利な返金方針、および血液障害に対する意識の向上、病院や専門クリニックの好まれな治療オプションとして先進的な血液薬を確立することにより、さらに支持されています
U.S. Hematology医薬品市場インサイト
米国ヘマトロジー医薬品市場は、強力な研究開発能力と革新的な治療の高度採用によって駆動され、北米で2025で最大の収益シェアを撮影しました。 大手製薬会社のプレゼンスと組み合わせて、先進的な血液薬の開発と商品化を加速し続けています。 また、血液疾患の増大とパーソナライズされた治療アプローチの需要の増加は、市場拡大に著しく貢献しています。 好ましい償還構造と継続的な臨床試験は、米国における血液薬市場の成長をさらに支援します。
ヨーロッパヘマトロジー医薬品市場インサイト
欧州の血液薬市場は、主に血液障害の蔓延と医療システムのための強力な政府サポートの増加によって駆動され、予測期間中に実質的なCAGRで拡大することを計画しています。 地域は、十分に確立された規制枠組みから恩恵を受け、バイオロジックや標的療法を含む高度な治療オプションの採用を成長させました。 医療インフラや研究への取り組みへの投資の増加は、革新的な医薬品の開発とアクセシビリティを促進しています。 また、バイオシミラーの普及は、欧州諸国における有価性の向上と患者のアクセス拡大を図っています。
U.K. Hematology医薬品市場インサイト
U.K.血液薬市場は、予測期間中に注目すべきCAGRで成長することを期待しています, 血液学的条件の上昇意識と効果的な治療オプションの需要の増加によって駆動. 国の強力な医療システムと政府主導の取り組みにより、先進的な治療へのアクセスが向上します。 さらに、バイオシミラーや臨床研究の普及が進んでおり、治療の可用性を高めています。 早期診断と改善された疾患管理の焦点は、持続的な市場成長に貢献しています
ドイツ Hematology ドラッグ マーケット インサイト
ドイツ血液薬市場は、予測期間中にかなりのCAGRで拡大することが期待されます, 高度な医療インフラによって燃料を供給し、医学研究に投資を増加. ドイツは、高品質の医療サービスとイノベーションに重点を置き、新たな血液治療の採用をサポートしています。 血液障害に影響する成長している患者集団は、効果的で長期的な治療の需要を駆動しています。 また、有利な償還方針と大手製薬会社の存在が市場拡大に貢献
アジア・パシフィック・ヘマトロジー・ドラッグ・マーケット・インサイト
アジア・パシフィック・ヘマトロジー・ドラッグ・マーケットは、2026年から2033年の予測期間で13.8%の最も速いCAGRで成長し、ヘルスケアの支出を増加させ、治療へのアクセスを改善し、血液学的障害の蔓延を増加させることで支援されています。 早期診断と治療に関する意識の高まりとともに、医療インフラの急速な進歩は、地域における市場成長を促進しています。 ヘルスケアの拡大と医薬品製造への投資増加を目指した政府の取り組みは、先進的な治療法の採用を支援しています。 さらに、費用対効果の高い治療オプションの可用性が向上し、新興国におけるアクセシビリティを強化
日本ヘマトロジー医薬品市場動向
日本ヘマトロジー医薬品市場は、先進医療システムにより勢いを増し、医療治療の革新に注力しています。 成長する老化人口と相まって、血液疾患の増大可能性は、効果的な治療法の需要を駆動しています。 日本が誇る規制環境と先進技術の高度採用により、市場成長をサポートします。 また、製薬会社間での継続的な研究開発とコラボレーションは、国内における血液薬の提供の拡大に貢献しています。
中国 Hematology ドラッグ マーケット インサイト
2025年にアジアパシフィックで最大の市場収益シェアを占める中国ヘマトロジー医薬品市場は、国の大幅な患者集団と急速に拡大する医療分野に匹敵しました。 医療投資の増加と診断機能の改善は、血液学薬の需要を促進しています。 中国はまた、治療オプションの可用性と手頃な価格を向上させる国内製薬製造で重要な成長を目撃しています。 さらに、支持政府の方針と血の障害に対する意識の上昇は、中国での市場成長を促進する重要な要因です
Hematologyドラッグマーケットシェア
Hematologyの薬剤の企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- ノバルティス(スイス)
- ロチェ(スイス)
- Pfizer(アメリカ)
- ブリストル・マイアーズ・スクイブ(アメリカ)
- ジョンソン&ジョンソン(米国)
- Amgen(アメリカ)
- エリ・リリー・アンド・カンパニー(米国)
- サンオフィ(フランス)
- 武田薬品工業株式会社(日本)
- バイエル(ドイツ)
- GlaxoSmithKline (イギリス)
- アストラゼネカ(イギリス)
- AbbVie(アメリカ)
- Tevaの製薬産業(イスラエル)
- アステラス製薬(日本)
- 三京大一(日本)
- CSL Behring(オーストラリア)
- グリフール(スペイン)
- バイオマリン医薬品(米国)
- バイオジェン(米国)
グローバル血液医薬品市場の最新動向
- 2024年11月、米国FDAは、KMT2A遺伝子の転移を伴う急性白血症の治療のためにSyndax Pharmaceuticalsが開発したRevuforj(revumenib)を承認し、血液癌の進行の重要なドライバーを標的とする一流のmenin阻害剤療法を導入しました。 この承認は、hematologic malignanciesのための精密薬の重要な進歩をマークしました
- 2025年7月、米国FDAは、複数の治療を受けた患者の複数のmyelomaの治療のためにRegeneronによってLozyficを承認しました。 この承認は、高度のhematologic癌のunmetの必要性に対処する再燃または耐火症例のための新しい処置の選択を提供しました
- 2025年10月には、米国FDAがBlenrep(belantamab mafodotin)をGSKのコンビネーション療法で承認し、再燃または複数のmyelomaを修復し、薬の早期出金後に市場に戻ることをマークしました。 承認は、死の危険性を著しく低減し、進行性のない生存を改善し、ヘマトロジックがんの併用療法の進歩を強調する臨床データによってサポートされています。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











