


世界のヒトフィブリン接着剤市場、パッケージ形態(液体、パッチ、その他)、用途(心臓手術、肺手術、火傷出血、血管手術、整形外科手術、肝臓および脾臓の裂傷、脳神経外科、形成外科、一般外科、創傷管理、その他)、流通チャネル(直接入札および小売販売)、エンドユーザー(病院、外来診療センター、専門クリニック、その他)、国(米国、カナダ、メキシコ、ドイツ、英国、フランス、イタリア、スペイン、ロシア、オランダ、スイス、トルコ、ベルギー、その他のヨーロッパ、中国、日本、インド、韓国、オーストラリア、シンガポール、タイ、マレーシア、インドネシア、フィリピン、その他のアジア太平洋、南アフリカ、サウジアラビア、UAE、エジプト、イスラエルおよびその他の中東およびアフリカ、ブラジル、アルゼンチンおよびその他の南米)業界動向および2029年までの予測。
人間のフィブリンの接着剤の市場のサイズおよび成長率は何ですか。
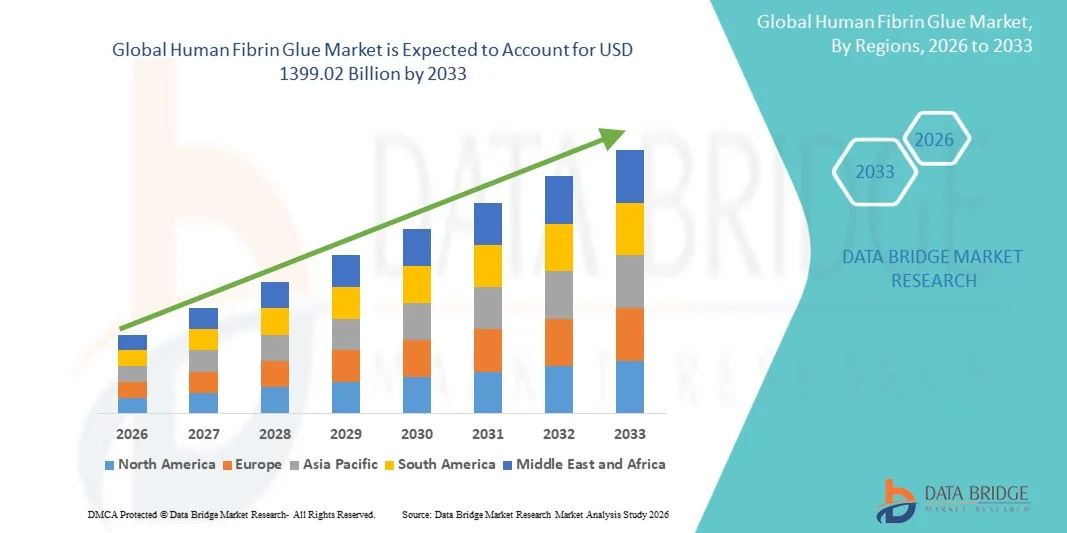
- データブリッジ市場調査分析では、グローバルヒューマンフィブリングル市場規模が評価されました2025年のUSD 691.90億そして到達する予定米ドル 1399.02 億 によって 2033, で a9.20%のCAGR予報期間中
- 市場成長は、外科的処置の増加の数の増加、外傷および慢性創傷の増大、およびヘルスケア設定の高度の止血剤の採用の増加によって主に燃料を供給され、病院および専門医のを渡る生物的密封剤のより大きい利用に導きます
- さらに、効果的な組織のシール、迅速な創傷治癒、および血液損失管理ソリューションの需要が高まっています。現代の外科的および再生処理慣行の重要なコンポーネントとして人間のフィブリン接着剤を確立しています。 これらの結合因子は、ヒトフィブリングルーソリューションの摂取量を加速し、産業の成長を大幅に向上させます。
ヒトフィブリングルー市場の主要なテイクアウトは何ですか
- 人間のfibrinの接着剤、外科プロシージャの生物組織の接着剤およびhemostatic代理店として使用される、血の制御の有効性による現代ヘルスケア設定でますますます重要になり、傷の治癒を促進し、広範囲の医学の適用を渡る外科合併症を減らします
- 人間のfibrinの接着剤のためのエスカレートの要求は主に世界の外科処置の上昇数によって、増加の慢性の傷害および外傷の箱の出現増加し、そして最低の侵襲的な外科および高度の傷の心配の解決のための優先順位を育てます
- 北アメリカは2025年に42.4%の最大の収益シェアを持つ人Fibrin Glueの市場を支配しました、高度のヘルスケアインフラ、外科用シーラントの高い採用および一流のバイオテクノロジーおよび製薬企業の強い存在によって特徴付けられ、米国は心血管、整形外科の人間のfibrinの接着剤の使用の実質的な成長を経験し、進行中の技術の進歩および増加の外科容積によって運転される再構成の外科を使用しました
- アジア・パシフィックは、ヘルスケアインフラの拡大、ヘルスケアの普及、医療ツーリズムの拡大、および先進的な外科創傷管理製品に対する意識の高まりなどにより、予測期間におけるヒト・フィブリン・グルー市場において最も急速に成長する地域であると予想される
- 液体の区分は急速なhemostasisおよびティッシュのシーリングを必要とする外科処置の広範な使用によって運転される2025の61.4%の最大の市場収益のシェアを支配しました
レポートスコープとヒトフィブリングルー市場セグメント
|
アトリビュート |
人間のフィブリンの接着剤の主要市場の洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ ・米国 ・カナダ ・メキシコ ヨーロッパ ・ドイツ ・フランス ・米国 · オランダ ・ スイス ・ベルギー ・ロシア ・イタリア · スペイン · トルコ ・ヨーロッパ残り アジアパシフィック ・中国 ・日本 ・インド ・韓国 ・ シンガポール ・マレーシア ・オーストラリア ・タイ ・インドネシア ・フィリピン ・アジア・太平洋の残り 中東・アフリカ · サウジアラビア ・米国 ・南アフリカ · エジプト ・イスラエル ・中東・アフリカの残り 南米 · ブラジル ・ アルゼンチン ・南米の残り |
|
主要市場プレイヤー |
・バクスターインターナショナル株式会社. (米国) ・ジョンソン&ジョンソンサービス株式会社(アメリカ) ・CSL限定(オーストラリア) ・グリフール、S.A. (スペイン) ・武田薬品工業株式会社(日本) ・Becton、Dickinson、Company(米国) ・Pfizer Inc.(米国) ・Sanofi S.A.(フランス) ・株式会社エスティコン(米国) ・クリヨライフ株式会社(米国) ・Tissuemed Ltd.(米国) ・統合ライフサイエンスホールディングス株式会社(米国) ・ブラウン・メルスンゲンAG(ドイツ) ・ Hemarus Therapeutics Limited(インド) ・ Vivostat A/S (デンマーク) ·上海RAASの血プロダクトCo.、株式会社(中国) ・CSL Behring(米国) ・オクタファーマAG(スイス) ・Omrix Biopharmaceuticals株式会社(イスラエル) ・先端医療ソリューショングループ plc(英国) |
|
マーケットチャンス |
· 最小限の侵襲的および高度の外科処置のための増加の要求 ・ヘルスケア投資の拡大と病院インフラの拡大 |
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
ヒトフィブリングルー市場における重要なトレンドとは
「 」高度な手術用シーラントとヘモスタット技術を採用ツイート
- 世界的な人間の Fibrin の接着剤の市場での有意で加速傾向は高度の外科密封剤および生体的 hemostatic の代理店の増加された採用は傷の閉鎖の効率を改善し、血の損失を最小にし、術後の回復の結果を高めるように設計しました
- たとえば、医療従事者は、心臓外科、整形外科手術、神経外科手術、および強力な粘着および止血性特性による肝手術において、ヒトフィブリン接着剤製品を利用しています。 これらの製品は、従来の縫合とステープルに関連する合併症を削減しながら、迅速な組織のシーリングを実現するのに役立ちます
- 高度なバイオマテリアルと改良されたフィブリンベースの製剤の統合は、フィブリンシーラントの有効性と安全プロファイルを強化しています。 メーカーは、改善された生体適合性、より速い凝固の形成および複雑な外科処置を支える高められたティッシュの付着力とプロダクトを開発することに焦点を合わせています
- さらに、これらの手順は正確な出血制御と効率的なティッシュシールソリューションを必要とするため、最小限の侵襲手術は、フィブリン接着剤製品の需要を駆動しています。 腹腔鏡下およびロボティック・アシスト手術のさらなる優先度は、世界的な市場拡大を加速
- 外科合併症を減らすこと、病院の滞在を短くし、忍耐強い回復時間を改善することの高める焦点は標準的な外科議定書の部分として高度のfibrinの密封剤の技術を採用する病院および外科センターを奨励しています
- より安全で、より効率的で、生物学的に互換性のある外科的接着剤に対するこの傾向は、現代の外科的慣行を再構築し、ヒトフィブリングルー市場における継続的な革新と成長をサポートすることが期待されています
ヒトフィブリングルー市場ダイナミクス
ドライバー
「手術手順数の上昇と効果的なヘmostasisソリューションの需要の拡大」
- 有効な出血管理およびティッシュのシーリング解決のための成長する必要性と結合される世界の外科プロシージャの増加された容積は人間のフィブリンの接着剤の市場の成長を燃料にする主要な運転者です
- たとえば、心臓血管疾患、外傷性傷害、整形外科障害、慢性疾患の病変の上昇可能性は、世界的に行われた外科的介入の数を大幅に増加させ、それによってフィブリンシーラントの需要を駆動する
- ヘルスケアの専門家は、手術中の血液の損失を削減し、外科的精度を改善し、術後の合併症のリスクを下げるのを助けるため、人間のフィブリンの接着剤製品を採用しています。 これらの利点は現代外科心配のfibrinの接着剤の重要なコンポーネントを作っています
- さらに、慢性疾患や外科手術の手順により敏感である成長する胃の人口は、病院や専門医センターを横断する高度の止血製品に対するより高い需要に貢献しています
- 医療費の増大、医療インフラの拡大、および外科手術における継続的な技術開発の進歩は、さらなる市場成長をサポートします。 また、患者の安全に対する意識の高まり、術後の回復の迅速化は、世界中のフィブリン系手術用シーラントの採用を広く奨励しています。
拘束/チャレンジ
「 」製品のコストとリスクが高い商品開発ツイート
- 人間のfibrinの接着剤プロダクトおよび高度の外科密封剤と関連付けられる高いコストはより広い市場の採用のための重要な挑戦、特に費用感受性のヘルスケア システムおよび開発地域に残ります
- たとえば、フィブリンの接着剤の生産には、複雑なプラズマ由来の製造プロセス、厳格な安全プロトコル、および広範な規制遵守が含まれます。これらすべてが、高い製品価格に貢献します。
- また、アレルギー反応、感染リスク、または血液媒介病原体の伝達などの潜在的な製品関連の合併症に関する懸念は、厳しいスクリーニングと浄化手順にもかかわらず、特定のヘルスケア設定で採用を制限する可能性があります
- 代替創傷閉鎖方法および従来の止血プロダクトの可用性、縫合、ステープル、および合成シーラントを含む、また市場内の競争圧力を作成します。 一部のヘルスケアプロバイダは、手続き要件と予算制限に応じて、低コストの代替手段を使用して続行することができます
- さらに、プラズマ由来製品に対する厳格な規制承認プロセスと品質管理要件は、開発のタイムラインとメーカーの運用コストを増加させ、市場課題を提唱
- 製造技術の向上、製品安全対策の強化、費用対効果の高い生産戦略、継続的な臨床研究を通じたこれらの課題への対応は、グローバル・ヒューマン・フィブリン・グルー市場における長期的な成長を持続させるために不可欠です。
ヒトフィブリングルー市場はどのように区分されていますか
市場はパッケージの形態、適用、配分チャネルおよびエンド ユーザーに基づいて区分されます。
- パッケージフォーム
パッケージの形態に基づいて、人間のフィブリンの接着剤の市場は液体、パッチおよび他に分けられます。 液体の区分は急速なhemostasisおよびティッシュのシーリングを要求する外科処置の広範な使用によって運転される2025の61.4%の最大の市場収益のシェアを支配しました。 サージョンは、適用の容易さ、強い付着力の特性および不規則な傷の表面に合わせる機能のために広く液体のfibrinの接着剤を好みます。 心臓血管、整形外科、および一般外科医の増大数は、液体製剤の需要に大きく貢献しています。 加えて、液体のfibrinの接着剤は外科合併症および操作の時間を減らす間有効な出血制御を提供します。 病院は、液体ベースのフィブリンシーラントを最小限の侵襲手術手順と高度なアプリケーターシステムとの互換性のためにますます採用しています。 外科的介入を必要とする慢性疾患の増大率は、さらなる市場成長を強化しました。 さらに、バイオロジカルシーラント技術の進歩とヘルスケアの普及が、開発および新興医療システムにおける幅広い採用をサポートしています。 市販の承認された製品や損失管理に関する意識の高まりの強い可用性は、予測期間中にセグメント優位性を維持し続けています。
パッチセグメントは、2026年から2033年までの20.8%の最速のCAGRを目撃し、複雑な手術や創傷管理アプリケーションの採用の増加によって推進されています。 フィブリンパッチは、局所的にヘリモスタティックアクションを提供し、手術手順中に利便性を高め、準備時間を削減します。 ヘルスケアの専門家は、シールと組織のサポート機能を単一の製品フォーマットで結合しているため、パッチをますますます好みます。 最小限の侵襲的および外傷関連の外科のための成長した要求はfibrinの密封剤のパッチの利用を加速しました。 また、バイオエンジニアリング吸収性パッチの技術的進歩は、外科的結果と患者の回復率を改善しています。 火傷、外傷、術後の出血合併症の発生率は、セグメントの拡大に貢献しています。 感染予防と入院期間の短縮に重点を置いています。また、世界中のフィブリンパッチ製品に対する強い将来の要求に対応することが期待されています。
- 用途別
応用に基づいて、ヒトフィブリングルー市場は心臓手術、肺手術に分割され、出血、血管外科、整形外科、肝臓および脾臓、神経外科、プラスチック手術、全身手術、創傷管理、その他に分けられます。 心臓手術セグメントは、2025年に29.7%の最大の市場収益シェアを保持し、心臓血管手術の数の増加と手術中に効果的な止血剤のための重要な必要性によって駆動しました。 人間のfibrinの接着剤は血の損失を減らすために心臓外科で広く利用され、ティッシュの付着を改善し、postoperative合併症を最小にします。 手術期間を短くし、患者の回復結果を高めるのに役立つので、外科医は心血管の手順でフィブリンシーラントを好む。 冠動脈疾患、心臓弁障害、および先天性心欠損の増大可能性は、セグメントの需要を大幅に増加させました。 また、先進の心臓ケアセンターにおける高齢化人口と高齢化のヘルスケア投資は、引き続き市場成長をサポートします。 生態学の密封剤および改善された外科技術の技術的な進歩はプロダクト採用を増強します。 血液の保全戦略に関する意識を高め、予測期間中にセグメントの優位性を維持することが期待されます。
創傷管理部門は、2026年から2033年までの22.1%の最速のCAGRを目撃し、世界的な慢性創傷、火傷、および外傷の発生率を増加させることで主導することが期待されます。 人間のfibrinの接着剤はティッシュの治癒を加速し、有効な出血制御を提供する機能のために傷の心配でますますます使用されます。 ヘルスケアプロバイダは、感染リスクを軽減し、複雑な怪我の治癒結果を改善するために、フィブリンベースの創傷管理ソリューションを採用しています。 成長する糖尿病の人口と圧力潰瘍および外科創傷の増殖は、セグメントの拡大を著しく支持しています。 また、再生医療および生体創傷ケア製品の開発は、フィブリンシーラントアプリケーションにおけるイノベーションを推進しています。 病院および専門医は高度の傷の心配の議定書にfibrinベースの療法をますます統合しています。 最小限の侵襲的な傷の閉鎖技術と改善された忍耐強い結果に関する意識を高めることは、将来の市場成長をさらに加速することが期待されます。
- 流通チャネル
流通チャネルに基づいて、ヒトフィブリングルー市場は直接入札と小売販売に分けられます。 2025年の最大の市場収益シェアで占める直接入札セグメントは、病院や大型医療機関によるフィブリン接着剤製品の調達量が高まっています。 直接入札調達により、医療プロバイダは、手術手順の継続的な供給を確保しながら、競争力のある価格で製品を保護することができます。 病院や政府のヘルスケア組織は、調達プロセスを合理化し、在庫管理の効率性を向上させるため、直接入札契約を優先しています。 外科的介入の増加や、病院のインフラの拡大は、セグメントの成長に大きく貢献しています。 また、メーカーとの一括購入契約は、運用コストを削減し、緊急時のケア設定で一貫した製品可用性を確保するのに役立ちます。 公衆衛生システムの高度の外科密封剤の高められた採用は更に直接入札チャネルによって強い要求を支えます。 外科医療施設における医療費および政府の投資は、予測期間中にセグメントの優位を維持することが期待されます。
小売販売部門は、2026年から2033年までの18.9%の最速のCAGRを目撃し、民間のヘルスケアプロバイダーや専門薬局を通じてフィブリン接着剤製品のアクセシビリティを高めています。 小売流通チャネルは、外来手術センターおよび専門クリニックの拡大によるトラクションを獲得しています。 医師や小規模な医療施設は、より柔軟な購入と即時製品の可用性のための小売調達に依存しています。 先進的な傷のケアと最小限の侵襲的な手術に対する意識の高まりは、小売チャネルを通じて高い需要に寄与しています。 また、医薬品販売代理店や電子商取引医療プラットフォームの拡充は、世界規模で市場アクセシビリティの向上を図っています。 民間医療投資を増加させ、専門医センターの普及が今後数年で小売部門の成長をさらに強化することが期待されます。
- エンドユーザーによる
エンドユーザーに基づいて、ヒトフィブリングルー市場は、病院、断熱ケアセンター、専門クリニック、その他に分けられます。 病院の区分は2025年に64.2%の最大の市場収益のシェアを支配しました、世界の病院の設定で行われる外科処置の高い容積によって運転しました。 病院は高度の外科インフラ、巧みなヘルスケアの専門家および緊急の心配設備の可用性による人間のfibrinの接着剤の第一次エンド ユーザーです。 心血管疾患、整形外科的介入を必要とする外傷症の発生率が大幅に病院内の需要を増加させました。 また、病院はますます高度に外科効率を改善し、血の損失を最小にし、postoperative回復結果を高めるためにfibrinの密封剤を採用します。 ヘルスケアインフラにおける政府投資や、多様病院の拡大は、さらなるセグメントの成長をサポートします。 手術の手順の技術的進歩と最小限の侵襲的な操作のための忍耐強い好みの上昇は市場需要を強化し続けます。 また、開発環境における外科的治療に対する償還支援の拡大可能性は、予報期間中に病院セグメント優位性を維持することが期待されます。
2026年から2033年までの21.3%の最も速いCAGRを目撃するために、アンブレータケアセンターのセグメントは、外来の手術手順と費用対効果の高い医療デリバリーモデルへの増加シフトによって駆動されます。 Ambulatoryケアセンターは、より短い回復時間で最小限の侵襲手術をサポートする能力のために、fibrin接着剤製品を採用しています。 患者は、緩和された入院コストと排出プロセスの高速化のために、より高度に血管の外科的設定を好む。 同日の手術手順の増大数と外来手術技術の進歩は、セグメントの成長に著しく貢献しています。 また、アンブレーションケアサービスの推進に有利な医療政策は、これらの施設で高度な手術用シーラントの採用を加速しています。 専門外来センターへの投資をライジングし、便利な外科的ケアオプションに関する患者の意識を高めることは、将来の市場拡大を支援するためにさらに期待されています。
どの地域がヒトフィブリングルー市場の最大の株式を保持していますか
- 北アメリカは2025年に42.4%の最大の収益分配と人間のフィブリンの接着剤の市場を支配しました、高度のヘルスケアのインフラ、外科用シーラントの高い採用および一流のバイオテクノロジーおよび製薬企業の強い存在によって特色にします
- 領域は、外科的容積を増加させ、最小侵襲的な手順の優先順位を高め、心血管、整形外科、神経学的、再建手術における人間のフィブリンの接着剤の活用を成長させることの利点
- また、ヘモスタットエージェント、有利な償還枠組み、およびヘルスケアイノベーションにおける強力な投資における継続的な技術進歩は、地域全体の市場拡大に著しく貢献しています。
U.S. Human Fibrin Glue Market インサイト
米国の人間のフィブリンの接着剤の市場は2025年に北アメリカの最大の収入のシェアを、複数の外科専門を渡る高度の外科密封剤の増加された使用によって燃料を供給しました。 外科的介入を必要とする慢性疾患の増大可能性, 効果的な止血および組織のシーリングソリューションの上昇需要と相まって, 国の市場成長を運転しています。. さらに、持続的な技術の進歩、最小限の侵襲的手術の採用の増加、およびバイオテクノロジーおよび製薬メーカーの強力な存在は、米国におけるヒトフィブリングルー市場の拡大をサポートし続けています。
ヨーロッパの人間のフィブリンの接着剤の市場洞察
欧州の人間のfibrinの接着剤の市場は、主に高度の創傷の閉鎖および外科処置のhemostaticプロダクトのための上昇の要求によって運転される予想期間中の実質的なCAGRで拡大することを写し出されます。 ヘルスケアの普及、高齢化の人口増加、および外科技術の進歩は、病院および専門外科中心を渡る人間のfibrinの接着剤の採用を支持しています。 また、厳しい患者の安全基準や、手術後の合併症の軽減に重点を置き、欧州のヘルスケア分野における市場成長を促進しています。
U.K. Human Fibrin Glue マーケット インサイト
U.K.の人間のフィブリンの接着剤の市場は予測期間の間に注目すべきCAGRで育ち、有効なティッシュのシーリングおよびhemostatic解決のための高められた外科プロシージャそして上昇の要求によって運転されます。 国の先進医療インフラと最小限の侵襲的な外科技術の採用が大幅に市場拡大に貢献しています。 さらに、より速い傷の治癒および減らされた外科合併症に対する意識の増加は臨床練習の高度のfibrinの密封剤プロダクトを採用するヘルスケア プロバイダーを奨励しています。
ドイツ ヒューマン フィブリン グルー市場 洞察
ドイツのヒトフィブリンの接着剤市場は、予測期間中にかなりのCAGRで拡大することが期待されます, 強力な医療インフラによって燃料を供給, 技術革新, 高度な手術製品の採用の増加. ドイツは、精密医療と高品質の外科ケアに重点を置き、心血管、整形外科および再建手術における人間のフィブリン接着剤の使用を推進しています。 さらに、国の高齢化の人口増加と複雑な外科手術の数の増加は、市場成長に積極的に影響を与えています。
Asia-Pacific Human Fibrin Glue Market のインサイト
アジア・パシフィック・ヒューマン・フィブリン・グルー市場は、医療インフラの拡大、ヘルスケアの普及、医療ツーリズムの拡大、先進的な外科創傷管理製品に対する意識向上のために、予測期間におけるヒト・フィブリン・グルー市場において最も急速に成長する地域であることが期待されています。 地域は、病院ネットワークの急速な成長を目撃しています。, 現代の手術手順へのアクセス性を高めます, ヘルスケアの近代化の取り組みに投資を上昇. また、先進的な止血ソリューションや支援政府の医療プログラムに対する忍耐強い関心が高まっています。新興国における市場拡大を加速しています。
ジャパン・ヒューマン・フィブリン・グルー市場・インサイト
先進医療システム、高齢化人口の増加、外科的イノベーションへの強い注力により、日本のヒト繊維接着剤市場が勢いを増しています。 最小限の侵襲的手術手順の採用と効率的な創傷管理ソリューションの需要の増加は、市場成長をサポートしています。 さらに、日本の外科的結果を改善し、回復時間を削減することに重点を置いているのは、医療機関を奨励し、人脈の接着剤製品を定期的な外科的用途に組み込むことです。
中国の人間の Fibrin の接着剤の市場洞察
2025年にアジア・パシフィックで最大の市場収益シェアを占める中国人繊維接着剤市場は、急速な医療インフラ開発、ヘルスケアの支出の増加、および外科手術の手順量の増加に起因しています。 病院の容量を拡大し、現代の医療技術へのアクセスを改善するため、先進の外科用シーラントの需要が高まっています。 また、医療の近代化、国内の医薬品製造能力の高まり、先進的な創傷管理製品に対する意識の高まりは、中国における市場成長を推進する重要な要因です。
ヒトフィブリングルー市場シェア
人間の Fibrin の接着剤の企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- バクスターインターナショナル株式会社. (米国)
- ジョンソン&ジョンソンサービス株式会社(アメリカ)
- CSL限定オーストラリア
- グリフール、S.A.(スペイン)
- 武田薬品工業株式会社(日本)
- Becton、Dickinson、Company(米国)
- Pfizer Inc.(米国)
- サンオフィS.A.(フランス)
- 株式会社エスティコン(米国)
- クリヨライフ株式会社(米国)
- 株式会社ティシューテッド(イギリス)
- 統合ライフサイエンスホールディングス株式会社(米国)
- Braun Melsungen AG(ドイツ)
- Hemarus Therapeutics Limited(インド)
- Vivostat A/S (デンマーク)
- 上海 RAAS の血プロダクト Co.、株式会社(中国)
- CSL Behring(アメリカ)
- Octapharma AG (スイス)
- Omrix Biopharmaceuticals Ltd.(イスラエル)
- 先端医療ソリューショングループ plc(英国)
グローバル・ヒューマン・フィブリン・グルー市場の最新動向とは
- 2021年6月、バクスターインターナショナルは、心臓血管、一般および小児外科手術を横断するTISSEELのフィブリンシーラントの臨床利用を拡大し、外科的ヘmostasisおよび組織のシーリング用途のための人間のフィブリンの接着剤製品の成長の採用を強化する強調した。 開発は、最小侵襲的および複雑な外科的処置における高度な生態学的シーラントの需要の増加を反映した
- 2022年4月、Grifolsは米国FDAの承認を受け取りました。VistaSEALのフィブリンシーラントの拡大表示は、軽度から中程度の出血を伴う手術手順の最も簡単なアドジャンクとして使用されます。 承認は全体的な人間のfibrinの接着剤の市場で会社の位置を強化し、外科ケアのfibrinの密封剤の臨床適用性を広げました
- 2023年9月、バクスターインターナショナルは、手術出血管理のためのTISSEELとVISTASEAL製品を比較し、更新された臨床教育イニシアティブを通じて、フィブリンシーラント技術の継続的な進歩を強調した。 イニシアチブは成長する企業を強調しました 効果、適用の容易さおよびfibrinベースの外科密封剤の忍耐強い安全を改善することに焦点を合わせました
- 2024年12月、Grifolsは、米国FDAのVISTASEALの規制当局の承認と臨床レビュー文書を更新し、拡張された使用をサポートし、分散された患者のための外科的相続の製品の有効性を再強化しました。 開発は、世界的なヒトフィブリン接着剤市場における継続的な革新と規制の進歩を反映しています。
- 2025年9月、バクスターインターナショナルは、米国FDAの承認を受領し、ARTISSのフィブリンシーラントの標識を拡大し、皮膚移植の付着および組織の折り返しの手順の高度使用ガイダンスを含みます。 承認はまた準備の指示およびウイルスの安全データの改善を、再建および焼跡の外科のための人間のfibrinの接着剤プロダクトの継続的な進歩を強調する組み込みました
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界のヒトフィブリン接着剤(HFG)市場の概要
1.4 制限
1.5 対象市場
2 市場セグメンテーション
2.1 対象市場
2.2 地理的範囲
研究期間2.3年
2.4 通貨と価格
2.5 DBMR TRIPODデータ検証モデル
2.6 多変量モデリング
2.7 パッケージフォームライフライン曲線
2.8 主要なオピニオンリーダーとの一次インタビュー
2.9 DBMR市場ポジショングリッド
2.1 市場アプリケーションカバレッジグリッド
2.11 ベンダーシェア分析
2.12 二次資料
2.13 仮定
3 概要
4つのプレミアムインサイト
5 業界の洞察
6 規制分析
6.1.1 米国における規制
6.1.2 欧州における規制
6.1.3 オーストラリアにおける規制
6.1.4 カナダにおける規制
6.1.5 中国における規制
7 市場概要
7.1 ドライバー
7.1.1 技術進歩の増加
7.1.2 外科手術の増加
7.1.3 ヒトフィブリン接着剤の利点
7.1.4 高齢者人口の増加
7.1.5 従来の方法の限界を超えるフィブリンシーラントの優位性
7.2 拘束
7.2.1 厳格な規則と規制
7.2.2 製品の高コスト
7.2.3 ウイルス感染のリスク
7.3 機会
7.3.1 慢性疾患の有病率の増加
7.3.2 低侵襲手術の増加
7.3.3 整形手術の増加
7.4 課題
7.4.1 ヒトフィブリン接着剤の使用に関連する合併症
7.4.2 熟練した専門家の不足
7.4.3 COVID-19による外科手術の減少
8 COVID-19が世界のヒトフィブリン接着剤(HFG)市場に与える影響
8.1 価格への影響
8.2 サプライチェーンへの影響
8.3 需要に対する影響
8.4 結論
9 世界のヒトフィブリン接着剤(HFG)市場(パッケージ形態別)
9.1 概要
9.2 液体
9.2.1 1-2 ML
9.2.2 7-10 ML
9.2.3 3-4 ML
9.2.4 5-6 ML
9.3 パッチ
9.4 その他
10 エンドユーザー別世界のヒトフィブリン接着剤(HFG)市場
10.1 概要
10.2 病院
10.3 専門クリニック
10.4 外来診療センター
10.5 その他
11 世界のヒトフィブリン接着剤(HFG)市場、流通チャネル別
11.1 概要
11.2 直接入札
11.3 小売販売
12 世界のヒトフィブリン接着剤(HFG)市場、用途別
12.1 概要
12.2 創傷管理
12.3 火傷による出血
12.4 整形手術
12.5 一般外科
12.6 血管手術
12.7 肝臓と脾臓の裂傷
12.8 心臓手術
12.9 肺外科手術
12.1 整形外科手術
12.11 脳神経外科
12.12 その他
13 世界のヒトフィブリン接着剤(HFG)市場(地域別)
13.1 概要
13.2 北米
13.2.1 米国
13.2.2 カナダ
13.2.3 メキシコ
13.3 ヨーロッパ
13.3.1 ドイツ
13.3.2 英国
13.3.3 フランス
13.3.4 イタリア
13.3.5 スペイン
13.3.6 スイス
13.3.7 ロシア
13.3.8 オランダ
13.3.9 トルコ
13.3.10 ベルギー
13.3.11 その他のヨーロッパ
13.4 アジア太平洋
13.4.1 中国
13.4.2 インド
13.4.3 日本
13.4.4 韓国
13.4.5 オーストラリア
13.4.6 タイ
13.4.7 マレーシア
13.4.8 シンガポール
13.4.9 インドネシア
13.4.10 その他のアジア太平洋地域
13.5 南アメリカ
13.5.1 ブラジル
13.5.2 アルゼンチン
13.5.3 南米のその他の地域
13.6 中東・アフリカ
13.6.1 サウジアラビア
13.6.2 南アフリカ
13.6.3 アラブ首長国連邦
13.6.4 イスラエル
13.6.5 エジプト
13.6.6 その他の中東およびアフリカ
14 世界のヒトフィブリン接着剤(HFG)市場:企業の状況
14.1 企業シェア分析: 世界
14.2 企業シェア分析: 北米
14.3 企業シェア分析: ヨーロッパ
14.4 企業シェア分析: アジア太平洋地域
15 SWOT分析
16 会社概要
16.1 CSL限定
16.1.1 会社概要
16.1.2 収益分析
16.1.3 企業株式分析
16.1.4 製品ポートフォリオ
16.1.5 最近の開発
16.2 ジョンソン・エンド・ジョンソン・サービス社
16.2.1 会社のスナップショット
16.2.2 収益分析
16.2.3 企業株式分析
16.2.4 製品ポートフォリオ
16.2.5 最近の開発
16.3 バクスター
16.3.1 会社のスナップショット
16.3.2 収益分析
16.3.3 企業株式分析
16.3.4 製品ポートフォリオ
16.3.5 最近の動向
16.4 華蘭生物工学、ING
16.4.1 会社のスナップショット
16.4.2 企業株式分析
16.4.3 製品ポートフォリオ
16.4.4 最近の開発
16.5 上海 ラース
16.5.1 会社のスナップショット
16.5.2 企業株式分析
16.5.3 製品ポートフォリオ
16.5.4 最近の開発
16.6 コルサヘルス
16.6.1 会社のスナップショット
16.6.2 製品ポートフォリオ
16.6.3 最近の開発
16.7 マーキーバイオサージカル
16.7.1 会社のスナップショット
16.7.2 製品ポートフォリオ
16.7.3 最近の開発
17 アンケート
18 関連レポート
表のリスト
表1 世界のヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表2 世界の液体ヒトフィブリン接着剤(HFG)市場、地域別、2020年~2029年(百万米ドル)
表3 ヒトフィブリン接着剤(HFG)の世界市場、パッケージ形態別、2020年~2029年(百万米ドル)
表4 ヒトフィブリン接着剤(HFG)の世界パッチ市場、地域別、2020年~2029年(百万米ドル)
表5 ヒトフィブリン接着剤(HFG)市場における世界のその他の企業、地域別、2020年~2029年(百万米ドル)
表6 世界のヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表7 ヒトフィブリン接着剤(HFG)市場における世界の病院、エンドユーザー別、2020年~2029年(百万米ドル)
表8 ヒトフィブリン接着剤(HFG)市場における世界の専門クリニック、エンドユーザー別、2020年~2029年(百万米ドル)
表9 ヒトフィブリン接着剤(HFG)市場における世界の外来ケアセンター、エンドユーザー別、2020年~2029年(百万米ドル)
表10 ヒトフィブリン接着剤(HFG)市場における世界のその他、エンドユーザー別、2020年~2029年(百万米ドル)
表11 世界のヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表12 ヒトフィブリン接着剤(HFG)市場における世界直接入札、地域別、2020年~2029年(百万米ドル)
表13 ヒトフィブリン接着剤(HFG)市場における世界小売売上高、地域別、2020年~2029年(百万米ドル)
表14 世界のヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表15 ヒトフィブリン接着剤(HFG)による世界の創傷管理市場、地域別、2020年~2029年(百万米ドル)
表16 世界の火傷出血用フィブリン接着剤(HFG)市場、地域別、2020年~2029年(百万米ドル)
表17 世界のヒトフィブリン接着剤(HFG)市場における形成外科手術、地域別、2020年~2029年(百万米ドル)
表18 世界の一般外科用ヒトフィブリン接着剤(HFG)市場、地域別、2020年~2029年(百万米ドル)
表19 ヒトフィブリン接着剤(HFG)の世界血管手術市場、地域別、2020年~2029年(百万米ドル)
表20 ヒトフィブリン接着剤(HFG)市場における肝臓および脾臓の裂傷の世界市場、地域別、2020年~2029年(百万米ドル)
表21 世界の心臓手術用ヒトフィブリン接着剤(HFG)市場、地域別、2020年~2029年(百万米ドル)
表22 世界の肺外科用ヒトフィブリン接着剤(HFG)市場、地域別、2020年~2029年(百万米ドル)
表23 ヒトフィブリン接着剤(HFG)市場における世界の整形外科手術、地域別、2020年~2029年(百万米ドル)
表24 ヒトフィブリン接着剤(HFG)の世界脳神経外科市場、地域別、2020年~2029年(百万米ドル)
表25 ヒトフィブリン接着剤(HFG)市場における世界のその他の企業、地域別、2020年~2029年(百万米ドル)
表26 世界のヒトフィブリン接着剤(HFG)市場、地域別、2020年~2029年(百万米ドル)
表27 北米のヒトフィブリン接着剤(HFG)市場、国別、2020年~2029年(百万米ドル)
表28 北米のヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表29 北米の液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表30 北米のヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表31 北米のヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表32 北米のヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表33 米国ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表34 米国の液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表35 米国ヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表36 米国ヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表37 米国ヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表38 カナダのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表39 カナダの液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表40 カナダのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表41 カナダのヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表42 カナダのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表43 メキシコのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表44 メキシコの液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表45 メキシコのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表46 メキシコのヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表47 メキシコのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表48 ヨーロッパのヒトフィブリン接着剤(HFG)市場、国別、2020年~2029年(百万米ドル)
表49 ヨーロッパのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表50 ヨーロッパの液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表51 欧州のヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表52 欧州のヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表53 欧州のヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表54 ドイツのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表55 ドイツの液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表56 ドイツにおけるヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表57 ドイツのヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表58 ドイツのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表59 英国のヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表60 英国の液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表61 英国ヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表62 英国のヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表63 英国のヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表64 フランスのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表65 フランスの液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表66 フランスのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表67 フランスのヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表68 フランスのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表69 イタリアのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表 70 イタリアの液体ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表71 イタリアのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表 72 イタリアのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表73 イタリアのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表74 スペインのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表 75 スペインの液体ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表76 スペインのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表 77 スペインのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表78 スペインのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表 79 スイスのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表80 スイスの液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表81 スイスのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表82 スイスのヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表83 スイスのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表84 ロシアのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表85 ロシアの液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表86 ロシアのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表87 ロシアのヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表88 ロシアのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表89 オランダのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表90 オランダの液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表91 オランダのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表92 オランダのヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表93 オランダのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表94 トルコのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表95 トルコのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表96 トルコのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表97 トルコのヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表98 トルコのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表99 ベルギーのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表 100 ベルギーの液体ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表101 ベルギーのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表 102 ベルギーのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表103 ベルギーのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表 104 ヨーロッパのその他の地域におけるヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表105 アジア太平洋地域のヒトフィブリン接着剤(HFG)市場、国別、2020年~2029年(百万米ドル)
表106 アジア太平洋地域のヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表107 アジア太平洋地域のヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表108 アジア太平洋地域のヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表 109 アジア太平洋地域のヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020-2029年(百万米ドル)
表110 アジア太平洋地域のヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表111 中国ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表112 中国の液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表113 中国ヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表114 中国ヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表115 中国ヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表116 インドのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表 117 インドの液体ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表118 インドにおけるヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表 119 インドのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表 120 インドのヒトフィブリン接着剤 (HFG) 市場、流通チャネル別、2020-2029 年 (百万米ドル)
表121 日本ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表122 日本におけるヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表123 日本ヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表124 日本ヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表125 日本ヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表126 韓国のヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表127 韓国の液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表128 韓国のヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表129 韓国のヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020年~2029年(百万米ドル)
表130 韓国のヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表131 オーストラリアのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表 132 オーストラリアの液体ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表133 オーストラリアのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表 134 オーストラリアのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表135 オーストラリアのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表136 タイのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表137 タイの液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表138 タイのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表 139 タイのヒトフィブリン接着剤(HFG)市場、エンドユーザー別、2020-2029年(百万米ドル)
表140 タイのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表141 マレーシアのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表 142 マレーシアの液体ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表143 マレーシアのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表 144 マレーシアのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表145 マレーシアのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表146 シンガポールのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表147 シンガポールの液体ヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表148 シンガポールのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表 149 シンガポールのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表150 シンガポールのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表151 インドネシアのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表 152 インドネシアの液体ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表153 インドネシアのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表 154 インドネシアのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表155 インドネシアのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表 156 ベルギーのヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表 157 南米のヒトフィブリン接着剤(HFG)市場、国別、2020-2029年(百万米ドル)
表 158 南米のヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020-2029年(百万米ドル)
表 159 南米の液体ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表 160 南米のヒトフィブリン接着剤(HFG)市場、用途別、2020-2029年(百万米ドル)
表 161 南米のヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表 162 南米のヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表163 ブラジルのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表 164 ブラジルの液体ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表 165 ブラジルのヒトフィブリン接着剤 (HFG) 市場、用途別、2020-2029 年 (百万米ドル)
表 166 ブラジルのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表167 ブラジルのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表 168 アルゼンチンのヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表 169 アルゼンチンの液体ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表 170 アルゼンチンのヒトフィブリン接着剤 (HFG) 市場、用途別、2020-2029 年 (百万米ドル)
表 171 南アフリカのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表 172 南アフリカのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020-2029年(百万米ドル)
表 173 南米のその他の地域におけるヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表 174 中東およびアフリカのヒトフィブリン接着剤 (HFG) 市場、国別、2020-2029 年 (百万米ドル)
表 175 中東およびアフリカのヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020 年 - 2029 年 (百万米ドル)
表 176 中東およびアフリカの液体ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020 年 - 2029 年 (百万米ドル)
表 177 中東およびアフリカのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表 178 中東およびアフリカのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表 179 中東およびアフリカのヒトフィブリン接着剤 (HFG) 市場、流通チャネル別、2020-2029 年 (百万米ドル)
表 180 サウジアラビアのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表 181 サウジアラビアのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表 182 サウジアラビアのヒトフィブリン接着剤(HFG)市場、用途別、2020年~2029年(百万米ドル)
表 183 サウジアラビアのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表 184 サウジアラビアのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表 185 南アフリカのヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表 186 南アフリカの液体ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表 187 南アフリカのヒトフィブリン接着剤(HFG)市場、用途別、2020-2029年(百万米ドル)
表 188 南アフリカのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表 189 南アフリカのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020-2029年(百万米ドル)
表 190 UAE ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表 191 UAE 液体ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表 192 UAE ヒトフィブリン接着剤 (HFG) 市場、用途別、2020-2029 年 (百万米ドル)
表 193 UAE ヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表 194 UAE ヒトフィブリン接着剤 (HFG) 市場、流通チャネル別、2020-2029 年 (百万米ドル)
表 195 イスラエルのヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表 196 イスラエルの液体ヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表 197 イスラエルのヒトフィブリン接着剤 (HFG) 市場、用途別、2020-2029 年 (百万米ドル)
表 198 イスラエルのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表 199 イスラエルのヒトフィブリン接着剤 (HFG) 市場、流通チャネル別、2020-2029 年 (百万米ドル)
表 200 エジプトのヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
表 201 エジプトのヒトフィブリン接着剤(HFG)市場、パッケージ形態別、2020年~2029年(百万米ドル)
表 202 エジプトのヒトフィブリン接着剤(HFG)市場、用途別、2020-2029年(百万米ドル)
表 203 エジプトのヒトフィブリン接着剤 (HFG) 市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表204 エジプトのヒトフィブリン接着剤(HFG)市場、流通チャネル別、2020年~2029年(百万米ドル)
表 205 中東およびアフリカのその他の地域におけるヒトフィブリン接着剤 (HFG) 市場、パッケージ形態別、2020-2029 年 (百万米ドル)
図表一覧
図 1 世界のヒトフィブリン接着剤 (HFG) 市場: セグメンテーション
図2 世界のヒトフィブリン接着剤(HFG)市場:データの三角測量
図3 世界のヒトフィブリン接着剤(HFG)市場:DROC分析
図4 世界のヒトフィブリン接着剤(HFG)市場:世界市場と地域市場の比較分析
図5 世界のヒトフィブリン接着剤(HFG)市場:企業調査分析
図6 世界のヒトフィブリン接着剤(HFG)市場:インタビュー人口統計
図 7 世界のヒトフィブリン接着剤 (HFG) 市場: DBMR 市場ポジション グリッド
図8 世界のヒトフィブリン接着剤(HFG)市場:市場アプリケーションカバレッジグリッド
図9 世界のヒトフィブリン接着剤(HFG)市場:ベンダーシェア分析
図 10 世界のヒトフィブリン接着剤 (HFG) 市場: セグメンテーション
図11 ヒトフィブリン接着剤の需要増加は、2022年から2029年の予測期間に世界のヒトフィブリン接着剤(HFG)市場を牽引すると予想されます。
図12 2022年と2029年には、液体が世界のヒトフィブリン接着剤(HFG)市場で最大のシェアを占めると予想されている
図13 世界のヒトフィブリン接着剤(HFG)市場の推進要因、制約要因、機会、課題
図14 世界のヒトフィブリン接着剤(HFG)市場:パッケージ形態別、2021年
図15 世界のヒトフィブリン接着剤(HFG)市場:パッケージ形態別、2022年~2029年(百万米ドル)
図16 世界のヒトフィブリン接着剤(HFG)市場:パッケージ形態別、CAGR(2022-2029年)
図17 世界のヒトフィブリン接着剤(HFG)市場:パッケージ形態別、ライフライン曲線
図18 世界のヒトフィブリン接着剤(HFG)市場:エンドユーザー別、2021年
図19 世界のヒトフィブリン接着剤(HFG)市場:エンドユーザー別、2022年~2029年(百万米ドル)
図20 世界のヒトフィブリン接着剤(HFG)市場:エンドユーザー別、CAGR(2022-2029年)
図21 世界のヒトフィブリン接着剤(HFG)市場:エンドユーザー別、ライフライン曲線
図22 世界のヒトフィブリン接着剤(HFG)市場:流通チャネル別、2021年
図23 世界のヒトフィブリン接着剤(HFG)市場:流通チャネル別、2022年~2029年(百万米ドル)
図24 世界のヒトフィブリン接着剤(HFG)市場:流通チャネル別、CAGR(2022-2029年)
図25 世界のヒトフィブリン接着剤(HFG)市場:流通チャネル別、ライフライン曲線
図26 世界のヒトフィブリン接着剤(HFG)市場:用途別、2021年
図27 世界のヒトフィブリン接着剤(HFG)市場:用途別、2022年~2029年(百万米ドル)
図28 世界のヒトフィブリン接着剤(HFG)市場:用途別、CAGR(2022-2029年)
図29 世界のヒトフィブリン接着剤(HFG)市場:用途別、ライフライン曲線
図30 世界のヒトフィブリン接着剤(HFG)市場:スナップショット(2021年)
図31 世界のヒトフィブリン接着剤(HFG)市場:地域別(2021年)
図32 世界のヒトフィブリン接着剤(HFG)市場:地域別(2022年および2029年)
図33 世界のヒトフィブリン接着剤(HFG)市場:地域別(2022年および2029年)
図34 世界のヒトフィブリン接着剤(HFG)市場:パッケージ形態別(2022-2029年)
図35 北米のヒトファービン接着剤(HFG)市場:スナップショット(2021年)
図36 北米のヒトファービン接着剤(HFG)市場:国別(2021年)
図37 北米のヒトファービン接着剤(HFG)市場:国別(2022年および2029年)
図38 北米のヒトファービン接着剤(HFG)市場:国別(2021年および2029年)
図39 北米のヒトファービン接着剤(HFG)市場:パッケージ形態別(2022-2029年)
図40 ヨーロッパのヒトフィブリン接着剤(HFG)市場:スナップショット(2021年)
図41 ヨーロッパのヒトフィブリン接着剤(HFG)市場:国別(2021年)
図42 ヨーロッパのヒトフィブリン接着剤(HFG)市場:国別(2022年および2029年)
図43 ヨーロッパのヒトフィブリン接着剤(HFG)市場:国別(2021年および2029年)
図44 ヨーロッパのヒトフィブリン接着剤(HFG)市場:パッケージ形態別(2022-2029年)
図45 アジア太平洋地域のヒトフィブリン接着剤(HFG)市場:スナップショット(2021年)
図46 アジア太平洋地域のヒトフィブリン接着剤(HFG)市場:国別(2021年)
図47 アジア太平洋地域のヒトフィブリン接着剤(HFG)市場:国別(2022年および2029年)
図48 アジア太平洋地域のヒトフィブリン接着剤(HFG)市場:国別(2021年および2029年)
図49 アジア太平洋地域のヒトフィブリン接着剤(HFG)市場:パッケージ形態別(2022-2029年)
図50 南米のヒトフィブリン接着剤(HFG)市場:スナップショット(2021年)
図51 南米のヒトフィブリン接着剤(HFG)市場:国別(2021年)
図52 南米のヒトフィブリン接着剤(HFG)市場:国別(2022~2029年)
図53 南米のヒトフィブリン接着剤(HFG)市場:国別(2021~2029年)
図54 南米のヒトフィブリン接着剤(HFG)市場:パッケージ形態別(2022-2029年)
図55 中東およびアフリカのヒトフィブリン接着剤(HFG)市場:スナップショット(2021年)
図56 中東およびアフリカのヒトフィブリン接着剤(HFG)市場:国別(2021年)
図57 中東およびアフリカのヒトフィブリン接着剤(HFG)市場:国別(2022年から2029年)
図58 中東およびアフリカのヒトフィブリン接着剤(HFG)市場:国別(2021~2029年)
図59 中東およびアフリカのヒトフィブリン接着剤(HFG)市場:パッケージ形態別(2022-2029年)
図60 世界のヒトフィブリン接着剤(HFG)市場:企業シェア2021(%)
図61 北米のヒトフィブリン接着剤(HFG)市場:企業シェア2021(%)
図62 ヨーロッパのヒトフィブリン接着剤(HFG)市場:企業シェア2021(%)
図63 アジア太平洋地域のヒトフィブリン接着剤(HFG)市場:企業シェア2021(%)

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











