


世界のレーザー加工市場、レーザーの種類別(ガスレーザー、固体レーザー、液体レーザーなど)、構成別(レーザー加工構成およびレーザー切断・彫刻構成)、収益別(レーザー収益およびシステム収益)、用途別(切断、穴あけ、溶接、マーキング・彫刻、マイクロ加工、高度加工など)、エンドユーザー産業別(マイクロエレクトロニクス、マイクロマシニング、航空宇宙・防衛、医療・生命科学、自動車、建築、工作機械など)、国別(米国、カナダ、メキシコ、ブラジル、アルゼンチン、その他の南米、ドイツ、イタリア、英国、フランス、スペイン、オランダ、ベルギー、スイス、トルコ、ロシア、その他のヨーロッパ、日本、中国、インド、韓国、オーストラリア、シンガポール、マレーシア、タイ、インドネシア、フィリピン、その他のアジア太平洋地域、サウジアラビア、UAE、南アフリカ、エジプト、イスラエル、その他の中東・アフリカ)業界動向と2028年までの予測
レーザー加工市場規模と成長率は何ですか
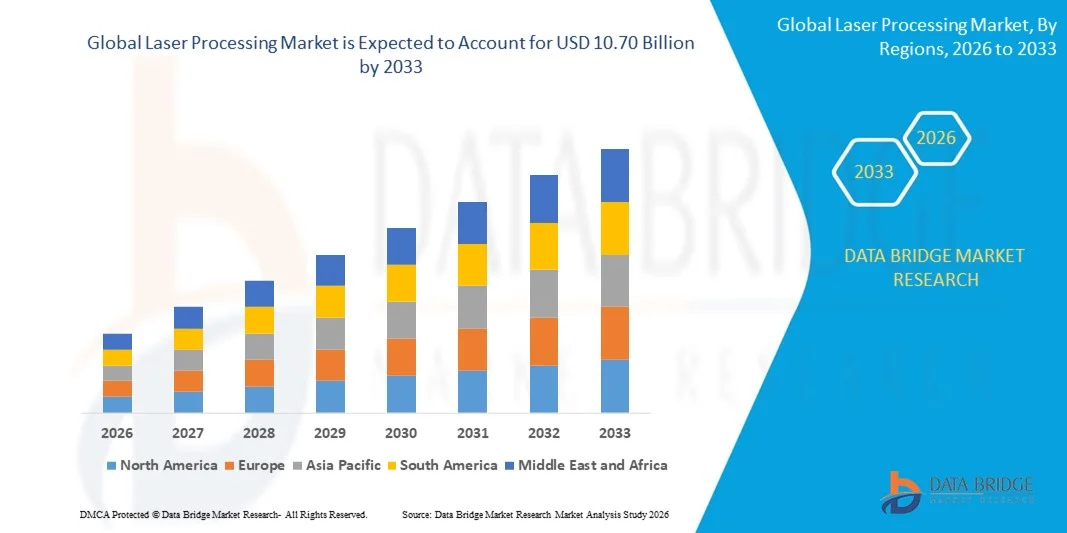
- データブリッジ市場調査分析による グローバルレーザー加工市場規模が評価されました2025年のUSD 5.78億そして到達する予定2033年までのUSD 10.70億, お問い合わせ7.99%のCAGR予報期間中
- 市場成長は、自動車、電子機器、航空宇宙、医療機器業界におけるレーザーベースの製造技術の高度化、高精度、速度、および材料加工の自動化の必要性によって駆動されることにより大幅に燃料を供給されます。
- さらに、小型化部品、優れた表面品質、およびエネルギー効率の高い製造プロセスの需要は、切断、溶接、マーキング、および彫刻用途に適したソリューションとしてレーザー処理を配置しています。 これらの結合因子は、先進レーザーシステムに対する産業的移行を加速し、産業の成長を著しく向上しています。
市場規模と予測
- グローバル市場価値 (2025):5億米ドル
- 期待される市場価値 (2033):米ドル 10.70 億
- 予測CAGR (2026–2033):7.99%
レーザー加工市場の主要なテイクアウトは何ですか
- 切断、訓練、溶接、印付けおよび表面処理のための集中されたレーザー ビームを利用するレーザー処理システムはさまざまな材料を渡る複雑な幾何学を処理する正確さ、柔軟性、最低材料の無駄および能力のために現代的な製造業の環境で重要になりました
- レーザー加工ソリューションのエスカレート要求は、主に急速な産業オートメーション、電気自動車および半導体製造の拡大、およびグローバル業界全体の高速、非接触、およびコスト効率の高い生産技術に重点を置いています
- アジア・パシフィックがレーザー加工市場を廃止 シェアで自動車製造業の強固な成長、エレクトロニクス生産の拡大、および主要な経済全体の急速な産業オートメーションによる2025年の49.7%
- 北米は、スマート製造技術の急速な採用と電気自動車や先進航空機システムの生産を増加させることにより、予測期間中にレーザー加工市場で最速成長地域であることが期待されます
- ガスレーザーセグメントは、2025年に65.5%の市場シェアで市場を支配し、産業切断、彫刻、およびマーキングアプリケーション、特に金属を処理するために使用されるCO2レーザー、プラスチック、ガラス、木材などの非金属材料。 大規模製造環境における安定した高出力、費用対効果の高い運用、適合性を発揮する能力は、自動車、包装、製造業界における強い需要に対応
レポートスコープとレーザー加工市場セグメント
|
アトリビュート |
レーザー加工キーマーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
|
レーザー加工市場の重要な傾向は何ですか
マイクロマシニングにおける超高速レーザーシステムの導入
- レーザー加工市場における重要な傾向は、超高速レーザーシステムの高度製造分野における非常に高精度かつ最小限の熱影響の必要性によって駆動され、マイクロマシニング用途の採用です。 電子機器、医療機器、半導体製造における材料加工精度向上
- 例えば、超短パルスレーザーシステムを開発し、電子機器や医療技術製造における微細加工や精密加工に広く利用されています。 このようなシステムは、最小限の熱影響ゾーンでクリーンな材料除去を可能にし、製品の品質を向上させ、後処理の要件を減らす
- エレクトロニクス業界は、マイクロビアを掘削し、精度と再現性が重要であるフレキシブルなプリント回路を構造化するための超高速レーザーを導入しています。 微細化・高密度の電子部品を支えるレーザー加工の役割を強化
- 医療機器メーカーは、バリフリーエッジと正確な幾何学を要求するステントや手術器具などの複雑なコンポーネントを製造するための超高速レーザー技術を統合しています。 この傾向は高められた信頼性および忍耐強い安全の高性能装置の生産を加速します
- 半導体業界は、ウェーハのダイシングや、非接触・高速処理能力を必要とする高度なパッケージングプロセス向けの超高速レーザーを採用しています。 これらのシステムは、歩留まり率を改善し、製造時の機械的ストレスを軽減します
- 市場は超速いレーザー システムが優秀な制御、柔軟性および効率を提供する精密運転された企業で安定した拡張を目撃しています。 世界的な産業環境における高精度・低ダメージ製造プロセスへの移行に向けた取り組みを強化
レーザー加工市場ダイナミクス
ドライバー
自動車・航空宇宙における精密製造の需要拡大
- 自動車および宇宙空間産業における精密製造の需要増加は、レーザー加工市場の主要なドライバーであり、メーカーは高精度と再現性を提供する高度なソリューションを求めています。 レーザーのシステムは材料の歪みおよび高められた構造の完全性の切断、溶接、彫版および表面処理を支えます
- たとえば、IPGフォトニクスは、自動車メーカーが使用する高出力ファイバレーザを供給し、ボディ構造や電気自動車のバッテリー部品を精密溶接します。 これらのシステムは、厳格な性能基準を満たす強力で軽量なアセンブリを確保しながら、生産効率を高めます
- 航空宇宙製造では、レーザー加工は、精密な寸法制御を必要とする軽量複合材料および高強度合金の切断および穴あけに広く利用されます。 この機能は航空機の生産の厳密な安全および性能の規則の承諾を保障します
- 電気自動車への移行は、信頼性の高いエネルギー貯蔵システムをサポートする精密なレーザー溶接とバッテリータブ処理の必要性を加速しています。 レーザー技術は一貫した結合の質を可能にし、大量生産の条件を支えます
- 軽量材料、構造精度、製造効率の持続的重点は、このドライバーを強化し続けています。 一貫した高品質の製造プロセスの要件は、高度な自動車および航空宇宙製造の重要な機能としてレーザー加工ソリューションを配置しています
拘束/チャレンジ
先進レーザー機器向け高資本投資
- レーザー加工市場は、高度なレーザーシステムに必要な高資本投資による課題に直面しています。これにより、洗練されたソース、モーションコントロールユニット、および冷却インフラストラクチャが含まれます。 これらの実質的な先行コストは、中小企業のメーカー間の採用を制限することができます
- たとえば、Coherentは、精密切断および溶接アプリケーションの重要な調達と統合コストを含む高性能な産業用レーザーシステムを提供します。 そのような高度な機器を必要とする金融コミットメントは、エンドユーザーのためのリターンオン投資タイムラインを拡張することができます
- レーザー処理システムの設置には、設備のアップグレード、安全エンクロージャ、および専門オペレータのトレーニングが必要です。これにより、総所有コストが増加します。 これらの追加の要件は、制約予算を持つ企業のための財務および運用障壁を作成します
- 高出力レーザー機器のメンテナンスと保守は、重要なコンポーネントの技術的専門知識と交換を要求し、継続的な運用支出に貢献します。 これは、メーカーのための長期的なコスト管理戦略に複雑性を追加します。
- 高い買収コスト、インフラ投資、メンテナンスコストの組み合わせは、市場浸透の拡大を続けています。 これらの財務制約は、運用収益性を維持しながら、コスト効率で技術の進歩をバランス良くするためにメーカーに挑戦します
レーザー加工市場はどのように区分されますか
市場は、レーザーの種類、構成、収益、アプリケーション、エンドユーザー業界に基づいてセグメント化されます。
- レーザータイプ別
レーザーのタイプに基づいて、レーザーの処理の市場はガス レーザー、固体レーザー、液体レーザーおよび他のに分けられます。 ガスレーザーセグメントは、産業切断、彫刻、およびマーキングアプリケーション、特に金属を処理するために使用されるCO2レーザー、プラスチック、ガラス、木材などの非金属材料の広範な採用によって駆動され、2025年に最大の収益シェアで市場を支配しました。 大規模製造環境における安定した高出力、費用対効果の高い運用、適合性を実現する能力は、自動車、包装、製造業界における強力な要求に対応しました。 ガスレーザーシステムとのインフラと長年にわたる産業に精通し、その優位性をさらに強化しました。
固体レーザーセグメントは、2026年から2033年までの最速成長率を目撃し、精密製造および高速生産ラインにおける繊維およびディスクレーザー技術の急速な拡大によって燃料を供給することを期待しています。 固体レーザーは、優れたビーム品質、高エネルギー効率、コンパクトな構造を提供し、従来のシステムと比較してメンテナンスの要件を削減し、高度な溶接、マイクロ処理、および電子機器製造に最適です。 高精度・低熱影響処理のスマートファクトリーのオートメーション化と、複数の業界におけるソリッドステートレーザーソリューションの採用を加速しています。
- 構成によって
構成に基づいて、レーザーの処理の市場はレーザーの処理構成およびレーザーの切断および彫版構成に分けられます。 レーザーの切断および彫版構成の区分はシートの金属の製作、消費財の製造業および表記の生産の広範な採用への2025の市場をowing分けました。 これらのシステムは、多様な材料を扱う上で高精度、反復性、柔軟性を提供し、近代的な生産環境に不可欠です。 コンピュータ数値制御システムとの統合により、運用効率を高め、材料の無駄を削減します。 カスタマイズされた設計および高速製造プロセスのための上昇の要求は区分の一流の位置を更に支えます。
レーザー加工構成セグメントは、2026年から2033年にかけて最も速い成長率を目撃する見込みで、単一のセットアップ内で切断、溶接、マーキングが可能な統合マルチプロセスシステムを採用しています。 メーカーは、ワークフローを合理化し、生産スループットを改善するために、高度な構成に投資しています。 スマートファクトリーのコンパクトで自動化されたシステムに対する需要は、産業分野における展開を加速しています。 運用の柔軟性に重点を置き、ダウンタイムを削減することで、迅速なセグメント拡大に貢献します。
- 収入によって
収益に基づいて、レーザー処理市場は、レーザー収益とシステム収益にセグメント化されます。 システム収益セグメントは、モーションコントロール、ソフトウェア、および安全システムを備えた完全統合レーザー加工機の強力な需要によって駆動され、2025年に市場を支配しました。 エンドユーザーは、互換性、最適化された性能、および合理化されたインストールプロセスを確実にするために、完全なシステムを好む。 生産設備を近代化するために、製造産業による資本支出を増加させ、システムレベルの販売を大幅に支持しました。 自動車および電子機器分野におけるターンキーの自動化ソリューションの採用は、このセグメントの優位性を強化します。
レーザー収益セグメントは、2026年から2033年までの最も速い成長率を目撃するために計画され、高性能レーザーソースの交換需要の増加と既存の機械へのアップグレードによってサポートされています。 繊維および超高速レーザーの技術的な進歩はより有効なレーザー モジュールが付いているより古いシステムに改装する製造業者を奨励しています。 マイクロ加工・精密加工の用途を拡大し、スタンドアロンレーザー販売も行っています。 電力出力とビーム制御能力の継続的な革新は、このセグメントにおける成長を加速しています。
- 用途別
適用に基づいて、レーザーの処理の市場は切断、訓練、溶接、印付けおよび彫版、マイクロ処理、高度の処理および他に分けられます。 切削セグメントは、金属加工、自動車用ボディ製造、重機製造の広範な使用のために2025年に市場を支配しました。 レーザー切断は、従来の切削方法と比較して、優れた精度、材料の耐摩耗性、高速動作を提供します。 産業用製造における軽量部品や複雑な幾何学の需要が増加し、セグメントの成長をサポートします。 また、インフラや建設活動の拡大により、レーザー切断システムの持続的な要求にも貢献します。
マイクロ加工セグメントは、2026年から2033年にかけて最も速い成長率を目撃し、小型電子部品や精密医療機器の需要が高まっています。 マイクロ加工により、超微細な材料の除去と複雑なパターン作成が可能で、熱ダメージを最小限に抑えます。 半導体製造および先進エレクトロニクスへの投資拡大は、超高速レーザー技術の採用を加速しています。 コンパクトで高性能なコンシューマーエレクトロニクスのトレンドは、より迅速なセグメント展開をサポートします。
- エンドユーザー業界
エンドユーザー業界に基づき、レーザー加工市場はマイクロエレクトロニクス、マイクロマシニング、航空宇宙および防衛、医療・ライフサイエンス、自動車、建築、工作機械、その他に区分されます。 自動車分野は2025年に市場を、ボディ溶接、切断および部品の印プロセスのレーザー システムの使用の増加によって運転しました。 自動車メーカーは、高速生産、ジョイント強度の向上、電気自動車部品製造の精度向上にレーザー技術を採用しています。 軽量化材料と先進電池システムへのシフトにより、レーザー加工ソリューションの採用をさらに加速します。 車両組立ラインの連続自動化により、セグメントのリーディングポジションを強化
マイクロエレクトロニクス分野は、2026年から2033年にかけて最も速い成長率を目撃し、半導体製造および先進回路設計要件の急速な拡大によって燃料を供給することが期待されます。 レーザー加工は、ウェーハダイシング、穴あけ、マイクロパタニング用途において重要な役割を果たしています。 高性能コンピューティングデバイス、5Gインフラ、コンパクトコンシューマエレクトロニクスの需要の上昇は、精密レーザー技術の信頼性を高めています。 超高速およびフェムト秒レーザーにおける技術の進歩は、さらにセグメントの成長をサポートします。
どの領域がレーザー加工市場の最大の株式を保持していますか
- アジア・パシフィックは、自動車製造業の強固な成長、エレクトロニクス生産の拡大、および主要な経済横断の急速な産業オートメーションによって運転される2025年に49.7%の最大の収益分配のレーザー加工市場を支配しました
- 地域におけるコスト効率の高い製造エコシステム、大規模金属加工活動、スマートファクトリーへの投資の増加は、高度なレーザー切断、溶接、マーキングシステムの採用を加速しています。
- 熟練した技術力、支える産業政策、および新興国における継続的なインフラ整備の可用性は、重・精密業界におけるレーザー加工機器の普及が進んでいます。
中国レーザー加工市場インサイト
中国は、2025年にアジア・パシフィック・レーザー加工市場で最大のシェアを保有し、自動車部品、家電、産業機器の製造拠点としてグローバル拠点として位置付けています。 広範な輸出機能と結合される強い国内需要は生産ラインの繊維のレーザー システムの大規模な統合に導きました。 高エンドレーザー技術の高度製造とローカリゼーションを推進する政府の取り組みは、さらに国内生産能力を強化しています。 工場の自動化や電気自動車製造における継続的な投資も、持続的な成長を推進しています。
インドレーザー加工市場インサイト
インドは、アジア・パシフィック地域における最速成長を目撃し、産業化の加速、自動車・電子機器組立事業の拡大、インフラ開発事業の拡大などを推進しています。 国内製造を加速し、産業回廊を強化する政府の取り組みは、先進的な加工技術に対する需要が高まっています。 金属加工、鉄道、防衛生産、精密工学への投資の拡大は、レーザー切断および溶接システムの採用をさらに拡大しています。 インドでの生産設備を確立するグローバルメーカーの拡大も市場拡大をサポートしています。
ヨーロッパレーザー加工市場インサイト
欧州レーザー加工市場は、自動車工学、航空宇宙製造、高精度産業機械製造の強力な基盤で、着実に拡大しています。 エネルギー効率の高い、高性能な製造システムを強調し、繊維および超高速レーザー技術の採用を奨励します。 厳密な品質規格およびオートメーションの焦点はデジタル制御された生産ラインにレーザー システムの統合を運転しています。 機器メーカーと産業選手の継続的な技術革新と研究のコラボレーションは、安定した市場成長を強化しています。
ドイツレーザー加工市場インサイト
ドイツのレーザー加工市場は、工作機械、自動車工学、高度な製造技術において、そのリーダーシップによって駆動されます。 高度に熟練した労働力、強い産業インフラ、および生産設備のオートメーションの深い統合からの国の利点。 高精度レーザー切断・溶接システムの要求は、自動車用ボディ製造、重機、航空宇宙部品に強いままです。 スマートファクトリやデジタルファクチャリングプラットフォームへの投資は、高度なレーザーシステムの導入を強化しています。
U.K.レーザー加工市場インサイト
U.K.市場は、高精度な加工能力を必要とする航空宇宙、防衛、医療機器製造業界を拡充することで支持されています。 革新性の生産および高度の物質的な処理の高める強調はレーザーのマイクロ処理および印システムの使用を奨励しています。 研究開発機関への投資や、アカデミアと業界とのコラボレーションは、次世代レーザー技術の開発を推進しています。 小型・中型企業における自動製造ソリューションの採用拡大にも貢献しています。
北米レーザー加工市場インサイト
北米は、2026年から2033年にかけて最も速いCAGRで成長し、スマート製造技術の急速な採用と電気自動車や先進航空機システムの生産を増加させることによって推進されています。 航空宇宙、防衛、医療機器および半導体産業の強力な存在は精密レーザー切断、訓練およびマイクロ処理の塗布のための要求を高めることです。 自動化インフラにおける製造活動や投資の再構築を加速するシステム導入。 高出力ファイバや超高速レーザーにおける技術開発により、地域の発展をサポートします。
米国レーザー加工市場インサイト
米国は、2025年に北米市場で最大のシェアを占め、製造技術の確立と継続的な革新によって支持されています。 自動車、大気および宇宙空間および重機の生産のレーザーの溶接および切断システムの高い採用は一貫した要求を支えます。 強力な研究開発能力、主要なレーザーシステムメーカーの存在、および精密エンジニアリングの焦点の増加は、市場リーダーを強化しています。 半導体製造・医療機器製造における投資拡大は、持続的な成長に貢献します。
レーザー加工市場でトップ企業は
レーザー加工業界は、主に、以下のような広範な企業によって導かれています。
- ルーメンタオペレーションズ合同会社(米国)
- グラボテック(フランス)
- レーザースターテクノロジーズ株式会社(米国)
- ルミバード(フランス)
- エピログレーザー(米国)
- 株式会社アマダ. (日本)
- 株式会社コヒーレント. (米国)
- トピックス(ドイツ)
- ハンのレーザー技術産業グループ株式会社(中国)
- 株式会社IPGフォトニクス(アメリカ)
- JENOPTIK AG(ドイツ)
- ニューポート株式会社(米国)
- PRIMA INDUSTRIE S.p.A.(イタリア)
- ユニバーサルレーザーシステム株式会社(米国)
- Eurolaser GmbH(ドイツ)
- BYSTRONIC(スイス)
- ALLTEC GmbH(ドイツ)
- ダナハー(アメリカ)
- パナソニック株式会社(日本)
- 株式会社ノバンタ(米国)
レーザー加工市場の最新動向とは
- 2024年2月、TRUMPFは、高度の産業切断および溶接操作のためのより高い処理速度、改善されたエネルギー効率および高められたビーム安定性を提供するように設計されている改善された高い発電繊維のレーザー プラットホームを導入しました。 イノベーションにより、メーカーは操業コストとエネルギー消費を削減し、持続可能で自動化された生産システムに対する需要が高まる一方で、スループットを増加させることができます。 この開発は、スマート工場の統合におけるTRUMPFのリーダーシップを強化し、グローバルレーザー加工市場での競争力を強化します
- 2024年1月、Coherentは、高出力電力、低雑音特性、および精密主導の科学的および産業用途をサポートする例外的なビーム品質を備えたOBIS 640 XT赤色レーザーモジュールを開始しました。 このモジュールを目に見えるレーザーポートフォリオに加え、高解像イメージングおよび高度な測定システムにおけるシステム性能を向上させます。 この進歩により、コヒーレントは高性能レーザーセグメントのポジションを強化し、コンパクトで安定した、アプリケーション固有のレーザーモジュールの需要を刺激し、研究と製造環境を横断
- 2024年1月、Novata Inc.は、モーションコントロールおよびインテリジェントなサブシステム統合の機能をレーザーベースおよびフォトニクスシステム内で拡張するためのモーションソリューションの買収を完了しました。 インテグレーションにより、ノバンタは、医療、産業、精密製造用途に合わせて、より高度でカスタマイズ、性能最適化されたソリューションをご提供できます。 この戦略的な動きはプロダクト差別を高めます、技術シナジーを増強し、高値レーザーの処理の区分のより広い市場の浸透を支えます
- 2023年11月、IPG Photonicsは、ミラーエレクトリックMfg. LLCと戦略的コラボレーションを形成し、精度、ポータビリティ、および運用効率を向上させることに重点を置いたレーザー溶接技術を進歩させました。 パートナーシップは、IPGのレーザー専門知識とMillerの溶接システム機能を統合し、現代の製造要件のために設計された次世代のハンドヘルドソリューションを作成します。 この取り組みは、ポータブルレーザー機器市場での競争を集中しながら、小型・中規模の産業設定におけるレーザ溶接の採用を加速することが期待されます
- 2023年10月、NLIGHTは、材料加工の柔軟性を高め、要求の厳しい産業用途で溶接品質を向上させるために設計された高出力ビームシェーピングレーザーソリューションを導入しました。 システムは、メーカーがビームプロファイルを動的に制御し、切削および溶接タスクの精度と一貫性を強化することを可能にします。 この開発は、適応可能で高性能なレーザー技術のための成長した需要をサポートし、nLIGHTの競争力のある地位を強化し、レーザー加工市場でイノベーション主導の成長に貢献します
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











