


世界の転移性癌治療薬市場のセグメンテーション:種類別(前立腺癌、卵巣癌、結腸直腸癌、乳癌、黒色腫、肺癌、その他)、製品別(トラスツズマブ、ペルツズマブ、トラスツズマブ エムタンシン)、治療法別(化学療法、免疫療法、ホルモン療法、手術、その他)、投与経路別(静脈内投与、筋肉内投与、その他)、剤形別(注射剤、錠剤、その他)、エンドユーザー別(病院、専門クリニック、その他)、流通チャネル別(病院薬局、小売薬局、その他) - 業界動向と2033年までの予測
転移性がん薬市場規模と成長率は何ですか
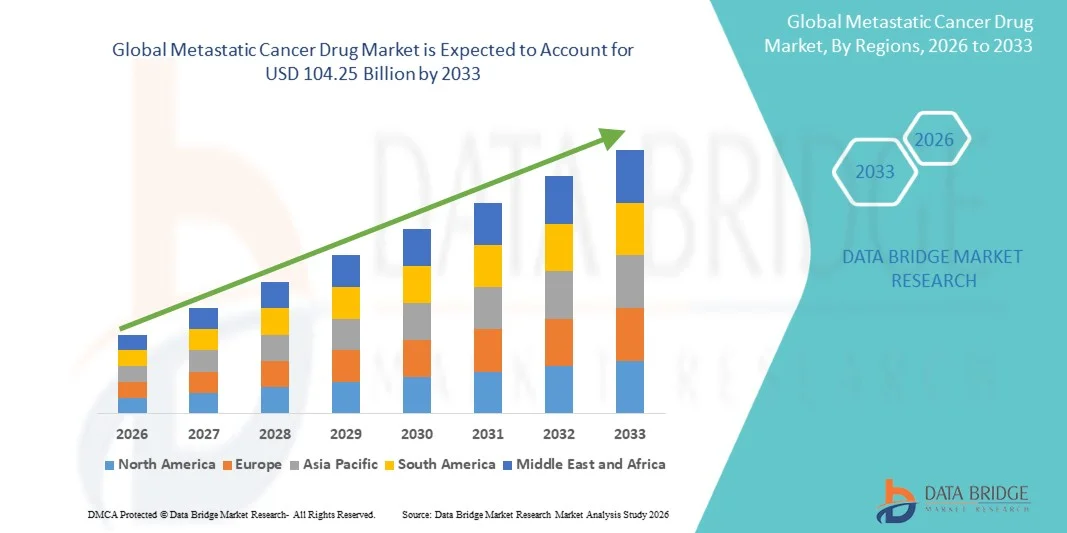
- データブリッジ市場調査分析では、世界転移性がん薬市場規模が評価されました2025年のUSD 60.68億そして到達する予定米ドル 104.25 億 によって 2033, お問い合わせCAGRの7.00%予報期間中
- 市場成長は、先進的ながんの有病率が増加し、標的療法に対する意識が高まり、腫瘍学の医薬品開発の著しい進歩によって大きく影響されます。
- さらに、パーソナライズされた治療オプションの需要が高まっています。精密医学と生態学の技術的進歩と相まって、転移性がん薬を患者の生存と生活の質を向上させる重要なソリューションとして確立しています。 これらの収束因子は、転移性がん薬ソリューションの摂取を加速し、産業の成長を著しく向上しています。
市場規模と予測
- グローバル市場価値 (2025):米ドル 60.68 億
- 期待される市場価値 (2033):104.25億米ドル
- 予測CAGR (2026–2033):7.00%
転移癌医薬品市場分析
- 標的療法を含む転移癌のための薬剤および免疫腫瘍学エージェントは、患者の生存と生活の質を向上させることに、その精度、有効性、および系統的な毒性を減らす能力のために、高度および耐火性がん症例の両方でますます重要である
- 転移性がん薬のエスカレート要求は、主に、後期がんの上昇前因性によって燃料を供給され、パーソナライズされた薬の意識を高め、次世代の生物的製剤と組み合わせ療法の開発
- 北米は、2025年に42.5%の最大の収益シェアを持つ転移性がん薬市場を支配しました。先進医療インフラ、高患者意識、強力な払い戻し方針、および研究開発における主要な製薬会社による重要な投資によって主導しました
- アジア・パシフィックは、がんの蔓延、ヘルスケアアクセスの拡大、使い捨て収入の上昇、および腫瘍学ケア支援政府の取り組みによる予測期間における転移性がん薬市場で最も急速に成長する地域であることが期待されています
- Intravenous セグメントは、急速なバイオアベイラビリティと正確な投薬のために、2025 年に 56.2% の最大の市場収益シェアを占めました。 病院は組合せ療法のレジメンのためのIVを好みます
報告書 スコープと転移性がん医薬品市場区分
|
アトリビュート |
メタ静的がん薬の主な市場洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
・ロチェ(スイス) |
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
重要なトレンドとは 転移性がん薬市場
「 」ターゲティングとパーソナライズされたセラピーの活用ツイート
- 世界的な転移性がん薬市場の重要な傾向は、標的療法およびパーソナライズされた治療オプションに対する増加のシフトです。 腫瘍学研究の進歩は、特定のがんサブタイプ、バイオマーカープロファイル、および患者遺伝特性のために特別に設計された薬の開発を可能にし、それによって治療の有効性を改善し、副作用を最小限に抑えます
- たとえば、2025年にPfizerは、転移性HER2陽性母乳がん患者のバイオマーカー駆動療法を導入し、従来の化学療法よりも大幅に高い応答率を実証しました。 同様に、Rocheは、治療成果を最適化するためにKRAS変異スクリーニングを統合することにより、転移性色素癌の標的療法のポートフォリオを拡大しました
- さらに、組み合わせ療法、ペアリングを含む免疫療法従来の化学療法で、薬剤の抵抗および段階の転移の進行に対処するため普及した得ます。 このアプローチは、特に北アメリカとヨーロッパを横断する病院や専門クリニックで採用されています
- もう一つの注目すべき傾向は、経口標的療法の採用であり、患者に自宅の治療の利便性を提供し、治療レジメンへの付着力を改善します。 製薬会社は、入院や頻繁なクリニック訪問を減らす処方にますます投資しています
- 医薬品への傾向は、製薬会社、研究機関、ヘルスケアプロバイダーとの間で増加したコラボレーションを伴って、世界的な転移性癌の遺伝的および疫学的多様性に取り組む地域固有の治療ソリューションを開発しています。
転移性がん薬市場ダイナミクス
ドライバー
「がんの予防と医療投資の増加」
- 世界的な転移性癌の発生率が高まり、より高い医療費と腫瘍学ケアへの患者のアクセスが改善され、転移性癌薬の市場の主要な運転者です。 政府および民間医療機関は、生存率と生活の質を向上させるために、先進的な療法に投資を優先しています
- たとえば、米国では、国立がん研究所は、転移性肺および色素癌症例の増加を報告し、病院、専門医、ホームケアサービスにおけるブランド化およびジェネリック転移性がん薬の両方の運転需要を報告しました。
- さらに、早期診断および治療の選択肢の認知度が高まっています。特に成人および小児の人口の中で、より高度な治療介入を求める患者を奨励しています。 製薬会社は、臨床試験を積極的に拡大し、この要求を満たすために標的療法を発売しています
- 別のドライバーは、パーソナライズされた治療計画を有効にし、転移性癌薬の有効性を高める、コンパニオン診断の増大率です。 病院および専門医は治療上の結果を最大限に活用するためにこれらの診断をますます採用しています
- 特に北アメリカおよびヨーロッパで、補強の方式、忍耐強い援助プログラムおよびヘルスケアのインフラの拡張のような政府のイニシアチブは高度の転移の癌療法のより広い採用を促進します
- また、主要な医薬品選手による腫瘍学R&Dへの投資の上昇は、生態学や小分子阻害剤を含む革新的な薬の導入を加速し、転移がんの世界的な世話の基準を変革しています。
拘束/チャレンジ
「 」高処理コストと厳格な規制要件ツイート
- 複雑で地域固有の規制当局の承認プロセスと相まって、革新的な転移性がん薬の高コストは、市場拡大に大きな課題をもたらします。 これらの要因は、患者のアクセスを制限し、特定の地域の新しい治療の可用性を遅らせることができます
- 例えば、転移性メラノマまたは高度の肺癌のための免疫療法のレジメンは処置周期ごとの何千ドルも超過できます、それらに価格に敏感な患者のために、特に新興の環境で不燃性にする
- さらに、規制のハードルは、広範な臨床試験要件、厳格な承認プロセス、および継続的な市場監視のマンデートを含む、新しい治療の導入を遅らせることができます。 小さくても特に難しい医薬品競争市場参入を求める企業
- もう1つの課題は、先進的な治療オプションへのアクセスを制限し、転移性がん薬の全体的な採用を制限する途上国の医療インフラおよび腫瘍学の専門家の限られた可用性です。
- 患者の遵守とコンプライアンスの問題, 特に複雑な治療レジメンの併用療法や経口薬, また、市場の成長に影響を与える. 最適な治療結果を確実にするために教育および監視プログラムが必要です
- これらの課題に対処するには、患者支援プログラム、費用削減への取り組み、より迅速な規制の承認、および公私的なパートナーシップなどの戦略が必要で、アクセシビリティと有益性を強化し、転移性がん医薬品市場をグローバルに持続的成長させる
転移性癌医薬品市場スコープ
市場はタイプ、プロダクト、処置、管理のルート、適量、エンド ユーザーおよび配分チャネルに基づいて分けられます。
• タイプによって
種類に基づいて、市場は、前立腺癌、オヴァリアンがん、大腸がん、 Breast Cancer、Melanoma、肺がん、その他に分けられます。 前立腺がんのセグメントは、2025年に28.6%の最大の市場収益シェアを占め、高齢化男性の人口における前立腺がんの有病率と標的療法の広範な採用による。 病院および専門医は化学療法およびホルモン療法を含む組合せの処置の議定書を、好みます。 早期の検出プログラムおよび定期的なスクリーニングは患者の検出率を改善しましたり、収益の成長を支えます。 保険の適用範囲および払い戻しの方針は採用を補強します。 臨床証拠および医師の好みは処置の信頼を維持します。 長期療法のレジメンは再発の要求を提供します。 病院の薬剤師は安定した薬剤の供給を保障します。 患者の遵守プログラムとモニタリングは、結果を改善します。 支持療法は忍耐強い存続を高めます。 R&Dパイプラインは、引き続き表示を拡大します。 政府のヘルスケアの取り組みは、より広いアクセスを促します。 認知キャンペーンや教育プログラムのメリット
メラノーマセグメントは、免疫療法およびチェックポイント阻害剤の採用の増加によって駆動され、2026年から2033年までの7.2%の最速のCAGRを目撃する予定です。 皮膚がんの発生率を高め、早期発見燃料市場成長の意識を高めます。 病院や専門クリニックは、新しい治療を腫瘍学ケア経路に統合します。 臨床試験の成功と新しい承認が採用を加速します。 副作用の減少による標的療法のための忍耐強い好みは拡大を支えます。 保険のカバレッジと払い戻しプログラムがアクセシビリティを高めます。 ホームケアと外来採用が便利になります。 パイプラインの革新および研究開発の投資は処置の選択を強化します。 医師の意識は採用を促進します。 新興市場が増加したアップテーク。 実際のデータは、有効性と安全性をサポートします。 政府の取り組みは早期審査を推進しています。 コンビネーション療法のレジメンは使用法を拡大します。
• プロダクトによって
製品のベースでは、市場はTrastuzumab、Pertuzumab、Trastuzumab Emtansineに分けられます。 Trastuzumab のセグメントは、HER2 陽性転移性癌および広範な臨床導入における実績のある有効性によって支えられた 2025 年に 34.5% の最大の市場収益シェアを占めています。 病院および専門医は精密な投薬のための静脈の管理に頼ります。 保険の適用範囲および償還プログラムは採用を補強します。 サプライチェーンおよび病院の薬局の統合を確立し、可用性を保証します。 長期療法周期は再発の要求を提供します。 臨床ガイドラインと医師の好みは信頼を強化します。 マーケティングキャンペーンや医師の意識がアップテークを改善します。 患者様の遵守プログラムにより、コンプライアンスを強化 組み合わせ療法のためのR&Dパイプラインは、適応を拡大します。 特殊腫瘍学センターは、注入プロトコルを管理します。 複数のがんに及ぼす臨床試験データ支援効果 忍耐強い教育およびフォローアップは結果を改善します。
Pertuzumab の区分は 2026 から 2033 までの 6.8% の最も速い CAGR を目撃し、HER2 陽性癌のための Trastuzumab および chemotherapy との結合療法によって運転される期待されます。 専門クリニックは、デュアルHER2ブロックを標準ケアに統合します。 パイプラインの拡張と承認は、医師の自信を高める。 保険のカバレッジは、患者のアクセスを容易にします。 臨床試験は組み合わせの有効性を検証します。. 新興市場の採用は成長を支えます。 ホームケアと外来管理により利便性が向上します。 医師の意識と教育キャンペーンは採用を促進します。 病院の薬局は供給および付着力の監視を管理します。 患者は、より良い結果のためにの組み合わせ療法を好む。 実際の臨床証拠によって採用は支えられます。 治療薬および遠隔フォローアップは処置の継続性を高めます。 追加のがん指標への研究は、パイプラインの成長を持続させます。
• 処置によって
治療に基づいて、市場は化学療法、免疫療法、ホルモン療法、手術、その他に分けられます。 Chemotherapyの区分は転移性癌管理の骨として確立された使用のために2025年に41.7%の最大の市場収益のシェアを、支配しました。 病院は、腫瘍の進行を制御するための全身化学療法を投与します。 医師の親しみと臨床ガイドラインのサポート採用。 保険のカバレッジにより、患者様のアクセスが可能です。 病院の薬局の統合はすぐに利用できるを保障します。 長期療法周期は再発の要求を提供します。 組み合わせレジメンは高い処方量を維持します。. 高度の注入設備および訓練された腫瘍学は効力を補強します。 忍耐強い付着力および結果の監視は収入を維持します。 臨床証拠は広範な使用を支えます。 研究は、ドージングを最適化し、毒性を削減し続けます。 サポートケアは処置を補います。
免疫療法分野は、チェックポイント阻害剤、CAR-T療法、およびパーソナライズされた免疫腫瘍学的治療の採用の増加によって駆動され、2026年から2033年までの最速のCAGRを目撃する予定です。 病院や専門クリニックは、免疫療法を標準化ケアにますますます統合します。 臨床試験は有効性を検証します。 医師の意識啓発キャンペーンは採用をサポートしています。 保険の払い戻し方針はアクセスを改善します。 パイプラインの開発は、利用可能なセラピーを拡大します。 標的された処置のための忍耐強い好みは副作用を減らします。 新興市場は免疫療法プログラムを採用します。 Homecareの統合は付着力を高めます。 化学療法によるコンビネーション療法により、使用量が増加します。 Telemedicineは、外来管理をサポートしています。 教育キャンペーンは患者の意識を高めます。 専門医は初期段階の採用を加速します。
• 管理のルートによって
管理の経路に基づいて、市場はIntravenous、Intramuscular、および他に分けられます。 Intravenous セグメントは、急速なバイオアベイラビリティと正確な投薬のために、2025 年に 56.2% の最大の市場収益シェアを占めました。 病院は、組み合わせ療法レジメンのためのIVを好む。 臨床ガイドラインは、転移薬の静脈内配送をサポートします。 病院の薬剤師は安定した供給を保障します。 長期療法周期は要求を補強します。 医師の親しみが付着力を高めます。 特殊注入センターは、安全な管理を可能にします。 保険のカバレッジはアクセシビリティを高めます。 コンビネーション療法は使用量を高めます。 忍耐強い監視は安全を保障します。 高度の支持療法は処置を補います。 臨床試験は、継続的なIV採用をサポートしています。 複数分野のチームが治療管理を容易にします。
筋肉内セグメントは、患者に優しい処方と外来の採用によって駆動され、2026年から2033年までの6.3%の最速のCAGRを目撃する予定です。 病院の訪問を減らし、利便性を改善します。 専門クリニックとホームケアは、IM療法を統合します。 臨床証拠は効力を支えます。 営業承認が拡大する。 Telemedicineは忍耐強い監視を支えます。 保険補償により、アクセシビリティが向上します。 病院の薬局は薬物を供給します。 忍耐強い教育は受け入れを促します。 新興市場での採用が成長しています。 パイプラインR&Dは、治療オプションを強化します。 利便性は IV 療法の好みを運転します。 ホームケアサービスは市場進出を拡大します。 複数の学位の監督は適切な管理を保障します。
• 適量によって
投与量に基づいて、市場は注射、錠剤、その他に分けられます。 注射セグメントは、注射可能な処方がIVおよびIM管理とより高い有効性と互換性を保証するために、2025年に最大53.4%の市場収益シェアを支配しました。 病院は投薬の正確さ、付着力および監視を管理します。 長期処理プロトコルは再発要求を維持します。 物理学者の信頼は採用を補強します。 病院の薬局は可用性を保証します。 コンビネーション療法は使用量を増加させます。 忍耐強い安全および監視は順守を改善します。 臨床指針の好意の注入。 支持療法は結果を高めます。 研究は、投薬スケジュールを最適化し続けています。 専門の腫瘍学の中心ドライブ採用。 臨床試験証拠は治療をサポートします。
タブレットセグメントは、2026年から2033年の最も速いCAGRを目撃し、経口標的療法によって駆動され、ホームケアの利便性、および患者の遵守を改善することが期待されます。 外来クリニックは処方と監視を容易にします。 臨床証拠は効力を検証します。. 非侵襲的な療法のための忍耐強い好みは成長を支えます。 専門医は経口レジメンを採用しています。 保険の補償はアクセスを改善します。 新興市場は採用に貢献します。 Telemedicineの統合は付着力を高めます。 教育キャンペーンは意識を高めます。 パイプラインの革新は口頭療法の選択を拡大します。 利便性と移植性ドライブの好み。 複数の懲戒監視は有効性を保証します。
•エンドユーザーによる
エンドユーザーに基づいて、市場は病院、専門医、その他に分けられます。 病院のセグメントは、2025年に62.1%の最大の市場収益シェアを占め、患者のモニタリング、集中型腫瘍学ケア、および多分野にわたる治療チームによって支えられています。 病院は複雑な療法を管理し、専門にされた薬剤の在庫を維持します。 臨床ガイドラインおよび医師の好みは採用を強化します。 保険補償により、アクセシビリティが向上します。 病院の薬剤師は処置の議定書と統合します。 長期密着プログラムにより、結果が向上します。 高度の病院のインフラは注入および監視を可能にします。 病院の優位性を支える研究・臨床試験 患者のフォローアップは治療の継続性を保障します。 専門腫瘍学センターは、リーダーシップを強化します。
2026年から2033年にかけて最も速いCAGRを目撃し、外来の腫瘍学サービス、パーソナライズされた治療計画、および初期段階の介入によって駆動する。 クリニックは、標的療法を統合します。 Telemedicineは忍耐強い付着力を支えます。 保険は利用を促します。 患者の教育は採用を高めます。 Homecareの統合は継続性を高めます。 パイプライン薬は、クリニックの提供を拡大します。 新興市場は成長を促進します。 医師の意識が活き活き活き活き活き活き活きキャンペーン。 早期発見プログラムは患者のスループットを高めます。 外来の利便性は好みを改善します。 コンビネーション療法の採用が増加します。 多角的な監視は安全な療法を保障します。
•配分チャネルによって
流通チャネルに基づき、病院薬局、小売薬局、その他に市場をセグメント化しています。 病院の薬理学の区分は処置の議定書、制御された薬剤の分配および即時の可用性との統合による2025年に58.7%の最大の市場収益のシェアを、支配しました。 病院は忍耐強い付着力を管理し、療法の結果を監察します。 集中型薬局システムは、供給効率を向上させます。 臨床ガイドライン優先病院アクセス。 長期的治療プログラムが要求を持続します。 患者のフォローアップと監視は、治療のコンプライアンスを強化します。 専門の腫瘍学の中心は採用を補強します。 保険は、アクセスを容易にします。 複数の分野のチームは適切な分配を保障します。 臨床試験は病院の薬学の採用を支えます。
リテールファーマシーセグメントは、2026年から2033年の最も速いCAGRを目撃し、薬局ネットワークの拡大、経口療法の患者好み、およびホームケアの採用によって燃料を供給することが期待されます。 小売薬局は利便性とアクセシビリティを向上させます。 意識キャンペーンが採用を促進します。 新興市場は利用量の増加を示しています。 Telemedicineは遠隔処方管理を支えます。 保険の補償は成長を促進します。 患者教育キャンペーンは、コンプライアンスを強化します。 経口療法オプションの拡張は、販売を促進します。 Homecareの好みは区分の成長を支えます。 郊外や農村部のアクセシビリティは市場浸透を改善します。 複数の懲戒処分は適切な分配を保障します。
転移性癌医薬品市場地域分析
- 北米は、2025年に42.5%の最大の収益シェアを持つ転移性がん薬市場を支配しました。先進医療インフラ、高患者意識、強力な払い戻し方針、および研究開発における主要な製薬会社による重要な投資によって主導しました
- 市場、Pfizer、Roche、Novatisなどの医薬品の巨人は、革新的な標的療法と免疫療法で転移性がん薬ポートフォリオを拡大し、患者の成果を改善し、臨床導入を促進しました
- 革新的な治療法、強固な腫瘍学研究、および確立された医療施設の領域の高い採用は、転移性がん治療への広範なアクセスをサポートしています。 病院、専門クリニック、ホームケアプロバイダは、口腔、育児、コンビネーションセラピーレジメンを利用し、よりパーソナライズされたケアを可能にしています。
U.S. 転移性がん医薬品市場インサイト
米国転移性がん薬市場は、2025年に北米で最大のシェアを占めており、転移性がんの予防、先進的な腫瘍ケアへの患者アクセス、および新規治療の早期導入によって推進されています。 例えば、2025年に、FDAは転移性母乳および色素癌の複数の標的療法を承認し、病院および専門医院の議定書に統合を加速しました。 主要な製薬会社による高R&D活動と投資は、より高速な薬物の起動、臨床試験、および転移性癌の拡大表示、ブランド化およびジェネリック医薬品のセグメント全体の成長を燃料化することにつながります。 また、米国の市場は、強力なヘルスケアの払い戻し枠組み、患者支援プログラム、および精密医療への関心を高めることで、患者がより優れた治療結果を得るためにバイオマーカーガイド療法にアクセスすることができます。
欧州転移性がん薬市場の洞察
欧州転移性がん薬市場は、がんの予防接種、厳しい治療ガイドライン、政府の医療取り組みを増加させることにより、予想期間にわたって実質的なCAGRで拡大する予定です。 例えば、ドイツとフランスは、全国のがん検診プログラムと腫瘍学の資金調達スキームを実装し、早期の検出を改善し、転移性がん治療へのタイムリーなアクセスを可能にしています。 都市化の拡大、専門がんケアの需要増加、および病院および専門医の高度の処置の議定書の統合は転移性癌薬の採用をさらに支えます。 地域は、化学療法、免疫療法、および標的療法を組み合わせて、住宅や病院の設定の両方で患者の結果を最適化するために、マルチモーダル治療戦略の成長を経験しています。
U.K. 転移がん医薬品市場インサイト
U.K. 転移性がん薬市場は、腫瘍学ケアのための政府の支援、患者に対する意識の増加、標的療法の強力な採用によって、着実に成長することが期待されます。 たとえば、NHS-fundedプログラムは、卵巣がんおよび母乳がんに対するPARP阻害剤などの先進的な転移性がんの治療をますますカバーし、患者のアクセシビリティを高めています。 先進医療インフラと堅牢な臨床研究環境は、病院や専門クリニックを横断する革新的な治療の採用を加速しています。 患者の意識キャンペーンや保険のカバレッジの改善は、新診断および再燃患者の転移性がん薬の使用をさらに促進しています。
ドイツ転移癌医薬品市場情報
ドイツ転移性がん薬市場は、高い医療費、先進の腫瘍学インフラ、精密医学に焦点を合わせ、かなりのCAGRで拡大することが期待されています。 たとえば、ドイツ病院や専門クリニックは、再燃スキームと国家処置ガイドラインでサポートされている転移性肺および色素癌の次世代標的療法を積極的に採用しています。 研究開発、イノベーション、持続可能な医療ソリューションに重点を置いた国は、特に都市や技術的に先進的な地域で、新しい治療法の統合を奨励しています。
アジア・パシフィック・メタスタティック・がん医薬品市場情報
アジア・パシフィックの転移性がん薬市場は、がんの蔓延、ヘルスケアへのアクセス拡大、使い捨ての収入増加、および腫瘍学ケアをサポートする政府の取り組みにより、予測期間における転移性がん医薬品市場で最も急速に成長する地域であることが期待されます。 たとえば、中国、日本、インドは、がん診断と治療のアクセシビリティを向上させるための政府支援プログラムを目撃しています。また、腫瘍学病院や専門医への投資も行っています。 初期の検出とパーソナライズされた療法の高まりした人口の増加と意識の増加は、経口、注射可能な、および組み合わせレジメンを含む高度な転移性癌薬の需要を駆動しています。 さらに、APACの国内医薬品製造の拡大は、ブランド化およびジェネリック転移性癌薬の双方への患者アクセスを拡大し、手頃な価格と可用性を改善しています。
日本転移性がんドラッグマーケットインサイト
日本転移性がん薬市場は、国の老化人口、高患者の認知度、革新的な腫瘍学ケアに強い焦点を合わせ、勢いを増しています。 たとえば、免疫チェックポイント阻害剤の採用が増加し、病院や専門クリニックで治療を標的としました。特に肺、胃、および色素癌のために。 先進的な治療プロトコル、早期診断イニシアチブ、および研究開発のための政府サポートの統合は、成人および小児患者の集団における成長を促進しています。
中国転移性がん薬市場インサイト
2025年にアジア・パシフィックで最大の収益シェアを占める中国転移性がん薬市場は、急速な都市化、中級の医療アクセスの増加、がん症例の有病率が高い。 たとえば、健康な中国2030計画のような全国的な取り組みは、腫瘍学のインフラを改善し、病院、専門医院およびホームケア設定における革新的な転移性がんの治療のより広い採用を可能にします。 強力な国内メーカー、手頃な価格のジェネリックの存在、早期発見と治療オプションの忍耐強い意識の増加は、さらなる市場成長を推進しています。
転移癌ドラッグマーケットシェア
転移性癌の薬剤の企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
• ロチェ(スイス)
・ノバルティス(スイス)
• ファイザー(米国)
• メルク&Co.(米国)
・ブリストル・マイアーズ・スクイブ(アメリカ)
• ジョンソン&ジョンソン(米国)
• AstraZeneca (イギリス)
• アムゲン(米国)
• AbbVie(米国)
・武田薬品工業株式会社
• バイエル(ドイツ)
• エリ・リリーと会社(米国)
・Sanofi(フランス)
• GlaxoSmithKline (イギリス)
• BeiGene(中国)
・Regeneron医薬品(米国)
• 第一三協(日本)
• シアトル遺伝学(米国)
・Incyte社(米国)
• Zaiの実験室(中国)
グローバル転移がん医薬品市場の最新動向
- 2024年12月、米国食品医薬品局(FDA)は、zenocutuzumab(Bizengri)を承認しました。先進の解剖性または転移性非小細胞肺がん(NSCLC)または転移性膵腺腫は、ニューレグリン1(NRG1)遺伝子融合をハーボーリングし、最初のインクラスの標的転移治療を示す
- 2025年3月、FDAは、局所的に先進的な解剖性または転移性HER2‐陽性胃または消化管結紮誘発性アデノカルシンマを発現し、成人の第一線治療のためのトラスツズマブと化学療法でpembrolizumab(Keytruda)を承認し、PD-L1(CPS ≥1)を発現し、転移性がん治療オプションを拡大
- 2025年4月では、FDAは、予期せぬまたは転移性肝がん(HCC)による成人の第一線治療のために、ipilimumab(Yervoy)とニボラブ(Opdivo)を承認し、転移性肝癌のための免疫療法の組み合わせで重要な進歩を示す
- 2025年5月、FDAは、カルボプラチンとパクリタキセルと1つのエージェントとの最初のラインの組み合わせとして - FDAはレチファンリム - ダル運河(SCAC)の局所再発または転移性扁平細胞癌(SCAC)を持つ成人のために、カーボプラチンとパクリタキセルと単一のエージェントとの最初のラインの組み合わせとして - 新しい転移治療経路を提供する
- 2025年6月、FDAは、局所的先進または転移性ROS1‐陽性非小細胞肺がん(NSCLC)で成人向けtaletrectinib(Ibtrozi)を承認し、肺がんの特定の遺伝子サブタイプに対する標的転移療法を拡大
- 2025年10月、FDAはルビネクチジンの徴候を拡大し、アテゾリズマブまたはアテゾリズマブと併用することを承認し、成人の維持療法のための催眠療法のためのハイロニダーゼと広範な段階の小さな細胞肺癌(ESSC-LC)で、疾患が第一線治療後に進行していない転移性がん治療オプションを広げました
- 2025年10月には、ER-陽性、HER2-陰性、ESR1-mutatedの先進的または転移性膀胱がんの成人に対して、FDAは、ER-陽性、HER2-陰性、ESR1-mutatedの先進的または転移性胸部がんを1つ前回の内分泌療法で承認し、転移性胸部がんに対する新たな標的経口療法を導入しました。
- 2025年10月、AstraZenecaファーマインドは、インドのCDSCOから、解剖学的または転移性HER2‐陽性固体腫瘍の市場であるトラスツズマブのderuxtecanへの規制承認を受領し、最初の抗体ドラッグコンジュゲイトをtumour-agnostic徴候でマークしました
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











