


世界のパーソナルコンピュータ(PC)サービス市場、提供内容別(ハードウェア、ソフトウェアおよびソフトウェア保守、サービス)、企業タイプ別(中小企業、大企業)、エンドユーザー業界別(銀行、金融サービス(BFSI)、政府、教育、ヘルスケアおよびライフサイエンス、ITおよび通信、その他)、国別(米国、カナダ、メキシコ、ブラジル、アルゼンチン、その他の南米、ドイツ、イタリア、英国、フランス、スペイン、オランダ、ベルギー、スイス、トルコ、ロシア、その他のヨーロッパ、日本、中国、インド、韓国、オーストラリア、シンガポール、マレーシア、タイ、インドネシア、フィリピン、その他のアジア太平洋、サウジアラビア、UAE、南アフリカ、エジプト、イスラエル、その他の中東およびアフリカ)業界動向および2029年までの予測
パーソナルコンピュータ(PC)とは、サービス市場規模と成長率ですか
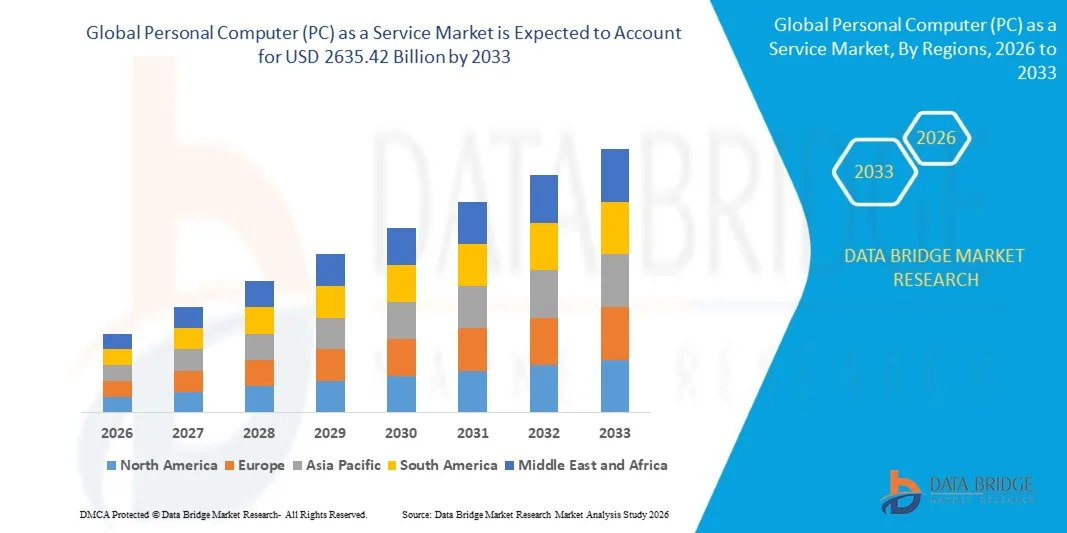
- データブリッジ市場調査分析では、サービス市場規模のグローバルパーソナルコンピュータ(PC)を評価2025年のUSD 116.42億そして到達する予定米ドル 2635.42 億 によって 2033, お問い合わせCAGRの47.69%予報期間中
- 市場成長は、サブスクリプションベースのITソリューションとPCのライフサイクル管理における技術の進歩の高度化によって大幅に燃料を供給され、すべてのサイズの企業のためのより効率的でスケーラブルなITインフラストラクチャにつながる
- さらに、柔軟で費用対効果の高い、そして完全に管理されたコンピューティングソリューションの組織からの需要が高まっています。PCは、デバイス調達およびIT管理のための優先モデルとしてサービスとして確立されています。 これらのコンバージング要因は、PCaaSの提供の取込みを加速しています, これにより、業界の成長を著しく向上します
市場規模と予測
グローバル市場価値 (2025):米ドル 116.42 億
期待される市場価値 (2033):米ドル 2635.42 億
予測CAGR (2026–2033):47.69%
パーソナルコンピュータ(PC)の主要なテイクアウトは、サービス市場ですか
- サービスとしてのパーソナルコンピュータ(PC)は、組織が統一されたサブスクリプションプランの下でハードウェア、ソフトウェア、および管理サービスを取得するサブスクリプションベースのITモデルです。 これらのソリューションは、デバイスのプロビジョニング、ソフトウェアのアップデート、エンドポイントのセキュリティ、ライフサイクル管理を含みます。これにより、企業はITオペレーションを合理化し、先行資本支出を削減できます。
- サービスとしてのパーソナルコンピュータ(PC)のエスケーラブル要求は、主にハイブリッドおよびリモートワークモデルへのシフトによって燃料を供給され、デジタルトランスフォーメーションの高まり、予測可能なITコストと簡略化されたデバイス管理の必要性。 エンタープライズは、複数の拠点にわたって、ITインフラのセキュリティ、スケーラブル、生産性向上を実現するために、パーソナルコンピュータ(PC)を活用しています。
- 北アメリカはサービス市場としてパーソナルコンピュータ(PC)を支配しました 38.4%のシェア2025年、サブスクリプションベースのITソリューションの広範な採用と、労働力の移動性とリモートワークの拡大に重点を置いています
- アジア・パシフィックは、中国、日本、インドなどの国におけるハイブリッド・ワーク・モデルの普及、デジタル化による予測期間におけるサービス市場として、パーソナルコンピュータ(PC)において、最も急速に成長する地域であると予想されます。
- ハードウェアセグメントは、2025年に48%の市場シェアで市場を支配し、事前構成された仕様と強化された性能を備えた既製のPCの需要が高まっています。 組織は、ハードウェアを含むパーソナルコンピュータ(PC)をサービスソリューションとして好み、リースモデルによるライフサイクル管理を簡素化します。 従業員の生産性と効率的なITインフラの高まりは、ハードウェア提供の需要をさらに高めます
サービス市場セグメントとしてのスコープとパーソナルコンピュータ(PC)を報告
|
アトリビュート |
パーソナルコンピュータ(PC)をサービスキーマーケットの洞察として |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
パーソナルコンピュータ(PC)のキートレンドは、サービス市場ですか
「サブスクリプションベースのPCと管理されたITソリューションの閲覧」
- サービス市場としてのパーソナルコンピュータ(PC)の著名な傾向は、サブスクリプションベースのPCモデルと管理されたITソリューションに対する増加のシフトであり、企業の柔軟性、スケーラブル、および費用対効果の高いコンピューティングインフラストラクチャの上昇の必要性によって駆動されます。 このシフトにより、組織は、統合的なサポートとライフサイクル管理の恩恵を受けながら、資本支出を上回らない最新のハードウェアとソフトウェアにアクセスすることができます
- たとえば、Dell TechnologiesとHP Inc.は、デバイス調達、デプロイメント、管理、およびさまざまなサイズのビジネスのためのリフレッシュサイクルを含むサービスソリューションとして、包括的なパーソナルコンピュータ(PC)を提供します。 これらのソリューションは、企業がIT運用を合理化し、社内のハードウェア管理の負担を軽減することを可能にします。
- サービスとしてのパーソナルコンピュータ(PC)の採用は、リモートおよびハイブリッド作業環境の中で急速に成長し、柔軟なデバイスプロビジョニングと集中管理が生産性とセキュリティを保証します。 企業は、標準化された安全なデバイスで従業員を迅速にオンボードするために、これらのサービスをますます活用しています
- 中小企業は、大規模な資本投資の財務負担なしに、エンタープライズレベルのコンピューティング機能にアクセスするためのサービスとして、パーソナルコンピュータ(PC)を組み込む。 このトレンドは、デジタルトランスフォーメーションを促進し、セクター間でより速い技術採用を可能にしています。
- クラウド・インテグレーションと仮想デスクトップ・インフラストラクチャ(VDI)は、企業アプリケーションやデータをどこからでもシームレスにアクセスできるサービスとして、パーソナル・コンピュータ(PC)の価値提案を強化しています。 この統合は、運用の継続性をサポートし、全体的なIT効率を向上させる
- 市場は、ソフトウェアの更新、セキュリティ監視、および資産追跡を含むサービス提供として、パーソナルコンピュータ(PC)と束ねられた管理されたITサービスで強い成長を目撃しています。 この組み合わせは、現代のビジネスニーズに合わせ、包括的なITソリューションとして、パーソナルコンピュータ(PC)をサービスとして位置付けています
パーソナルコンピュータ(PC)をサービス市場ダイナミクスとして
ドライバー
「柔軟で費用対効果の高いITサービスの需要の獲得」
- 適応可能なITインフラと費用対効果の高いハードウェア管理の必要性は、サービスとしてパーソナルコンピュータ(PC)の需要を促進し、大口資本支出なしで事業規模を拡大することができます。 サービスとしてのパーソナルコンピュータ(PC)は、ライフサイクル管理、サポートサービス、および運用効率性を高めるハードウェアリフレッシュオプションを提供します。
- たとえば、Lenovoのパーソナルコンピュータ(PC)は、サービス提供として、管理されたデバイスとサポートサービスを提供し、企業はITのオーバーヘッドを削減し、最新のテクノロジーが従業員に利用可能であることを保証します。 これらのサービスは、デバイスの稼働時間を改善し、メンテナンスの負担を軽減し、所有コストを最適化します。
- ハイブリッドワークモデルへのシフトは、柔軟なデバイス展開とリモート管理機能の要求を集中化しています。 組織は、分散されたチーム間でデバイスを迅速に提供、安全、管理するために、サービスとしてパーソナルコンピュータ(PC)を好む
- 企業は、サービスとしてパーソナルコンピュータ(PC)がサブスクリプションベースのプランを通じて配信する予測可能なIT支出モデルを求めています。 この財務予測は、予算管理、資源計画、および予期しない資本投資を回避するのに役立ちます
- デジタルトランスフォーメーションとITモダナイゼーションのイニシアチブに重点を置き、管理されたPCソリューションを採用する企業を奨励しています。 パーソナルコンピュータ(PC)におけるデバイス管理、セキュリティ、およびサポートの統合により、ITガバナンスを強化し、全体的な労働力の生産性を向上
拘束/チャレンジ
「高いセットアップコストと統合の複雑さ」
- サービス市場としてのパーソナルコンピュータ(PC)は、デバイスの調達、オンボーディング、既存のIT環境への統合に関連する高い初期設定コストから課題に直面しています。 組織は、重要な技術的および財務リソースを含むことができるハードウェア、ソフトウェア、およびサポートフレームワークを整列しなければなりません。
- たとえば、HPのパーソナルコンピュータ(PC)を大企業におけるサービスソリューションとして展開するには、レガシーITシステムと統合し、シームレスなワークフローの継続性を確保する慎重な計画が必要です。 このプロセスは、熟練したITチームを要求し、展開のタイムラインを拡張することができます
- 多様なエンタープライズアプリケーションとセキュリティプロトコルを備えたサービスとしてパーソナルコンピュータ(PC)を統合する複雑性は、追加の課題を提示します。 既存のITインフラとの互換性を確保し、データセキュリティを維持することで、運用上の労力を層化
- サービスレベルの契約(SLA)の管理、資産追跡、および大規模展開のためのサポート物流の運用性が向上します。 企業は、内部のITチームとサービスプロバイダ間の協調を維持し、パフォーマンスとコンプライアンスの期待を満たす必要があります
- 市場は標準化されたサービス提供のカスタム化の必要性のバランスをとることに関連する制約に遭遇し続けます。 これらの課題は、慎重な戦略とリソース割り当て、採用のペースと全体的な市場成長に影響を与える必要があります
パーソナルコンピュータ(PC)をサービス市場として区分する方法は
市場は提供、企業のタイプおよびエンド ユーザー企業に基づいて区分されます。
• 提供によって
提供に基づいて、サービス市場としてのパーソナルコンピュータ(PC)は、ハードウェア、ソフトウェア、ソフトウェアメンテナンス、およびサービスに分けられます。 ハードウェアセグメントは、2025年に48%の最大の市場収益シェアを占め、事前構成された仕様と強化された性能を備えた既定のPCの需要が増加しました。 組織は、ハードウェアを含むパーソナルコンピュータ(PC)をサービスソリューションとして好み、リースモデルによるライフサイクル管理を簡素化します。 従業員の生産性と効率的なITインフラの高まりは、ハードウェア提供の需要をさらに高めます。 ベンダーは、バンドルされたサポートと保証サービスとともにハードウェアを提供し、予測可能な運用コストを求める企業の間で優先順位を上げます。
ソフトウェアとソフトウェアのメンテナンスセグメントは、企業によるクラウドベースのアプリケーションと継続的なソフトウェアの更新の採用の増加によって駆動され、2026年から2033年までの最速成長率を目撃することを期待しています。 たとえば、Dell Technologiesなどの企業は、パーソナルコンピュータ(PC)内のソフトウェア管理パッケージを提供し、リアルタイム監視、パッチ管理、エンドポイントセキュリティを有効にします。 組織は、ソフトウェアメンテナンスサービスに依存し、シームレスなデバイスパフォーマンスとセキュリティプロトコルの遵守を保証します。 要求は、ソフトウェアの信頼性とタイムリーな更新が重要である高い規制要件を持つセクターで特に強いです。 分析およびリモート・サポートによるソフトウェア管理の統合は、SMBおよび大きい企業の採用を高める操作上の効率を高めます。
•企業のタイプによって
企業のタイプに基づいて、サービス市場としてのパーソナルコンピュータ(PC)は、中小企業や大企業に分けられます。 大規模な企業は、2025年に最大の市場収益シェアを占め、スケーラブルなITインフラと大規模な従業員の労働力の集中管理の必要性によって主導しました。 パーソナルコンピュータ(PC)は、サービスとして、これらの組織に、予測可能なコスト、簡単なデバイス展開、および複数の場所でのITポリシーを統一します。 企業は、デバイス標準化とライフサイクル管理を確保しながら、内部ITチームの負担を軽減するために、サービスとして、ますますパーソナルコンピュータ(PC)を採用しています。 大規模な企業にケータリングするソリューションは、高度なセキュリティ機能、リモート監視、および管理サービスを含むことが多いため、企業環境に非常に魅力的です。
小規模で中規模の企業セグメントは、2026年から2033年までの最速のCAGRを目撃する見込みで、柔軟なサブスクリプションベースのPCソリューションの採用によって燃料を供給しました。 たとえば、HPのパーソナルコンピュータ(PC)はサービス提供として、SMEは、予測可能なコストとスケーラブルなインフラを提供することなく、高性能なハードウェアにアクセスすることができます。 中小企業は、リモート・ワークフォースとハイブリッド・ワーキング・モデルをサポートするサービス・ソリューションとしてパーソナル・コンピュータ(PC)を好み、ビジネスの継続性と生産性を保証します。 単一のサブスクリプションパッケージ内のハードウェア、ソフトウェア、およびサポートサービスを統合する機能は、SMEの採用をさらに加速します。
•エンド ユーザー企業による
エンドユーザー業界に基づき、サービス市場としてのパーソナルコンピュータ(PC)は、銀行、金融サービス、保険(BFSI)、政府、教育、ヘルスケア、ライフサイエンス、IT、通信、その他に分けられます。 ITおよび通信業界は、2025年に最大の市場収益シェアを占め、セクターの急激なデジタル変革と高性能コンピューティングデバイスに対する要求によって主導しました。 ITおよびテレコムのエンタープライズは、デバイスの迅速な展開、簡素化されたIT管理、セキュリティプロトコルの遵守を確保するために、パーソナルコンピュータ(PC)を採用しています。 パーソナルコンピュータ(PC)は、サービスとして、集中管理された監視、ソフトウェアの更新、およびリモートトラブルシューティングを可能にします。これは、IT重い環境に不可欠です。
ヘルスケアおよびライフサイエンス業界は、2026年から2033年までの最速成長を目撃する見込みで、安全性、コンプライアンス、信頼性の高いコンピューティングソリューションが求められます。 たとえば、レノボのパーソナルコンピュータ(PC)は、ヘルスケア組織向けのサービス提供として、統合ソフトウェア管理、エンドポイントセキュリティ、およびデバイスライフサイクルのサポートを提供し、HIPAAなどの規制要件に遵守を保証します。 成長は、堅牢なサポートサービスを備えた高性能PCを必要とする、テレメディシン、研究分析、およびデジタル患者管理システムの採用の増加によってさらに支持されます。 労働力の大きさや利用パターンに基づいてサブスクリプションをスケールアップすることで、パーソナルコンピュータ(PC)をヘルスケアやライフサイエンスにおいて非常に魅力的なサービスとして活用することができます。
どの地域が、パーソナルコンピュータ(PC)の最大のシェアをサービス市場として保有していますか
- 北米は2025年に最大38.4%の収益シェアを誇るパーソナルコンピュータ(PC)をサービス市場として運営し、サブスクリプションベースのITソリューションの普及と、労働力の移動性とリモートワークの拡大に重点を置いています
- 地域における企業は、予測可能なITコスト、簡略化されたデバイス管理、および一元化された監視のためにPCaaSをますます優先し、既存のITインフラとクラウドサービスとのシームレスな統合を可能にします
- 大手ベンダー、高い技術意識、およびデジタル変革への取り組みへの投資の増加の強い存在は、さらに市場成長を促進し、PCaaSを中小企業と大企業の両方に好ましいソリューションにする
米国パーソナルコンピュータ(PC)をサービスマーケットの洞察として
米国のパーソナルコンピュータ(PC)は、サービス市場として、北米で2025年に最大の収益シェアを獲得し、クラウドコンピューティング、ハイブリッドワークモデル、およびスケーラブルなサブスクリプションベースのITサービスの迅速な導入によって燃料を供給しました。 組織は、単一のパッケージでハードウェア、ソフトウェア、およびサポートを提供するサービスとして、パーソナルコンピュータ(PC)を介して、運用効率を優先し、ITオーバーヘッドを削減します。 リモートデバイス管理、ソフトウェアの更新、エンドポイントセキュリティの需要が高まり、エンタープライズアプリケーションとの統合機能と相まって、市場拡大に著しく貢献しています。
欧州パーソナルコンピュータ(PC)をサービスマーケットインサイトとして
欧州パーソナルコンピュータ(PC)は、サービス市場として、主に費用対効果の高いITインフラとデジタル職場の変革の必要性によって駆動され、予測期間中に相当するCAGRで拡大する予定です。 クラウドベースのサービスの都市化、普及、および厳格なデータセキュリティ規制は、個人コンピュータ(PC)をサービスとして採用する企業を奨励しています。 欧州の組織は、パーソナルコンピュータ(PC)が提供する柔軟性、集中管理されたデバイス管理、および予測可能なサブスクリプションコストをサービスとして評価し、大規模な企業や中小企業の採用をサポートしています。
U.K. パーソナルコンピュータ(PC)をサービスマーケットの洞察として
U.K. パーソナルコンピュータ(PC)サービス市場は、予測期間に注目すべきCAGRで成長することを期待しています。柔軟なITソリューションの需要の増加とハイブリッドおよびリモートワーキングモデルの採用によって燃料を供給しました。 組織は、ビジネスの継続性を確保し、資本支出を削減し、安全なデバイス管理を可能にするために、サービスとして、ますますパーソナルコンピュータ(PC)を実施しています。 強固なデジタルインフラは、ITモダナイゼーションへの投資の増加に伴い、企業と公共部門の両方で市場成長を推進しています。
ドイツパーソナルコンピュータ(PC)をサービスマーケットインサイトとして
サービス市場としてのドイツパーソナルコンピュータ(PC)は、企業のIT効率、デジタルトランスフォーメーション、データ保護規則の遵守に焦点を合わせ、予測期間中にかなりのCAGRで拡大することが期待されています。 ドイツは、IT予算を増加させるとともに、さまざまな業界におけるサービスとして、パーソナルコンピュータ(PC)の展開をサポートしています。 企業は、ライフサイクル管理を簡素化し、エンドポイントセキュリティを統合し、複数のオフィス間で標準化されたITポリシーを有効にするために、サービスとしてパーソナルコンピュータ(PC)を活用しています。
アジア・パシフィック・パーソナル・コンピュータ(PC)をサービス・マーケット・インサイトとして
サービス市場としてのアジア太平洋パーソナルコンピュータ(PC)は、2026年から2033年の予測期間で最速のCAGRで成長し、デジタル化、企業IT予算の増加、中国、日本、インドなどの国におけるハイブリッドワークモデルの採用によって推進されています。 組織は、スケーラブルなITインフラとリモートワークフォース管理をサポートするサービスとして、パーソナルコンピュータ(PC)を導入しています。 さらに、サービスプロバイダとしてのグローバルおよび地域パーソナルコンピュータ(PC)の存在と、技術導入を推進する政府の取り組みは、中小企業や大企業におけるアクセシビリティと手頃な価格の拡大を図っています。
日本パーソナルコンピュータ(PC)をサービスマーケットインサイトとして
日本パーソナルコンピュータ(PC)は、デジタル・ワークプレイス・ソリューション、エンタープライズ・オートメーション、ITモダナイゼーションに重点を置いて、サービス市場としての勢いでいます。 組織は、デバイス管理を合理化し、エンドポイントセキュリティを強化し、ハイブリッド作業環境をサポートするためのサービスとして、パーソナルコンピュータ(PC)を優先します。 クラウドサービスとエンタープライズアプリケーションとサービスとしてのパーソナルコンピュータ(PC)の統合は、生産性と運用効率に焦点を合わせ、企業と公共部門の両方で市場成長を促進しています。
中国パーソナルコンピュータ(PC)をサービス市場インサイトとして
2025年にアジア・パシフィックで最大の市場収益シェアを占めるサービス市場としての中国パーソナルコンピュータ(PC)は、迅速な企業のデジタル化、サブスクリプションベースのITモデルの高い採用、およびサービスプロバイダとしての大手国内および国際パーソナルコンピュータ(PC)の存在に起因しています。 中国の組織は、IT管理の複雑性を減らし、コストを最適化し、安全でスケーラブルなデバイス展開を確実にするために、サービスとして、ますますパーソナルコンピュータ(PC)を好む。 政府は、スマート企業やデジタル変革への取り組みに向け、業界全体のサービスソリューションとして、パーソナルコンピュータ(PC)の採用をさらに加速します。
パーソナルコンピュータ(PC)のトップ企業は、サービス市場ですか
サービス業界としてのパーソナルコンピュータ(PC)は、主に、以下のような、確立された企業によって導かれています。
- レノボ(中国)
- HP インド販売プライベートリミテッド(インド)
- 株式会社ディール(米国)
- CompuCom Systems Inc.(米国)
- マイクロソフト(米国)
- Hemmersbach Holding GmbH (ドイツ)
- サービスITダイレクト(英国)
- スターハブ(シンガポール)
- テレア(スウェーデン)
- アローエレクトロニクス株式会社(米国)
- Utopicソフトウェア(米国)
- SHIインターナショナル株式会社(米国)
- ソフトキャット plc(イギリス)
- CSA(オーストラリア)
- PC接続株式会社(米国)
- ATEAグループ(ノルウェー)
- ゾーン LLC(米国)
- インテル株式会社(米国)
- 株式会社XMA(米国)
- CHG-MERIDIAN(ドイツ)
- Innova Solutions(米国)
- カッジェミニ(フランス)
- RAM-Tech PC Solutions LLC(米国)
- 株式会社シンネックス(米国)
- パナソニック株式会社(日本)
- Computacentre (イギリス) Ltd (イギリス)
パーソナルコンピュータ(PC)の最新開発は、サービス市場ですか
- 2025年12月、Asus Indiaは、システムインテグレータとサブスクリプションバンドルを通じて、2026年末までにAI対応のノートパソコンの浸透を30%引き上げることを発表しました。 この取り組みは、組織や教育機関が高機能なAI対応デバイスにアクセスできるため、インドのPCaaS導入を大幅に促進することが期待されます。 サブスクリプションバンドルは、SMEや学校が高度な技術を導入し、継続的なサポート、アップデート、および保証範囲を保証します。 この動きは、ハードウェアベンダーがPCaaSモデルを活用して、デバイスリーチを増加させ、AI機能を統合し、サブスクリプションベースのソリューションを、労働力生産性とデジタルトランスフォーメーションへの取り組みのための戦略的なアクセラレータとして位置付けるために、より広範な市場動向を促します。
- 2025年10月、マイクロソフトは、Windows 10のサポートを終了し、デバイスリフレッシュ需要のグローバルサージを作成します。 この開発は、世界中のPCaaS市場を加速しています。企業は、レガシーデバイスを交換するための費用対効果の高いゼロコストサブスクリプションソリューションを求めるからです。 組織は、更新されたソフトウェアの順守、エンドポイントのセキュリティを強化し、従業員に近代的なオペレーティングシステムと生産性ツールを提供することを意欲的です。 エンド・オブ・サポートのシナリオは、管理されたPCaaSソリューションの利点について、ITの意思決定者の間でも認知度を高めています。自動更新、集中型デバイス監視、予測可能なサブスクリプションコストなど、PCaaSは、ITインフラストラクチャを効率的に近代化するために探しているグローバル企業にとって好ましい選択肢となっています。
- 2025年7月には、EUエコデザイン規則が施行され、電子機器のエネルギー効率性を高め、持続可能な設計を行なっています。 この規制シフトは、集中型のテイクバックプログラムと管理されたライフサイクルサービスを組み込んだヨーロッパのPCaaSモデルの採用を推進しています。 エンタープライズは、ESGの目標を達成し、E廃棄物を削減し、所有コストを削減しながら、デバイスの使用を最適化するためのサブスクリプションソリューションを求めています。 規制は、サブスクリプションプロバイダが完全に管理されたデバイス、自動更新、および環境的に責任ある処分を提供し、より広範な企業の責任の目的とITインフラストラクチャ管理を一直線に揃えることができるため、持続可能性を優先する企業のためのPCaaSの魅力を強化します。
- キャナルスは2025年3月、インドのPC市場は、企業、中小企業、教育機関を横断するコンピュータ機器の堅牢な需要を強調し、年間8.1%増加したと報告した。 この成長は、サブスクリプションベースのモデルとして、PCaaSプロバイダの強力な市場機会を強調し、組織は拡張デジタルニーズに沿ってデバイス展開をスケールすることができます。 企業は、柔軟な資金調達、デバイス管理、およびバンドルされたソフトウェアサービスを活用して、大規模な資本支出なしでIT要件を増加させることができます。 レポートは、インドの企業が急速にデジタルトランスフォーメーションを組み込むことを示しています。PCaaSは、ハイブリッド・ワークモデル、リモート・オペレーション、および労働力の生産性向上をサポートするキー・アクセバとして登場しています。
- 2025年1月、Google、Temasek、Bainは東南アジアのUSD 300億のデジタル経済を文書化し、SMEがデジタルツールを取得するための重要なアクセシビリティとしてサブスクリプションファイナンスを強化しました。 この調査結果は、サブスクリプションモデルとして、地域におけるPCaaSの採用の可能性を強調し、企業は、コストを上回らない高性能PC、ソフトウェア、およびマネージドサービスにアクセスすることができます。 中小企業は、予測可能な運用費、簡素化されたIT管理、ビジネスニーズで成長できるスケーラブルなインフラの恩恵を受けています。 レポートは、東南アジアが急速にデジタル化し続けています。PCaaSは、ビジネスのモダニゼーション、ITアクセシビリティ、および業界横断のデジタルファーストエコノミーの広範な発展を支援する中心的な役割を果たします。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











