


グローバルラックスケールGPUインフラ市場セグメンテーション、ソリューションタイプ(コンピュートシステム、ネットワークシステム、冷却システム、およびパワーデリバリーシステム)、デプロイメントスケール(Cluster-Scale AI Factory、マルチラックポッド、シングルラック)、冷却アーキテクチャ(エア冷却ラックインフラストラクチャ、ダイレクトツーチップ液体冷却ラックインフラストラクチャ、ハイブリッド冷却ラックインフラストラクチャ、および没入型ラックインフラストラクチャ)、エンドユーザー(クラウドサービスプロバイダ、企業、通信事業者、および通信事業者) 業界動向と予測 2033
ラックスケールGPUインフラストラクチャ市場規模と成長率は何ですか
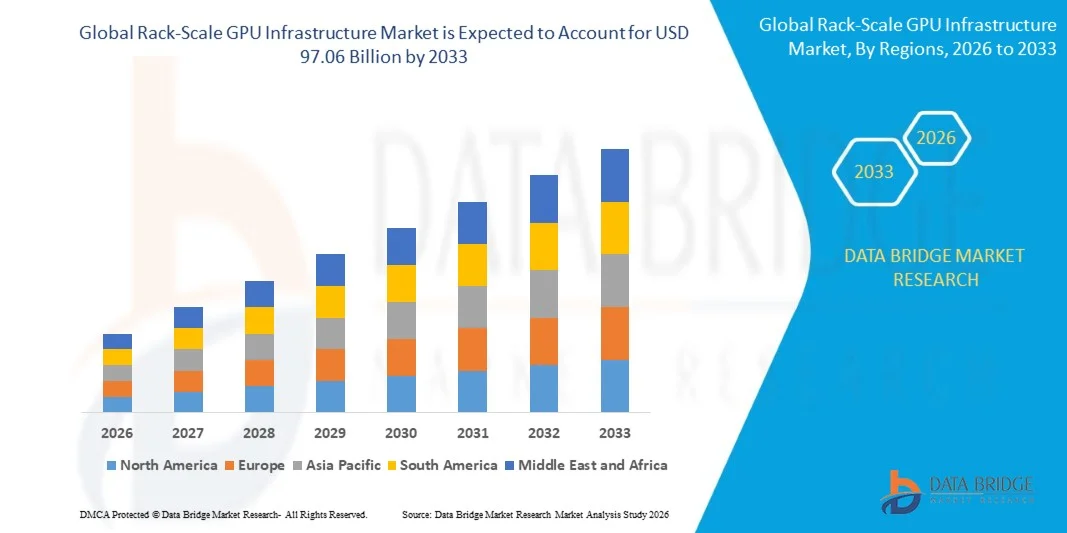
- データブリッジ市場調査分析により、ラックスケールのGPUインフラ市場が評価されました。2025年のUSD 9.45億そして、達するために写し出されます米ドル 97.06 億 による 2033, 成長2026年から2033年にかけて33.80%のCAGR.
- 市場は、高性能AIコンピューティングインフラの需要増加、GPU技術とラックスケールアーキテクチャの迅速な進歩、およびジェネレーションAI、機械学習、高性能コンピューティング、およびハイパースケール全体のアプリケーションを拡大することにより、一貫した成長を経験していますデータセンター
- 世界的な人工知能のワークロードの急速な拡大は、高価なデータセンターおよび加速されたコンピューティングインフラの投資の増加と組み合わせて、高度なラックスケールGPUシステムを採用するためのクラウドサービスプロバイダ、企業、および研究機関を説得しています。 高密度のGPUラックと液体冷却技術は、従来のコンピューティングアーキテクチャを交換し、AIモデルのトレーニング、インフェレンス、およびその他の計算式集中的なワークロードのためのスケーラブルで高性能でエネルギー効率の高い環境を提供します。
市場規模と予測
- グローバル市場価値(2025):USD 9.45億
- 期待される市場価値(2033):USD 97.06億
- 予想CAGR (2026~2033):33.80%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
ラックスケールGPUインフラストラクチャ市場の主要なテイクアウトは何ですか
- 北米は2025年に42.0%の最大の収益シェアを誇るラックスケールのGPUインフラ市場を占め、ハイパースケールデータセンター、AIインフラ、および加速コンピューティング技術への強力な投資でサポートしました。
- アジア・パシフィックは、2026年から2033年にかけて33.5%のCAGRで急速に成長する地域であり、AIの採用拡大、データセンター投資の拡大、中国、インド、日本、韓国のGPUインフラの普及が進んでいます。
- 計算システムセグメントは、2025年に52.0%のシェアを持ち、GPUサーバー、AIアクセラレータ、高性能コンピューティングプラットフォームの展開を加速
- 冷却システムは最も急速に成長する解決のタイプで、GPU密度のサージおよび上昇熱管理の条件を反映する34.2%のCAGRを登録するために写し出しました
- 大規模なAIファクトリーセグメントは、2025年に44.0%の収益シェアを持つ展開規模のカテゴリを占め、大規模なAIコンピューティングインフラへの投資の増加を主導しました。
- 2025年の市場シェアの57.0%を占めるエア冷却ラックインフラストラクチャは、既存のデータセンターインフラストラクチャとの確立された展開ベースと互換性で好まれています。
- ハイブリッド冷却ラック インフラストラクチャ セグメントは、最も急速に成長している冷却アーキテクチャのカテゴリであり、33.6%のCAGRは、さまざまなデータセンター環境間での互換性で熱性能のバランスを取る必要があります。
レポートスコープとラックスケールGPUインフラストラクチャ市場セグメント
|
アトリビュート |
ラック スケール GPU インフラストラクチャ キー マーケット インサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
ラックスケールGPUインフラストラクチャ市場における重要なトレンドは何ですか
- ラックスケールアーキテクチャは、高度の高密度GPU、高度な相互接続、および液体の冷却を統合し、高度に複雑なAIトレーニングと推論作業負荷をサポートし、コンピューティングの効率を改善し、データ転送ボトルネックを減らすためにますますますますます複雑にAIトレーニングをサポートしています。
- 例えば、2024年3月、NVIDIAはGB200 NVL72を導入し、72 Blackwell GPUと36 Grace CPUを1つの液体冷却ラックスケールシステムに統合し、72-GPU NVLinkドメインがGPU通信帯域幅の130 TB /秒を配信しました。
- 高帯域幅ラックスケールインターコネクトにより、GPUはユニファイドコンピューティングプラットフォームとして動作し、AIインフラストラクチャプロバイダは、トリリオンパラメータモデルや他の計算式集中的なワークロードを効率的にスケールすることができます。
- クラウドサービスプロバイダやハイパースケールは、AIのワークロードが大規模ファンデーションモデルのトレーニング、ジェネレーションAI、および集中的なアクセラレータを必要とするリアルタイムのインフェレンスアプリケーションにシフトするにつれて、ラックスケールのGPUシステムを導入しています。
- 例えば、2025年9月、マイクロソフトはAIのデータ中心のインフラが単一のNVLinkドメイン内の72 NVIDIA Blackwell GPUを含むラックを運用していたことを報告し、GPU-to-GPU帯域幅1.8 TB/s、および14 TBのプールされたGPUメモリを配信しました。
- 今後も、高帯域幅のネットワーク化、密接なGPU構成、高度な冷却による集積ラックスケールアーキテクチャへのシフトを加速し、次世代AIデータセンターのコアアーキテクチャとして、ラックスケールのインフラを再構築する見込みです。
ラックスケールGPUインフラストラクチャ市場の主要なドライバは何ですか
- ジェネレーションAI、ファンデーションモデル、および高性能コンピューティングの急速な拡大は、高帯域幅と低レイテンシの多くのアクセラレータを接続できるラックスケールGPUインフラストラクチャの需要を大幅に増加させました。
- 例えば、2025年11月、Googleはクラウド顧客に利用できる第7世代のアイアンウッドTPUを作り、高音量、低レイテンシーAIの推論のために設計されたアクセラレータと、単一のスーパーポッド内の9,216チップにスケーリングすることができます。
- ハイパースケール、クラウドサービスプロバイダ、および企業は、モデルのトレーニング、推論、科学コンピューティング、および実質的な並列処理能力を必要とする他のワークロードを加速するためにAI工場に高密度GPUラックを統合しています。
- たとえば、2026年6月、NVIDIAは、Dell Technologies、GIGABYTE、HPE、Supermicro が、ラックあたり最大 144 GPU の構成をサポートするカスタムシステムを備えた、7つのAIパフォーマンスを単一のラックで配信できるVera Rubinスーパーコンピューターを発表しました。
- 高度密度、メモリ帯域幅、インターコネクト性能の高度化を求めるAIのワークロードでは、高密度ラックスケールプラットフォームの継続的な展開は、大規模およびエンタープライズデータセンター全体のインフラ投資の主要なドライバーを維持します。
ラックスケールGPUインフラストラクチャ市場の成長を追いかける要因は何ですか
- ラックスケールGPUインフラは、従来のサーバーアーキテクチャと比較して、GPU、高速ネットワーク、電力供給、液体冷却、および特殊なデータセンター施設に大きな資本投資を必要とし、導入コストを増加させます。
- たとえば、国際エネルギー庁は、2020年と2025年の間にAIサーバーの電力密度が11倍に増加し、2027年までに別の4倍を増加させることが予想され、電力インフラやサプライチェーンの圧力が増加していることを報告しました。
- GPUラックの電力密度の急速な増加は、特に大規模なAIデータセンターの展開のために、電力の可用性、グリッド接続、変圧器、および熱管理能力に関する課題を作成しています。
- たとえば、2024年10月、Vertivは、NVIDIA GB200 NVL72 の 7 MW リファレンスアーキテクチャを導入し、1 ラックあたり 132 kW まで対応し、次世代のラックスケール GPU デプロイメントに必要な大幅な電力と冷却インフラを拡張しました。
- 特に、データセンターが限られた電力供給、長いグリッド接続のタイムライン、およびインフラボトルネックに直面している場所、特に、専門的な冷却およびグリッドインフラストラクチャに対する高い資本要件、電力密度の制約、および依存性が引き続き制限されます。
ラックスケールGPUインフラストラクチャ市場はどのように区分されますか
ラックスケールGPUインフラ市場は、ソリューションの種類、展開規模、冷却アーキテクチャ、エンドユーザーに基づいてセグメント化されます。
- ソリューションタイプ別
ソリューションの種類に基づいて、ラックスケールのGPUインフラストラクチャ市場は、コンピューティングシステム、ネットワークシステム、冷却システム、および電力供給システムに分割されます。 計算システムセグメントは、2025年に52.0%のシェアで市場を支配し、GPUサーバー、AIアクセラレータ、高性能コンピューティングプラットフォームの展開を増加させました。 コンピュートシステムは、ラックスケールインフラの中央コンポーネントを形成し、AIモデルのトレーニング、推論、高性能コンピューティング、大規模分析ワークロードをサポートします。 ジェネレーションAIやファンデーションモデルの採用拡大は、高密度GPU構成の需要が高まっています。 これらのシステムは、GPU、CPU、および計算モジュールを統合し、コンパクトなラック環境内で大きな並列処理能力を提供します。 加速されたコンピューティングインフラにおけるハイパースケールクラウドプロバイダーや企業による投資の増加は、さらなる需要をサポートしています。
冷却システムセグメントは、2026年から2033年までのCAGRで最速の成長を登録し、GPU密度の上昇と熱管理要件の上昇によって駆動されます。 次世代ツイート加速器は熱を発生させ、ラックスケール展開における高度な冷却技術の必要性を高めます。 ダイレクト・ツー・チップの液体の冷却は高性能GPUおよびCPUからの熱を効率的に取除くので採用を得ています。 増加する棚の電力密度はまた慣習的な空気冷却システムを補うか、または取り替えるためにデータ中心オペレータを奨励しています。 AI工場や高性能コンピューティングクラスターの拡大は、特殊な熱管理インフラの需要が高まっています。 データセンターのエネルギー効率を重視する成長は、より効率的な冷却アーキテクチャに投資する奨励事業者です。
- 展開スケールで
展開規模に基づき、ラックスケールのGPUインフラ市場をクラスタースケールAI工場、マルチラックポッド、シングルラックに分割します。 大規模なAI工場のセグメントは、2025年に44.0%のシェアで市場を支配し、大規模なAIコンピューティングインフラへの投資を増加させました。 クラスタスケールAI工場は、複数のGPUラックを統合し、要求の厳しいAIワークロードをサポートできるコンピューティング環境に統合します。 Hyperscalers、AI開発者、および企業は、基礎モデルのトレーニング、ジェネレーションAI、生産規模の推論のために、これらのアーキテクチャをますます展開しています。 これらのシステムは、複数のアクセラレータを有効にしながら、統合されたプラットフォームとして動作する高い計算能力を提供します。 高度なネットワーク化、電力配分、冷却、ワークロードのオーケストレーションにより、大規模なAI導入の適合性を強化します。
2026年から2033年までの33.5%のCAGRで最も速い成長を記録する単層セグメントは、コンパクトでスケーラブルな加速コンピューティングインフラストラクチャの需要の増加によって推進されています。 シングルラックシステムは、大規模なクラスターのインフラストラクチャの複雑さを要求することなく、専用のGPU容量で企業や研究機関を提供します。 これらのシステムは、AIの推論、ソフトウェア開発、分析、エンジニアリングシミュレーション、および専門的なコンピューティングワークロードに適しています。 また、ローカライズしたAI処理の採用拡大も、コンパクトなラックスケールGPU導入の需要を創出しています。 エッジ環境は、コンピューティングリソースがデータソースとユーザーに近い位置にある単一ラックシステムから利益を得ることができます。 モジュラーアーキテクチャは、組織がワークロードの要件に応じてコンピューティング能力を拡大することができます。
- 冷却アーキテクチャ
冷却アーキテクチャに基づいて、ラックスケールGPUインフラストラクチャ市場は、エア冷却ラックインフラストラクチャ、直接チップ液体冷却ラックインフラストラクチャ、ハイブリッド冷却ラックインフラストラクチャ、および没入冷却ラックインフラストラクチャに分割されています。 エア冷却されたラックインフラストラクチャセグメントは、2025年に57.0%のシェアで市場を支配し、既存のデータセンターインフラストラクチャとの確立されたデプロイメントベースと互換性によってサポートされています。 従来型のデータセンター環境に統合できるため、従来型のインフラ改造が比較的少ないため、エア冷却は広く使われています。 技術はまた、確立されたメンテナンスの実践とサポート機器の広範な可用性から恩恵を受ける. 多くの企業および低密度GPUの展開は加速された計算のワークロードのための空気冷却を使用し続けます。 既存のデータセンターは、適度密度GPUシステムをデプロイする際に、エア冷却インフラを引き続き使用できます。 しかし、GPUの電力密度を増加させることで、空気冷却された構成の制限が徐々に作成されます。
ハイブリッド冷却ラックインフラストラクチャセグメントは、2026年から2033年までの33.6%のCAGRで最速の成長を登録し、異なるデータセンター環境間での互換性で熱性能のバランスを取る必要があります。 ハイブリッドシステムは、空気と液体の冷却を組み合わせ、高密度コンピューティングの展開における熱要件の変化に対応します。 既存の空気冷却インフラを完全に交換することなく、オペレータが液体冷却への移行を可能にします。 GPU 密度を増加させることで、従来型および高性能のコンピューティングコンポーネントの両方に対応できる柔軟な冷却ソリューションが求められます。 ハイブリッドアーキテクチャは、混合世代のデータセンター機器全体で展開の柔軟性を高めることができます。 AIインフラへの投資の拡大は、コンピューティングの要件が増加するにつれて進化できる冷却技術を採用するための奨励事業者です。
- エンドユーザーによる
エンドユーザーに基づいて、ラックスケールのGPUインフラ市場はクラウドサービスプロバイダ、企業、政府機関、研究機関、通信事業者、およびエッジインフラ事業者に分けられます。 クラウドサービスプロバイダのセグメントは、GPU-as-a-Service、Generative AI のワークロード、およびハイパースケールのデータセンターインフラストラクチャの需要が高まっています。 クラウドサービスプロバイダは、AIのトレーニング、インフェレンス、機械学習、および顧客への高速化されたコンピューティングサービスを提供するために、かなりのGPU容量を必要とします。 クラウド環境におけるオンデマンドGPU資源の需要が高まっています。 Hyperscalersは、高度化した基礎モデルとエンタープライズAIのワークロードをサポートする専用のAIインフラにも投資しています。 Rack-scale システムは、クラウドプロバイダが、コンピューティング、ネットワーク、冷却、および電力インフラをスケーラブルな AI プラットフォームに統合できるようにします。
2026年から2033年までのCAGRで最速成長率を記録し、分散型AI処理と低レイテンシーコンピューティングの需要が高まっています。 Edge インフラストラクチャ オペレータは、ユーザーとデータ ソースに近い加速されたコンピューティング リソースをデプロイし、レイテンシを減らし、アプリケーションの応答性を改善します。 エッジAI、インテリジェントなビデオ分析、自律システム、リアルタイムの意思決定の拡大は、ローカライズされたGPUコンピューティングの需要が高まっています。 ラックスケールGPUシステムは、比較的コンパクトなインフラ環境内で、かなりの計算能力を提供できます。通信事業分散型データセンター事業者は、AIのワークロードをエッジ・ロケーションに統合するのもますますます増えています。 リアルタイムのインフェレンスのための成長の要件は、集中型ハイパースケール施設外での高性能コンピューティングの必要性を強化しています。
ラック・スケール・GPUインフラストラクチャ・マーケットの最大のシェアはどの地域ですか
- 北米は2025年に42.0%の最大の収益シェアを誇るラックスケールのGPUインフラ市場を占め、ハイパースケールデータセンター、AIインフラ、および加速コンピューティング技術への強力な投資でサポートしました。
- また、高密度GPUシステム、高度なネットワーク技術、液体冷却インフラ、大規模なAIコンピューティング施設の広範な採用から恩恵を受けています。 ジェネレーションAI、ファンデーションモデル、ハイパースケールデータセンターへの投資の増加に伴い、北米のグローバル市場でのリーダーシップポジションを強化しています。
米国ラックスケール GPU インフラ市場 洞察
米国ラックスケールGPUインフラ市場は、ハイパースケールデータセンター、AI工場、高密度GPUコンピューティングインフラストラクチャへの投資の増加による強力な成長を目撃しています。 先進的なGPUラック、高速ネットワーク、および液体冷却技術の導入の増加に伴い、国の成熟したクラウドコンピューティングエコシステムは、クラウド、企業、および研究アプリケーション全体の需要を駆動しています。 また、ジェネレーションAI、ファンダメンタルモデル、AIの推論ワークロードの採用は、スケーラブルなラックスケールコンピューティングインフラへの投資を加速しています。
アジアパシフィックラックスケール GPU インフラ市場インサイト
アジア・パシフィック・ラック・スケールのGPUインフラ市場は、AIデータセンターへの投資の増加、クラウドインフラの拡大、中国、インド、日本など各国の高機能コンピューティングの需要拡大により、急成長を目撃する見込みです。 高密度GPUクラスター、液冷システム、高度なネットワーク技術を採用し、地域市場拡大をサポートします。 また、AIインフラ、高機能施設、ローカライズされたAIコンピューティング能力の投資が増加し、クラウドサービスプロバイダ、企業、研究機関の展開を加速しています。
日本ラックスケール GPU インフラ市場インサイト
日本ラックスケールのGPUインフラ市場は、AIに焦点を絞ったデータセンター、高性能コンピューティング、高度なデジタルインフラへの投資の増加による一貫した成長を目撃しています。 クラウドプロバイダー、テクノロジー企業、および研究機関は、AIモデルのトレーニング、推論、および科学コンピューティングアプリケーション向けの高密度GPUシステムを採用しています。 また、大規模AIデータセンターにおける主要な投資に加えて、液冷、高度なネットワーク、標準化されたラックスケールアーキテクチャの統合が増加し、日本の市場成長に貢献しています。
中国ラック スケール GPU インフラストラクチャ マーケット インサイト
中国ラックスケールGPUインフラ市場は急速に成長し、AIコンピューティングの需要の増加、データセンターインフラストラクチャの拡大、および国内のAI機能における投資の増加によって推進されています。 大規模GPUクラスター、液冷技術、高スループットネットワーク、およびクラウドおよびテクノロジー企業におけるAIインフラの普及が著しい市場需要を加速 また、国内のコンピューティングリソース、AIモデル開発、および先進的なデータセンター機能は、アジア太平洋ラックスケールGPUインフラ業界におけるリーディングマーケットとして中国を位置付けています。
U.K. ラックスケール GPU インフラ市場 洞察
米国のラックスケールのGPUインフラ市場は、AI工場、高性能コンピューティング、および社会的なAIインフラへの投資の増加によって支えられた安定した成長を経験しています。 クラウドプロバイダー、テクノロジー企業、および研究機関による高度なGPUシステムの導入が増加し、スケーラブルでエネルギー効率の高いコンピューティングインフラストラクチャの需要は増加し続けています。 さらに、NVIDIA 搭載の AI インフラ、高度な超コンピューティング設備、高密度 GPU 導入の拡大は、欧州の主要 AI インフラ市場として、英国を強化しています。
ドイツ ラック スケール GPU インフラストラクチャ マーケット インサイト
ドイツラックスケールのGPUインフラ市場は、国の強力な産業基盤、先進的な研究能力、次世代AIコンピューティングインフラの採用増加により着実に拡大しています。 エンタープライズ、テレコミュニケーションプロバイダー、および研究機関は、産業用AI、ファンデーション・モデル開発、科学コンピューティング、デジタルツインアプリケーション向けの高密度GPUシステムを利用しています。 流動冷却、AIクラウドプラットフォーム、ラックスケールコンピューティングの継続的な進歩、さらにはドイツにおける市場成長を推進しています。
ラックスケールGPUインフラストラクチャ市場におけるトップ企業は
ラック スケール GPU のインフラの企業は主に確立された企業によって、下記のものを含んでいます:
- NVIDIA株式会社(アメリカ)
- 株式会社ディール(アメリカ)
- Hewlett Packardエンタープライズ開発LP(アメリカ)
- レノボ(香港)
- スーパーマイクロコンピュータ株式会社. (米国)
- シスコシステムズ株式会社(米国)
- ASUSTeKコンプッタ株式会社(台湾)
- GIGA-BYTEテクノロジー株式会社(台湾)
- フジツ株式会社(日本)
- 株式会社NEC(日本)
- 株式会社アドバンテック(台湾)
- Quanta Computer Inc.(台湾)
- 株式会社ウィストロン(台湾)
- 株式会社ウィウィン(台湾)
- 株式会社インベンテック(台湾)
- 株式会社ミタックコンピューティング技術(台湾)
- 本海精密工業株式会社(台湾)
- Inspurの電子情報工業Co.、株式会社(中国)
- 新H3C技術有限公司(中国)
- Vertivグループ株式会社(米国)
ラックスケールGPUインフラ市場の最新動向とは
- 2025年3月、NVIDIAは、AIの推論、エージェントAI、物理AIのワークロードを加速するように設計されたGB300 NVL72ラックスケールソリューションを搭載したBlackwell Ultra AI Factoryプラットフォームを発表しました。 GB300 NVL72は、72 Blackwell Ultra GPUと36 NVIDIA Grace CPUをラックスケールアーキテクチャに統合し、大規模な推論とトレーニングのためのコンピューティング能力を高めました。 この開発は、ますます複雑なAIワークロードをサポートできる高度に統合されたラックスケールシステムに向けた業界のシフトを強調しています。
- NVIDIAは、2024年10月に、GB200 NVL72ラックアーキテクチャの重要な部分を含む、Blackwellプラットフォーム設計の基づいた要素に寄与することを発表しました。 イニシアチブは、オープンでスケーラブルなデータセンター技術の開発をサポートし、より高い計算密度とネットワークの帯域幅を有効にできるようにしました。 この開発は、ラックスケールのAIインフラにおけるより広範な標準化と革新をサポートしています。
- NVIDIAは2023年5月、MGXサーバーの仕様を発表し、AI、高性能コンピューティング、その他加速ワークロード向けに100以上のサーバー構成を開発するためのモジュラーリファレンスアーキテクチャを提供している。 アーキテクチャは、いくつかの主要なシステムメーカーによって採用され、GPU、CPU、ネットワーク、冷却技術の柔軟な組み合わせを可能にしながら、開発時間とコストを削減するように設計されました。 これにより、データセンター間でスケーラブルなGPU展開に必要なモジュール基盤を強化しました。
- 2022年9月、Supermicroは8U普遍的なGPUサーバーを8UのNVIDIA H100のTensorの中心GPUを組み込み、高度の気流、より高い熱容量および液体の冷却のためのサポート導入しました。 大規模なAIトレーニング、NVIDIA Omniverse、高性能コンピューティングのワークロード向けに設計されており、現在および次世代CPUとGPUの両方に対応しています。 高度密度の高いGPUシステムやAIインフラ向けの高度な熱管理技術に焦点をあてたる成長を続ける業界を実証しました。
- NVIDIAは2021年8月、米国エネルギー省のArgonne National LaboratoryのPolarisスーパーコンピューターが、560ノードにわたって2,240 NVIDIA A100テナーコアGPUを使用して、科学コンピューティングとAIのワークロードを加速することを発表しました。 Hewlett Packard Enterprise 社が開発したシステムで、シミュレーションと機械学習を組み合わせて、データ集約型研究用途向けに開発しました。 この展開では、AIや高性能コンピューティングのワークロード向けに大規模GPUインフラの活用が高まっています。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











