


世界の輸液ポンプシステム、アクセサリ、ソフトウェア市場のセグメンテーション:製品タイプ別(輸液ポンプシステム、輸液ポンプアクセサリ、輸液ポンプ管理ソフトウェア)、用途別(一般輸液、疼痛および麻酔管理、インスリン輸液、経腸輸液、化学療法、小児科/新生児科、血液学、消化器科、その他)、タイプ別(従来型輸液ポンプ、特殊輸液ポンプ)、使用方法別(使い捨て、再利用可能)、輸液方法別(静脈内、動脈内、皮下、硬膜外)、輸液タイプ別(持続輸液、間欠輸液)、操作タイプ別(シリンジポンプ、エラストマーポンプ、蠕動ポンプ、マルチチャンネルポンプ、スマートポンプ)、エンドユーザー別(病院およびクリニック、在宅医療、外来および手術センター、その他)、流通チャネル別(直接入札、小売販売) - 業界動向と2033年までの予測
注入ポンプ システム、付属品およびソフトウェア市場のサイズおよび成長率は何ですか。
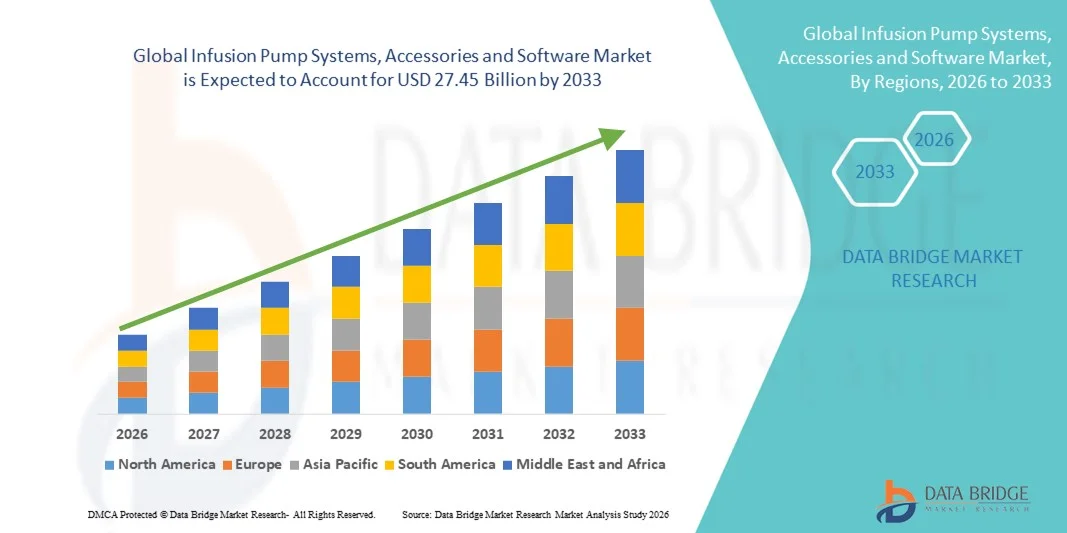
- データブリッジ市場調査分析による 世界の注入ポンプ システム、付属品およびソフトウェア市場のサイズはで評価されました2025年のUSD 12.0億そして到達する予定2033年までに27.45億米ドル, お問い合わせカリフォルニア 10.90%予報期間中
- 市場成長は、糖尿病、癌、心血管障害などの慢性疾患の増加の蔓延によって大きく燃料を補給し、正確で管理される需要が高まっています。薬の配達病院、断熱ケアセンター、ホームケア設定のシステム。 スマートな注入ポンプ、線量の間違いの減少システムおよび統合されたソフトウェア プラットフォームの連続的な技術の進歩はヘルスケア設備を渡る採用を加速します
- さらに、患者の安全に重点を置き、薬物の誤りを最小化し、コネクティッドヘルスケアインフラの需要が高まりつつ、現代の臨床ケアの重要なコンポーネントとして注入ポンプシステム、アクセサリ、ソフトウェアを確立しています。 これらの結合要因は、注入ポンプシステム、付属品およびソフトウェアソリューションの蓄積を加速し、それによって大幅に全体的な市場成長を後押しします
市場規模と予測
- グローバル市場価値 (2025): USD 12.0億
- 期待される市場価値 (2033):米ドル27.45億
- 予測CAGR (2026-2033): 10.90%
注入ポンプ システム、付属品およびソフトウェア市場分析
- 注入ポンプ システム、付属品およびソフトウェアは、患者の安全および臨床効率を高める間、薬、液体および栄養素の精密で、制御され、そして連続的な管理を保障する機能による病院、血管の心配の中心およびホームケアの設定を渡る現代ヘルスケア配達のますます重要な部品です、
- 注入ポンプ システムのためのエスカレートの要求は主に糖尿病、癌および心血管障害、成長の外科プロシージャ、増加のgeriatricの人口、および線量の間違いの減少システムおよび病院ITインフラストラクチャと統合されるスマートなポンプによって薬剤の間違いを減らす必要性によって燃料を供給されます
- 北米は、2025年に38.5%の最大の収益シェアを持つ注入ポンプシステム、付属品およびソフトウェア市場を支配しました。先進的な医療インフラ、スマートな注入技術の高い採用、患者の安全に焦点を当てた強力な規制枠組み、および米国の大手医療機器メーカーの存在を指摘しました。
- アジアパシフィックは、予測期間中に注入ポンプシステム、付属品およびソフトウェア市場において最も急速に成長する地域であると予想され、医療インフラの拡大、慢性疾患の負担増加、ヘルスケア支出の増加、および中国やインドなどの新興国における先進的な注入技術の導入が進んでいます。
- 再使用可能なセグメントは、2025年に63.2%の収益シェアで支配し、長期使用量や病院での頻繁な展開よりも強力なコスト効率でサポート
レポートスコープおよび注入ポンプシステム、付属品およびソフトウェア市場セグメンテーション
|
アトリビュート |
注入ポンプ システム、付属品およびソフトウェア キー マーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
注入ポンプ システム、付属品およびソフトウェア市場の主要な傾向は何ですか。
スマート・コネクティッド・インフュージョン・セラピー・ソリューションの需要の上昇
- 世界的な注入ポンプ システム、付属品およびソフトウェア マーケットの有意で加速傾向は高度の結合の特徴およびデジタル健康の技術の増加された統合で忍耐強い監視および処置の正確さを高めます。 現代の注入ポンプシステムは、無線接続、リアルタイムのデータ追跡、および病院情報システムおよび電子健康記録(EHRs)との相互運用性でますます設計されています。
- たとえば、大手メーカーは、線量誤差低減システム(DERS)と統合薬ライブラリを備えたスマート注入ポンプを導入し、薬物の誤差を最小限に抑え、臨床的結果を改善しています。 これらのシステムは、医療専門家が正確な投与量をプログラムし、逸脱の場合にはアラートを受信できるようにします, これにより、患者の安全を強化します
- 高度なソフトウェアプラットフォームの組み込みにより、病院部門を横断する複数の注入デバイスの集中監視が可能になります。 臨床医は、注入状況を追跡し、治療パラメータを調整し、治療履歴をリモートで見直し、ワークフローの効率性を向上させ、マニュアル文書の負担を軽減することができます。
- また、アンブレージやポータブルインフュージョンポンプの採用は、外来ケアやホームベースのケアへのシフトをサポートしています。 軽量で電池操作された装置は、化学療法、インシュリン、または痛み管理などの長期療法を受け取るのに患者を可能にし、臨床的な監督を維持しながら家を快適にします
- 相互運用性やデータ主導型の医療環境への重点が高まっています。 臨床的意思決定支援システムとの統合により、正確かつ正確薬の配達病院全体の安全プロトコルをサポートしている間
- 高度、患者中心、デジタル接続された注入の解決へのこの傾向は病院、専門医およびホームケアの設定を渡るヘルスケアの配達モデルそして運転革新をかなり変えます
注入ポンプ システム、付属品およびソフトウェア マーケットの動的
ドライバー
慢性疾患の予防と正確な医薬品の調達要求の増加
- がん、糖尿病、心血管障害、消化管疾患などの慢性疾患の世界的な負担は、注入ポンプシステム、付属品およびソフトウェア市場の主要なドライバです。 これらの条件は、現代の臨床ケアで不可欠注入ポンプを作る薬、流体、または栄養素の正確かつ継続的な管理を必要とする
- 外科的処置および重大なケアの入学の増加は更に容積測定器の注入ポンプ、スポイト ポンプおよび患者制御の鎮痛剤(PCA)ポンプのための要求を増幅しました病院および血管の外科センター。 正確な薬物投薬および制御注入率は大幅に合併症および薬物の間違いの危険を減らします
- ヘルスケアプロバイダーは、プログラム可能な薬物ライブラリ、自動アラート、およびバーコード薬の投与互換性などの安全機能を備えた高度な注入システムにますます投資し、患者の安全を強化し、規制基準に準拠しています
- 家庭用医療サービスおよび外来治療プログラムの拡大は、市場成長にも貢献しています。 携帯用注入ポンプは患者が病院の設定の外の長期療法を管理し、ヘルスケアの費用を減らし、生命の質を改善することを可能にします
- また、医療インフラを近代化し、患者の安全基準を改善する政府の取り組みは、従来の注入システムを技術的に高度なソリューションに置き換えるために病院を奨励しています
- 増加する病気の優先順位の組み合わせ, ヘルスケア支出を増加, 薬の誤差を最小限に抑える強い焦点は、世界的な革新的な注入ポンプシステムのための需要を推進し続けています
拘束/チャレンジ
高デバイスコストと注入関連合併症のリスク
- 高度の注入ポンプ システムの比較的高い費用は、関連した付属品およびソフトウェア維持と共に、特に小さいヘルスケア設備および開発地域に採用する重要な障壁を保っています。 初期調達コスト、スタッフのトレーニング費用、ソフトウェアのアップグレードは限られたヘルスケア予算を負担することができます
- プログラミングエラー、デバイスの故障、およびカテーテル関連の感染を含む注入関連の合併症は、ヘルスケアプロバイダーの課題を残します。 スマートポンプは、安全メカニズムを組み込んでいますが、誤った設定やヒューマンエラーは、依然、有害薬物イベントを引き起こす可能性があります
- 規制遵守の要件と技術的な欠陥による製品のリコールは、市場成長を妨げる可能性があります。 製造業者は開発費用を増加し、承認の適性を拡張できる厳しい品質および安全規格に付着しなければなりません
- さらに、既存の病院ITシステムとの統合課題は、特に古いデジタルインフラを備えた施設で、高度な注入ソフトウェアプラットフォームのフル活用を制限することができます
- 接続された医療機器に関連するサイバーセキュリティの問題は、別の障害を提示します。 注入ポンプはますますネットワークを有効にし、患者データを保護し、不正なアクセスを防ぐため、医療機関にとって重要な考慮事項となります。
- 費用対効果の高い製品革新、強化されたトレーニングプログラム、堅牢なサイバーセキュリティフレームワーク、および改善されたシステム相互運用性を通じて、これらの課題に対処することは、注入ポンプシステム、アクセサリ、ソフトウェア市場における持続的な成長を確実にするために不可欠です
注入ポンプ システム、付属品およびソフトウェア市場規模
市場は、製品タイプ、アプリケーション、タイプ、使用法、注入方法、注入タイプ、操作タイプ、エンドユーザー、および流通チャネルに基づいてセグメント化されます。
- 製品タイプ別
製品タイプに基づいて、注入ポンプシステム、付属品およびソフトウェア市場は注入ポンプ システム、注入ポンプ付属品および注入ポンプ管理ソフトウェアに分けられます。 インフュージョンポンプシステムセグメントは、2025年に48.7%の最大の市場収益シェアを占め、大幅な導入と、病院や重要なケアユニットを横断するスマートインフュージョンポンプによって駆動しました。 糖尿病、がん、心血管障害などの慢性疾患の蔓延を増加させることで、信頼性の高い輸液供給システムが求められます。 病院は精密な薬の投薬および流体管理のためのポンプ システムに重く頼ります。 線量の間違いの減少ソフトウェアとの統合は忍耐強い安全を高めます。 ICUの入学と手術手順のさらなるサポート優位を成長させる。 開発市場における再資金調達体制を整備し、調達を強化 ワイヤレスコネクティビティやEMRインテグレーションなどの技術的な進歩により、ワークフローの効率性が向上します。 マルチパラメータのプログラム可能なポンプの需要は、収益成長を後押しします。 新興国における病院インフラの拡充により、ボリューム販売に。 継続的なアップグレードと交換サイクルは、再発需要を維持します。
注入ポンプ管理ソフトウェアセグメントは、2026年から2033年までの14.6%の最速のCAGRを目撃すると予想され、ヘルスケアシステムのデジタル化が増加しました。 病院は集中管理された監視を優先し、薬物の間違いを減らすための相互運用性の解決です。 クラウドベースのプラットフォームにより、リアルタイムのデータ追跡と分析が可能になります。 注入の安全に重点を置いた規制の拡大はスマートなソフトウェア採用を加速します。 病院情報システムとの統合により、運用効率が向上します。 AI対応薬ライブラリの採用により、成長見込み客を強化 ヘルスケアプロバイダーは、予測的なメンテナンスとコンプライアンス管理ツールを求めています。 コネクティッドケアエコシステムを拡充し、需要に対応 新興市場は、デジタルインフュージョンインフラにますます投資しています。 遠隔監視機能は市場の浸透を運転します。 継続的な製品革新により、予測期間中に持続的な拡大が保証されます。
- 用途別
適用に基づいて、市場は一般的な注入、痛みおよび麻酔管理、インシュリンの注入、腸内注入、化学療法、小児科/腫瘍学、血液学、消化器学および他のに分けられます。 2025年に29.8%の最大の市場収益シェアを占める一般的な注入セグメントは、水和療法、抗生物質、およびルーチン静脈内投与における広範な使用を支持しています。 高い入院率および増加の外科容積は強い要求を支えます。 概要の注入ポンプは制御された薬物配達のためのICUsおよび一般的なワードで広く利用されています。 標準化された注入の議定書は区分の安定性を高めます。 病院は正確さおよび安全のためのプログラム可能なポンプを好みます。 慢性疾患の負担を上げると、一貫した患者の流入が保証されます。 発展途上国における医療施設の拡充により、採用をさらに高めます。 継続的な技術改善により、システムの信頼性を高めます。 先進国における有利な償還政策支援調達 精密な流動バランス管理の必要性の増加は優位を増強します。
Chemotherapy の区分は 2026 から 2033 までの 15.1% の最も速い CAGR を、高められた全体的な癌の prevalence によって運転し、目標にされた腫瘍学の処置の採用を高めるために提案されます。 注入ポンプは管理されたcytotoxic薬剤の管理のために重要です。 Oncologyの中心は投薬の間違いを減らすために高度のスマートなポンプに投資しています。 外来化学療法プログラムの燃料増強ポンプの要求を育てる。 ポータブル注入システムにおける技術開発により、患者様の快適性を高めます。 アジア・太平洋における腫瘍学インフラの拡大により、市場成長を加速 がん治療のアクセシビリティに対する意識が高まり、需要が高まります。 新規腫瘍薬の規制承認が拡大に貢献します。 がんケア施設への投資のライジングは、長期的な成長をサポートします。 化学療法の処置のための改良された補強は更に区分の見通しを高めます。
- タイプ別
タイプに基づいて、市場は従来の注入ポンプおよび専門注入ポンプに分けられます。 従来の注入ポンプの区分は2025年に56.4%の最大の市場収益のシェアを支配しました、ルーチンの侵入療法のための病院の広範な使用による。 これらのポンプは費用効果が大きい、臨床的に十分に確立されます。 急性ケア設定の高患者の容積は要求を補強します。 ヘルスケアの専門家は従来のポンプ システムに精通しています、操作上の効率を保障します。 病院は耐久および容易に維持装置を好む。 安定した調達サイクルは、安定した収益ストリームを維持します。 既存の病院のインフラとの統合は優位を支えます。 液体および薬剤の配達のための連続的な必要性は支持された利用を保障します。
特殊注入ポンプセグメントは、インシュリンポンプ、エンタルポンプ、およびアンブレータ注入装置に対する需要の増加によって駆動され、2026年から2033年までの最も速いCAGRを目撃する予定です。 糖尿病の有利な増加はインシュリンポンプの採用を著しく支えます。 ウェアラブルインフュージョンデバイスにおける技術開発により、患者様の利便性が向上します。 家庭用医療サービスの成長により、特産ポンプの需要が加速します。 安全機能を強化し、プログラム可能な機能がアップテークを強化 ポータブルおよび患者に優しい装置のための増加の好みは更に成長を燃料を供給します。 ゲリアトリの人口拡大は、需要増加に貢献します。
- 使用法によって
使用法に基づいて、市場は使い捨て可能および再使用可能に分けられます。 再利用可能なセグメントは、2025年に63.2%の収益シェアで支配し、長期使用と病院での頻繁な展開よりも強力なコスト効率でサポートしました。 再使用可能な注入ポンプは集中的な心配の単位、外科ワードおよび腫瘍学部で広く利用されています。 複数の医薬品配送システムとの耐久性と互換性は、機関の好みを強化します。 構造化された殺菌の議定書および集中された維持設備による病院の好意な再使用可能なシステム。 長い耐用年数および使用ごとのより低い費用は投資のリターンを改善します。 サービスおよび口径測定サポートの調達契約は信頼性を高めます。 技術的なアップグレードにより、ソフトウェアのアップデートが完全にデバイスの交換なしで行えます。 病院情報システムとの統合により、モニタリング効率が向上します。 テラティーケアセンターの高患者量は、定期的な利用を持続します。 先進市場における資金調達フレームワークは、資本設備の購入をサポートします。 規制遵守と安全検証により、採用を強化 スマートな再利用可能なポンプの継続的な革新により、2025年に持続的な収益リーダーシップを保証します。
使い捨てセグメントは、感染予防と患者の安全に重点を置いた2026年から2033年までの12.8%の最速のCAGRで成長することを期待しています。 病院で受ける感染症に対する懸念の増加は、シングルユース注入装置に対する需要を加速します。 使い捨て可能なエラストマー ポンプは交差汚染の危険を除去し、殺菌のコストを削減します。 血管外科センターおよびホームヘルスケア設定の採用の増加は浸透を強化します。 利便性、軽量設計、廃棄の容易さにより、ユーザの受け入れが向上します。 外来化学療法および抗生物質療法の拡大は成長の運動量を支えます。 限られた殺菌インフラにより、エコノマイズの普及が進んでいます。 メーカーは、アクセス性を向上させるために費用対効果の高いデザインに焦点を当てています。 感染制御基準に対する規制の奨励により、さらなる上昇率を高めます。 家庭療法を必要とする有利な集団が拡大に貢献します。 テレメディシンおよびリモートケアプログラムの成長は使い捨て可能なポンプ統合を支えます。 これらの要因は、集約的に2033年までに堅牢なCAGR成長のためのセグメントを配置します。
- 注入方法によって
注入方法に基づいて、市場はIntravenous、Arterial、SubcutaneousおよびEpiduralに分けられます。 イントラベニアスセグメントは、緊急医療、手術、腫瘍学、および集中ケアの広範なアプリケーションに供給し、2025年に58.9%の最大の収益シェアを保持しました。 IVの注入は重要なシナリオの急速な薬物管理そして精密な適量制御を保障します。 病院は、化学療法、流体管理、および麻酔の配達のためのIVポンプに大きく依存します。 高い臨床馴染みおよび確立されたプロトコルは広範な採用を支えます。 薬の広い範囲との互換性は汎用性を高めます。 線量の間違いの減少システムが付いている高度IVのスマートなポンプは忍耐強い安全を増強します。 先進医療システムにおける強力な強化構造により、さらなるサポート需要が高まっています。 病院の入院および外科的処置の増加は収益の安定性に貢献します。 電子健康記録との統合により、ワークフローの効率性が向上します。 IVポンプ技術の継続的な革新により、信頼性が向上します。 病院による大規模な調達は一貫した収益シェアを確保しています。 これらの組み合わせ要因は、IVセグメントが2025年に支配することを可能にします。
皮下セグメントは、インシュリン療法および生態学的薬のデリバリーの上昇使用によって駆動され、2026から2033までの14.3%の最速のCAGRを目撃するために投じられています。 患者は、より少なく侵襲的な管理方法を好む。 皮下注入は糖尿病および自己免疫疾患のような慢性の状態の便利な家ベースの管理を可能にします。 ウェアラブル・インフュージョン・ポンプの成長は、モビリティとコンプライアンスを強化します。 バイオロジックにおける医薬品の進歩は、セグメントの需要を刺激します。 慢性疾患の蔓延をグローバルに加速させる。 技術の革新は線量の正確さおよび慰めを改善します。 ウェアラブルポンプのための好ましい規制当局の承認は、市場参入を強化します。 自己管理療法に関する意識を高めることで、アップテイクをサポートしています。 外来ケアの普及を推進するヘルスケアシステム。 ヘルスケアアクセスの改善により、新興市場は需要増加を示しています。 これらのダイナミクスは、予測期間中に最も高いCAGRのサブカニューセグメントを集合的に配置します。
- 注入のタイプによって
注入のタイプに基づいて、市場は連続的な注入および断続的な注入に分けられます。 連続注入セグメントは2025年に60.5%のシェアで浸透し、ICUケアと長期治療管理の重要な役割に起因します。 連続的な注入は安定した血漿の薬物の集中および改善された処置の結果を保障します。 腫瘍学、麻酔、疼痛管理、および重要なケアで広く使用されています。 病院は変動なしで一貫した薬物配達のための連続的なシステムを好む。 長期にわたる治療を必要とする慢性疾患の予防接種の増加は、需要を持続させます。 高度のプログラム可能なポンプは投薬の精密を高めます。 tertiary病院の強力な存在は、収益安定性をサポートします。 モニタリングシステムとの統合により、臨床効率が向上します。 融資方針は、先進市場での注入療法を延長しました。 全世界のICUベッド数を増加させ、セグメント拡大に貢献します。 スマートインフュージョンシステムにおける技術アップグレードにより、さらなるリーダーシップを強化 これらの要因は、2025年に優位性を維持するためにセグメントを有効にしました。
断続的な注入の区分は、外来患者および血管処置モデルを拡大することによって運転される2026から2033への12.4%の最も速いCAGRを登録すると期待されます。 断続的な注入は抗生物質および化学療法のための適用範囲が広い投薬のスケジュールを可能にします。 デイケア外科センターへのシフトの増加により、セグメントの成長をサポートします。 慢性的な患者様の間で人気を博しています。 延長された病院の滞在と比較して費用効果が大きいことは魅力を高めます。 ポータブルとバッテリー駆動のシステムが搭載可能。 患者様の利便性を高めるため、採用を加速します。 専門クリニックでの成長は、使用量を増強します。 新興国は、外来インフラ開発により需要が高まっています。 鍼灸治療サービスに対する規制対応を更に高める。 スケジュールされた投薬による患者のコンプライアンスの改善により、結果が向上します。 これらの要因は、セグメントの高いCAGRを一括して駆動します。
- 操作タイプ別
動作タイプに基づいて、市場はシリンジポンプ、エラストマーポンプ、蠕動ポンプ、マルチチャンネルポンプ、スマートポンプに分けられます。 スマートポンプのセグメントは、統合薬物ライブラリ、安全警報、および接続機能により、2025年に41.7%の収益シェアを占めています。 薬の間違いを減らすことの規則的な焦点は強くスマートなポンプ採用を支えます。 病院は高められた忍耐強い安全のためのデジタル注入システムを優先順位付けします。 電子健康記録との統合により、リアルタイムモニタリングが可能 高度な分析と線量誤差削減システムにより、結果が向上します。 ヘルスケアのデジタル化の増加により、調達を加速 先進国の強力な資本投資は、需要を持続させます。 複数の療法の両立性は臨床実用性を高めます。 医療従事者のためのトレーニングプログラムが採用を促す。 連続的なプロダクト革新は競争のポジショニングを高めます。 品質認定基準に重点を置いた成長により、使用量が向上します。 これらの要因は、2025年に集約的に支持されたセグメントのリーダーシップ。
エラストマーポンプのセグメントは、ポータブル注入ソリューションの需要が高まることで、2026年から2033年までの13.6%の最速のCAGRを目撃することを期待しています。 エラストマー性ポンプは軽量で使い捨て可能で、外来療法に最適です。 ホームケア設定ドライブの成長における化学療法および抗生物質治療の増加。 電子ポンプと比較してコスト効率性が向上します。 複雑なプログラミングのない使いやすさは、患者のコンプライアンスをサポートします。 血管の外科センターの拡大は利用を高めます。 手頃な価格の市場有利なエラストマー系を新興国。 技術的改善により、流量の一貫性が向上します。 電力供給の必要性を減らすことは柔軟性を高めます。 世界的なホームヘルスケアインフラの拡大により、需要が高まります。 慢性療法を必要とする有利な人口は拡大をサポートしています。 これらの複合要因は、急速なCAGR成長のためのセグメントを配置します。
- エンドユーザーによる
エンドユーザーに基づいて、市場は病院やクリニック、ホームヘルスケア、アンブレシー、外科センター、その他に分けられます。 病院および医院の区分は高度の入院および高度の注入のインフラによって運転される2025の57.8%の共有と支配しました。 大規模な医療施設は、注入ポンプを必要とする複雑な手術や重要な治療を行います。 熟練した専門家の可用性は、運用効率をサポートします。 強力な払い戻しシステムは、機器の調達能力を高めます。 集中監視システムとの統合によりワークフローが向上します。 ICUの容量の増加は要求を支えます。 腫瘍学および専門部門の存在は利用を高めます。 デジタルヘルスケアの資本金は、購買力を強化します。 維持およびサービス契約は装置長寿を保障します。 標準化された臨床プロトコルは信頼性を高めます。 大規模な調達契約は安定した収益を確保します。 これらの要素は2025年で優位化しました。
ホームヘルスケアセグメントは、2026年から2033年までの14.9%の最速のCAGRを目撃する見込みで、慢性疾患の予防と家庭介護の優先順位が上昇しました。 携帯用注入ポンプは処置の便利を高めます。 Telehealthの統合は遠隔忍耐強い監視を支えます。 ゲレンデの人口増加は長期治療需要を増加させます。 延長された入院率が採用を加速するのと比較してコスト節約。 家庭看護サービスの拡大により、インフラを強化 技術的進歩により、デバイスポータビリティと安全性が向上します。 セルフケアマネジメントに関する意識を高めることで、成長をサポートします。 家庭の注入療法のための好ましい償還は取り込みを高めます。 新興市場は、分散型ケアの需要が高まっています。 地域医療の普及を推進する政府の取り組みが拡大する。 これらのドライバは、強力な予測されたCAGR成長のためのセグメントを集合的に配置します。
- 流通チャネル
分配チャネルに基づいて、市場は直接入札および小売販売に分けられます。 直接入札セグメントは、病院やヘルスケアシステムとバルク調達契約でサポートされている2025年に55.1%のシェアで支配します。 大規模な購買契約は、コスト効率と安定したサプライチェーンを保証します。 公共医療機関は、透明性のための入札ベースの調達を好む。 長期製造者のパートナーシップはサービスおよび維持の信頼性を高めます。 バルク割引は、競争力のある価格設定を強化します。 流通ネットワークの確立により、製品の可用性が向上 政府有限病院は、直接入札に大きく依存しています。 機関投資家の予測可能な需要は、収益の安定性を維持します。 保証およびアフター サポートはバイヤーの信任を補強します。 調達標準化は、規制遵守を保証します。 病院のインフラをグローバルに成長させ、優位性を高めます。 これらの要因は、2025でリードするセグメントを有効にしました。
小売販売部門は、ホームケア処理モデルの拡大により、2026年から2033年にかけて12.2%の最速のCAGRを登録する予定です。 医療供給ストアや電子商取引プラットフォームによる可用性により、アクセシビリティが向上します。 自己管理療法についての忍耐強い意識を高めることは要求を高めます。 オンラインヘルスケア市場の成長は配分のリーチを高めます。 手頃な価格のポータブル注入装置は、消費者の購入をサポートします。 家庭療法の保険加入率が向上し、手頃な価格を実現 デジタルマーケティングと直接対面戦略が採用を加速します。 新興市場の拡大により、小売浸透が向上します。 慢性疾患管理プログラムの成長は、需要をサポートしています。 便利な調達チャネルのための上昇の好みは販売を運転します。 物流・宅配サービスの向上により、ユーザー体験の向上に貢献 これらの組み合わせ要因は、セグメントの強力なCAGR成長に貢献します。
注入ポンプ システム、付属品およびソフトウェア マーケットの地域分析
- 北米は、2025年に最大38.5%の収益シェアを誇る注入ポンプシステム、付属品およびソフトウェア市場を支配しました。高度に先進的な医療インフラ、スマート注入技術の広範な採用、および強力な規制枠組みは、患者の安全と薬物の誤差の低減を強調しています。 主要な医療機器メーカー、継続的な技術革新、および病院や専門医を介したデジタルヘルス統合における実質的な投資の強力な存在から恩恵を受ける地域。 また、慢性疾患の増大、外科的手術の増大、および家庭の注入療法プログラムの拡大は、特に米国では、病院ベースのおよびホームケア設定の両方が高度な注入システムの堅牢な採用を目撃している、市場成長に著しく貢献しています
- 北米のヘルスケアプロバイダーは、線量誤差削減システム(DERS)、統合薬物ライブラリ、および電子健康記録(EHR)システムとの相互運用性を備えた注入ポンプの使用を優先します。 臨床結果を改善し、悪意のある薬物イベントを最小限に抑え、ワークフローの効率を向上させることに重点を置き、地域全体の高度な注入ポンプシステム、アクセサリ、集中的なソフトウェアプラットフォームの展開を加速
- この広範囲にわたる採用は、安全注入の実践を改善することを目的とした、有利な償還方針、強力なヘルスケア支出能力、および継続的なトレーニングプログラムによってさらに支持されます。 確立された病院ネットワークおよび専門腫瘍学およびクリティカルケアセンターの存在は、北米のグローバル市場でのリーダーシップポジションを強化します
米国注入ポンプシステム、付属品およびソフトウェア市場洞察
米国の注入ポンプ システム、付属品およびソフトウェア マーケットはヘルスケア設備を渡る高度の医学の技術の広範な統合によって運転される北アメリカ内の2025の最大の収益のシェアを捕獲しました。 患者の安全への取り組み、薬物の誤りの軽減、および厳しい規制基準の遵守に対する国の強い焦点は、スマート注入ポンプの採用を大幅に加速しました。 がん、糖尿病、心臓病などの慢性疾患の負担が高まり、病院、血管外科センター、ホームケア環境における正確で継続的な薬送システムに対する要求が高まっています。 また、ポータブルポンプ技術の改善により支えられた家庭内輸治療サービスの急速な拡大は、長期にわたる疾患管理慣行を変革しています。 米国のヘルスケア機関は、集中監視、リアルタイムデータ分析、および病院ITインフラとのシームレスな統合を可能にする相互運用可能な注入ソフトウェアシステムにますます投資しています。 これらの進歩は、運用効率を高め、患者の成果を改善し、地域の市場での国の優位性を強化しています。
ヨーロッパ注入ポンプシステム、付属品およびソフトウェア市場洞察
欧州の注入ポンプシステム、付属品およびソフトウェア市場は、強力な規制の監督、上昇するヘルスケアの近代化のイニシアチブ、および正確な薬剤の配達システムのための増加の要求によって支えられる予測期間を通して実質的なCAGRで拡大することを写し出します。 欧州諸国は、医薬品の誤差を最小限に抑え、技術的に高度な注入システムを採用することにより、患者の安全を強化することに重点を置いています。 地域は、病院情報システムと臨床決定支援ツールと注入ポンプの統合を含む、デジタルヘルスインフラにおける成長投資を目撃しています。 また、慢性疾患および着実に老化する人口の増加は、患者と外来の両方の設定で長期注入療法の必要性を運転しています。
血管系およびポータブル注入ポンプの採用もヨーロッパ全域で上昇し、ホームベースおよびコミュニティヘルスケアサービスに対する広範なシフトを反映しています。
U.K. 注入ポンプ システム、付属品およびソフトウェア マーケットの洞察
U.K.の注入ポンプ システム、付属品およびソフトウェア市場は予測期間の間に注目すべきCAGRで成長し、ヘルスケア配達を近代化し、薬物安全基準を改善する努力によって運転されることを期待しています。 全国の病院は高度の安全特徴のスマートな注入ポンプを臨床危険を減らし、処置の正確さを高めますますます導入しています。 がんおよび代謝障害の上昇の発生率は化学療法の注入システム、インシュリン ポンプおよび忍耐強い制御の鎮痛装置のための燃料化の要求です。 また、政府が支援するヘルスケアのデジタル化プログラムは、集中的なデータ管理プラットフォームを備えた注入デバイスの統合を奨励し、臨床ワークフローを合理化します。 家庭用医療サービスおよびコミュニティベースの治療プログラムの拡充は、英国全国のポータブルおよびユーザーフレンドリーな輸液システムの導入を支援しています。
ドイツ注入ポンプシステム、付属品およびソフトウェア市場洞察
ドイツのインフュージョンポンプシステム、アクセサリー、ソフトウェア市場は、国の強力な医療インフラでサポートされている予測期間中にかなりのCAGRで拡大し、技術革新に重点を置いています。 ドイツは、患者の安全性、臨床的精度、および先進医療工学に焦点を合わせ、病院や専門医院における高性能注入システムの導入を推進しています。 病院の近代化およびデジタルヘルスケアの転換の高める投資は電子医学の記録および集中されたモニタリング システムが付いているスマートな注入ポンプの統合を促進しています。 また、慢性疾患の高齢化に伴い、長期注入療法の持続的な需要が高まっています。 ドイツは、エコシステムを製造し、品質基準へのコミットメントを徹底し、欧州の注入ポンプ市場における地位を強化します。
アジア・パシフィック・インフュージョン・ポンプ・システム、アクセサリー、ソフトウェア・マーケット・インサイト
アジア太平洋注入ポンプシステム、付属品およびソフトウェア市場は、2026年から2033年の予測期間中に最速のCAGRで成長し、ヘルスケアインフラを拡大し、慢性疾患の負担を増加させ、新興国でヘルスケア支出を増加させることに重点を置いています。 地域の政府は、病院の発展、重大なケア拡大、デジタルヘルス技術に大きく投資しています。 腫瘍学、糖尿病、および重要な治療を必要とする成長している患者集団は、信頼性と費用対効果の高い注入システムに対する需要を大幅に増加させます。 また、医薬品安全基準の意識を高め、医療従事者のためのトレーニングイニシアチブを増加させることで、先進的な注入技術の採用を加速しています。 アジア・パシフィックは、医療機器の製造能力を強化し続け、インフュージョン・ポンプおよび関連ソフトウェア・ソリューションの手頃な価格と広いアクセシビリティが向上し、地域市場の成長をサポートします。
日本注入ポンプシステム、付属品およびソフトウェア市場洞察
日本インフュージョンポンプシステム、アクセサリー、ソフトウェア市場は、先進医療システム、高齢化人口、精密医療技術の強い要求により、勢いを増大しています。 老朽化した慢性疾患の高病変は、病院や介護施設における輸液療法に対する持続的な要求を担っています。 日本ヘルスケアプロバイダは、安全、正確性、および技術の高度化を強調し、プログラム可能なインフュージョンポンプおよび統合モニタリングシステムの導入を増加させました。 また、高齢者の患者様に合わせた小型・ポータブル注入機器の需要拡大にも貢献しています。
中国注入ポンプシステム、付属品およびソフトウェア市場洞察
中国注入ポンプシステム、アクセサリー、ソフトウェア市場は、2025年にアジアパシフィックで最大の市場収益シェアを占めており、迅速な医療インフラの拡大とヘルスケア投資の増加によってサポートされています。 慢性疾患、特にがん、糖尿病の国の負担が増加し、病院や専門医を介した高度な医薬品配送システムの必要性が高まっています。 病院の機能を強化し、患者の安全基準を改善することを目的とした政府の取り組みは、スマート注入技術の採用を奨励しています。 また、国内メーカーの在り方や生産能力の拡大が、機器の手頃な価格とアクセシビリティを改善しています。 全体的に、アジア太平洋は、医療の近代化の取り組みを拡大し、患者の意識を高め、都市と農村のヘルスケア設定を横断し、効率的かつ正確な注入療法ソリューションの需要を高めることにより、世界的な注入ポンプシステム、付属品およびソフトウェア市場における最速成長地域として出現する見込みです。
注入ポンプシステム、付属品およびソフトウェア市場シェア
注入ポンプ システム、付属品およびソフトウェア企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- B.D.(米国)
- バクスターインターナショナル株式会社(米国)
- ICUメディカル株式会社(米国)
- Fresenius Kabi AG(ドイツ)
- B. ブラウンSE(ドイツ)
- Medtronic(アイルランド)
- スミスメディカル(英国)
- 株式会社テルモ(日本)
- 株式会社ムーグ(米国)
- 株式会社ニプロ(日本)
- Mindrayメディカルインターナショナルリミテッド(中国)
- ジーノメディカル(米国)
- 株式会社インスレット(米国)
- タンデム糖尿病ケア株式会社(米国)
- Micrelの医療機器S.A. (ギリシャ)
世界の注入ポンプ システム、付属品およびソフトウェア マーケットの最も最近の開発
- 2023年8月には、ICU Medical Inc.は、米国FDA(Plue Duo)の規制クリアランスをLifeShieldの輸液安全ソフトウェアで受け、システムの商用ロールアウトを精密注入プラットフォームの一部として有効化し、病院や急性ケア設定における薬の安全性と配送精度を向上させることができます。
- 2023年6月、B. Braun Medical Inc.は、DoseTrac Enterprise Infusion Management Software(DoseTrac Enterprise Infusion Management Software)を発売し、リアルタイム監視、レトロスペクティブレポート、最大40,000個のポンプのネットワーク全体の可視性を提供し、臨床的決定支援と運用分析を強化
- 2023年2月、Mindray Medical International Ltd.は、BeneFusion i Seriesとu Seriesの注入システムを導入し、高精度、適応的カスタマイズ、および臨床環境における薬物安全とワークフローの効率性の向上を目指した簡素化された運用を実現しました。
- 2024年4月、Baxter International Inc.は、Dose IQ Safety Softwareと統合したNovam IQの大規模注入ポンプの米国FDAクリアランスを受領し、電子健康記録と高度な線量エラー低減機能により、医療システム全体の標準化された薬物ライブラリをサポート
- 2025年4月では、ICU Medical Inc.は、Plum SoloTMの精密IVポンプのFDA 510(k)クリアランス、Plum DuoTMシステムへの単一チャネル補完、拡張されたICU Medical IVパフォーマンスプラットフォームの一部として、改善された精度、安全アラート、およびワイヤレス臨床統合を提供することを目指しています。
- 2025年3月、Baxter International Inc.は、Amia IQスマートインフュージョンシステムを導入し、遠隔監視のための予測分析、投薬量削減、および病院とホームケア設定の両方で臨床ワークフローのサポートを改善しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











