



中東およびアフリカの医療用ディスプレイ市場、テクノロジー別 (LED バックライト LCD ディスプレイ、CCFL バックライト LCD ディスプレイ、TFT LCD ディスプレイ、OLED ディスプレイ)、パネル サイズ別 (22.9 インチ未満のパネル、23.0 ~ 32.0 インチのパネル、27.0 ~ 41.9 インチのパネル、42 インチ以上のパネル)、表示モード別 (2D および3D )、メガピクセル別 (最大 2MP、2.1 ~ 4MP、4.1 ~ 8MP、8MP 以上)、解像度別 (4K、ウルトラ フル HD、フル HD など)、ディスプレイ タイプ別 (壁掛け、ポータブル、モジュラー)、イメージング テクノロジー別 (タッチ スクリーン、傷に強いフォント ガラス、フェイルセーフ モード、洗浄可能なオプション、ソフトグローおよびスポットビューなど)、ディスプレイ カラー別 (カラー、モノクロ)、アスペクト比別 (16.09、21.09、4.03)、コンポーネント別 (ハードウェアおよびサービス)、アプリケーション別(相談、診断、外科/介入、遠隔医療、教育/診療、胎児モニタリング、歯科、ポイントオブケア、患者装着型モニタリングなど) エンドユーザー (病院、診療所、介護施設、診断研究所、画像/放射線研究所、研究所、リハビリテーションセンターなど)、流通チャネル (直接入札、小売販売など) - 2029 年までの業界動向と予測。
中東とアフリカの医療ディスプレイ市場規模と成長率は何ですか
- 中東・アフリカの医療ディスプレイ市場規模は、2025年のUSD 35.04百万そして到達する予定2033年までのUSD 48.32百万, お問い合わせ4.1%のCAGR予報期間中
- 市場成長は、ヘルスケアインフラへの投資の増加、高度な診断イメージングシステムの導入の増加、および地域全体の病院や診断センターの拡大デジタル変革によって大きく推進され、高解像医療ディスプレイの需要が高い
- さらに、早期疾患の検出、治療薬およびデジタル放射線の拡大、および臨床的意思決定における正確で高品質の画像の必要性は、医療表示ソリューションの採用を加速し、その結果、業界の成長を著しく向上しています
市場規模および予測:
- 市場価値(2025):米ドル 35.04 百万
- 期待される市場価値 (2033):米ドル 48.32 百万
- 予測CAGR (2026–2033):4.1%
中東とアフリカの医療ディスプレイ市場の主要なテイクアウトは何ですか
- 診断イメージングおよび臨床視覚化のために設計されている医学の表示、専門にされた高解像のモニターは中東およびアフリカを渡る現代ヘルスケア システムでますますますます重要になっていて精密なイメージの明快さ、サポート デジタル診断および放射性学および外科適用のワークフローの効率を高めます
- 医療用ディスプレイのエスカレート要求は、主に医療インフラの急速な拡大によって駆動され、MRI、CT、超音波などのデジタルイメージングシステムの導入が増加し、地域全体のペーパーレスで完全にデジタル化された病院環境への成長シフト
- サウジアラビアは、2025年に34.6%の最大の収益シェアを誇る中東およびアフリカの医療ディスプレイ市場を支配し、国家の変革プログラム、迅速な病院の近代化、および主要な医療都市およびtertiaryケアセンターにおける先進的な診断イメージング技術の展開の下で強力な政府のヘルスケア投資によって支持
- アラブ首長国連邦は、医療ツーリズムの増加、AI対応医療システムの採用、病院ITインフラおよびイメージング機能の継続的なアップグレードにより、予測期間中に中東とアフリカの医療ディスプレイ市場で最も急速に成長している国であると予想されます
- 診断の区分は2025年の46.8%の市場占有率の中東およびアフリカの医学の表示市場を、放射学の強い使用法によって運転しましたり、グレースケールの正確さのための高い要求、および精密な臨床解釈のための高性能の表示の信頼性を高めます
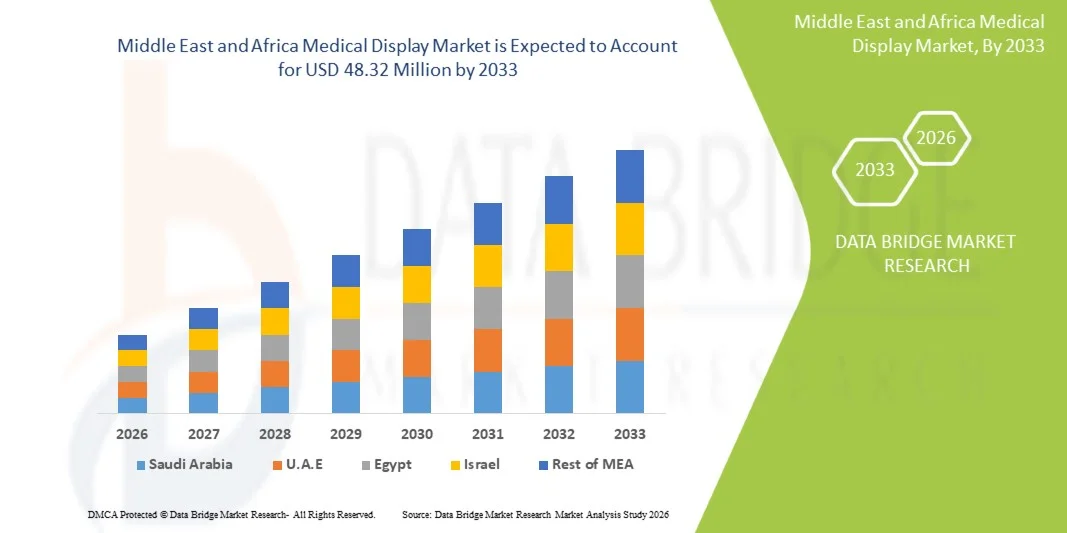
レポートスコープと中東とアフリカの医療ディスプレイ市場セグメント
|
アトリビュート |
中東とアフリカの医療ディスプレイの主要市場動向 |
|
カバーされる区分 |
|
|
カバーされた国 |
中東・アフリカ
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
中東とアフリカの医療ディスプレイ市場動向は何ですか
「AIと高度なイメージング可視化システムの構築」
- 中東およびアフリカの医療ディスプレイ市場における有意で加速傾向は、AI対応イメージングプラットフォームの統合と高解像医療ディスプレイを備えた高度な診断可視化システムの増加、病院やイメージングセンターの診断精度とワークフローの効率性の向上です
- 例えば、バルコとアイゾの診断ディスプレイは、UAEとサウジアの主要病院でAIを搭載した放射線学ソフトウェアでますます使用されています。これにより、CT、MRI、X線アプリケーションの画像解釈が向上し、明快さと精度が向上します。
- 医療ディスプレイのAI統合により、自動化された画像強化、病変検出サポート、一貫性のある診断品質のためのインテリジェントキャリブレーションなどの機能が実現し、放射性検査者が解釈時間を短縮し、臨床意思決定の精度を向上させることができます
- 病院PACSシステムとデジタルヘルスプラットフォームとの医療ディスプレイのシームレスな統合により、イメージングデータへの集中的なアクセスを可能にし、医師が患者スキャンをリアルタイムで見直し、比較、分析し、診断を高速化
- よりインテリジェントで高解像、相互運用可能なディスプレイシステムに対するこの傾向は、Samsung HealthcareやLGなどの企業が、MEA地域の病院環境に適したAI強化診断モニターを開発するなど、根本的に臨床イメージングワークフローを再構築しています。
- 先進医療ディスプレイのAI支援画像と統合ワークフローの両立性に対する要求は、公共および民間のヘルスケア部門の両方で急速に成長し、病院はますます精密診断とデジタル変革を優先します
- また、外科および放射線学の適用の3Dおよび4K/8Kの画像表示の使用の増加は視覚化の質を高め、最小限に侵襲的なプロシージャを支え、全面的な忍耐強い結果を改善します
中東・アフリカ医療ディスプレイ市場ダイナミクス
ドライバー
「ヘルスケアのデジタル化および診断画像の要求を高めることによる成長の必要性」
- 医療インフラの拡大が進んでおり、病院システムの急速なデジタル化と相まって、中東・アフリカ地域における医療ディスプレイの需要が高まっています。
- たとえば、2025年3月、サウジアラビアの保健省は、高解像診断ディスプレイと統合された高度なイメージングシステムを導入し、放射線学と外科的結果を改善することにより、デジタル病院プログラムを拡大しました。
- ヘルスケアプロバイダーは、CT、MRI、超音波などのデジタルイメージング技術を採用し、医療ディスプレイは、正確な視覚化と臨床医に対する診断の信頼性を向上させるために重要な役割を果たしています。
- さらに、早期疾患の検出と予防医療に対する成長の重点は、従来のモニターから医療グレードディスプレイへのアップグレードを促す病院を奨励し、画像の精度と一貫性を強化
- テレメディシン、テレラジロジー、クラウドベースのイメージングプラットフォームの採用の増加は、医療ディスプレイのさらなる需要を促進し、遠隔診断と地域の専門家間のコラボレーションを可能にします
- 完全にデジタル化された医療エコシステムへの移行とスマート病院での投資の増加は、都市および新興医療市場における先進医療ディスプレイソリューションの採用を加速する重要な要因です
- さらに、政府主導の医療モダナイゼーションの取り組みや公共の私的パートナーシップは、MEA諸国の先進的な診断イメージングインフラの設置を加速しています。
- また、がんや心血管障害などの慢性疾患の増大が診断イメージング量を増加させ、高性能医療ディスプレイの需要を高める
拘束/チャレンジ
「高機器コストと限られたヘルスケアインフラの新興地域」
- 先進医療ディスプレイシステムの高い初期コストとアフリカの特定の地域で限られた医療インフラを取り巻く懸念は、地域全体の市場浸透の拡大に大きな課題を提起します
- 医療グレードディスプレイは、診断基準と高度な校正技術に厳しい順守を必要とするため、一般的なヘルスケア設定で使用される従来のディスプレイシステムと比較して、調達およびメンテナンスコストは比較的高いまま
- たとえば、低所得アフリカ地域の小さな病院や診断センターは、予算の制約による基本的なイメージングモニターに依存し、ハイエンドの診断表示ソリューションの採用を制限します
- 手頃な価格の製品提供、政府のヘルスケアの資金調達プログラム、および戦略的パートナーシップを通じて、これらのコスト関連の障壁に対処することは、市場へのアクセスと採用を拡大するために不可欠です
- さらに、特定の地域で訓練された放射線学の専門家と技術的な専門知識の限られた可用性は、高度な医療表示技術の有効活用をさらに制限します
- インフラ開発、コスト最適化戦略、および強化されたトレーニングプログラムを通じてこれらの課題を克服することは、中東およびアフリカの医療ディスプレイ業界における長期的な市場成長を持続するために不可欠です
- さらに、特定の農村領域における一貫した電気供給と開発済みデジタルインフラは、高度な医療画像表示システムの信頼性の高い展開と運用を強化します。
- また、公共医療システムの調達サイクルを遅らせると、新しい医療ディスプレイ技術の採用を遅らせることができ、市場全体の拡大速度に影響を及ぼす
中東・アフリカ医療ディスプレイ市場規模
市場は、技術、パネルサイズ、視聴モード、メガピクセル、解像度、表示タイプ、画像処理技術、表示色、アスペクト比、コンポーネント、アプリケーション、エンドユーザー、および配布チャネルに基づいてセグメント化されます。
- テクノロジー
技術の基づいて、市場はLEDバックライトLCDの表示、CCFLバックライトLCDの表示、TFT LCDの表示およびOLED表示に分けられます。 LEDバックライトLCDディスプレイセグメントは、2025年に52.4%の最大の収益シェアで市場を支配し、優れた明るさ、エネルギー効率、および長い運用寿命によって駆動され、病院や放射線学センターの継続的な診断画像環境に非常に適しています。 これらのディスプレイは、古い技術と比較して、一貫した画像品質とメンテナンス要件の低いため、MEAヘルスケア施設で広く普及しています。 さらに、LEDベースのソリューションを備えたCCFLシステムの継続的な交換は、市場優位性を強化しています。 PACSと病院のITシステムとの相性は、公立病院と私立病院の両方の普及をサポートしています。 湾岸諸国におけるデジタル変革への取り組みは、さらに加速するLEDディスプレイ展開です。
OLEDディスプレイセグメントは、2026年から2033年にかけて最も速い成長率を目撃し、優れたコントラスト比、より深い黒レベル、先進的な診断イメージングに欠かせない色精度を強化する見込みです。 OLED技術は、腫瘍学、神経学および外科的イメージング用途向けのハイエンドの診断センターおよび専門病院でますます使用されています。 微妙なティッシュの相違の精密な視覚化を提供するその能力は臨床意思決定をかなり改善します。 生産コストと技術の進歩を決定し、OLEDディスプレイを地域にもっとアクセス可能にします。 サウジアラビアとUAEを横断したプレミアム医療インフラへの投資は、さらなる採用を強化しています。
- パネルのサイズによって
パネルのサイズに基づいて、市場は22.9"のインチ パネル、23.0" - 32.0"インチ パネル、27.0–41.9インチ パネルおよび42インチ パネルの上のに分けられます。 23.0"–32.0"インチ パネルの区分は2025年に46.1%の収益のシェアと市場を支配しましたり、スクリーンのサイズおよび診断効率間の最適バランスによって運転しましたり、それを放射学のワークステーションのための標準にします。 これらのパネルは、人間工学的設計と臨床ワークフローとの高い互換性のために、CT、MRI、超音波の解釈のための病院や診断イメージングセンターで広く使用されています。 また、診断の生産性を高めるマルチモーダリティイメージングにも対応しています。 より大きなパネルと比較して、コスト効率性が向上し、その優位性をさらに支えます。 病院のイメージング部門の継続的なアップグレードは、このセグメントの需要を強化しています。
上記の42インチパネルセグメントは、2026年から2033年までの18.5%の最速成長率を目撃し、高度な外科的スイートと集中診断コマンドセンターでの使用が増えることが期待されています。 大型ディスプレイは、複数の画像比較、リアルタイムの外科的視覚化、および医療チーム間のコラボレーションの改善を可能にします。 これらのシステムは、中近東のスマート病院や介護センターにますます導入されています。 最小侵襲手術のような複雑な手順で視覚化を高める能力は、主要な成長ドライバーです。 湾岸諸国のヘルスケア投資は、大型ディスプレイの採用を加速しています。
- モードを見る
表示モードに基づいて、市場は2Dおよび3Dに分けられます。 2Dセグメントは、X線、CTスキャン、超音波アプリケーションなどの定期的な診断イメージングの広範な使用によって駆動され、2025年に68.7%の最大の収益シェアで市場を支配しました。 2Dディスプレイは、既存のイメージングインフラとの信頼性、互換性のために、MEAのほとんどのヘルスケア施設全体で標準を維持します。 公共病院と民間診断センターの両方に広く導入されています。 より低い処理の要件は、大量の診断環境に適しています。 従来のイメージングの継続的な需要は、このセグメントの持続的な優位性を保証します。
3Dセグメントは、2026年から2033年までの22.3%の最速成長率を目撃し、外科的計画、腫瘍学、整形外科的イメージング用途の採用の増加によって推進されています。 3D視覚化は深さの認識を、かなり改善します診断精密および手続きの正確さ提供します。 UAEとサウジアラビアの病院は、高度の外科的ワークフローに3D画像を統合しています。 3Dディスプレイの性能をさらに高めるAIを搭載したイメージングソフトウェアです。 最小限の侵襲手術に対するライジング要求もセグメントの成長を加速しています。
- メガピクセル
メガピクセルに基づいて、市場は最大2MP、2.1〜4MP、4.1〜8MP、および8MPを超えるセグメント化されます。 2.1〜4MPセグメントは、2025年に41.9%の収益シェアで市場を支配し、解像度の品質と定期的な診断イメージングのための手頃な価格のバランスを最適化しました。 これらの表示は病院および診断中心を渡る一般的な画像の解釈のための放射状学の部門で広く利用されています。 システムコストを大幅に増加させることなく、ほとんどの臨床アプリケーションに十分な明瞭性を提供します。 既存の病院インフラとの相性は、幅広い採用をサポートしています。 このセグメントは、地域における中層医療施設の好適な選択を維持します。
上記の8MPセグメントは、複雑な診断手順で超高精細イメージングの需要が高まることから、2026年から2033年までの24.1%の最速成長率を目撃する見込みです。 これらのディスプレイは、より詳細な視覚化が重要である腫瘍学、神経外科および心血管イメージングで使用されています。 高度の病院はAI-assisted診断および精密薬を支えるために高メガピクセル表示を採用します。 非常に詳しいイメージを表示する能力は診断信任を改善します。 継続的な技術進歩により、優れた医療機関の採用コストを削減し、普及しています。
- 決断によって
決断に基づいて、市場は4K、超完全なHD、完全なHDおよび他のに分けられます。 フルHDセグメントは、2025年に44.6%の収益シェアで市場を支配しました, その広範な可用性によって駆動, コスト効率, 標準的な診断イメージングアプリケーションのための十分な性能. フルHDディスプレイは、定期的な放射線学ワークフローのために、MEAを横断する病院や診断研究所で広く使用されています。 画像の品質と手頃な価格のバランスをとり、大規模な展開に適したバランスを実現します。 既存のイメージングシステムとの互換性により、市場リーダーをサポートします。 中レベルのヘルスケア施設からの継続的な需要は、セグメント優位性を維持します。
4Kセグメントは、2026年から2033年までの23.5%の最速成長率を目撃し、高度な診断および外科的用途における高精細イメージングの需要が増えることに期待されます。 4Kディスプレイは大幅に改善された画像のシャープネスを提供し、微細な解剖構造のより良い視覚化を可能にします。 これらは、湾岸諸国のスマート病院や専門イメージングセンターでますます採用されています。 AIベースの診断システムとの統合により、臨床的価値を高めます。 先進医療インフラへの投資は、地域全体で4Kの採用を加速しています。
- ディスプレイタイプ別
表示タイプに基づいて、市場は壁に取り付けられた、携帯用およびモジュラーに分けられます。 壁に取り付けられた区分は2025年に49.3%の最大の収益分配と市場を支配しました。この分野は、放射学室、作動劇場、および固定高性能の視覚化システムが要求される診断イメージング部門の広範な使用によって運転しました。 これらのディスプレイは、安定性、スペース効率、継続的な高解像度イメージングワークフローをサポートする機能により、病院で推奨されます。 また、放射線科医の最適な人間工学的位置決め、診断精度とワークフローの効率性を改善します。 サウジアラビアとUAEを横断する病院インフラ整備がさらに強化され、壁掛かりシステムの採用を強化しています。 PACSとHISシステムとの統合により、臨床環境における優位性を強化します。
ポータブルセグメントは、2026年から2033年までの21.4%の最速成長率を目撃し、緊急ケア、ベッドサイド診断、およびフィールド病院の可動性に対する需要の増加によって推進されています。 ポータブル医療ディスプレイは、ICUや救急車などの重要なケア設定でリアルタイムイメージングアクセスを可能にし、応答時間と臨床的意思決定を改善します。 アフリカの遠隔地および保存地域におけるポイント・オブ・ケアの診断の活用は更に成長を支えます。 軽量・高分解能パネルの技術開発は、使いやすさと性能を高めています。 また、テレメディシンとモバイルヘルスケアへの取り組みの拡大は、ポータブルソリューションの需要を加速しています。
- イメージング技術
イメージング技術に基づいて、市場は、タッチスクリーン、耐傷性フロントガラス、フェイルセーフモード、クリーンなオプション、Softglow&スポットビューなどに分かれています。 Scratchの抵抗力がある前部ガラス 区分は臨床環境の耐久性、衛生および長期性能を維持することの重要性によって運転される2025の37.8%の収益のシェアと市場を支配しました。 病院および診断実験室の医療機器は操作上の信頼性のために必要不可欠な傷抵抗力がある表面を作る連続的な使用およびクリーニングに頻繁に露出されます。 これらのディスプレイは、長時間の使用期間にわたって一貫した画像の明快さを保証します。 MEAヘルスケア施設の感染管理基準をさらに高めることで、採用が向上します。 生殖不能環境との相性は、手術室や放射線科の広範な使用をサポートしています。
Softglow及びSpotviewの区分は2026年から2033年までの23.2%の最も速い成長率を目撃し、診断精度を改善する高められた視覚化の技術のための高められた要求によって運転されると期待されます。 これらの技術は、放射性物質が全体的な画像品質を損なうことなく、特定の関心領域を強調し、微妙な異常の検出精度を向上させるのに役立ちます。 それらは腫瘍学および複雑な診断イメージ投射のワークフローでますます使用されています。 人工知能を用いたイメージングシステムとの統合により、さらなる効果を高めています。 湾岸地域を横断する高度の病院および専門の診断中心の上昇の採用は区分の成長を加速しています。
- 表示色によって
表示色に基づいて、市場は色およびモノクロに分けられます。 カラーセグメントは、一般的な診断イメージング、外科的視覚化、およびマルチモーダリティイメージングアプリケーションで広範な使用によって駆動され、2025年に61.5%の最大の収益シェアで市場を支配しました。 カラーディスプレイは、CT、MRI、超音波の解釈に適して、解剖構造の視覚化を強化し、それらに適しています。 MEAを介した病院は、現代のイメージングシステムとの多様性と互換性のために、ますますカラーディスプレイを好む。 高度なイメージングワークフローをサポートする能力は、臨床効率に著しく貢献します。 病院の診断インフラの継続的な改善は、このセグメントの優位性を強化しています。
Monochrome セグメントは、2026 から 2033 までの 18.9% の最速成長率を目撃し、マモグラフィや X 線の解釈などの高グレースケール精度を必要とする放射状アプリケーションで重要な使用によって駆動されます。 Monochromeディスプレイは、優れたコントラスト解像度を提供し、早期診断のために不可欠な微妙な組織のバリエーションの検出を可能にします。 それらは専門にされた診断中心および放射線学部で広く利用されています。 MEA諸国のがん検診プログラムの普及は、さらなる需要拡大を図っています。 高度なカラーシステムと比較してコスト効率性も、中層医療施設の採用をサポートしています。
- アスペクト比
側面の比率に基づいて、市場は16:9、21:9および4:3に分けられます。 16:9セグメントは、最も近代的なイメージングソフトウェア、PACSシステム、および診断アプリケーションとの互換性によって駆動され、2025年に54.2%の収益シェアで市場を支配しました。 このワイドスクリーンフォーマットは、効率的なマルチタスクとサイドバイサイドの画像比較を可能にします。これは、放射状ワークフローに不可欠です。 MEAを介した病院は、既存のITインフラストラクチャとの統合の標準化と容易さのために16:9ディスプレイを好む。 複数のイメージングモダリティを横断した汎用性は、より広範な採用をサポートしています。 ヘルスケア施設の継続的な近代化は、セグメント優位性を強化しています。
21:9セグメントは、2026年から2033年までの20.6%の最速成長率を目撃し、高度診断および外科的環境における超ワイドディスプレイの需要の増加によって推進されると予想されます。 これらのディスプレイは、複数のイメージングデータセットの同時視聴を可能にし、放射性物質および外科医のワークフロー効率を改善します。 これらは、湾岸諸国のスマート病院やイメージングコマンドセンターでますます採用されています。 視覚化機能を強化し、複雑な手順と複数分野のコラボレーションをサポートします。 デジタルヘルスケアトランスフォーメーションにおけるライジング投資は、超ワイドアスペクト比ディスプレイの採用を加速しています。
- コンポーネント別
コンポーネントに基づいて、市場はハードウェアとサービスにセグメント化されます。 ハードウェアセグメントは、高度医療グレード表示ユニット、高解像パネル、キャリブレーションシステム、および病院および診断センター全体に統合されたイメージングモニターの強力な要求によって駆動され、2025年に最大の収益シェアで市場を支配しました。 ハードウェアは、病院が放射線学、手術、診断用途の高性能視覚化装置を優先するにつれて、医療表示システムのコアを形成します。 サウジアラビアとUAEを横断したスマート病院で先進的なディスプレイモニターの調達をさらに強化し、セグメント優位性を強化しています。 従来のシステムから高解像度のデジタルディスプレイへの継続的なアップグレードも要求を燃料供給しています。 PACS統合型イメージングハードウェアの高まる導入により、市場リーダーのさらなる支援が進んでいます。
サービスセグメントは、インストール、校正、メンテナンス、ソフトウェア統合サービスの需要の増加によって駆動され、2026から2033までの22.7%の最速成長率を目撃する予定です。 病院は高度に専門にされたサービス プロバイダーに診断イメージ投射の標準の正確な表示性能そして承諾を保障するために頼っています。 AI対応のイメージングシステムを採用し、継続的なソフトウェアのアップデートやシステム最適化の必要性が高まっています。 サービス契約は、重要なケア環境で稼働時間と画像の精度を維持するために不可欠になっています。 MEAを横断する医療ITインフラの拡充は、管理サービスのさらなる需要を加速しています。
- 用途別
適用に基づいて、市場は相談、診断、外科/内部の、テレヘルス、教授/練習、胎児の監視、歯科医、心配のポイント、忍耐強い傷の監視および他に分けられます。 診断セグメントは、2025年に46.8%の収益シェアで市場を支配し、放射線学、病理学、およびイメージング解釈ワークフローにおける医療ディスプレイの広範な使用によって駆動しました。 MEAの病院および診断センターは、CT、MRI、X線分析の高解像度ディスプレイに大きく依存しており、正確な臨床意思決定を保証します。 がんや心血管障害などの慢性疾患の負担が増大し、診断イメージング量が増えています。 病院インフラやイメージング部門の拡張は、セグメントの優位性を強化しています。 ヘルスケアシステムにおける継続的なデジタルトランスフォーメーションも、幅広い採用をサポートしています。
外科的/内部セグメントは、2026年から2033年までの24.9%の最速成長率を目撃すると予想され、画像ガイドと最小限の侵襲手術手順の採用を増加させました。 手術室では、手術室では、手術室では、手術室では、手術室では、手術室では、手術室では、手術室や手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室など、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室など、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、手術室、 湾岸諸国の先進的な手術スイートへの投資は、さらなる需要を増加させています。 AI支援画像と3D映像の統合は、外科的精度と結果を強化しています。 忍耐強い安全および手続きの正確さの上昇の焦点は高性能の外科表示の採用を加速しています。
- エンドユーザーによる
エンドユーザーに基づいて、市場は病院、医院、看護施設、診断実験室、イメージング/放射線研究室、研究所、リハビリテーションセンターなどに分かれています。 病院の区分は高い忍耐強い容積、高度のイメージ投射のインフラによって運転される2025年に58.9%の最大の収益のシェアと市場を、およびデジタル診断システムの広範な採用を支配しました。 病院はMEAを渡る放射線学、外科および緊急の心配の塗布のための医療機器の第一次ユーザーです。 サウジアラビアおよびUAEのスマート病院およびヘルスケアモダナイゼーションプログラムへの投資の増加は、さらなる需要を強化しています。 病院は、統合されたPACSシステムから恩恵を受け、効率的なワークフローのための高性能ディスプレイが必要です。 テラティーケアセンターの継続的な拡張は、さらなるセグメント優位性をサポートしています。
イメージング/放射線ラボのセグメントは、2026年から2033年までの23.6%の最速成長率を目撃し、専門的な診断イメージングサービスに対する需要の増加による期待が高まっています。 これらの施設は、複数のモダリティにわたって医療画像の正確な解釈のために、高解像度ディスプレイに大きく依存しています。 診断サービスのアウトソーシングとスタンドアロンイメージングセンターの成長は、セグメントの拡大をサポートしています。 先進的なイメージングを必要とする慢性疾患の普及は、さらなる耐燃性が求められます。 MEA全体の民間診断ネットワークへの投資は、先進医療表示システムの採用を加速しています。
- 流通チャネル
流通チャネルに基づいて、市場は直接入札、小売販売などに分かれています。 直接入札セグメントは、政府病院、公衆衛生機関、および大規模な民間病院チェーンによる医療機器ディスプレイシステムの大規模な調達によって駆動され、2025年に63.4%の収益シェアで市場を支配しました。 直接調達は、標準化された機器、バルク価格設定の利点、および医療規制の遵守を保証します。 MEA諸国の政府主導型医療モダナイゼーションプログラムでは、セグメント優位性が大幅に向上しています。 メーカーやシステムインテグレータとの長期供給契約は、このチャネルを強化します。 全国医療インフラ事業の拡大も継続的成長を支えています。
小売販売部門は、小規模なクリニック、診断センター、民間医療従事者からの需要増加によって駆動され、2026年から2033年までの21.8%の最速成長率を目撃する予定です。 小売チャネルは、中規模の医療施設の柔軟性、迅速な調達、およびより広いアクセス性を提供します。 民間医療提供者と外来診断サービスの成長は、さらなる需要を加速しています。 電子商取引および専門医療機器のディストリビューターは高度の表示システムへのアクセスを拡大しています。 新興MEA市場における費用対効果の高い医療イメージングソリューションの採用もセグメントの成長をサポートします。
中東・アフリカ医療ディスプレイ市場地域分析
- サウジアラビアは、2025年に34.6%の最大の収益シェアを誇る中東およびアフリカの医療ディスプレイ市場を支配し、国家の変革プログラム、迅速な病院の近代化、および主要な医療都市およびtertiaryケアセンターにおける先進的な診断イメージング技術の展開の下で強力な政府のヘルスケア投資によって支持
- 全国のヘルスケアプロバイダは、高解像画像精度、デジタル病院システムとの相互運用性、PACSおよびAIベースの診断プラットフォームとの医療ディスプレイのシームレスな統合、放射線学および外科的用途におけるより迅速でより精密な臨床意思決定を可能にします
- この広範囲にわたる採用は、ヘルスケアの支出を増加させ、最先端のイメージングモダリティの展開を増加させ、早期疾患の検出とデジタルヘルスケアの変革に重点を置き、サウジアラビアを地域における先進的な医療ディスプレイの採用のためのリーディングハブとして確立することにより、さらに支持されています
南アフリカ医療ディスプレイ市場インサイト
南アフリカの医療ディスプレイ市場は、予測期間中に注目すべきCAGRで成長することを期待しています, 改善された診断イメージング能力と都市医療センターでのヘルスケア投資の増加の需要によって駆動. がんや心血管障害などの慢性疾患の増大負荷は、先進的な放射線ソリューションの必要性を後押ししています。 また、民間医療施設および診断イメージングセンターの拡大は、医療グレードディスプレイの採用をサポートしています。 先進的なイメージング技術に対する意識を高めるとともに、医療における国のデジタル変革は、市場成長に貢献しています。
サウジアラビア医療ディスプレイ市場インサイト
サウジアラビアの医療ディスプレイ市場は、予測期間中にかなりのCAGRで拡大することが期待されています, 大規模な医療インフラ開発による国家の変革への取り組みとスマート病院システムの採用の増加. 国家は高精度の診断イメージングに重点を置きます, 放射線学の高度な医療ディスプレイの普及につながります, 手術, そして、テレヘルスアプリケーション. AIを用いたイメージングソリューションとクラウドベースの医療プラットフォームの統合により、診断効率が向上します。 また、病院の近代化や専門ケアセンターへの継続的な投資は、高性能な医療ディスプレイ技術の要求を強化しています。
エジプトの医学の表示市場洞察
エジプトの医療ディスプレイ市場は、ヘルスケアアクセスを拡大し、政府は病院のアップグレードに焦点を合わせ、高度な診断イメージングソリューションの需要を増加させることにより、予測期間中に強力なCAGRで成長するために表彰されています。 国は、特に主要な都市病院や診断研究所で、デジタルヘルスケアシステムの段階的な採用を目撃しています。 慢性疾患の蔓延と早期診断の必要性の増加は、医療用ディスプレイの需要が高まります。 また、各国のパートナーシップや医療開発プログラムは、全国の近代的なイメージングインフラの導入を支援しています。
ナイジェリア医療ディスプレイ市場洞察
ナイジェリア医療ディスプレイ市場は、ヘルスケアインフラを改善し、民間部門の投資を増加させ、高度な診断イメージング技術の意識を高めることにより、勢いを増大しています。 国の人口増加と病気の負担増加は、病院やイメージングセンターの効率的な診断ツールの需要を促進しています。 医療ディスプレイの採用は、民間診断ネットワークの拡大により、都市医療施設で徐々に増加しています。 さらに、今後数年で市場成長をさらに加速させるべく、ヘルスケアの近代化の取り組みやデジタル変革への取り組みが期待されています。
中東・アフリカの医療ディスプレイ市場におけるトップ企業は
中東およびアフリカの医学の表示企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- バルコNV(ベルギー)
- EIZO株式会社(日本)
- Siemens HealthineersのAG(ドイツ)
- Koninklijke フィリップス N.V.(オランダ)
- LG電子株式会社(韓国)
- ソニーグループ株式会社(日本)
- 株式会社NEC(日本)
- 株式会社アドバンテック(台湾)
- ベンクメディカルテクノロジー株式会社(台湾)
- FSN医療技術(米国)
- NDS外科イメージング(米国)
- ダブルブラックイメージング株式会社(米国)
- 徳電機株式会社(日本)
- ジュシャメディカル(中国)
- オニックスヘルスケア株式会社(台湾)
- Reshinの医学の表示(中国)
- 株式会社アクシオムテック(台湾)
- パナソニック株式会社(日本)
- カールストルツSE&Co. KG(ドイツ)
- Steris plc(イギリス)
中東とアフリカの医療ディスプレイ市場における最近の発展は何ですか
- フィリップスは、2025年1月、ドバイのArab Health 2025(Arab Health 2025)の先進医療イメージングおよび視覚化ソリューションを発表しました。AI対応の診断システムは、高性能医療機器ディスプレイと統合されています。 中東の病院におけるイメージング精度、ワークフローの効率性、およびリアルタイムの臨床的意思決定の改善に焦点を当てたソリューション。 ショーケースは、クラウドベースのイメージング、高度な視覚化ツール、および統合された病院の情報システムを強調しました
- 2025年1月、LGの電子工学は高度の診断および外科イメージ投射のために設計されている8MPおよび4K外科モニターを特色にするドバイのアラブ・ヘルスの高解像の医学の表示解決の最も最近のスイートを導入しました。 臨床精度を高め、放射線曝露を削減し、整形および放射線学のアプリケーションをサポートすることを目的としたディスプレイです。 中東医療のデジタル化への取り組みにおけるLGのプレゼンスを強化
- 2024年3月、EIZO Corporationは、ドバイのアラブヘルスのカーター外科的視覚化ソリューションを展示し、4K手術モニターと統合ORイメージングシステムを強調し、高度な病院ワークフローを実現します。 このソリューションは、手術室におけるリアルタイムの外科的視覚化と内視鏡検査のサポートを改善することに焦点を当てています。 中東病院を横断した統合型デジタル・オペレーティング・シアターの採用が高まっています。
- 2024年1月、EIZO Corporationは、ドバイのアラブヘルスのカーター手術およびRadiForce診断ディスプレイシステムを展示し、4K手術モニターと手術室のための高精度の放射性ディスプレイを展示しました。 これらのシステムは高度の病院の環境の外科視覚化、内視鏡検査のイメージ投射および放射学のワークフローを改善するように設計されていました。 プレゼンテーションでは、MEAヘルスケア施設の統合型または可視化システムに対する需要が高まっています。
- 2023年1月、バルコは、ドバイのアラブヘルスで高度な診断および外科的表示システムを展示し、放射線、マンモグラフィー、病理学、手術室のための高精度イメージングソリューションを強調しました。 同社は、中東の病院における診断精度と臨床効率を向上させるために設計された次世代ディスプレイ技術を強調しました
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 中東・アフリカの医療用ディスプレイ市場の概要
1.4 制限
1.5 対象市場
2 市場セグメンテーション
2.1 対象市場
2.2 地理的範囲
研究期間2.3年
2.4 通貨と価格
2.5 DBMR TRIPODデータ検証モデル
2.6 多変量モデリング
2.7 テクノロジーライフライン曲線
2.8 主要なオピニオンリーダーとの一次インタビュー
2.9 DBMR市場ポジショングリッド
2.1 市場アプリケーションカバレッジグリッド
2.11 ベンダーシェア分析
2.12 二次資料
2.13 仮定
3 概要
3.1 ペステル
3.2 ポーターの5つの力モデル
3.3 中東・アフリカの医療用ディスプレイ市場の技術的状況
3.3.1 有機発光ダイオード(OLED)
3.3.2 発光ダイオード(LED)技術
3.3.3 液晶ディスプレイ(LCD)
4 バリューチェーン分析: 中東およびアフリカの医療用ディスプレイ市場
5 中東・アフリカの医療用ディスプレイ市場:規制
6 市場概要
6.1 ドライバー
6.1.1 低侵襲治療への傾向の高まり
6.1.2 成長する医療インフラ
6.1.3 診断画像センター数の急増
6.2 拘束
6.2.1 再生医療用ディスプレイの使用増加
6.2.2 医療界は利益を得ようとしてきた
6.2.3 医療用ディスプレイ機器の高コスト
6.3 機会
6.3.1 市場参加者による戦略的取り組み
6.3.2 医療用ディスプレイ機器の技術的進歩
6.3.3 可処分所得の増加
6.4 課題
6.4.1 熟練した専門知識の欠如
6.4.2 厳格な規制
7 中東・アフリカ医療用ディスプレイ市場(技術別)
7.1 概要
7.2 LEDバックライト付きLCDディスプレイ
7.3 CCFLバックライトLCDディスプレイ
7.4 TFTバックライト付きLCDディスプレイ
7.5 OLEDディスプレイ
7.5.1 有機EL
7.5.2 有機EL
8 中東・アフリカの医療用ディスプレイ市場(パネルサイズ別)
8.1 概要
8.2 22.9未満
8.2.1 LEDバックライト付きLCDディスプレイ
8.2.2 CCFLバックライトLCDディスプレイ
8.2.3 TFTバックライト付きLCDディスプレイ
8.2.4 OLEDディスプレイ
8.3 23.0- 32.0
8.3.1 LEDバックライト付きLCDディスプレイ
8.3.2 CCFLバックライトLCDディスプレイ
8.3.3 TFTバックライトLCDディスプレイ
8.3.4 OLEDディスプレイ
8.4 32.1-42.0
8.4.1 LEDバックライト付きLCDディスプレイ
8.4.2 CCFLバックライトLCDディスプレイ
8.4.3 TFTバックライト付きLCDディスプレイ
8.4.4 OLEDディスプレイ
8.5 42以上
8.5.1 LEDバックライト付きLCDディスプレイ
8.5.2 CCFLバックライトLCDディスプレイ
8.5.3 TFTバックライト付きLCDディスプレイ
8.5.4 OLEDディスプレイ
9 中東・アフリカ医療用ディスプレイ市場(視聴モード別)
9.1 概要
9.2 2D
9.3 3D
10 中東およびアフリカの医療用ディスプレイ市場(メガピクセル社)
10.1 概要
10.2 2.1-4MP
10.3 4.1-8MP
10.4 8MP以上
10.5 最大 2MP
11 中東・アフリカ医療用ディスプレイ市場(解像度別)
11.1 概要
11.2 4K
11.3 ウルトラフルHD
11.4 フルHD
11.5 その他
12 中東・アフリカの医療用ディスプレイ市場(ディスプレイタイプ別)
12.1 概要
12.2 壁掛け
12.3 ポータブル
12.4 モジュラー
13 中東・アフリカ医療用ディスプレイ市場(ディスプレイカラー別)
13.1 概要
13.2 色
13.2.1 LEDバックライト付きLCDディスプレイ
13.2.2 CCFLバックライトLCDディスプレイ
13.2.3 TFTバックライト付きLCDディスプレイ
13.2.4 OLEDディスプレイ
13.3 モノクロ
13.3.1 LEDバックライト付きLCDディスプレイ
13.3.2 CCFLバックライトLCDディスプレイ
13.3.3 TFTバックライト付きLCDディスプレイ
13.3.4 OLEDディスプレイ
14 中東・アフリカ医療用ディスプレイ市場(部品別)
14.1 概要
14.2 ハードウェア
14.2.1 アクセサリ
14.2.2 センサー
14.2.3 パネル
14.2.4 その他
14.3 サービス
14.3.1 コンサルティング
14.3.2 インストール
14.3.3 アフターサービス
15 中東・アフリカの医療用ディスプレイ市場(用途別)
15.1 概要
15.2 診断
15.2.1 タイプ別
15.2.1.1 一般的な放射線学
15.2.1.2 マンモグラフィー
15.2.1.3 デジタル病理学
15.2.1.4 マルチモダリティ
15.2.2 パネルサイズ別
15.2.2.1 22.9未満
15.2.2.2 23.0- 32.0
15.2.2.3 32.1-42.0
15.2.2.4 42以上
15.3 外科的治療/介入
15.3.1 タイプ別
15.3.1.1 心血管
15.3.1.2 腫瘍学
15.3.1.3 神経学
15.3.1.4 眼科
15.3.1.5 その他
15.3.2 パネルサイズ別
15.3.2.1 22.9未満
15.3.2.2 23.0- 32.0
15.3.2.3 32.1-42.0
15.3.2.4 42以上
15.4 患者装着型モニタリング
15.5 協議
15.6 テレヘルス
15.6.1 パネルサイズ別
15.6.1.1 22.9未満
15.6.1.2 23.0- 32.0
15.6.1.3 32.1-42.0
15.6.1.4 42以上
15.7 指導/実践
15.7.1 パネルサイズ別
15.7.1.1 22.9未満
15.7.1.2 23.0- 32.0
15.7.1.3 32.1-42.0
15.7.1.4 42以上
15.8 歯科
15.8.1 パネルサイズ別
15.8.1.1 22.9未満
15.8.1.2 23.0- 32.0
15.8.1.3 32.1-42.0
15.8.1.4 42以上
15.9 ポイントオブケア
15.9.1 パネルサイズ別
15.9.1.1 22.9未満
15.9.1.2 23.0- 32.0
15.9.1.3 32.1-42.0
15.9.1.4 42以上
15.1 胎児モニタリング
15.10.1 パネルサイズ別
15.10.1.1 22.9未満
15.10.1.2 23.0- 32.0
15.10.1.3 32.1-42.0
15.10.1.4 42以上
15.11 その他
16 中東・アフリカ医療用ディスプレイ市場(エンドユーザー別)
16.1 概要
16.2 病院
16.2.1 エリア別
16.2.1.1 手術室
16.2.1.2 外科ユニット
16.2.1.3 その他
16.2.2 テクノロジー
16.2.2.1 LEDバックライト付きLCDディスプレイ
16.2.2.2 CCFLバックライトLCDディスプレイ
16.2.2.3 TFTバックライト付きLCDディスプレイ
16.2.2.4 OLEDディスプレイ
16.2.3 クリニック
16.2.3.1 LEDバックライト付きLCDディスプレイ
16.2.3.2 CCFLバックライトLCDディスプレイ
16.2.3.3 TFTバックライト付きLCDディスプレイ
16.2.3.4 OLEDディスプレイ
16.2.4 介護施設
16.2.4.1 LEDバックライト付きLCDディスプレイ
16.2.4.2 CCFLバックライトLCDディスプレイ
16.2.4.3 TFTバックライト付きLCDディスプレイ
16.2.4.4 OLEDディスプレイ
16.2.5 診断検査室
16.2.5.1 LEDバックライト付きLCDディスプレイ
16.2.5.2 CCFLバックライトLCDディスプレイ
16.2.5.3 TFTバックライト付きLCDディスプレイ
16.2.5.4 OLEDディスプレイ
16.3 画像診断/放射線検査室
16.3.1 実験室
16.3.1.1 LEDバックライト付きLCDディスプレイ
16.3.1.2 CCFLバックライトLCDディスプレイ
16.3.1.3 TFTバックライト付きLCDディスプレイ
16.3.1.4 OLEDディスプレイ
16.3.2 リハビリテーションセンター
16.3.2.1 LEDバックライト付きLCDディスプレイ
16.3.2.2 CCFLバックライトLCDディスプレイ
16.3.2.3 TFTバックライトLCDディスプレイ
16.3.2.4 OLEDディスプレイ
16.4 その他
17 中東・アフリカ医療用ディスプレイ市場(イメージング技術別)
17.1 概要
17.2 タッチスクリーン
17.3 傷に強いフォントガラス
17.4 フェイルセーフモード
17.5 洗浄可能なオプション
17.6 ソフトグローとスポットビュー
17.7 その他
18 中東・アフリカの医療用ディスプレイ市場(アスペクト比別)
18.1 概要
18.2 1899年12月30日午後4時9分
18.3 1899年12月30日午後9時9分
18.4 1899年12月30日午前4時3分
19 中東・アフリカ医療用ディスプレイ市場(流通チャネル別)
19.1 概要
19.2 直接入札
19.3 小売販売
19.4 その他
20 中東・アフリカの医療用ディスプレイ市場(地域別)
20.1 中東とアフリカ
20.1.1 南アフリカ
20.1.2 サウジアラビア
20.1.3 アラブ首長国連邦
20.1.4 エジプト
20.1.5 イスラエル
20.1.6 その他の中東およびアフリカ
21 中東・アフリカ医療用ディスプレイ市場:企業の状況
21.1 企業シェア分析: 中東・アフリカ
22 SWOT分析
23 会社概要
23.1 アドバンテック株式会社
23.1.1 会社概要
23.1.2 収益分析
23.1.3 企業株式分析
23.1.4 製品ポートフォリオ
23.1.5 最近の動向
23.2 HP デベロップメント カンパニー
23.2.1 会社のスナップショット
23.2.2 収益分析
23.2.3 企業株式分析
23.2.4 製品ポートフォリオ
23.2.5 最近の開発
23.3 デル株式会社
23.3.1 会社のスナップショット
23.3.2 収益分析
23.3.3 企業株式分析
23.3.4 製品ポートフォリオ
23.3.5 最近の動向
23.4 アルピニオンメディカルシステムズ株式会社
23.4.1 会社のスナップショット
23.4.2 企業株式分析
23.4.3 製品ポートフォリオ
23.4.4 最近の動向
23.5 ステリス
23.5.1 会社のスナップショット
23.5.2 収益分析
23.5.3 企業株式分析
23.5.4 製品ポートフォリオ
23.5.5 最近の開発
23.6 アンプロニクス
23.6.1 会社のスナップショット
23.6.2 製品ポートフォリオ
23.6.3 最近の開発
23.7 アクシオムテック株式会社
23.7.1 会社のスナップショット
23.7.2 収益分析
23.7.3 製品ポートフォリオ
23.7.4 最近の開発
23.8 バルコ
23.8.1 会社のスナップショット
23.8.2 収益分析
23.8.3 製品ポートフォリオ
23.8.4 最近の開発
23.9 ベンキュー
23.9.1 会社のスナップショット
23.9.2 製品ポートフォリオ
23.9.3 最近の動向
23.1 株式会社コジェ
23.10.1 会社概要
23.10.2 製品ポートフォリオ
23.10.3 最近の動向
23.11 EIZO株式会社 (2021)
23.11.1 会社概要
23.11.2 収益分析
23.11.3 製品ポートフォリオ
23.11.4 最近の開発
23.12 FSN医療技術。
23.12.1 会社のスナップショット
23.12.2 製品ポートフォリオ
23.12.3 最近の開発
23.13 ハイセンスメディカルエクイップメント株式会社(ハイセンスグループの子会社)
23.13.1 会社概要
23.13.2 収益分析
23.13.3 製品ポートフォリオ
23.13.4 最近の開発
23.14 コニンクリーケ フィリップス NV(2021)
23.14.1 会社概要
23.14.2 収益分析
23.14.3 製品ポートフォリオ
23.14.4 最近の開発
23.15 LGディスプレイ株式会社
23.15.1 会社概要
23.15.2 収益分析
23.15.3 製品ポートフォリオ
23.15.4 最近の開発
23.16 南京ジュシャコマーシャル&トレーディング株式会社
23.16.1 会社概要
23.16.2 製品ポートフォリオ
23.16.3 最近の動向
23.17 ノヴァンタ株式会社 (2021)
23.17.1 会社概要
23.17.2 収益分析
23.17.3 製品ポートフォリオ
23.17.4 最近の動向
23.18 オニキスヘルスケア株式会社(イオンテクノロジー株式会社の子会社)
23.18.1 会社概要
23.18.2 収益分析
23.18.3 製品ポートフォリオ
23.18.4 最近の動向
23.19 パナソニックホールディングス株式会社
23.19.1 会社概要
23.19.2 収益分析
23.19.3 最近の開発
23.2 クエストメディカル株式会社(ATRION CORPORATIONの子会社)
23.20.1 会社概要
23.20.2 収益分析
23.20.3 製品ポートフォリオ
23.20.4 最近の動向
23.21 レインメディカル社
23.21.1 会社概要
23.21.2 製品ポートフォリオ
23.21.3 最近の動向
23.22 シャープ NEC ディスプレイソリューションズ ( 2021)
23.22.1 会社概要
23.22.2 製品ポートフォリオ
23.22.3 最近の動向
23.23 深センビーコンディスプレイテクノロジー株式会社
23.23.1 会社概要
23.23.2 製品ポートフォリオ
23.23.3 最近の開発
23.24 深セン JLD ディスプレイ エキスパート株式会社
23.24.1 会社概要
23.24.2 製品ポートフォリオ
23.24.3 最近の動向
23.25 シーメンスヘルスケア
23.25.1 会社概要
23.25.2 収益分析
23.25.3 製品ポートフォリオ
23.25.4 最近の開発
23.26 ソニーグループ株式会社
23.26.1 会社概要
23.26.2 収益分析
23.26.3 製品ポートフォリオ
23.26.4 最近の開発
23.27 テグアコンピューター
23.27.1 会社概要
23.27.2 製品ポートフォリオ
23.27.3 最近の動向
24 アンケート
関連レポート 25 件
表のリスト
表 1 中東およびアフリカの医療用ディスプレイ市場、技術別、2020-2029 年 (百万米ドル)
表2 中東およびアフリカのLEDバックライト付きLCDディスプレイ医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表3 中東およびアフリカの医療用ディスプレイ市場におけるCCFLバックライトLCDディスプレイ、地域別、2020年~2029年(百万米ドル)
表4 中東およびアフリカの医療用ディスプレイ市場におけるTFTバックライト付きLCDディスプレイ、地域別、2020年~2029年(百万米ドル)
表5 中東およびアフリカの医療用ディスプレイ市場におけるOLEDディスプレイ、地域別、2020年~2029年(百万米ドル)
表6 中東およびアフリカの医療用ディスプレイ市場におけるOLEDディスプレイの種類、技術別、2020年~2029年(百万米ドル)
表7 中東およびアフリカの医療用ディスプレイ市場、パネルサイズ別、2020年~2029年(百万米ドル)
表8 中東およびアフリカ 22.9%未満 医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表9 中東およびアフリカ 22.9未満 医療用ディスプレイ市場、技術別、2020年~2029年(百万米ドル)
表10 中東およびアフリカ 23.0- 32.0 医療用ディスプレイ市場、地域別、2020-2029年 (百万米ドル)
表11 中東およびアフリカ 23.0- 32.0 医療用ディスプレイ市場、技術別、2020-2029年 (百万米ドル)
表12 中東およびアフリカ 32.1-42.0 医療用ディスプレイ市場、地域別、2020-2029年 (百万米ドル)
表13 中東およびアフリカ 32.1-40.0 医療用ディスプレイ市場、技術別、2020-2029年 (百万米ドル)
表14 中東およびアフリカ 42以上の医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表15 中東およびアフリカ 42以上の医療用ディスプレイ市場、技術別、2020年~2029年(百万米ドル)
表16 中東およびアフリカの医療用ディスプレイ市場、視聴モード別、2020年~2029年(百万米ドル)
表 17 中東およびアフリカ 2D 医療用ディスプレイ市場、地域別、2020-2029 年 (百万米ドル)
表18 中東およびアフリカの3D医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表 19 中東およびアフリカの医療用ディスプレイ市場、メガピクセル別、2020 年~ 2029 年 (百万米ドル)
表20 中東およびアフリカ210万~400万米ドルの医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表21 中東およびアフリカの医療用ディスプレイ市場規模410万~800万米ドル(地域別、2020~2029年)
表22 中東およびアフリカの8MP以上の医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表23 中東およびアフリカの医療用ディスプレイ市場規模200万台まで、地域別、2020年~2029年(百万米ドル)
表24 中東およびアフリカの医療用ディスプレイ市場、解像度別、2020年~2029年(百万米ドル)
表 25 中東およびアフリカの医療用 4K ディスプレイ市場、地域別、2020 年~ 2029 年 (百万米ドル)
表26 中東およびアフリカの医療用ディスプレイ市場における超フルHD、地域別、2020年~2029年(百万米ドル)
表 27 中東およびアフリカの医療用ディスプレイ市場におけるフル HD、地域別、2020 年~ 2029 年 (百万米ドル)
表28 中東・アフリカその他の医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表29 中東およびアフリカの医療用ディスプレイ市場、ディスプレイタイプ別、2020年~2029年(百万米ドル)
表30 中東およびアフリカの壁掛け医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表31 中東およびアフリカの医療用ポータブルディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表32 中東およびアフリカの医療用モジュラーディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表33 中東およびアフリカの医療用ディスプレイ市場、ディスプレイカラー別、2020年~2029年(百万米ドル)
表34 中東およびアフリカの医療用カラーディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表 35 中東およびアフリカの医療用カラーディスプレイ市場、技術別、2020-2029 年 (百万米ドル)
表36 中東およびアフリカのモノクロ医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表 37 中東およびアフリカのモノクロ医療用ディスプレイ市場、技術別、2020-2029 年 (百万米ドル)
表38 中東およびアフリカの医療用ディスプレイ市場、コンポーネント別、2020年~2029年(百万米ドル)
表 39 中東およびアフリカの医療用ディスプレイ市場におけるハードウェア、地域別、2020-2029 年 (百万米ドル)
表40 中東およびアフリカの医療用ディスプレイ市場におけるハードウェア、コンポーネント別、2020年~2029年(百万米ドル)
表41 中東およびアフリカの医療用ディスプレイ市場におけるサービス、地域別、2020年~2029年(百万米ドル)
表42 中東およびアフリカの医療用ディスプレイ市場におけるサービス、コンポーネント別、2020年~2029年(百万米ドル)
表43 中東およびアフリカの医療用ディスプレイ市場、用途別、2020年~2029年(百万米ドル)
表44 中東およびアフリカの医療用ディスプレイ市場における診断、地域別、2020年~2029年(百万米ドル)
表45 中東およびアフリカの医療用ディスプレイ市場における診断、用途別、2020年~2029年(百万米ドル)
表46 中東およびアフリカの医療用ディスプレイ市場の種類別、用途別、2020年~2029年(百万米ドル)
表47 中東およびアフリカの医療用ディスプレイ市場におけるパネルサイズ別、用途別、2020年~2029年(百万米ドル)
表48 中東およびアフリカの外科/介入医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表49 中東およびアフリカの外科/介入医療用ディスプレイ市場、用途別、2020年~2029年(百万米ドル)
表50 中東およびアフリカの医療用ディスプレイ市場の種類別、用途別、2020年~2029年(百万米ドル)
表51 中東およびアフリカの医療用ディスプレイ市場におけるパネルサイズ別、用途別、2020年~2029年(百万米ドル)
表52 中東およびアフリカの医療用ディスプレイにおける患者装着型モニタリング市場、地域別、2020年~2029年(百万米ドル)
表53 中東およびアフリカの医療用ディスプレイ市場におけるコンサルティング、地域別、2020年~2029年(百万米ドル)
表54 中東およびアフリカの医療用ディスプレイ市場における遠隔医療、地域別、2020年~2029年(百万米ドル)
表55 中東およびアフリカの医療用ディスプレイ市場における遠隔医療、パネルサイズ別、2020年~2029年(百万米ドル)
表56 中東およびアフリカの医療用ディスプレイ市場における教育/実践、地域別、2020年~2029年(百万米ドル)
表57 中東およびアフリカの医療用ディスプレイ市場における教育/実践、パネルサイズ別、2020年~2029年(百万米ドル)
表58 中東およびアフリカの歯科医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表 59 中東およびアフリカの歯科医療用ディスプレイ市場、パネルサイズ別、2020-2029 年 (百万米ドル)
表60 中東およびアフリカの医療用ディスプレイ市場におけるポイントオブケア、地域別、2020年~2029年(百万米ドル)
表61 中東およびアフリカの医療用ディスプレイ市場におけるポイントオブケア、パネルサイズ別、2020年~2029年(百万米ドル)
表62 中東およびアフリカの医療用ディスプレイにおける胎児モニタリング市場、地域別、2020年~2029年(百万米ドル)
表63 中東およびアフリカの医療用ディスプレイ市場における胎児モニタリング、パネルサイズ別、2020年~2029年(百万米ドル)
表64 中東・アフリカその他の医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表 65 中東およびアフリカの医療用ディスプレイ市場、エンドユーザー別、2020-2029 年 (百万米ドル)
表66 中東およびアフリカの医療用ディスプレイ市場における病院、地域別、2020年~2029年(百万米ドル)
表67 中東およびアフリカの病院の医療用ディスプレイ市場、エンドユーザー別、2020年~2029年(百万米ドル)
表 68 中東およびアフリカの医療用ディスプレイ市場における地域別、エンドユーザー別、2020-2029 年 (百万米ドル)
表 69 中東およびアフリカの医療用ディスプレイ市場における技術別、2020-2029 年 (百万米ドル)
表 70 中東およびアフリカの医療用ディスプレイ市場におけるクリニック、地域別、2020-2029 年 (百万米ドル)
表 71 中東およびアフリカの医療用ディスプレイ市場におけるクリニック、技術別、2020-2029 年 (百万米ドル)
表72 中東およびアフリカの医療用ディスプレイ市場における介護施設、地域別、2020年~2029年(百万米ドル)
表 73 中東およびアフリカの医療用ディスプレイ市場における介護施設、技術別、2020-2029 年 (百万米ドル)
表 74 中東およびアフリカの医療用ディスプレイ市場における診断ラボ、地域別、2020-2029 年 (百万米ドル)
表 75 中東およびアフリカの医療用ディスプレイ市場における診断ラボ、技術別、2020-2029 年 (百万米ドル)
表 76 中東およびアフリカの医療用ディスプレイ市場における画像/放射線検査室、地域別、2020-2029年 (百万米ドル)
表 77 中東およびアフリカの医療用ディスプレイ市場、地域別、2020-2029 年 (百万米ドル)
表 78 中東およびアフリカの医療用ディスプレイ市場におけるラボラトリー、技術別、2020-2029 年 (百万米ドル)
表 79 中東およびアフリカの医療用ディスプレイ市場におけるリハビリテーションセンター、地域別、2020-2029年 (百万米ドル)
表80 中東およびアフリカの医療用ディスプレイ市場におけるリハビリテーションセンター、技術別、2020年~2029年(百万米ドル)
表81 中東・アフリカその他の医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表82 中東およびアフリカの医療用ディスプレイ市場、画像技術別、2020年~2029年(百万米ドル)
表83 中東およびアフリカの医療用ディスプレイ市場におけるタッチスクリーン、地域別、2020年~2029年(百万米ドル)
表84 中東およびアフリカ医療用ディスプレイ市場における傷防止フォントガラス、地域別、2020年~2029年(百万米ドル)
表85 中東およびアフリカの医療用ディスプレイ市場におけるフェイルセーフモード、地域別、2020年~2029年(百万米ドル)
表86 中東およびアフリカの医療用ディスプレイ市場における洗浄可能なオプション、地域別、2020年~2029年(百万米ドル)
表 87 中東およびアフリカの医療用ディスプレイ市場におけるソフトグローおよびスポットビュー、地域別、2020-2029 年 (百万米ドル)
表88 中東・アフリカその他の医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表 89 中東およびアフリカの医療用ディスプレイ市場、アスペクト比別、2020-2029 年 (百万米ドル)
表90 中東・アフリカ 16:09 医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表91 中東およびアフリカの医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表92 中東・アフリカ 4:03 医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
表93 中東およびアフリカの医療用ディスプレイ市場、流通チャネル別、2020年~2029年(百万米ドル)
表94 中東およびアフリカの医療用ディスプレイ市場における直接入札、地域別、2020年~2029年(百万米ドル)
表95 中東およびアフリカの医療用ディスプレイ市場における小売売上高、地域別、2020年~2029年(百万米ドル)
表96 中東およびアフリカのその他の医療用ディスプレイ市場、地域別、2020年~2029年(百万米ドル)
図表一覧
図1 中東・アフリカの医療用ディスプレイ市場:セグメンテーション
図2 中東・アフリカの医療用ディスプレイ市場:データの三角測量
図3 中東およびアフリカの医療用ディスプレイ市場: DROC分析
図4 中東・アフリカの医療用ディスプレイ市場: 中東・アフリカと地域市場の比較分析
図5 中東・アフリカの医療用ディスプレイ市場:企業調査分析
図6 中東およびアフリカの医療用ディスプレイ市場: 多変量モデリング
図7 中東およびアフリカの医療用ディスプレイ市場:インタビュー人口統計
図 8 中東およびアフリカの医療用ディスプレイ市場: DBMR 市場ポジション グリッド
図9 中東およびアフリカの医療用ディスプレイ市場: 市場アプリケーションカバレッジグリッド
図10 中東およびアフリカの医療用ディスプレイ市場: ベンダーシェア分析
図11 中東・アフリカの医療用ディスプレイ市場:セグメンテーション
図12 ジェネリック医薬品の生産増加と医療用ディスプレイの技術的焦点が、2022年から2029年の予測期間における中東およびアフリカの医療用ディスプレイ市場を牽引しています。
図13 テクノロジーセグメントは、2022年と2029年に中東およびアフリカの医療用ディスプレイ市場で最大のシェアを占めると予想されています。
図14 中東・アフリカの医療用ディスプレイ市場の推進要因、制約要因、機会、課題
図15 中東・アフリカの医療用ディスプレイ市場:技術別、2021年
図16 中東およびアフリカの医療用ディスプレイ市場:技術別、2022年~2029年(百万米ドル)
図17 中東およびアフリカの医療用ディスプレイ市場:技術別、CAGR(2022-2029)
図18 中東・アフリカの医療用ディスプレイ市場:技術別、ライフライン曲線
図19 中東およびアフリカの医療用ディスプレイ市場:パネルサイズ別、2021年
図20 中東およびアフリカの医療用ディスプレイ市場:パネルサイズ別、2022年~2029年(百万米ドル)
図21 中東およびアフリカの医療用ディスプレイ市場:パネルサイズ別、CAGR(2022-2029年)
図22 中東およびアフリカの医療用ディスプレイ市場:パネルサイズ別、ライフライン曲線
図23 中東・アフリカの医療用ディスプレイ市場:視聴モード別、2021年
図24 中東およびアフリカの医療用ディスプレイ市場:視聴モード別、2022年~2029年(百万米ドル)
図25 中東およびアフリカの医療用ディスプレイ市場:表示モード別、CAGR(2022-2029年)
図26 中東・アフリカの医療用ディスプレイ市場:視聴モード別、ライフライン曲線
図27 中東およびアフリカの医療用ディスプレイ市場:MEGAPIXEL、2021年
図 28 中東およびアフリカの医療用ディスプレイ市場: MEGAPIXEL 別、2022-2029 年 (百万米ドル)
図 29 中東およびアフリカの医療用ディスプレイ市場: MEGAPIXEL 別、CAGR (2022-2029)
図30 中東およびアフリカの医療用ディスプレイ市場:メガピクセル、ライフラインカーブ
図31 中東およびアフリカの医療用ディスプレイ市場:解像度別、2021年
図32 中東およびアフリカの医療用ディスプレイ市場:解像度別、2022年~2029年(百万米ドル)
図33 中東およびアフリカの医療用ディスプレイ市場:解像度別、CAGR(2022-2029)
図34 中東・アフリカの医療用ディスプレイ市場:解像度別、ライフライン曲線
図35 中東・アフリカの医療用ディスプレイ市場:ディスプレイタイプ別、2021年
図36 中東およびアフリカの医療用ディスプレイ市場:ディスプレイタイプ別、2022年~2029年(百万米ドル)
図37 中東およびアフリカの医療用ディスプレイ市場:ディスプレイタイプ別、CAGR(2022-2029年)
図38 中東・アフリカの医療用ディスプレイ市場:ディスプレイタイプ別、ライフライン曲線
図39 中東およびアフリカの医療用ディスプレイ市場:ディスプレイカラー別、2021年
図40 中東およびアフリカの医療用ディスプレイ市場:ディスプレイカラー別、2022年~2029年(百万米ドル)
図41 中東およびアフリカの医療用ディスプレイ市場:ディスプレイカラー別、CAGR(2022-2029年)
図42 中東・アフリカの医療用ディスプレイ市場:ディスプレイカラー別、ライフライン曲線
図43 中東・アフリカの医療用ディスプレイ市場:部品別、2021年
図44 中東およびアフリカの医療用ディスプレイ市場:コンポーネント別、2022年~2029年(百万米ドル)
図45 中東およびアフリカの医療用ディスプレイ市場:コンポーネント別、CAGR(2022-2029)
図46 中東およびアフリカの医療用ディスプレイ市場:コンポーネント別、ライフライン曲線
図47 中東・アフリカの医療用ディスプレイ市場:用途別、2021年
図48 中東およびアフリカの医療用ディスプレイ市場:用途別、2022年~2029年(百万米ドル)
図49 中東およびアフリカの医療用ディスプレイ市場:アプリケーション別、CAGR(2022-2029年)
図50 中東・アフリカの医療用ディスプレイ市場:用途別、ライフライン曲線
図51 中東・アフリカ医療用ディスプレイ市場:エンドユーザー別、2021年
図52 中東およびアフリカの医療用ディスプレイ市場:エンドユーザー別、2022年~2029年(百万米ドル)
図53 中東およびアフリカの医療用ディスプレイ市場:エンドユーザー別、CAGR(2022-2029年)
図54 中東・アフリカの医療用ディスプレイ市場:エンドユーザー別、ライフライン曲線
図55 中東・アフリカの医療用ディスプレイ市場:画像技術別、2021年
図 56 中東およびアフリカの医療用ディスプレイ市場: イメージング技術別、2022-2029 年 (百万米ドル)
図 57 中東およびアフリカの医療用ディスプレイ市場: イメージング技術別、CAGR (2022-2029)
図58 中東・アフリカの医療用ディスプレイ市場:画像技術別、ライフライン曲線
図59 中東・アフリカの医療用ディスプレイ市場:アスペクト比別、2021年
図60 中東およびアフリカの医療用ディスプレイ市場:アスペクト比別、2022年~2029年(百万米ドル)
図61 中東およびアフリカの医療用ディスプレイ市場:アスペクト比別、CAGR(2022-2029年)
図62 中東・アフリカの医療用ディスプレイ市場:アスペクト比、ライフライン曲線別
図63 中東・アフリカの医療用ディスプレイ市場:流通チャネル別、2021年
図64 中東およびアフリカの医療用ディスプレイ市場:流通チャネル別、2022年~2029年(百万米ドル)
図65 中東およびアフリカの医療用ディスプレイ市場:流通チャネル別、CAGR(2022-2029年)
図66 中東・アフリカの医療用ディスプレイ市場:流通チャネル別、ライフライン曲線
図67 中東およびアフリカの医療用ディスプレイ市場: スナップショット (2021)
図68 中東およびアフリカの医療用ディスプレイ市場: 国別 (2021年)
図69 中東およびアフリカの医療用ディスプレイ市場: 国別 (2022年および2029年)
図70 中東およびアフリカの医療用ディスプレイ市場:技術別(2022-2029年)
図71 中東・アフリカ医療用ディスプレイ市場:企業シェア2021(%)

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











