


北米の肺がん手術市場、製品タイプ別(手術器具、監視および視覚化システム、内視鏡手術装置、ロボット支援胸部手術システムなど)、手術手順別(開胸術および低侵襲手術)、患者タイプ別(男性および女性)、エンドユーザー別(病院、外来手術センター、学術研究機関、専門がん治療センターなど)、流通チャネル別(直接入札、小売販売、オンライン販売など) - 2029年までの業界動向および予測。
北アメリカ肺がん手術市場規模と成長率は何ですか
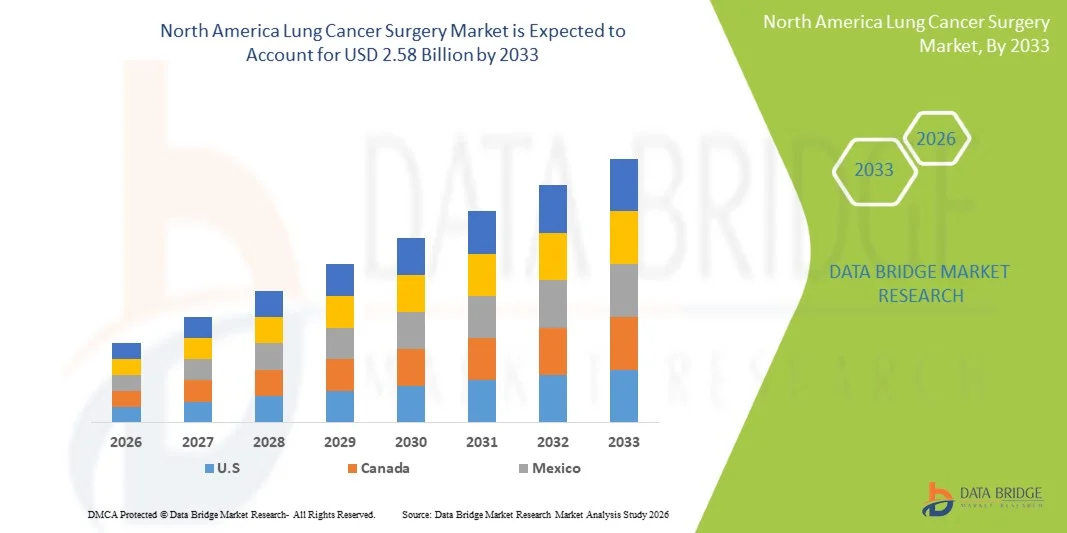
- データブリッジ市場調査分析によると、北米肺がん手術市場規模が評価されました2025年のUSD 1.67億そして到達する予定2033年までのUSD 2.58億, お問い合わせ5.60%のCAGR予報期間中
- 市場成長は、北米の肺がんの上昇前因によって大きく燃料化され、ロボティックアシストや最小限の侵襲的な手順、腫瘍学手術システムの継続的な技術進歩などの高度な外科的アプローチの採用が増加し、改善された精度と病院と専門ケア設定の両方でより良い患者結果につながる
- さらに、早期がんの検出、ヘルスケアインフラの拡大、強固な再燃支援、高齢化における先進的な外科介入の優先度の増加、肺がんの手術を重要な治療法として確立しています。 これらの収束因子は、高度な外科的ソリューションの蓄積を加速し、その結果、業界の成長を著しく向上しています
市場規模および予測:
- 市場価値(2025):1億6千万ドル
- 期待される市場価値 (2033):米ドル 2.58 億
- 予測CAGR (2026–2033):5.60%
北米肺がん手術市場の主要なテイクアウトは何ですか
- 肺癌手術、lobectomy、Segsectomy、および肺切除術のような関与する処置は、生存結果を改善し、高度の腫瘍のケア経路内の正確な腫瘍の除去を支える能力によって運転される早期および中段の肺癌患者のための重要な治療オプションを維持します
- 市場成長は、主に肺がん、歴史的喫煙優先順位、老化人口の増加の発生によって駆動され、ロボットアシストや画像ガイド手順などの高度な外科技術の採用の増加、精度を高め、合併症を減らし、回復時間を短縮します。
- 米国は2025年に北アメリカの肺癌の手術の市場を、高度のヘルスケアのインフラによって支えられる80.5%の市場占有率と、ロボティック外科システム、強い癌のスクリーニングのプログラムおよび好ましい払い戻しの方針の広範な採用によって、一流の病院を渡るthoracic外科機能の連続的な改善と託しました
- カナダは、予測期間中に北アメリカ肺がん手術市場で最も急速に成長している国であることが期待されています, 腫瘍学インフラを改善することによって駆動され, 早期診断に焦点を当てます, ヘルスケア投資を上昇, 最小侵襲的およびロボット支援外科技術の採用を拡大
- 最小限の侵襲手術セグメントは、2025年に北アメリカの肺がん手術市場を支配し、62.4%の市場シェアを占め、ビデオアシスト胸腔鏡手術(VATS)の優先度を高め、病院の滞在、手術後のリスクの低下、痛みの軽減、および従来のオープン手術と比較して患者の回復の迅速化を促進
レポートスコープと北米肺がん手術市場セグメント
|
アトリビュート |
北米肺がん手術キーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
北アメリカ肺がん手術市場の傾向は何ですか
「小型侵襲的およびロボティックアシスト外科的技法の活用」
- 北アメリカの肺癌手術市場での有意で加速傾向は、VATSやロボット支援の外科手術、外科的精度の改善、病院の滞在の軽減、および患者の回復結果を高めるなどの最小限の侵襲的な手順に対する成長のシフトです
- たとえば、Intuitive Surgical の da Vinci システムなどのロボティック・アシスト・プラットフォームは、より精度の高い複雑な 肺の切除を実行し、制御できるようにする thoracic 腫瘍学の手順でますます使用されています
- 先進的なイメージング技術とAI支援外科計画の統合により、より正確な腫瘍のローカリゼーションとリアルタイムの非手術的意思決定を可能にし、外科的成功率を改善し、肺がん患者における合併症を軽減
- さらに、病院は、イメージング、ロボティクス、ナビゲーションシステムを組み合わせたハイブリッド操作室を採用し、高度に複雑な肺がんの手術を行い、視覚化とワークフローの効率化を実現
- 技術的に先進的、精密主導の外科的介入に対するこの傾向は、臨床的期待を再構築しています。ヘルスケアプロバイダーは、改善された結果とヘルスケアの負担を軽減するための最小限の侵襲的なアプローチを優先します。
- 最小限の侵襲的およびロボティックアシスト肺がんの手術に対する要求は、より迅速な回復、術後の痛みを軽減し、長期的生存結果を改善するための患者の好みを高めるため、北米で急速に成長しています
- 病院と医療機器会社とのコラボレーションを成長させ、手術機器やロボットのイノベーションを加速させ、肺がん手術における安全・効率・手続き精度の継続的な改善に繋がる
北米肺がん手術市場ダイナミクス
ドライバー
「外科腫瘍学技術における肺がんの予防と前向き化」
- 肺がんの発生率が増加し、喫煙歴や環境汚染物質などの危険因子への曝露が高まっています。北アメリカの先進的な外科的治療オプションの需要が高まっています。
- 例えば、2025年4月、米国における主要な医療機関は、初期の肺がん治療結果を改善し、先進的な手続き能力による市場成長をサポートするために、ロボット外科手術プログラムの採用を拡大しました。
- 早期がん診断の意識が増加するにつれて、患者は早期の段階で外科的介入を選ぶようになり、lobectomyやSegsectomyなどの手順はより高い生存率とより良い臨床結果を提供します
- さらに、外科用ロボット、イメージングガイダンス、および外科ケアの継続的な進歩は、肺がんの手術をより安全で効果的で、病院やがんセンターの幅広い採用を推進しています。
- 専門外形外科医の高まり、北米の医療インフラの拡大は、公共および民間医療システムにおける肺がんの手術手順の採用を加速する重要な要因です。
- 腫瘍学研究および臨床試験への投資の増加は、次世代の外科技術の開発をサポートし、治療の精度を改善し、複雑な症例のための外科的適格性を拡大しています
- 消化管がんのケアチームに重点を置き、外科医、腫瘍学者、および放射線科医を統合し、治療計画の効率を高め、肺がん患者のための全体的な外科的結果を改善する
拘束/チャレンジ
「キーバリアとしての手術コストと術後の合併症」
- 先進的な肺がんの手術手順の高コストを回避する懸念, ロボティックアシストと最小侵襲手術を含みます, コスト感度医療システムと患者集団の広範な採用への重要な課題をポーズ
- たとえば、複雑な整形外科は、高価なロボットシステム、専門手術チーム、および延長病院のリソースを必要とし、従来の外科的アプローチと比較して全体的な治療コストを大幅に増加させる
- また、感染、呼吸器の問題、および長期回復期間などの術後の合併症に関連するリスクは、患者の成果に影響を及ぼし、医療システムの全体的な負担を増加させます
- さらに、特定の地域で高度の外科インフラにアクセスし、より小さいヘルスケア施設は、北米全域で最小限の侵襲的な肺がんの手術の可用性を制限します
- 技術の進歩は安全および効率を改善していますが、外科ロボティクスおよび支持システムのために要求される高い首都の投資はまだ採用を、特により低い容積の病院で限ることができます
- コストの最適化、保険の拡大、外科医のトレーニングプログラム、および高度な外科技術へのアクセス性の向上によるこれらの課題を克服することは、持続可能な市場拡大のために不可欠です
- 高度に熟練した外科およびロボティック外科医の不足は、複雑な肺がんの手術が専門的専門知識と広範なトレーニングを必要とするため、手順のスケーラビリティを制限します
- ヘルスケアプロバイダー間での償還方針の変化は、特に小型または独立したヘルスケア施設で、高度な外科的技術の採用を遅らせることができます
北アメリカの肺癌の外科市場規模
市場はプロダクト タイプ、外科プロシージャ、忍耐強いタイプ、エンド ユーザーおよび配分チャネルに基づいて分けられます。
- 製品タイプ別
製品の種類に基づいて、北米肺がん手術市場は、手術機器、モニタリング&ビジュアライズシステム、endosurgical機器、ロボット支援外科手術システムなどに分かれています。 2025年に最大38.6%の収益シェアを誇るロボット主導の組織外科手術システムセグメントは、肺がんの手術に必要な最小限の侵襲的手順と高精度の採用の増加によって駆動され、市場を支配しました。 病院は高められた外科正確さ、減らされた血の損失および改善された忍耐強い回復結果によるロボティック プラットホームを好む。 主要な腫瘍学センターを横断するDa Vinciプラットフォームなどの先進的なシステムの構築は、このセグメントを強化します。 大手医療機関による手術ロボットの強力な投資もその優位性をサポートします。 AIベースのイメージングシステムとの継続的な技術アップグレードと統合により、大量のがん治療センターでの採用がさらに向上します。 また、精密に根ざした腫瘍学手術の優先度は、このセグメントのリーダーシップに大きく貢献しています。
モニタリング&ビジュアライゼーションシステムセグメントは、2026年から2033年までの17.9%の最速成長率を目撃し、リアルタイムイメージング、非外科的ナビゲーション、および強化された腫瘍の視覚化に対する需要の増加によって促進されます。 これらのシステムは、肺がん手術中に外科的意思決定を改善し、手続き上のリスクを減らすために不可欠になっています。 3Dイメージング、蛍光誘導手術、高精細内視鏡検査の高度化が加速する。 病院は、より優れた外科的結果を得るために、ロボットと最小限の侵襲的なプラットフォームで視覚化ツールをますます統合しています。 早期の腫瘍の検出と精密切除に重点を置いているのも、燃料需要です。 また、AIを活用したイメージング技術への投資拡大は、このセグメントの拡大を著しく向上することが期待されています。
- 外科プロシージャによる
外科手術の手順に基づいて、市場はthoracotomyおよび最低の侵襲的な外科に分けられます。 最小限の侵襲手術セグメントは、2025年に62.4%の最大の収益分配で市場を支配し、ビデオアシスト胸腔鏡手術(VATS)およびロボット支援手順の好みを増加させることによって駆動しました。 これらの技術は、手術後の痛みを軽減し、より短い病院にとどまり、オープン手術と比較して迅速な回復を提供します。 手術は、腫瘍の除去中に視覚化と精度を向上させるために、より最小限に侵襲的なアプローチを好む。 侵襲的治療の選択肢が少ない患者の意識を高めることで、セグメントの成長をサポートします。 病院は高度の最小限の侵襲的なプロシージャを支えるために外科インフラを急速に改善しています。 より良い生存結果をサポートする強力な臨床証拠は、このセグメントの優位性をさらに強化します。
2026年から2033年までの最も速い成長率を目撃するソラコトミーセグメントは、主に複雑な肺癌症例で継続的な使用によって駆動され、最小侵襲手術は適していません。 大規模な腫瘍の切除や広範囲の肺アクセスを必要とする症例には不可欠です。 特定の患者集団における先進的な肺がんの発生率を増加させ、オープン外科的アプローチの需要を持続させます。 術後のケアと麻酔技術の改善は、安全上の結果を高めることです。 一部の病院は、高度なロボットシステムへのアクセスが制限されているため、ソラコトミーに依存しています。 また、緊急および高リスク手術のシナリオでは重要なバックアップオプションが残っています。
- 忍耐強いタイプによって
忍耐強いタイプに基づいて、市場は男性および女性に分けられます。 男性のセグメントは、2025年に58.7%の収益シェアで市場を支配しました, 肺がんの歴史的に高い罹患率により、男性の喫煙率と発がん性物質への暴露による. 男性は高度段階の肺癌とより頻繁に診断され、外科介入の必要性を高めます。 男性の患者間の高度の入院率および外科適性は更に区分の優位に貢献します。 ライフスタイル関連のリスク要因も、このグループで病気の負担に影響を及ぼす。 高リスクの男性の人口をターゲットにするプログラムのスクリーニングは、さらなる外科的需要をサポートしています。 また、北米の女性と比較して、臨床研究では、より高い肺がんの発生率を示します。
女性セグメントは、2026年から2033年までの9.6%の最速成長率を目撃し、数十年前に女性の喫煙傾向を上昇させ、肺がん診断率を増加させることが期待されます。 女性をターゲットとする認知と早期スクリーニングのイニシアチブが早期発見と手術介入率が高い。 ホルモンと遺伝的要因は、リスク要素の貢献として研究されています。 予防医療プログラムの女性の参加の増加は診断率を高めています。 パーソナライズされた腫瘍学的治療の進歩は、女性患者の外科的適格性を改善しています。 性別固有のがん研究に重点を置き、このセグメントの拡大を支援しています。
- エンドユーザーによる
エンドユーザーに基づいて、市場は病院、血管外科中心、学術及び研究の実験室、専門性癌の心配の中心に分けられます。 病院の区分は高度の外科インフラ、巧みなthoracicの外科医、および広範囲の腫瘍学の心配設備の可用性によって運転される2025年に71.2%の最大の収益のシェアと市場を支配しました。 病院は、ロボットと最小限の侵襲技術を必要とする複雑な肺がんの手術のための第一次センターです。 強力な患者の流入と緊急ケア機能により、ドミナンスが強化されます。 病院内の多角的ながんケアチームとの統合により、治療結果が向上します。 政府の資金調達と償還支援も、病院ベースの外科手術手順を強化します。 先進的な運用室とロボットシステムへの継続的な投資により、このセグメントのリーダーシップをさらに強化します。
2026年から2033年までの最も速い成長率を目撃するために、専門性がんケアセンターのセグメントが期待されています。 これらのセンターは、専門的専門知識、高度な診断ツール、および肺がん患者のためのパーソナライズされた外科ケアを提供します。 特殊ながん治療環境に対する患者様の好意を高めることは、耐燃料化が求められます。 北米の民間腫瘍学チェーンの拡大は、さらなる成長をサポートしています。 これらのセンターは、初期のロボット支援と精密手術技術の採用者です。 高度な治療プロトコルのための研究機関とのコラボレーションが加速されます。
- 流通チャネル
流通チャネルに基づき、市場は直接入札、小売販売、オンライン販売、その他に分けられます。 直接入札セグメントは、2025年に66.5%の最大の収益シェアで市場を支配し、病院や医療機関による手術システムや機器のバルク調達によって駆動しました。 ロボットシステム、イメージング機器、および手術機器の大規模な購入は、通常、政府や機関の入札によって行われます。 製造業者と病院のネットワーク間の強い関係は、このセグメントをさらにサポートします。 高度の外科プラットホームのための高値の調達の契約はまた優勢に貢献します。 公共医療の資金調達と集中購買システムは、直接入札採用を強化します。 また、外科システムに関連する長期サービス契約は、このチャネルのリーダーシップを強化します。
オンライン販売部門は、2026年から2033年までの最も速い成長率を目撃し、医療調達のデジタル化を増加させ、外科消耗品のための電子商取引のプラットフォームの採用を増加させることで期待されます。 より小規模な医療施設やクリニックは、オンラインチャネルを通じて機器やアクセサリーを購入し、利便性とコスト効率性を高めています。 認定医療機器のeマーケットプレイスの拡大がさらなる成長をサポートします。 デジタル調達システムは、調達時間を短縮し、サプライチェーンの効率化を図っています。 価格と製品の可用性の透明性を高めることは、オンラインの採用を奨励しています。 病院調達システムと医療供給プラットフォームの統合をさらに加速させ、このセグメントの拡大を加速します。
北米肺がん手術市場地域分析
- 米国は2025年に北アメリカの肺癌の手術の市場を、高度のヘルスケアのインフラによって支えられる80.5%の市場占有率と、ロボティック外科システム、強い癌のスクリーニングのプログラムおよび好ましい払い戻しの方針の広範な採用によって、一流の病院を渡るthoracic外科機能の連続的な改善と託しました
- 領域のヘルスケアプロバイダは、精度、改善された臨床結果、および最小侵襲的およびロボティックアシスト胸部外科などの高度な肺がん手術手順によって提供される回復時間を非常に評価し、従来のオープン手術よりもますますます優先されます
- この広範囲にわたる採用は、高ヘルスケアの支出、主要な腫瘍学の病院および癌の研究センターの強い存在、早期にロボット外科のプラットフォームの採用、および好ましい償還フレームワークによって支持され、公共および民間の医療システムを渡る標準的で、高度の処置のアプローチとして肺癌の外科を確立します
米国肺がん手術市場インサイト
米国肺がんの手術市場は、肺がん、先進医療インフラ、およびロボティックアシストおよび最小侵襲手術技術の急速な採用の高発生率で燃料を供給し、北米で最大80.5%の最大の収益率を占めています。 患者およびヘルスケアプロバイダーは、生存的な結果を改善し、回復時間を削減する、精度ベースの外科的介入を優先しています。 主要ながん研究所と専門外科センターの強力な存在は、市場成長を促進します。 また、ロボットシステムやAIを用いたイメージングなどの高度な手術プラットフォームの広範な統合は、手術精度の向上と病院全体の手続き量の拡大に著しく貢献しています。
カナダ肺がん手術市場インサイト
カナダ肺がん手術市場は、予報期間中に実質的なCAGRで拡大し、主に早期がん検知に重点を置き、先進的な腫瘍学ケアへのアクセスを改善することによって推進されています。 最小限の侵襲的な手順を採用し、ロボット手術システムの可用性を拡大することは、主要な州の市場成長をサポートしています。 国の普遍的な医療システムと病院の近代化への投資の増加は、先進的な肺がんの手術の蓄積をさらに促進しています。 また、早期診断の認知度を高め、専門がん治療の紹介システムの改善が外科的介入率を加速しています。
メキシコ肺癌手術市場洞察
メキシコの肺がんの手術市場は、肺がんの罹患率を上昇させ、専門的腫瘍学サービスへのアクセスを改善することにより、予測期間中に注目すべきCAGRで成長することを期待しています。 医療投資の拡大と民間病院の卒業的な拡大は、手術治療オプションの可用性を強化しています。 また、早期診断に関する意識を高め、最小限の侵襲的な技術の導入が市場開発を支援しています。 先進的な肺がんの手術手順で成長を刺激するために、国の医療インフラを改善し、国際医療技術プロバイダとのコラボレーションを高めることが期待されています。
北アメリカ肺がん手術市場は
北アメリカの肺癌の外科企業は主に下記のものを含む確立された会社によって、導きます:
- メドトロニック(アイルランド)
- 直感外科株式会社. (米国)
- オリンパス株式会社(日本)
- 富士フイルム株式会社(日本)
- アマブ A/S(デンマーク)
- テレフレックス株式会社(米国)
- アキュレー株式会社(米国)
- カールストルツSE&Co. KG(ドイツ)
- リチャード・Wolf GmbH(ドイツ)
- KLS Martin Group(ドイツ)
- Ackermann Instrumente GmbH(ドイツ)
- TROKAMED GmbH(ドイツ)
- asap endoscopic プロダクト GmbH (ドイツ)
- 外科ホールディングス(イギリス)
- アンジオダイナミクス株式会社(米国)
- スカンランインターナショナル株式会社(米国)
- ソンテックインスツルメンツ株式会社(米国)
- FusionKraft (ドイツ)
- Lepuの医学の技術(北京) Co.、株式会社(中国)
北米肺がん手術市場での最近の発展は何ですか
- 2025年12月、米国保健システムでは、ダヴィンチロボットシステムの艦隊を増加させ、肺がんや他の胸部腫瘍学の手順を横断した外科的精度を強化し、より高い導入をサポートし、病院全体の侵襲的肺切除の支援を増加させました。
- 2025年12月、米国保健省は、主要な米国医療従事者であり、病院ネットワーク全体に追加のダヴィンチロボットシステムを配備することにより、ロボティック組織手術プログラムを拡大し、肺がんの手術を最小限に抑え、外科的精度と患者の回復結果を改善するためにより広いアクセスを可能にしました。
- 2025年10月、米国のUK HealthCareは、胸の手順のための次世代ロボットシステムのFDAクリアランスに従うロボティック胸部手術プログラムを高度化し、外科医が患者の痛みを軽減し、より速い回復結果で最小限の侵襲的なアプローチで小さな肺の鼻を削除できるようにする
- 2025年9月、米国医療システムが主導するノースウェスタン・メディックは、FDAクリアド・ダ・ヴィンチSPシステムを用いた初の既知のロボティック・シングルポート・ソラシーック・プロシージャの1つで、肺がん手術の最小侵襲的な選択肢を拡大し、複雑な胸の手術精度を向上させる
- 2025年6月、外科医のフロンティアに公表された臨床研究は、北米におけるロボティック・アシスト気管支鏡検査の急速な進歩を強調し、改善されたナビゲーション、より高い診断収量を実証し、初期段階の肺がんの検出と手術計画のためのより良い局所化精度を実証しました
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 北米の肺がん手術市場の概要
1.4 制限
1.5 対象市場
2 市場セグメンテーション
2.1 対象市場
2.2 地理的範囲
研究期間2.3年
2.4 通貨と価格
2.5 DBMR TRIPODデータ検証モデル
2.6 主要なオピニオンリーダーとの一次インタビュー
2.7 多変量モデリング
2.8 製品タイプライフライン曲線
2.9 DBMR市場ポジショングリッド
2.1 ベンダーシェア分析
2.11 市場アプリケーションカバレッジグリッド
2.12 二次資料
2.13 仮定
3 概要
4つのプレミアムインサイト
4.1 ペステル
4.2 ポーターの5つの力モデル
5 疫学
5.1 国別の肺がん発症率
5.2 性別別の治療率
5.3 性別による死亡率
北米の肺がん手術市場の6つの規制
7 市場概要
7.1 ドライバー
7.1.1 肺がんの罹患率の増加
7.1.2 ヘルスケア分野における技術の進歩
7.1.3 メリットに関する認識の向上
7.1.4 さまざまな疾患のスクリーニングプログラムを実施するための政府の取り組み
7.1.5 大気汚染の増加と喫煙の急増
7.2 拘束
7.2.1 肺がん手術の高額な費用
7.2.2 がんおよび関連疾患に対する資金不足
7.2.3 厳格な規制枠組み
7.3 機会
7.3.1 肺癌手術における低侵襲手術技術の台頭
7.3.2 主要プレーヤーの戦略的取り組み
7.3.3 ヘルスケア産業における研究開発活動の増加
7.4 課題
7.4.1 熟練した腫瘍専門医の不足
7.4.2 肺がん手術の健康リスク
8 北米の肺がん手術市場(製品タイプ別)
8.1 概要
8.2 外科用器具
8.2.1 手持ち楽器
8.2.1.1 ステープラー
8.2.1.2 鉗子
8.2.1.3 電気フック
8.2.1.4 リトラクター
8.2.1.5 クランプ
8.2.1.6 はさみ
8.2.1.7 エレベーター
8.2.1.8 ヘモクリップアプライア
8.2.1.9 超音波メス
8.2.1.10 リブシアー
8.2.1.11 カッター
8.2.1.12 ニードルホルダー
8.2.1.13 トロカール
8.2.1.14 その他
8.2.2 電動手術機器
8.2.2.1 先進エネルギー機器
8.2.2.1.1 高度なバイポーラ機器
8.2.2.1.2 その他
8.2.2.2 基本的なエネルギー機器
8.2.2.2.1 バイポーラ機器
8.2.2.2.2 モノポーラ計器
8.3 監視および可視化システム
8.3.1 カメラとビデオのサポート
8.3.2 気管支鏡
8.3.3 光学視野を備えた内視鏡トロカール
8.3.4 胸腔鏡
8.3.5 縦隔鏡
8.3.6 その他
8.4 内視鏡手術機器
8.5 ロボット支援手術システム
8.6 その他
9 北米肺がん手術市場(手術法別)
9.1 概要
9.2 胸郭切開
9.2.1 乳房切除術
9.2.1.1 外科用器具
9.2.1.2 監視および可視化システム
9.2.1.3 内視鏡手術機器
9.2.1.4 ロボット支援胸部手術システム
9.2.1.5 その他
9.2.2 スリーブ切除
9.2.2.1 外科用器具
9.2.2.2 監視および可視化システム
9.2.2.3 内視鏡手術機器
9.2.2.4 ロボット支援胸部手術システム
9.2.2.5 その他
9.2.3 セグメント切除
9.2.3.1 外科用器具
9.2.3.2 監視および可視化システム
9.2.3.3 内視鏡手術機器
9.2.3.4 ロボット支援胸部手術システム
9.2.3.5 その他
9.2.4 肺切除術
9.2.4.1 外科用器具
9.2.4.2 監視および可視化システム
9.2.4.3 内視鏡手術機器
9.2.4.4 ロボット支援胸部手術システム
9.2.4.5 その他
9.2.5 その他
9.3 低侵襲手術
9.3.1 ビデオ補助胸部手術(VATS)
9.3.1.1 外科用器具
9.3.1.2 監視および可視化システム
9.3.1.3 内視鏡手術機器
9.3.1.4 ロボット支援胸部手術システム
9.3.1.5 その他
9.3.2 ロボット支援胸部手術(ラット)
9.3.2.1 外科用器具
9.3.2.2 監視および可視化システム
9.3.2.3 内視鏡手術機器
9.3.2.4 ロボット支援胸部手術システム
9.3.2.5 その他
10 北米の肺がん手術市場(患者タイプ別)
10.1 概要
10.2 男性
10.2.1 老年病
10.2.1.1 胸郭切開
10.2.1.2 低侵襲手術
10.2.2 成人
10.2.2.1 胸郭切開
10.2.2.2 低侵襲手術
10.2.3 小児
10.2.3.1 胸郭切開
10.2.3.2 低侵襲手術
10.3 女性
10.3.1 老年病
10.3.1.1 胸郭切開
10.3.1.2 低侵襲手術
10.3.2 成人
10.3.2.1 胸郭切開
10.3.2.2 低侵襲手術
10.3.3 小児
10.3.3.1 胸郭切開
10.3.3.2 低侵襲手術
11 北米の肺がん手術市場(流通チャネル別)
11.1 概要
11.2 直接入札
11.3 小売販売
11.4 オンライン販売
11.5 その他
12 北米肺がん手術市場(エンドユーザー別)
12.1 概要
12.2 病院
12.2.1 公立病院
12.2.2 私立病院
12.3 外来手術センター
12.4 専門がん治療センター
12.5 学術研究室
12.6 その他
13 北米の肺がん手術市場(地域別)
13.1 北米
13.1.1 米国
13.1.2 カナダ
13.1.3 メキシコ
14 北米の肺がん手術市場:企業の状況
14.1 企業シェア分析: 北米
15 SWOT分析
16 企業プロフィール
16.1 ジョンソン・エンド・ジョンソン・サービス株式会社
16.1.1 会社概要
16.1.2 収益分析
16.1.3 企業株式分析
16.1.4 製品ポートフォリオ
16.1.5 最近の動向
16.2 アキュレイ株式会社
16.2.1 会社のスナップショット
16.2.2 収益分析
16.2.3 企業株式分析
16.2.4 製品ポートフォリオ
16.2.5 最近の動向
16.3 直感的な外科手術
16.3.1 会社のスナップショット
16.3.2 収益分析
16.3.3 企業株式分析
16.3.4 製品ポートフォリオ
16.3.5 最近の動向
16.4 富士フイルムホールディングス株式会社
16.4.1 会社のスナップショット
16.4.2 収益分析
16.4.3 企業株式分析
16.4.4 製品ポートフォリオ
16.4.5 最近の動向
16.5 アンビューA/S。
16.5.1 会社のスナップショット
16.5.2 収益分析
16.5.3 企業株式分析
16.5.4 製品ポートフォリオ
16.5.5 最近の動向
16.6 血管力学
16.6.1 会社のスナップショット
16.6.2 収益分析
16.6.3 製品ポートフォリオ
16.6.4 最近の開発
16.7 アッカーマン
16.7.1 会社のスナップショット
16.7.2 製品ポートフォリオ
16.7.3 最近の動向
16.8 エイサップ内視鏡プロダクツ有限会社
16.8.1 会社のスナップショット
16.8.2 製品ポートフォリオ
16.8.3 最近の開発
16.9 フュージョンクラフト
16.9.1 会社のスナップショット
16.9.2 製品ポートフォリオ
16.9.3 最近の動向
16.1 ジャーメッドUSA
16.10.1 会社概要
16.10.2 製品ポートフォリオ
16.10.3 最近の動向
16.11 KLSマーティングループ
16.11.1 会社のスナップショット
16.11.2 製品ポートフォリオ
16.11.3 最近の動向
16.12 カールストルツSE&CO.KG
16.12.1 会社のスナップショット
16.12.2 製品ポートフォリオ
16.12.3 最近の開発
16.13 LEPUメディカルテクノロジー(北京)株式会社
16.13.1 会社概要
16.13.2 製品ポートフォリオ
16.13.3 最近の開発
16.14 メドトロニクス(2021)
16.14.1 会社概要
16.14.2 収益分析
16.14.3 製品ポートフォリオ
16.14.4 最近の開発
16.15 オリンパス株式会社
16.15.1 会社概要
16.15.2 収益分析
16.15.3 製品ポートフォリオ
16.15.4 最近の動向
16.16 リチャードウルフ社
16.16.1 会社概要
16.16.2 製品ポートフォリオ
16.16.3 最近の動向
16.17 外科手術の保持
16.17.1 会社概要
16.17.2 製品ポートフォリオ
16.17.3 最近の動向
16.18 ソンテックインスツルメンツ株式会社
16.18.1 会社概要
16.18.2 製品ポートフォリオ
16.18.3 最近の開発
16.19 スキャンランインターナショナル
16.19.1 会社概要
16.19.2 製品ポートフォリオ
16.19.3 最近の動向
16.2 テレフレックス株式会社
16.20.1 会社概要
16.20.2 収益分析
16.20.3 製品ポートフォリオ
16.20.4 最近の開発
16.21 トロカメド社
16.21.1 会社概要
16.21.2 製品ポートフォリオ
16.21.3 最近の開発
16.22 ウェクラー外科
16.22.1 会社概要
16.22.2 製品ポートフォリオ
16.22.3 最近の動向
17 アンケート
18 関連レポート
表のリスト
表1 下の表は、2020年の男女の肺がんの地域別発生率(10万人当たり)を示しています。
表2 北米肺がん手術市場、製品タイプ別、2020年~2029年(百万米ドル)
表3 北米の肺がん手術市場における外科器具、地域別、2020年~2029年(百万米ドル)
表4 北米の肺がん手術市場における手術器具、製品タイプ別、2020年~2029年(百万米ドル)
表5 北米の肺がん手術用ハンド器具市場、製品タイプ別、2020年~2029年(百万米ドル)
表6 北米の肺がん手術用ハンド器具市場、製品タイプ別、2020年~2029年(数量:千台)
表7 北米の肺がん手術市場における電動手術機器、タイプ別、2020年~2029年(百万米ドル)
表8 北米の肺がん手術市場における先進エネルギー機器、タイプ別、2020年~2029年(百万米ドル)
表9 北米の肺がん手術市場における基本エネルギー機器、タイプ別、2020年~2029年(百万米ドル)
表10 北米の肺がん手術市場における基本エネルギー機器、タイプ別、2020年~2029年(数量:千台)
表11 北米の肺がん手術モニタリング・可視化システム市場、地域別、2020年~2029年(百万米ドル)
表12 北米肺がん手術モニタリング・可視化システム市場、製品タイプ別、2020年~2029年(百万米ドル)
表13 北米の肺がん手術モニタリングおよび視覚化システム市場、製品タイプ別、2020年~2029年(数量:千台)
表14 北米の肺がん手術における内視鏡手術機器市場、地域別、2020年~2029年(百万米ドル)
表15 北米の肺がん手術市場におけるロボット支援胸部手術システム、地域別、2020年~2029年(百万米ドル)
表16 北米の肺がん手術市場におけるその他地域別、2020年~2029年(百万米ドル)
表17 北米肺がん手術市場、手術法別、2020年~2029年(百万米ドル)
表18 北米の肺がん手術における開胸手術市場、地域別、2020年~2029年(百万米ドル)
表19 北米の肺がん手術における開胸手術市場、タイプ別、2020年~2029年(百万米ドル)
表20 北米の肺癌手術市場における肺葉切除術、製品タイプ別、2020年~2029年(百万米ドル)
表21 北米の肺がん手術におけるスリーブ切除市場、製品タイプ別、2020年~2029年(百万米ドル)
表22 北米の肺癌手術市場における部分切除、製品タイプ別、2020年~2029年(百万米ドル)
表23 北米の肺癌手術における肺切除市場、製品タイプ別、2020年~2029年(百万米ドル)
表24 北米の肺がん手術市場における低侵襲手術、地域別、2020年~2029年(百万米ドル)
表25 北米の肺がん手術市場における低侵襲手術、種類別、2020年~2029年(百万米ドル)
表26 北米の肺がん手術市場におけるビデオ補助胸部手術(VATS)、製品タイプ別、2020年~2029年(百万米ドル)
表27 北米の肺癌手術市場におけるロボット支援胸部手術(ラット)、製品タイプ別、2020年~2029年(百万米ドル)
表28 北米肺がん手術市場、患者タイプ別、2020年~2029年(百万米ドル)
表29 北米男性肺がん手術市場、地域別、2020年~2029年(百万米ドル)
表30 北米男性肺がん手術市場、患者タイプ別、2020年~2029年(百万米ドル)
表31 北米の高齢者肺がん手術市場、手術法別、2020年~2029年(百万米ドル)
表32 北米成人肺がん手術市場、手術法別、2020年~2029年(百万米ドル)
表33 北米小児肺がん手術市場、手術法別、2020年~2029年(百万米ドル)
表34 北米における女性肺がん手術市場、地域別、2020年~2029年(百万米ドル)
表35 北米女性肺がん手術市場、患者タイプ別、2020年~2029年(百万米ドル)
表36 北米の高齢者肺がん手術市場、手術法別、2020年~2029年(百万米ドル)
表37 北米成人肺がん手術市場、手術法別、2020年~2029年(百万米ドル)
表38 北米小児肺がん手術市場、手術法別、2020年~2029年(百万米ドル)
表39 北米肺がん手術市場、流通チャネル別、2020年~2029年(百万米ドル)
表40 北米肺がん手術市場における直接入札、地域別、2020年~2029年(百万米ドル)
表41 北米の肺がん手術市場における小売売上高、地域別、2020年~2029年(百万米ドル)
表42 北米の肺がん手術市場におけるオンライン販売、地域別、2020年~2029年(百万米ドル)
表43 北米の肺がん手術市場におけるオンライン販売、地域別、2020年~2029年(百万米ドル)
表44 北米肺がん手術市場、エンドユーザー別、2020年~2029年(百万米ドル)
表45 北米の肺がん手術市場における病院数、地域別、2020年~2029年(百万米ドル)
表46 北米の肺がん手術市場における病院、タイプ別、2020年~2029年(百万米ドル)
表47 北米の肺がん手術市場における外来手術センター、地域別、2020年~2029年(百万米ドル)
表48 北米の肺がん手術市場における専門がんケアセンター、地域別、2020年~2029年(百万米ドル)
表49 北米の肺がん手術市場における学術研究機関、地域別、2020年~2029年(百万米ドル)
表50 北米の肺がん手術市場におけるその他、地域別、2020年~2029年(百万米ドル)
表51 北米の肺がん手術市場、国別、2020年~2029年(百万米ドル)
図表一覧
図1 北米の肺がん手術市場:セグメンテーション
図2 北米の肺がん手術市場:地理的範囲
図3 北米の肺がん手術市場:データの三角測量
図4 北米の肺がん手術市場:スナップショット
図5 北米の肺がん手術市場:ボトムアップアプローチ
図6 北米の肺がん手術市場:トップダウンアプローチ
図7 北米の肺がん手術市場:地域別・専門分野別インタビュー
図8 北米の肺がん手術市場: DBMR市場ポジショングリッド
図9 北米肺がん手術市場:ベンダーシェア分析
図10 北米の肺がん手術市場:エンドユーザーカバレッジグリッド
図11 北米の肺がん手術市場のセグメンテーション
図12 がん罹患率の増加、大気汚染の増加、喫煙習慣の急増により、2022年から2029年の予測期間における北米の肺がん手術市場の成長が促進されると予想されます。
図13 2022年と2029年には、北米の肺がん手術市場で外科器具セグメントが最大のシェアを占めると予想されている
図14 北米の肺がん手術市場の推進要因、制約要因、機会、課題
図15 北米の肺がん手術市場:製品タイプ別、2021年
図16 北米の肺がん手術市場:製品タイプ別、2022年~2029年(百万米ドル)
図17 北米の肺がん手術市場:製品タイプ別、CAGR(2022-2029年)
図18 北米の肺がん手術市場:製品タイプ別、ライフライン曲線
図19 北米の肺がん手術市場:手術法別、2021年
図20 北米の肺がん手術市場:手術法別、2022年~2029年(百万米ドル)
図21 北米の肺がん手術市場:手術法別、CAGR(2022-2029年)
図22 北米の肺がん手術市場:手術法別、ライフライン曲線
図23 北米の肺がん手術市場:患者タイプ別、2021年
図24 北米の肺がん手術市場:患者タイプ別、2022年~2029年(百万米ドル)
図25 北米の肺がん手術市場:患者タイプ別、CAGR(2022-2029年)
図26 北米の肺がん手術市場:患者タイプ別、ライフライン曲線
図27 北米の肺がん手術市場:流通チャネル別、2021年
図28 北米の肺がん手術市場:流通チャネル別、2022年~2029年(百万米ドル)
図29 北米の肺がん手術市場:流通チャネル別、CAGR(2022-2029年)
図30 北米の肺がん手術市場:流通チャネル別、ライフライン曲線
図31 北米の肺がん手術市場:エンドユーザー別、2021年
図32 北米の肺がん手術市場:エンドユーザー別、2022年~2029年(百万米ドル)
図33 北米の肺がん手術市場:エンドユーザー別、CAGR(2022-2029年)
図34 北米の肺がん手術市場:エンドユーザー別、ライフライン曲線
図35 北米の肺がん手術市場:スナップショット(2021年)
図36 北米の肺がん手術市場:国別(2021年)
図37 北米の肺がん手術市場:国別(2022年および2029年)
図38 北米の肺がん手術市場:国別(2021年および2029年)
図39 北米の肺がん手術市場:製品タイプ別(2022-2029年)
図40 北米肺がん手術市場:企業シェア2021(%)

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











